

Tamaño y participación del mercado de láseres dentales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 401.30 Million |
| Tamaño del mercado (2031) | USD 589.91 Million |
| Tasa de crecimiento (2026 - 2031) | 8.01% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
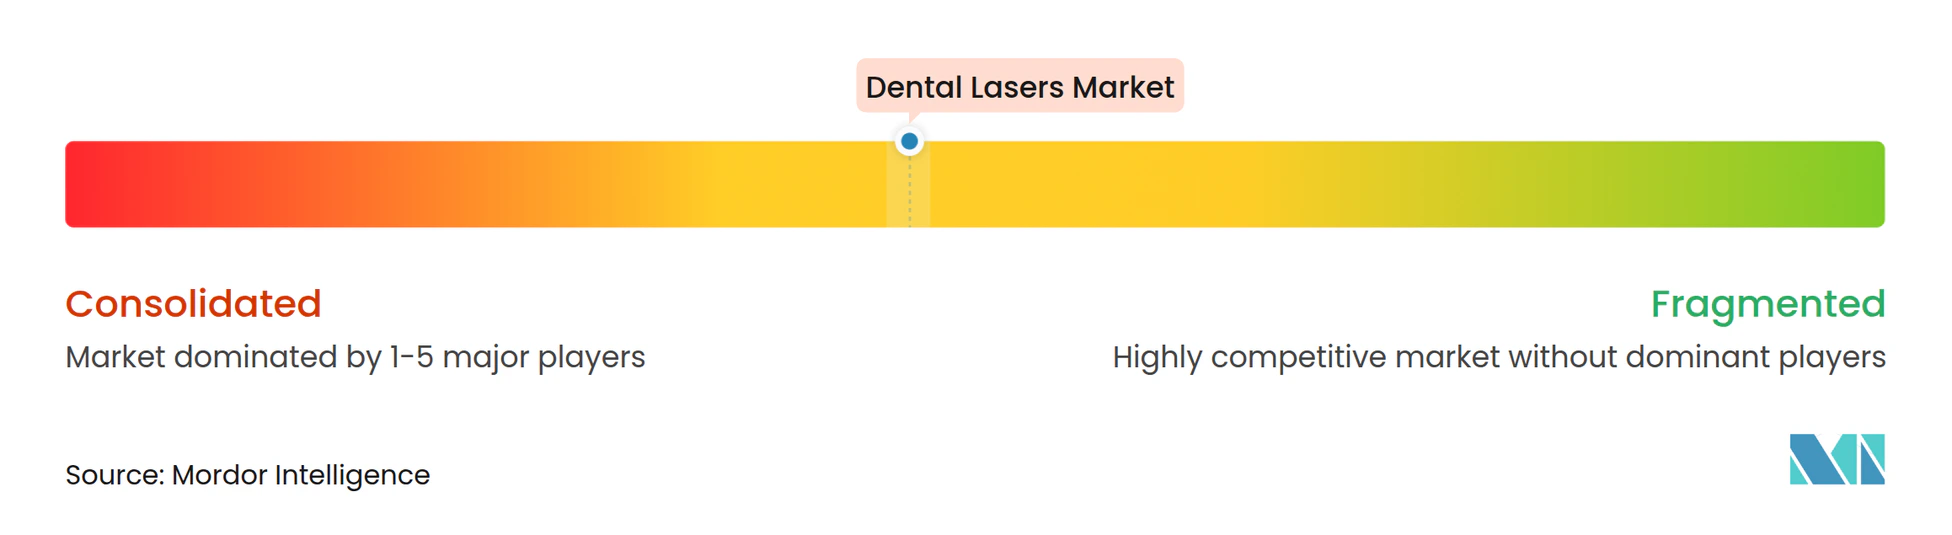
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de láseres dentales por Mordor Intelligence
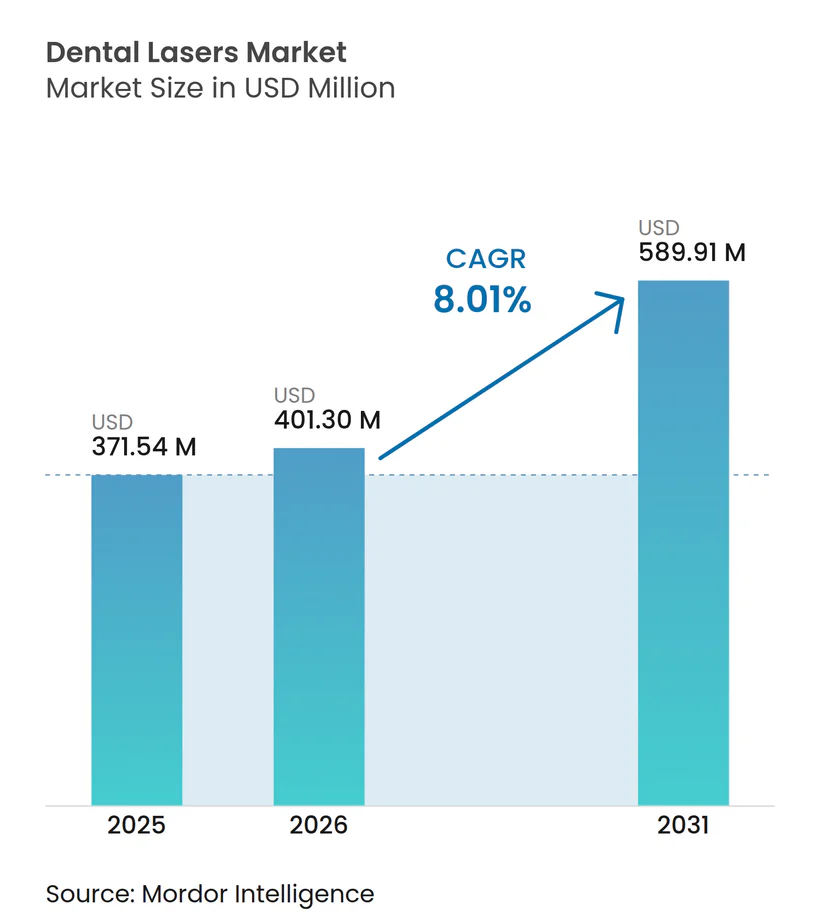
Se espera que el tamaño del mercado de láseres dentales crezca de USD 371.54 millones en 2025 a USD 401.30 millones en 2026 y alcance los USD 589.91 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.01 % entre 2026 y 2031. Este impulso se debe a la consolidación de las organizaciones de servicios dentales (OSD), que implementan equipos de capital en grandes consultorios para estandarizar la atención mínimamente invasiva y aumentar la productividad de los procedimientos. La elevada prevalencia de la enfermedad periodontal y periimplantaria, que actualmente afecta a aproximadamente el 19 % de los adultos a nivel mundial, aumenta el volumen de casos que se benefician del tratamiento asistido por láser. Los láseres también se alinean con la transición de la profesión hacia técnicas de preservación de tejidos, que acortan el tiempo de consulta y la recuperación, aumentando así la aceptación del paciente. Las mejoras continuas de los productos, como anchos de pulso más cortos y consolas de doble longitud de onda, están ampliando la gama de indicaciones clínicas, mientras que la compatibilidad con sistemas CAD/CAM en la consulta posiciona a los láseres como componentes integrales de los flujos de trabajo restaurativos en el mismo día. Si bien los costos iniciales y el reembolso limitado moderan la adopción entre las consultas individuales, las DSO y los hospitales continúan construyendo bases instaladas, inclinando el panorama competitivo hacia operadores más grandes y con mayor capacidad financiera.
Conclusiones clave del informe
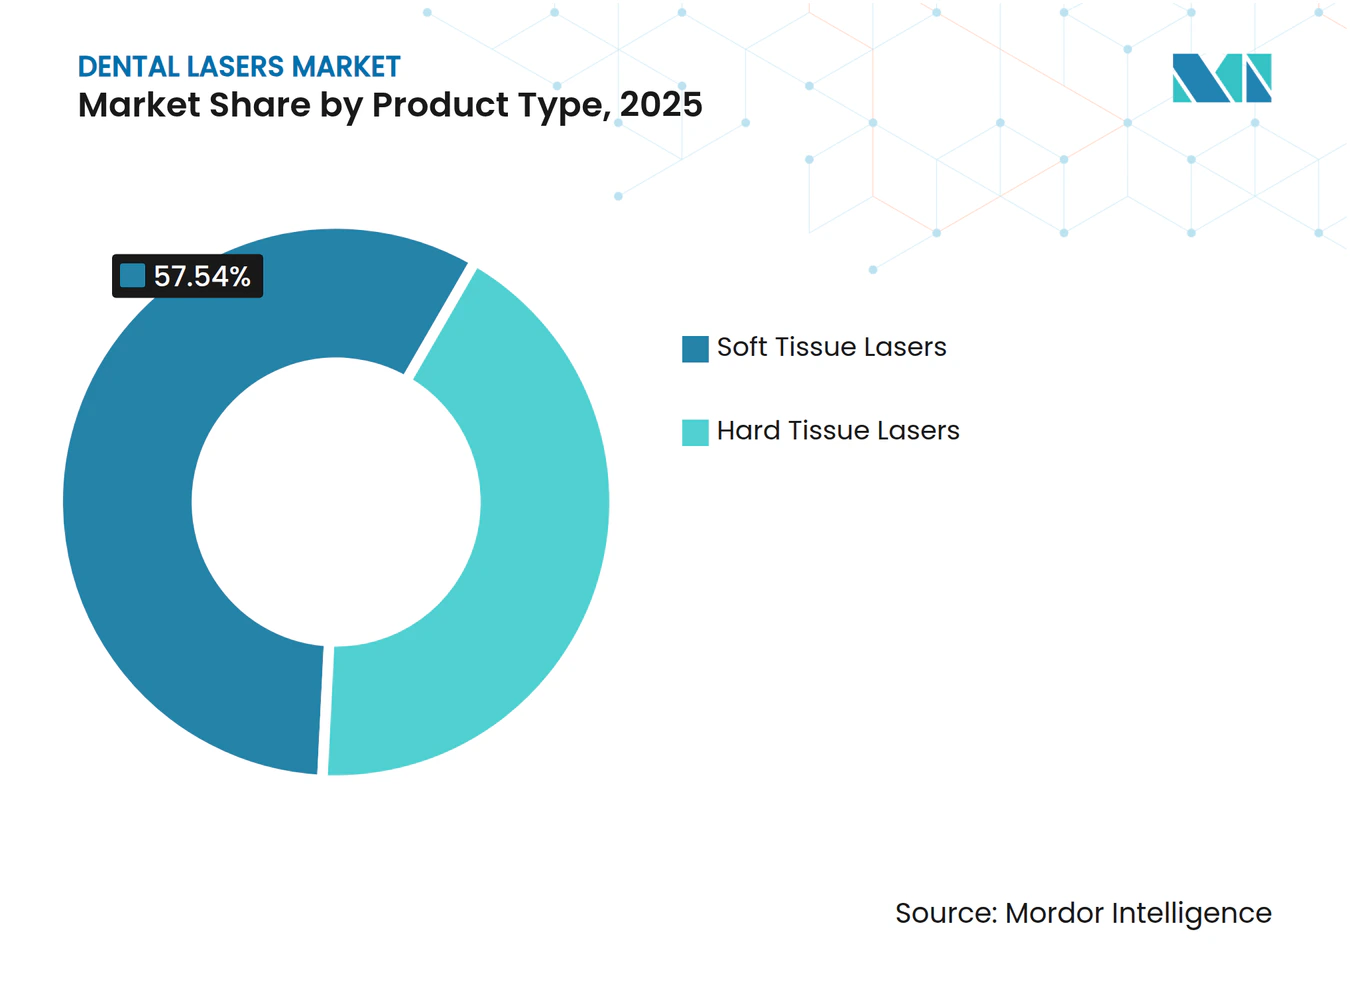
- Por tipo de producto, los láseres de tejidos blandos lideraron con una participación de ingresos del 57.54 % en 2025; se proyecta que los sistemas con capacidad para tejidos duros se expandirán a una CAGR del 10.43 % hasta 2031.
- Se espera que para 2025, las plataformas de diodos posean el 36.54% de la participación de mercado de los láseres dentales, mientras que se anticipa que las unidades de erbio:YAG registren el crecimiento más rápido, con una CAGR del 10.65% entre 2026 y 2031.
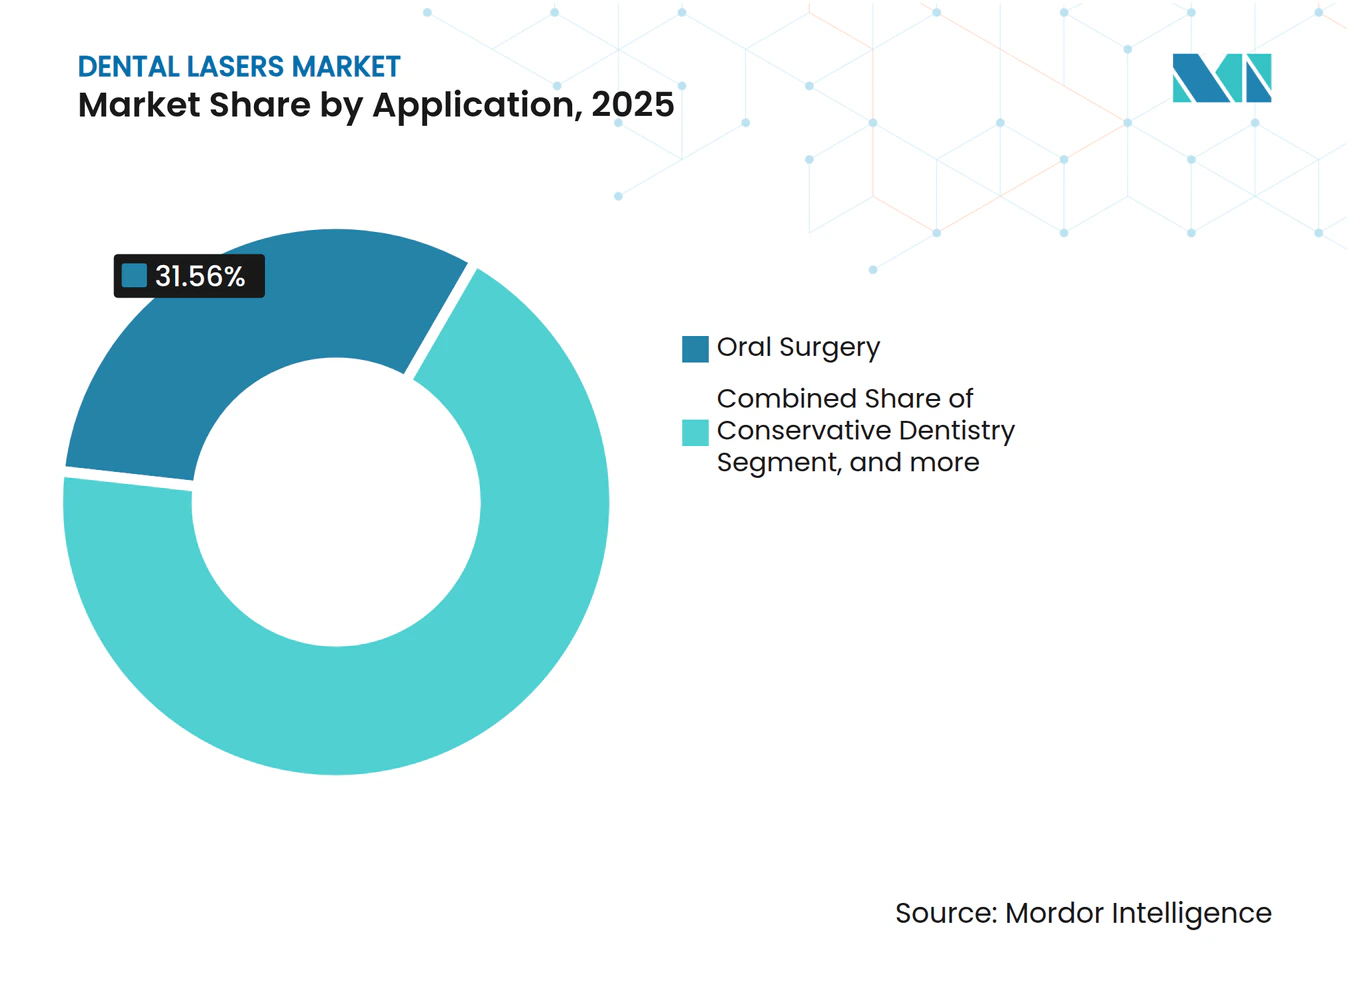
- Por aplicación, la cirugía oral representó el 31.56% del tamaño del mercado de láseres dentales en 2025, mientras que se prevé que la implantología registre una CAGR del 11.67% entre 2026 y 2031.
- Por usuario final, las clínicas y las DSO representaron el 55.67% de la demanda en 2025; sin embargo, se espera que los hospitales registren una CAGR del 11.45% hasta 2031.
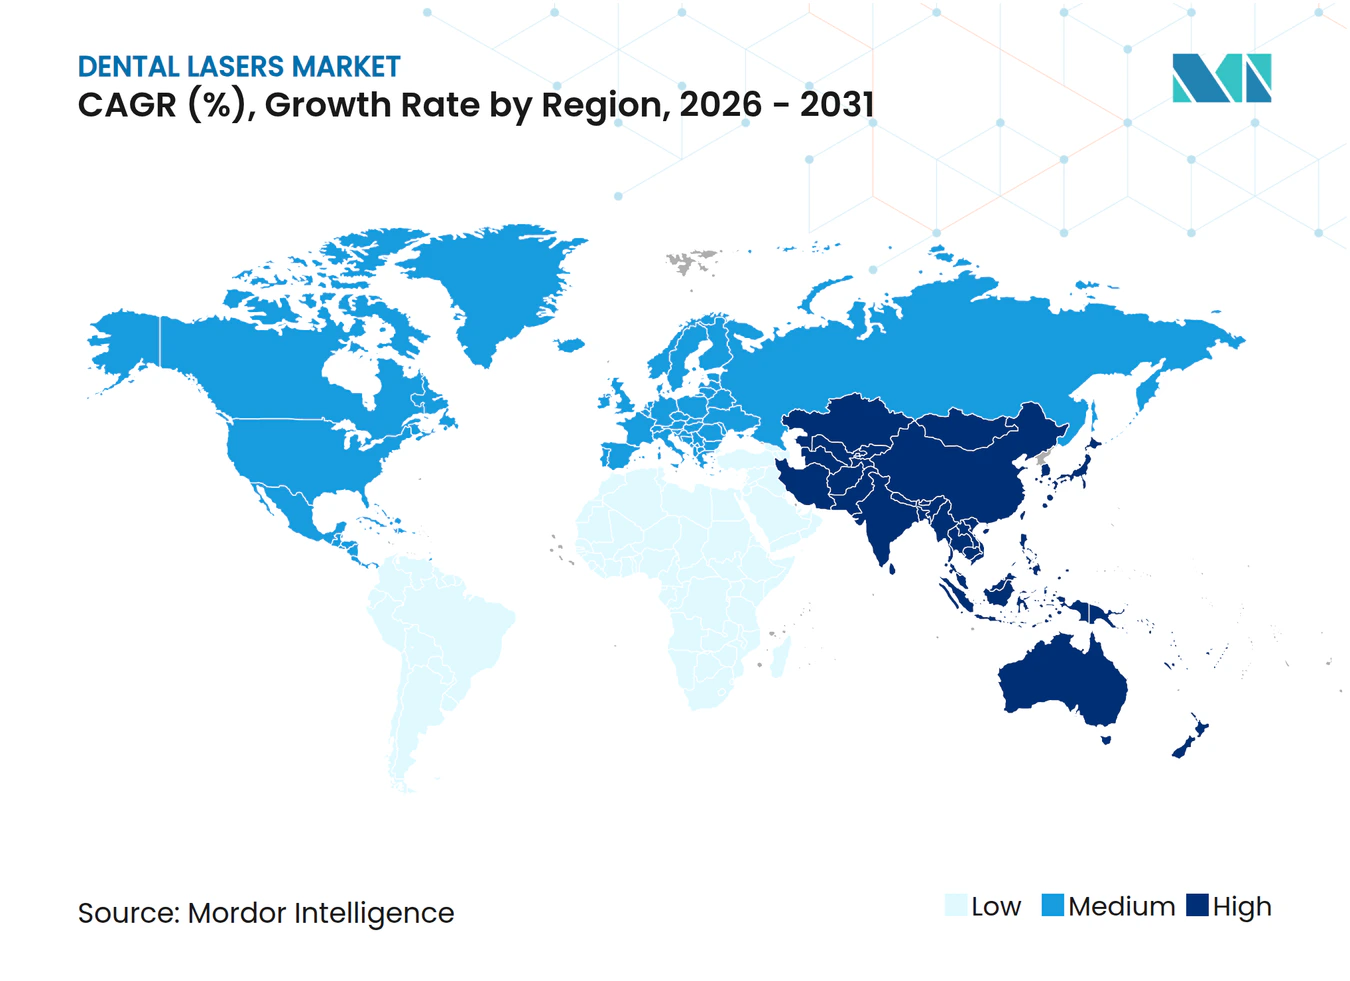
- Por geografía, América del Norte mantuvo una participación del 40.34% en 2025; se prevé que Asia-Pacífico avance a una CAGR del 9.43% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de láseres dentales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de enfermedades periodontales y periimplantarias | + 1.8% | Global, agudo en América del Norte, Europa y la región APAC envejecida | Mediano plazo (2-4 años) |
| Creciente adopción de la odontología mínimamente invasiva | + 1.5% | América del Norte, UE, expansión urbana de APAC | Corto plazo (≤ 2 años) |
| Avances tecnológicos rápidos (pulso corto, longitud de onda dual) | + 1.3% | Adopción temprana en Alemania, Estados Unidos y Japón | Mediano plazo (2-4 años) |
| Ampliación de la compatibilidad CAD/CAM en el consultorio | + 0.9% | América del Norte, Europa Occidental, Corea del Sur | Mediano plazo (2-4 años) |
| Aumento de las inversiones lideradas por DSO en equipos de alto retorno de la inversión | + 1.2% | Núcleo en América del Norte, propagación al Reino Unido y Australia | Corto plazo (≤ 2 años) |
| Clústeres emergentes de turismo dental | + 0.7% | México, Tailandia, Turquía, Costa Rica, Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de enfermedades periodontales y periimplantarias
La periodontitis grave afecta a aproximadamente mil millones de adultos y aumenta drásticamente después de los 50 años [1] Organización Mundial de la Salud, “Informe sobre el estado de la salud bucal mundial”, who.int . La periimplantitis añade una carga clínica recurrente, ya que el desbridamiento convencional conlleva el riesgo de rayar el titanio. Los láseres de erbio:YAG vaporizan la biopelícula sin dañar las superficies de los implantes, y las unidades de diodo coagulan el tejido blando inflamado. Los protocolos basados en la evidencia, como los procedimientos de nueva inserción asistidos por láser, ganan terreno porque evitan la cirugía de colgajo y favorecen una cicatrización más rápida. El envejecimiento de la población en Estados Unidos, Alemania y Japón garantiza un flujo constante de casos periodontales complejos que son idóneos para la terapia láser. Las prácticas que adoptan estos protocolos informan de una mayor aceptación del tratamiento porque los pacientes asocian los láseres con menos dolor y una recuperación más rápida.
Creciente adopción de la odontología mínimamente invasiva
La demanda de los pacientes de una atención delicada acelera la transición hacia el uso de bisturíes y fresas. Los láseres de tejidos blandos completan la gingivectomía y la frenectomía con sangrado limitado, lo que permite el alta el mismo día. Los sistemas de erbio:YAG para tejidos duros pueden extirpar caries a la vez que preservan el esmalte, reduciendo así la sensibilidad postoperatoria. Las organizaciones de servicios dentales (OSD) aprovechan esta preferencia comercializando los procedimientos láser como ofertas premium e implementando protocolos estandarizados en sus extensas redes. En mercados urbanos densos, la posibilidad de anunciar la eliminación de caries sin inyección diferencia las clínicas e impulsa el volumen de casos electivos. Esta tendencia se integra a la perfección con el escaneo digital y el fresado in situ, lo que permite a los profesionales completar las restauraciones en una sola visita.
Avances tecnológicos rápidos (sistemas de pulso corto y doble longitud de onda)
Los fabricantes ahora integran haces de pulso corto de erbio:YAG y neodimio:YAG en una sola consola, abarcando tanto la ablación de tejidos duros como la coagulación de tejidos blandos sin necesidad de usar diferentes piezas de mano. Las duraciones de pulso inferiores a 100 microsegundos limitan la difusión del calor, protegiendo la pulpa durante el corte del esmalte. Los fabricantes añaden ajustes de fotobiomodulación que utilizan una salida de bajo nivel para acelerar el cierre de la herida y minimizar el edema. Las interfaces de software guían la selección de parámetros a través de bibliotecas de procedimientos precargadas, lo que ayuda a los profesionales clínicos que se inician en el uso de láseres. Estos avances, en conjunto, amplían la gama de indicaciones facturables y reducen la necesidad de adquirir habilidades, convenciendo a los médicos generales de que los láseres ya no son equipos especializados.
Ampliación de la compatibilidad del flujo de trabajo CAD/CAM en la silla
La odontología digital se beneficia de la eficiencia en una sola visita. Los márgenes preparados con láser crean campos limpios y sin sangre que los escáneres ópticos capturan con precisión, eliminando así la necesidad de retroadaptaciones. Los laboratorios o fresadoras en la consulta pueden fabricar incrustaciones cerámicas que se asientan con precisión, acortando así el tiempo total de consulta. Para las odontólogas dentales, la integración sustenta un modelo restaurador de alto rendimiento, mientras que los hospitales utilizan combinaciones de láser y CAD/CAM para resecciones oncológicas complejas seguidas de rehabilitación protésica inmediata. La sinergia del flujo de trabajo aumenta la utilización general del equipo, lo que refuerza el retorno de la inversión en láser.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de adquisición y mantenimiento | -1.4% | Global, agudo para prácticas en solitario en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Reembolso limitado entre los principales pagadores | -1.1% | Estados Unidos, Europa Occidental; menor impacto en pagos en efectivo en APAC, MEA | Mediano plazo (2-4 años) |
| Curva de aprendizaje pronunciada y déficit de entrenamiento | -0.8% | Global, pronunciado en los mercados emergentes | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria para láseres de clase IV+ | -0.5% | Estados Unidos, UE, China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Incertidumbre regulatoria para las nuevas clases de láser (Clase IV+)
Los dispositivos de alta potencia o de múltiples longitudes de onda pueden clasificarse en categorías regulatorias más estrictas, lo que prolonga los ciclos de autorización bajo los regímenes FDA 510(k), EU MDR o NMPA de China [2] US Food and Drug Administration, “Dental Lasers: Premarket Notification 510(k) Guidance,” fda.gov . Los plazos de aprobación extendidos pueden aumentar los costos de desarrollo y retrasar la entrada al mercado entre 12 y 18 meses. Los fabricantes se protegen lanzando actualizaciones incrementales en lugar de configuraciones revolucionarias, lo que ralentiza ligeramente el ritmo de innovación disponible para los clínicos.
Reembolso limitado en los principales sistemas pagadores
La mayoría de las aseguradoras estadounidenses y europeas agrupan los procedimientos láser con los códigos convencionales, eliminando así las tarifas adicionales que podrían compensar el coste del equipo. Los profesionales clínicos deben recurrir al pago directo del paciente, una estrategia viable solo en mercados adinerados o orientados a la cosmética. En cambio, las regiones con pago en efectivo, como algunas partes de Asia-Pacífico, experimentan menos barreras de reembolso, pero la adopción generalizada aún depende de los ingresos disponibles de los hogares. Sin el reconocimiento de los beneficios clínicos por parte de las aseguradoras, el incentivo financiero para invertir en láseres se mantiene bajo para las consultas que dependen de las aseguradoras.
Análisis de segmento
Por tipo de producto: Mascarillas de volumen de tejido blando, tejido duro Upside
Los láseres de tejidos blandos representaron el 57.54 % del mercado de láseres dentales en 2025, impulsados por sus precios más bajos y su amplia aplicabilidad en el contorneado gingival, la frenectomía y el desbridamiento periodontal. Su fácil integración permite una rápida amortización, especialmente en las sucursales de DSO de alto rendimiento que realizan grandes volúmenes de remodelación cosmética. Los sistemas de erbio:YAG con capacidad para tejidos duros, aunque más caros, están ganando visibilidad a medida que aumenta la evidencia para la excavación indolora de caries y el tratamiento de la periimplantitis. Durante el período de pronóstico, el aumento de la competencia de los profesionales clínicos y la introducción de consolas integradas de doble longitud de onda cambiarán gradualmente la oferta de productos hacia plataformas que abordan ambos tipos de tejidos en un único flujo de trabajo. Las DSO ya implementan unidades de tejidos blandos en todo el sistema y concentran los modelos premium de tejido duro en centros especializados donde la complejidad del procedimiento justifica una mayor asignación de capital.
El predominio de los tejidos blandos refleja el cálculo financiero de las clínicas independientes, que a menudo comienzan con un láser de diodo para ganar flexibilidad quirúrgica y atractivo comercial para los pacientes. Una vez que se estabiliza la utilización, algunas clínicas optan por dispositivos de doble longitud de onda que abren nuevas posibilidades para las indicaciones restaurativas y amplían sus fuentes de ingresos. El perfeccionamiento continuo de la modulación de pulsos y la administración de fibra ampliará aún más las indicaciones para los tejidos blandos. Sin embargo, el valor clínico comparativo de la capacidad para tejidos duros sugiere una transición mesurada pero constante hacia sistemas de espectro completo a medida que se reducen las barreras de amortización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: El impulso del erbio señala el pivote del tejido duro
Las plataformas de diodo representaron el 36.54 % de la cuota de mercado de láseres dentales en 2025, ya que abordan casos cotidianos de tejidos blandos a un precio accesible. Sin embargo, se proyecta que las unidades de erbio:YAG registren la mayor tasa de crecimiento anual compuesta (TCAC) del 10.65 % hasta 2031, ya que los profesionales clínicos buscan tratamientos de tejido duro en una sola visita que preserven la estructura dental. Los láseres de dióxido de carbono, antes preferidos para la biopsia por escisión y la vaporización, enfrentan la erosión de la cuota de mercado debido a su mayor coste y a las competitivas actualizaciones de diodos. El neodimio:YAG sigue siendo un nicho para la coagulación de tejidos profundos y la fotobiomodulación, a menudo incluido como longitud de onda secundaria en consolas multimodo.
La convergencia tecnológica se está acelerando. Los módulos de erbio de pulso corto logran la ablación del esmalte con una dispersión térmica mínima, mientras que las bibliotecas de parámetros guiadas por software simplifican la configuración. Los fabricantes ahora combinan haces de diodo y erbio en un solo chasis, lo que permite a los profesionales pasar de la gingivectomía a la preparación de cavidades sin cambiar de equipo. Estos sistemas híbridos reducen la congestión en el consultorio y refuerzan la propuesta de valor general, posicionando al erbio como la siguiente inversión lógica para las clínicas que ya se sienten cómodas con los flujos de trabajo de diodo.
Por aplicación: el crecimiento de la implantología supera al de la cirugía oral establecida
La cirugía oral captó el 31.56 % de los ingresos en 2025 gracias a que los láseres realizan de forma fiable la escisión de tejido y la hemostasia, con menor sangrado y un cierre más rápido de la herida. Sin embargo, se prevé que la implantología se expanda a una tasa de crecimiento anual compuesta (TCAC) del 11.67 % a medida que los protocolos de descontaminación de la periimplantitis mediante láser ganen respaldo científico. Los profesionales clínicos valoran que los rayos de erbio:YAG eliminen la biopelícula microbiana sin rayar el titanio, lo que prolonga la vida útil del implante y reduce las tasas de revisión. Los procedimientos periodontales, como el LANAP, siguen generando un volumen constante, mientras que la odontología conservadora cobra impulso a medida que los pacientes adoptan la preparación de cavidades sin vibración.
Las indicaciones emergentes ilustran la versatilidad de esta modalidad. La desinfección endodóncica se beneficia de los irrigantes activados por láser que penetran en la compleja anatomía del conducto, aunque su adopción sigue limitada a las consultas con tecnología de vanguardia. La odontopediatría también es prometedora, ya que los láseres permiten la eliminación de caries con mínima anestesia, una propuesta atractiva tanto para niños con ansiedad como para sus padres. A medida que se amplía la literatura clínica, es probable que los patrones de derivación favorezcan a los profesionales que utilizan láser, lo que amplía aún más la brecha de uso entre las consultas equipadas y las que no lo están.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: La demanda hospitalaria aumenta junto con la complejidad de los casos
Las clínicas y las DSO generaron el 55.67 % de las compras en 2025, lo que refleja su dominio en la atención restaurativa y periodontal rutinaria. Los hospitales están en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 11.45 %, ya que los equipos maxilofaciales y oncológicos requieren cortes de precisión con mínimos daños colaterales. Los hospitales universitarios son pioneros en protocolos de investigación de doble longitud de onda, acelerando la aplicación de la evidencia a la práctica clínica general. Los centros académicos validan los perfiles de seguridad que impulsan las negociaciones con las aseguradoras e informan sobre las aprobaciones regulatorias.
Las DSO utilizan programas de formación uniformes y adquisiciones centralizadas para escalar la adopción rápidamente. Sus plataformas de datos capturan métricas de utilización que optimizan los modelos de retorno de la inversión (ROI), lo que refuerza la asignación de capital. Por el contrario, la adopción en clínicas unipersonales sigue siendo irregular; sin poder adquisitivo colectivo ni mentores internos, muchos dentistas postergan la inversión, perpetuando la bifurcación del mercado.
Análisis geográfico
Mercado de láseres dentales en Norteamérica
Norteamérica mantuvo una participación del 40.34 % en 2025, con Estados Unidos como punto de apoyo, donde la expansión de las ODS y los altos ingresos disponibles impulsan la modernización de los equipos. La penetración consolidada del CAD/CAM crea puntos de integración naturales para los láseres, mientras que los ecosistemas de formación continua sustentan la competencia clínica. Canadá refleja estas tendencias a menor escala, con variaciones provinciales en la normativa sobre el ámbito de la práctica que determinan la adopción. Las clínicas fronterizas con México explotan el turismo dental anunciando carillas e implantes asistidas por láser a pacientes estadounidenses que buscan una reducción de precios.
Mercado de láseres dentales en la región Asia-Pacífico
Se prevé que Asia-Pacífico experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.43 % hasta 2031. El auge de la clase media china impulsa la apertura de clínicas privadas, que consideran los láseres como una marca moderna. La alta prevalencia de implantes en Japón impulsa la demanda de unidades de erbio aptas para el mantenimiento periimplantario, mientras que el consolidado sector de turismo médico de Corea del Sur posiciona las consolas de doble longitud de onda como servicios estándar. India muestra una adopción temprana, principalmente en zonas urbanas donde la diferenciación competitiva es crucial. Tailandia y Filipinas, por otro lado, apuestan por paquetes de láser de marca para atraer a la clientela extranjera.
Mercado de láseres dentales en EMEA y Sudamérica
Europa presenta una dinámica mixta. Alemania se beneficia del reembolso selectivo de seguros para la terapia láser periodontal, lo que fomenta su penetración entre los periodoncistas. El Reino Unido observa un fuerte interés del sector privado, pero las brechas de reembolso dentro del Servicio Nacional de Salud limitan una implementación más amplia. Francia e Italia mantienen un nivel moderado de adopción, centrándose en clínicas cosméticas urbanas. En Oriente Medio, los países del Golfo invierten en equipos de vanguardia para construir centros regionales de excelencia. El mercado privado de Sudáfrica implementa pilotos de unidades láser en Johannesburgo y Ciudad del Cabo, pero una mayor difusión se ve obstaculizada por la volatilidad monetaria y el acceso limitado a la formación. Brasil lidera Sudamérica gracias a las cadenas dentales privadas que equipan centros de gran volumen con sistemas de diodos para atender a los viajeros que buscan cirugía estética.
Panorama regulatorio
En los principales mercados, los láseres dentales suelen estar regulados como dispositivos médicos de riesgo moderado. En Estados Unidos, los instrumentos quirúrgicos láser para uso dental se clasifican comúnmente como dispositivos de Clase II según los códigos de producto de la FDA, como GEX, que normalmente requieren la autorización 510(k). Los fabricantes y proveedores también deben cumplir con las normas de seguridad radiológica y eléctrica, que se reflejan en el etiquetado, las directrices sobre gafas de protección y los controles de las instalaciones, los cuales pueden volverse más complejos a medida que los sistemas incorporan mayor potencia y modos de múltiples longitudes de onda.
En Europa, los láseres dentales se rigen por el Reglamento (UE) 2017/745 sobre dispositivos médicos (MDR), donde los requisitos de clasificación y evidencia clínica determinan la revisión por parte del organismo notificado y las obligaciones posteriores a la comercialización. La orientación continúa desarrollándose a través de normas y documentos técnicos utilizados en la evaluación de la conformidad, incluida la publicación de CEN/TR 12401:2025 (abril de 2025), que proporciona una guía de clasificación actualizada para dispositivos dentales en el marco del MDR y afecta la forma en que los fabricantes justifican la finalidad prevista, las declaraciones y la clase de riesgo de las plataformas láser.
Análisis de la cadena de valor
La cadena de valor de los láseres dentales comienza con el suministro de componentes especializados, como diodos láser, módulos láser de estado sólido, óptica, fibras, piezas de mano, electrónica de control y subsistemas de refrigeración. A continuación, abarca el diseño OEM, el desarrollo de software (bibliotecas de procedimientos y preajustes), la integración del sistema y la gestión de la calidad. Las actividades de cumplimiento y ensayo, incluida la alineación con las normas de seguridad láser y electromédica (comúnmente IEC 60601-2-22 e IEC 60825-1), están integradas en el desarrollo y la fabricación, ya que afectan a los expedientes de autorización, el etiquetado y los procedimientos de servicio.
La comercialización depende de redes de distribución y servicio de múltiples niveles, ya que la instalación, calibración, mantenimiento y capacitación clínica influyen en la utilización y renovación de consumibles o contratos de servicio. Las asociaciones comerciales y los organismos de canal (por ejemplo, Dental Trade Alliance, ADDE, BDIA) apoyan el acceso al mercado mediante orientación, ecosistemas de capacitación y conocimiento de estándares, mientras que los fabricantes y distribuidores especializados gestionan la documentación regulatoria regional y la cobertura posventa. En Estados Unidos, el Aviso Láser n.° 56 de la FDA (vigente desde marzo de 2025) respalda el uso de estándares IEC armonizados para demostrar el cumplimiento, lo que puede simplificar las presentaciones en múltiples mercados y reducir la duplicación de pruebas en toda la cadena.
Panorama competitivo
La concentración del mercado se mantiene moderada, y las empresas globales consolidadas defienden su cuota de mercado mediante actualizaciones graduales que perfeccionan las formas de pulso, la ergonomía de la fibra y los preajustes de software, en lugar de avances radicales en el hardware. La integración con los ecosistemas de odontología digital permite a los fabricantes agrupar escáneres y unidades de fresado, lo que profundiza la penetración en las cuentas. Los contratos de suscripción y los consumibles propietarios garantizan flujos de ingresos recurrentes que amortiguan la competencia de precios.
Si bien los participantes de nicho se centran en longitudes de onda específicas o formatos ligeros, la limitada cobertura de servicios limita su atractivo en las licitaciones de hospitales y DSO. La expansión geográfica ocupa un lugar destacado en las hojas de ruta estratégicas, especialmente hacia Asia-Pacífico y Oriente Medio, donde las instalaciones pioneras consolidan las ventas de consumibles a largo plazo. Varios líderes se asocian con DSO para crear centros de formación de marca compartida, lo que garantiza que la competencia de los profesionales clínicos se integre con la implementación de los equipos. La complejidad regulatoria crea barreras para los recién llegados, favoreciendo sutilmente a las empresas que mantienen experiencia interna en cumplimiento normativo y equipos de formación clínica.
Los analistas del sector anticipan una consolidación selectiva a medida que las empresas más pequeñas luchan por financiar la distribución multirregional y una I+D sostenida. Las adquisiciones que integran a empresas especializadas en carteras más amplias pueden generar tecnologías de longitud de onda complementarias y fortalecer las redes de posventa. La intensidad competitiva podría aumentar si los códigos de reembolso finalmente diferencian los procedimientos láser, pero por ahora, los ecosistemas de productos y la formación especializada prevalecen sobre las especificaciones puras del hardware en las decisiones de compra.
Líderes de la industria de láseres dentales
Dentsply Sirona
Fotona DD
Gigaalaser
Implante MegaGen
Convergente Dental Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Fotona lanzó su campaña FotonaSMILE para impulsar la mejora integral de la sonrisa mediante láser y aumentar el conocimiento de los profesionales sobre las aplicaciones en odontología estética. La campaña refuerza la generación de demanda más allá de los casos de uso periodontales y quirúrgicos básicos, fomentando una mayor utilización de plataformas láser multiaplicación en clínicas de odontología estética.
- Mayo de 2025: Millennium Dental Technologies lanzó el flujo de trabajo LANAP AI, que integra el láser Nd:YAG PerioLase MVP-7 con el sistema Zyris Isolite Pro. Al combinar un protocolo clínico con componentes de flujo de trabajo, este lanzamiento busca optimizar el tiempo de consulta y estandarizar los procedimientos, lo cual es especialmente relevante para los profesionales que trabajan en múltiples clínicas y buscan resultados periodontales uniformes.
- Abril de 2025: Convergent Dental lanzó Solea Perioguide para terapia periodontal mínimamente invasiva como aplicación del láser dental de CO2 Solea para todo tipo de tejidos. Este lanzamiento amplía el posicionamiento específico para procedimientos en las bases de clientes existentes, fomentando una mayor adopción de la terapia periodontal y aumentando el número de indicaciones facturables para los usuarios de láseres de CO2.
Alcance del informe sobre el mercado mundial de láseres dentales
Según el alcance del informe, un láser dental es un dispositivo especializado que utiliza energía lumínica enfocada para realizar diversos procedimientos dentales. Permite cortar, eliminar o moldear tejido con mínimas molestias y sangrado. Los láseres dentales se utilizan comúnmente en tratamientos como la eliminación de caries, el tratamiento de enfermedades periodontales y el blanqueamiento dental.
El mercado de láseres dentales está segmentado por tipo de producto (láseres de tejido blando y láseres de tejido duro), tecnología (diodo, Nd:YAG, Er:YAG y CO₂), aplicación (odontología conservadora, endodoncia, cirugía oral, periodoncia, implantología), usuario final (clínicas dentales y oficinas de servicios dentales, hospitales e instituciones académicas y de investigación) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica). El informe de mercado también abarca el tamaño y las tendencias estimadas del mercado en 17 países de las principales regiones del mundo. El informe ofrece el valor (en millones de USD) de los segmentos mencionados.
| Láseres de tejidos blandos |
| Láseres de tejido duro |
| Láseres de diodo |
| Láseres Nd:YAG |
| Láseres Er:YAG |
| Láseres de CO₂ |
| Odontología conservadora |
| Tratamiento de endodoncia |
| Cirugía oral |
| Periodoncia |
| Implantologia |
| Clínicas dentales y DSO |
| Hospitales |
| Instituciones académicas y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de América del Sur |
| Por tipo de producto | Láseres de tejidos blandos | |
| Láseres de tejido duro | ||
| por Tecnología | Láseres de diodo | |
| Láseres Nd:YAG | ||
| Láseres Er:YAG | ||
| Láseres de CO₂ | ||
| por Aplicación | Odontología conservadora | |
| Tratamiento de endodoncia | ||
| Cirugía oral | ||
| Periodoncia | ||
| Implantologia | ||
| Por usuario final | Clínicas dentales y DSO | |
| Hospitales | ||
| Instituciones académicas y de investigación | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de láseres dentales en 2026?
El tamaño del mercado de láseres dentales alcanza los USD 401.30 millones en 2026 y está posicionado para una expansión anual constante del 8.01 % hasta 2031.
¿Qué tecnología láser está creciendo más rápido?
Las plataformas de Erbio:YAG lideran el crecimiento con una CAGR proyectada del 10.65 % hasta 2031, lo que refleja la creciente demanda de capacidad para tejidos duros.
¿Por qué son importantes los DSO para la adopción del láser dental?
Los DSO centralizan las compras y la capacitación, lo que permite una implementación rápida y rentable de los láseres en grandes redes de consultorios.
¿Qué limita la adopción del láser en las prácticas independientes?
Los altos costos de adquisición, los códigos de reembolso agrupados y la capacitación formal limitada retrasan la inversión entre las oficinas unipersonales.
¿Qué región se expandirá más rápidamente?
Se espera que Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 9.43 % hasta 2031, impulsada por el crecimiento de los ingresos, el turismo dental y las iniciativas gubernamentales de salud bucal.
¿Qué aplicación clínica muestra el mayor crecimiento futuro?
Se espera que la implantología crezca más rápidamente, con una CAGR del 11.67 %, ya que los láseres de erbio:YAG demuestran su eficacia para la descontaminación de la periimplantitis.


