

Tamaño y participación del mercado de la nefropatía diabética
Visión general del mercado
| Periodo de estudio | 2021 - 2032 |
|---|---|
| Tamaño del mercado (2027) | USD 5.91 mil millones |
| Tamaño del mercado (2032) | USD 7.58 mil millones |
| Tasa de crecimiento (2027 - 2032) | 5.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la nefropatía diabética por Mordor Intelligence
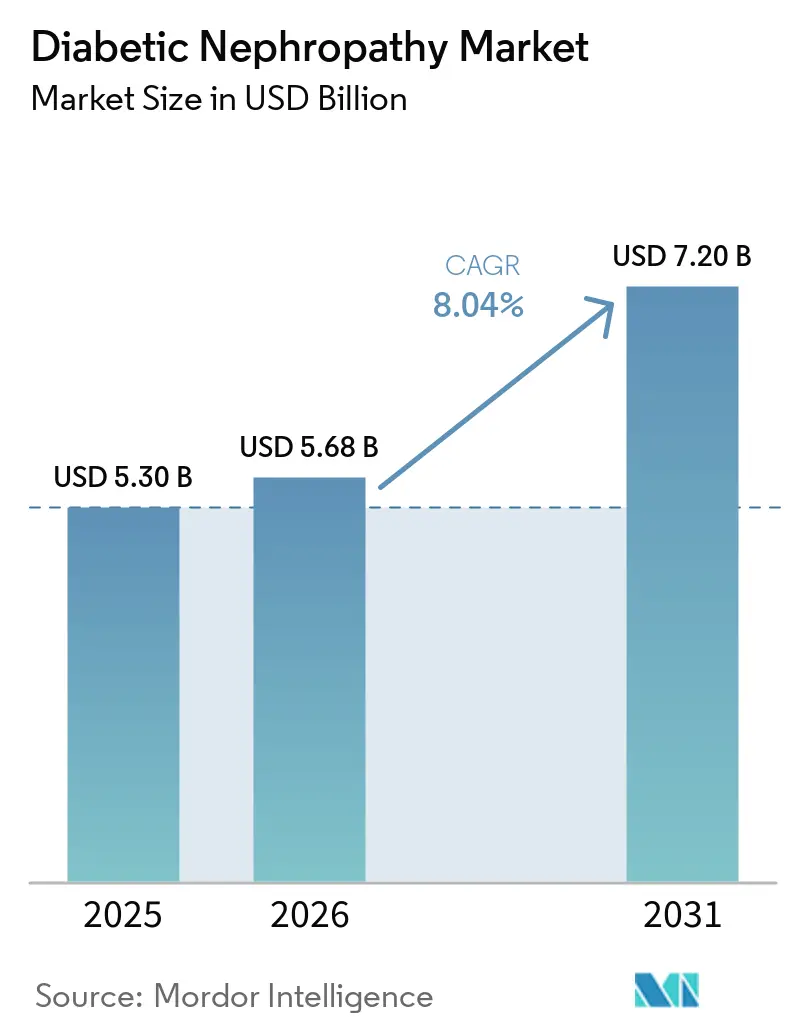
Se espera que el tamaño del mercado de la nefropatía diabética crezca de 5.62 millones de dólares en 2026 a 5.91 millones de dólares en 2027, y se prevé que alcance los 7.58 millones de dólares en 2032, con una tasa de crecimiento anual compuesta del 5.12% durante el período 2027-2032.
Tras la aprobación por la FDA en enero de 2025 de la semaglutida para la nefropatía diabética, los patrones de prescripción han cambiado significativamente. Este cambio se debe a la creciente adopción de regímenes de doble mecanismo que combinan inhibidores de SGLT-2 con agonistas del receptor GLP-1, lo que se traduce en mejores resultados del tratamiento. Además, los modelos de pago basados en el valor están transformando el mercado al incentivar la preservación de la TFG estimada, integrar biomarcadores multiómicos y fomentar decisiones de cobertura más tempranas por parte de las aseguradoras públicas. Estos factores están acelerando la adopción comercial tanto de terapias como de diagnósticos. En el plano demográfico, se prevé que la población mundial de adultos con diabetes aumente de 589 millones en 2024 a 853 millones en 2050. Sin embargo, el enfoque de la industria está pasando de la dependencia reactiva de la diálisis a la gestión proactiva de la nefropatía, que se está consolidando como un importante motor de ingresos. La intensidad competitiva sigue siendo moderada, con cinco compañías farmacéuticas líderes que dominan los ingresos por prescripción, mientras que numerosas empresas de diagnóstico compiten principalmente en función de los tiempos de respuesta en lugar de las innovaciones propias.
Conclusiones clave del informe
- Por tipo de producto, los tratamientos terapéuticos representaron el 66.9% de la cuota de mercado de la nefropatía diabética en 2026, mientras que los diagnósticos avanzan a una tasa de crecimiento anual compuesta del 6.15% hasta 2032.
- Por estadio de la enfermedad, las etapas 3 y 4 de la ERC lideraron con el 42.35 % de los ingresos en 2026; se prevé que la hiperfiltración se expanda a una tasa de crecimiento anual compuesta del 6.40 % hasta 2032.
- En cuanto al usuario final, los hospitales representaron el 41.54% del mercado de la nefropatía diabética en 2026, mientras que los centros de diálisis están creciendo a una tasa de crecimiento anual compuesta del 7.18% hasta 2032.
- En cuanto a la vía de administración, los fármacos orales representaron el 67.56% del mercado en 2026 y se prevé que aumenten a una tasa de crecimiento anual compuesta (CAGR) del 7.61% durante el período 2027-2032.
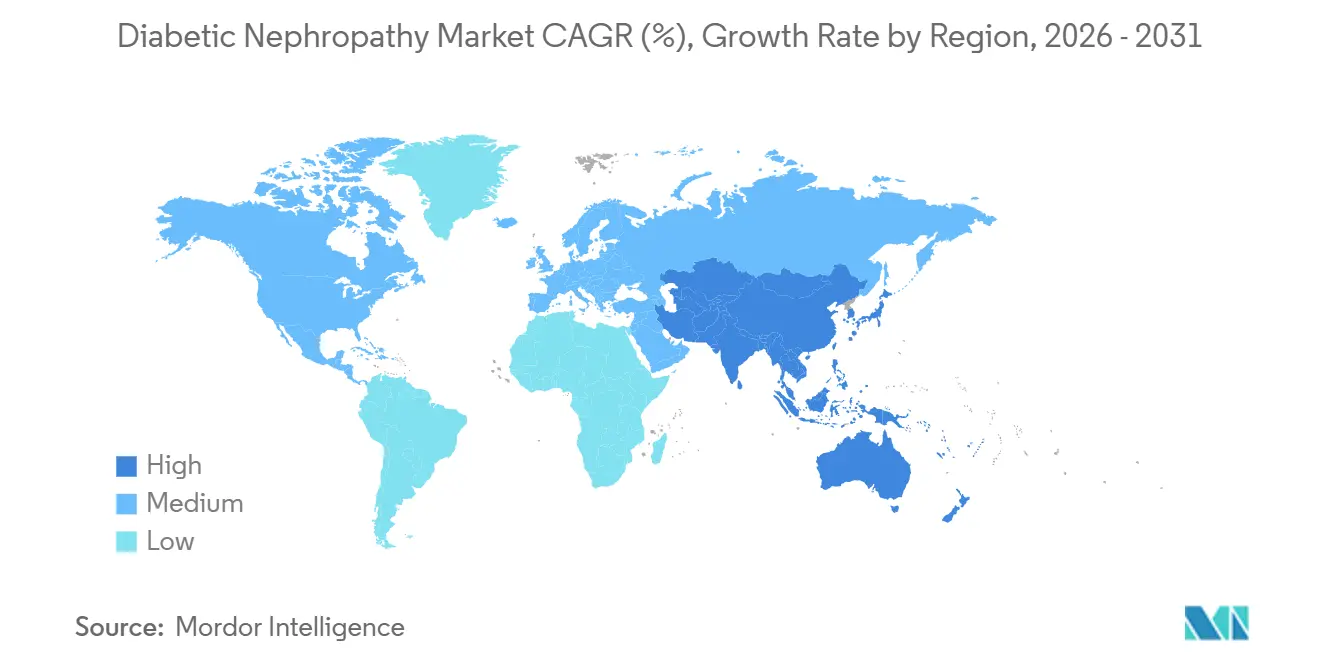
- Geográficamente, Norteamérica dominó con el 39.67% de los ingresos en 2026; Asia-Pacífico es la región de más rápido crecimiento con una tasa de crecimiento anual compuesta del 8.25% hasta 2032.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de la nefropatía diabética
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Aumento de la prevalencia mundial de la diabetes | 2.1% | Global, concentrado en Asia-Pacífico y MEA | Largo plazo (≥ 4 años) |
| El envejecimiento de la población acelera la carga de la enfermedad renal crónica. | 1.5% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Prueba anual de microalbúmina obligatoria según las directrices | 1.3% | Norteamérica, Europa occidental | Mediano plazo (2-4 años) |
| Aumento de los paneles de biomarcadores multiómicos urinarios | 0.9% | Europa, centros académicos selectos de EE. UU. | Mediano plazo (2-4 años) |
| Modelos de atención nefrológica basados en el pago por desempeño | 1.1% | EE. UU. (CMS CKCC), Reino Unido (NHS), contagio a Australia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia mundial de la diabetes
En 2024, la población mundial de diabéticos alcanzó los 589 millones de adultos, lo que representa un aumento del 16 % en comparación con 2021. La diabetes tipo 2 representa el 90 % de estos casos, y entre el 20 % y el 40 % de los pacientes desarrollan nefropatía diabética en la década posterior al diagnóstico. [1] R. Hamid, “Proyectado un aumento del 68 % en la prevalencia de la diabetes tipo 2 en Asia para 2045”, Journal of Diabetology, jdiabetol.com Este crecimiento se concentra en regiones específicas, con China e India representando en conjunto 241 millones de diabéticos. Sin embargo, las zonas rurales de estos países informan de una penetración de detección de albuminuria inferior al 30 %, lo que pone de manifiesto una importante demanda insatisfecha que se espera que crezca a medida que el seguro nacional de salud amplíe la cobertura para las pruebas de UACR y los inhibidores de SGLT-2. En Oriente Medio y África del Norte, la prevalencia de la diabetes supera el 20 % en los países del Consejo de Cooperación del Golfo, impulsada por factores como la obesidad y los estilos de vida sedentarios. Sin embargo, los sistemas de salud en estas regiones enfrentan dificultades en las pruebas de biomarcadores, ya que a menudo dependen de la creatinina sérica, que resulta insuficiente para detectar el daño renal en etapa temprana. El crecimiento en estos mercados se debe principalmente a las tendencias epidemiológicas, más que a las intervenciones regulatorias.
El envejecimiento de la población acelera la carga de la enfermedad renal crónica.
Se espera que la población mundial de 65 años o más crezca de 771 millones en 2024 a 1.6 millones para 2050. Países como Japón, Italia y Alemania ya informan edades medias superiores a los 47 años. La pérdida de nefronas relacionada con la edad agrava el impacto de la diabetes, con personas no diabéticas que pierden aproximadamente el 10 % de los glomérulos por década después de los 40 años. Los diabéticos con hipertensión experimentan una pérdida de nefronas aún mayor, lo que reduce la capacidad funcional en un 30-50 % durante el mismo período. [2] Claire Jackson, “Continued SGLT2 Inhibitor Use Cuts In-Hospital Mortality in Diabetes by 45 %,” Diabetes Care, care.diabetesjournals.org Esta tendencia demográfica es particularmente evidente en América del Norte y Europa, donde los sistemas de salud han integrado la detección temprana en la atención de rutina a través del monitoreo anual de eGFR para pacientes diabéticos mayores. En contraste, las naciones de Asia-Pacífico enfrentan desafíos, ya que el rápido envejecimiento de la población en países como Corea del Sur y Tailandia coincide con sistemas de gestión de enfermedades crónicas subdesarrollados. Esto ha generado demanda de dispositivos de UACR de diagnóstico rápido que eviten las demoras de los laboratorios centralizados. Los marcos de cumplimiento, como la norma ISO 15189, están ganando terreno en la región, garantizando estándares de calidad para los diagnósticos.
Prueba anual de microalbúmina obligatoria según las directrices
Las directrices recientes han enfatizado la importancia de la detección de la relación albúmina/creatinina en orina (UACR) en pacientes diabéticos. Actualmente, se recomienda la prueba anual de UACR para todos los adultos con diabetes, lo que representa un cambio con respecto a los enfoques anteriores basados en el riesgo. Este cambio armoniza las prácticas en Estados Unidos con las de Europa y Australia. El mayor énfasis en las pruebas ha impulsado un aumento significativo en el volumen de pruebas, aunque las tasas de reembolso han disminuido debido a las negociaciones de pago por paquete. El cumplimiento de estas directrices varía geográficamente: Norteamérica y Europa Occidental alcanzan más del 70 % de cumplimiento, mientras que Europa del Este y Latinoamérica se quedan atrás en torno al 40 %, debido al acceso limitado a los laboratorios y a la escasa adopción por parte de los médicos. Los organismos reguladores no han exigido las pruebas, pero han enfatizado la detección temprana en los protocolos de tratamiento, fomentando indirectamente una mayor adopción.
Aumento de los paneles de biomarcadores multiómicos urinarios
Las pruebas tradicionales de UACR ofrecen información limitada sobre el daño renal más allá de la permeabilidad glomerular. Los paneles multiómicos abordan esta limitación midiendo biomarcadores adicionales como NGAL, KIM-1 y Cistatina-C, junto con clasificadores proteómicos como CKD273, que agrega péptidos urinarios en una puntuación de riesgo para la progresión de la enfermedad. Estos paneles avanzados han demostrado una alta sensibilidad para identificar poblaciones en riesgo que los métodos convencionales suelen pasar por alto. Sin embargo, su adopción sigue limitada a laboratorios europeos selectos debido a los altos costos y los requisitos de infraestructura. En Estados Unidos, estos paneles se clasifican como experimentales, lo que restringe el reembolso y un uso más amplio. Si bien estas tecnologías se consideran innovadoras, su implementación enfrenta desafíos, incluyendo la necesidad de equipos avanzados y experiencia especializada. Los procesos regulatorios están evolucionando, con algunas aprobaciones otorgadas en Europa, pero el acceso al mercado estadounidense sigue retrasado debido a obstáculos regulatorios.
Tabla de impacto de restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Bajo nivel de conocimiento de los médicos en atención primaria. | -0.8% | Global, con casos agudos en zonas rurales de EE. UU., India y África subsahariana. | Mediano plazo (2-4 años) |
| Preocupaciones sobre los efectos adversos de los antagonistas de la endotelina | -0.5% | Enfoque global y regulatorio en EE. UU. y la UE. | Corto plazo (≤ 2 años) |
| Reembolso limitado para pruebas de biomarcadores novedosas | -0.8% | Global, con casos agudos en zonas rurales de EE. UU., India y África subsahariana. | Mediano plazo (2-4 años) |
| Los algoritmos de diagnóstico de IA se enfrentan a retrasos regulatorios. | -0.5% | Enfoque global y regulatorio en EE. UU. y la UE. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Modelos de atención nefrológica basados en el pago por desempeño
En 2024, CMS introdujo la iniciativa de Contratación Integral de Atención Renal (CKCC), involucrando a 4,200 nefrólogos que aceptaron el riesgo financiero. Los proveedores enfrentan sanciones de hasta el 5 % de los pagos capitados si las tasas de diálisis superan los parámetros de referencia, mientras que los que obtienen mejores resultados ganan ahorros compartidos. Los datos de principios de 2024 muestran que los participantes de CKCC aumentaron las prescripciones de inhibidores de SGLT-2 en un 31 % y las pruebas de UACR en un 18 % en comparación con los modelos de pago por servicio, impulsados por incentivos para retrasar la progresión de la ESRD. [3] Y. Chen, “Epidemiología de la enfermedad renal diabética en China”, Frontiers in Endocrinology, frontiersin.org En Australia, Kidney Health Australia está abogando por reformas comparables, aunque la financiación fragmentada a nivel estatal ha retrasado la implementación. Los modelos de pago por desempeño favorecen los tratamientos orales como los inhibidores de SGLT-2 y GLP-1 debido a la facilidad de seguimiento de la adherencia y a sus menores costos, lo que perjudica a los fármacos administrados por vía intravenosa, como los antagonistas de la endotelina, que requieren una supervisión de seguridad intensiva. El cumplimiento de la atención basada en el valor se está convirtiendo en una ventaja competitiva, y las empresas están incorporando equipos de evidencia del mundo real para alinearse con los resultados del CKCC.
Bajo nivel de conocimiento de los médicos en atención primaria.
Una encuesta de 2024 reveló que el 43 % de los médicos de atención primaria de EE. UU. rara vez solicitaban pruebas de UACR para pacientes diabéticos con creatinina sérica normal, y el 38 % desconocía los beneficios renales de los inhibidores de SGLT-2 más allá del control de la glucosa. Esta brecha es más pronunciada en áreas rurales y desatendidas, donde la educación médica sobre la enfermedad renal diabética es deficiente y los tiempos de respuesta de las pruebas de UACR desalientan la detección proactiva. En India, un estudio de 2025 encontró que menos del 20 % de los médicos generales en ciudades de segundo nivel podían interpretar correctamente los umbrales de UACR, confundiéndolos a menudo con pruebas de proteínas en orina de 24 horas. En África subsahariana, la baja densidad de médicos y el acceso limitado a las pruebas de albuminuria obligan a depender de métodos menos precisos como el análisis de orina con tira reactiva. Los programas educativos han mostrado potencial, pero su implementación es lenta.
Análisis de segmento
Por tipo de producto: El dominio de los tratamientos terapéuticos se une a la innovación diagnóstica.
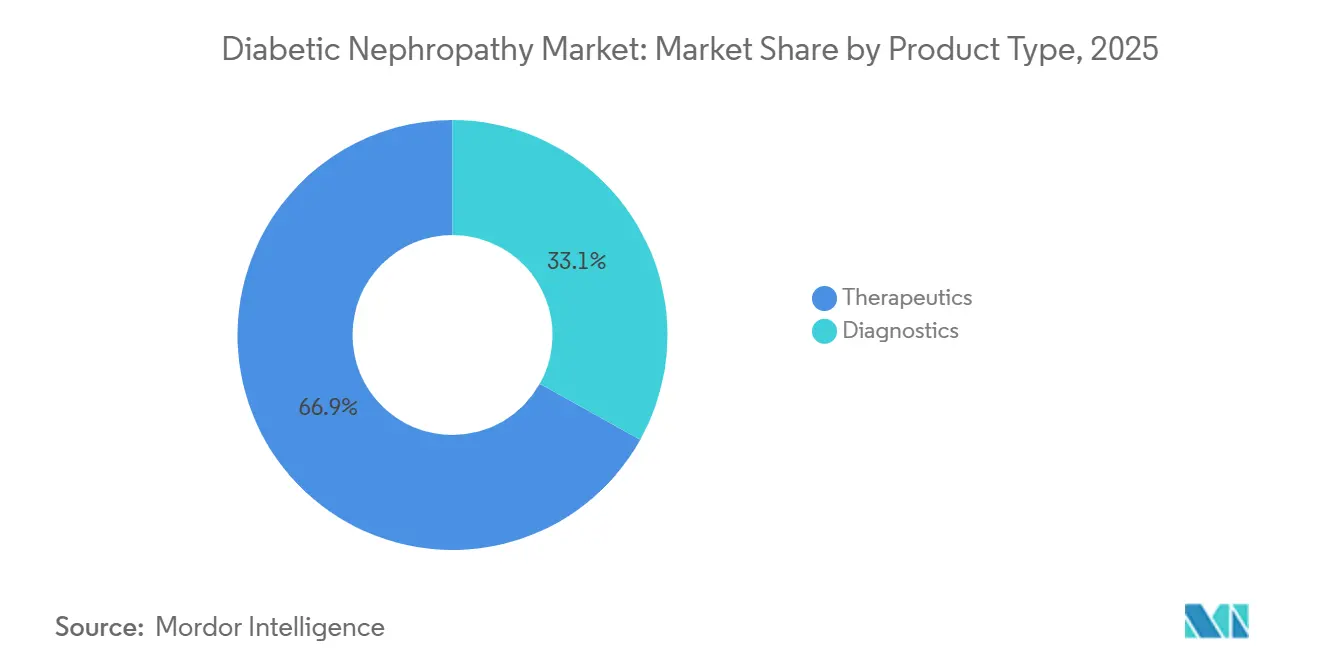
En 2026, los tratamientos terapéuticos acapararon el 66.90 % de la cuota de mercado, impulsados por la adopción de inhibidores orales de SGLT-2 y agonistas del receptor de GLP-1 en combinaciones de dosis fijas. Estas combinaciones buscan mejorar la preservación de la TFGe al tiempo que reducen la cantidad de pastillas. Los diagnósticos, con una cuota del 33.10 %, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.15 % hasta 2032, respaldados por la comercialización de paneles de biomarcadores como la cistatina C, NGAL y KIM-1, que pasan de ser herramientas de investigación a ensayos de grado clínico. Dentro de los tratamientos terapéuticos, los inhibidores de SGLT-2 dominan, liderados por productos como Farxiga y Jardiance, que obtuvieron la aprobación de la FDA para indicaciones de ERC en 2021 y 2023, respectivamente. Los antagonistas de los receptores de endotelina y los bloqueadores de los canales de calcio desempeñan funciones específicas, mientras que los inhibidores de la ECA y los ARA II están perdiendo protagonismo debido a los resultados superiores de los inhibidores de SGLT-2, aunque siguen siendo frecuentes en mercados sensibles al precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por etapa de la enfermedad: volumen en etapa tardía versus crecimiento en etapa temprana
Las etapas 3 y 4 de la enfermedad renal crónica representaron el 42.35 % de la cuota de mercado en 2026, lo que refleja la tendencia de los diagnósticos que se producen cuando la TFGe cae por debajo de 60 mL/min/1.73 m², momento en el que los síntomas justifican una evaluación médica. El segmento de hiperfiltración es el de mayor crecimiento, con una CAGR del 6.40 %, impulsado por modelos de intervención temprana que recompensan la detección y el tratamiento proactivos. La microalbuminuria (etapa 1) y la macroalbuminuria (etapa 2) representan en conjunto alrededor del 35 % del mercado, con un crecimiento respaldado por guías que promueven la detección precoz. La enfermedad renal en etapa terminal (etapa 5) tiene una cuota menor, ya que los pacientes pasan a diálisis o trasplante, aunque los servicios de diagnóstico para pacientes con ESRD siguen siendo un importante motor de ingresos.
Por usuario final: Los hospitales lideran, los centros de diálisis aumentan
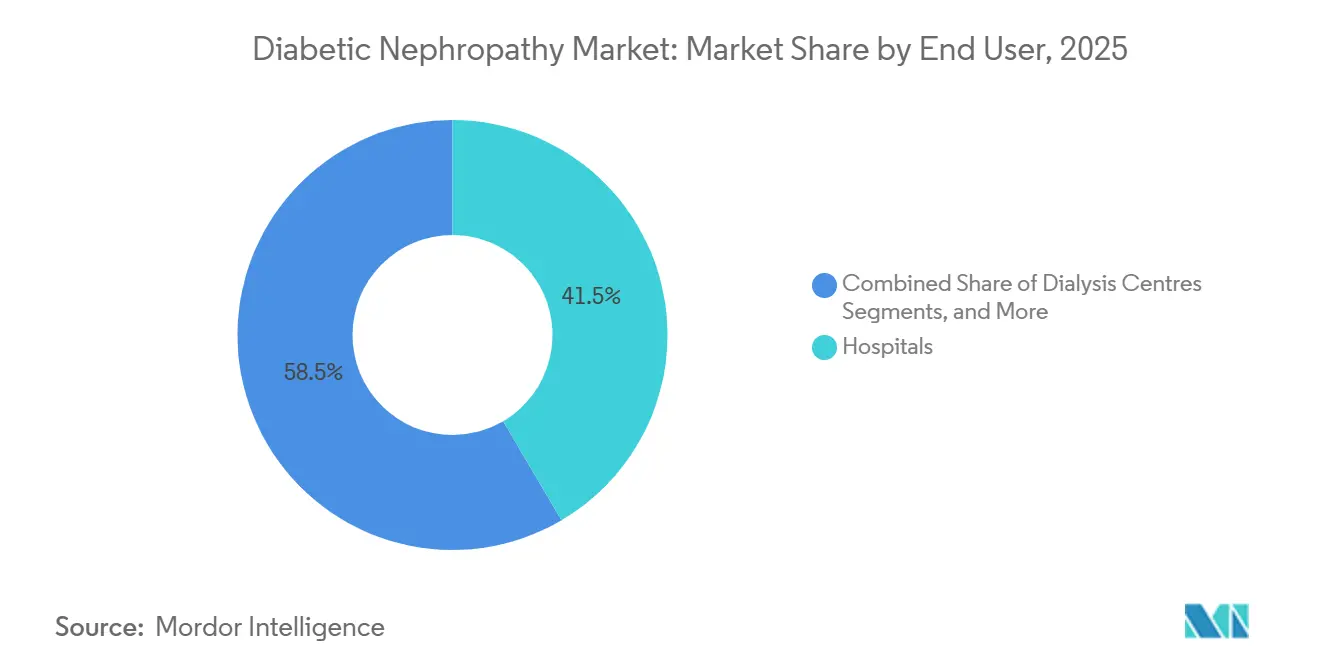
En 2026, los hospitales representaron el 41.54 % de la cuota de mercado, siendo los centros principales para el diagnóstico de la nefropatía diabética avanzada en pacientes que requieren hospitalización. Los centros de diálisis constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.18 %, beneficiándose de la detección precoz y la mejor preservación de la función renal en pacientes con enfermedad renal terminal, lo que permite un mayor número de inicios de diálisis. Las clínicas especializadas, incluidas las de endocrinología y nefrología, representan el 28 % del mercado, conectando la atención primaria y terciaria mediante la adopción de modelos de atención rentables que involucran a farmacéuticos y enfermeros especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por vía de administración: la vía oral sigue siendo la preferida, mientras que los inyectables ganan cuota de mercado.
Las formulaciones orales lideraron el mercado con una cuota del 67.56 % en 2026 y representan la vía de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.61 %, impulsada por los inhibidores de SGLT-2 y los agonistas orales del receptor GLP-1, como la semaglutida, que simplifican la adherencia y reducen la aversión a las inyecciones. El crecimiento del segmento oral se ve reforzado por el desarrollo de combinaciones de dosis fijas destinadas a mejorar la adherencia en poblaciones con polifarmacia.
Análisis geográfico
Mercado de nefropatía diabética en Norteamérica
En 2026, Norteamérica representó el 39.67 % de la cuota de mercado, impulsada por las políticas de CMS que reembolsan los inhibidores de SGLT-2 y los agonistas de GLP-1 para la nefropatía diabética bajo Medicare Parte B. Estas políticas, combinadas con los modelos de contratación de atención renal integral, apoyan las intervenciones en etapas tempranas. Estados Unidos, con 34.8 millones de diabéticos, enfrenta una brecha significativa en la atención, ya que solo el 48 % de los pacientes elegibles reciben exámenes anuales de UACR, a pesar de que el 37 % presenta insuficiencia renal. Los sistemas de salud están abordando esta brecha mediante alertas en los registros médicos electrónicos y programas de divulgación dirigidos por farmacéuticos. En Canadá, si bien los inhibidores de SGLT-2 están cubiertos por los formularios provinciales, el reembolso de biomarcadores avanzados como la cistatina C sigue siendo inconsistente. Esto crea un sistema de diagnóstico de dos niveles, con provincias como Ontario y Columbia Británica que ofrecen pruebas avanzadas, mientras que las zonas rurales dependen de métodos de creatinina sérica.
Mercado de nefropatía diabética en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.25 % hasta 2032. Este crecimiento se ve impulsado por los 140 millones de diabéticos en China, de los cuales el 20 % presenta microalbuminuria. Las políticas nacionales que exigen la inclusión de los inhibidores de SGLT-2 en las listas provinciales de medicamentos esenciales garantizan el acceso a los hospitales y generan reducciones de precios del 50 % al 70 % mediante compras basadas en el volumen. En India, el panorama es fragmentado. Los hospitales privados en las principales ciudades como Delhi, Mumbai y Bangalore ofrecen atención integral para la nefropatía diabética, incluyendo biomarcadores avanzados. Sin embargo, los centros de salud primaria gubernamentales en ciudades más pequeñas carecen de pruebas básicas de UACR, lo que obliga a los pacientes a acudir a laboratorios privados para obtener diagnósticos autofinanciados.
Panorama competitivo
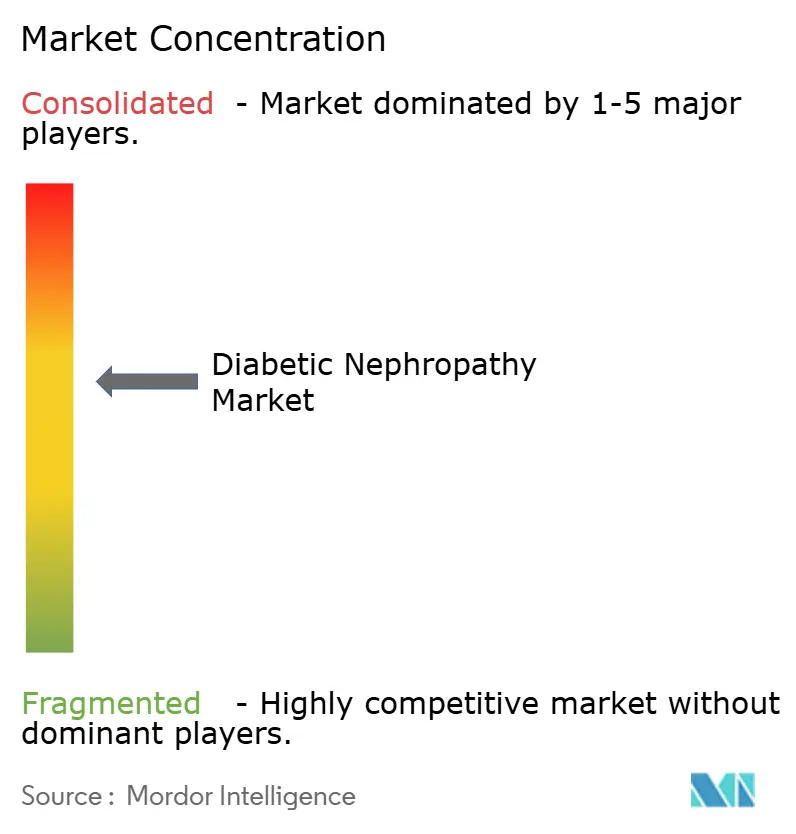
El mercado de la nefropatía diabética está moderadamente concentrado. Los cinco principales actores, AstraZeneca, Novo Nordisk, Boehringer Ingelheim, Eli Lilly y Bayer, representan en conjunto aproximadamente el 55 % de los ingresos farmacéuticos. Sin embargo, ninguna empresa domina el mercado, lo que impulsa una intensa competencia de precios en los segmentos SGLT-2 y GLP-1 a medida que expiran las patentes y entran al mercado los biosimilares. Por ejemplo, la pérdida de exclusividad de la canagliflozina en 2025 provocó una caída del precio del 40 % en seis meses. En el ámbito del diagnóstico, la competencia entre Abbott, Roche, Siemens Healthineers, Beckman Coulter y los laboratorios regionales se basa en los tiempos de respuesta de los análisis y la integración en los sistemas hospitalarios, en lugar de en biomarcadores patentados. Este enfoque ha reducido los márgenes a un solo dígito para pruebas estándar como la UACR. Las tendencias estratégicas muestran que las grandes farmacéuticas se centran en la ampliación de las indicaciones de sus medicamentos, como la aprobación de Farxiga de AstraZeneca para la enfermedad renal crónica, la insuficiencia cardíaca y la diabetes tipo 2, mientras que las empresas de biotecnología como Chinook Therapeutics y Reata Pharmaceuticals se dirigen a mecanismos poco atendidos, como el antagonismo de la endotelina y la activación de Nrf2, con el objetivo de obtener precios elevados si los perfiles de seguridad son favorables.
Tres áreas clave presentan oportunidades sin explotar. Primero, las combinaciones orales de dosis fija que integran SGLT-2, GLP-1 y finerenona en una sola píldora podrían abordar la tasa de interrupción del 40 % causada por la fatiga de la polifarmacia. Segundo, los dispositivos UACR en el punto de atención para consultorios de atención primaria y clínicas minoristas pueden mitigar las demoras en los tiempos de respuesta de los laboratorios centralizados, que a menudo dificultan la detección proactiva. Tercero, las plataformas de estratificación de riesgo impulsadas por IA que combinan trayectorias de eGFR, imágenes y genómica pueden identificar a los pacientes con progresión rápida, lo que permite una asignación precisa de la terapia. Empresas disruptivas emergentes como Renalytix están aprovechando algoritmos de IA para predecir los riesgos de insuficiencia renal, asegurando hitos regulatorios y de reembolso. La tecnología está transformando la dinámica del mercado. La plataforma de salud digital de Novo Nordisk, que combina las recetas de Ozempic con el seguimiento de la adherencia basado en una aplicación y recordatorios de reabastecimiento automatizados, ha aumentado las tasas de persistencia a los seis meses al 68 %, en comparación con el 52 % para los pacientes no monitoreados. Esta eficacia en la práctica ha valido a la empresa una posición privilegiada en los formularios de medicamentos. Las compañías que invierten en registros de resultados alineados con el CMS CKCC, que proporcionan evidencia del mundo real sobre la preservación de la TFG y la prevención de hospitalizaciones, están obteniendo una ventaja competitiva en los contratos basados en el valor, una ventaja crucial en un entorno de pago por desempeño.
Líderes de la industria de la nefropatía diabética
AstraZeneca plc
Bayer AG
Eli Lilly and Company
Johnson & Johnson
AbbVie Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: BioMed X puso en marcha un proyecto de investigación sobre la nefropatía diabética con el Gobierno de Barbados en el marco del programa PharmaNext, respaldado por la UE.
- Noviembre de 2025: El ensayo de fase III FINE-ONE de Bayer demostró que la finerenona redujo la UACR en un 25 % durante seis meses en pacientes con diabetes tipo 1 y enfermedad renal crónica, según se presentó en la Semana Renal de la ASN.
- Enero de 2025: Novo Nordisk obtuvo la aprobación de la FDA para la semaglutida con el fin de reducir el riesgo de insuficiencia renal y muerte cardiovascular en pacientes con diabetes tipo 2 y enfermedad renal crónica, basándose en el ensayo FLOW, que mostró una reducción del riesgo combinado del 24 %.
Alcance del informe de mercado global de nefropatía diabética
Según el alcance del informe, la nefropatía diabética es una complicación renal grave que afecta al 30-40% de las personas con diabetes tipo 1 o tipo 2, causada por niveles elevados de azúcar en sangre a largo plazo que dañan las unidades de filtración renal (glomérulos). Es la principal causa de enfermedad renal crónica e insuficiencia renal (ERT), que a menudo provoca la presencia de proteínas en la orina, hipertensión arterial y posible insuficiencia renal que requiere diálisis.
El mercado de la nefropatía diabética se segmenta por tipo de producto, estadio de la enfermedad, usuario final, vía de administración (terapéuticos) y geografía. Por tipo de producto, el mercado se divide en terapéuticos y diagnósticos. El segmento de terapéuticos incluye inhibidores de la ECA, bloqueadores de los receptores de angiotensina II (ARA II), inhibidores de SGLT-2, antagonistas de los receptores de endotelina, agonistas de los receptores de GLP-1, bloqueadores de los canales de calcio y otros. El segmento de diagnósticos incluye la relación albúmina/creatinina en orina (UACR), albúmina en orina de 24 horas, creatinina sérica, algoritmos de TFG estimada (eGFR), imágenes (ecografía, resonancia magnética), nuevos biomarcadores (cistatina C, NGAL, KIM-1, etc.) y otros. Según la etapa de la enfermedad, el mercado se segmenta en hiperfiltración (preclínica), microalbuminuria (etapa 1), macroalbuminuria (etapa 2), enfermedad renal crónica (etapas 3-4) y enfermedad renal terminal (etapa 5). Según el usuario final, el mercado se segmenta en hospitales, clínicas especializadas, centros de diálisis, laboratorios de diagnóstico e institutos académicos y de investigación. Según la vía de administración (terapéutica), el mercado se segmenta en oral e inyectable. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función de los ingresos (USD).
| Terapéutica | Inhibidores de la ECA |
| Bloqueadores de los receptores de angiotensina II (BRA) | |
| Inhibidores de SGLT-2 | |
| Antagonistas de los receptores de endotelina | |
| Agonistas del receptor GLP-1 | |
| Bloqueadores de los canales de calcio | |
| Otros | |
| Diagnóstico | Relación albúmina/creatinina en orina (UACR) |
| Albúmina en orina de 24 horas | |
| Suero de creatinina | |
| Algoritmos de TFG estimada (TFGe) | |
| Pruebas de imagen (ecografía, resonancia magnética) | |
| Nuevos biomarcadores (cistatina C, NGAL, KIM-1, etc.) | |
| Otros |
| Hiperfiltración (Preclínica) |
| Microalbuminuria (Etapa 1) |
| Macroalbuminuria (etapa 2) |
| Enfermedad renal crónica (estadio 3-4) |
| Enfermedad renal terminal (estadio 5) |
| Hospitales |
| Clínicas Especializadas |
| Centros de Diálisis |
| Laboratorios de diagnóstico |
| Institutos académicos y de investigación |
| Oral |
| Inyectable |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de MEA | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Terapéutica | Inhibidores de la ECA |
| Bloqueadores de los receptores de angiotensina II (BRA) | ||
| Inhibidores de SGLT-2 | ||
| Antagonistas de los receptores de endotelina | ||
| Agonistas del receptor GLP-1 | ||
| Bloqueadores de los canales de calcio | ||
| Otros | ||
| Diagnóstico | Relación albúmina/creatinina en orina (UACR) | |
| Albúmina en orina de 24 horas | ||
| Suero de creatinina | ||
| Algoritmos de TFG estimada (TFGe) | ||
| Pruebas de imagen (ecografía, resonancia magnética) | ||
| Nuevos biomarcadores (cistatina C, NGAL, KIM-1, etc.) | ||
| Otros | ||
| Por etapa de la enfermedad | Hiperfiltración (Preclínica) | |
| Microalbuminuria (Etapa 1) | ||
| Macroalbuminuria (etapa 2) | ||
| Enfermedad renal crónica (estadio 3-4) | ||
| Enfermedad renal terminal (estadio 5) | ||
| Por usuario final | Hospitales | |
| Clínicas Especializadas | ||
| Centros de Diálisis | ||
| Laboratorios de diagnóstico | ||
| Institutos académicos y de investigación | ||
| Vía de administración (Terapéutica) | Oral | |
| Inyectable | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de MEA | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de la nefropatía diabética en 2032?
Se prevé que alcance los 7.58 millones de dólares en 2032, con una tasa de crecimiento anual compuesta del 5.12% entre 2027 y 2032.
¿Qué tipo de terapia genera actualmente mayores ingresos?
Los inhibidores orales de SGLT-2 liderarán las ventas de 2026, lo que contribuirá a que el sector terapéutico asegure el 66.9% de los ingresos mundiales.
¿Qué región se está expandiendo más rápido?
Se prevé que la región de Asia-Pacífico experimente un crecimiento anual compuesto del 8.25 % hasta 2032 debido a la alta prevalencia de la diabetes y al creciente acceso a los inhibidores de SGLT-2.
¿Qué innovación diagnóstica está ganando terreno?
Los paneles urinarios multiómicos que añaden NGAL, KIM-1 y CKD273 a las pruebas convencionales de albúmina se están extendiendo en los laboratorios europeos y prometen una sensibilidad del 85 % para la detección temprana del deterioro.
¿Qué etapa de la enfermedad representa el segmento de ingresos de más rápido crecimiento?
La hiperfiltración, la fase preclínica, está creciendo un 9.4% anual a medida que los modelos de pago por resultados impulsan la detección y el tratamiento más tempranos.
¿Están los modelos de atención basados en el valor transformando los patrones de adopción?
Sí, los contratos de riesgo compartido entre EE. UU. y el Reino Unido han impulsado las prescripciones de SGLT-2 en más de un 30 % y han aumentado las pruebas de UACR en un 18 %, lo que ha impulsado directamente el crecimiento del mercado.


