

Tamaño y participación del mercado de maquinaria de fundición a presión
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
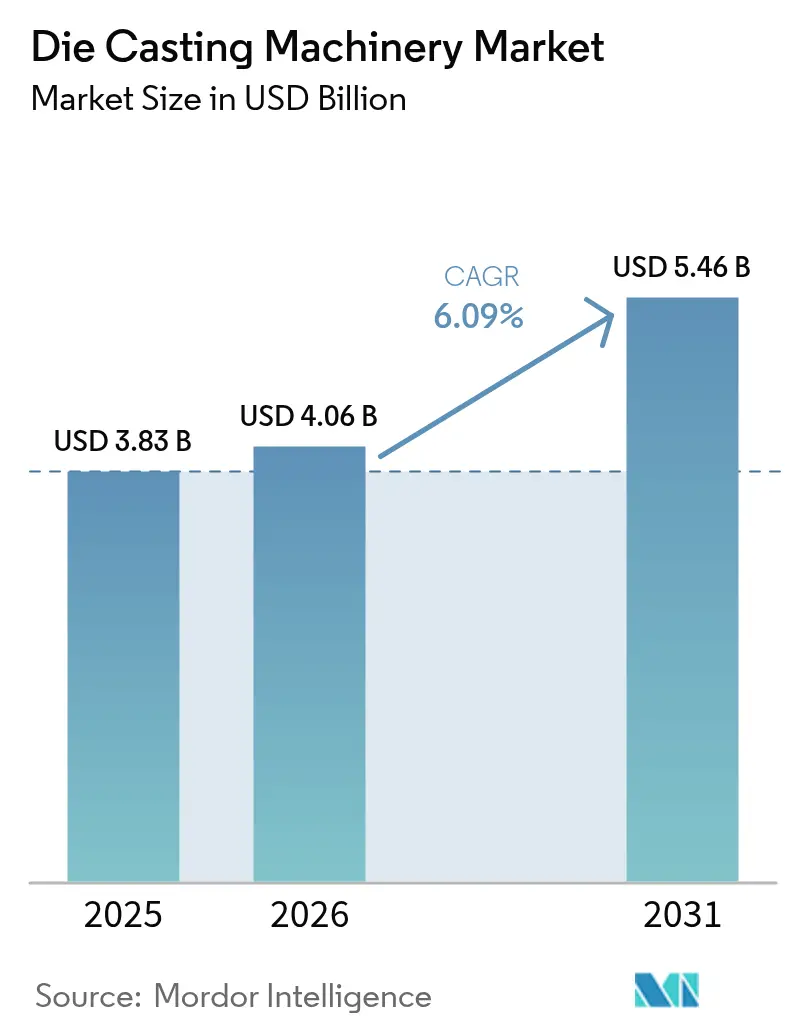
| Tamaño del mercado (2026) | USD 4.06 mil millones |
| Tamaño del mercado (2031) | USD 5.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.09% CAGR |
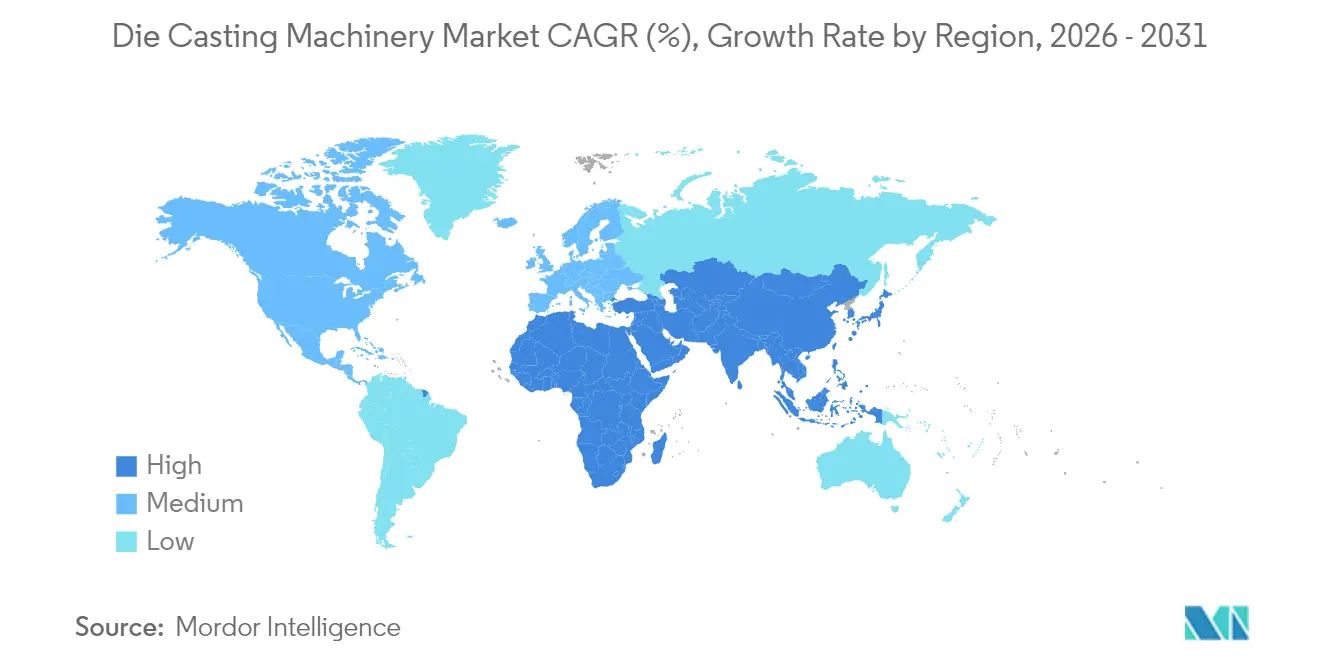
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
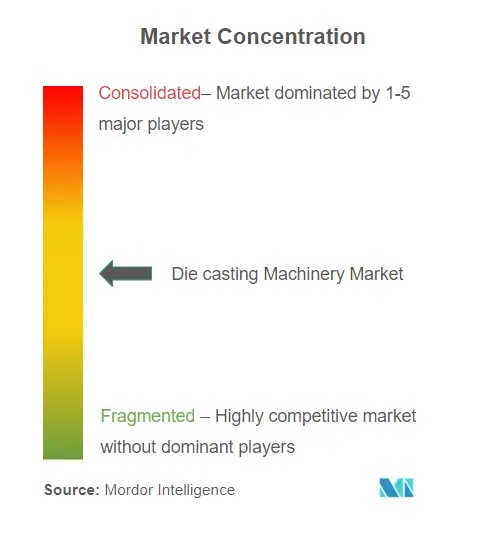
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de maquinaria de fundición a presión por Mordor Intelligence
Se espera que el mercado de maquinaria de fundición a presión crezca de 3.83 millones de dólares en 2025 a 4.06 millones de dólares en 2026, y se prevé que alcance los 5.46 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.09% entre 2026 y 2031. Los intensos ciclos de reemplazo de equipos, los rediseños de plataformas de vehículos eléctricos (VE) y la miniaturización de la electrónica están orientando los presupuestos de adquisición hacia prensas de alto tonelaje, máquinas de cámara caliente y celdas totalmente automatizadas. La gigafundición estructural surgió como un factor clave en la fabricación, creando un segmento premium. Al aprovechar las prensas de gran escala, esta innovación minimiza la dependencia de la soldadura, acelera el ensamblaje final y refuerza la integridad estructural. Estas mejoras son deseables para aplicaciones de alto rendimiento. Simultáneamente, a medida que evoluciona el empaquetado de semiconductores y se expande la infraestructura 5G, existe una creciente demanda de celdas de fundición compactas y de alta precisión. Estos sistemas, que suelen emplear zinc y magnesio, están meticulosamente diseñados para mantener tolerancias estrictas, satisfaciendo las sofisticadas necesidades de la electrónica contemporánea. Las mejoras en las fábricas inteligentes son cada vez más frecuentes en la industria de la fundición a presión. Estas mejoras no solo facilitan la detección predictiva de defectos, sino que también aumentan la eficiencia energética, lo que subraya una importante transformación digital en la planta de fundición. Como resultado, los fabricantes están aprovechando estas tecnologías para mejorar el control de calidad y promover la sostenibilidad operativa. Si bien la región de Asia-Pacífico sigue siendo la piedra angular de la producción mundial, Oriente Medio y África están experimentando un crecimiento meteórico. Con los esfuerzos de diversificación en pleno auge, estas regiones no solo están desarrollando nuevas capacidades de fabricación, sino que también están estableciendo una presencia destacada en el ámbito global de la fundición a presión.
Conclusiones clave del informe
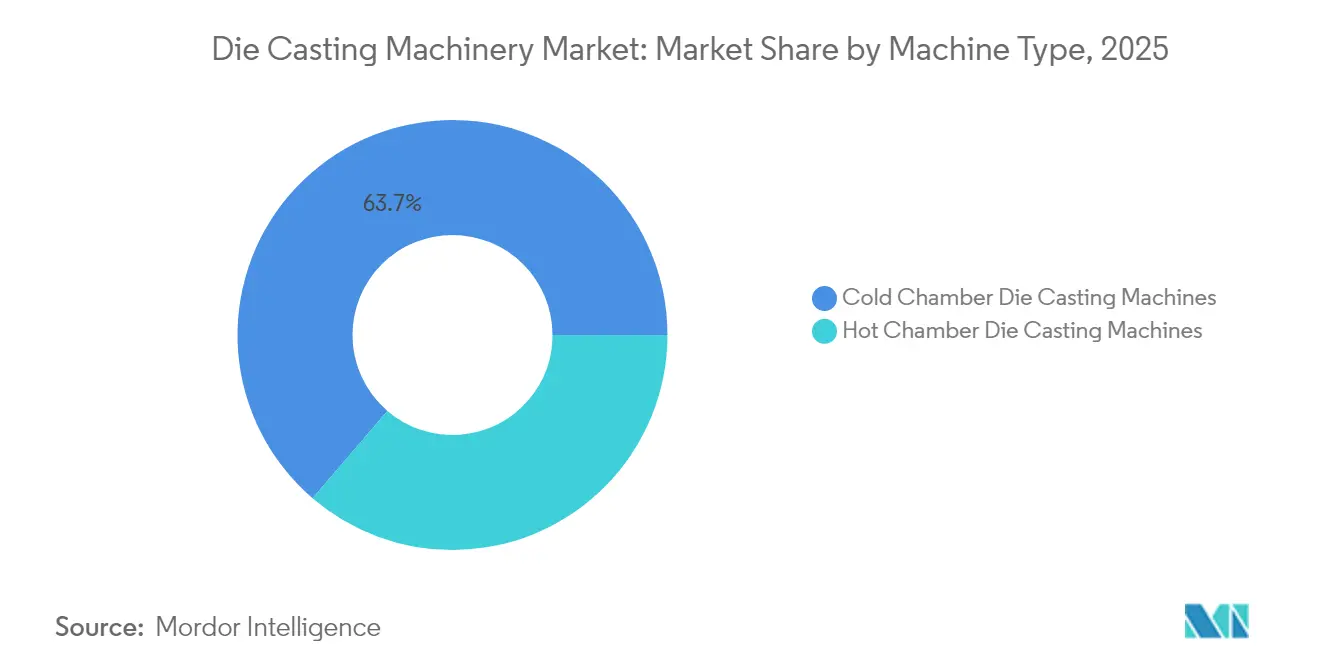
- Por tipo de máquina, los equipos de cámara fría representaron el 63.72 % de la participación de mercado de maquinaria de fundición a presión en 2025, mientras que se proyecta que las unidades de cámara caliente registren una CAGR del 6.58 % hasta 2031.
- Por material, el aluminio representó el 72.75% del tamaño del mercado de maquinaria de fundición a presión en 2025, y se prevé que el magnesio avance a una CAGR del 7.42% hasta 2031.
- Por usuario final, las aplicaciones automotrices lideraron con una participación del 53.65 % en 2025; se prevé que el sector aeroespacial crezca a una CAGR del 7.11 % entre 2026 y 2031.
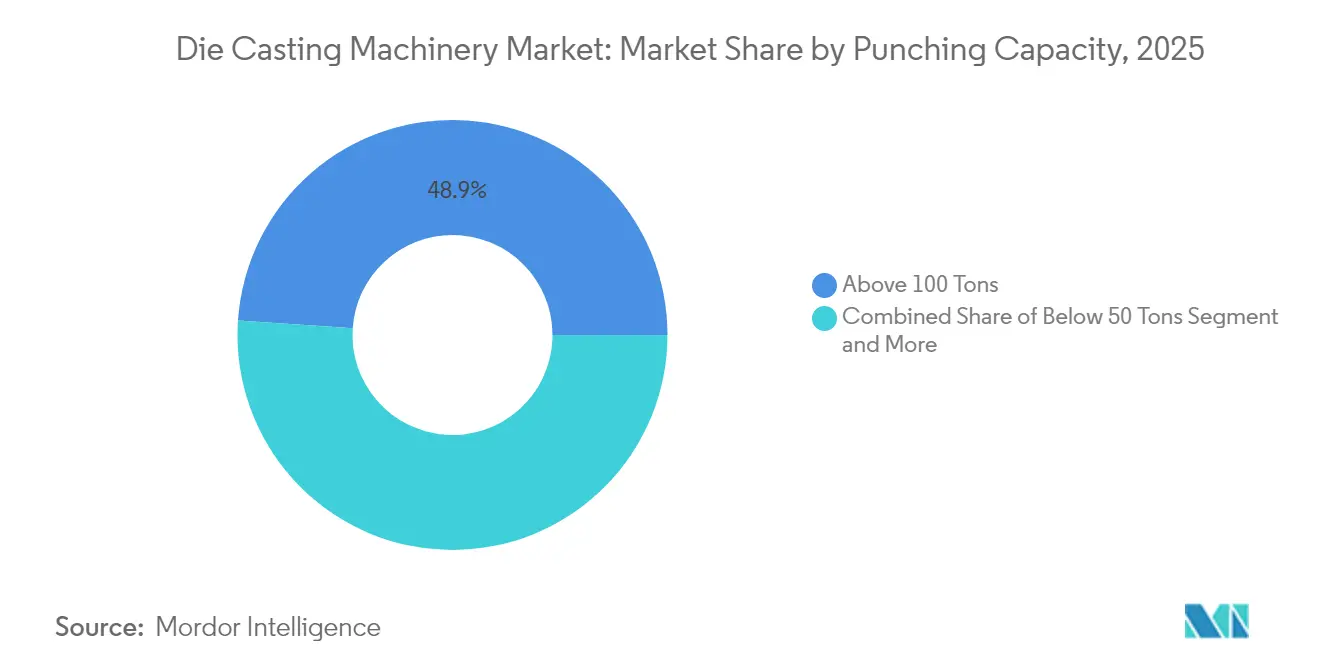
- Por capacidad de perforación, las prensas de más de 100 toneladas capturaron una participación del 48.93 % en 2025, mientras que se espera que las máquinas de menos de 50 toneladas registren una CAGR del 7.63 % hasta 2031.
- Por nivel de automatización, las celdas semiautomatizadas representaron una participación del 45.05% en 2025, y se espera que las líneas totalmente automatizadas crezcan a una CAGR del 8.02% hasta 2031.
- Por geografía, Asia-Pacífico controló el 46.55% de la participación de mercado de maquinaria de fundición a presión en 2025, mientras que se proyecta que la región de Medio Oriente y África crecerá a una CAGR del 7.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de maquinaria de fundición a presión
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de mega/gigacasting EV | + 2.1% | Global, más fuerte en China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Demanda de cámaras calientes debido a la miniaturización | + 1.3% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Modernización de prensas para la Industria 4.0 | + 0.9% | Europa, América del Norte y mercados avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mejoras energéticas de la UE BAT-2024 | + 0.7% | Europa, la influencia regulatoria se extiende globalmente | Mediano plazo (2-4 años) |
| Kits de modernización de Rheocasting | + 0.6% | Global, concentrado en centros automotrices | Largo plazo (≥ 4 años) |
| Matrices conformadas impresas en 3D | + 0.5% | América del Norte, Europa, centros de fabricación avanzada | Te largo |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de mega/gigacasting impulsado por vehículos eléctricos
Las prensas de alto tonelaje producen fundiciones de una sola pieza para la parte inferior trasera de la carrocería, reemplazando múltiples componentes y optimizando la producción. El éxito del programa de Tesla animó a Ford, Volvo y GM a comprometerse con arquitecturas estructurales que dependen de suministros de gigaprensas durante todo el ciclo de vida del vehículo. Los fabricantes de equipos originales chinos como Wanfeng Aowe están ampliando las pruebas de megafundición de magnesio, con el objetivo de capitalizar los paquetes de baterías integrados en el chasis. A medida que se intensifica la competencia, el mercado de maquinaria de fundición a presión se está bifurcando en dos segmentos distintos: líneas convencionales de tonelaje medio y configuraciones de gigaprensas de alta inversión, que están adaptadas para componentes estructurales importantes. La visibilidad de la demanda se extiende más allá de 2030 a medida que la integración de la batería al chasis se convierte en un estándar de diseño, asegurando olas de inversión en múltiples plantas en tres continentes [1] “Tesla Giga-Press Supply Chain Insights,” SMM News Center, smm.cn.
La miniaturización de la electrónica impulsa la demanda de cámaras calientes
A medida que evoluciona el encapsulado de semiconductores, aumenta la demanda de soluciones precisas de fundición a presión. Con el ajuste de los pasos de impacto, aumenta la demanda de carcasas y disipadores de calor con tolerancias de mecanizado ajustadas. Para cumplir con estos exigentes estándares, los sistemas de cámara caliente de ciclo rápido, en particular los que utilizan zinc y magnesio, están ganando terreno. Las fundiciones que respaldan a importantes empresas como TSMC e Intel están adoptando celdas de fundición multideslizamiento, que ofrecen un control superior de la temperatura de fusión y tiempos de ciclo rápidos para satisfacer las necesidades de la fabricación de electrónica moderna. En la infraestructura 5G, las líneas de fundición de magnesio a gran escala suministran componentes ligeros, como carcasas de antena, lo que refuerza la importancia de las tecnologías de fundición en cámara caliente. Se prevé que las aplicaciones emergentes en semiconductores de diamante y computación cuántica exijan una gestión térmica avanzada, lo que consolida aún más la relevancia de los sistemas de cámara caliente. Su rápida adaptabilidad a diversos tipos de productos los hace ideales para entornos de producción de alta diversidad que requieren flexibilidad y precisión.
Modernizaciones de la Industria 4.0 que reemplazan prensas antiguas
La IA y las tecnologías innovadoras están transformando el sector de la fundición a presión. Los hornos supervisados por IA y los sistemas avanzados de monitorización de inyección mejoran la predicción de defectos, optimizando así el control de calidad. En Japón, la modernización de las líneas de cámara fría con sensores IoT y herramientas predictivas ha impulsado la eficiencia energética y la fiabilidad. La iniciativa alemana ReGAIN utiliza la monitorización multipresión y el análisis de borde para optimizar el rendimiento y minimizar el desperdicio de material en los procesos de fundición por gravedad, arena y fundición a presión. Los registros de calidad compatibles con blockchain simplifican el cumplimiento normativo, permiten la trazabilidad en tiempo real y facilitan las auditorías. Estos sistemas gestionan operaciones de gran volumen manteniendo el rendimiento. En conjunto, estas innovaciones transforman la industria de un enfoque centrado en el hardware a uno basado en datos, lo que permite tomar decisiones más inteligentes, aumentar la agilidad de la producción y mejorar la sostenibilidad a nivel mundial.
El cumplimiento de la norma BAT-2024 de la UE impulsa mejoras de eficiencia energética
La Directiva 2024/1244 obliga a las fundiciones europeas a divulgar sus emisiones de metales y consumo de energía, a partir de la temporada de informes de 2027 [2] “Reglamento 2024/1244 Industrial Emissions Portal”, Comisión Europea, europa.eu . Para mejorar la sostenibilidad y garantizar el cumplimiento, las instalaciones con altas emisiones deben adoptar sistemas de filtración avanzados, implementar refrigeración de circuito cerrado y alinear sus marcos de gestión energética con las normas ISO 50001. La evaluación comparativa pública impulsa la presión entre pares, acelerando los pedidos de prensas con calentamiento regenerativo y medición en tiempo real. Las nuevas regulaciones de la UE, que impondrán reducciones sustanciales de CO₂ para vehículos pesados en la próxima década, están impulsando indirectamente la demanda de fundición estructural de magnesio y aluminio. Los fabricantes están recurriendo a estos componentes más ligeros mientras se esfuerzan por cumplir con los objetivos de cumplimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio del aluminio/magnesio | -1.4% | Global, especialmente mercados emergentes | Corto plazo (≤ 2 años) |
| 10 millones de euros + Barrera de CAPEX de Giga-Press | -0.8% | El mayor impacto global se da en las fundiciones de pymes | Mediano plazo (2-4 años) |
| Escasez de amperaje en la red | -0.6% | África, partes de Asia | Largo plazo (≥ 4 años) |
| Restricciones en el suministro de acero de primera calidad | -0.4% | Riesgo de la cadena de suministro global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del aluminio y el magnesio
Los precios del aluminio en la LME fluctuaron entre USD 2,100 y USD 2,400 por tonelada métrica durante 2024, mientras que los precios del magnesio fluctuaron aún más bruscamente debido a la fuerte concentración de la oferta china [3] “Informe sobre la volatilidad de los precios del aluminio y el magnesio”, SMM News Center, smm.cn. Las materias primas, un componente de costo significativo para los componentes terminados, están presionando los márgenes de fundición. Las fundiciones están adoptando estrategias de cobertura para gestionar la volatilidad. A pesar de los mayores volúmenes de producción, algunos fabricantes enfrentan disminuciones de ingresos debido a la fluctuación de los costos de los insumos. Los costos de energía, particularmente la electricidad para los hornos de fusión, tienen un impacto significativo en la rentabilidad. Los picos de precios generan una tensión financiera inmediata. Las fundiciones están utilizando medidas a corto plazo, como el abastecimiento dual y la sustitución de aleaciones, pero estas solo ofrecen un alivio temporal. La persistente inestabilidad de los costos está frenando la inversión en el mercado de maquinaria de fundición a presión, y las partes interesadas están adoptando enfoques cautelosos a pesar de los continuos avances tecnológicos.
Déficit de amperaje de la red en los mercados emergentes
Las prensas de alto tonelaje consumen una cantidad considerable de cargas pico, pero muchas redes eléctricas de África y el sur de Asia carecen de alimentadores estables de alto amperaje. Las caídas de tensión pueden generar chatarra, daños en las herramientas e incumplimiento de los plazos de entrega contractuales. Las fundiciones financian subestaciones privadas o generadores de gas, lo que infla los costos operativos y aumenta la intensidad de las emisiones de carbono. Los programas de políticas están reforzando lentamente las redes eléctricas, pero hasta que se implementen las mejoras, la adopción de prensas de gran tamaño en estas regiones sigue siendo limitada, lo que limita la penetración en el mercado de la maquinaria de fundición a presión.
Análisis de segmento
Por tipo de máquina: El predominio de la cámara fría impulsa el procesamiento del aluminio
Las unidades de cámara fría representaron el 63.72 % de la cuota de mercado de maquinaria de fundición a presión en 2025, lo que refleja su idoneidad para aleaciones de aluminio de alta temperatura. Las máquinas de cámara caliente, si bien tienen una base instalada menor, registran una tasa de crecimiento anual compuesta (TCAC) del 6.58 % a medida que aumentan los contratos de electrónica. El tamaño del mercado de maquinaria de fundición a presión asociada a las líneas de cámara fría con gigaprensas está creciendo a medida que los fabricantes de equipos originales (OEM) se adaptan a las piezas fundidas de carrocerías de vehículos eléctricos de una sola pieza, lo que impulsa el tonelaje promedio al alza. Los sistemas integrados de inyección servo y la refrigeración de circuito cerrado ahora están presentes en ambas clases de máquinas, lo que indica una convergencia de características.
En el nicho de cámaras calientes, las plataformas multideslizadores de zinc cumplen con los requisitos de tiempo de procesamiento de 30 segundos para carcasas de radio 5G, mientras que los sistemas de magnesio son los más adecuados donde la reducción de peso supera las preocupaciones por la corrosión. Los módulos de la Industria 4.0 se adaptan a ambos tipos, recopilando datos de fusión y émbolo para análisis en la nube. Las opciones de recuperación de calor y el sistema hidráulico de accionamiento híbrido reducen el consumo de energía, lo que mejora el coste total de propiedad. A medida que se reducen las tolerancias de calidad, ambos tipos de máquinas adoptan la inspección por rayos X y ultrasonidos en línea para verificar la geometría casi neta a la salida de la prensa. Las estrategias de abastecimiento con dos proveedores por parte de los fabricantes de equipos originales (OEM) sustentan la diversidad de la demanda en el mercado de maquinaria de fundición a presión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de material: El liderazgo del aluminio se enfrenta a la aceleración del magnesio
El aluminio ocupó una cuota de mercado dominante del 72.75 % en la maquinaria de fundición a presión en 2025 gracias a su favorable relación resistencia-peso para las plataformas de vehículos eléctricos. El magnesio, un 35 % más ligero, se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 7.42 % hasta 2031, a medida que los equipos de telecomunicaciones y las carcasas de portátiles buscan reducir su peso. La gigafundición automotriz aún depende del aluminio para la absorción de energía en caso de impacto, pero los soportes interiores y los volantes se fabrican cada vez más con magnesio.
El zinc sigue siendo vital para hardware de detalles intrincados y carcasas MEMS, ya que se prefiere por su estabilidad dimensional en tiempos de ciclo cortos. Nuevas familias de aleaciones, como el aluminio-escandio, mejoran la soldabilidad en carcasas de baterías, ampliando así su ámbito de aplicación. La volatilidad en los precios de los metales base impulsa a los usuarios a mezclar aleaciones con base en contratos a plazo, pero las necesidades de rendimiento prevalecen cada vez más sobre los factores de coste para piezas esenciales. La monitorización continua de la calidad de la fusión facilita el cambio entre aleaciones sin contaminar los hornos de mantenimiento, una práctica que está ganando terreno en el mercado de maquinaria de fundición a presión.
Por industria de usuario final: La escala automotriz se une al impulso aeroespacial
El sector automotriz representa una participación del 53.65% en la demanda de máquinas de fundición a presión en 2025, lo que subraya su capacidad para invertir grandes cantidades de capital. Los paquetes de baterías, las carcasas de motor y los componentes integrados de chasis son la base de los pedidos de gigafundición de aluminio. El sector aeroespacial crece a una tasa de crecimiento anual compuesta (TCAC) del 7.11%, a medida que las aerolíneas reanudan la expansión de su flota y los fabricantes de equipos originales (OEM) buscan reducir el consumo de combustible con estructuras de magnesio y litio.
Los fabricantes de electrónica están recurriendo a componentes ultrafinos para dispositivos que abarcan desde teléfonos inteligentes y gafas de realidad virtual hasta sistemas de refrigeración avanzados para la computación cuántica. Simultáneamente, los compradores de maquinaria industrial buscan piezas fundidas grandes y resistentes para cuerpos hidráulicos y bujes de turbinas eólicas. Mientras tanto, los programas de defensa están profundizando en disipadores de calor especializados, diseñados para plataformas de alta energía. La transferencia de tecnología intersectorial, como la gigafundición derivada de la automoción para las costillas de las alas aeroespaciales, está ampliando la cartera de clientes y amortiguando la ciclicidad del mercado de maquinaria de fundición a presión.
Por capacidad de perforación: prevalencia de gran capacidad versus crecimiento de pequeña capacidad
Las prensas de más de 100 toneladas representaron el 48.93 % de los envíos en 2025, principalmente para los sectores automotriz e industrial de alto valor. Se espera que los modelos de menos de 50 toneladas, aunque con menores ingresos, alcancen una tasa de crecimiento anual compuesta (TCAC) del 7.63 % para 2031, impulsada por aplicaciones como cajas de relojes, implantes médicos y carcasas MEMS que requieren una repetibilidad a nivel micrométrico.
Las plataformas de ultra alto tonelaje lideran la transición hacia estructuras de vehículos de una sola pieza. Mientras tanto, las plataformas compactas de fundición a presión modulares se están popularizando para el prototipado y la producción de componentes aeroespaciales de bajo volumen. Los sistemas de inyección servoeléctricos, que abarcan ambos extremos de este espectro, ofrecen un control preciso de la velocidad y reducen la dependencia de los fluidos hidráulicos. Además, las auditorías del ciclo de vida que monitorizan el consumo de energía por ciclo de fundición están orientando las decisiones de inversión hacia el dimensionamiento adecuado, en lugar de una tendencia generalizada al aumento de tamaño en el mercado de maquinaria de fundición a presión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de automatización: estado actual semiautomatizado versus futuro de automatización total
Las celdas semiautomatizadas representaron el 45.05 % de las instalaciones en 2025, logrando un equilibrio entre la supervisión del operador y la pulverización y extracción robóticas. Se espera que las líneas totalmente automatizadas alcancen una tasa de crecimiento anual compuesta (TCAC) del 8.02 % hasta 2031, a medida que los costos de mano de obra y las expectativas de tiempo de actividad siguen aumentando. La visión artificial ahora identifica defectos en vuelo, enviando instantáneamente las piezas dudosas a retrabajo.
Los robots colaborativos optimizan la aplicación de lubricante para matrices, mientras que las cucharas automáticas se sincronizan con los datos del nivel de fundición en tiempo real. El fortalecimiento de la ciberseguridad se vuelve obligatorio a medida que las plantas integran MES, ERP y análisis en la nube. La escasez de personal cualificado obliga a los propietarios a reciclar a sus maquinistas para convertirlos en técnicos de datos, una tendencia que se ve amplificada por las subvenciones nacionales para la capacitación. Las estaciones manuales persisten en fundiciones de joyería y artísticas especializadas, pero se enfrentan a una obsolescencia gradual en el mercado de maquinaria de fundición a presión.
Análisis geográfico
Mercado de maquinaria de fundición a presión en la región Asia-Pacífico
Asia-Pacífico obtuvo el 46.55 % de los ingresos de 2025, impulsados por la eficiente cadena de suministro de China y la creciente presencia de ensamblaje de vehículos eléctricos de la India. Las empresas japonesas mantienen la exportación de maquinaria de alta gama y la investigación y el desarrollo de semiconductores de diamante, lo que impulsa la innovación regional. Los gigantes surcoreanos del embalaje están impulsando la demanda de equipos de cámara caliente, mientras que los países de la ASEAN están incubando centros de fabricación por contrato para líneas de capacidad media.
Mercado europeo de maquinaria para fundición a presión
El crecimiento de Europa se basa en la sustitución impulsada por el cumplimiento normativo, ya que la norma BAT-2024 obliga a abandonar las prensas que desperdician energía. El consorcio alemán ReGAIN actúa como piloto, fusionando asistentes de IA con contratos de electricidad con bajas emisiones de carbono. El clúster de Lombardía, en Italia, adopta herramientas de refrigeración conformada a gran escala, mientras que las fundiciones nórdicas impulsan sistemas de agua de circuito cerrado para cumplir con los estrictos límites de emisiones.
Mercado de maquinaria de fundición a presión en Oriente Medio, África y Norteamérica
Se espera que Oriente Medio y África, aunque aún se encuentran en sus primeras etapas en términos de volumen absoluto, registren una tasa de crecimiento anual compuesta (TCAC) del 7.74 %, a medida que los planes de diversificación económica financian fundiciones de aluminio, mejoras en la red eléctrica y academias de formación profesional. La Visión 2030 de Arabia Saudí impulsa programas locales de componentes automotrices, y Egipto corteja a los ensambladores de productos electrónicos que buscan acceso libre de aranceles a la UE. Las limitaciones de la red eléctrica aún obstaculizan el despliegue de gigaprensas, pero las microrredes modulares y los proyectos de cogeneración solar buscan generar oportunidades para las prensas a gran escala en la próxima década. América del Norte se encuentra por detrás de Asia en cuanto a aumentos de tonelaje, pero se beneficia de incentivos fiscales para vehículos eléctricos que favorecen la capacidad nacional de fundición estructural. Las campañas de relocalización y las cláusulas de compra estadounidense refuerzan aún más la cuota regional del mercado de maquinaria de fundición a presión.
Panorama regulatorio
Las normas medioambientales y de economía circular están endureciendo los requisitos de transparencia y de materiales en las principales regiones consumidoras, lo que obliga a las fundiciones a documentar el consumo de energía, las emisiones y el contenido reciclado. En Europa, la Directiva 2024/1244 (BAT-2024) vincula el cumplimiento de las fundiciones con mejoras como la filtración avanzada, la refrigeración en circuito cerrado y la gestión energética conforme a la norma ISO 50001, con especial énfasis en la presentación de informes a partir de la temporada de 2027. La UE también avanzó en su proceso de regulación de vehículos al final de su vida útil (ELV) en 2026, reforzando la demanda de contenido reciclado y metales trazables en las cadenas de suministro del sector automovilístico.
En Asia, la Asociación China de Fundición introdujo la norma T/CFA 0501-2026 (Estándar de Evaluación de Fundición Ecológica) en marzo de 2026. Esta norma incorpora requisitos relacionados con el cálculo de la huella de carbono, el uso de materiales reciclados y el monitoreo de COV, y se ha convertido en un requisito práctico para los exportadores que abastecen a compradores de la UE que solicitan informes de autoevaluación. En Estados Unidos, las propuestas de la EPA publicadas en 2026 (incluidas las discusiones sobre la implementación gradual relacionada con Tier y las enmiendas para vehículos pesados) generan incertidumbre en el cumplimiento de los programas de vehículos y motores, lo que afecta indirectamente la compra de maquinaria de fundición a presión al modificar los plazos para los rediseños de plataformas y sistemas de propulsión que apoyan la reducción de peso y la adopción de la fundición estructural.
Análisis de la cadena de valor
La cadena de valor de la maquinaria de fundición a presión abarca desde insumos especializados (aceros para herramientas de trabajo en caliente para moldes, sistemas hidráulicos/servomotores, electrónica de control, hornos y sistemas de vacío, y robótica industrial) hasta el diseño y ensamblaje de la máquina por parte del fabricante, la ingeniería de aplicaciones y la instalación/puesta en marcha, para luego llegar a la producción del usuario final, donde los moldes, las aleaciones y el control de procesos determinan los rendimientos y el costo por inyección. Los fabricantes integran cada vez más las prensas con gemelos digitales, monitoreo de inyección y registros de calidad conectados, mientras que los integradores de celdas y los proveedores de automatización ofrecen pulverización, extracción, recorte e inspección en línea para entregar líneas llave en mano a clientes de los sectores automotriz, electrónico e industrial.
En la fase posterior, los proveedores de nivel 1 y las fundiciones de fabricantes de equipos originales (OEM) cautivas sustentan la demanda de alto tonelaje, pero se enfrentan a limitaciones en la preparación de las instalaciones (carga del piso, altura del techo, grúas, energía), matrices de largo plazo y una disciplina de calificación estricta (documentación PPAP y validación de la vida útil de las herramientas). Las cadenas de suministro también están cambiando hacia el abastecimiento multirregional de piezas fundidas y la presencia de fabricación (China, India, México, Vietnam) para gestionar la geopolítica y la logística, reforzado por proyectos como la puesta en marcha de las soluciones de megafundición Carat 920 de Buhler en Seojin System en Vietnam (abril de 2025) y la entrega de una máquina de megafundición Carat 610 fabricada en Norteamérica a Honda en Estados Unidos (septiembre de 2024). La disponibilidad de materiales sigue siendo una limitación estructural para ciertos segmentos, con el suministro primario de magnesio altamente concentrado en China, lo que limita la rápida expansión incluso cuando los programas de electrónica y aligeramiento aumentan el interés en las plataformas de magnesio.
Panorama competitivo
Bühler Group, IDRA (parte de LK Technology) y Shibaura Machine encabezan la gama global. Cada una de ellas integra prensas con gemelos digitales integrales que predicen la vida útil de las matrices y el consumo energético. Las empresas chinas Yizumi y Haitian aprovechan las ventajas de costes y la rápida personalización para acceder a pedidos sensibles al precio, especialmente en el Sudeste Asiático. Las medianas empresas europeas se centran en la modernización de plataformas de IA, ofreciendo contratos de servicio de pago por disparo que monetizan las mejoras en el tiempo de actividad.
Los nuevos proveedores de software ofrecen herramientas de mantenimiento predictivo compatibles con cualquier marca de prensa, que no dependen de la nube, lo que permite que las líneas antiguas alcancen una OEE casi equivalente a la de las máquinas nuevas. Los especialistas en herramientas aditivas colaboran con los fabricantes de equipos originales (OEM) para certificar los insertos de matriz de refrigeración conformal, lo que facilita las ventas cruzadas. En general, la diferenciación se desplaza del tonelaje bruto a ecosistemas ricos en datos que reducen los defectos, el consumo energético y el tiempo de inactividad en el mercado de maquinaria de fundición a presión.
Líderes de la industria de maquinaria de fundición a presión
Bühler AG
LK Technology Holdings Limited
Fundición a presión haitiana
Máquina Shibaura
Yizumi Holdings Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Shibaura Machine firmó un acuerdo definitivo para adquirir Moore Nanotechnology Systems, LLC por aproximadamente 150 millones de dólares, con cierre previsto para el segundo semestre de 2026. Esta operación refuerza la capacidad de fabricación de precisión y los procesos de Shibaura Machine, permitiendo el uso de herramientas y mecanizado de alta especificación, requisitos propios de las células de fundición a presión avanzadas. Asimismo, amplía la presencia de la empresa en Norteamérica, donde el soporte local es cada vez más importante para la implementación de células de gran tamaño.
- Mayo de 2025: UBE Machinery Corporation, Ltd. amplió su gama de máquinas de fundición a presión diseñadas para la fundición a gran escala de componentes de carrocería de aleación de aluminio para vehículos eléctricos de batería. Esta gama de productos más amplia respalda los lanzamientos de fabricantes de equipos originales (OEM) y proveedores de primer nivel (Tier 1) de piezas fundidas estructurales de mayor tamaño y aumenta la presión competitiva sobre las máquinas de alto tonelaje preparadas para la automatización. Asimismo, refuerza la tendencia del mercado hacia las celdas de fundición integradas, que reducen los pasos posteriores de soldadura y ensamblaje.
- Septiembre de 2024: Yizumi presentó su máquina de fundición a presión de dos placas Serie NEXT2, diseñada para mejorar la eficiencia y la precisión operativa. El formato de dos placas está pensado para la producción de piezas grandes con un tamaño reducido y un acceso mejorado para la integración de la automatización, en línea con las fundiciones que buscan modernizar sus células de producción y automatizarlas. Este lanzamiento añade una nueva opción de plataforma para los compradores que buscan equilibrar el tonelaje, el tiempo de ciclo y las limitaciones de espacio en la fábrica.
Alcance del informe sobre el mercado mundial de maquinaria de fundición a presión
El informe del mercado de maquinaria de fundición a presión está segmentado por tipo de máquina (máquinas de fundición a presión de cámara caliente y de cámara fría), tipo de material (aluminio, entre otros), sector de uso final (automotriz, eléctrico y electrónico, entre otros), capacidad de punzonado (menos de 50 toneladas, entre otros), nivel de automatización (manual, semiautomatizada y totalmente automatizada) y ubicación geográfica. Las previsiones de mercado se expresan en valor (USD).
| Máquinas de fundición a presión de cámara caliente |
| Máquinas de fundición a presión de cámara fría |
| Aluminio: |
| Zinc |
| Magnesio |
| Otros |
| Motorium |
| Eléctrica y electrónica |
| Aeroespacial |
| Manufactura Industrial |
| Otros |
| Por debajo de 50 toneladas |
| 50 - 100 toneladas |
| Por encima de 100 toneladas |
| Manual |
| Semiautomatizados |
| Completamente automatizados |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de máquina | Máquinas de fundición a presión de cámara caliente | |
| Máquinas de fundición a presión de cámara fría | ||
| Por tipo de material | Aluminio: | |
| Zinc | ||
| Magnesio | ||
| Otros | ||
| Por industria del usuario final | Motorium | |
| Eléctrica y electrónica | ||
| Aeroespacial | ||
| Manufactura Industrial | ||
| Otros | ||
| Por capacidad de perforación | Por debajo de 50 toneladas | |
| 50 - 100 toneladas | ||
| Por encima de 100 toneladas | ||
| Por nivel de automatización | Manual | |
| Semiautomatizados | ||
| Completamente automatizados | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué perspectivas de gasto actual respaldan la nueva capacidad de fundición a presión?
Las inversiones en equipos a nivel mundial se están expandiendo a una tasa compuesta anual del 6.09 % hasta 2031, lo que elevará el tamaño del mercado de máquinas de fundición a presión a USD 5.46 mil millones.
¿Cómo están cambiando las gigaprensas la producción de carrocerías de automóviles?
Las prensas de 6,000 a 9,000 toneladas permiten fabricar bajos de una sola pieza que eliminan 79 piezas y reducen el tiempo de montaje en un 40 %.
¿Qué región está ganando participación más rápidamente?
Oriente Medio y África están registrando una CAGR del 7.74% gracias a la diversificación industrial y las mejoras de infraestructura.
¿Por qué está aumentando la demanda de cámaras calientes en la electrónica?
El empaquetado de semiconductores ahora necesita tolerancias inferiores a 50 micrones que las máquinas de zinc y magnesio de cámara caliente pueden ofrecer en ciclos de menos de 30 segundos.
¿Qué herramientas digitales están adoptando primero las fundiciones?
Los sensores de hornos IoT y los modelos de predicción de defectos con IA que alcanzan una precisión del 96.9 % ofrecen ahorros inmediatos de desechos y energía.


