

Tamaño y participación en el mercado de fundición a presión
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
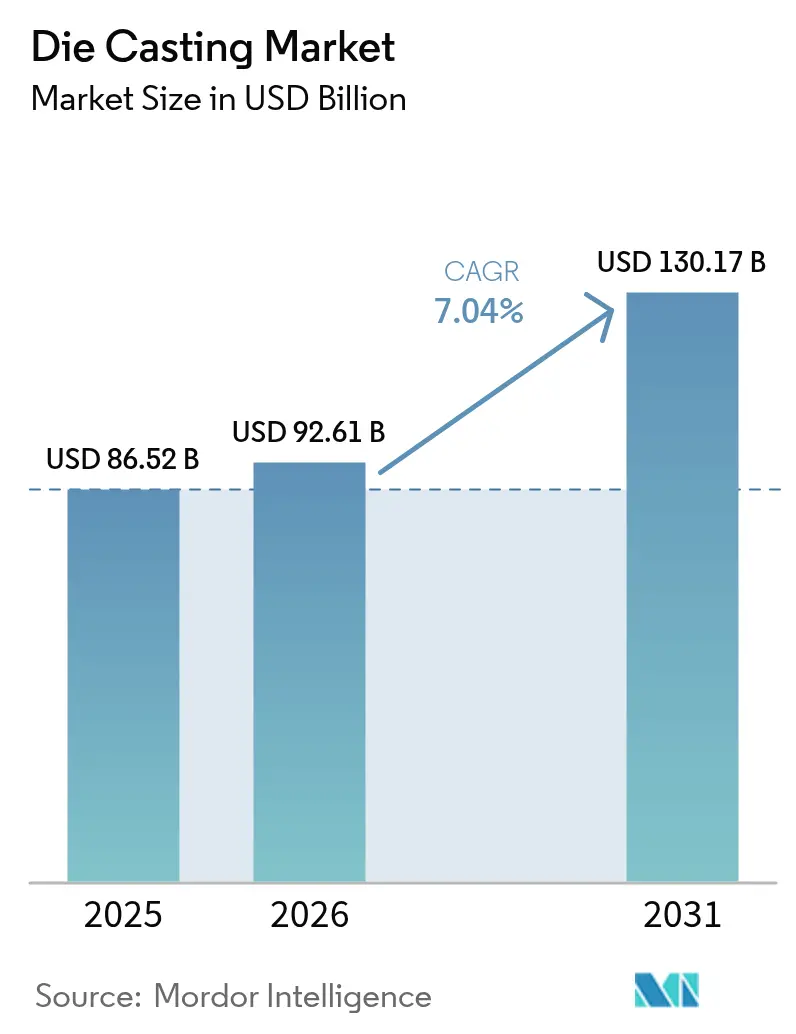
| Tamaño del mercado (2026) | USD 92.61 mil millones |
| Tamaño del mercado (2031) | USD 130.17 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.04% CAGR |
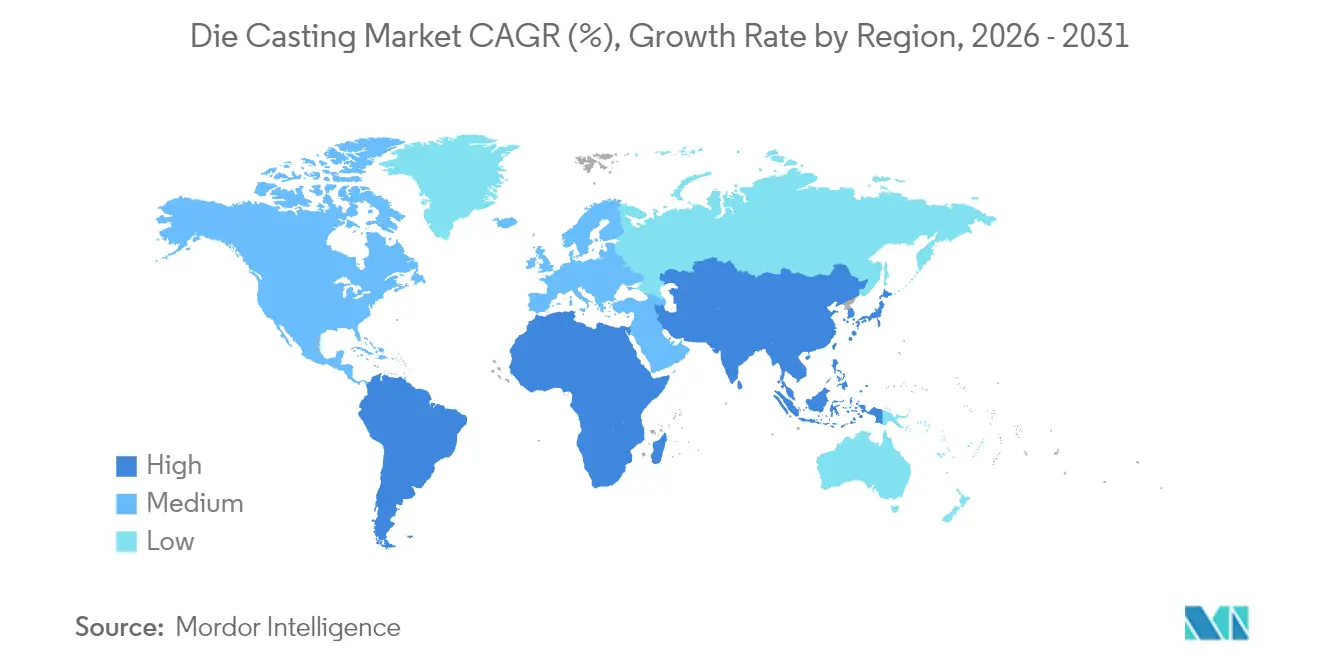
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fundición a presión por Mordor Intelligence
El mercado de fundición a presión alcanzó un valor de 86.520 millones de dólares en 2025 y se estima que crecerá desde los 92.610 millones de dólares en 2026 hasta los 130.170 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.04% durante el período de pronóstico (2026-2031). A medida que la electrificación transforma las necesidades de los sistemas de propulsión, los fabricantes de equipos originales (OEM) están reemplazando los ensamblajes de estampado y soldadura de múltiples piezas con piezas fundidas únicas de alta integridad que reducen el peso y el número de piezas, manteniendo la rigidez estructural. Este cambio mantiene la resiliencia del mercado de fundición a presión incluso cuando los volúmenes de combustión interna se estancan, ya que el contenido por vehículo en los coches eléctricos aumenta gracias a las bandejas de baterías, las carcasas de los motores y las megafundiciones de la parte inferior de la carrocería. Fuera del ámbito de la movilidad, la infraestructura de energías renovables, el despliegue de la tecnología 5G y los programas de automatización mantienen la demanda de componentes complejos con forma casi final. La competencia se intensifica a medida que los proveedores de primer nivel, las fundiciones especializadas y los fabricantes de automóviles con integración vertical compiten por dominar la tecnología de las gigaprensas, implementar energías renovables in situ para el control de costes y sortear las inminentes prohibiciones de las sustancias PFAS en los lubricantes para moldes.
Conclusiones clave del informe
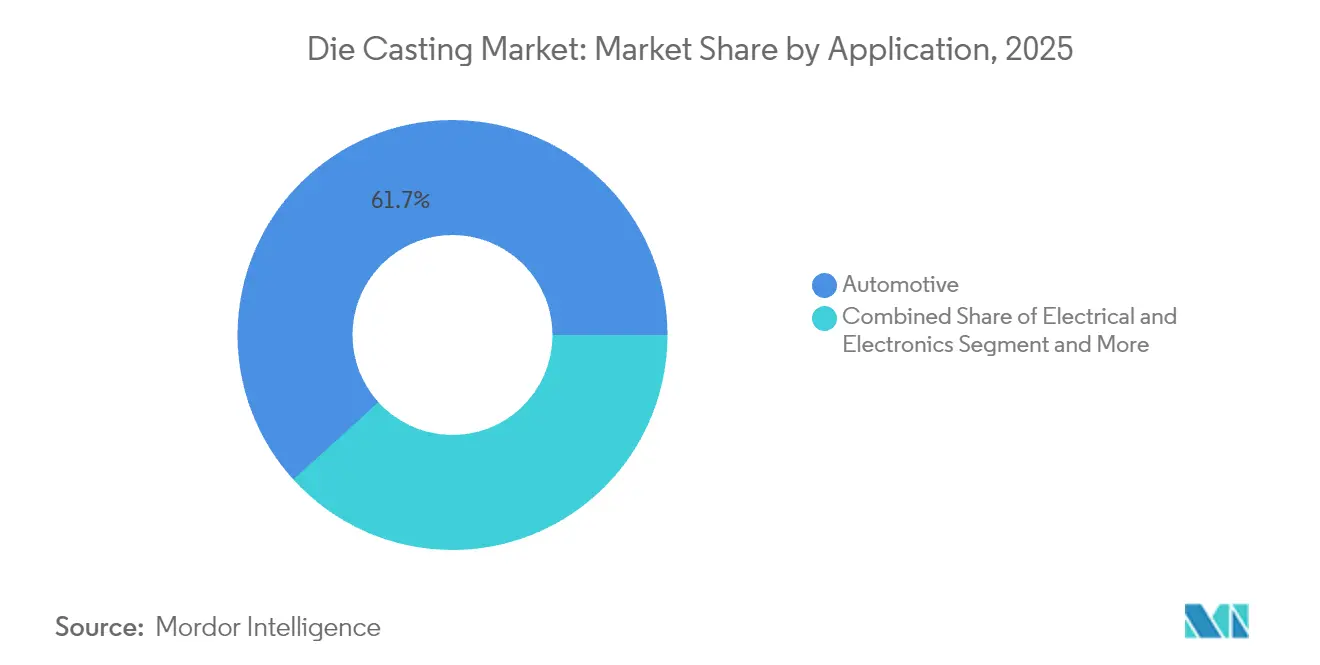
- Por aplicación, el sector automotriz tuvo el 61.73 % de la participación de mercado de fundición a presión en 2025 y se espera que crezca a una CAGR del 8.02 % durante el período de pronóstico (2026-2031).
- Por proceso, la fundición a presión conserva el 55.02 % de la participación en los ingresos en 2025, mientras que se prevé que la fundición al vacío se expanda a una CAGR del 8.93 % durante el período de pronóstico (2026-2031).
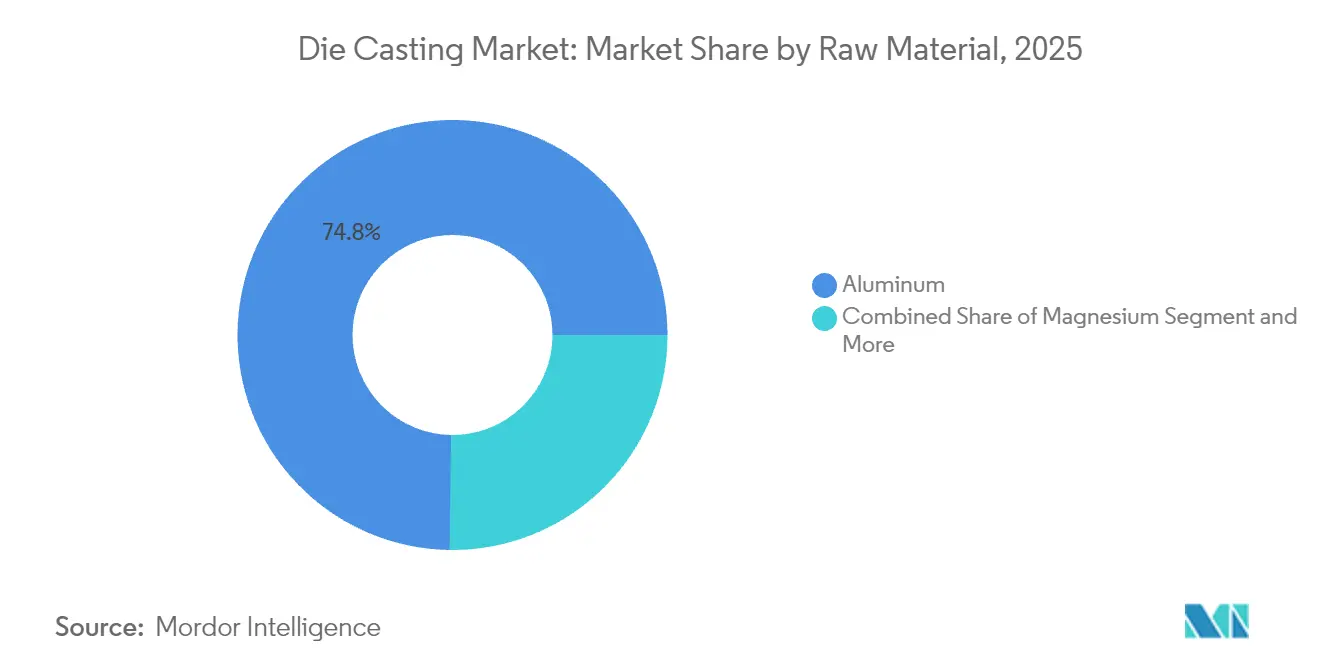
- Por materia prima, el aluminio representó una participación del 74.78 % del tamaño del mercado de fundición a presión en 2025; el magnesio está creciendo a una CAGR del 9.53 % durante el período de pronóstico (2026-2031).
- Por fuerza de sujeción de la máquina de fundición, las máquinas de 4,001 a 10,000 kN representaron el 53.08 % del mercado de fundición a presión en 2025, mientras que se proyecta que el segmento de más de 10,000 kN se expandirá a una CAGR del 9.61 % durante el período de pronóstico (2026-2031).
- Por geografía, Asia-Pacífico capturó el 56.21% del mercado de fundición a presión en 2025; se prevé que la región de Medio Oriente y África crezca a una CAGR del 8.42% durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de fundición a presión
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso al aligeramiento de vehículos de combustión interna a vehículos eléctricos | + 1.8% | Global (China en sus inicios, América del Norte, Europa) | Mediano plazo (2-4 años) |
| Cuerpo de gigaprensa de forma casi neta | + 1.2% | América del Norte y China; propagación a Europa | Largo plazo (≥4 años) |
| Sensores para un primer disparo sin defectos | + 0.8% | Núcleo de APAC, que se extiende a América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de reciclaje de aluminio | + 0.7% | Europa lidera, América del Norte y Asia Pacífico se quedan atrás | Mediano plazo (2-4 años) |
| Cobertura de energía renovable in situ | + 0.6% | Regiones con altos costos de electricidad en todo el mundo | Corto plazo (≤2 años) |
| Núcleos de arena impresos en 3D para vehículos eléctricos | + 0.5% | Uso temprano en América del Norte y Europa; luego en Asia-Pacífico. | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Impulso al aligeramiento de piezas estructurales de vehículos de combustión interna a vehículos eléctricos
Los vehículos eléctricos de batería simplifican su diseño con menos componentes, pero requieren piezas fundidas integradas de mayor tamaño para estructuras esenciales como las carcasas de las baterías, los bastidores del motor y las secciones unificadas del chasis. Un ejemplo clave es la megafundición de la parte inferior trasera de la carrocería de Tesla, que consolida varias piezas estampadas. Esto subraya la creciente importancia estratégica y el valor de la fundición a presión en cada vehículo, independientemente de las fluctuaciones en los volúmenes de producción generales. Los estudios indican que la megafundición estructural puede reducir el peso en vacío entre un 10 y un 15 %, lo que aporta beneficios cruciales en cuanto a autonomía y reduce la complejidad del ensamblaje [1] Organización para la Cooperación y el Desarrollo Económicos, «Estrategias de aligeramiento de vehículos eléctricos», oecd.org.
Fundición a presión de forma casi neta para carrocerías en blanco con gigaprensa
Las gigaprensas ultragrandes ahora crean estructuras de una sola pieza, una proeza que antes requería múltiples componentes soldados. Mientras que los fabricantes de automóviles tradicionales integran estas prensas en sus nuevas plataformas de vehículos eléctricos, las fundiciones más pequeñas se enfrentan a retos como las altas tasas iniciales de desperdicio y los costosos ajustes de las matrices. Por otro lado, las líneas de equipos avanzados están logrando tiempos de ciclo más rápidos, una medida que mitiga los elevados costes de capital e impulsa a la industria de la fundición a presión hacia la consolidación en menos celdas de producción, pero significativamente más grandes.
Sensores en molde que permiten una calidad de cero defectos desde el primer intento
Los modelos basados en IA ahora aprovechan datos en tiempo real sobre presión, temperatura y flujo para pronosticar defectos antes de que concluya la solidificación. Este enfoque proactivo no solo reduce las tasas de desperdicio con mayor eficacia que las líneas tradicionales de alta presión, sino que también protege los márgenes de beneficio ante el aumento de los costes de las aleaciones y la tendencia a utilizar componentes más grandes. Además, mejora la eficiencia operativa al permitir a los fabricantes optimizar los procesos de producción y reducir el tiempo de inactividad. Como resultado, esta tecnología se está consolidando rápidamente como una herramienta crucial para los proveedores de primer nivel que buscan cumplir con rigurosos estándares de calidad en la industria automotriz.
Los mandatos de reciclaje de aluminio de la economía circular impulsan la demanda de HPDC secundario
Las principales regiones ahora exigen niveles mínimos de contenido reciclado en componentes de aluminio tanto para automóviles como para bienes de consumo, gracias a las regulaciones de economía circular. Estas regulaciones buscan reducir el impacto ambiental y promover prácticas sostenibles. Como resultado, ha habido un aumento notable en la demanda de capacidad de fundición a presión secundaria, que es esencial para cumplir con estos nuevos requisitos. El aluminio reciclado reduce el consumo de energía en comparación con la fundición primaria, por lo que los fabricantes de equipos originales (OEM) lo utilizan para cumplir con los objetivos de reducción de carbono del Alcance 3, al tiempo que se protegen de la volatilidad de los precios de los lingotes [2] “Plan de Acción de Economía Circular: Requisitos de Reciclaje de Aluminio”, Comisión Europea, europa.eu . Las fundiciones responden instalando líneas avanzadas de clasificación y fusión que separan la chatarra posconsumo, alimentan lingotes limpios a celdas de cámara fría y certifican la trazabilidad según las directrices ISO 14021. El proceso genera ahorros de costos, lo que permite ofertas competitivas para grandes piezas estructurales fundidas para vehículos eléctricos que anteriormente dependían de materia prima de aleación virgen.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Controles de magnesio de China posteriores a 2026 | −1.1% | A nivel mundial, el mayor efecto se registró en América del Norte y Europa. | Mediano plazo (2-4 años) |
| Restricciones de lubricantes basados en PFAS | −0.9% | El más estricto en América del Norte y Europa | Corto plazo (≤2 años) |
| Subcontratación de OEM mediante gigaprensado | −0.8% | Núcleo de América del Norte y China | Largo plazo (≥4 años) |
| Impuestos fronterizos sobre el carbono de la UE | −0.6% | Directo en Europa, con repercusión mundial | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo para el suministro de magnesio después de 2026 debido a los controles de exportación de China
China sigue siendo la principal fuente de magnesio. Sin embargo, las recientes medidas de licencias de exportación del país apuntan a controles de suministro más estrictos. Estas medidas podrían interrumpir los contratos de fundición posteriores. Las fundiciones occidentales, que tardan años en aumentar su producción, se enfrentan a la volatilidad de los precios, lo que complica la planificación a largo plazo de las plataformas vehiculares. Los programas en los sectores automotriz y aeroespacial, que se han basado en las ventajas del magnesio en términos de ligereza frente al aluminio, ahora se enfrentan a decisiones difíciles: rediseñar los componentes o almacenar el material.
Endurecimiento de las normas sobre emisiones de PFAS en lubricantes
La EPA de los Estados Unidos ahora exige la divulgación completa del uso de PFAS bajo la Sección 8(a)(7) de la TSCA. Los agentes desmoldantes fluorados ofrecen una estabilidad térmica inigualable por encima de los 300 °C, pero las formulaciones de reemplazo a menudo necesitan una pulverización más frecuente, lo que aumenta el costo de mano de obra y el tiempo de ciclo. El gasto de cumplimiento (pruebas, capacitación de trabajadores y nuevos equipos de pulverización) puede consumir hasta el 5 % del presupuesto anual de una fundición de tamaño mediano [3] “Regla de informes de PFAS bajo la Sección 8(a)(7) de la TSCA”, Agencia de Protección Ambiental de los Estados Unidos, epa.gov.
Análisis de segmento
Por aplicación: el megacasting automotriz transforma la demanda
Las aplicaciones automotrices aportaron el 61.73 % de los ingresos de 2025 y presentarán una tasa de crecimiento anual compuesta (TCAC) del 8.02 % hasta 2031, lo que ilustra cómo el contenido estructural de los vehículos eléctricos compensa la disminución de los motores de combustión interna. El tamaño del mercado de fundición a presión para carcasas de baterías, carcasas de motores y piezas fundidas para bajos de carrocería crecerá significativamente al final del período de pronóstico. Los fabricantes de automóviles están consolidando docenas de componentes estampados en unas pocas piezas fundidas de gran tamaño, lo que ha provocado un cambio en las estrategias de abastecimiento. Ahora prefieren a proveedores expertos en operaciones de gigaprensa, especialmente aquellos con ciclos de arranque impecables. Más allá del sector automotriz, sectores como las energías renovables y las telecomunicaciones están experimentando un aumento constante de la demanda.
Mientras tanto, la industria aeroespacial muestra un mayor interés en el titanio y el aluminio de alta resistencia, considerándolos para los fuselajes de próxima generación. Esta transición en toda la industria está impulsando una mayor I+D en aleaciones dúctiles y llenado asistido por vacío, con el objetivo de cumplir con los estrictos estándares de seguridad en caso de colisión. Los proveedores de primer nivel, que antes se centraban en piezas de motor, ahora están cambiando de rumbo. Están modernizando hornos e instalando enormes celdas de fundición, centrándose en componentes estructurales y bandejas de baterías. Estas tendencias están eliminando las barreras de entrada para las fundiciones más pequeñas e impulsando a la industria hacia centros integrados, integrando a la perfección el mecanizado y el ensamblaje cerca de los talleres de carrocería de los fabricantes de equipos originales (OEM).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso: la tecnología de vacío gana terreno
Si bien la fundición a presión aún representa el 55.02% de la facturación de 2025, la fundición al vacío registrará una tasa de crecimiento anual compuesta (TCAC) del 8.93%, ya que las estructuras de vehículos eléctricos, cruciales para la seguridad, requieren piezas soldables y tratables térmicamente. Cuando el contenido de poros disminuye entre un 60% y un 80%, los fabricantes de automóviles pueden tratar las piezas de aluminio con T6 sin riesgo de reventones y soldarlas con láser en estructuras multimaterial. Esta capacidad eleva los precios de realización hasta en un 30% por kilogramo, manteniendo un margen potencial alto incluso cuando aumenta el coste de la aleación. En consecuencia, en el mercado de la fundición a presión, las plantas están incorporando cámaras de vacío o convirtiendo las celdas de cámara fría a configuraciones híbridas.
A largo plazo, los procesos de fundición a presión y semisólidos abordan el nicho de las manguetas de dirección de la industria aeroespacial y de camiones pesados que requieren microestructuras de tipo forjado. Sin embargo, sus tiempos de ciclo siguen siendo más lentos, por lo que las industrias de alto volumen aún prefieren opciones de presión o vacío, complementadas con refrigeración en la matriz y una monitorización intensificada del proceso.
Por materia prima: el aluminio sigue dominando, el magnesio acelera
El aluminio mantuvo una posición dominante del 74.78 % en 2025 gracias a las robustas cadenas de suministro secundarias que reducen la emisión de carbono en un 95 % en comparación con la fundición nueva. Los objetivos regulatorios para el contenido reciclado ayudan al aluminio a mantener su posición, pero la tasa de crecimiento anual compuesta (TCAC) del 9.53 % en los volúmenes de magnesio subraya la búsqueda de una mayor reducción de peso. El tamaño del mercado de fundición a presión para piezas de aluminio en SUV eléctricos se expandirá en los próximos años, mientras que la ventaja de ligereza del magnesio sigue atrayendo a los proveedores de cabinas y asientos aeroespaciales, a pesar del riesgo en la cadena de suministro.
El zinc sustenta hardware y bienes de consumo, donde destaca su fluidez y estabilidad dimensional, mientras que las aleaciones de cobre sirven como base para la gestión térmica en módulos de electrónica de potencia. Sin embargo, el aumento de los umbrales de economía circular de la UE impulsa a los fabricantes de equipos originales (OEM) a auditar la procedencia de las aleaciones, recompensando a las fundiciones que certifican insumos reciclados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por la fuerza de sujeción de la máquina de fundición: aumento repentino de celdas de alto tonelaje
Las celdas con capacidad de 4,001 a 10 000 kN contribuyeron con el 53.08 % de la facturación de 2025, ya que equilibran la flexibilidad con la capacidad. Aun así, las prensas superiores a 10 000 kN registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.61 % hasta 2031, a medida que la megafundición redefine las líneas de montaje. Se ha reservado un número considerable de gigaprensas en todo el mundo, y cada instalación, a menudo con un coste elevado, genera inversiones adicionales en robots, tanques de enfriamiento y estaciones de control de calidad por rayos X. Las fundiciones que obtienen adjudicaciones de plataformas EV a largo plazo se comprometen con estrategias de prensas de un solo proveedor para garantizar la consistencia entre matrices, consolidando así las colaboraciones entre fabricantes de equipos originales (OEM) y fundiciones en el mercado de la fundición a presión.
Las máquinas pequeñas de menos de 4,000 kN siguen prestando servicio a componentes electrónicos, médicos y de bombas de precisión, donde las tolerancias de espesor de pared más estrictas superan el volumen. Estas celdas también evolucionan, adoptando el mapeo de temperatura en la máquina y mesas automatizadas de cambio rápido de matrices para minimizar el tiempo de inactividad.
Análisis geográfico
Mercado de fundición a presión en la región Asia-Pacífico
Asia-Pacífico generó el 56.21 % de las ventas globales en 2025, gracias a los vastos clústeres de automóviles, electrodomésticos y electrónica de China. Décadas de experiencia acumulada, la alta disponibilidad de chatarra de aluminio y los ecosistemas de acero para herramientas integrados verticalmente mantienen una posición de costos sólida. Corea y Japón contribuyen a la innovación en sistemas de control, mientras que India se beneficia de incentivos vinculados a la producción que financian nuevas líneas de componentes ligeros. A medida que los fabricantes de equipos originales (OEM) diversifican su abastecimiento, el Sudeste Asiático gana cuota de mercado en piezas de baja complejidad y capacidad de respaldo, ampliando la presencia del mercado de fundición a presión en toda la ASEAN.
Mercado de fundición a presión de Oriente Medio y África
La región de Oriente Medio y África es la que registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.42 %. Los estados del Consejo de Cooperación del Golfo utilizan los fondos de Visión 2030 para fabricar inversores solares, carcasas para sistemas eólicos y cargadores de vehículos eléctricos a nivel nacional. Megaproyectos como NEOM generan demanda de prensas de alto tonelaje capaces de fundir nodos de fachadas de aluminio y conectores estructurales. Las exportaciones automotrices de Turquía y las políticas de parques industriales de Egipto impulsan aún más los pedidos regionales, aunque el suministro de lingotes en las fases iniciales depende de las importaciones hasta que las fundiciones alcancen su escala.
Mercado de fundición a presión en Norteamérica y Europa
Norteamérica y Europa crecen principalmente gracias a la transformación tecnológica, más que al número de plantas. Los créditos fiscales de Estados Unidos favorecen el abastecimiento nacional de baterías y transmisiones, lo que impulsa a los fabricantes de equipos originales (OEM) a localizar la megacasting cerca de plantas de ensamblaje en Ohio, Alabama y Ontario. El Mecanismo Europeo de Ajuste Fronterizo de Carbono (MAF) mejora la competitividad de los talleres regionales que utilizan hornos de aluminio reciclado con energía renovable. Ambas regiones impulsan el mercado de la fundición a presión al implementar la eliminación gradual de PFAS y auditorías de carbono del ciclo de vida, lo que impulsa mejoras de capital y módulos de trazabilidad digital.
Panorama regulatorio
La normativa que afecta a la fundición a presión está cada vez más ligada a la divulgación de la huella de carbono del producto, el contenido reciclado y las sustancias restringidas utilizadas en las operaciones de fundición. En Estados Unidos, la norma de la EPA sobre la notificación de PFAS, en virtud de la Sección 8(a)(7) de la TSCA, ha incrementado los requisitos de cumplimiento en relación con los agentes desmoldantes fluorados. Esto ha impulsado a muchos fabricantes de piezas fundidas a presión a documentar el uso de productos químicos y a homologar lubricantes alternativos que puedan mantener la estabilidad térmica en ciclos de fundición a altas temperaturas.
Las políticas de comercio y economía circular también están transformando el abastecimiento transfronterizo de componentes fundidos con alto contenido de aluminio. El Mecanismo de Ajuste en Frontera del Carbono (CBAM) de la UE entró en vigor el 1 de enero de 2026, lo que aumentó la necesidad de trazabilidad de las emisiones y los materiales del acero y el aluminio importados que se utilizan en las piezas de la industria automotriz. En China, la Asociación China de Fundición implementó la norma T/CFA 0501-2026, Estándar de Evaluación de Fundición Verde, en marzo de 2026, haciendo hincapié en la contabilidad de la huella de carbono y el monitoreo de COV, lo que se alinea con las solicitudes de los compradores de la UE para que los proveedores divulguen sus autoevaluaciones, a medida que los fabricantes de equipos originales (OEM) endurecen sus sistemas de puntuación de adquisiciones.
Análisis de la cadena de valor
La cadena de valor de la fundición a presión abarca desde el suministro de metales primarios y secundarios (aleaciones de aluminio, magnesio, zinc y cobre) hasta la fusión y aleación, la fabricación de matrices y herramientas (acero para herramientas, insertos, recubrimientos) y la producción de fundición (HPDC/presión, vacío, gravedad, compresión y mega/gigafundición integrada). Los pasos posteriores incluyen el recorte, el tratamiento térmico cuando corresponda, el mecanizado, el acabado superficial, la inspección (incluida la radiografía/tomografía computarizada para estructuras críticas para la seguridad) y el ensamblaje de módulos antes del envío a los fabricantes de equipos originales (OEM) y proveedores de nivel 1. La megafundición automotriz transfiere más valor a los fabricantes de equipos originales de maquinaria de alto tonelaje, los diseñadores de matrices y los ecosistemas de control de procesos (sensores en molde y plataformas de datos), al tiempo que aumenta la importancia del mecanizado y la metrología integrados cerca de las plantas de ensamblaje de vehículos para reducir la logística y gestionar la manipulación de piezas grandes.
Las principales limitaciones suelen estar relacionadas con las aleaciones, los plazos de entrega de las herramientas y el rendimiento inicial en piezas estructurales de gran tamaño. La fundición a presión integrada requiere fuerzas de sujeción muy elevadas (a menudo superiores a 6,000 T) y una calidad de fusión estable para controlar defectos como bifilms de óxido, líneas de soldadura y deformaciones, lo que a su vez aumenta la demanda de aleaciones especializadas y ventanas de proceso más ajustadas. Las recientes inversiones lideradas por los fabricantes de equipos originales (OEM), como la puesta en marcha por parte de Dongfeng Motor Corporation de un taller de fundición a presión integrado en 2025 con máquinas de 10 000 y 16 000 toneladas y el inicio de la producción en masa de carcasas de baterías de fundición a presión integrada en mayo de 2026, demuestran cómo la capacidad, las herramientas y los sistemas de calidad se están concentrando en los centros de fabricación de vehículos eléctricos. Esto está aumentando la presión sobre las fundiciones independientes que históricamente suministraban piezas fundidas más pequeñas y de varias partes.
Panorama competitivo
El mercado de la fundición a presión sigue estando moderadamente fragmentado, pero las demandas de capital de la megacasting impulsan la consolidación. Grandes grupos diversificados han adquirido fundiciones especializadas para asegurar capacidad de vacío y conocimientos técnicos sobre gigaprensas. Mientras tanto, los fabricantes de automóviles internalizan estructuras distintivas para asegurar la propiedad intelectual y acortar las cadenas de suministro, lo que presiona el volumen de los fabricantes de primer nivel.
Entre las estrategias adoptadas se incluyen la instalación de prensas de 9,000 toneladas por parte de un importante proveedor norteamericano junto a un taller de carrocería OEM, mientras que un especialista europeo en piezas ligeras se deshizo de las líneas de bloques de motor convencionales para centrarse en las bandejas de baterías de vehículos eléctricos. La ventaja tecnológica es decisiva. Los proveedores que ofrecen coingeniería de diseño para fundición, núcleos de arena impresos en 3D y predicción de defectos basada en IA consiguen contratos más largos y con mayor margen de beneficio.
Las credenciales de sostenibilidad también son importantes: las plantas alimentadas al menos en un 50 % con energías renovables in situ obtienen excelentes calificaciones en las tarjetas de puntuación de los fabricantes de equipos originales (OEM). Por último, las empresas emergentes en fabricación aditiva imprimen insertos de núcleo complejos que reducen los plazos de entrega de las herramientas en semanas, lo que impulsa a las empresas ya establecidas a formar alianzas o acuerdos de licencia.
Líderes de la industria de fundición a presión
Form Technologies Inc. (Dynacast)
Nemak SAB de CV
Georg Fischer Ltda.
Industrias Pace Inc.
Tecnologías de resistencia limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Georg Fischer Ltd anunció la venta de su división de fundición de precisión para turbinas de gas aeroespaciales e industriales a CPP, con sede en Cleveland, y se prevé que la operación se cierre a finales de 2026. Esta desinversión da continuidad a la reestructuración de GF, que se aleja de la fundición de metales, reforzando un cambio en el mercado donde la capacidad y el capital se reasignan a segmentos clave y abriendo espacio para que los fundidores especializados adquieran activos y programas de clientes.
- Marzo de 2026: Dynacast (Form Technologies) adquirió Platinadora Baja, con sede en México, para ampliar su capacidad de fundición de aluminio a presión e incorporar procesos de fabricación posteriores. Esta operación fortalece la fabricación integrada y la integración vertical, lo que permite ofrecer a los clientes piezas fundidas con mayor acabado y listas para su ensamblaje.
- Febrero de 2026: Nemak completó la adquisición del negocio automotriz de GF Casting Solutions el 12 de febrero de 2026, incorporando nueve plantas de producción en Austria, China, Alemania, Rumania y Estados Unidos. Esta transacción amplía la presencia de Nemak en el sector de la fundición automotriz y refuerza la producción a gran escala de componentes estructurales y de chasis, a medida que los fabricantes de equipos originales consolidan sus bases de proveedores para los programas de vehículos eléctricos.
Alcance del informe del mercado global de fundición a presión
La fundición a presión es un proceso automatizado para producir piezas metálicas de una forma determinada, que se obtienen vertiendo material fundido en un molde a presión.
El mercado de fundición a presión está segmentado por aplicación (automotriz, eléctrica y electrónica, industrial y otras aplicaciones), proceso (fundición a presión, fundición a presión al vacío, fundición a presión y otros procesos), materia prima (aluminio, magnesio y zinc). ) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África).
| Motorium |
| Eléctrica y electrónica |
| Maquinaria Industrial |
| Aeroespacial y defensa |
| Electrodomésticos de consumo |
| Otros |
| Fundición a presión |
| Fundición al vacío |
| Exprimir fundición a presión |
| Gravity Die Casting |
| Aluminio: |
| Magnesio |
| Zinc |
| Cobre |
| Otros (aleaciones de plomo y estaño) |
| ≤4,000 kN |
| 4,001-10,000 kN |
| Por encima de 10,000 kN |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Thailand | |
| Indonesia | |
| Malaysia | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Motorium | |
| Eléctrica y electrónica | ||
| Maquinaria Industrial | ||
| Aeroespacial y defensa | ||
| Electrodomésticos de consumo | ||
| Otros | ||
| Por proceso | Fundición a presión | |
| Fundición al vacío | ||
| Exprimir fundición a presión | ||
| Gravity Die Casting | ||
| Por Materia Prima | Aluminio: | |
| Magnesio | ||
| Zinc | ||
| Cobre | ||
| Otros (aleaciones de plomo y estaño) | ||
| Por fuerza de sujeción de la máquina de fundición | ≤4,000 kN | |
| 4,001-10,000 kN | ||
| Por encima de 10,000 kN | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Thailand | ||
| Indonesia | ||
| Malaysia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de fundición a presión en 2026?
El tamaño del mercado de fundición a presión será de USD 92.61 mil millones en 2026 y se espera que alcance los USD 130.17 mil millones para 2031.
¿Qué segmento crecerá más rápido hasta 2031?
Las máquinas con una fuerza de sujeción superior a 10 000 kN registran el aumento más rápido, con una CAGR del 9.61 %, a medida que el megacasting gana escala.
¿Por qué sigue aumentando la demanda de fundición a presión en el sector automotriz?
Los vehículos eléctricos necesitan fundiciones de aluminio grandes e integradas para las estructuras de la batería y el chasis, por lo que el contenido por vehículo aumenta incluso cuando los componentes de los motores de combustión interna disminuyen.
¿Qué región lidera la producción de fundición a presión?
Asia-Pacífico representa el 56.21% de los ingresos mundiales gracias a cadenas de suministro maduras y una alta capacidad de reciclaje de aluminio.


