

Tamaño y cuota de mercado de las gomitas de fibra dietética
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.86 mil millones |
| Tamaño del mercado (2031) | USD 3.20 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.44% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de gomitas de fibra dietética realizado por Mordor Intelligence
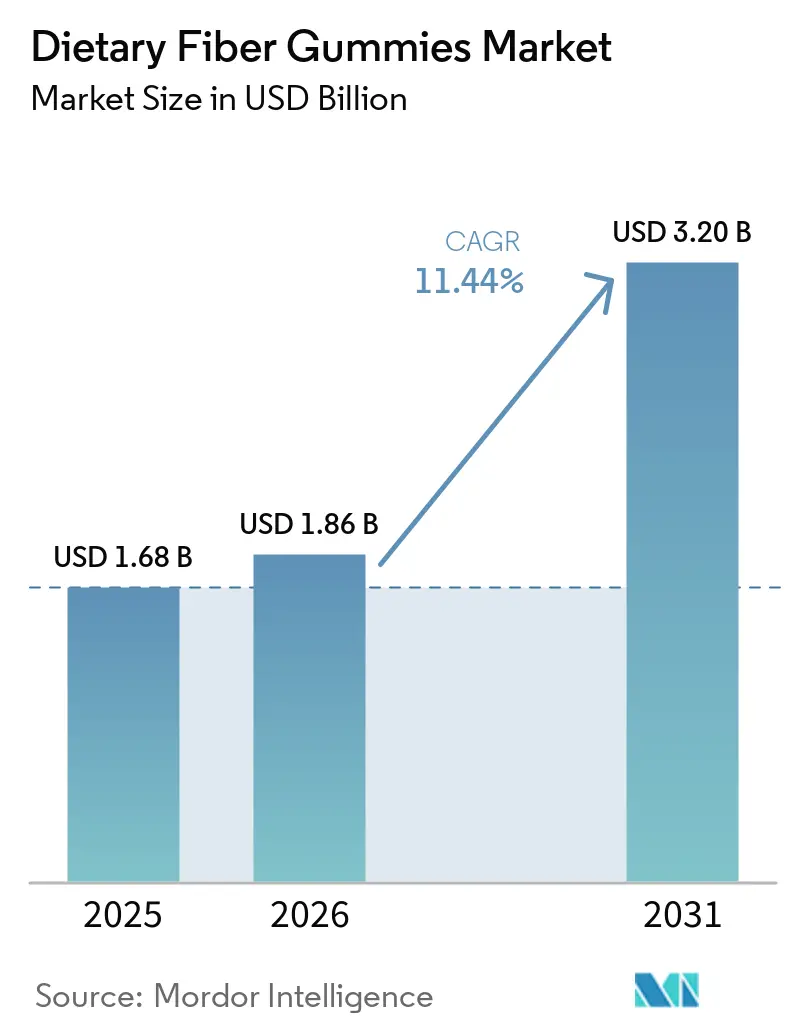
El mercado de gomitas de fibra dietética se valoró en 1.68 millones de dólares en 2025 y se prevé que alcance los 1.86 millones de dólares en 2026, llegando a los 3.20 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 11.44 % entre 2026 y 2031. Este mercado se ve impulsado por la persistente brecha entre la ingesta real de fibra y los niveles recomendados en las principales economías de consumo. Los formatos de gomitas, de sabor agradable, ayudan a los consumidores a mantener sus rutinas diarias de suplementación, especialmente cuando los polvos o las cápsulas resultan menos aceptables. La creciente concienciación sobre la salud digestiva está expandiendo el uso de esta categoría más allá del consumo ocasional para aliviar molestias digestivas. El desarrollo de productos combina cada vez más la fibra con probióticos, vitaminas y otros ingredientes nutricionales. Estos avances permiten a las marcas fomentar la recompra y mantener un posicionamiento premium.
Conclusiones clave del informe
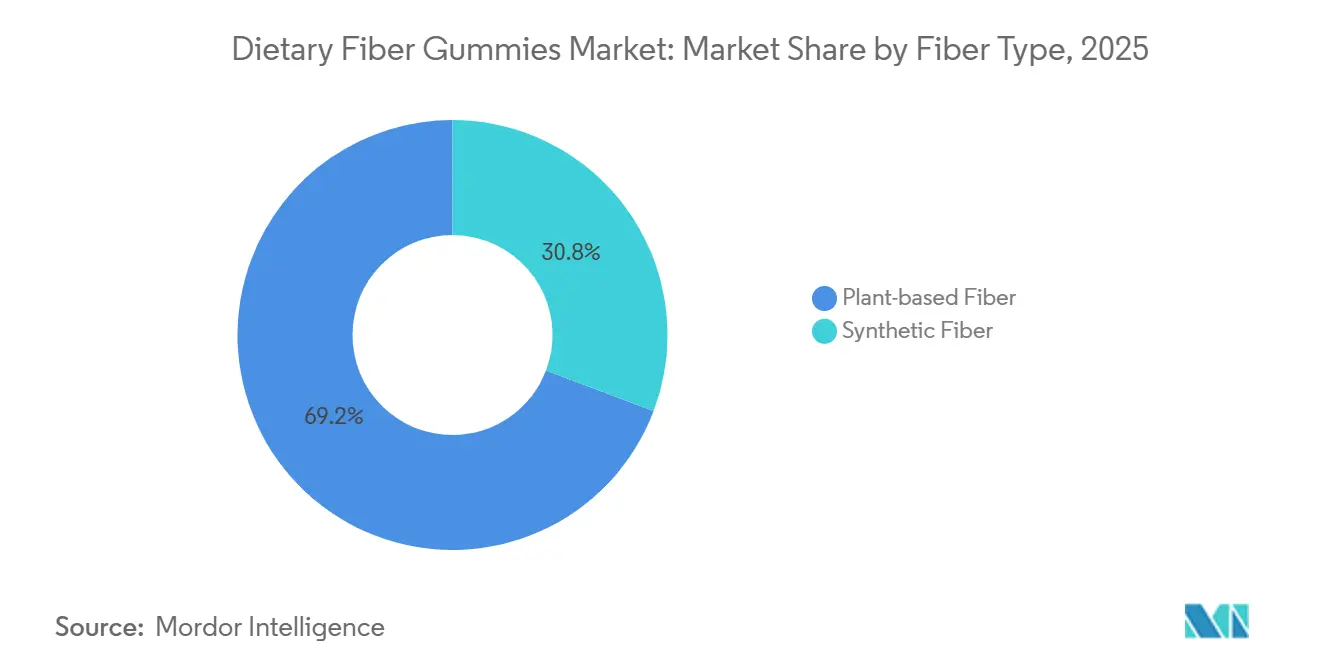
- Por tipo de fibra, la fibra de origen vegetal lideró el mercado de gomitas de fibra dietética con una cuota del 69.24 % en 2025, mientras que se prevé que los productos de fibra sintética registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 12.93 %, durante el período 2026-2031.
- Por tipo de producto, los productos convencionales mantuvieron una cuota de mercado del 72.58% en 2025, mientras que se prevé que los productos sin azúcar crezcan a una tasa de crecimiento anual compuesta del 12.25% hasta 2031.
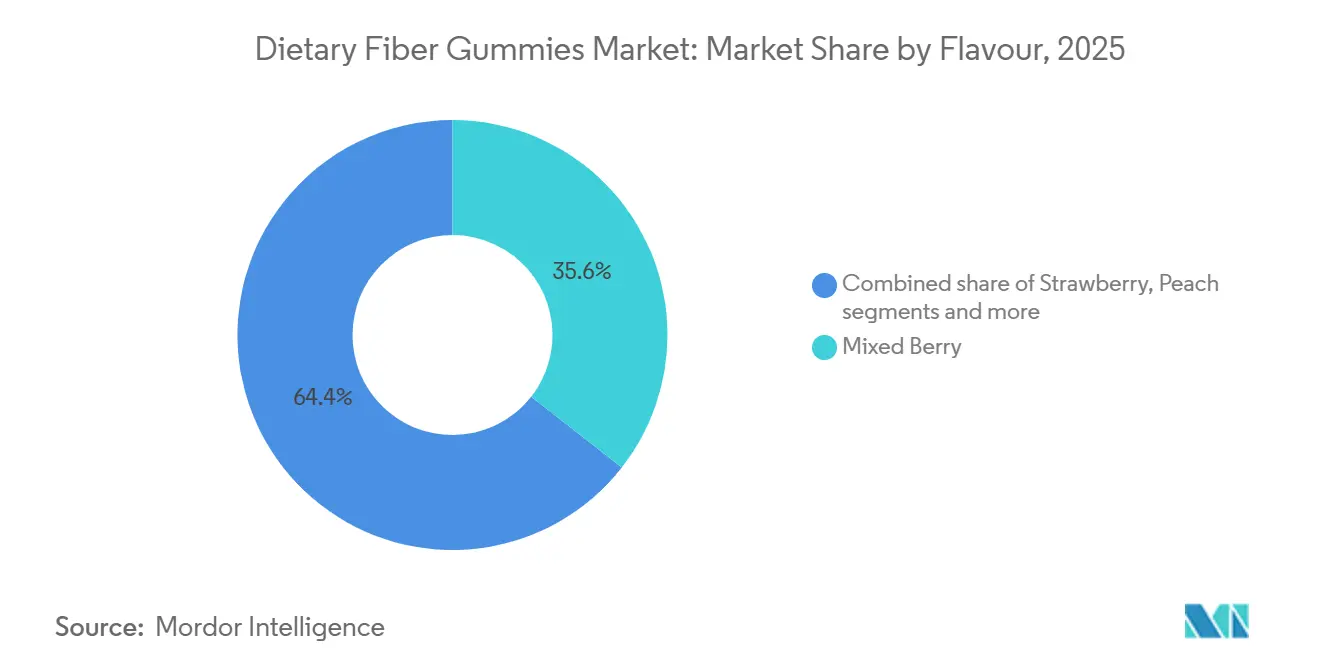
- Por sabor, la mezcla de frutos rojos mantuvo una cuota de mercado del 35.57% en 2025, mientras que se prevé que la fresa crezca a una tasa de crecimiento anual compuesta del 12.63% hasta 2031.
- Por canal de distribución, los hipermercados y supermercados lideraron el mercado con una cuota del 42.45% en 2025, mientras que se prevé que el comercio minorista en línea registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 11.99%, durante el período 2026-2031.
- Geográficamente, Norteamérica lideró el mercado de gomitas de fibra dietética en 2025 con una cuota del 39.12%, mientras que se prevé que Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 12.44% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de gomitas de fibra dietética
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las deficiencias persistentes en la ingesta de fibra dietética crean una demanda de suplementación. | + 2.5% | Global | Largo plazo (≥ 4 años) |
| La creciente concienciación sobre la salud intestinal está redefiniendo las prioridades de los consumidores en materia de suplementos. | + 2.2% | A nivel mundial, con las cifras más altas en Norteamérica, Europa Occidental y Japón. | Mediano plazo (2-4 años) |
| La salud preventiva y el acceso digital apoyan el uso diario. | + 1.8% | América del Norte y Europa, ganando en Asia-Pacífico | Mediano plazo (2-4 años) |
| Las formulaciones multifuncionales y sin azúcar amplían la relevancia del producto. | + 1.5% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Mayor preferencia por los suplementos sin azúcar y bajos en azúcar. | + 1.0% | América del Norte y Europa, creciendo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de los canales de distribución en línea y de suplementos especializados. | + 1.2% | Global, la más rápida en Asia-Pacífico y Norteamérica. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las deficiencias persistentes en la ingesta de fibra dietética generan una demanda de suplementación.
El mercado de gomitas de fibra dietética aborda una persistente escasez de fibra dietética en los mercados de consumo desarrollados. En 2025, las Guías Alimentarias de los Estados Unidos indican que más del 90% de las mujeres y el 97% de los hombres no cumplen con los niveles recomendados de ingesta de fibra.[ 1 ]Fuente: Biblioteca Nacional de Medicina, "Guías alimentarias para los estadounidenses", pmc.nlm.nih.govEsta brecha subraya la relevancia de la suplementación para los consumidores que no modifican sus elecciones alimentarias ni mantienen una dieta rica en fibra. Las gomitas reducen las barreras sensoriales para los consumidores que no prefieren los formatos en polvo o las cápsulas. Es más probable que los consumidores utilicen estos productos repetidamente cuando se integran fácilmente en sus rutinas diarias y ofrecen un sabor familiar. El formato también permite a las marcas posicionar la suplementación con fibra como un hábito de bienestar diario y práctico, en lugar de una intervención terapéutica, ampliando así el público objetivo más allá de quienes buscan activamente suplementos de fibra tradicionales.
La creciente concienciación sobre la salud intestinal está redefiniendo las prioridades de los consumidores en materia de suplementos.
El bienestar digestivo se ha convertido en un factor cada vez más importante que impulsa la consideración de los consumidores por los suplementos de fibra. El mercado de gomitas de fibra dietética se beneficia a medida que los consumidores ven cada vez más la fibra como parte de la nutrición habitual, en lugar de solo como una solución para la irregularidad. La evidencia existente sigue respaldando la importancia de una ingesta adecuada de fibra en países donde el uso de suplementos está establecido. El creciente interés de los consumidores en los prebióticos también está ampliando el debate más allá de la regularidad digestiva para incluir el papel de la fibra en el apoyo a la microbiota intestinal. Esta tendencia posiciona las gomitas de fibra como parte de una rutina diaria más amplia para la salud digestiva. El mercado de gomitas de fibra dietética está respondiendo con mensajes de producto que conectan la fibra, los prebióticos y los probióticos. Estas conexiones son más efectivas cuando las marcas explican claramente el papel de cada ingrediente sin exagerar los beneficios para la salud.
Apoyo a la salud preventiva y al acceso digital para uso diario
El mercado de las gomitas de fibra dietética se beneficia de un cambio del uso esporádico de suplementos a una gestión nutricional regular. Los productos de uso diario pueden generar patrones de compra más estables que los productos que los consumidores compran solo durante breves periodos de molestias digestivas. Las necesidades dietéticas de las personas que toman medicamentos con péptido similar al glucagón (GLP)-1 también han creado un caso de uso adyacente relevante. Vitafusion lanzó sus gomitas de fibra GLP-1 Support en 2025, posicionando la fibra como parte del apoyo nutricional para este grupo de consumidores. Este enfoque demuestra cómo las marcas pueden adaptar un formato de suplemento conocido para satisfacer una necesidad específica del consumidor. También aumenta la importancia de comunicar claramente las instrucciones de uso y el contenido de los ingredientes. Los canales minoristas y digitales se complementan, ya que los consumidores pueden descubrir productos en línea y posteriormente comprarlos en tiendas minoristas habituales. Esta combinación proporciona al mercado de las gomitas de fibra dietética un acceso más amplio al consumidor que las categorías que dependen exclusivamente de las ventas en farmacias.
Las fórmulas multifuncionales y sin azúcar amplían la relevancia del producto.
El mercado de las gomitas de fibra dietética está evolucionando más allá del posicionamiento basado en un solo ingrediente, con marcas que combinan fibra con probióticos, vitaminas e ingredientes relacionados. En marzo de 2025, Pharmavite lanzó Nature Made Probiotic + Prebiotic Fiber Gummies, que contiene la cepa probiótica Lactospore y 3 g de fibra prebiótica. Ese mismo mes, TopGum lanzó Gummiotics, que combina probióticos, postbióticos y una matriz de fibra prebiótica. Estas formulaciones ofrecen a las marcas una base más sólida para un posicionamiento premium que el sabor o el formato por sí solos. Sin embargo, también aumentan la necesidad de evidencia clínica, divulgación precisa de ingredientes y calidad de producto consistente. El desarrollo de productos sin azúcar representa otra dirección clave en el mercado de las gomitas de fibra dietética. Por lo tanto, los fabricantes deben equilibrar los sistemas de edulcoración, la calidad sensorial y el contenido de fibra en la porción final. Este equilibrio es particularmente importante cuando los consumidores comparan las gomitas sin azúcar con productos convencionales que ofrecen un perfil de sabor más familiar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las limitaciones de dosificación y la tolerabilidad pueden limitar el uso continuado. | -1.3% | Global | Largo plazo (≥ 4 años) |
| Los precios elevados y las alternativas de bajo coste limitan una mayor adopción. | -1.0% | Asia-Pacífico, Sudamérica y Oriente Medio y África | Mediano plazo (2-4 años) |
| Los efectos secundarios gastrointestinales pueden reducir el cumplimiento del tratamiento por parte del consumidor. | -0.8% | Global | Corto plazo (≤ 2 años) |
| Competencia de polvos y cápsulas de fibra de menor costo. | -0.9% | Global, más alto en mercados sensibles a los precios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las limitaciones de dosificación y la tolerabilidad pueden limitar el uso continuado.
El mercado de las gomitas de fibra dietética se enfrenta a una clara brecha entre el tamaño típico de las porciones y la ingesta diaria recomendada de fibra. Las porciones estándar generalmente aportan de 3 a 5 g de fibra, mientras que las recomendaciones de salud pública aconsejan niveles de ingesta diaria considerablemente mayores para adultos. Los consumidores que esperan que las gomitas cubran por completo su déficit de fibra dietética pueden sentirse decepcionados por la cantidad que se proporciona en una porción práctica. Esta brecha puede reducir la confianza del consumidor si los beneficios digestivos no se experimentan rápidamente. Aumentar la dosis de fibra presenta desafíos de formulación relacionados con la textura, el sabor y la cantidad de gomitas necesarias por porción. Las marcas deben establecer expectativas realistas sobre el papel del producto como parte de una dieta más amplia. Un ensayo aleatorio realizado por la Biblioteca Nacional de Medicina en 2026 encontró que la gelificación y el tipo de fibra afectaron la producción de gases colónicos en participantes sanos.[ 2 ]Fuente: NCBI NLM, "Ensayo aleatorizado controlado con placebo en humanos sanos", pmc.ncbi.nlm.nih.govEste hallazgo subraya la importancia de seleccionar la fibra adecuada, incluso cuando los productos indican un contenido total de fibra similar. Los ingredientes de fermentación rápida pueden causar hinchazón o gases en algunos consumidores, lo que podría desincentivar su uso continuado.
Los precios elevados y las alternativas de bajo coste limitan su adopción generalizada.
El mercado de gomitas de fibra dietética compite con los polvos y cápsulas, que suelen ofrecer dosis más altas de fibra a un menor costo por porción. Esta diferencia es particularmente significativa en mercados donde el gasto en suplementos es discrecional. Los polvos de marca blanca y las cápsulas de cáscara de psyllium resultan atractivos para los consumidores porque aportan fibra de manera eficiente. Por consiguiente, las gomitas deben diferenciarse a través de la conveniencia, el sabor y la calidad de la formulación, en lugar de solo la dosis. Es probable que la sensibilidad al precio siga siendo mayor en algunas partes de Asia-Pacífico, Sudamérica, Oriente Medio y África. El mercado de gomitas de fibra dietética también enfrenta una mayor presión a medida que los minoristas amplían su oferta de marcas blancas. Estos productos pueden reducir los precios en los estantes y facilitar la comparación de precios. Los fabricantes establecidos pueden responder brindando respaldo clínico, garantizando la transparencia de los ingredientes y ofreciendo combinaciones de productos más difíciles de comparar directamente con los productos básicos en polvo.
Análisis de segmento
Por tipo de fibra: El liderazgo en alimentos de origen vegetal se enfrenta a un desafío de tolerabilidad.
En 2025, la fibra de origen vegetal representó el 69.24 % de las ventas globales de la categoría. La familiaridad de los consumidores con la inulina, la fibra de acacia y la cáscara de psyllium impulsa este segmento. Estos ingredientes se alinean con las preferencias por etiquetas limpias y proporcionan fuentes reconocibles en el empaque del producto. El marco regulatorio también respalda los ingredientes de origen vegetal establecidos con vías de etiquetado aceptadas. Se espera que las fuentes de origen vegetal sigan siendo importantes porque combinan una identidad familiar con una amplia gama de opciones de formulación. Su origen reconocible también puede ayudar a los consumidores a interpretar las etiquetas de los productos durante la compra inicial.
Se prevé que la fibra sintética crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.93 % entre 2026 y 2031. Este segmento incluye polidextrosa, metilcelulosa y dextrina resistente. Los fabricantes pueden seleccionar estos ingredientes para mitigar la hinchazón y los problemas de gases asociados con las fibras de fermentación rápida. Las matrices mixtas pueden combinar fuentes vegetales y sintéticas para lograr un equilibrio entre un posicionamiento de origen vegetal y una tolerancia aceptable. En consecuencia, las opciones sintéticas pueden ganar relevancia en productos premium y de uso clínico. El crecimiento del segmento refleja una respuesta práctica a las limitaciones de formulación, más que un rechazo a la fibra de origen vegetal. Puede desarrollarse junto con los ingredientes de origen vegetal a través de productos mixtos.
Por tipo de producto: Los productos convencionales proporcionan escala, mientras que los productos sin azúcar ganan impulso.
Los productos convencionales representaron el 72.58 % de los ingresos del mercado de gomitas de fibra dietética en 2025. Su dulzor familiar, su amplia disponibilidad en tiendas y sus precios accesibles impulsan este segmento. Muchos consumidores eligen las gomitas convencionales porque su sabor y conveniencia diaria influyen en su decisión de compra inicial. El formato también es fácil de entender para los hogares que ya consumen vitaminas en gomitas. Las formulaciones convencionales se adaptan a un amplio rango de ingresos y siguen siendo adecuadas para promociones minoristas habituales. Su considerable base de consumidores ofrece a los fabricantes oportunidades de volumen en supermercados, farmacias y tiendas en línea. Este segmento seguirá siendo relevante entre los consumidores que priorizan una experiencia familiar y conveniente.
Se prevé que el segmento de productos sin azúcar crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.25 % entre 2026 y 2031. La demanda de los consumidores que controlan su ingesta de azúcar y carbohidratos impulsa este crecimiento. El segmento también resulta atractivo para las personas que toman medicamentos GLP-1 y para los consumidores preocupados por su salud que evalúan el azúcar añadido en las etiquetas de los productos. Los productos sin azúcar pueden incorporar formulaciones multifuncionales que combinen fibra con probióticos o vitaminas. El éxito dependerá de ofrecer un sabor y una textura agradables sin comprometer el posicionamiento de producto con bajo contenido de azúcar. La categoría puede beneficiarse cuando estas combinaciones simplifican la rutina diaria de los consumidores en lugar de obligarlos a comprar un producto adicional. La divulgación clara de los ingredientes y el tamaño de las porciones seguirá siendo importante para este grupo de consumidores preocupados por su salud.
Por sabor: Frutos rojos mixtos conserva su gran atractivo, mientras que la fresa gana popularidad.
El sabor a frutos rojos mixtos representa el 35.57 % de los ingresos de la categoría en el mercado de gomitas de fibra dietética en 2025. Su gran atractivo radica en su familiaridad entre los diferentes grupos de edad y categorías afines de vitaminas en gomitas. Los perfiles de sabor conocidos pueden reducir las barreras de prueba para los consumidores que se inician en la suplementación con fibra. Esto es importante porque la aceptación sensorial suele influir en la experiencia inicial de los consumidores antes de que evalúen los beneficios digestivos graduales. El sabor a frutos rojos mixtos también ofrece a las marcas un formato fiable para combinar fibra, probióticos o vitaminas en un solo producto. Su posición consolidada respalda una amplia distribución en supermercados y farmacias. Se espera que este sabor siga siendo una opción clave para las marcas que buscan un amplio atractivo para el hogar.
Se prevé que la fresa registre una CAGR del 12.63 % entre 2026 y 2031. Este crecimiento refleja la demanda de sabores sencillos de una sola fruta entre los consumidores que buscan productos con etiqueta limpia. Lemme lanzó en marzo de 2025 las gomitas Lemme Nº2 Fiber + Probiotic con sabor a fresa, un producto para la salud digestiva sin azúcar. Good Enough Brands lanzó en mayo de 2025 las gomitas de fibra postbiótica de mora a través de un formato online sin azúcar. Los sabores novedosos pueden impulsar las pruebas de producto y mejorar la visibilidad digital en la competitiva categoría de gomitas. Si bien el sabor por sí solo no puede reemplazar la credibilidad de la formulación, sigue siendo importante para el descubrimiento del producto tanto en tiendas físicas como online. Los formatos de sabor más pequeños permiten a las marcas diferenciar sus productos sin alterar su propuesta principal de fibra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: los supermercados ofrecen mayor alcance, mientras que el comercio electrónico genera demanda recurrente.
Los hipermercados y supermercados representaron el 42.45 % de los ingresos del mercado de gomitas de fibra dietética en 2025. Este canal se beneficia de las compras habituales de comestibles y las compras impulsivas cerca de las secciones de salud, bienestar y farmacia. Las exhibiciones promocionales y la ubicación estratégica en los estantes ayudan a que productos poco conocidos lleguen a consumidores que tal vez no tenían previsto comprar un suplemento de fibra. Las gomitas Metamucil están disponibles en Walmart, Target, CVS y Walgreens, lo que proporciona a la marca una amplia visibilidad entre los consumidores. Los minoristas de gran formato también permiten a los consumidores comparar formatos, sabores y precios en una sola visita. Las farmacias y droguerías, además, ofrecen un entorno orientado a la salud que puede favorecer un posicionamiento más terapéutico del producto.
Se prevé que el comercio electrónico crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.99 % entre 2026 y 2031. Este canal permite modelos de suscripción, información de producto personalizada y reduce las barreras de entrada para las nuevas marcas. Resulta especialmente adecuado para formulaciones que requieren explicaciones más detalladas sobre las fuentes de fibra, el tamaño de las porciones o los ingredientes adicionales. Los canales en línea también permiten a las marcas mantener el contacto con los clientes habituales tras la compra inicial. Good Enough Brands adoptó una estrategia exclusivamente en línea para el lanzamiento de sus gomitas de fibra postbiótica en mayo de 2025. Por lo tanto, el comercio electrónico sigue siendo importante para la educación del consumidor y la reposición de existencias, incluso cuando la distribución a gran escala en supermercados continúa siendo fundamental para lograr una mayor escala.
Análisis geográfico
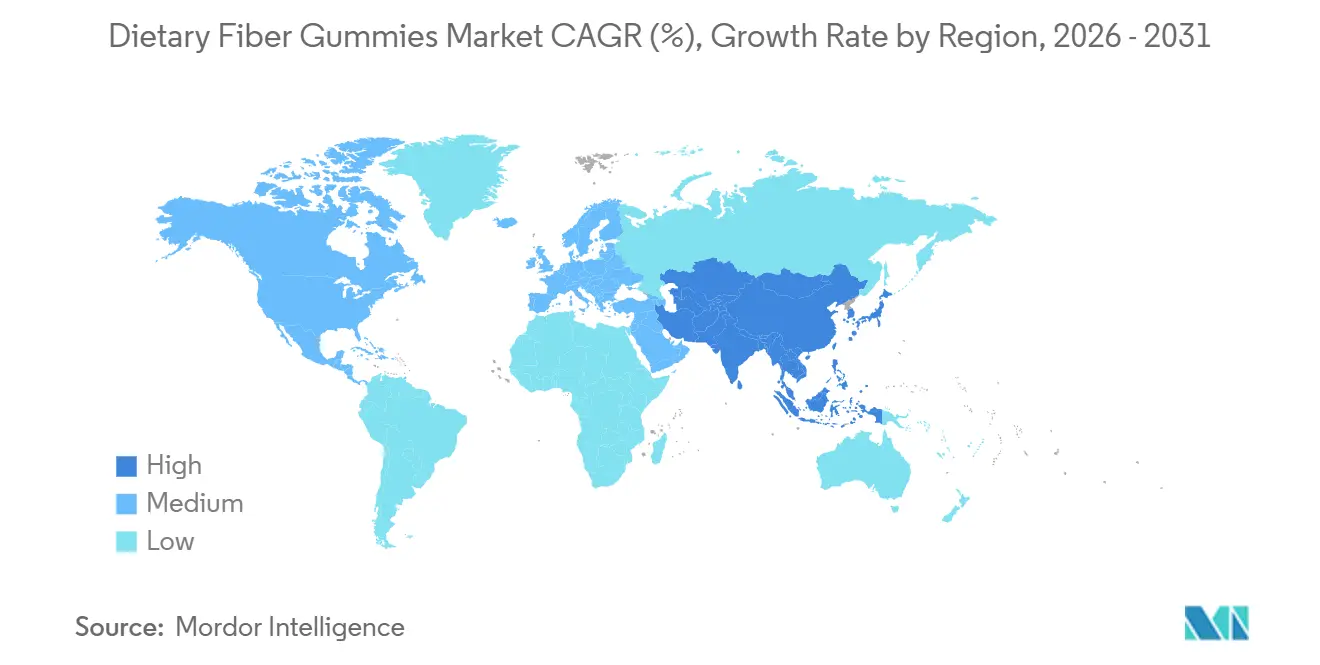
América del Norte representó el 39.12 % de las ventas de la categoría en 2025. La región se beneficia de una cultura de suplementos bien establecida, un alto nivel de conocimiento por parte de los consumidores y un amplio acceso a canales minoristas de gran formato. Estados Unidos representa el mayor mercado nacional, respaldado por marcas reconocidas como Metamucil y procesos de etiquetado claros por parte de la Administración de Alimentos y Medicamentos (FDA) a partir de julio de 2024.[ 3 ]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Preguntas y respuestas sobre la fibra dietética", fda.govCanadá impulsa la demanda gracias a su consolidado marco de productos naturales para la salud. México y otros mercados norteamericanos se encuentran en etapas iniciales de adopción; sin embargo, los canales de venta minorista y comercio electrónico organizados pueden ampliar el acceso con el tiempo. El entorno minorista maduro de la región permite que los productos de marca se adapten a diferentes ocasiones de compra a través de farmacias, supermercados y canales digitales. La familiaridad con los suplementos de fibra reduce la necesidad de una formación básica sobre la categoría, aunque las marcas deben seguir explicando claramente las características específicas de cada producto.
Europa presenta un perfil de demanda centrado en la calidad en Alemania, Reino Unido, Francia, Italia, España y Bélgica. La brecha en la ingesta de fibra en el Reino Unido evidencia una clara necesidad del consumidor, con una ingesta promedio de 19 g frente a los 30 g recomendados. Alemania está bien posicionada para formulaciones con respaldo clínico, ya que los consumidores valoran considerablemente los alimentos funcionales y las recomendaciones farmacéuticas. Francia ofrece una doble vía de comercialización a través de farmacias y canales de venta en línea. Italia y España presentan oportunidades más limitadas, donde los consumidores urbanos preocupados por el bienestar pueden preferir formatos de suplementos prácticos. El enfoque regulatorio de la región favorece a las marcas que respaldan las afirmaciones de sus productos con evidencia clara.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.44 % entre 2026 y 2031, lo que la convierte en la oportunidad regional de mayor crecimiento. La urbanización, el aumento de los ingresos disponibles y las dietas procesadas con menor contenido de fibra impulsan la demanda en varios países. China actúa como un importante motor de crecimiento, mientras que la base de consumidores de suplementos en gomitas en Japón se aceleró tras la crisis de seguridad del mercado en 2024. India ofrece un panorama nutracéutico en expansión gracias al aumento del comercio minorista organizado y la mayor concienciación sobre la salud urbana. Australia también contribuye a la demanda con productos como las gomitas Swisse Fibre Boost. El mercado de gomitas de fibra dietética puede beneficiarse de este mayor acceso; sin embargo, el posicionamiento premium debe reflejar las alternativas de formato locales. La educación sobre el producto es particularmente importante en los mercados donde los consumidores están pasando de las fuentes de fibra alimentarias a los suplementos.
Panorama competitivo
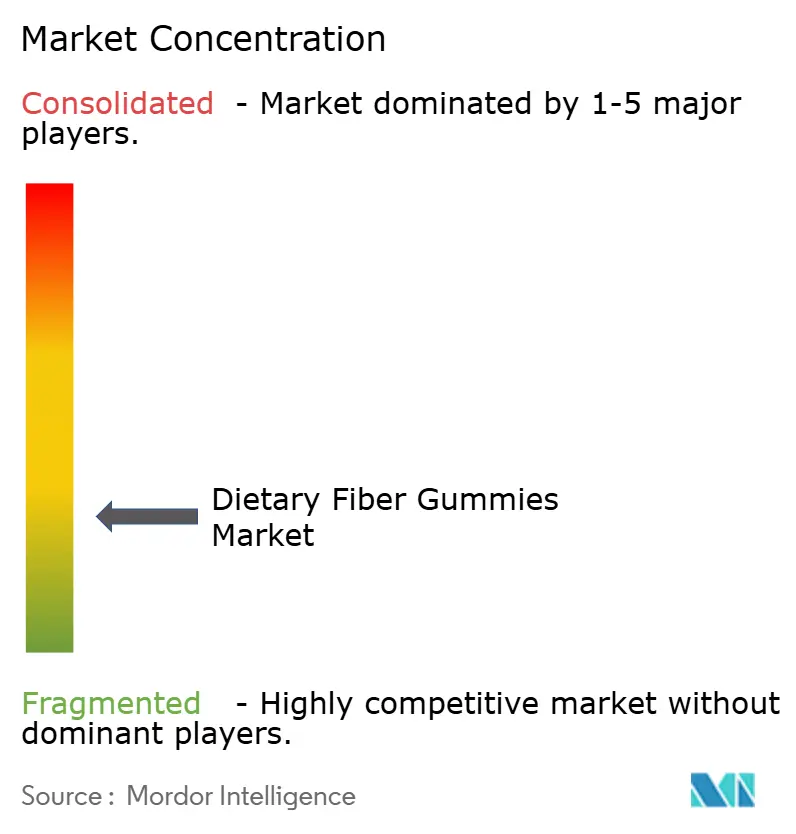
El mercado de las gomitas de fibra dietética está fragmentado, sin que ninguna empresa controle la economía del sector. Por ello, el reconocimiento de marca, la calidad de la formulación y la ejecución en los canales de distribución desempeñan un papel fundamental. Empresas consolidadas de salud del consumidor compiten con fabricantes especializados en gomitas y marcas emergentes de venta directa al consumidor. Procter & Gamble participa a través de Metamucil, mientras que Herbaland Naturals, Hero Nutritionals, Vitafusion y otros especialistas atienden a la categoría de gomitas. La competencia se centra en productos multifuncionales, alternativas sin azúcar y opciones de reposición online convenientes. Estas prioridades favorecen a las marcas que pueden comunicar claramente el valor del producto más allá del formato de gomita.
Esta inversión fortalece la capacidad de la empresa para desarrollar y fabricar gomitas a gran escala. Pharmavite lanzó Nature Made Probiotic + Prebiotic Fiber Gummies en marzo de 2025. De manera similar, TopGum presentó Gummiotics en marzo de 2025, con una matriz de fibra prebiótica patentada para su gomita simbiótica. Estos avances indican que las capacidades de formulación y la experiencia en fabricación se están convirtiendo en activos competitivos clave. La planta de Pharmavite agrega capacidad dedicada en un momento en que las gomitas requieren controles de fabricación especializados y un desarrollo de producto continuo. Su estrategia lanzada en marzo de 2025 combina el valor de marca establecido con una propuesta de salud digestiva más específica.
Aún existen oportunidades en las formulaciones pediátricas y para adultos mayores, donde la dosificación, el sabor y el contenido de azúcar requieren una adaptación cuidadosa. Las marcas que ofrecen productos con respaldo clínico pueden generar mayor credibilidad entre los cuidadores y los profesionales de la salud. Las marcas nativas de las redes sociales también pueden utilizar canales de venta directa y el alcance a influencers para competir con las marcas minoristas establecidas. Samyang presentó Fibernova en julio de 2026, un ingrediente de fibra prebiótica diseñado para formulaciones en gomitas. La tecnología de ingredientes puede ayudar a las empresas a diferenciar sus ofertas cuando los ingredientes básicos de fibra están ampliamente disponibles. La transparencia en el origen y la comunicación clara en el etiquetado también siguen siendo importantes para generar confianza en el consumidor en el punto de venta, especialmente cuando varias marcas hacen afirmaciones similares sobre la salud digestiva y ofrecen formatos de gomitas comparables.
Gomitas de fibra dietética, líderes en la industria
-
Church y Dwight Co., Inc.
-
Unilever PLC
-
Bayer AG
-
Compañía Procter & Gamble
-
haleon plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: TopGum Industries Ltd., fabricante de suplementos en gomitas, ha desarrollado una nueva línea de gomitas para el cuidado integral de la piel, diseñadas para satisfacer la creciente demanda de los consumidores de soluciones holísticas que favorezcan la salud y el aspecto de la piel. Esta gama de gomitas funcionales contiene ingredientes naturales que brindan beneficios específicos para el cabello, la piel y las uñas.
- Diciembre de 2025: Church & Dwight completó la venta de sus marcas VitaFusion y L'il Critters a Piping Rock Health Products. La transacción transfirió la propiedad de estas marcas consolidadas de suplementos en forma de gomitas.
- Mayo de 2025: Pharmavite inauguró una planta de fabricación e investigación de 225 000 pies cuadrados (aproximadamente 20 100 metros cuadrados) con una inversión de 250 millones de dólares en New Albany, Ohio. La planta incluye un Centro de Excelencia para la Innovación en Gomitas y ha creado 225 puestos de trabajo.
- Marzo de 2025: Pharmavite lanzó Nature Made Probiotic + Prebiotic Fiber Gummies, que combinan la cepa probiótica Lactospore, clínicamente estudiada, con 3 g de fibra prebiótica en gomitas con sabor a frutos rojos. La compañía también presentó una versión reformulada de Nature Made Prebiotic Fiber Gummies.
Alcance del informe del mercado mundial de gomitas de fibra dietética
Las gomitas de fibra dietética son suplementos alimenticios masticables formulados con fibras solubles, insolubles o prebióticas. Favorecen la salud digestiva y ayudan a cubrir las necesidades diarias de fibra. Estas gomitas ofrecen una alternativa práctica y con sabor a los polvos, cápsulas y tabletas de fibra tradicionales.
El mercado de gomitas de fibra dietética se segmenta por tipo de fibra, tipo de producto, sabor, canal de distribución y geografía. Por tipo de fibra, el mercado se segmenta en fibra de origen vegetal y fibra sintética. Por tipo de producto, el mercado se segmenta en convencional y sin azúcar. Por sabor, el mercado se segmenta en frutos rojos, fresa, melocotón y otros. Por canal de distribución, el mercado se segmenta en supermercados/hipermercados, farmacias y droguerías, venta minorista en línea y otros canales de distribución. Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Fibra de origen vegetal |
| Fibra sintética |
| Convencional |
| Sin azucar |
| Mezcla de baya |
| Fresa Frutilla |
| Melocotón |
| Otros |
| Hipermercados / Supermercados |
| Farmacias y Droguerías |
| Canales minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Bélgica | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por tipo de fibra | Fibra de origen vegetal | |
| Fibra sintética | ||
| Por tipo de producto | Convencional | |
| Sin azucar | ||
| Por sabor | Mezcla de baya | |
| Fresa Frutilla | ||
| Melocotón | ||
| Otros | ||
| Por canal de distribución | Hipermercados / Supermercados | |
| Farmacias y Droguerías | ||
| Canales minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Bélgica | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de gomitas de fibra dietética?
El mercado de gomitas de fibra dietética estaba valorado en 1.68 millones de dólares en 2025 y se prevé que crezca de 1.86 millones de dólares en 2026 a 3.20 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 11.44% durante el período 2026-2031.
¿Qué segmento de tipos de fibra tuvo la mayor cuota de mercado en 2025?
El segmento de fibras de origen vegetal dominó el mercado en 2025, representando el 69.24% de los ingresos totales.
¿Qué tipo de producto representó la mayor cuota de mercado en 2025?
El segmento de gomitas de fibra dietética convencionales lideró el mercado con una cuota del 72.58% en 2025.
¿Cuál fue el segmento de sabor líder en el mercado de gomitas de fibra dietética en 2025?
El sabor a frutos rojos mixtos fue el más popular, con una cuota de mercado del 35.57% en 2025.
¿Qué canal de distribución generó los mayores ingresos en 2025?
Los hipermercados y supermercados fueron el principal canal de distribución, representando el 42.45% del mercado en 2025.
¿Qué región dominó el mercado de gomitas de fibra dietética en 2025?
América del Norte ostentó la mayor cuota de mercado regional en 2025, representando el 39.12% de los ingresos.


