

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
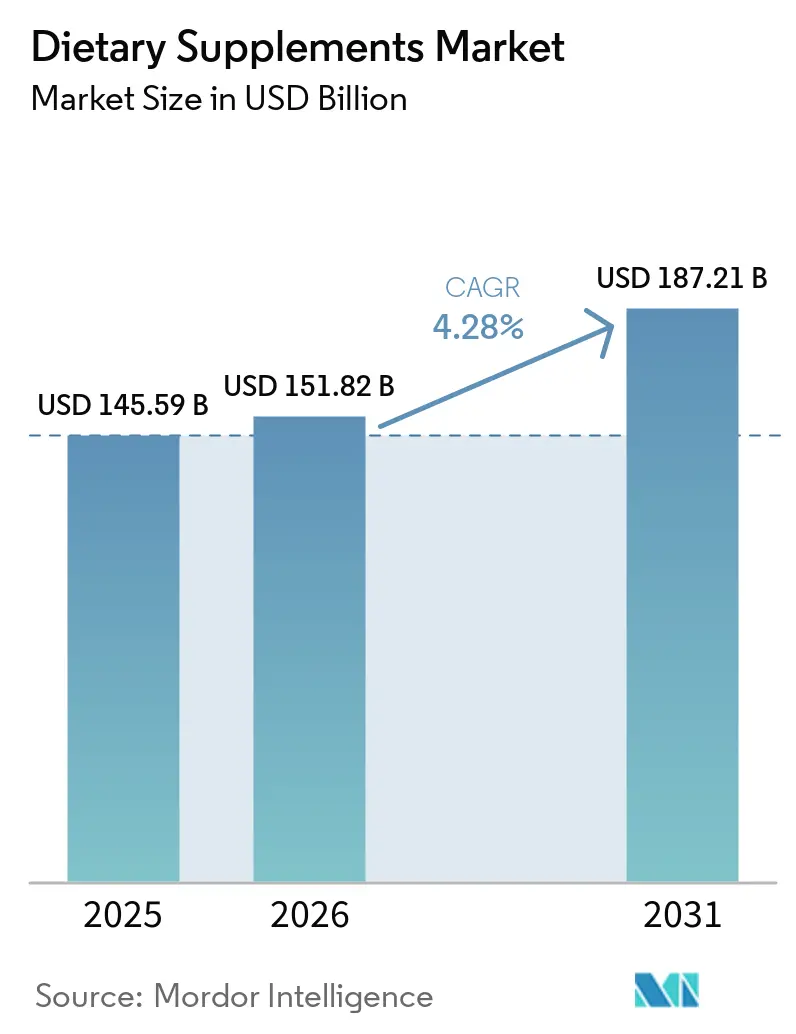
| Tamaño del mercado (2026) | USD 151.82 mil millones |
| Tamaño del mercado (2031) | USD 187.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.28% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
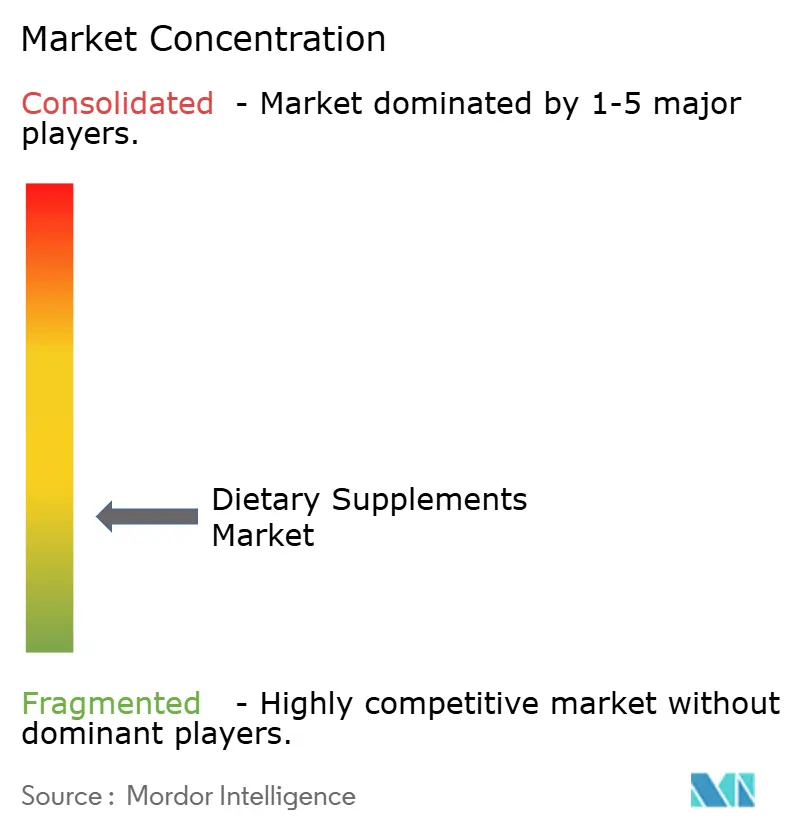
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de suplementos dietéticos por Mordor Intelligence
Se espera que el tamaño del mercado de suplementos dietéticos crezca de USD 145.59 mil millones en 2025 a USD 151.82 mil millones en 2026 y se pronostica que alcance los USD 187.21 mil millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 4.28% durante el período 2026-2031. Este mercado está experimentando un cambio significativo, impulsado por un creciente enfoque del consumidor en la atención médica preventiva y el bienestar. Los principales impulsores del crecimiento incluyen una mayor conciencia sobre la salud, un grupo demográfico que envejece y el aumento de los ingresos disponibles en los mercados emergentes. Se ha producido un aumento pronunciado en la demanda de suplementos destinados a reforzar el sistema inmunitario, optimizar la salud digestiva y prevenir deficiencias nutricionales. La industria ha evolucionado, yendo más allá de las píldoras y cápsulas tradicionales para adoptar métodos de administración innovadores como gomitas, inyecciones líquidas y bebidas funcionales. Estos avances satisfacen las preferencias del consumidor por la conveniencia y buscan aumentar la efectividad de los suplementos mediante una mejor biodisponibilidad y sabor.
La innovación de productos se inclina claramente hacia la comodidad y el sabor. Las gomitas, con un sólido crecimiento anual compuesto (CAGR) del 12.01 %, superan a las tabletas tradicionales. Este auge se atribuye al dominio de las matrices basadas en pectina por parte de los formuladores, que no solo eliminan la gelatina, sino que también satisfacen las necesidades del público vegano. Los prebióticos y probióticos, con una CAGR del 9.61 %, son el tipo de producto de mayor crecimiento. Su auge se debe a hallazgos clínicos que vinculan la diversidad del microbioma intestinal con la salud inmunitaria y mental. Además, las notificaciones de la Administración de Alimentos y Medicamentos (FDA) como Generalmente Reconocidos como Seguros (GRAS) para nuevas cepas de Lactobacillus y Bifidobacterium han facilitado los trámites regulatorios para los nuevos participantes en el mercado. Mientras tanto, los suplementos vegetales registran una CAGR del 9.81 %, casi el doble que sus contrapartes sintéticas. Este auge se debe a las exigencias de etiquetado limpio y a las preocupaciones por la sostenibilidad, lo que impulsa a las marcas a optar por el abastecimiento de algas, hongos y productos botánicos fermentados, alejándose de los ingredientes tradicionales derivados del petróleo.
Conclusiones clave del informe
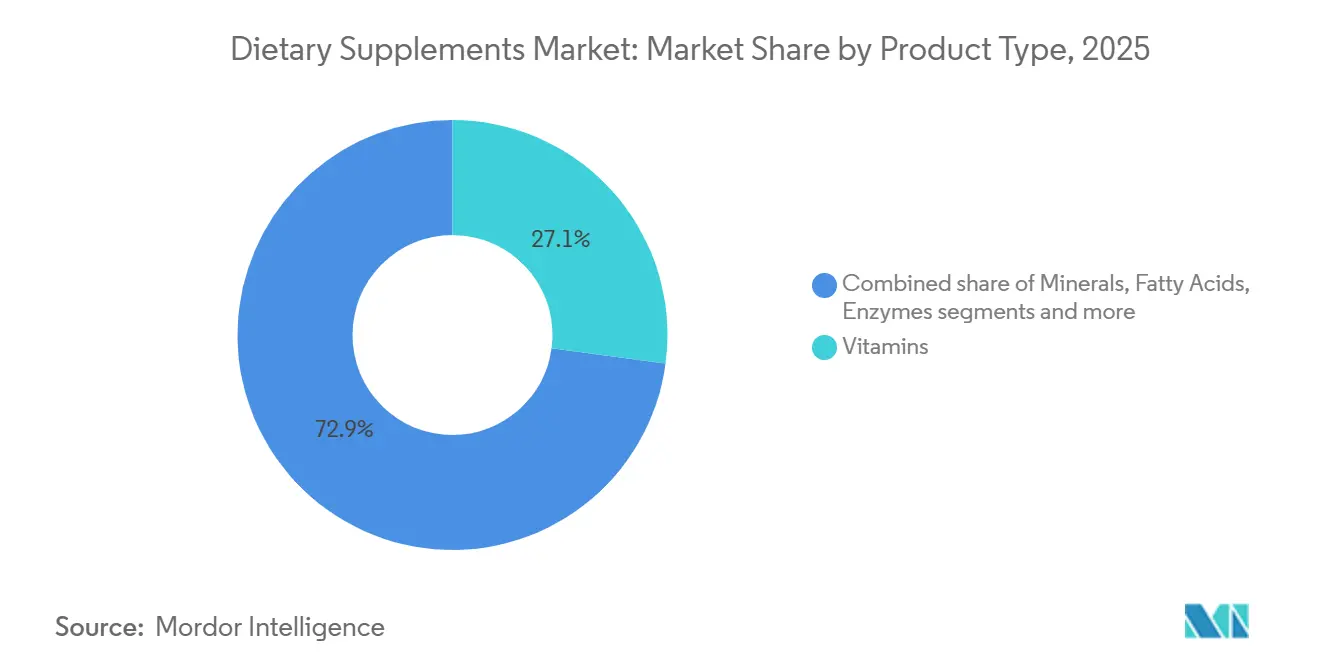
- Por tipo de producto, las vitaminas dominaron con el 27.11% de la participación de mercado de suplementos dietéticos en 2025, mientras que se espera que los suplementos prebióticos y probióticos crezcan a una CAGR del 9.61% hasta 2031.
- Por forma, las cápsulas y geles blandos representaron el 38.00 % de la participación de mercado de suplementos dietéticos en 2025, y se proyecta que las gomitas crecerán más rápido a una CAGR del 12.01 % hasta 2031.
- Por fuente, los productos sintéticos/derivados de la fermentación lideraron con una participación de mercado del 56.11 % en 2025, mientras que los suplementos de origen vegetal están creciendo a una CAGR del 9.81 % hasta 2031.
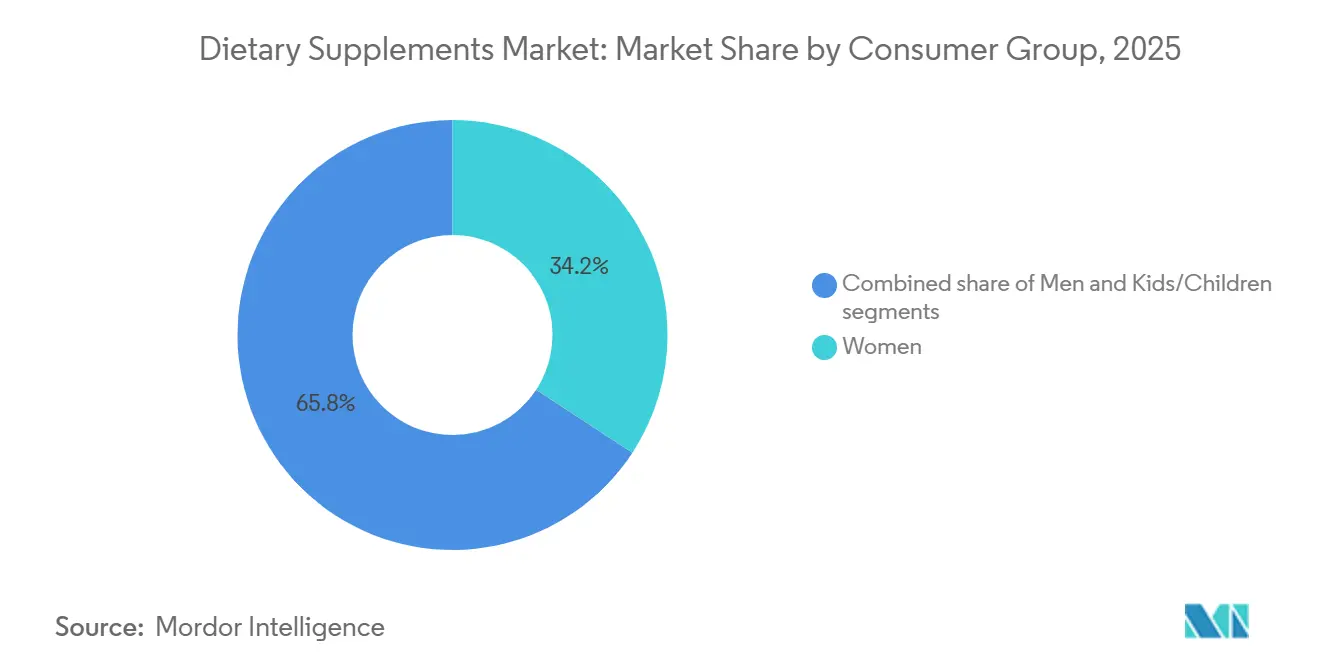
- Por grupo de consumidores, las mujeres capturaron el 34.22% de la participación de mercado en 2025, y se proyecta que el segmento de niños/niños crezca a una CAGR del 11.01% hasta 2031.
- Por aplicación de salud, la salud general y el bienestar representaron el 41.12 % del mercado en 2025, mientras que la mejora de la inmunidad muestra el mayor potencial de crecimiento con una CAGR del 9.40 % hasta 2031.
- Por canal de distribución, el canal minorista en línea representó el 25.45% de la participación de mercado en 2025 y se proyecta que crezca a una CAGR del 13.00% hasta 2031, representando el segmento de más rápido crecimiento.
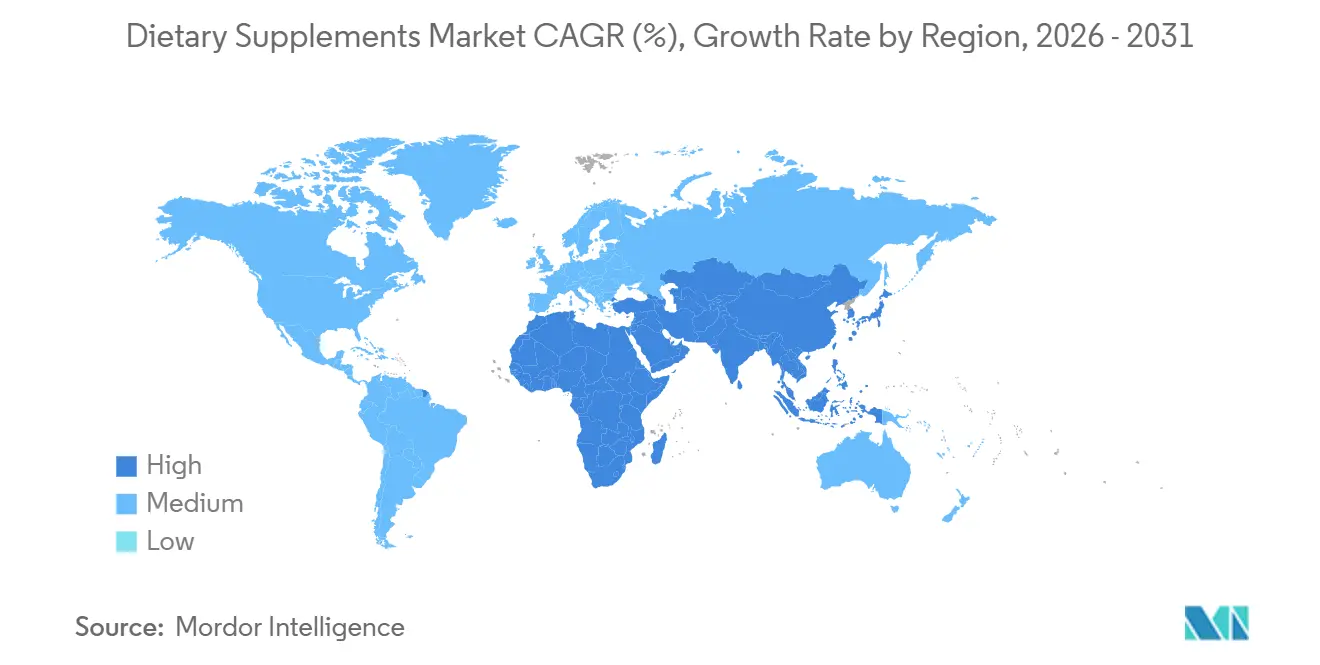
- Por geografía, Asia-Pacífico dominó el 49.48% de la cuota de mercado en 2025, mientras que la región de Oriente Medio y África demostró la mayor tasa de crecimiento con una CAGR del 7.83% en 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de suplementos dietéticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor enfoque en la atención médica preventiva | + 0.9% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Los suplementos dirigidos a las mujeres consumidoras impulsan el crecimiento | + 0.7% | Global, particularmente Asia-Pacífico y América del Norte | Largo plazo (≥4 años) |
| Creciente preferencia por fórmulas de etiqueta limpia, de origen vegetal y veganas | + 0.8% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| El enfoque en el envejecimiento saludable acelera la adopción de multivitamínicos entre los consumidores | + 0.6% | Europa, Japón, América del Norte | Largo plazo (≥4 años) |
| El crecimiento del comercio electrónico mejora la accesibilidad de los suplementos y el alcance del mercado | + 1.0% | Global, liderado por China, India y Estados Unidos | Corto plazo (≤2 años) |
| Las inversiones en investigación y desarrollo impulsan el desarrollo de productos innovadores y soluciones específicas | + 0.5% | América del Norte, Europa y centros selectos de APAC | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Mayor enfoque en la atención médica preventiva
La atención médica preventiva ha pasado de ser una tendencia de bienestar a un factor clave de compra. Este cambio es particularmente evidente entre los consumidores millennials y de la generación Z, quienes ahora priorizan los suplementos incluso antes de que aparezcan los síntomas. En 2025, la Organización Mundial de la Salud destacó una tendencia preocupante: las enfermedades no transmisibles fueron responsables del 74 % de las muertes a nivel mundial.[ 1 ]Fuente: Organización Mundial de la Salud "Enfermedades no transmisibles", who.intEn respuesta, los gobiernos y las aseguradoras han introducido medidas como créditos fiscales y programas de bienestar para empleadores, que subsidian la compra de suplementos. Este cambio social más amplio ha creado oportunidades para las mezclas de multivitaminas y minerales, ahora consideradas como medidas diarias esenciales contra las deficiencias de micronutrientes. Además, las plataformas de telemedicina están mejorando sus servicios al incluir recomendaciones de suplementos durante las consultas virtuales. Esta innovación ha creado un ecosistema integrado donde el diagnóstico, la prescripción y el cumplimiento se completan digitalmente en un corto plazo. En Estados Unidos, la Ley de Salud y Educación sobre Suplementos Dietéticos, junto con la Directiva sobre Suplementos Alimentarios de la Unión Europea, sirven como marcos regulatorios clave. Estos no solo legitiman la categoría de suplementos dietéticos, sino que también permiten afirmaciones de estructura-función, apelando directamente a los consumidores centrados en la prevención.
El análisis de mercado muestra una creciente preferencia entre los consumidores por suplementos diseñados para abordar necesidades de salud específicas. Estas incluyen fortalecer el sistema inmunitario, controlar el estrés y mejorar la calidad del sueño. A medida que los sistemas de salud globales adoptan cada vez más medidas preventivas para reducir los costos médicos a largo plazo, el mercado de suplementos dietéticos está bien posicionado para un crecimiento sostenido y una mayor penetración en el mercado.
Los suplementos dirigidos a las mujeres consumidoras impulsan el crecimiento
El mercado de suplementos para la salud femenina está experimentando un crecimiento significativo dentro de la industria de suplementos dietéticos. Más allá de los productos prenatales tradicionales, el mercado ahora ofrece una amplia gama de soluciones diseñadas para satisfacer las necesidades de salud específicas de las mujeres. Estas incluyen formulaciones especializadas para abordar el manejo de la menopausia, apoyar el equilibrio hormonal y mejorar la salud reproductiva. Los avances recientes en innovación de productos se centran en suplementos multifuncionales que no solo ayudan a controlar el estrés, sino que también brindan beneficios para la belleza, a la vez que favorecen la regulación hormonal y aumentan los niveles de energía. Dado que las mujeres suelen desempeñar un papel fundamental en la toma de decisiones sobre la salud de sus familias, sus preferencias en suplementos son un factor clave en las tendencias del mercado. El Informe de Progreso del Mapa de Oportunidades de Innovación en Salud Femenina para 2026 destaca que, a pesar del progreso mediante el aumento de la financiación y el establecimiento de centros de innovación, la financiación global para investigación y desarrollo en salud para afecciones específicas de la mujer, más allá de la oncología, sigue siendo mínima.
Creciente preferencia por fórmulas de etiqueta limpia, basadas en plantas y veganas
Impulsada por una creciente demanda de transparencia e ingredientes naturales, la industria de los suplementos dietéticos está experimentando una transformación significativa. Se prevé que el segmento de origen vegetal supere al mercado general, con una tasa de crecimiento anual compuesta (TCAC) estimada del 9.81 % entre 2026 y 2031, en comparación con el 4.28 % del mercado. Hoy en día, los consumidores priorizan la sostenibilidad ambiental y la producción ética, considerándolas esenciales en lugar de complementos de lujo. En respuesta, los fabricantes no solo están modificando las formulaciones existentes, sino que también están creando alternativas de origen vegetal a los suplementos tradicionales derivados de animales, como el colágeno y los omega-3. La creciente preferencia de los consumidores por productos para el bienestar que fortalecen el sistema inmunológico y de origen vegetal está acelerando la demanda de extractos de hongo reishi en todo el mercado global. Los consumidores más jóvenes, en particular, están analizando minuciosamente las listas de ingredientes y los procesos de fabricación, impulsando el movimiento de etiquetas limpias en el sector de los suplementos dietéticos. El programa de trabajo Horizonte Europa 2023-2025 de la Comisión Europea, que pone de relieve la transformación del sector, subraya la importancia de las prácticas agrícolas sostenibles. Estas incluyen la reducción del uso de plaguicidas químicos, la promoción de la agricultura ecológica y el fomento de la biodiversidad en los sistemas alimentarios, factores que influyen en el abastecimiento de ingredientes botánicos en el sector de los complementos alimenticios.
El enfoque en el envejecimiento saludable acelera la adopción de multivitamínicos entre los consumidores
A medida que la población mundial envejece, aumenta la demanda de suplementos que promuevan la longevidad y mejoren la calidad de vida. Esta tendencia es especialmente evidente en regiones como Japón, Europa y China, donde las personas mayores buscan activamente productos nutricionales adaptados a sus necesidades específicas. El mercado de suplementos para un envejecimiento saludable ha experimentado una evolución significativa, pasando de los multivitamínicos tradicionales a una amplia gama de productos diseñados para mejorar la función cognitiva, favorecer la salud articular y promover la regeneración celular. Por ejemplo, en Japón, el suplemento "Brain Active" de FANCL aborda la necesidad de mejora cognitiva, mientras que en Alemania, Doppelherz desarrolla fórmulas dirigidas específicamente a la salud articular y cardíaca de las personas mayores.
Además, las preferencias de los consumidores en el mercado de suplementos dietéticos están cambiando hacia productos que ofrecen validación clínica y beneficios demostrables, alejándose de las afirmaciones genéricas sobre el bienestar. Este cambio ha impulsado un aumento de la inversión en investigación y desarrollo, con el foco puesto en mejorar la biodisponibilidad y crear fórmulas adaptadas a grupos de edad específicos. Las innovaciones avanzadas, como los sistemas de administración liposomal y la personalización de productos basada en ADN, están cobrando impulso en la industria de los suplementos dietéticos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La presencia de productos falsificados obstaculiza el crecimiento | -0.6% | Global, agudo en Asia-Pacífico y Oriente Medio | Corto plazo (≤2 años) |
| Creciente escepticismo de los consumidores hacia los aditivos sintéticos y preocupaciones sobre la seguridad de las megadosis | -0.5% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Regulaciones más estrictas sobre los suplementos dietéticos y los productos límite | -0.4% | Europa, América del Norte, emergentes en APAC | Largo plazo (≥4 años) |
| Las guerras de precios de los productores locales reducen los márgenes de ganancia | -0.3% | Asia-Pacífico, América del Sur | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Presencia de productos falsificados que obstaculizan el crecimiento
Los suplementos falsificados se están infiltrando en las cadenas de suministro, principalmente a través de vendedores externos de comercio electrónico y envíos transfronterizos no regulados. Esto no solo erosiona la confianza del consumidor, sino que también expone a los compradores a ingredientes adulterados potencialmente dañinos o fórmulas de baja potencia. Recientemente, la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) emitió varias cartas de advertencia dirigidas a productos con ingredientes farmacéuticos no declarados. Esto incluía el sildenafil, comúnmente presente en suplementos para la mejora masculina, y la sibutramina, a menudo utilizada en fórmulas para bajar de peso. Ambas sustancias presentan importantes riesgos cardiovasculares e incumplen los mandatos de aprobación de medicamentos. La región de Asia y el Pacífico registra la mayor prevalencia de falsificaciones. En esta región, las redes de distribución fragmentadas y los limitados recursos para la aplicación de la ley permiten a fabricantes fraudulentos imitar fácilmente los envases de marca.
Un informe de la Organización Mundial de la Salud destacó que una parte significativa de los suplementos vendidos a través de canales informales en el Sudeste Asiático no superó las pruebas de autenticidad. En respuesta, las marcas están recurriendo a sistemas de seguimiento y rastreo basados en blockchain. Por ejemplo, Nestlé Health Science cuenta con un programa de verificación de códigos QR. Esta iniciativa permite a los consumidores autenticar el origen de un producto con un escaneo de teléfono inteligente, lo que ha provocado una notable disminución en las tasas de devolución en los mercados donde se implementó. A pesar de estos esfuerzos, lograr la armonización regulatoria sigue siendo un desafío. La Directiva sobre Medicamentos Falsificados de la Unión Europea, por ejemplo, exige la serialización de los medicamentos. Sin embargo, excluye a los suplementos, lo que deja una brecha que los falsificadores aprovechan rápidamente.
Regulaciones más estrictas sobre los suplementos dietéticos y los productos límite
A nivel mundial, los marcos regulatorios para los suplementos dietéticos se están volviendo más estrictos, lo que impacta tanto el crecimiento del mercado como la innovación de productos. El Programa de Alimentos para Consumo Humano de la Administración de Alimentos y Medicamentos (FDA) se centra en los suplementos dietéticos, haciendo hincapié en las actualizaciones de las directrices sobre Notificaciones de Nuevos Ingredientes Dietéticos y las normas de seguridad química de los productos alimenticios. Estos cambios regulatorios están aumentando las barreras de entrada para nuevas empresas y los costos de cumplimiento para los fabricantes establecidos, en particular para aquellos que introducen nuevos ingredientes o realizan afirmaciones sobre la salud. Destacando la necesidad de un cambio, el documento de posición política de la Farmacopea de los Estados Unidos critica la Ley de Salud y Educación sobre Suplementos Dietéticos de 1994 por sus deficiencias para garantizar la seguridad de los productos y la consistencia en el mercado.
Los productos que se clasifican entre suplementos, alimentos y productos farmacéuticos se enfrentan a desafíos regulatorios, ya que las ambigüedades en la clasificación dificultan su acceso al mercado de los suplementos dietéticos. En Europa, el panorama regulatorio es aún más complejo. La Autoridad Europea de Seguridad Alimentaria aplica criterios estrictos de propiedades saludables, que solo un pequeño número de ingredientes de suplementos puede cumplir. Estas disparidades regulatorias regionales crean importantes obstáculos operativos para las empresas multinacionales que buscan formulaciones de productos consistentes en diversos mercados.
Análisis de segmento
Por tipo de producto: Las vitaminas lideran mientras los probióticos aumentan
En 2025, las vitaminas representaron el 27.11 % de la cuota de mercado, consolidándose como el segmento líder por tipo. Este dominio se atribuye a la eficacia demostrada de las vitaminas y a su constante respaldo por parte de los profesionales sanitarios. Los suplementos multivitamínicos siguen siendo la principal vía de acceso para los nuevos consumidores que exploran los suplementos dietéticos. Al mismo tiempo, la demanda de vitaminas individuales, en particular la vitamina D y la vitamina C, está aumentando debido a sus reconocidas propiedades inmunoestimulantes, muy valoradas en la industria de los suplementos dietéticos.
Entre 2026 y 2031, se prevé que el segmento de prebióticos y probióticos crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.61 %, superando la tasa de crecimiento general del mercado. Esta expansión se debe a la creciente evidencia científica que destaca la conexión entre la salud intestinal y la función cerebral, así como el papel fundamental del microbioma en el mantenimiento de la salud general. Estos suplementos son ampliamente reconocidos por sus beneficios para mejorar la salud gastrointestinal, potenciar la función inmunológica y abordar diversas afecciones médicas. Cuando los prebióticos y probióticos se combinan como simbióticos, ofrecen beneficios mejorados, incluyendo una mejor salud intestinal y posibles aplicaciones en el manejo de la obesidad, la diabetes y los trastornos de salud mental. Además, los suplementos de minerales, ácidos grasos y proteínas mantienen una presencia estable en el mercado. Los suplementos herbales presentan tendencias de crecimiento variables según las regiones, influenciadas por las prácticas de medicina tradicional local. Los suplementos enzimáticos se centran principalmente en la salud digestiva, mientras que las formulaciones combinadas están ganando popularidad por ofrecer múltiples beneficios para la salud en un solo producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: las cápsulas dominan mientras que las gomitas arrasan
En 2025, se espera que las cápsulas y cápsulas blandas alcancen una cuota de mercado dominante del 38.00 %. Este liderazgo se debe principalmente a su capacidad para proteger los ingredientes sensibles de la degradación y ofrecer una dosificación precisa, fundamental para mantener la eficacia del producto. Estos formatos siguen siendo ampliamente utilizados en sectores relacionados con la industria farmacéutica, donde garantizar la estabilidad de los ingredientes y permitir una liberación controlada son esenciales para lograr los resultados deseados. Por otro lado, se proyecta que el segmento de las gomitas experimente un crecimiento notable, con una tasa de crecimiento anual compuesta (TCAC) del 12.01 % prevista para el período comprendido entre 2026 y 2031. Este crecimiento se debe a la creciente preferencia de los consumidores por métodos de consumo más agradables y agradables al paladar, así como a la eficacia del formato para enmascarar el sabor amargo de ciertos ingredientes, especialmente en la industria de los suplementos dietéticos.
El mercado de gomitas vitamínicas muestra un importante potencial de crecimiento, impulsado por la creciente concienciación sobre la salud entre los consumidores y la creciente demanda de alimentos funcionales que ofrecen beneficios adicionales. Si bien las tabletas siguen siendo una opción rentable y eficiente para los fabricantes, enfrentan desafíos relacionados con la percepción del consumidor sobre su lenta disolución. De igual manera, los polvos siguen desempeñando un papel vital en la nutrición deportiva y los suplementos proteicos gracias a su flexibilidad para personalizar la dosis. Los formatos líquidos también están ganando popularidad, especialmente en aplicaciones que requieren una rápida absorción y entre grupos de consumidores específicos, como las personas mayores y los niños, a quienes a menudo les resulta difícil consumir pastillas.
Por fuente: El dominio sintético se ve desafiado por la innovación basada en plantas
En 2025, los suplementos sintéticos y derivados de la fermentación representaban una importante cuota de mercado del 56.11 %. Este dominio refleja sus ventajas en costes y sus procesos de fabricación escalables, que han impulsado su adopción en el mercado masivo durante los últimos cincuenta años. Al mismo tiempo, los suplementos de origen vegetal están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.81 %, impulsados por consumidores cada vez más centrados en la transparencia de los ingredientes y la sostenibilidad ambiental. Los omega-3 derivados de algas ilustran este cambio, ofreciendo las mismas concentraciones de ácido docosahexaenoico (DHA) y ácido eicosapentaenoico (EPA) que el aceite de pescado, a la vez que producen un 75 % menos de emisiones de carbono por gramo. Esta alternativa ecológica resulta muy atractiva para los consumidores de la generación Z y la generación millennial con conciencia ambiental. Además, los avances en la tecnología de fermentación están permitiendo la producción de alternativas vegetales a compuestos tradicionalmente procedentes de animales. Por ejemplo, la vitamina D3 derivada del liquen y los precursores de colágeno producidos a partir de levadura permiten a las marcas comercializar productos veganos sin comprometer la biodisponibilidad.
Los suplementos de origen animal, como los péptidos de colágeno, la glucosamina y el aceite de pescado, siguen atrayendo a una clientela fiel. Estos consumidores suelen valorar los métodos tradicionales de abastecimiento y perciben los nutrientes de origen animal como más biodisponibles. Sin embargo, este segmento se enfrenta a crecientes desafíos por parte de los grupos de defensa del bienestar animal y a requisitos regulatorios más estrictos, en particular en lo que respecta a las certificaciones de sostenibilidad marina. Las vitaminas sintéticas, por otro lado, se prefieren por su dosificación precisa y su calidad constante en todos los lotes, lo que las convierte en la opción preferida por los formuladores que buscan resultados terapéuticos específicos. A pesar de estas ventajas, las vitaminas sintéticas se enfrentan a una creciente competencia del movimiento de etiqueta limpia, que a menudo posiciona los ingredientes derivados de alimentos integrales como superiores a las alternativas sintéticas.
Por Consumer Group: El bienestar femenino se expande mientras el mercado infantil se acelera
En 2025, las mujeres representaron el 34.22 % de la base de consumidores, impulsadas por necesidades específicas de cada etapa de la vida, como la nutrición prenatal, la salud ósea y el manejo de los síntomas de la menopausia. Al mismo tiempo, el segmento infantil se expande a una sólida tasa de crecimiento anual compuesto (TCAC) del 11.01 %. Los padres se centran cada vez más en abordar las deficiencias nutricionales percibidas en las dietas procesadas y en abordar los problemas de salud relacionados con el tiempo excesivo frente a las pantallas. Las fórmulas pediátricas están diseñadas para favorecer la salud inmunitaria, el desarrollo cognitivo y el crecimiento óseo. Estos productos suelen combinar vitamina D, calcio, ácido docosahexaenoico omega-3 (DHA) y probióticos en gomitas, lo que los hace más atractivos y fáciles de consumir para los niños.
Los suplementos para hombres se centran principalmente en el refuerzo de la testosterona, la salud prostática y la función cardiovascular, con ingredientes comunes como el zinc, la palma enana americana y la coenzima Q10 (CoQ10). Sin embargo, este segmento enfrenta desafíos como la saturación del mercado en las regiones desarrolladas y el estigma social en torno a los hombres que buscan productos relacionados con la salud. El segmento infantil se beneficia del respaldo de pediatras y programas de bienestar en las escuelas, que ayudan a normalizar la suplementación diaria y fomentan hábitos que a menudo se mantienen en la edad adulta. Los marcos regulatorios, como las directrices de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) sobre la dosificación apropiada según la edad y los envases a prueba de niños, garantizan la seguridad, pero también aumentan los costos de cumplimiento. Estas regulaciones favorecen a las marcas consolidadas con experiencia en asuntos regulatorios, lo que crea barreras para los nuevos participantes.[ 2 ]Fuente: Administración de Alimentos y Medicamentos, "Aviso de la FDA n.° 2023-1994 || Advertencia de salud pública contra la compra y el consumo de suplementos alimenticios no registrados", fda.govAdemás, las marcas están fusionando cada vez más segmentos de consumidores mediante la introducción de unidades de mantenimiento de stock (SKU) de envases familiares que combinan fórmulas para adultos y niños. Este enfoque aprovecha las tendencias de compra de los hogares y fomenta la fidelidad a la marca entre generaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación de salud: el bienestar general es clave mientras la inmunidad aumenta
En 2025, se prevé que las aplicaciones de salud y bienestar general representen el 41.12 % del mercado, sentando las bases de la industria de los suplementos con productos diseñados para el apoyo nutricional diario y la salud preventiva. Este segmento continúa dominando gracias a su amplio atractivo para el consumidor y su accesibilidad para quienes se inician en los suplementos y buscan beneficios generales para la salud. El crecimiento de este segmento se alinea con el creciente enfoque en la atención médica preventiva, respaldado por las Guías Alimentarias para Estadounidenses publicadas por el Departamento de Agricultura de los Estados Unidos (USDA) y el Departamento de Salud y Servicios Humanos de los Estados Unidos (HHS). Estas guías enfatizan la importancia de una alimentación saludable en todas las etapas de la vida y destacan la importancia de los alimentos y bebidas ricos en nutrientes.
Entre 2026 y 2031, se proyecta que las aplicaciones dirigidas a mejorar la inmunidad crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.40 %, superando la tasa general de crecimiento del mercado, ya que los consumidores priorizan el apoyo al sistema inmunitario. Los avances en la investigación sobre la relación entre la nutrición y la función inmunitaria han permitido el desarrollo de formulaciones específicas con afirmaciones basadas en la evidencia. La Oficina de Suplementos Dietéticos de los Institutos Nacionales de la Salud (NIH) proporciona información detallada sobre los probióticos y su papel en el apoyo a la salud inmunitaria. Otros segmentos de aplicación muestran patrones de crecimiento variados. La salud ósea y articular mantiene un crecimiento constante debido al envejecimiento de la población, mientras que la energía y el control del peso se benefician de las tendencias que favorecen los estilos de vida activos. La salud gastrointestinal experimenta un crecimiento impulsado por la creciente demanda de probióticos, y las aplicaciones para la salud cardiovascular, el control de la diabetes y la salud cognitiva se expanden a medida que los consumidores abordan necesidades de salud específicas a través de suplementos.
Por canal de distribución: el comercio minorista en línea domina y se acelera
En 2025, se espera que los canales de venta minorista en línea alcancen una cuota de mercado del 25.45 % y crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13 % entre 2026 y 2031, superando a otros canales de distribución. Este crecimiento pone de manifiesto una transformación significativa en el comportamiento de compra de los consumidores en diversas regiones y grupos demográficos. Las plataformas de comercio electrónico desempeñan un papel crucial en este cambio, ofreciendo a los consumidores acceso a información detallada sobre los productos, reseñas de clientes y herramientas de comparación. Estas funciones permiten a los compradores tomar decisiones informadas al adquirir suplementos dietéticos, adaptándose a sus necesidades y preferencias específicas.
Las tiendas especializadas se mantienen competitivas al ofrecer asesoramiento experto y una selección de productos cuidadosamente seleccionados, atendiendo a los consumidores que buscan recomendaciones personalizadas. Los supermercados e hipermercados se benefician de su comodidad y su capacidad para impulsar las compras impulsivas; sin embargo, enfrentan desafíos como márgenes de beneficio reducidos y espacio limitado en los anaqueles para suplementos. Los canales de venta directa, si bien experimentan una disminución en su cuota de mercado, aún son importantes en ciertas regiones y categorías de productos donde las relaciones personales y la participación comunitaria fomentan la fidelización del cliente. Además, otros canales de distribución, como profesionales de la salud, gimnasios y servicios de suscripción, abordan segmentos específicos del mercado al conectar los suplementos dietéticos con programas de bienestar específicos y casos de uso dentro del sector.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de suplementos dietéticos en la región Asia-Pacífico
La región Asia-Pacífico dominó el mercado con una participación del 49.48 % en 2025. Este dominio se vio impulsado por diversos factores, como el aumento de los ingresos disponibles de la clase media en China e India, la rápida urbanización que ha fomentado una mayor adopción de suplementos dietéticos y las iniciativas gubernamentales dirigidas a promover la atención médica preventiva. Un avance notable en India fue la introducción de pruebas obligatorias por parte de terceros para los suplementos importados por parte de la Autoridad de Seguridad Alimentaria y Normas de la India (FSSAI). Si bien esta regulación extendió los plazos de autorización de 60 a 90 días, mejoró significativamente la confianza del consumidor en la calidad de estos productos.[ 3 ]Fuente: Autoridad de Seguridad y Normas Alimentarias de la India, "Reglamento sobre Seguridad y Normas Alimentarias (Suplementos para la Salud, Nutracéuticos, Alimentos para Usos Dietéticos Especiales, Alimentos para Fines Médicos Especiales, Alimentos Funcionales y Nuevos Alimentos)", fssai.govEn Japón, el envejecimiento de la población ha sido un factor clave en la demanda de multivitamínicos y suplementos para la salud ósea. Los exámenes médicos subvencionados por el gobierno han desempeñado un papel fundamental en la identificación de deficiencias nutricionales, y los médicos suelen recomendar suplementos específicos para abordar estas deficiencias.
Mercado de suplementos dietéticos del CCG
La región de Oriente Medio y África registró la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.83 % hasta 2031. Este crecimiento se atribuye en gran medida a los esfuerzos de los países del Golfo por diversificar sus economías más allá de los hidrocarburos e invertir en sectores como el turismo de bienestar y la fabricación nacional de nutracéuticos. Los Emiratos Árabes Unidos (EAU) han liderado esta transformación, estableciendo zonas francas que ofrecen incentivos fiscales y procesos de licencia simplificados para los fabricantes de suplementos. Estas iniciativas han atraído con éxito la inversión extranjera directa de marcas europeas y norteamericanas, que cada vez más consideran la región como un centro estratégico para la producción y la distribución.
Mercado de suplementos dietéticos en Norteamérica y Europa
Norteamérica y Europa representan mercados maduros caracterizados por un crecimiento moderado. Estas regiones han alcanzado la saturación en cuanto a la penetración de multivitamínicos, y la innovación se centra ahora en formulaciones específicas para cada condición y sistemas de administración avanzados. En Europa, la Autoridad Europea de Seguridad Alimentaria (AESA) ha implementado un riguroso proceso de revisión de nuevos ingredientes, lo que a menudo retrasa la entrada al mercado de productos innovadores. Sin embargo, este estricto marco regulatorio garantiza la seguridad del consumidor y ofrece una ventaja a las marcas consolidadas con experiencia en el manejo de estos complejos requisitos. Esta dinámica ha permitido a estas marcas mantener una ventaja competitiva en estos mercados altamente regulados.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de suplementos dietéticos presenta un panorama fragmentado. En él, ningún actor domina, y la intensidad competitiva surge de la interacción entre gigantes multinacionales, expertos regionales y disruptores digitales. Entidades consolidadas como Abbott, Nestlé Health Science y Bayer aprovechan las infraestructuras de ensayos clínicos y equipos regulatorios expertos. Esto no solo valida sus afirmaciones de eficacia, sino que también facilita su proceso a través de complejos procesos de aprobación. Estas ventajas a menudo se traducen en precios premium y acceso exclusivo a canales farmacéuticos. Por el contrario, las startups ágiles están cambiando la situación. Al aprovechar las estrategias de venta directa al consumidor y la influencia de influencers en redes sociales, llegan a nichos de mercado como atletas veganos, entusiastas del biohacking o madres posparto a un coste de adquisición de clientes significativamente menor en comparación con los métodos tradicionales de venta minorista. Esto marca un cambio significativo en la industria, priorizando la velocidad sobre la escala.
Existe un creciente interés en la nutrición personalizada. Plataformas como Viome están a la vanguardia, fusionando la secuenciación del microbioma y los biomarcadores sanguíneos para diseñar regímenes de suplementos personalizados. Además, se impulsan las fórmulas específicas para cada condición, dirigidas a grupos a menudo ignorados, como las mujeres perimenopáusicas y los trabajadores por turnos que lidian con las disrupciones circadianas. La tecnología marca la diferencia entre los líderes de la industria y los que se quedan atrás. Por ejemplo, se están implementando sistemas blockchain para contrarrestar la falsificación, mientras que las herramientas de inteligencia artificial están perfeccionando las previsiones de demanda para minimizar el desperdicio de inventario. Los modelos de suscripción incluso predicen la pérdida de clientes con una precisión impresionante, lo que permite a las empresas intervenir y fidelizarlos de forma proactiva.
Empresas más pequeñas, como Ritual y Athletic Greens, están revolucionando el statu quo. Al compartir abiertamente detalles sobre el abastecimiento de ingredientes y las pruebas realizadas por terceros, desafían las prácticas tradicionales de la industria. Esta transparencia obliga a las marcas consolidadas a auditar sus cadenas de suministro o, de lo contrario, perder credibilidad frente a estas empresas emergentes más transparentes. El manejo de las regulaciones está demostrando ser una importante ventaja competitiva. Las normas vigentes de Buenas Prácticas de Fabricación (BPF) de la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) conllevan costos fijos, una carga más pesada para los operadores más pequeños. Mientras tanto, el Reglamento sobre Nuevos Alimentos de la Unión Europea introduce largos procesos de aprobación, favoreciendo a quienes cuentan con los conocimientos regulatorios y la capacidad financiera para invertir en los estudios toxicológicos necesarios.
Líderes de la industria de suplementos dietéticos
-
Amway Corporation
-
herbalife ltd
-
Nestlé SA
-
Bayer AG
-
haleon plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: Awshad lanzó al mercado las CalmaGummies, formuladas para mejorar la relajación, la concentración y la calidad del sueño. Cada gomita contiene 135 mg de extracto de cáñamo de espectro completo, con compuestos de CBD y THC que ofrecen beneficios terapéuticos.
- Abril de 2025: The Vitamin Shoppe presentó GLP-1 Support de Whole Health Rx, una línea de productos que ofrece suplementos nutricionales para personas que usan medicamentos GLP-1 en sus programas de control de peso.
- Marzo de 2025: Life Time lanzó NOURISH, un multivitamínico bebible con polvo vegetal, como parte de su línea de suplementos para la LTH. Cada porción de NOURISH contiene 23 vitaminas y minerales esenciales, un 21 % más que las marcas de la competencia.
- Febrero de 2025: Fenix Health Science amplió su portafolio de productos para la salud cerebral con fórmulas mejoradas en sus líneas Omega, Neuro y Mineral. La línea Omega incorpora Lysoveta LPC, un ingrediente que mejora la absorción de Omega-3 para favorecer la función cognitiva.
Alcance y metodología
Los suplementos dietéticos son alimentos funcionales que pueden aportar nutrientes como vitaminas y minerales, entre otros.
El mercado de suplementos dietéticos está segmentado por tipo, presentación, origen, grupo de consumidores, aplicación para la salud, canal de distribución y ubicación geográfica. Por tipo, el mercado se segmenta en vitaminas, minerales, ácidos grasos, proteínas y aminoácidos, suplementos prebióticos y probióticos, suplementos herbales, enzimas, suplementos combinados y otros. Por presentación, el mercado se bifurca en tabletas, cápsulas y cápsulas blandas, polvos, gomitas, líquidos y otros. Por origen, el mercado se segmenta en productos de origen vegetal, animal y sintéticos/derivados de fermentación. Por grupo de consumidores, el mercado se segmenta en hombres, mujeres y niños. Por aplicaciones para la salud, el mercado se segmenta en salud y bienestar general, salud ósea y articular, energía y control de peso, salud gastrointestinal e intestinal, mejora del sistema inmunitario, salud cardiovascular, control de la diabetes, salud cognitiva y mental, salud de la piel, cabello, uñas y cabello, salud ocular y otras aplicaciones para la salud. Por canal de distribución, el mercado se segmenta en supermercados e hipermercados, tiendas especializadas, canales de venta minorista en línea, venta directa y otros canales de distribución. También se incluye la segmentación geográfica del mercado, con un análisis detallado de Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Vitaminas | Vitamina A |
| Vitamina C | |
| Vitamina D | |
| Vitamina B (Incluye B6, B7 / Biotina, B9 / Fólico, B12, etc.) | |
| Otros suplementos vitamínicos | |
| Suplementos multivitamínicos | |
| Minerales | Suplementos de Hierro |
| Suplementos de calcio | |
| Suplementos de magnesio y zinc | |
| Suplementos multiminerales | |
| Otros minerales | |
| Fatty Acids | |
| Proteínas y Aminoácidos | |
| Suplementos prebióticos y probióticos | |
| Suplementos de hierbas | |
| Enzimas | |
| Suplementos combinados | |
| Otros |
Por formulario
| Tablets |
| Cápsulas y cápsulas blandas |
| Polvos |
| Gominolas |
| Líquidos |
| Otros |
Por fuente
| Basado en plantas |
| De origen animal |
| Sintético/derivado de la fermentación |
Por grupo de consumidores
| Hombres |
| Mujeres |
| Niños / Niños |
Por aplicación de salud
| Salud y Bienestar General |
| Salud ósea y articular |
| Control de energía y peso |
| Salud gastrointestinal e intestinal |
| Mejora de la inmunidad |
| Salud Cardiovascular |
| Control de la Diabetes |
| Salud cognitiva y mental |
| Cuidado de la piel, el cabello y las uñas |
| Salud de los Ojos |
| Otras aplicaciones de salud |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas Especializadas |
| Canales minoristas en línea |
| Venta directa |
| Otros Canales de Distribución |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| España | |
| Netherlands | |
| Italia | |
| Suecia | |
| Polonia | |
| Bélgica | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Nigeria | |
| Saudi Arabia | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Vitaminas | Vitamina A |
| Vitamina C | ||
| Vitamina D | ||
| Vitamina B (Incluye B6, B7 / Biotina, B9 / Fólico, B12, etc.) | ||
| Otros suplementos vitamínicos | ||
| Suplementos multivitamínicos | ||
| Minerales | Suplementos de Hierro | |
| Suplementos de calcio | ||
| Suplementos de magnesio y zinc | ||
| Suplementos multiminerales | ||
| Otros minerales | ||
| Fatty Acids | ||
| Proteínas y Aminoácidos | ||
| Suplementos prebióticos y probióticos | ||
| Suplementos de hierbas | ||
| Enzimas | ||
| Suplementos combinados | ||
| Otros | ||
| Por formulario | Tablets | |
| Cápsulas y cápsulas blandas | ||
| Polvos | ||
| Gominolas | ||
| Líquidos | ||
| Otros | ||
| Por fuente | Basado en plantas | |
| De origen animal | ||
| Sintético/derivado de la fermentación | ||
| Por grupo de consumidores | Hombres | |
| Mujeres | ||
| Niños / Niños | ||
| Por aplicación de salud | Salud y Bienestar General | |
| Salud ósea y articular | ||
| Control de energía y peso | ||
| Salud gastrointestinal e intestinal | ||
| Mejora de la inmunidad | ||
| Salud Cardiovascular | ||
| Control de la Diabetes | ||
| Salud cognitiva y mental | ||
| Cuidado de la piel, el cabello y las uñas | ||
| Salud de los Ojos | ||
| Otras aplicaciones de salud | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas Especializadas | ||
| Canales minoristas en línea | ||
| Venta directa | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Netherlands | ||
| Italia | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Nigeria | ||
| Saudi Arabia | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el mercado mundial de suplementos dietéticos hasta 2031?
Se proyecta que el mercado se expandirá a una tasa compuesta anual del 4.28%, pasando de USD 151.82 millones en 2026 a USD 187.22 millones en 2031.
¿Qué factor de forma está creciendo más rápido dentro de los suplementos dietéticos?
Las gomitas, que avanzan a una tasa compuesta anual del 12.01 %, son la forma de expansión más rápida porque su sabor y textura aumentan la adherencia del consumidor.
¿Qué región lidera actualmente la demanda de suplementos dietéticos?
Asia-Pacífico representa el 49.48% de los ingresos mundiales gracias a China, India y Japón.
¿Por qué los suplementos a base de plantas están ganando terreno?
La sustentabilidad ambiental, la ética vegana y las preferencias de etiqueta limpia impulsan a los consumidores hacia los omega-3 derivados de algas y los productos botánicos fermentados, lo que respalda una CAGR del 9.81 % para los productos de origen vegetal.
¿Qué importancia tiene el comercio electrónico para complementar las ventas?
El comercio minorista en línea capturó el 25.45 % de los ingresos de 2025 y está creciendo a una tasa compuesta anual del 13.00 %, impulsado por los programas de suscripción y la conveniencia directa al consumidor.


