

Tamaño y participación en el mercado de tintas digitales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.9 mil millones |
| Tamaño del mercado (2031) | USD 6.6 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.13% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tintas digitales por Mordor Intelligence
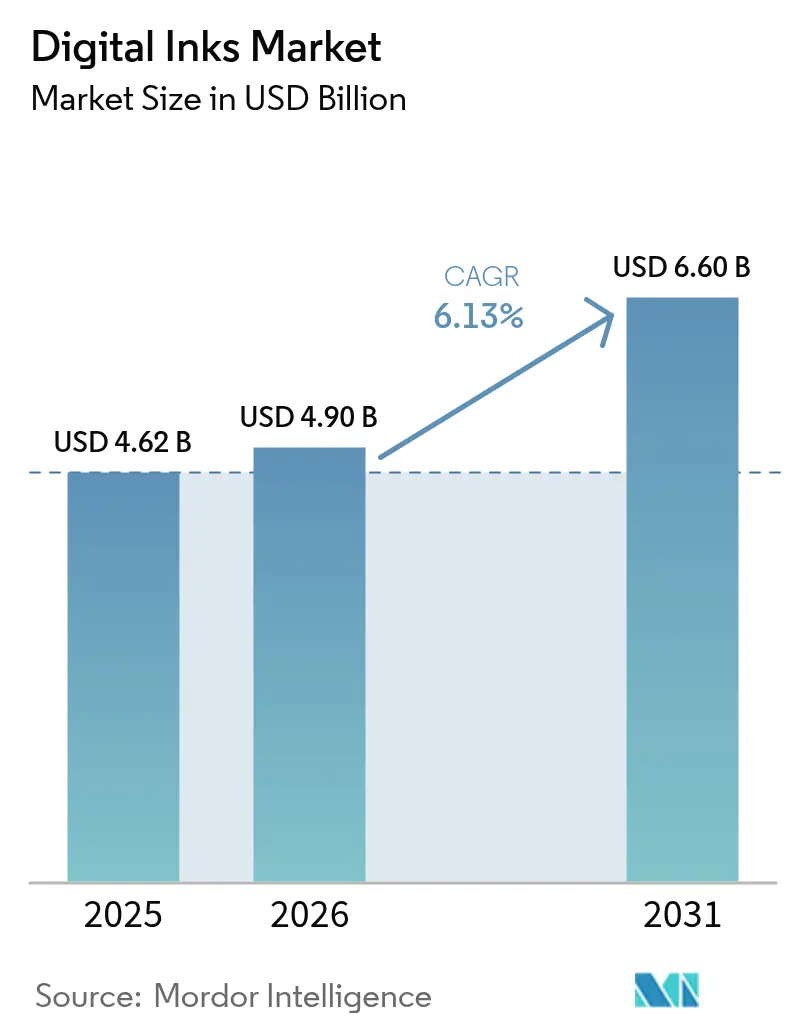
El tamaño del mercado de tintas digitales en 2026 se estima en 4.9 millones de dólares, creciendo desde los 4.62 millones de dólares de 2025, con proyecciones para 2031 de 6.6 millones de dólares, con un crecimiento del 6.13 % CAGR entre 2026 y 2031. Esta expansión sostenida refleja la rápida transición de los flujos de trabajo de impresión analógicos a digitales, que priorizan la personalización bajo demanda, la eficiencia de los recursos y el cumplimiento de las normativas ambientales cada vez más estrictas. El crecimiento de la demanda se acelera en torno a las formulaciones curables por UV que curan instantáneamente, los materiales conductores a escala nanométrica que permiten la impresión electrónica y las químicas de adhesión específicas para cada sustrato que abren nuevos casos de uso industrial. Las mejoras continuas en la precisión de los cabezales de impresión, el control de la viscosidad de los fluidos y la inspección de calidad en línea generan beneficios de productividad que justifican la inversión en prensas de última generación. Simultáneamente, las normas globales más estrictas sobre las emisiones de compuestos orgánicos volátiles (COV) aceleran la transición hacia tintas con bajo contenido en disolventes o sin disolventes, lo que refuerza la diferenciación tecnológica entre los proveedores. Aplicaciones como embalajes, textiles y electrónica flexible traducen estas mejoras técnicas en tiradas de producción más cortas, iteraciones de diseño rápidas e inventarios más bajos, lo que fortalece la trayectoria general del mercado de tintas digitales.
Conclusiones clave del informe
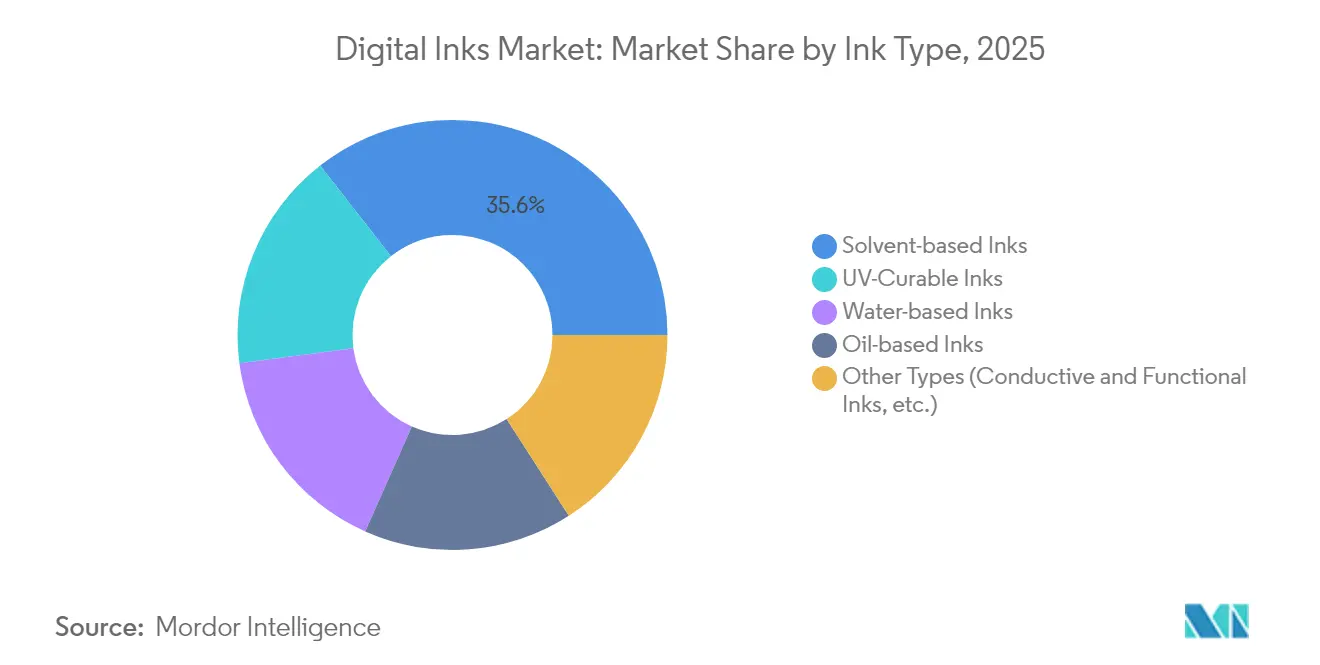
- Por tipo de tinta, los sistemas basados en solventes conservaron el 35.55 % de la participación de mercado de tintas digitales en 2025, mientras que se prevé que las tintas curables por UV se expandan a una CAGR del 6.86 % hasta 2031.
- Por tecnología de impresión, la inyección de tinta bajo demanda tuvo una participación del 54.60 % del tamaño del mercado de tintas digitales en 2025, mientras que se proyecta que la inyección de tinta continua registre una CAGR del 7.18 % entre 2026 y 2031.
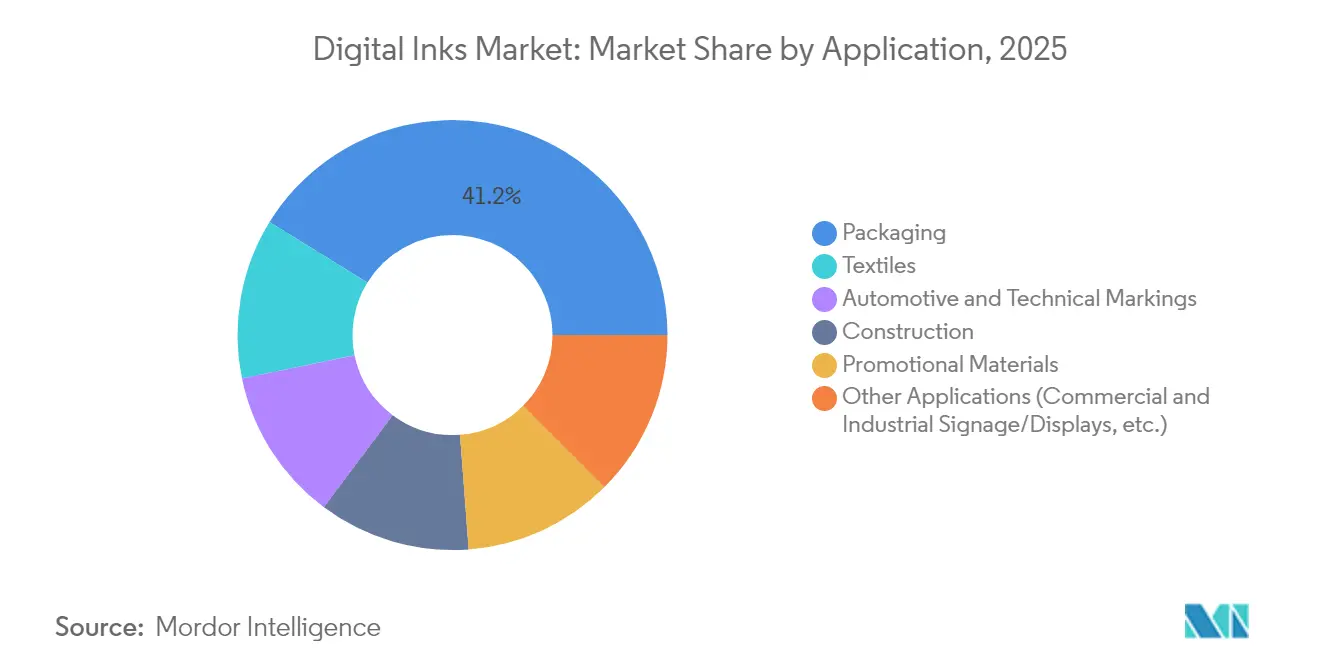
- Por aplicación, el embalaje capturó el 41.20 % de la participación en los ingresos en 2025, mientras que otras aplicaciones representan el segmento de más rápido crecimiento con una CAGR del 7.22 % hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 48.10 % de la participación de mercado de tintas digitales en 2025 y avanza a una CAGR del 6.95 % durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tintas digitales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de tintas curables por UV en envases y señalización | + 1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción rápida de la impresión de inyección de tinta para la digitalización textil | + 1.8% | Núcleo de Asia-Pacífico, propagación a Europa y América del Norte | Largo plazo (≥ 4 años) |
| Creciente adopción de tintas ecosolventes por motivos de sostenibilidad | + 0.9% | Europa a la cabeza, seguida de América del Norte | Corto plazo (≤ 2 años) |
| Aparición de nanotintas conductoras para electrónica flexible | + 0.7% | Centros de fabricación de APAC, I+D en América del Norte | Largo plazo (≥ 4 años) |
| Expansión del comercio electrónico y del embalaje bajo demanda | + 1.1% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de tintas curables por UV en envases y señalización
La polimerización instantánea bajo luz ultravioleta elimina los cuellos de botella de secado, lo que permite un mayor rendimiento y ahorro de energía en comparación con los sistemas de solventes. Las mínimas emisiones de COV hacen de las tintas curables por UV una vía eficaz para el cumplimiento normativo, y productores como DuPont han comercializado series de pigmentos a base de agua que cumplen las normas de contacto con alimentos sin sacrificar la densidad del color [1] DuPont, “Artistri PN1000 Water-Based Inkjet Inks,” dupont.com . Los convertidores de envases valoran la capacidad de decorar vidrio, metal y películas de polímero multicapa manteniendo la integridad de la barrera, mientras que los instaladores de señalización exterior confían en la resistencia superior a la intemperie y la retención del color de las tintas. La adopción acelerada se ve respaldada además por los menores costos de mantenimiento y la creciente disponibilidad de módulos de curado LED de radiación media que reducen las cargas térmicas de la prensa. Estos beneficios combinados sitúan a los sistemas curables por UV en una senda de adopción constante tanto en centros de impresión desarrollados como emergentes.
Adopción rápida de la impresión de inyección de tinta para la digitalización textil
La tecnología de inyección de tinta digital reemplaza las líneas de teñido con alto consumo de agua por una deposición de precisión que reduce el consumo de agua hasta en un 95 % en ciertos sustratos de algodón y poliéster. Fabricantes de equipos como Kyocera y Epson han escalado las barras de impresión con anchos de banda de 2 m, lo que permite la impresión de telas rollo a rollo a velocidades industriales. Las ampliaciones de capacidad, incluidas las nuevas instalaciones de Epson en Akita y Tohoku, demuestran la confianza en la demanda a largo plazo vinculada a la personalización masiva de la moda. La inteligencia artificial integrada en el software RIP acelera la configuración del flujo de trabajo y permite la generación algorítmica de patrones, optimizando los ciclos de diseño a muestra. Los compradores obtienen cantidades mínimas de pedido más pequeñas e identificación serializada de las prendas, beneficios que refuerzan la transición del abastecimiento hacia microfábricas locales o cercanas.
Creciente adopción de tintas ecosolventes por motivos de sostenibilidad
Las revisiones de las Normas Nacionales de Emisión de Compuestos Orgánicos Volátiles de Estados Unidos, anunciadas en enero de 2025, impulsan a los convertidores hacia disolventes de menor reactividad, mientras que el Pacto Verde Europeo acelera la eliminación gradual de los portadores minerales. Las legislaciones alemana y francesa establecen estrictos umbrales de notificación que, en la práctica, obligan a la sustitución por alternativas de origen vegetal con un tiempo de secado y una resistencia al frote comparables. Proveedores como INX International comercializan activamente disolventes de origen natural y contenido de material recuperado para obtener primas por cumplimiento temprano. La mejora de los perfiles de olores y la mejora de la calidad del aire interior amplían el mercado potencial a la decoración de interiores y el papel pintado, ampliando aún más el potencial de crecimiento de los ecodisolventes.
Aparición de nanotintas conductoras para electrónica flexible
Las formulaciones de nanopartículas de plata, grafeno y nanotubos de carbono permiten trazas impresas que conservan la conductividad bajo flexiones repetidas, lo que facilita el desarrollo de wearables con sensores avanzados y empaques inteligentes. Avances académicos, como el proceso de despegue láser de la Universidad Nacional de Seúl, que reduce los residuos de carbono en un 92.8 %, reducen la tasa de defectos en circuitos ultrafinos. El submercado de sensores impresos está valorado en 12.1 2025 millones de dólares en 16.84 y se proyecta que alcance los 2030 XNUMX millones de dólares para XNUMX, lo que representa una gran oportunidad para los fabricantes de tinta que dominan la estabilidad de la dispersión y la sinterización a baja temperatura. Los fabricantes de equipos originales (OEM) de electrónica de consumo especifican cada vez más antenas basadas en tinta y resistencias de detección de fuerza, lo que allana el camino para grados especiales de alto margen dentro del mercado más amplio de tintas digitales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de los pigmentos y las materias primas | -0.8% | Global, con mayor impacto en mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Normativa mundial estricta sobre emisiones de COV en tintas solventes | -0.6% | Europa y América del Norte lideran y se expanden globalmente | Mediano plazo (2-4 años) |
| Problemas de durabilidad en sustratos de poliéster y mezclas | -0.4% | regiones manufactureras textiles de APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de los pigmentos y las materias primas
El dióxido de titanio y los pigmentos orgánicos especiales representan una gran proporción de los costos de fabricación de tintas, y las fluctuaciones de precios impulsadas por los aranceles a las importaciones chinas y mexicanas reducen los márgenes de ganancia en toda la cadena de valor. Los proveedores de productos químicos especializados se enfrentan a perturbaciones geopolíticas que se traducen en plazos de entrega inconsistentes y dificultades de cobertura, lo que obliga a los formuladores de tintas a considerar contratos de doble fuente y vinculados a índices. Los proveedores de servicios de impresión (PSP) añaden recargos por costos o adoptan diseños de cobertura más reducidos para proteger los márgenes, aunque estas tácticas encuentran resistencia en los segmentos de publicidad y textiles, sensibles a los precios. La intensidad del capital circulante aumenta a medida que las empresas mantienen inventarios de seguridad para amortiguar la incertidumbre, lo que aumenta las barreras para los participantes más pequeños en el mercado.
Normativa mundial estricta sobre emisiones de COV en tintas solventes
Estados norteamericanos como Washington proponen prohibiciones totales de formulaciones específicas a base de solventes, mientras que Europa impulsa el Plan de Acción para la Economía Circular, que eleva los umbrales de seguridad para el consumidor en relación con posibles carcinógenos. Los registros de materiales bajo la Ley de Control de Sustancias Tóxicas introducen trámites adicionales y ciclos de prenotificación que prolongan el plazo de comercialización. La prohibición del tolueno en la India para tintas en contacto con alimentos y el marco GB 4806.14-2023 de China reflejan restricciones similares en Asia, lo que subraya el alcance global de la presión para el cumplimiento normativo. Las inversiones en líneas piloto sin solventes y laboratorios de validación analítica moderan la competitividad de las pequeñas empresas, reforzando las tendencias de consolidación en el mercado de tintas digitales.
Análisis de segmento
Por tipo de tinta: Los sistemas solventes enfrentan obstáculos regulatorios
Las tintas a base de solventes representaron el 35.55 % de los ingresos en 2025; sin embargo, se prevé que el tamaño del mercado de tintas digitales asociado a los grados curables por UV supere el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.86 % hasta 2031. Las ventajas de rendimiento incluyen el curado en prensa en segundos y un contenido insignificante de COV, lo que se alinea con el impulso de los convertidores de envases por flujos de trabajo más eficientes y la garantía de la seguridad alimentaria. Los pigmentos a base de agua se aceleran en formatos de etiquetas y bolsas flexibles, ya que sus características de bajo olor permiten que las prensas funcionen en naves de producción concurridas sin necesidad de mejoras en la extracción. Los sistemas nicho a base de aceite siguen siendo relevantes para sustratos termoplásticos que exigen temperaturas elevadas de formación de película y funcionalidad de lubricante, aunque las perspectivas de volumen siguen siendo limitadas.
Se presenta una oportunidad aparte en las tintas conductoras y funcionales, donde las formulaciones ricas en grafeno alcanzan conductividades cercanas a 7.3 × 10⁵ S/m, manteniendo al mismo tiempo una elasticidad del 800 %, lo que las hace atractivas para parches médicos y circuitos flexibles. Las directivas europeas que eliminan gradualmente los aceites minerales intensifican la urgencia estratégica de buscar alternativas más ecológicas, lo que impulsa a los proveedores a probar diluyentes de origen biológico que igualen la velocidad de secado y la intensidad del color. A medida que se acortan los plazos de cumplimiento, las líneas de disolventes corren el riesgo de perder cuota de mercado, mientras que las tintas curables por UV y a base de agua se consolidan en el mercado de las tintas digitales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Tecnología de impresión: el dominio de la impresión bajo demanda se enfrenta al desafío de la impresión CIJ
La arquitectura de gota bajo demanda (DOD) mantuvo una cuota de mercado del 54.60 % en 2025 y sigue definiendo el mercado de las tintas digitales gracias al perfeccionamiento de las boquillas, que produce gotas nativas de 2 picolitros y resoluciones superiores a 1,200 ppp. Las mejoras de fiabilidad, como los colectores de cabezales recirculantes, reducen el tiempo de inactividad y admiten productos químicos acuosos de baja viscosidad, ampliando la gama de sustratos direccionables, desde papel sin estucar hasta plásticos rígidos. Los sistemas de inyección de tinta continua (CIJ), históricamente arraigados en la codificación y el marcado, ahora integran la deflexión de doble frecuencia para imprimir datos variables a velocidades de línea superiores a 400 m/min, lo que supone una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.18 % para el segmento. La inyección de tinta UV reduce la impresión subyacente blanca de alta opacidad sobre metales y vidrio, asumiendo así la cuota de mercado de la serigrafía en la decoración industrial.
Inversiones recientes afianzan el impulso futuro. La planta de Epson en Tohoku, valorada en 5.1 millones de yenes y cuya entrada en funcionamiento está prevista para septiembre de 2025, cuadruplicará la producción anual de cabezales de impresión PrecisionCore, lo que garantizará un suministro seguro para la expansión de las colaboraciones con fabricantes de equipos originales (OEM). Las plataformas híbridas, que combinan estaciones de imprimación flexográfica con módulos de inyección de tinta en línea, facilitan el trabajo de los convertidores, buscando un equilibrio entre la eficiencia del coste por metro cuadrado y la proliferación de SKU. En conjunto, estas dinámicas garantizan que la innovación en la tecnología de impresión siga siendo un factor decisivo para sostener la expansión del mercado de tintas digitales.
Por aplicación: Dominio del embalaje en medio de la aceleración textil
Los envases representaron el 41.20 % del consumo en 2025 gracias a los modelos de cumplimiento del comercio electrónico y a la exigencia de que las marcas utilicen códigos serializados antifalsificación. Las capacidades de datos variables reducen los costes de las planchas, lo que hace que la impresión digital sea atractiva para tiradas inferiores a 10,000 XNUMX metros lineales en formatos de cartón ondulado y plegable. Los mercados de la automoción y la aeroespacial especifican tintas resistentes a altas temperaturas para el revestimiento del habitáculo y del capó, pero siguen siendo un nicho en cuanto a volumen. El branding de materiales de construcción requiere pigmentos resistentes a los rayos UV para revestimientos exteriores y revestimientos de vinilo.
El segmento de otras aplicaciones —que abarca la señalización comercial, los displays industriales, los paneles decorativos y las superficies interactivas emergentes— creció a una tasa de crecimiento anual compuesta (TCAC) del 7.22 % desde 2025 y se prevé que mantenga la trayectoria más rápida entre todos los sectores verticales hasta 2031, aumentando su cuota de mercado en tintas digitales a medida que los convertidores cambian la producción de gráficos de tiradas cortas de las prensas serigráficas con solvente a los sistemas de inyección de tinta UV de alta velocidad. Las mejoras en el rendimiento se deben a las formulaciones ultraadhesivas que se adhieren al vidrio, el metal y el policarbonato sin imprimación, lo que permite crear gráficos duraderos para escaparates, envoltorios de tránsito y carteles de seguridad en fábricas que resisten la exposición a los rayos UV y los lavados químicos. Las capacidades de datos variables también permiten revisiones rápidas para promociones de temporada y señalización regulatoria, lo que reduce el desperdicio y el inventario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
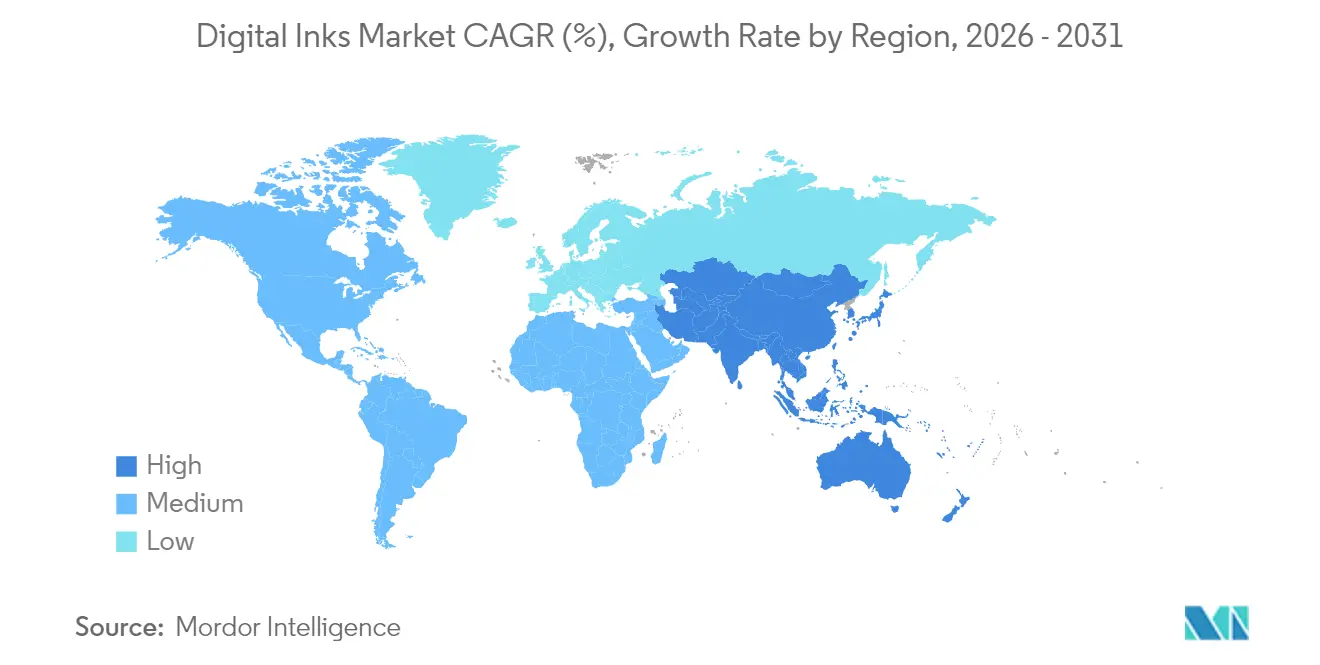
Asia-Pacífico controlaba el 48.10 % del mercado de tintas digitales en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.95 % hasta 2031. China consolida el impulso regional con una producción expansiva de cartón corrugado y electrónica, mientras que Japón suministra componentes de alta precisión y una base de instalación en crecimiento para impresoras textiles e industriales. India acelera las inversiones en capacidad, como lo demuestra la planta de DIC India, de 1.1 millones de rupias indias, en Gujarat, que produce tintas líquidas sin tolueno. Corea del Sur y Taiwán aprovechan la experiencia en fabricación de productos electrónicos para expandir la adopción de tintas conductoras en aplicaciones de pantallas y sensores. Las economías de la ASEAN, como Vietnam, se benefician del auge de la exportación de prendas de vestir, que impulsa la demanda de impresión textil con bajo consumo de agua.
Norteamérica sigue siendo un centro de innovación donde el liderazgo regulatorio impulsa la rápida adopción de productos químicos curables por UV y ecosolventes. El dinámico sector del comercio electrónico en Estados Unidos impulsa el crecimiento del embalaje bajo demanda, impulsando la instalación de prensas en torno a centros de distribución omnicanal. Canadá y México suministran resinas y pigmentos, pero se enfrentan a una variabilidad de costos impulsada por aranceles, lo que impulsa el abastecimiento de contingencia y estrategias de mezcla localizadas. Las ventas anuales de 1.6 millones de dólares de INX International subrayan la solidez industrial de la región y su compromiso con la I+D en el mercado de tintas digitales.
Europa define los estándares globales mediante la adopción temprana de políticas de economía circular que exigen el uso de materiales reciclables y fórmulas de baja toxicidad. La herencia de ingeniería de Alemania sustenta los avances en equipos, mientras que Francia canaliza instrumentos políticos para eliminar las tintas a base de aceite mineral en los envases de alimentos. La innovación nórdica se centra en aglutinantes biodegradables derivados de la lignina y el tall oil, en sintonía con las economías con una fuerte presencia forestal. Italia consolida su liderazgo en aplicaciones de impresión de moda, y el Reino Unido mantiene su fortaleza en el sector de etiquetas y gráficos especializados. Si bien Rusia enfrenta restricciones comerciales, la demanda interna de tintas de marcado industrial persiste, mientras que Europa del Este crece como base de producción local. Sudamérica, Oriente Medio y África, aunque con menor valor, muestran un crecimiento local de dos dígitos donde la infraestructura se moderniza y la inversión extranjera directa financia clústeres de impresión textil y de envases flexibles.
Panorama regulatorio
La regulación de las tintas digitales se centra cada vez más en la seguridad química, el cumplimiento de las normas de contacto con alimentos y la documentación a lo largo de toda la cadena de valor del embalaje. Esto está acelerando la reformulación, alejándose de las clases de sustancias con mayor contenido de COV y de mayor preocupación. En Europa, las tintas de impresión utilizadas en materiales en contacto con alimentos se rigen por el marco más amplio de la UE para materiales en contacto con alimentos, y se utilizan guías de la industria, junto con programas de Buenas Prácticas de Fabricación (BPF), para poner en práctica el cumplimiento cuando las normas de tinta no están armonizadas. La Asociación Europea de Tintas de Impresión (EuPIA) actualizó sus Buenas Prácticas de Fabricación (BPF) a la quinta versión (publicada en noviembre de 2025) y comenzó su implementación en enero de 2026, junto con una Carta EuPIA de 2026 para la selección de materias primas que endurece las expectativas en la selección en la fase inicial y la comunicación en la fase final.
Suiza proporciona un marco de referencia más específico para el cumplimiento normativo de las capas de tinta en los envases de alimentos. La Ordenanza suiza revisada sobre materiales y artículos en contacto con alimentos (SR 817.023.21) entró en vigor en febrero de 2026 e incluye requisitos específicos de Declaración de Conformidad (DoC) para las capas de tinta de impresión, que no se limitan al contacto directo con alimentos, lo que aumenta las expectativas en materia de trazabilidad y declaraciones de los proveedores. Las restricciones sobre PFAS también están pasando de ser una preocupación emergente a una normativa de envasado, y EuPIA publicó en abril de 2026 una nota informativa sobre PFAS y tintas de impresión en el contexto del Reglamento de la UE sobre envases y residuos de envases (PPWR). A medida que se intensifican las disposiciones del PPWR que restringen los PFAS en los envases en contacto con alimentos, los proveedores se enfrentan a una mayor necesidad de documentar el estado de los PFAS y realizar un análisis de las sustancias preocupantes en las formulaciones de tintas y recubrimientos.
Análisis de la cadena de valor
La cadena de valor de las tintas digitales comienza con materias primas químicas especiales y colorantes, como pigmentos y dispersiones (por ejemplo, ftalocianina y quinacridona), resinas y aglutinantes (acrílicos y de poliuretano), disolventes o diluyentes reactivos y aditivos de rendimiento como humectantes, tensioactivos y antiespumantes. Los formuladores transforman estas materias primas en sistemas de tinta diseñados para la compatibilidad con los cabezales de impresión (viscosidad, tensión superficial, filtración y estabilidad) y las necesidades de la aplicación, como la adhesión, la resistencia a la abrasión, la resistencia a la luz y la baja migración para el embalaje. La cualificación por parte de los fabricantes de impresoras y las plataformas de cabezales de impresión es una etapa intermedia que a menudo requiere una validación técnica prolongada antes de la comercialización, lo que aumenta los costes de cambio y ralentiza la sustitución.
En la fase posterior de la cadena de suministro, las tintas fluyen a través de canales de fabricantes de equipos originales (OEM), distribuidores y suministro directo a convertidores y proveedores de servicios de impresión en los sectores de embalaje, textiles y gráficos industriales. Las exigencias logísticas y de capital circulante se han convertido en limitaciones más evidentes: en marzo de 2026, EuPIA señaló que el desvío del transporte marítimo alrededor del Cabo de Buena Esperanza prolongó los tiempos de tránsito de las materias primas químicas y los materiales para tintas de impresión entre 10 y 14 días. Esto obligó a los compradores a mantener mayores existencias de seguridad y a reconsiderar sus fuentes de suministro, mientras que, durante el mismo período, varios proveedores anunciaron medidas de precios vinculadas a interrupciones en la energía y la logística. Las estructuras contractuales incorporan cada vez más cláusulas de escalada, fuentes de suministro duales y mezclas localizadas cuando sea factible para garantizar la continuidad del suministro de tintas que cumplan los requisitos.
Panorama competitivo
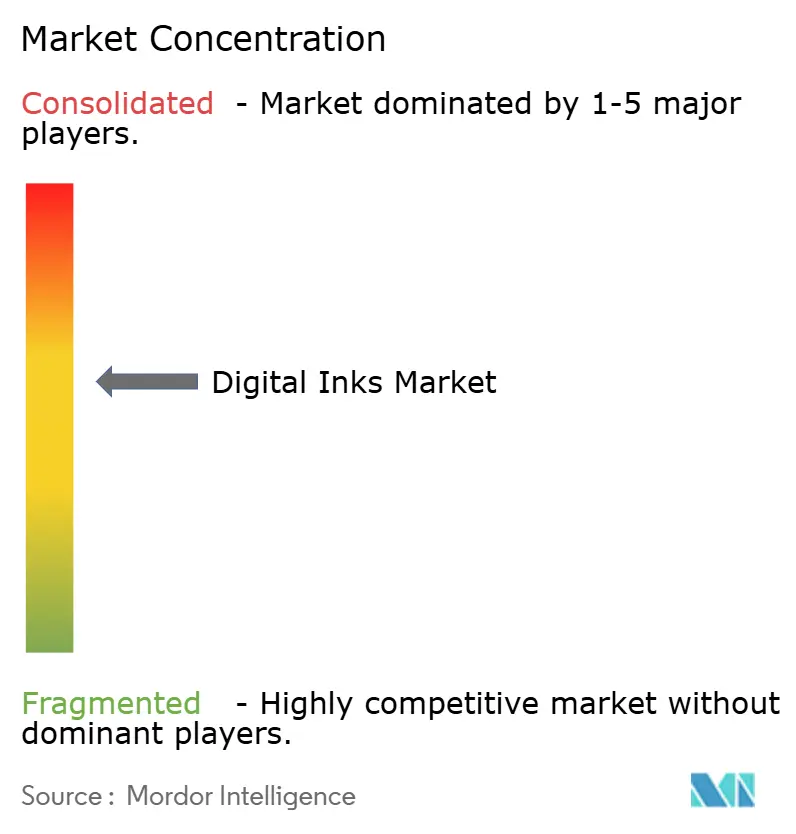
La fabricación de tinta digital muestra una concentración moderada, con los principales actores buscando la integración vertical para asegurar el suministro de pigmentos, formular químicos personalizados e incorporar análisis en todas las líneas de producción. INX International ejemplifica esta estrategia, canalizando USD 68.5 millones durante 2024-2025 a la empresa de análisis de IA Oden Technologies y al especialista en mantenimiento predictivo AssetWatch para aumentar la disponibilidad de la planta y reducir los tiempos de cambio en un 71 % [2] INX International, “Corporate Investment Highlights 2024-2025”, inxinternational.com . Los nuevos participantes orientados a la tecnología explotan el espacio sin explotar en las nano-tintas conductoras, con E Ink presentando módulos electroforéticos de bajo consumo que funcionan de –20 °C a 65 °C y están dirigidos a la señalización digital exterior.
Las fusiones y adquisiciones siguen impulsando la escala y la expansión de la cartera: la compra de Lexmark por parte de Xerox por 1.5 millones de dólares reposiciona a la entidad combinada entre los cinco principales proveedores de soluciones de impresión, a la vez que aumenta su presencia en la región Asia-Pacífico. La profundidad de las patentes cobra mayor importancia a medida que las empresas licencian arquitecturas de cabezales de impresión y modificadores reológicos; la biblioteca de más de 3,000 solicitudes de Wacom ofrece una conexión sólida entre los ecosistemas de lápiz digital y la reproducción de tinta. Los nuevos competidores tecnológicos explotan el espacio en blanco en las nanotintas conductoras, y E Ink presenta módulos electroforéticos de bajo consumo que funcionan desde -20 °C hasta 65 °C y están destinados a la señalización digital exterior.
La disciplina de precios se endurece ante la inflación de las materias primas, lo que obliga a los principales proveedores a negociar descuentos por volumen con los fabricantes de pigmentos y a racionalizar sus SKUs hacia líneas especializadas de alto margen. Los modelos de servicio evolucionan hacia la entrega de tinta por suscripción, el diagnóstico remoto y la experiencia en gestión del color, lo que genera ingresos por anualidades más allá de la venta inicial de la prensa. En conjunto, estas maniobras sustentan una rivalidad moderada a la vez que propician una consolidación gradual en el mercado de tintas digitales.
Líderes de la industria de tintas digitales
Sun Chemical (DIC Corporation)
Sistemas de tintas especiales FUJIFILM Limited
Siegwerk Druckfarben AG & Co. KGaA
Grupo de pedernal
Compañía de tinta internacional INX
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Sun Chemical presentó Streamline Kashu, una tinta pigmentada acuosa diseñada para la impresión en papel, carteles y cartón ondulado, en FESPA 2026. Este lanzamiento amplía la cartera de tintas digitales a base de agua de Sun Chemical para aplicaciones relacionadas con el embalaje y la exhibición, donde el olor y los perfiles de COV son importantes, al tiempo que busca la compatibilidad con los flujos de trabajo de inyección de tinta industriales modernos.
- Octubre de 2025: Sun Chemical lanzó la tecnología de tinta acuosa Streamline Toccata para aplicaciones de carteles y exhibidores de cartón ondulado. La ampliación de las opciones acuosas permite a las imprentas pasar de sistemas con solventes a tintas con bajo contenido de COV y se alinea con la demanda de gráficos de tiradas cortas y alta variedad en exhibidores de empaque relacionados con el comercio minorista y el comercio electrónico.
- Septiembre de 2024: DuPont presentó la serie de tintas digitales Artistri PN1000, una tinta pigmentada de inyección de tinta a base de agua, de baja viscosidad, diseñada para impresión comercial y compatible con sistemas de secado estándar. Este lanzamiento fortaleció el panorama de proveedores de tintas pigmentadas acuosas, cuyo uso se está extendiendo para cumplir con las normativas y los requisitos de exposición en el lugar de trabajo, además de los objetivos de rendimiento.
Alcance del informe del mercado global de tintas digitales
El mercado de tintas digitales está segmentado por tipos de tintas a base de agua, tintas a base de aceite, tintas a base de solventes, tintas de curado UV y otros tipos. El mercado está segmentado por aplicación en marcas automotrices y técnicas, construcción, embalaje, materiales promocionales, textiles y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado de tinta digital en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Tintas base solvente |
| Tintas a base de agua |
| Tintas de curado UV |
| Tintas a base de aceite |
| Otros tipos (tintas conductoras y funcionales, etc.) |
| Inyección de tinta de gota a demanda |
| Inyección de tinta continua (CIJ) |
| Inyección de tinta UV |
| Impresión de pantalla digital |
| Otras tecnologías (inyecciones de tinta híbridas, etc.) |
| Embalaje |
| Marcas automotrices y técnicas |
| Construcción |
| Materiales Promociónales |
| Textiles |
| Otras aplicaciones (señalización/exhibiciones comerciales e industriales, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de tinta | Tintas base solvente | |
| Tintas a base de agua | ||
| Tintas de curado UV | ||
| Tintas a base de aceite | ||
| Otros tipos (tintas conductoras y funcionales, etc.) | ||
| Por tecnología de impresión | Inyección de tinta de gota a demanda | |
| Inyección de tinta continua (CIJ) | ||
| Inyección de tinta UV | ||
| Impresión de pantalla digital | ||
| Otras tecnologías (inyecciones de tinta híbridas, etc.) | ||
| por Aplicación | Embalaje | |
| Marcas automotrices y técnicas | ||
| Construcción | ||
| Materiales Promociónales | ||
| Textiles | ||
| Otras aplicaciones (señalización/exhibiciones comerciales e industriales, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de tintas digitales?
El tamaño del mercado de tintas digitales está valorado en USD 4.9 mil millones en 2026, lo que refleja una adopción constante en envases, textiles e impresión industrial.
¿Qué segmento está creciendo más rápido en el mercado de tintas digitales?
Las tintas curables por UV registran el mayor crecimiento previsto con una CAGR del 6.86 % hasta 2031, impulsadas por los beneficios del curado instantáneo y los bajos niveles de COV.
¿Por qué son importantes las nanotintas conductoras?
Las nanotintas conductoras hacen posibles productos electrónicos impresos, como sensores portátiles y envases inteligentes, creando una oportunidad de submercado de 2.31 millones de dólares para 2031.
¿Cómo afecta la regulación a las tintas a base de solventes?
Los estándares más estrictos sobre emisiones de COV en América del Norte y Europa obligan a los proveedores a reformular o cambiar a sistemas ecosolventes y a base de agua, lo que reduce la proporción de tinta solvente.
¿Qué región lidera el mercado de tintas digitales?
Asia-Pacífico posee el 48.10% de los ingresos del mercado gracias a la escala de fabricación en China, la ingeniería de precisión en Japón y la digitalización textil en la India.


