

Tamaño y cuota de mercado de los intermediarios de seguros digitales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 20.98 mil millones |
| Tamaño del mercado (2031) | USD 33.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.80% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
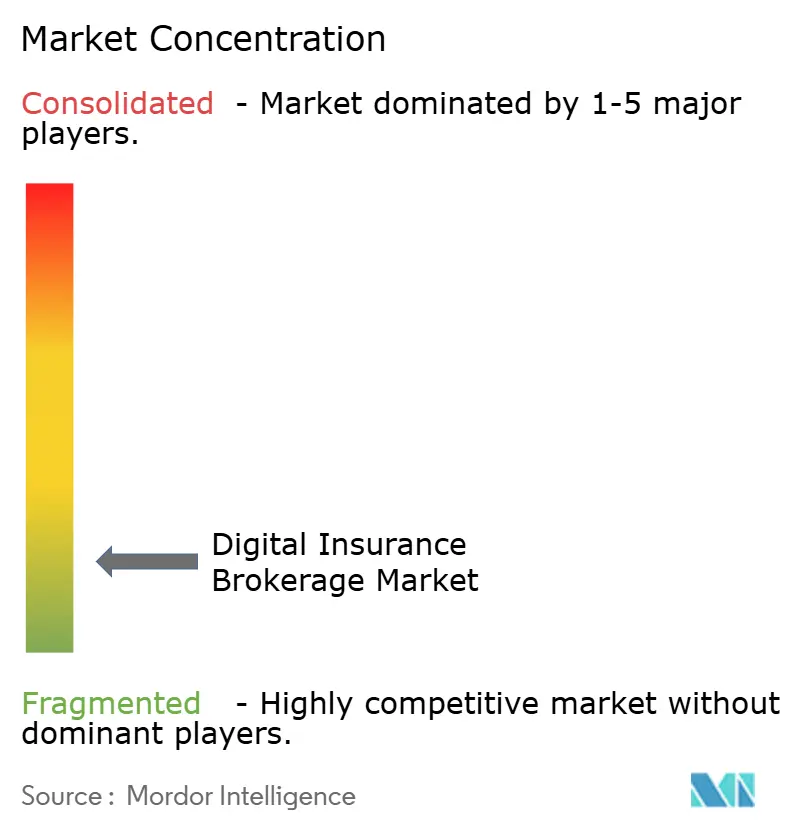
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de corretaje de seguros digitales realizado por Mordor Intelligence
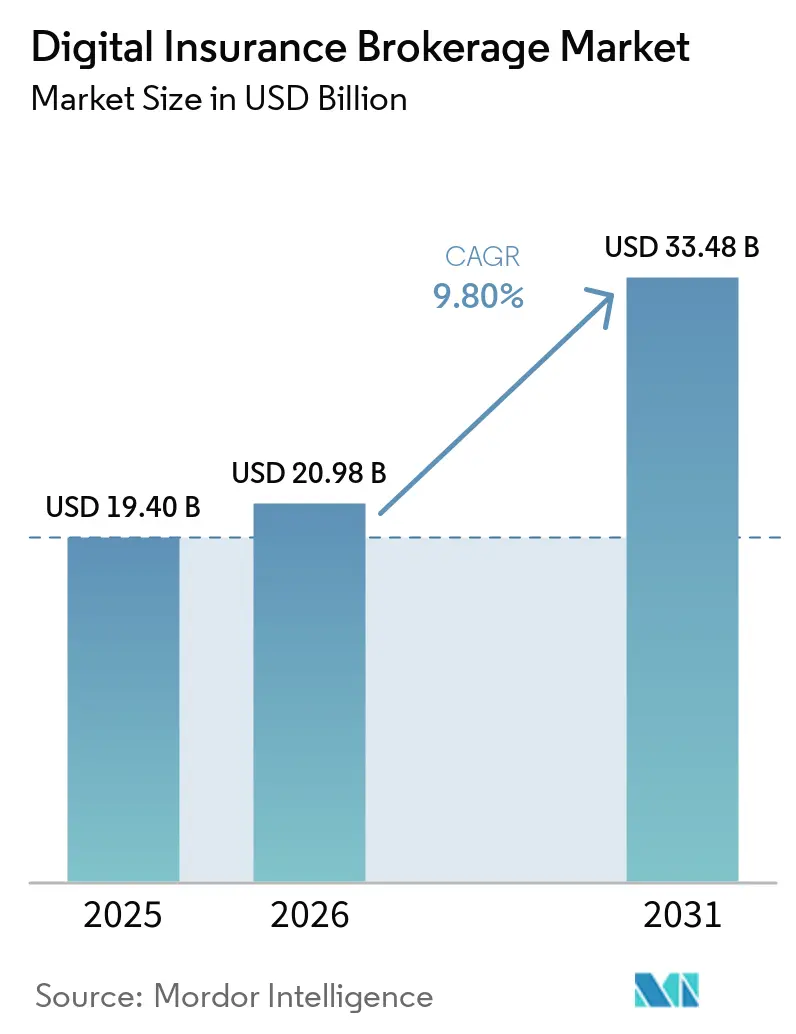
Se espera que el tamaño del mercado de corretaje de seguros digitales crezca de 19.40 millones de dólares en 2025 a 20.98 millones de dólares en 2026, y se prevé que alcance los 33.48 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.80% durante el período 2026-2031.
El crecimiento refleja un cambio en la forma en que los consumidores y las empresas descubren, comparan y adquieren cobertura a través de canales en línea. Las conexiones API permiten que las plataformas integren productos, asesoramiento y contratación de pólizas de aseguradoras en una única interfaz. La compra mediante autoservicio se está volviendo más común entre los consumidores, mientras que las herramientas de IA se encargan de ciertas tareas administrativas y de asesoramiento. El mercado de corretaje de seguros digitales también se ve influenciado por la capacidad de las plataformas para conectarse con las aseguradoras, utilizar los datos de los clientes de forma responsable y controlar los costos de adquisición. Las empresas que combinan herramientas de comparación con la contratación guiada y un servicio continuo están mejor posicionadas para responder a los canales digitales directos de las aseguradoras.
Conclusiones clave del informe
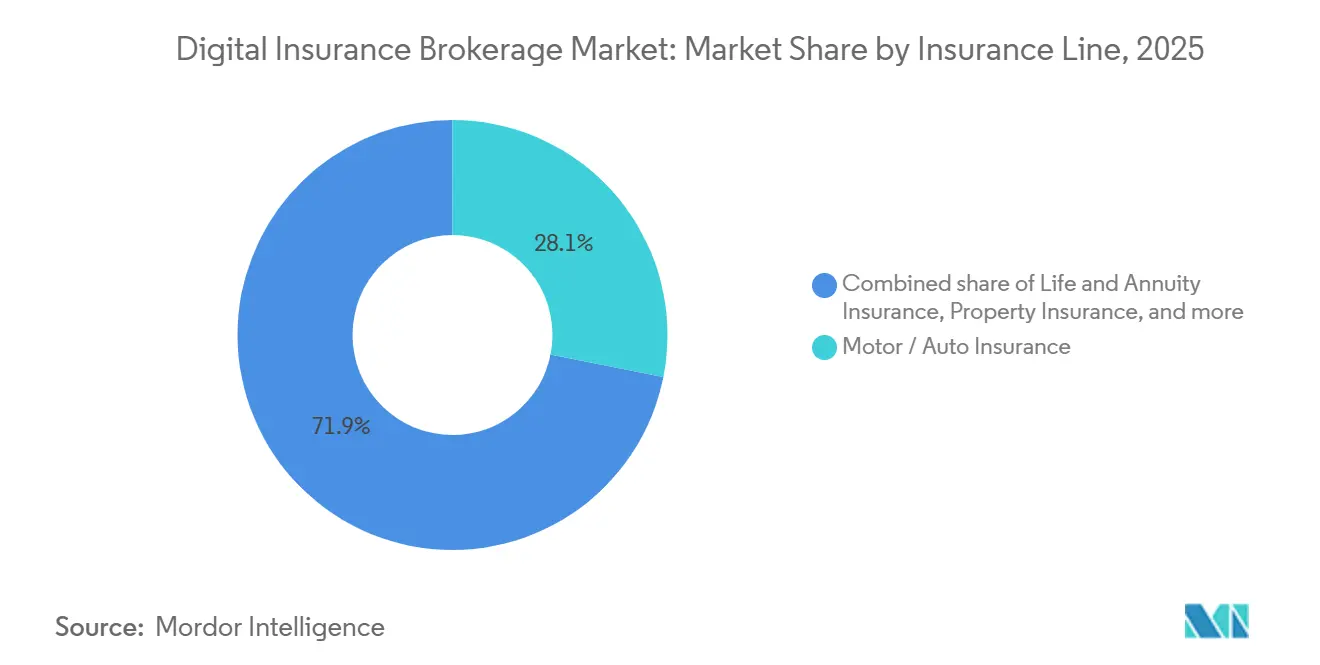
- Por ramos de seguros, los seguros de automóviles y vehículos acapararon el 28.1% de la cuota de mercado de las corredurías de seguros digitales en 2025, mientras que se prevé que los seguros especializados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 14.9% hasta 2031.
- En cuanto a la función de colocación, la intermediación digital minorista representó el 88.9% de la cuota de mercado de la intermediación digital de seguros en 2025, mientras que se prevé que la intermediación digital mayorista y especializada se expanda a una tasa de crecimiento anual compuesta (CAGR) del 13.6% hasta 2031.
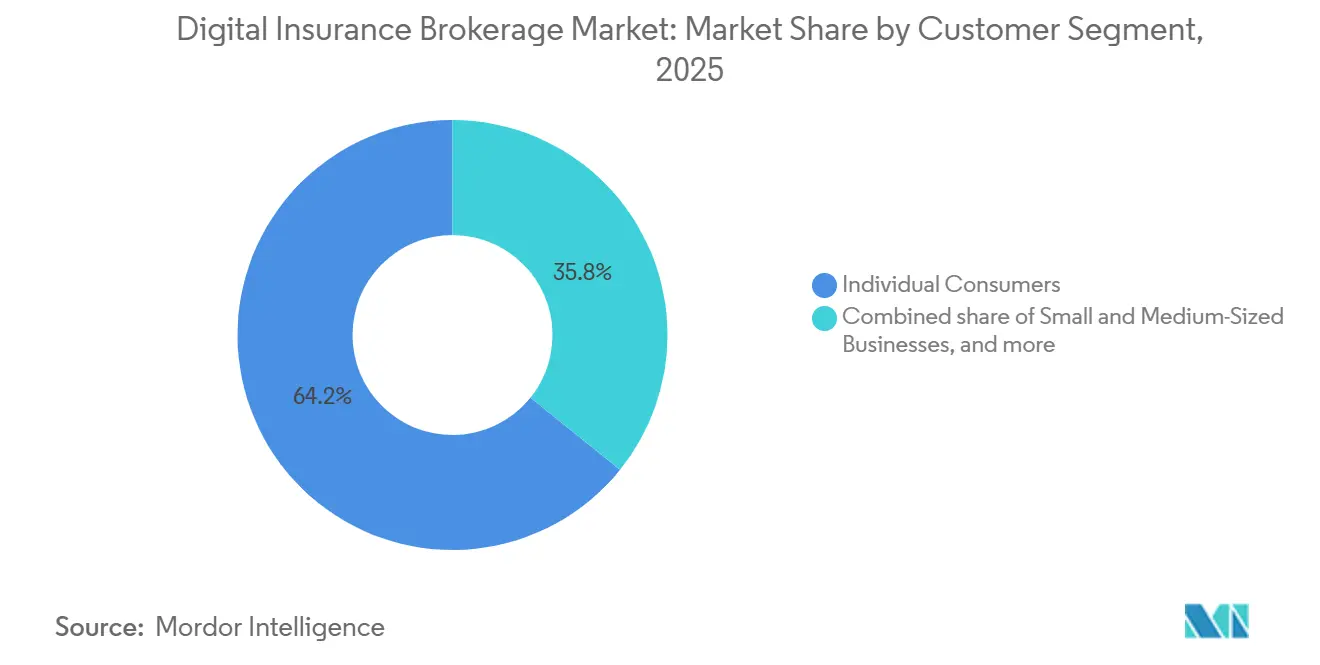
- Por segmento de clientes, los consumidores individuales representaron el 64.2% de la cuota de mercado de los intermediarios de seguros digitales en 2025, mientras que se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta del 13.3% hasta 2031.
- Geográficamente, Norteamérica representó el 42.7% de la cuota de mercado de las corredurías de seguros digitales en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 14.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de corretaje de seguros digitales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción por parte de los consumidores de la comparación digital y la compra de autoservicio | + 2.4% | Global, con mayor incidencia en Norteamérica, Reino Unido, Alemania, India y China. | Corto plazo (≤ 2 años) |
| Distribución de seguros integrada y basada en socios mediante API | + 2.1% | Global, con repercusiones en los ecosistemas de plataformas integradas de Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Personalización y automatización de la intermediación mediante IA | + 1.7% | América del Norte y Europa, con una rápida adopción en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Las PYMES demandan servicios digitales más rápidos de cotización, comparación y colocación. | + 1.3% | América del Norte, Europa e India | Mediano plazo (2-4 años) |
| Acceso a seguros a través de dispositivos móviles en mercados con baja penetración | + 0.9% | Asia-Pacífico, África subsahariana y Sudamérica | Largo plazo (≥ 4 años) |
| IA conversacional y agencial como interfaz de intermediación | + 0.7% | América del Norte y Europa, con aceleración en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción por parte de los consumidores de la comparación digital de seguros y la compra mediante autoservicio.
La compra de autoservicio ha dejado de ser una actividad de nicho para muchos clientes de seguros. En Europa, las ventas en línea representaron el 9 % de las primas de seguros de vida y el 19 % de las primas de seguros generales, mientras que la penetración digital de seguros generales superó el 10 % en Alemania, la República Checa, Francia, Hungría y Letonia [1] Autoridad Europea de Seguros y Pensiones de Jubilación, «3er Informe sobre la Aplicación de la Directiva de Distribución de Seguros», Autoridad Europea de Seguros y Pensiones de Jubilación, eiopa.europa.eu. Estas cifras muestran que la distribución en línea está establecida en líneas estandarizadas, aunque la adopción sigue siendo desigual entre países y productos. La cuota en línea de las nuevas pólizas en India aumentó del 9.2 % en el ejercicio fiscal 2024 al 13.5 % en el ejercicio fiscal 2026, respaldada por el uso de teléfonos inteligentes y la infraestructura de pago digital. El mercado de intermediación de seguros digitales se beneficia cuando los clientes se acostumbran a comparar pólizas de automóviles y viajes en línea antes de considerar la cobertura de salud y vida. Este patrón puede extender la demanda digital a productos que históricamente han requerido más asistencia durante la compra.
Expansión de la distribución de seguros basada en API, integrada y a través de socios.
Los seguros se ofrecen cada vez más dentro de plataformas digitales no relacionadas con seguros en el momento en que los clientes realizan compras relacionadas. Bolttech conectó 700 socios de distribución con más de 230 aseguradoras en más de 6,500 productos en 2025 [2] Bolttech cierra Serie C en $147M con una valoración de $2.1B para reforzar sus ofertas de seguros integradas | TechCrunch . Cover Genius había implementado 240 millones de pólizas en más de 60 países y reportó un crecimiento de ingresos del 50% en 2025. Estos modelos pueden reducir los costos de adquisición al llegar a los clientes cuando una compra crea una clara necesidad de seguro. El mercado de corretaje de seguros digitales, por lo tanto, enfrenta un cambio en la distribución, ya que la cobertura pasa de ser un producto que los clientes buscan activamente a una opción presentada en contexto. Los corredores que quieren seguir siendo relevantes en las líneas personales estándar y PYME necesitan capacidades de API junto con los servicios de asesoramiento tradicionales.
Personalización y automatización del proceso de intermediación digital mediante IA
La IA se está integrando en el modelo operativo del mercado de corretaje de seguros digitales, especialmente en atención al cliente, comparaciones y documentación. EIOPA informó en marzo de 2026 que el 65 % de las aseguradoras europeas participantes utilizaban IA generativa, aunque el 75 % de las aplicaciones orientadas al cliente aún se encontraban en fase de prueba de concepto. Esta brecha ofrece oportunidades a los corredores que puedan convertir herramientas experimentales en experiencias de cliente que cumplan con la normativa. Fulcrum recaudó 25 millones de dólares para automatizar tareas de corretaje, como comparaciones de cobertura, comprobaciones de pólizas y emisión de certificados, con el objetivo de cubrir el 70 % de la carga de trabajo diaria de un agente.[ 3 ]Fulcrum recauda 25 millones de dólares, liderados por CRV, para ampliar la automatización mediante IA entre los corredores de seguros estadounidenses", BEINSURE.comLa menor necesidad de atención al cliente manual puede ayudar a las plataformas medianas a competir sin igualar la plantilla de los corredores tradicionales. La IA orientada al cliente también exige auditabilidad, transparencia y supervisión humana según la normativa europea, lo que incrementa la carga de implementación para los participantes en el mercado de corretaje de seguros digitales.
Creciente demanda por parte de las PYMES de una mayor rapidez en la obtención de presupuestos digitales, la comparación de precios y la contratación de pólizas.
Las pymes esperan cada vez más que la cobertura comercial se cotice, compare y contrate a través de flujos de trabajo digitales. Esta expectativa surge tras el uso consolidado de herramientas en línea en los seguros personales y crea una nueva oportunidad para el mercado de corretaje de seguros digitales. Las plataformas digitales pueden acortar el proceso de responsabilidad profesional, responsabilidad civil general y compensación laboral de varios días a menos de 10 minutos, siempre que los datos de suscripción estén estandarizados. Los flujos de trabajo más rápidos pueden mejorar la captación de clientes y ayudar a las plataformas a fidelizarlos en la renovación. Las normativas estatales sobre seguros de líneas excedentes digitales y las diferencias en los requisitos de licencia comercial siguen limitando una mayor expansión en Estados Unidos. Estas limitaciones implican que el mercado de corretaje de seguros digitales avanzará más rápidamente donde las estructuras de productos, los datos de las aseguradoras y las prácticas de concesión de licencias respalden una experiencia en línea consistente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad en materia de privacidad de datos, ciberseguridad y cumplimiento normativo. | -0.4% | Global, incluyendo la UE, Estados Unidos y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Interoperabilidad limitada de los sistemas de operadores heredados y del ecosistema de seguros | -0.3% | Global, con mayor incidencia en los mercados establecidos de Norteamérica y Europa. | Mediano plazo (2-4 años) |
| Problemas de confianza y explicabilidad en las recomendaciones asistidas por IA | -0.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de los costes de captación de clientes digitales y competencia entre canales | -0.2% | América del Norte, el Reino Unido y los mercados europeos competitivos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidad en materia de privacidad de datos, ciberseguridad y cumplimiento normativo.
Los intermediarios digitales deben gestionar diversos requisitos regulatorios al recopilar, procesar y utilizar datos de asegurados. La Ley de Resiliencia Operativa Digital entró en vigor el 17 de enero de 2025, añadiendo riesgos de tecnologías de la información y la comunicación, supervisión de terceros y obligaciones de notificación de incidentes para las entidades aseguradoras europeas. La Ley de IA de la UE introdujo obligaciones de alto riesgo en agosto de 2026 para usos relevantes de la IA, incluyendo estándares para la gobernanza de datos, la transparencia y la supervisión humana. La APPI de Japón y la PDPA de Singapur también imponen obligaciones estrictas a las plataformas que gestionan datos de asegurados a nivel internacional. Estas obligaciones aumentan los costes para los participantes que no cuentan con equipos dedicados a la gobernanza y la regulación. Por lo tanto, el mercado de intermediación de seguros digitales puede favorecer a las plataformas más grandes y con mayor capital que puedan absorber la inversión en cumplimiento normativo y seguridad.
Sistemas de operadores heredados e interoperabilidad limitada entre los ecosistemas de seguros.
El mercado de intermediación de seguros digitales depende de que las aseguradoras pongan a disposición los datos de productos y precios a través de API fiables. EIOPA constató que las divulgaciones de IDD requeridas suelen ser demasiado extensas y complejas para las pantallas digitales, lo que obliga a las aseguradoras y a los intermediarios a invertir en modificaciones de diseño para cumplir con los requisitos normativos. Los productos estandarizados de seguros de automóviles y hogar permiten cotizaciones casi en tiempo real, mientras que los productos especializados, de responsabilidad civil y de vida suelen requerir intercambios personalizados. Europa y Estados Unidos no cuentan con un estándar general de portabilidad de datos de seguros comparable a la portabilidad de datos financieros según la PSD2. Por lo tanto, las integraciones entre aseguradoras y intermediarios deben negociarse individualmente, lo que aumenta los costes y ralentiza la expansión de la cartera de clientes. La falta de directrices europeas específicas sobre la distribución integrada y basada en plataformas también puede desincentivar la inversión de las aseguradoras en la infraestructura API que necesitan los intermediarios.
Análisis de segmento
Por línea de seguros: Los seguros de automóviles impulsan los ingresos mientras que los seguros especializados se aceleran.
Los seguros de automóviles y vehículos capturaron el 28.1 % de la cuota de mercado de los intermediarios de seguros digitales en 2025, gracias a la estandarización de la cobertura, la sensibilidad al precio y la amplia demanda de los consumidores. Estas características permiten a los clientes comparar pólizas de forma más consistente que con productos comerciales o de vida más complejos. Los seguros de automóviles también ofrecen a las plataformas digitales un punto de entrada eficaz para construir relaciones con los clientes a lo largo de las renovaciones. Esta relación puede generar oportunidades para ofrecer productos conectados para el hogar, viajes, salud o asistencia en carretera con el tiempo. Las características claras del producto y los ciclos de renovación recurrentes también convierten a la cobertura de automóviles en un campo de pruebas práctico para las funcionalidades de los servicios digitales. Los seguros de vida y rentas vitalicias, así como los seguros de salud y accidentes, tienen una menor penetración online debido a que los requisitos de suscripción y adecuación son más complejos. En Europa, las ventas online de seguros de vida representaron el 9 % de las primas en la evaluación de la EIOPA publicada en marzo de 2026.
Se prevé que los seguros especializados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.9 % entre 2026 y 2031, convirtiéndose así en la línea de seguros de mayor crecimiento en el mercado de intermediación de seguros digitales. La estandarización de la puntuación de riesgo cibernético y los activadores paramétricos facilitan la cotización y contratación digital de determinados productos especializados. Los seguros de propiedad también avanzan hacia la cotización digital mediante herramientas integradas de gestión de riesgos legales (LLM), introducidas por Aviva en marzo de 2026 y Liberty Mutual en junio de 2026. Los seguros de viaje siguen logrando una fuerte conversión digital debido a su corta duración y a que suelen estar vinculados a un evento específico. Los seguros de responsabilidad civil se sitúan en una posición intermedia entre la cobertura personal estandarizada y la contratación totalmente personalizada. El tamaño del mercado de intermediación de seguros digitales se ve impulsado por esta expansión de productos accesibles digitalmente, si bien los riesgos complejos aún requieren una mayor intervención humana.
Por función de colocación: La escala minorista se une a la oportunidad mayorista
En 2025, la intermediación digital minorista representaba el 88.9 % del segmento de colocación de pólizas, lo que reflejaba el desarrollo inicial del mercado de intermediación de seguros digitales centrado en la comparación de precios para el consumidor. El alto volumen de pólizas personales proporcionó a las plataformas minoristas escala y un flujo constante de clientes recurrentes. La concentración en la colocación minorista también refleja la relativa facilidad de comparar pólizas estandarizadas para consumidores a través de una pantalla en línea. Sin embargo, el aumento de los costes de adquisición está ejerciendo presión sobre las plataformas que carecen de relaciones diferenciadas con las aseguradoras, activos de datos o modelos de fidelización. Los participantes minoristas están respondiendo con alianzas estratégicas, ofertas personalizadas y productos de asesoramiento de mayor valor. Estas medidas buscan mejorar la retención y reducir la dependencia del tráfico digital de pago. Este enfoque también refleja la necesidad de convertir una comparación puntual en una relación continua con el cliente.
Se espera que la intermediación digital mayorista y especializada crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.6 % entre 2026 y 2031, a medida que los compradores comerciales busquen una colocación más rápida y transparente. El rol es importante en los mercados de exceso y excedente y especializados, donde los procesos mayoristas tradicionales pueden ser lentos y opacos. Bolt lanzó Connected Distribution en agosto de 2026 para los mercados admitidos, de exceso y excedente, y mayoristas, combinando IA conversacional con acceso a aseguradoras y automatización de flujos de trabajo[4]. Las presentaciones estandarizadas y las respuestas consistentes de la API de las aseguradoras podrían facilitar la escalabilidad de la colocación comercial. Es probable que el tamaño del mercado de intermediación de seguros digitales se expanda a medida que los flujos de trabajo comerciales sigan la digitalización previa del seguro de automóviles personales. Esta oportunidad sigue dependiendo de que las aseguradoras proporcionen datos oportunos y respuestas de suscripción consistentes. Los corredores especializados pueden mantener el valor cuando combinan la tecnología con la experiencia en riesgos complejos. El ritmo de adopción variará según el producto, ya que no todos los riesgos comerciales pueden colocarse a través de un proceso digital estandarizado.
Por segmento de clientes: los particulares dominan, las pymes impulsan la siguiente fase.
En 2025, los consumidores individuales representaban el 64.2 % de la clientela, lo que les otorgaba la mayor cuota de mercado en el sector de la intermediación de seguros digitales. Este segmento se consolidó gracias a la inversión sostenida en la comparación online de seguros de automóvil, hogar, salud y viaje. Las plataformas orientadas al consumidor se enfrentan a una mayor competencia a medida que aumentan los costes de adquisición digital y las herramientas de las aseguradoras buscan captar usuarios desde el principio. Los clientes pueden cambiar fácilmente de plataforma cuando las ofertas son similares y el proceso de compra ofrece poca ayuda adicional. La personalización, las ofertas basadas en el comportamiento y los procesos de renovación sencillos pueden contribuir a proteger la relación con el cliente. Estas funcionalidades son especialmente importantes cuando los clientes pueden comparar varios productos similares con poco esfuerzo. Un mejor servicio posventa también puede diferenciar una plataforma más allá de la comparación inicial de precios.
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.3 % entre 2026 y 2031, lo que representa la mayor oportunidad de crecimiento entre los grupos de clientes. Las herramientas digitales permiten a las microempresas adquirir cobertura de responsabilidad civil y compensación laboral sin ciclos de suscripción prolongados. Las grandes corporaciones siguen representando una oportunidad menor, pero de mayor valor, ya que a menudo requieren la intervención humana para programas multijurisdiccionales. Los compradores del sector público e institucionales siguen siendo un nicho de mercado, si bien los productos paramétricos de clima e infraestructura podrían ampliar la distribución digital especializada. Esta expansión en la adopción por parte de las pymes impulsa el tamaño del mercado de corretaje de seguros digitales, si bien el mercado debe seguir combinando procesos automatizados con la participación de expertos cuando los riesgos son difíciles de estandarizar. Esta combinación fomenta el crecimiento digital sin asumir que la compleja gestión de pólizas comerciales se convertirá en un servicio totalmente automatizado.
Análisis geográfico
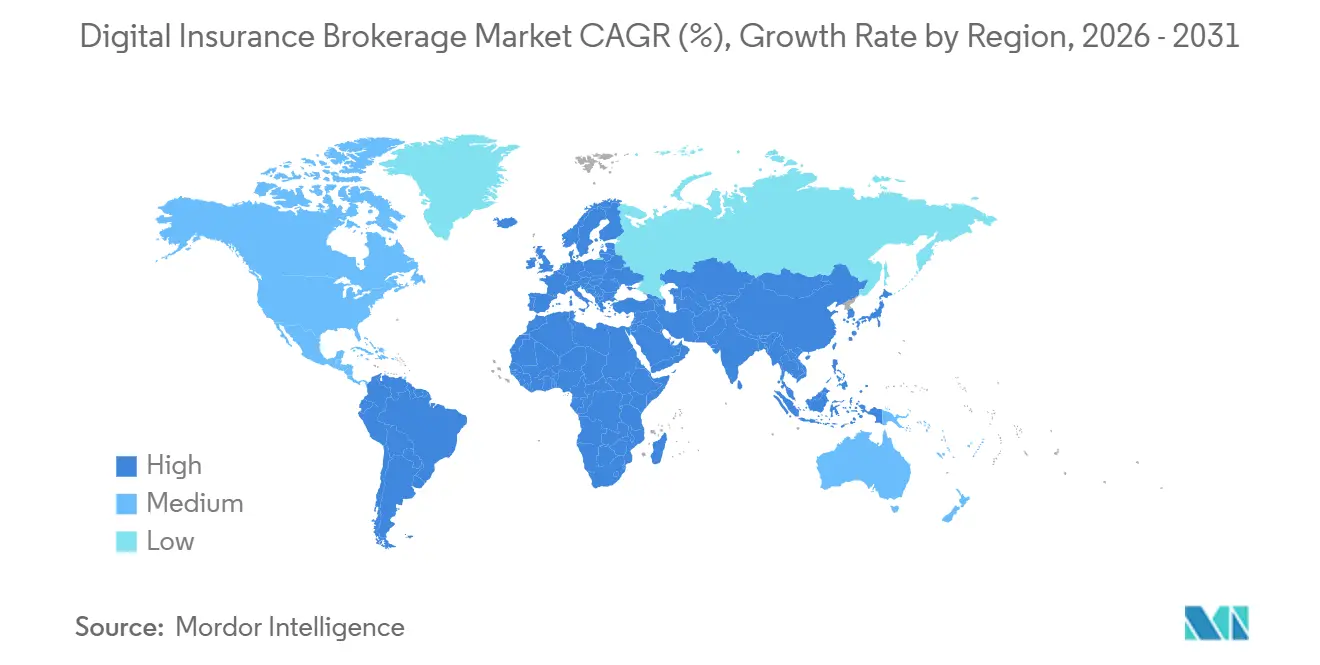
América del Norte ostentaba el 42.7 % de la cuota de mercado de corretaje de seguros digitales en 2025, gracias a la disponibilidad de capital privado, una base de aseguradoras fragmentada y normas de distribución en línea ya establecidas. Los agregadores orientados al consumidor han desarrollado una sólida posición en el sector de seguros personales, donde la comparación neutral es ampliamente utilizada. Los seguros comerciales y de exceso y excedente para medianas empresas siguen estando menos digitalizados que los seguros personales. La plataforma Connected Distribution de Bolt, lanzada en agosto de 2026, se dirige directamente a los mercados mayoristas, de exceso y excedente. Canadá y México contribuyen a la actividad regional, aunque las diferencias en la regulación y la menor penetración de los seguros en línea limitan su aportación. El tamaño del mercado de corretaje de seguros digitales se ve impulsado por las oportunidades para digitalizar los seguros para pymes y las líneas comerciales a medida que mejoran las API mayoristas y los flujos de trabajo de cotización.
Europa es la segunda región más grande para el mercado de corretaje de seguros digitales y ha establecido plataformas de comparación en el Reino Unido, Alemania y Francia. Compare the Market, MoneySuperMarket, Go.Compare, CHECK24 y LeLynx.fr ilustran el desarrollado ecosistema de comparación personal de automóviles y hogar en la región. EIOPA informó que los pasaportes de distribución de seguros transfronterizos aumentaron un 10%, de 24,036 en 2022 a 26,502 en 2024. El mismo informe mostró que las ventas en línea de seguros no de vida oscilaron entre menos del 3% y más del 10% de las primas brutas emitidas en los estados miembros. Italia y España siguen siendo oportunidades para modelos de corretaje integrados y con prioridad móvil. El deber del consumidor del Reino Unido y los requisitos de cumplimiento europeos bajo DORA, GDPR y la Ley de IA aumentan las exigencias operativas, pero también respaldan a las plataformas con procesos de gobernanza establecidos.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 14.6 % entre 2026 y 2031, convirtiéndose en la región de mayor crecimiento en el mercado de corretaje de seguros digitales. Este crecimiento se ve impulsado por la falta de cobertura suficiente, el comportamiento del consumidor centrado en los dispositivos móviles y la liberalización regulatoria en India, China y el Sudeste Asiático. Las necesidades de la región difieren de las de los mercados occidentales maduros, ya que muchos consumidores interactúan inicialmente a través de aplicaciones móviles y plataformas asociadas. La empresa india de tecnología financiera para la banca privada (PB Fintech) registró un crecimiento de ingresos del 40 % en el primer trimestre del ejercicio fiscal 2027, gracias a la expansión de su cartera de clientes online mediante productos de microseguros aprobados. El Sudeste Asiático ofrece una sólida oportunidad de distribución integrada debido a la baja penetración de los seguros y a una población nativa digital. Sudamérica, Oriente Medio y África siguen siendo mercados más pequeños, aunque los productos de microseguros habilitados para dispositivos móviles en el África subsahariana aumentaron de 135 en 2020 a 282 en 2025. La incorporación por parte de Policybazaar en junio de 2026 de filiales con licencia del DIFC también pone de relieve el papel de Oriente Medio como base regulatoria en desarrollo para la actividad de corretaje y reaseguro digital.
Panorama competitivo
El mercado de corretaje de seguros digitales está fragmentado a nivel mundial, aunque se concentra principalmente en segmentos regionales y de productos específicos. Los agregadores de consumidores tienen una fuerte presencia en Norteamérica y Europa, mientras que los proveedores de infraestructura integrada operan en múltiples regiones. Las empresas regionales también ocupan posiciones importantes en Asia-Pacífico. Las diez principales compañías representaron el 86.2 % de las primas de seguros de propiedad en internet en China en 2025, lo que indica una alta concentración en ese segmento nacional. A nivel global, las diferentes normativas, grupos de clientes y líneas de seguros impiden un nivel de concentración similar. La competencia depende cada vez más de la conectividad de los operadores, la capacidad de IA, los datos propios y la captación eficiente de clientes.
Las empresas están respondiendo a la mayor dificultad en materia de adquisiciones mediante la consolidación de carteras y la inversión en tecnología. Matic adquirió la cartera de seguros generales de Policygenius, compuesta por casi 30 000 pólizas, en junio de 2026 y recibió una inversión minoritaria de Primus Capital. Esta transacción fortaleció la plataforma integrada de seguros generales de Matic, que conecta a más de 70 aseguradoras y 100 socios de distribución. Cover Genius recaudó 100 millones de dólares en julio de 2026 para expandir la hiperpersonalización mediante IA, la distribución integrada y la infraestructura automatizada de gestión de siniestros. La salida de Wefox de Alemania en julio de 2026 también puso de manifiesto el riesgo de la expansión sin una rentabilidad sostenible. Estos acontecimientos favorecen a las plataformas que pueden combinar el crecimiento de la distribución con un control de costes eficaz y relaciones sólidas con las aseguradoras.
Las herramientas de cotización de IA directas de las aseguradoras se están convirtiendo en un factor competitivo importante para el mercado de corretaje de seguros digitales. Aviva lanzó una aplicación de cotización de seguros de hogar en ChatGPT en marzo de 2026, ampliando su distribución a través de canales directos, de corredores, de comparación de precios y conversacionales. Liberty Mutual introdujo la cotización de automóviles en ChatGPT en junio de 2026, reforzando la tendencia hacia la interacción conversacional directa. El complemento de Insurify para ChatGPT registró un crecimiento del 212 % en los ingresos por referencias durante sus primeros seis meses de operación en 2026. Por lo tanto, los corredores independientes están desarrollando sus propias interfaces de IA antes de que las herramientas de las aseguradoras alcancen la suficiente amplitud como para reemplazar las funciones de comparación. Las oportunidades más prometedoras siguen siendo las líneas comerciales para pymes, la colocación mayorista y especializada, y los mercados emergentes donde los modelos integrados optimizados para móviles aún están en desarrollo.
Líderes del sector de corretaje de seguros digitales
-
Bazar de políticas
-
encubrimiento
-
Policygenius
-
Insurificar
-
Seleccionar cita
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: bolt lanzó Connected Distribution, la primera plataforma del sector impulsada por IA que abarca todas las líneas de seguros, incluidas las autorizadas, las de excedentes y las mayoristas, combinando IA conversacional, acceso integrado al mercado y automatización del flujo de trabajo de los agentes en las fases de prospección, cotización, colocación, servicio y renovación.
- Agosto de 2026: Insurify actualizó su complemento ChatGPT para ofrecer cotizaciones de seguros de automóviles personalizadas en tiempo real con la posibilidad de realizar compras a través del chat. En los 6 meses posteriores al lanzamiento en febrero de 2026, los ingresos generados por ChatGPT crecieron un 212 %, y el porcentaje de nuevos clientes que descubrieron Insurify mediante conversaciones con IA aumentó del 0.15 % al 5.7 %.
- Junio de 2026: Matic adquirió la cartera de seguros de propiedad y responsabilidad civil de Policygenius, compuesta por casi 30 000 pólizas, y recibió una inversión minoritaria de Primus Capital. Esta operación consolidó los activos de los corredores digitales en Norteamérica y fortaleció la plataforma integrada de seguros de propiedad y responsabilidad civil de Matic.
- Marzo de 2026: Aviva lanzó una aplicación de cotización de seguros de hogar en ChatGPT con OpenAI. Con este lanzamiento, Aviva se convirtió en la primera gran aseguradora del Reino Unido en habilitar la distribución de seguros basada en LLM a través de canales directos, de intermediarios, de comparación de precios y conversacionales.
Alcance del informe del mercado global de corretaje de seguros digitales
| Seguros de Vida y Rentas Vitalicias |
| Seguro médico y de accidentes |
| Seguro de automóvil/vehículo |
| Seguros de Propiedad |
| Seguro De Responsabilidad Civil: |
| Seguro de viaje |
| Seguro de especialidad |
| Corretaje digital minorista |
| Corretaje digital mayorista y especializado |
| Consumidores Individuales |
| Pequeñas y medianas empresas |
| Grandes corporaciones y empresas |
| Organizaciones del sector público e institucionales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por línea de seguro | Seguros de Vida y Rentas Vitalicias | |
| Seguro médico y de accidentes | ||
| Seguro de automóvil/vehículo | ||
| Seguros de Propiedad | ||
| Seguro De Responsabilidad Civil: | ||
| Seguro de viaje | ||
| Seguro de especialidad | ||
| Por puesto | Corretaje digital minorista | |
| Corretaje digital mayorista y especializado | ||
| Por segmento de clientes | Consumidores Individuales | |
| Pequeñas y medianas empresas | ||
| Grandes corporaciones y empresas | ||
| Organizaciones del sector público e institucionales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para la intermediación de seguros digitales?
Se prevé que el sector crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.8% entre 2026 y 2031, pasando de 21.0 millones de dólares en 2026 a 33.5 millones de dólares en 2031.
¿Qué línea de seguros tiene la mayor presencia digital en el sector de la intermediación de seguros?
Los seguros de automóviles y vehículos lideraron el mercado con una cuota del 28.1% en 2025 gracias a su estructura estandarizada que permite una comparación online clara.
¿Qué grupo de clientes está creciendo más rápidamente en el sector de la intermediación digital?
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta del 13.3 % hasta 2031, a medida que busquen procesos más rápidos de cotización, comparación y vinculación de políticas.
¿Por qué Asia-Pacífico está creciendo más rápido que otras regiones?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 14.6% debido a que las deficiencias en la cobertura de seguros, el comportamiento que prioriza los dispositivos móviles y la liberalización regulatoria favorecen la distribución digital.
¿Cuáles son las principales barreras para el crecimiento de las agencias de seguros en línea?
Las exigencias de cumplimiento normativo, los requisitos de privacidad y ciberseguridad, los sistemas de operadores heredados y la interoperabilidad limitada de las API pueden aumentar los costes y ralentizar la implementación.
¿Cómo está cambiando la IA el sector de la intermediación de seguros?
La IA puede automatizar comparaciones, comprobaciones de pólizas y tareas de servicio, mientras que las herramientas conversacionales pueden cambiar la forma en que los clientes se comunican con los corredores y las aseguradoras.


