

Tamaño y participación del mercado de patología digital
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.01 mil millones |
| Tamaño del mercado (2031) | USD 3.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.90% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de patología digital por Mordor Intelligence
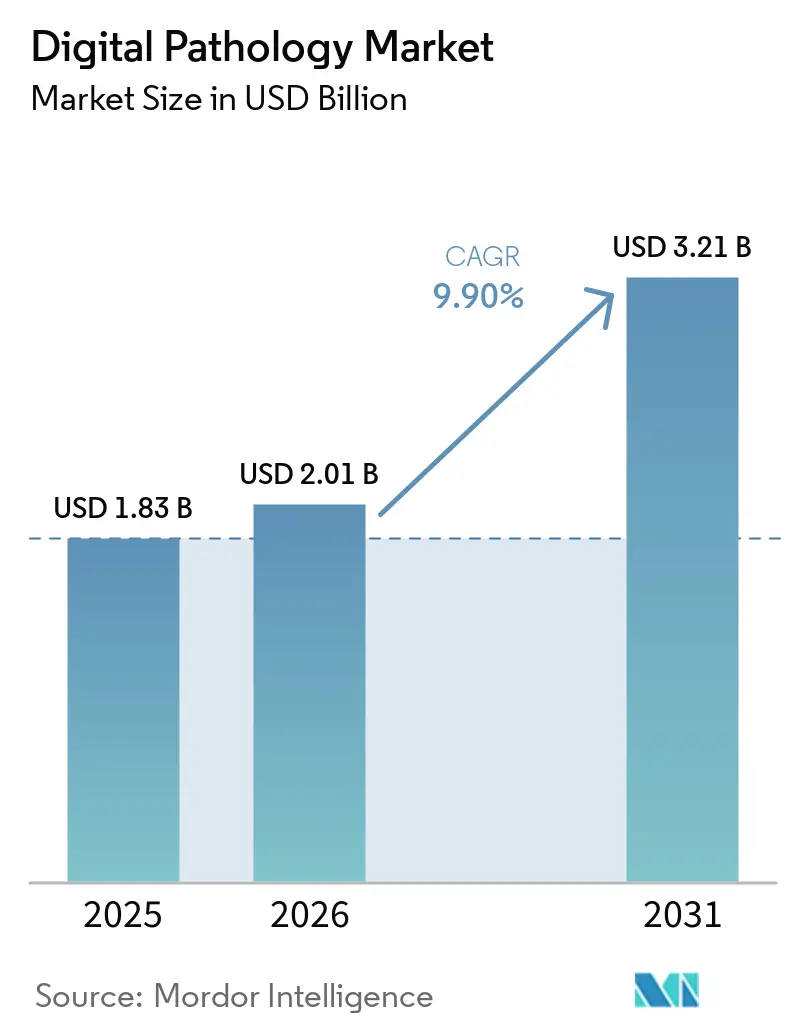
Se espera que el tamaño del mercado de patología digital aumente de USD 1.83 mil millones en 2025 a USD 2.01 mil millones en 2026 y alcance USD 3.21 mil millones para 2031, creciendo a una CAGR del 9.90% durante 2026-2031.
Los hospitales están digitalizando diapositivas para aliviar la escasez aguda de patólogos, los patrocinadores farmacéuticos están exigiendo puntos finales de biomarcadores basados en imágenes, y los reguladores han aprobado múltiples plataformas de imágenes de diapositivas completas (WSI) para el diagnóstico primario, cerrando brechas históricas de cumplimiento [1] US Food and Drug Administration, “Device Approvals”, fda.gov . El impulso comercial se aceleró después de que el programa Bridge2AI de los Institutos Nacionales de Salud asignara USD 150 millones en 2025 para validar algoritmos de patología, mientras que los nuevos códigos de reembolso CPT comenzaron a compensar las consultas remotas. Al mismo tiempo, los flujos de trabajo de ómicas espaciales que fusionan la morfología con datos proteómicos o transcriptómicos están ampliando los presupuestos de escáneres más allá de los dispositivos de campo claro tradicionales. Los proveedores de escáneres ahora agrupan suscripciones de software en lugar de ventas de hardware únicas, cambiando los ingresos a modelos recurrentes que los laboratorios encuentran más fáciles de justificar dentro de los presupuestos operativos.
Conclusiones clave del informe
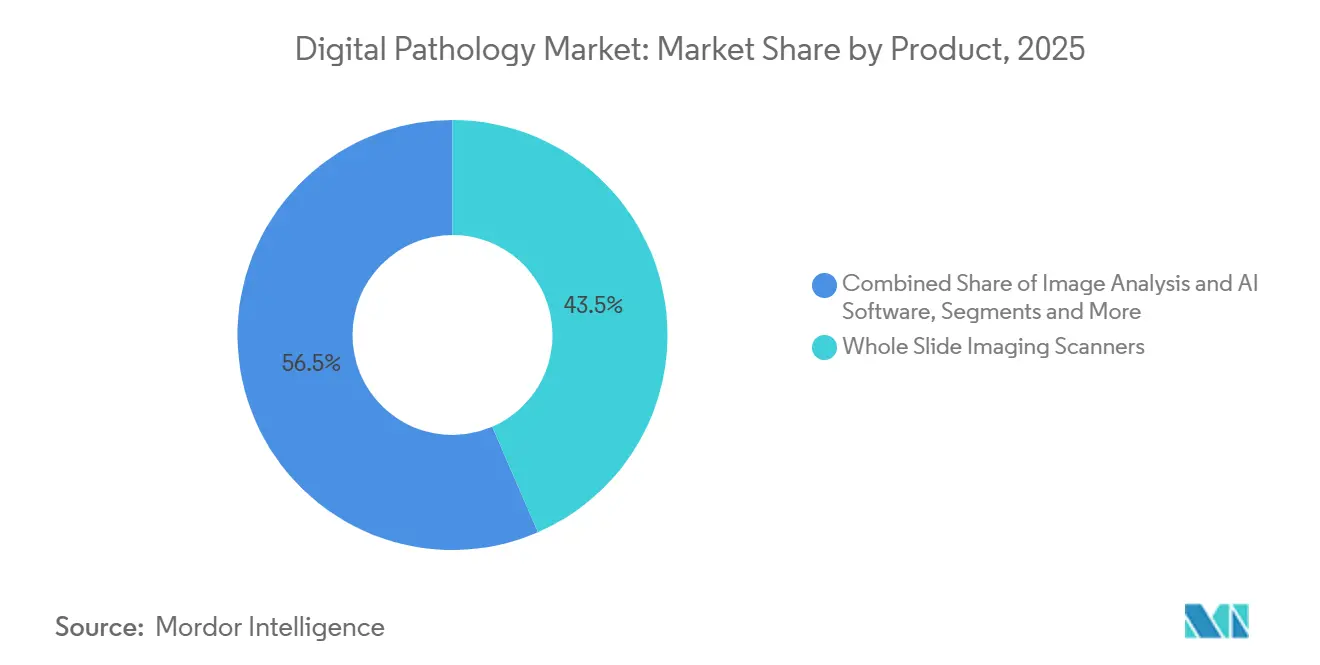
- Por producto, los escáneres de imágenes de portaobjetos completos representaron el 43.5 % de la participación de mercado en patología digital en 2025, mientras que se prevé que el software de análisis de imágenes e inteligencia artificial crezca a una tasa compuesta anual del 10.21 % hasta 2031.
- Por técnica de imágenes, Brightfield representó una participación del 85.1% del tamaño del mercado de patología digital en 2025, mientras que las imágenes de fluorescencia están avanzando a una CAGR del 10.55%.
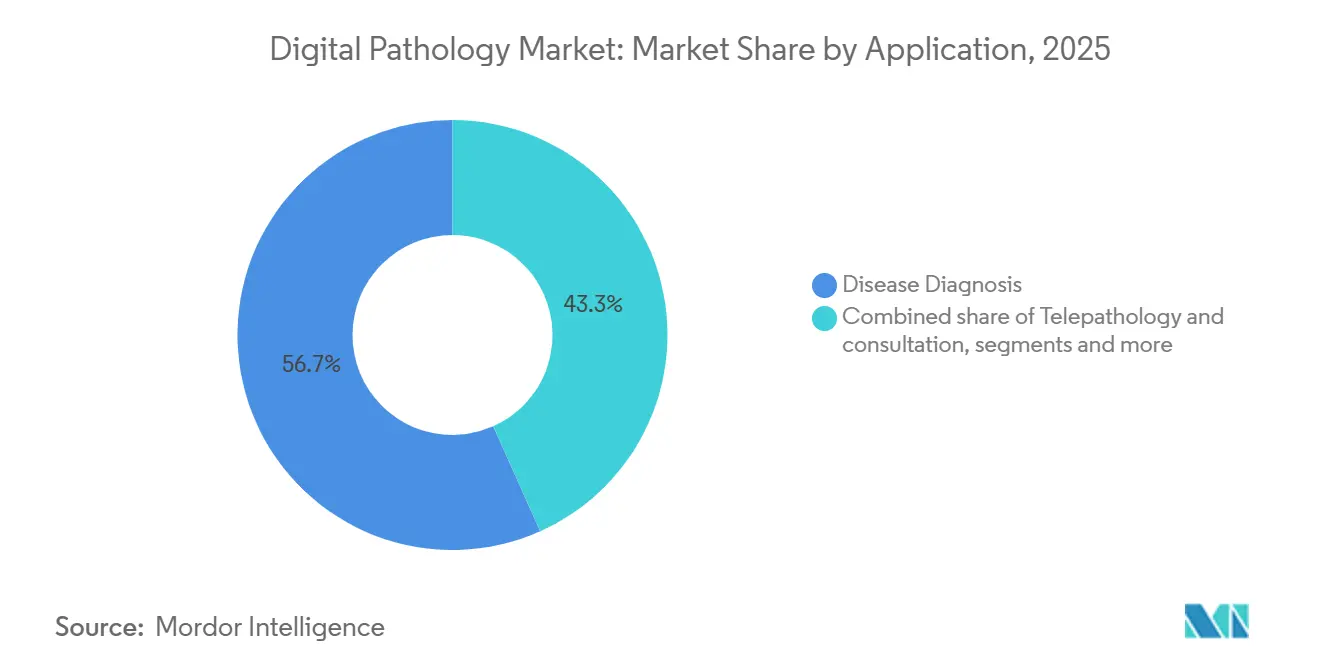
- Por aplicación, Diagnóstico de Enfermedades capturó el 56.7 % de participación en los ingresos en 2025; se proyecta que Telepatología y Consulta se expandirá a una CAGR del 10.39 % hasta 2031.
- Por usuario final, los hospitales y laboratorios de referencia lideraron con el 38.4% de la participación de mercado de patología digital en 2025, mientras que las empresas farmacéuticas y biotecnológicas y las CRO están creciendo a una CAGR del 10.47%.
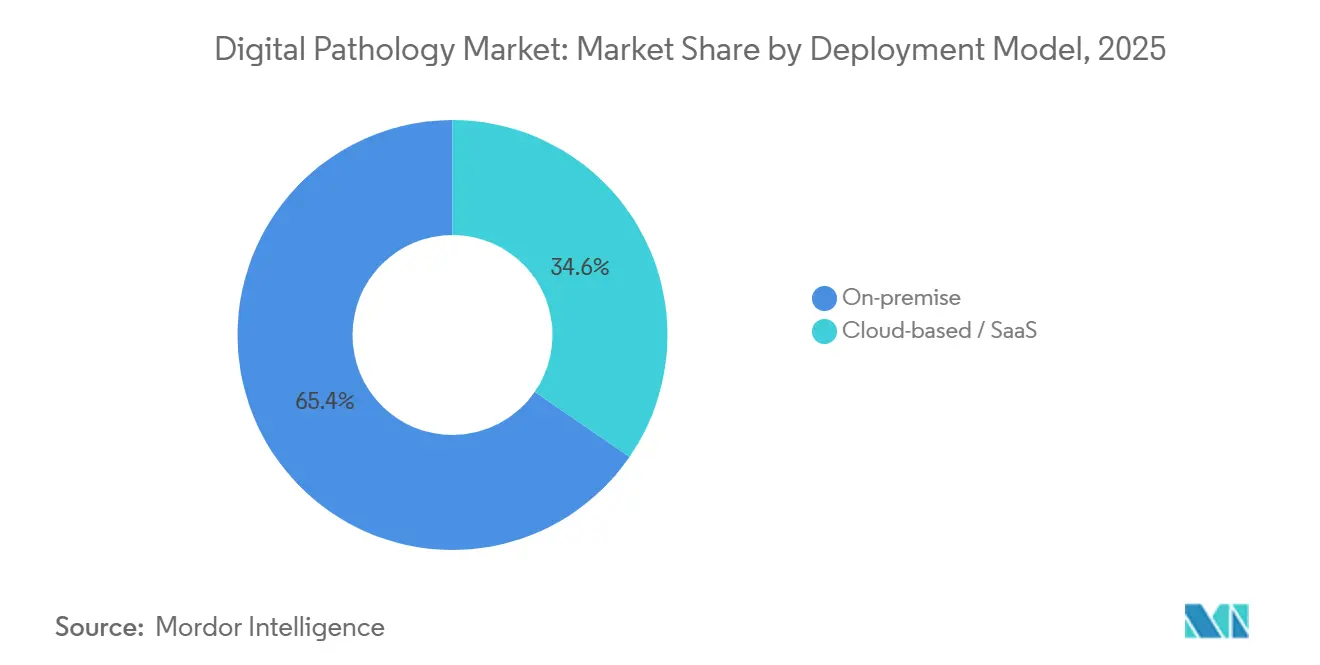
- Por modelo de implementación, las instalaciones locales representaron el 65.4 % del gasto de 2025, pero las soluciones basadas en la nube están aumentando a una CAGR del 10.16 %.
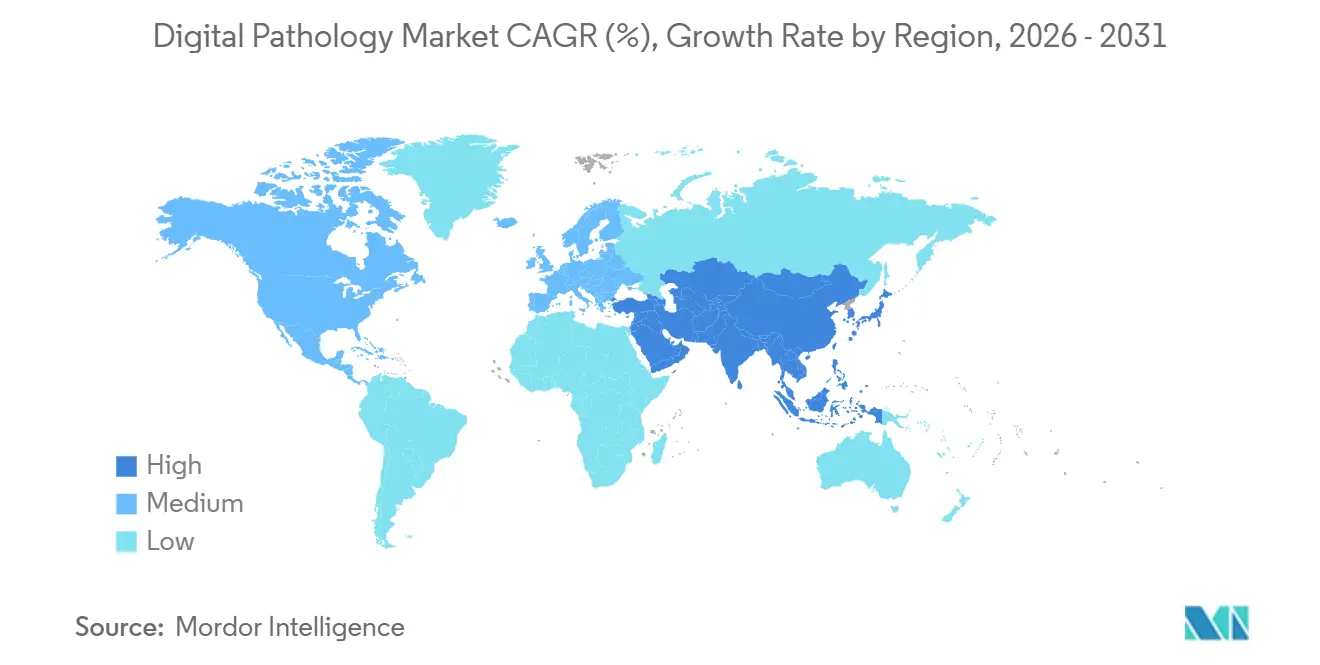
- Por geografía, América del Norte representó el 47.8% de los ingresos en 2025 y se prevé que Asia-Pacífico registre la CAGR más rápida, del 11.21%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de patología digital
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La escasez de personal patológico acelera los flujos de trabajo digitales habilitados para la automatización | + 2.1% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Los grandes ensayos de oncología e inmunoterapia exigen la evaluación de biomarcadores basada en imágenes | + 1.8% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Subvenciones/vías rápidas para la digitalización de la atención sanitaria y la IA nacional | + 1.5% | Núcleo de Asia Pacífico, propagación a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| El crecimiento de los diagnósticos complementarios requiere análisis cuantitativos de imágenes de tejidos | + 1.3% | Global, liderado por América del Norte y la UE | Largo plazo (≥ 4 años) |
| El proyecto piloto de la FDA sobre conjuntos de datos de tejido sintético acelera la aprobación de algoritmos | + 0.9% | América del Norte y la adopción por parte de la UE | Corto plazo (≤ 2 años) |
| La integración espacial-ómica impulsa la demanda de imágenes de alta plexación | + 1.2% | Centros de investigación de América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de personal patológico acelera los flujos de trabajo digitales habilitados para la automatización
Los modelos de fuerza laboral publicados en 2024 predijeron que Estados Unidos tendrá un déficit de 5,900 patólogos para 2030, equivalente al 18 % de la capacidad actual [2] Asociación de Colegios Médicos Estadounidenses, “Proyecciones de la fuerza laboral médica de 2024”, aamc.org . El cuarenta por ciento de los puestos de consultor en el Reino Unido permanecieron vacantes durante más de seis meses en 2025. Las plataformas digitales permiten que un especialista revise casos de varios hospitales sin enviar portaobjetos de vidrio, multiplicando efectivamente el rendimiento. Un estudio del Colegio Estadounidense de Patólogos de 2025 confirmó que el precribado guiado por IA acortó significativamente el tiempo de respuesta de las biopsias de rutina con una alta concordancia diagnóstica. Por lo tanto, los hospitales están redirigiendo capital de nuevas contrataciones a escáneres y suscripciones de algoritmos que cuestan menos que los salarios anuales de los médicos.
Los grandes ensayos de oncología e inmunoterapia exigen la evaluación de biomarcadores basada en imágenes
Las solicitudes de nuevos fármacos en investigación en inmunooncología ascendieron a 1,847 en 2025, y el 68 % requirió cuantificación digital de PD-L1, carga mutacional tumoral o densidad de células inmunitarias. La puntuación manual muestra una variabilidad interobservador superior al 20 % para PD-L1, mientras que los algoritmos de IA validados la reducen por debajo del 5 %, cumpliendo así los umbrales de precisión regulatorios. Roche reveló que el 82 % de sus estudios oncológicos en fase avanzada centralizaron la revisión de portaobjetos en plataformas digitales en 2025. Las organizaciones de investigación por contrato han seguido este cambio, instalando escáneres en centros regionales para que las sedes internacionales carguen las imágenes a un único repositorio, aislando así la demanda de los ciclos presupuestarios hospitalarios.
Subvenciones/vías rápidas para la digitalización de la atención sanitaria y la IA nacional
China destinó 2.3 millones de RMB (320 millones de USD) en 2025 para implementar diagnósticos de IA en 300 hospitales terciarios para 2027. La Misión Digital Ayushman Bharat de la India asignó 15 millones de INR (180 millones de USD) en 2024 para infraestructura de telepatología en 5,000 hospitales de distrito. La Unión Europea comprometió 120 millones de EUR (130 millones de USD) a la salud digital en el marco de Horizonte Europa, canalizando 35 millones de EUR a proyectos de patología habilitados por IA. El Reino Unido añadió 180 millones de GBP (230 millones de USD) en 2025 para implementar escáneres en los 224 fideicomisos del Servicio Nacional de Salud. Dichos programas cubren los costos de capital y acortan los plazos de adopción.
El crecimiento de los diagnósticos complementarios requiere análisis cuantitativos de imágenes de tejidos
La FDA aprobó 23 diagnósticos complementarios en 2025, 17 de los cuales utilizan ensayos basados en tejidos que se benefician de la puntuación digital. El ensayo PD-L1 22C3 pharmDx de Agilent ahora se distribuye con un módulo de IA validado en 1,200 muestras de pacientes en 2024 [3] Agilent Technologies, “PD-L1 22C3 pharmDx Digital Companion”, agilent.com . La prueba HER2 de Ventana añadió el cálculo automatizado de la relación HER2/CEP17 en 2025, reduciendo el tiempo de resultado de 48 horas a 6 horas. Los patrocinadores farmacéuticos negocian cada vez más acuerdos combinados de ensayo más software, lo que garantiza una cuantificación consistente de biomarcadores en cada centro clínico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos elevados de escáner, almacenamiento y TI para laboratorios públicos y de nivel medio | -1.4% | Global, agudo en mercados emergentes y áreas rurales | Mediano plazo (2-4 años) |
| Falta de interoperabilidad universal entre escáneres, LIS y ecosistemas de IA | -1.1% | Panorama global y fragmentado de proveedores | Largo plazo (≥ 4 años) |
| La oferta global volátil de portaobjetos de vidrio restringió la planificación del CAPEX | -0.8% | Cadena de suministro global concentrada en Asia | Corto plazo (≤ 2 años) |
| La huella de carbono del centro de datos y los criterios ESG limitan el almacenamiento en la nube a largo plazo | -0.7% | América del Norte y la UE, impulsadas por mandatos ESG corporativos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos elevados de escáner, almacenamiento y TI para laboratorios públicos y de nivel medio
Un escáner WSI de 40 aumentos cuesta entre 150 000 y 400 000 USD y genera aproximadamente 50 terabytes por cada 10 000 portaobjetos, lo que requiere un almacenamiento empresarial de entre 100 000 y 200 000 USD, además de las tarifas recurrentes en la nube. Los hospitales comunitarios operan con márgenes de beneficio ajustados y no pueden recuperar el capital mediante el reembolso de 45 USD del CPT 88360, lo que prolonga los plazos de amortización. Los hospitales de distrito de la India presupuestaron solo 5 millones de INR (60 000 USD) para todos los diagnósticos en el ejercicio fiscal 2024-25, lo que hace que WSI sea inalcanzable sin subvenciones. Los proveedores ahora ofrecen alquiler y pago por portaobjetos, pero la demanda sigue siendo lenta, ya que las limitaciones de capital inicial dominan las compras.
Falta de interoperabilidad universal entre escáneres, LIS y ecosistemas de IA
Aunque el Suplemento DICOM 145 define un estándar WSI, los proveedores implementan la calibración y la compresión de color de forma diferente, lo que dificulta un intercambio fluido. Una encuesta de la Asociación de Patología Digital de 2025 reveló que el 54 % de los centros con múltiples escáneres reportaron retrasos en el flujo de trabajo debido a formatos de archivo incompatibles, y el 38 % no pudo implementar un único modelo de IA en todas las marcas. Los laboratorios suelen adquirir middleware con un coste de entre 50 000 y 150 000 USD para conectar su LIS con los archivos de imágenes. Existen iniciativas del sector, como los perfiles IHE, pero su adopción es voluntaria y lenta.
Análisis de segmento
Por producto: el hardware impulsa los ingresos, el software captura el margen
Los escáneres de imágenes de portaobjetos completos generaron el 43.5 % de los ingresos de 2025, lo que refleja la inversión en hardware necesaria antes de que comience cualquier flujo de trabajo digitalizado. Se espera que el análisis de imágenes de patología digital y el software de IA crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.21 %, la más rápida entre los productos, ya que los laboratorios reconocen que las imágenes sin procesar tienen un valor clínico limitado sin herramientas de cuantificación automatizadas. Philips cambió a un modelo de suscripción en 2025, ofreciendo su escáner IntelliSite y algoritmos por USD 8,000 al mes, lo que redujo los costos iniciales que antes superaban los USD 350 000. Los sistemas de comunicación y almacenamiento también se expanden de manera constante porque el Colegio Estadounidense de Patólogos exige la retención de imágenes de diagnóstico durante 10 años, lo que impulsa archivos de varios petabytes.
Los sistemas y accesorios de gestión de portaobjetos, como las etiquetadoras de códigos de barras y los cargadores robóticos, reducen el tiempo de intervención del técnico. Leica informa que su GT 450 DX, junto con un cargador de 400 portaobjetos, reduce el tiempo de manipulación de 45 a 8 segundos por portaobjetos. Las empresas de IA integran cada vez más algoritmos directamente en el firmware del escáner, lo que difumina las fuentes de ingresos del hardware y el software. Esta convergencia complica el posicionamiento del proveedor, pero mejora la experiencia del usuario y refuerza la propuesta de valor del mercado de la patología digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por técnica de imagen: el dominio del campo claro persiste, la fluorescencia gana participación
Las imágenes de campo claro representaron el 85.1 % de los ingresos de 2025, ya que la mayoría de los diagnósticos primarios se basan en la tinción con hematoxilina y eosina, y las aprobaciones de la FDA aún priorizan las plataformas de campo claro. Se prevé que las imágenes de fluorescencia crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.55 % hasta 2031, gracias a la demanda de los ensayos de inmunofluorescencia multiplex y espacial-ómicos. El PhenoCycler de Akoya, que analiza hasta 100 proteínas, amplió sus ubicaciones de 87 en 2024 a 142 en 2025, principalmente en centros de I+D académicos y farmacéuticos. Los escáneres de fluorescencia tienen primas de entre 250 000 y 600 000 USD; sin embargo, la financiación de subvenciones y los presupuestos para ensayos clínicos suelen cubrir los costes adicionales, lo que mantiene su adopción.
Los escáneres híbridos que alternan entre los modos de campo claro y fluorescencia ayudan a los laboratorios a consolidar sus equipos. El DP 200 de Ventana obtuvo la autorización de la FDA en noviembre de 2025 para el diagnóstico primario en modo dual, lo que indica la aprobación regulatoria de los flujos de trabajo integrados. Las plataformas confocales y de lámina de luz permiten la reconstrucción 3D, pero su uso se limita a la investigación debido a que no se han definido las vías de diagnóstico para la imagen volumétrica.
Por aplicación: el diagnóstico conduce, la telepatología asciende
El Diagnóstico de Enfermedades representó el 56.7 % en 2025, abarcando patología quirúrgica, citología y hematopatología. Se prevé que la Telepatología y Consultas alcance una tasa de crecimiento anual compuesta (TCAC) del 10.39 %, impulsada por la escasez de subespecialidades. La Asociación Americana de Telemedicina registró un aumento del 34 % en las consultas digitales en 2025, con la dermatopatología y la neuropatología representando el 48 % de los casos. Los tiempos de respuesta de las secciones congeladas en los hospitales rurales se reducen a la mitad cuando los patólogos remotos leen las láminas digitalmente, lo que mejora el flujo de trabajo quirúrgico.
El uso de Descubrimiento de Fármacos y Diagnósticos Acompañantes está en aumento debido a la necesidad de que los patrocinadores cuenten con análisis de tejidos estandarizados para la presentación de solicitudes regulatorias. Roche señaló que la revisión digital centralizada ahora cubre el 82 % de sus ensayos oncológicos en etapa avanzada. La Educación y la Formación siguen siendo un nicho, pero están en crecimiento; la Facultad de Medicina de Harvard digitalizó 12 000 diapositivas didácticas en 2024, lo que permitió el acceso global. Por último, el Control de Calidad y el Archivo siguen siendo esenciales para auditar la concordancia diagnóstica y cumplir con las normas de conservación de registros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los hospitales dominan, la industria farmacéutica acelera
Los hospitales y laboratorios de referencia representaron el 38.4 % del gasto en 2025, impulsado por el volumen diario de diagnósticos. Se prevé que las empresas farmacéuticas y biotecnológicas, así como las CRO, registren una tasa de crecimiento anual compuesta (TCAC) del 10.47 %, integrando la patología digital en ensayos de fase II-III para la evaluación reproducible de biomarcadores. Labcorp reportó un crecimiento del 41 % en los ingresos por patología digital en 2025, impulsado por los contratos de oncología. Centros de diagnóstico como Quest Diagnostics adoptan escáneres para obtener derivaciones hospitalarias que requieren opiniones de subespecialidades. Otros usuarios finales, como los laboratorios veterinarios y forenses, siguen siendo pequeños, pero se benefician de la adaptación del software por parte de los proveedores de escáneres a tipos de tejidos no humanos.
Por modelo de implementación: prevalece el entorno local, la nube gana terreno
Las instalaciones locales representaron el 65.4 % de los ingresos en 2025, ya que los hospitales prefieren almacenar los datos de los pacientes dentro de sus firewalls. Aun así, se proyecta que las ofertas basadas en la nube crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.16 % a medida que los proveedores ofrezcan precios de consumo y los marcos regulatorios se desarrollen. Concentriq, de Proscia, cobra 0.50 USD por gigabyte de almacenamiento más 2.00 USD por inferencia de IA, lo que evita inversiones millonarias. Philips lanzó un modelo híbrido en 2025 que mantiene las imágenes localmente, pero transmite algoritmos desde centros de datos seguros, cumpliendo con las normas de soberanía y aprovechando la computación escalable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de patología digital en Norteamérica
Norteamérica captó el 47.8 % de los ingresos de 2025 y se benefició de la transparencia de la FDA, el reembolso del CPT y la financiación de conjuntos de datos de los NIH. La aprobación de Philips IntelliSite, Leica Aperio AT2 y Hamamatsu NanoZoomer entre 2017 y 2024 puso fin a la incertidumbre sobre el cumplimiento normativo, acelerando las adquisiciones. Los CMS introdujeron el CPT 88360 en 2024, con un coste de 45 USD por consulta digital, un catalizador modesto pero crucial. El programa Bridge2AI de los NIH invirtió 150 millones de USD en conjuntos de datos estandarizados durante 2025, impulsando la I+D de algoritmos. La provincia canadiense de Ontario conectó 12 hospitales comunitarios a un centro central de telepatología en 2025, lo que redujo el tiempo de respuesta en un 38 %.
Mercado europeo de patología digital
Europa sigue el ejemplo con un fuerte impulso regulatorio. El Reglamento de Dispositivos Médicos de la UE exige la certificación CE-IVD para el software de IA para mediados de 2027, lo que impulsa a los hospitales a validar los flujos de trabajo con antelación. El Reino Unido destinó 180 millones de libras esterlinas en 2025 para digitalizar la patología en todos los centros del NHS para 2028. El Ministerio de Salud alemán abrió un programa de subvenciones de 50 millones de euros en 2025 para hospitales universitarios, mientras que el organismo regulador francés aprobó siete algoritmos de IA para uso clínico, la cifra más alta de Europa.
Mercado de patología digital en APAC, MEA y Sudamérica
Asia-Pacífico registra la CAGR más rápida del 11.21%. El plan China Saludable 2030 exige enlaces de telepatología a nivel de condado y financia la implementación de escáneres por un valor de 2.3 millones de RMB. La Misión Digital Ayushman Bharat de la India otorgó 15 millones de INR para 5,000 hospitales. Japón comenzó a reembolsar el diagnóstico asistido por IA a 8,000 JPY (55 USD) por caso en abril de 2025, superando las tasas de pago de EE. UU. Australia publicó directrices nacionales de práctica en 2025, lo que proporcionó a los hospitales una hoja de ruta clara para el cumplimiento. Oriente Medio y África, y Sudamérica se quedan atrás debido a las deficiencias de infraestructura. Los Emiratos Árabes Unidos pusieron a prueba la patología digital en ocho hospitales en 2025 para probar la viabilidad a nivel nacional. El Servicio Nacional de Laboratorios de Salud de Sudáfrica conectó clínicas rurales mediante telepatología en 2024, pero tiene dificultades con el ancho de banda. Brasil invirtió R$ 120 millones (USD 24 millones) en 2025 para equipar 50 centros de cáncer, con foco en regiones de alta mortalidad.
Panorama regulatorio
En Estados Unidos, la obtención de imágenes clínicas de portaobjetos completos (WSI, por sus siglas en inglés) y el software de patología digital asociado están regulados como dispositivos médicos bajo la supervisión de la FDA. La clasificación de los dispositivos se basa en la norma 21 CFR 864.3750 para los algoritmos de software de patología digital, junto con los controles aplicados a los sistemas WSI. En enero de 2026, la FDA actualizó la guía sobre el software de apoyo a la toma de decisiones clínicas (CDS, por sus siglas en inglés), reforzando que el software que analiza imágenes de patología digital para generar resultados de diagnóstico se encuentra dentro del ámbito de los dispositivos médicos regulados, lo que a su vez afecta las expectativas de validación, ciberseguridad y gestión de cambios para los algoritmos implementados.
La estandarización global también está reforzando la interoperabilidad y las expectativas de flujo de trabajo. La norma ISO 12052:2026 (publicada en febrero de 2026) actualiza el marco DICOM utilizado para estructurar el intercambio de imágenes y datos relacionados, lo que permite la comunicación de imágenes patológicas y la gestión de datos entre sistemas. Al mismo tiempo, los esfuerzos conjuntos de IHE y DICOM continúan para operacionalizar la adquisición de patología digital de extremo a extremo y el contexto de las muestras. Los laboratorios aún gestionan una doble realidad de cumplimiento, con plataformas aprobadas por la FDA para el diagnóstico primario junto con sistemas de calidad CLIA/CAP para controles operativos y requisitos de imágenes retenidas, mientras que los estándares de flujo de trabajo en cadena (incluida la norma ISO/CD 24051-2 para flujos de trabajo de patología digital y análisis de imágenes basado en IA) influyen en la planificación de adquisiciones y validación de ciclo más largo.
Panorama competitivo
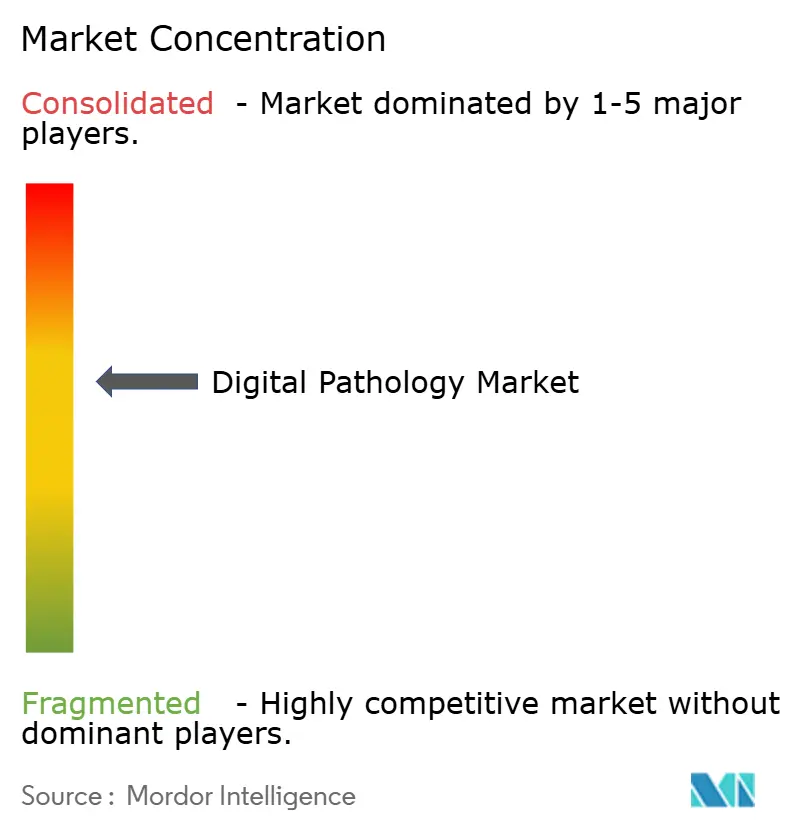
El mercado de patología digital presenta una concentración moderada: los cinco principales proveedores de escáneres, Danaher (Leica Biosystems), Koninklijke Philips, Roche Ventana, Hamamatsu Photonics y 3DHISTECH, concentraron la mayor parte de los ingresos por escáneres en 2025, mientras que más de 30 empresas de software compiten por contratos de algoritmos. Los proveedores de hardware consolidados aprovechan las redes de servicios globales y las largas relaciones con hospitales, pero empresas centradas en el software, como PathAI, Paige y Proscia, superan las barreras de inversión mediante modelos de suscripción.
Las estrategias se centran en la integración de la IA y los ecosistemas abiertos. Philips adquirió una participación minoritaria en Paige en 2024 para integrar algoritmos en IntelliSite. Roche Ventana se asoció con Visiopharm en 2025 para combinar el análisis cuantitativo con sus sistemas de tinción BenchMark. Sectra lanzó una API abierta en 2025, que atrajo a 12 socios externos de IA en seis meses. El precio de la nube de Proscia es atractivo para laboratorios con presupuesto limitado que no pueden comprometer entre 500,000 y 1 millón de dólares por adelantado.
También surgen actores regionales. DeepBio, de Corea del Sur, recaudó 44 millones de dólares en 2025, destacando por su rendimiento superior en las cohortes asiáticas. La interoperabilidad sigue siendo un factor diferenciador: los proveedores con autorizaciones de la FDA y CE-IVD obtienen precios superiores y dominan las licitaciones, mientras que los proveedores exclusivos para investigación se enfrentan a presupuestos más reducidos y ciclos de venta más largos. Los hospitales comunitarios de nivel medio y los mercados emergentes siguen estando poco penetrados, lo que ofrece un margen de crecimiento para los proveedores que pueden ofrecer sistemas llave en mano de bajo coste.
Líderes de la industria de la patología digital
Hamamatsu Fotónica KK
3DHistech Ltd.
Corporación Danaher (Leica Biosystems Nussloch GmbH)
F. Hoffmann-La Roche Ltda.
Koninklijke Philips NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Leica Biosystems anunció una colaboración estratégica ampliada con AstraZeneca y Daiichi Sankyo para desarrollar un ensayo de inmunohistoquímica (IHC) y un algoritmo de análisis de imágenes emparejadas utilizando el escáner Aperio GT 450 y el sistema Aperio HALO AP. El programa vincula el desarrollo de ensayos biofarmacéuticos con herramientas de flujo de trabajo digital, reforzando los casos de uso de diagnóstico complementario que alinean las decisiones de compra de escáneres y software.
- Mayo de 2026: Roche firmó un acuerdo de fusión definitivo para adquirir PathAI, incorporando capacidades de diagnóstico basadas en IA y herramientas de gestión de imágenes a su cartera de patología digital. Esta transacción evidencia la continua consolidación de plataformas y aumenta la presión competitiva sobre los proveedores de software independientes para que se diferencien mediante la interoperabilidad, algoritmos validados y soporte para la implementación empresarial.
- Junio de 2025: PathAI recibió la autorización 510(k) de la FDA para su sistema de gestión de imágenes de patología digital AISight Dx para diagnóstico primario, que incluye un Plan de Control de Cambios Predefinido para agilizar ciertas actualizaciones futuras. Esta autorización amplía el conjunto de opciones aprobadas por la FDA para la firma digital clínica y permite una iteración más rápida dentro de un marco regulatorio explícitamente acordado para los cambios de software.
Alcance y metodología
Según el alcance del informe, la patología digital incluye la adquisición, gestión, intercambio e interpretación de información de patología, que incluye diapositivas y datos en un entorno digital. Las diapositivas digitales se crean cuando las diapositivas de vidrio se capturan con un dispositivo de escaneo, para ofrecer una imagen de alta resolución para ver en la pantalla de una computadora o dispositivo móvil. El mercado de patología digital está segmentado por producto (escáner, software, sistemas de almacenamiento y otros productos), aplicación (diagnóstico de enfermedades, descubrimiento de fármacos y educación y capacitación), usuario final (farmacéutico, biotecnología, empresas y CRO, hospital y referencia). laboratorios y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe también cubre los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Escáneres de imágenes de diapositivas completas |
| Software de análisis de imágenes e inteligencia artificial |
| Sistemas de comunicación y almacenamiento |
| Sistemas de gestión de portaobjetos y accesorios |
| Campo Claro |
| Fluorescencia |
| Diagnóstico de enfermedad |
| Descubrimiento de fármacos y diagnósticos complementarios |
| Telepatología y consulta |
| Educación y capacitación |
| Garantía de calidad y archivo |
| Hospitales y laboratorios de referencia |
| Empresas farmacéuticas y biotecnológicas y CRO |
| Centros de Diagnóstico |
| Otros usuarios finales |
| Soluciones |
| Basado en la nube / SaaS |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de APAC | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Escáneres de imágenes de diapositivas completas | |
| Software de análisis de imágenes e inteligencia artificial | ||
| Sistemas de comunicación y almacenamiento | ||
| Sistemas de gestión de portaobjetos y accesorios | ||
| Por técnica de imagen | Campo Claro | |
| Fluorescencia | ||
| por Aplicación | Diagnóstico de enfermedad | |
| Descubrimiento de fármacos y diagnósticos complementarios | ||
| Telepatología y consulta | ||
| Educación y capacitación | ||
| Garantía de calidad y archivo | ||
| Por usuario final | Hospitales y laboratorios de referencia | |
| Empresas farmacéuticas y biotecnológicas y CRO | ||
| Centros de Diagnóstico | ||
| Otros usuarios finales | ||
| Por modelo de implementación | Soluciones | |
| Basado en la nube / SaaS | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de APAC | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de patología digital en 2031?
Se prevé que el mercado alcance los 3.21 millones de dólares en 2031, expandiéndose a una CAGR del 9.90 %.
¿Qué segmento de productos se espera que crezca más rápido?
Se anticipa que el software de análisis de imágenes e inteligencia artificial ofrecerá una tasa de crecimiento anual compuesta (CAGR) del 10.21 % hasta 2031, a medida que los laboratorios buscan una cuantificación automatizada.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los mandatos de digitalización gubernamentales en China, India y Japón respaldan una CAGR regional del 11.21 % mediante la financiación de escáneres y el reembolso de lecturas asistidas por IA.
¿Qué limita la adopción en los hospitales comunitarios?
Los altos costos iniciales de los escáneres y el almacenamiento empresarial, sumados a un reembolso limitado, dificultan las implementaciones en laboratorios con limitaciones presupuestarias.
¿Cómo están abordando los proveedores los desafíos de interoperabilidad?
Los líderes de la industria están publicando API abiertas y adoptando estándares DICOM para que los laboratorios puedan ejecutar herramientas de inteligencia artificial de terceros en flotas de escáneres de múltiples proveedores.


