

Tamaño y participación en el mercado de la impresión digital
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
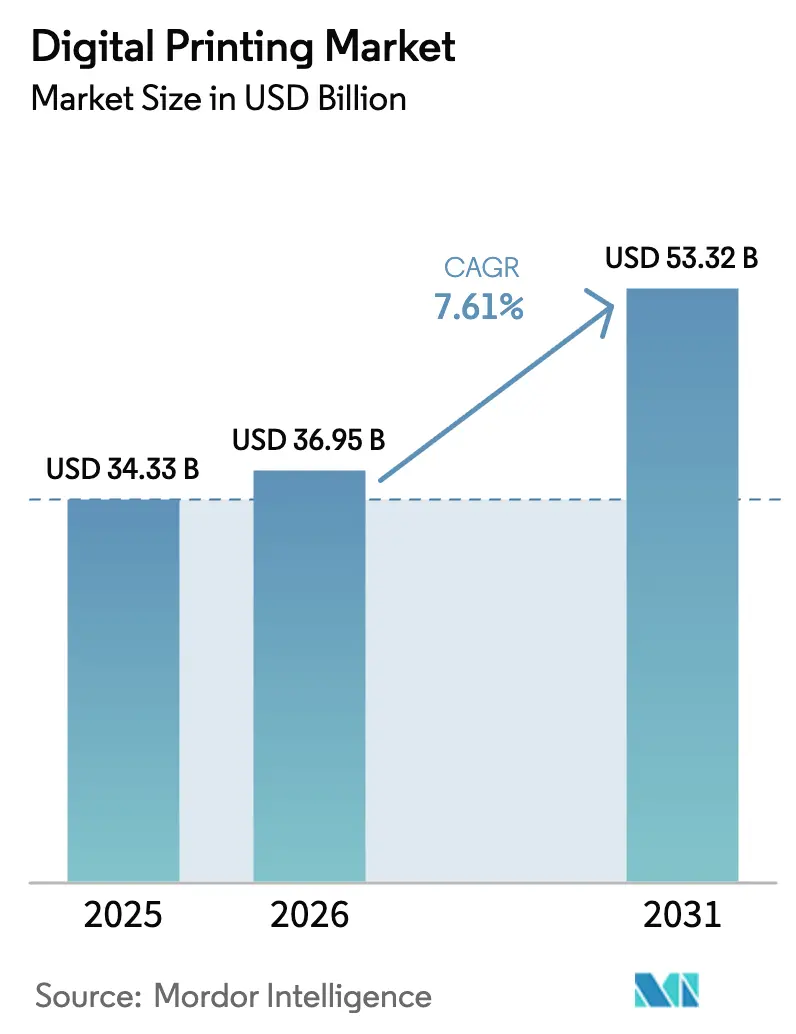
| Tamaño del mercado (2026) | USD 36.95 mil millones |
| Tamaño del mercado (2031) | USD 53.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.61% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la impresión digital por Mordor Intelligence
Se espera que el tamaño del mercado de impresión digital aumente de USD 34.33 mil millones en 2025 a USD 36.95 mil millones en 2026 y alcance los USD 53.32 mil millones en 2031, creciendo a una CAGR del 7.61% durante 2026-2031.
El impulso proviene de las marcas de comercio electrónico que requieren empaques personalizados en 24 horas, herramientas de preimpresión con IA que economizan las tiradas de microlotes y las nuevas normas de la Unión Europea que obligan a abandonar las prensas analógicas basadas en solventes. La escasez de semiconductores, que prolonga los plazos de entrega de las prensas, sumada a las reformulaciones de sustancias perfluoroalquiladas y polifluoroalquiladas, está ralentizando algunas decisiones de compra. Sin embargo, los convertidores que invierten ahora están obteniendo contratos de datos variables que antes eran imposibles en tiradas inferiores a 5,000 unidades. El cartón sigue siendo el sustrato principal, pero los nichos de alto crecimiento incluyen las líneas de prendas de vestir directas a tela y los empaques flexibles que incorporan códigos de seguimiento. Los líderes del mercado están adquiriendo conocimientos sobre cabezales de impresión, reforzando su control sobre los consumibles e integrando software de flujo de trabajo basado en IA para defender los márgenes frente a los disruptores de rápida evolución.
Conclusiones clave del informe
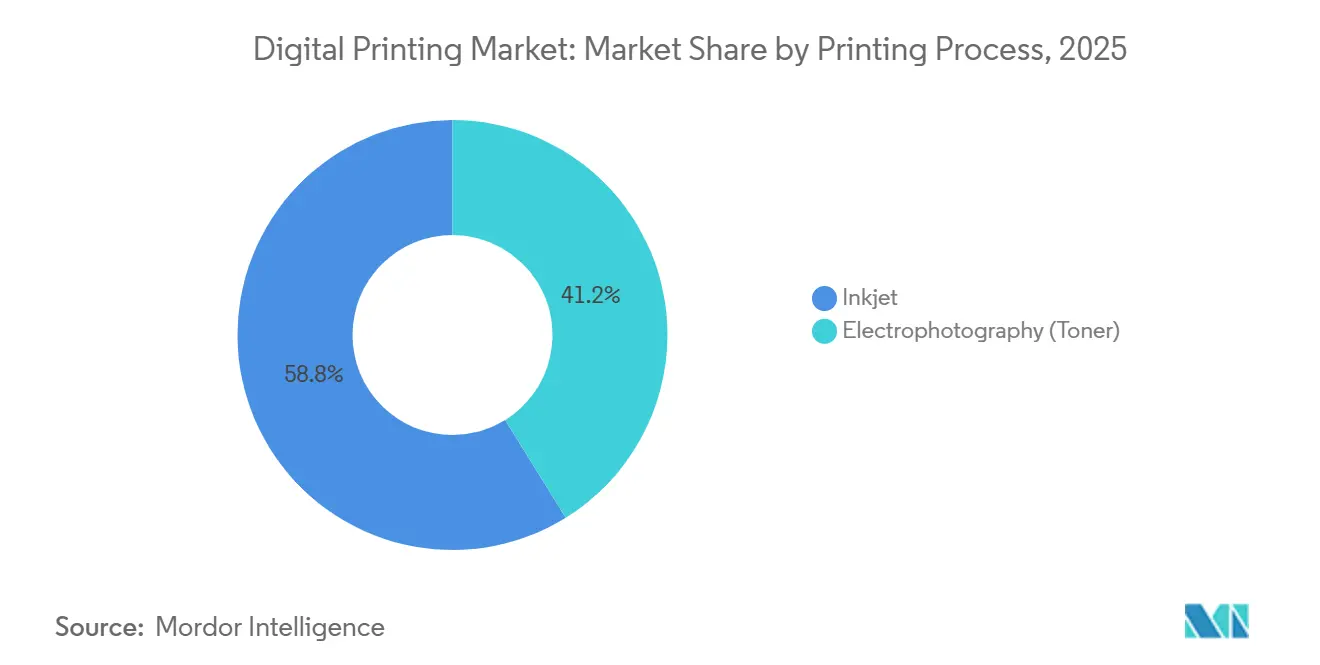
- Por proceso de impresión, la inyección de tinta representó el 58.83 % de los ingresos en 2025; se prevé que la electrofotografía quede rezagada a medida que la inyección de tinta crezca a una CAGR del 8.44 % hasta 2031.
- Por tipo de tinta, las formulaciones curables por UV representaron el 31.74 % de la participación de mercado de la impresión digital en 2025, mientras que se proyecta que las variantes LED-UV se expandirán a una CAGR del 8.14 % hasta 2031.
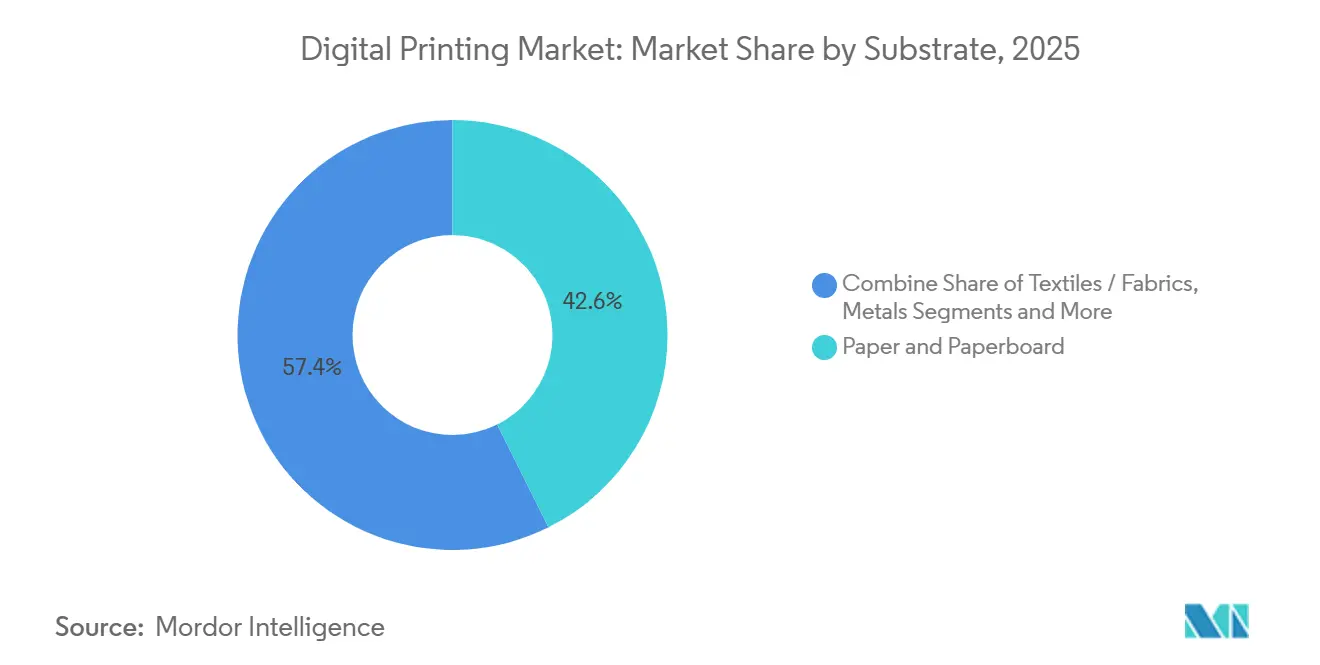
- Por sustrato, el papel y el cartón capturaron el 42.63% del tamaño del mercado de impresión digital en 2025; se espera que los textiles y las telas registren la CAGR más rápida del 8.23% entre 2026 y 2031.
- Por aplicación, el embalaje contribuyó con el 30.73% de los ingresos de 2025, mientras que se prevé que la impresión textil avance a una CAGR del 8.06% hasta 2031.
- Por geografía, Asia Pacífico representó el 38.73 % de los ingresos de 2025 en el mercado de impresión digital y está en camino de alcanzar una CAGR del 8.32 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de impresión digital
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de envases personalizados de tiradas cortas | + 1.8% | Global, con concentración en centros de comercio electrónico de América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Disminución del coste de impresión por unidad y tiempos de entrega más rápidos | + 1.5% | Global, beneficiando especialmente a los pequeños y medianos convertidores de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Automatización rápida del flujo de trabajo con inteligencia artificial para pedidos de microlotes | + 1.3% | América del Norte y Europa son los primeros en adoptarlo y se están expandiendo hacia Asia Pacífico. | Mediano plazo (2-4 años) |
| Expansión de las microfábricas textiles digitales en la Unión Europea y Estados Unidos | + 1.1% | Europa (Portugal, Italia, España) y Estados Unidos (Carolina del Norte, California), con repercusión en Vietnam y Bangladesh | Largo plazo (≥ 4 años) |
| Creciente demanda de tintas sostenibles y sustratos reciclables | + 1.0% | Europa lidera debido a los mandatos regulatorios, seguida de América del Norte y mercados selectos de Asia Pacífico. | Largo plazo (≥ 4 años) |
| Aumento de la impresión de etiquetas y embalajes a demanda impulsado por el comercio electrónico | + 1.2% | Asia Pacífico (China, India, ASEAN), América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de envases personalizados de tiradas cortas
Los volúmenes globales de paquetes siguen aumentando a medida que el comercio minorista directo al consumidor se integra en las compras cotidianas, impulsando a los convertidores hacia configuraciones de prensas que manejan económicamente trabajos de empaque de menos de 1,000 unidades. La serie varioPrint iX de Canon reduce el tiempo de cambio a tres minutos, lo que permite a las plantas de cartón plegable de tamaño mediano ejecutar hasta 20 versiones de arte durante un solo turno. [1] Canon Inc., “Lanzamiento del producto de la serie varioPrint iX”, Sala de prensa global de Canon, global.canon La producción de alta mezcla ayuda a las marcas de belleza y nutracéuticos a probar SKU de temporada sin tener inventario obsoleto. El Servicio Postal de los Estados Unidos registró un aumento del 23 % en el volumen de paquetes durante el pico navideño de 2025, lo que refuerza que el empaque de rotación rápida no es una tendencia pasajera. A medida que se aceleran las rotaciones de SKU, los convertidores que combinan la preparación rápida con flujos de trabajo de datos variables están viendo ganancias de participación de dos dígitos entre las marcas que priorizan el comercio electrónico. La impresión offset analógica, con sus costes de planchas y sus procesos de limpieza que duran 90 minutos, no puede competir por debajo de las 5,000 unidades, lo que abre un amplio margen de crecimiento para el mercado de la impresión digital.
Disminución del costo de impresión por unidad y tiempos de entrega más rápidos
Los proveedores de prensas han reducido los costos por clic y aumentado la productividad lo suficiente como para igualar la economía de la impresión offset para pedidos de 2,000 a 10 000 hojas. La HP Indigo 200K produce 4,600 hojas B2 por hora a menos de USD 0.02 por página A4, gracias a los cabezales de impresión Samba de mayor duración que superan los dos mil millones de caídas antes de ser reemplazados. [2] HP Inc., “Especificaciones y estudios de caso de la prensa HP Indigo 200K”, Relaciones con los inversores de HP, hp.com Los convertidores de etiquetas en India redujeron los ciclos de pedido a envío a 36 horas después de instalar unidades UV EFI Jetrion, lo que permite cambios de diseño en tiempo real requeridos por la serialización farmacéutica. Estos saltos de rendimiento permiten a las imprentas regionales ganar trabajos que antes monopolizaban las plantas multinacionales, impulsando la competencia pero ampliando el mercado general de la impresión digital.
Automatización rápida del flujo de trabajo con IA para pedidos de microlotes
La inteligencia artificial ahora está integrada en los controladores de prensa, servidores de color y paneles de mantenimiento. Xerox FreeFlow Vision utiliza redes neuronales para detectar desalineaciones y autocorregir la aplicación de tinta, reduciendo el desperdicio del 8 % a menos del 2 %. [3] Xerox Holdings Corporation, “Iridesse Production Press and FreeFlow Vision Software,” xerox.com Ricoh Predictive Insight extrae datos históricos de sensores para predecir fallas en los cabezales de impresión con 72 horas de anticipación, lo que permite a los equipos de servicio programar reemplazos durante el tiempo de inactividad planificado. [4] Ricoh Company Ltd., “Pro C9500 Series and Predictive Insight Platform,” ricoh.com El front-end Nio de HP incluso preselecciona perfiles ICC leyendo curvas de reflectancia del sustrato en línea, reduciendo los ciclos de aprobación de color a 15 minutos. Estos módulos de IA alivian los cuellos de botella de mano de obra, especialmente en sitios occidentales donde los operadores experimentados son escasos, y en conjunto agregan 1.3 puntos porcentuales a la CAGR del mercado.
Expansión de las microfábricas textiles digitales en la Unión Europea y Estados Unidos
Los minoristas de moda rápida están construyendo centros de atención a la demanda a menos de 500 kilómetros de los compradores para evitar retrasos en los envíos asiáticos, reducir las emisiones de CO₂ relacionadas con el transporte y cumplir con la Ley de Prevención del Trabajo Forzoso Uigur. Atlas Max Poly de Kornit produce 220 metros cuadrados por hora en rollos de poliéster, eliminando los pasos de poslavado y reduciendo el consumo de agua en un 95 %. Inditex informó una reducción del 18 % en las emisiones de Alcance 3 tras trasladar sus volúmenes a microfábricas europeas, lo que demuestra que la impresión de proximidad cumple tanto con los objetivos ESG como con las expectativas de los consumidores de "lo quiero ya". Implementaciones similares en Carolina del Norte demuestran que las plantas textiles nacionales pueden competir de forma rentable con los precios de importación cuando las líneas digitales eliminan las restricciones de pedido mínimo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altas inversiones en CAPEX e I+D para prensas de alta gama | -1.2% | Global, con un impacto agudo en las pequeñas y medianas empresas de Europa y América del Norte | Mediano plazo (2-4 años) |
| Regulaciones más estrictas sobre PFAS y tintas solventes que provocan retrasos en la recalificación | -0.9% | Europa y Estados Unidos lideran, con repercusiones en Canadá y Australia | Corto plazo (≤ 2 años) |
| Complejidad persistente en la gestión del color en todos los sustratos | -0.6% | Global, que afecta particularmente a los convertidores que atienden a múltiples mercados finales | Largo plazo (≥ 4 años) |
| Cuellos de botella en el suministro de semiconductores para cabezales de inyección de tinta industriales | -0.7% | Global, con oferta concentrada en Japón y Taiwán | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altas inversiones de capital e I+D para prensas de alta gama
Los sistemas de inyección de tinta de una sola pasada para líneas de cartón ondulado cuestan entre 2.5 y 4 millones de dólares, un capital que las plantas regionales no pueden afrontar sin el respaldo de capital privado. La Nozomi C18000 de EFI requiere otros 500,000 dólares en mejoras en las instalaciones, desde suelos reforzados hasta controles de humedad, antes de que se inicien las primeras impresiones. Los contratos de arrendamiento suavizan el impacto, pero las cuotas mensuales de 35,000 a 50,000 dólares siguen siendo insostenibles para plantas con ingresos inferiores a 20 millones de dólares. El déficit de financiación está impulsando a los convertidores de primer nivel, consolidando contratos de marcas con altos márgenes de beneficio e impidiendo que las pequeñas empresas entren en el mercado de la impresión digital.
Regulaciones más estrictas sobre PFAS y tintas solventes causan retrasos en la recalificación
La Agencia de Protección Ambiental de Estados Unidos declaró peligrosas las sustancias químicas clave de PFAS en abril de 2024, lo que obligó a los fabricantes de tintas a reformular las mezclas curables por UV y a volver a analizar todos los sustratos en contacto con alimentos. Flint Group y Siegwerk estiman que los ciclos de calificación se extienden ahora de seis a nueve meses, lo que ralentiza la aprobación de nuevas prensas y reduce ligeramente la tasa de crecimiento anual compuesta (TCAC) del mercado. La amplia prohibición de PFAS en Europa, en consulta en 2025, podría dar lugar a otra ronda de reformulaciones para 2027, lo que incrementaría los costos de cumplimiento y los problemas de programación para los convertidores que buscan contratos multinacionales de envases.
Análisis de segmento
Por proceso de impresión: La inyección de tinta refuerza su liderazgo con la flexibilidad del sustrato
La inyección de tinta obtuvo un 58.83% de ingresos en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 8.44% hasta 2031, ya que las arquitecturas de una sola pasada ofrecen velocidades de 150 metros por minuto tanto en papel tisú de 40 GSM como en cartón de 600 micras. El tamaño del mercado de la impresión digital atribuido a las instalaciones de inyección de tinta superó los 21 000 millones de dólares en 2026. Las instalaciones de HP Indigo 200K y Canon ProStream en China y Estados Unidos demuestran que las líneas de pigmento acuoso ahora igualan el brillo del offset en papel estucado, con la posibilidad de cambiar de trabajo en minutos. La electrofotografía sigue brillando en la impresión transaccional monocromática; Xerox Iridesse añade tóner metálico para invitaciones premium, lo que mantiene su nicho. Sin embargo, las plataformas de tóner dependen de fusores calentados que consumen un 40 % más de energía que el curado LED-UV, lo que supone un coste adicional en Europa, donde los precios de la energía siguen siendo volátiles. ISO está actualizando la norma 12647-2 para formalizar las tolerancias de una sola pasada, facilitando las auditorías de marca y acelerando la adopción de la inyección de tinta.
El crecimiento de la electrofotografía se reducirá a aproximadamente un 6.2%, ya que las normas de sostenibilidad desfavorecen la contaminación por aceite de silicona en los flujos de fibra reciclada. La C9500 sin aceite de Ricoh duplica los intervalos de mantenimiento a 1 millón de impresiones, pero persisten las limitaciones del sustrato. La AccurioPress C14000 de Konica Minolta compite en tasa de clics; sin embargo, las marcas eligen cada vez más prensas con los sellos del Forest Stewardship Council y Cradle to Cradle, premios que se obtienen con mayor facilidad con los sistemas a base de agua. Por lo tanto, la versatilidad de la inyección de tinta y su cumplimiento normativo continúan expandiendo su participación en el mercado de la impresión digital.
Por tipo de tinta: Los curables LED-UV aceleran la adopción de la eficiencia energética
Las formulaciones curables por UV representaron el 31.74 % de los ingresos de 2025 y crecerán a un ritmo del 8.14 %, impulsadas por las matrices LED que disparan a 385-395 nanómetros y se encienden al instante. La Fujifilm Jet Press 750S High Speed demostró un consumo eléctrico un 60 % menor que sus predecesoras de mercurio durante las pruebas de 2025, lo que ofrece a las imprentas europeas una ruta directa hacia los objetivos de reducción de carbono. Los pigmentos a base de agua dominan las aplicaciones de cartón ondulado y textiles, ofreciendo cero compuestos orgánicos volátiles y un tratamiento sencillo de aguas residuales. Las tintas látex abarcan la conformidad con el aire interior y la durabilidad en exteriores; HP Latex 2700 extiende la durabilidad de los gráficos aplicados a una vida útil en exteriores de cinco años sin laminación. Las líneas de sublimación de tinta como la Mimaki Tiger-1800B MkII alcanzaron los 180 metros cuadrados por hora, lo que permitió a las fábricas de ropa deportiva competir con la serigrafía rotativa en tiradas superiores a 500 unidades.
Las tintas solventes ahora se utilizan en rotulación de vehículos y pancartas exteriores, donde la adhesión al vinilo prevalece sobre las normas ambientales. El Reglamento de Diseño Ecológico para Productos Sostenibles de la Unión Europea, vigente desde 2027, obligará a incluir etiquetas de reciclabilidad en textiles, lo que impulsará a los compradores hacia los pigmentos a base de agua. En conjunto, estos cambios amplían la diversidad de tipos de tinta en el mercado de la impresión digital, pero la LED-UV sigue siendo la estrella por su consumo energético y su perfil de cumplimiento.
Por sustrato: Los textiles registran el crecimiento más rápido a medida que la moda adopta la demanda
El papel y el cartón controlaron el 42.63 % del volumen de impresión en 2025; sin embargo, se prevé que los textiles presenten una tasa de crecimiento anual compuesta (TCAC) del 8.23 %, la más rápida entre los sustratos. Sistemas de impresión directa a prenda como Kornit Apollo producen 240 camisetas por hora con una resistencia de 50 lavados, lo que permite modelos de preventa que eliminan el 30 % del desperdicio de inventario no vendido. Se prevé que el tamaño del mercado de la impresión digital en textiles se duplique para 2031, a medida que las marcas adopten la producción casi en tiempo real. Los plásticos y las películas están ganando terreno en las bolsas flexibles que alojan códigos QR para la interacción con el consumidor, ya que las prensas híbridas Bobst Digital Master 340 eliminan el coste de 10 000 USD de las planchas, típico de las tiradas de huecograbado. El vidrio, la cerámica y el metal siguen siendo nichos de mercado, pero la Durst P5 350 HS demuestra que los fabricantes de azulejos valoran la tecnología digital para la rápida transformación de patrones en las colecciones para el hogar inteligente.
El cartón corrugado, impulsado por las exportaciones chinas de comercio electrónico, está ganando terreno en el ámbito digital, con los kits de recirculación Screen Truepress Jet520HD, que amplían la vida útil del cabezal de impresión a 2.5 millones de gotas. Esta combinación de sustratos demuestra cómo el mercado de la impresión digital recompensa las plataformas que cambian rápidamente de fibra a polímero y a tela sin necesidad de cambios mecánicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el embalaje domina, los textiles aceleran
Los envases representaron el 30.73 % de la facturación de 2025, impulsados por las etiquetas, que ahora deben llevar identificadores únicos según las leyes de trazabilidad de medicamentos de Europa y Estados Unidos. La Domino N730i integra cámaras que verifican cada código de barras, cumpliendo con la Directiva sobre Medicamentos Falsificados y ahorrando pasos de inspección manual. Las cajas de cartón corrugado impresas sobre la marcha para los envíos de JD.com transforman los envases de envío en vallas publicitarias, ampliando las regiones con costos justificados para las líneas de una sola pasada de alto volumen. Los envases rígidos aún se procesan en offset para tiradas masivas y digitalmente para ediciones limitadas; sin embargo, los convertidores ven una creciente presión de los clientes para adoptar por completo flujos de trabajo de datos variables.
La impresión textil crece a un ritmo del 8.06 % a medida que las marcas deportivas migran sus camisetas de poliéster a la sublimación de tinta. La Seiko Epson SureColor F10000 amplía el ancho de las telas a 1.6 metros, abriendo los mercados de tapicería y cortinas. La impresión comercial está perdiendo volumen en general, pero los libros bajo demanda mantienen ocupadas las prensas de tóner en los centros logísticos de Amazon. La señalización de gran formato aprovecha de forma rentable las tintas LED-UV, que se instalan inmediatamente sin demora por desgasificación. Cada aplicación demuestra cómo el mercado de la impresión digital rentabiliza la velocidad, la personalización y el cumplimiento normativo más que el volumen de impresión.
Análisis geográfico
Mercado de impresión digital en Norteamérica y Asia-Pacífico
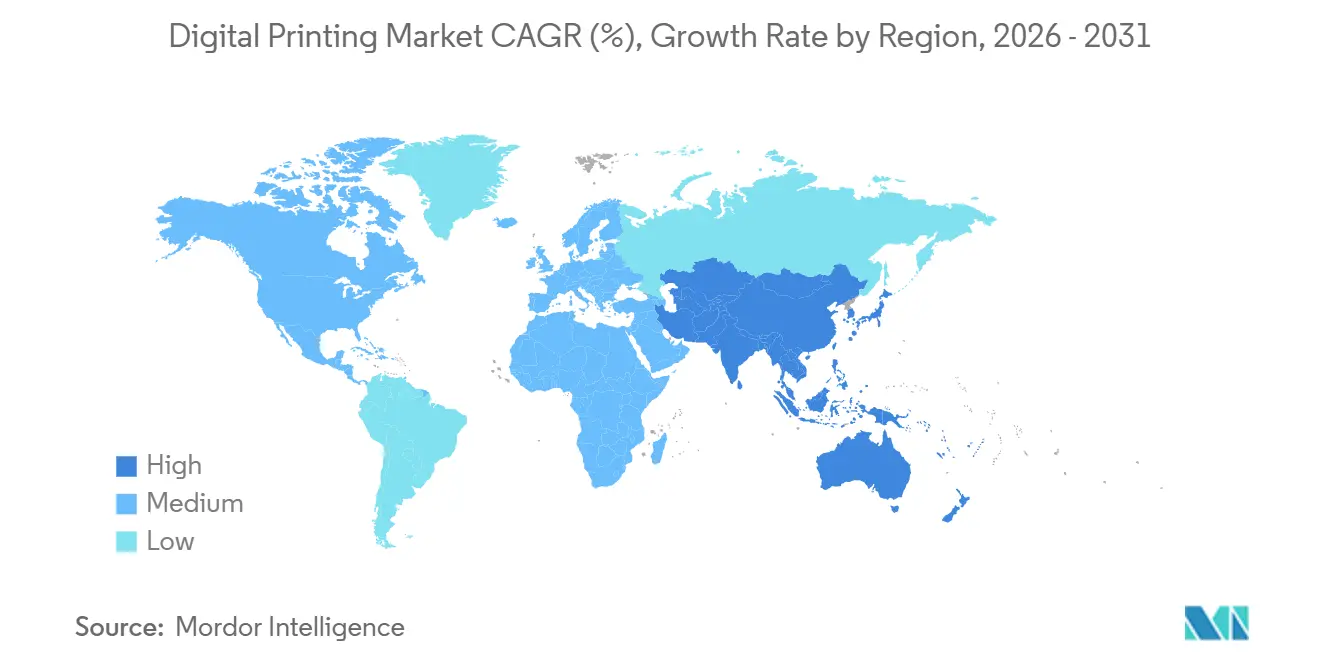
Asia Pacífico generó el 38.73 % de los ingresos de 2025 y se encamina a una tasa de crecimiento anual compuesta (TCAC) del 8.32 %, impulsada por más de 200 líneas de cartón corrugado de una sola pasada instaladas en China entre 2024 y 2025 para atender envíos transfronterizos. La Corporación Nacional de Embalaje de China estimó la penetración digital en el cartón corrugado en un 12 % en 2025, el doble de los niveles de 2023. El sector de etiquetas de la India se está digitalizando rápidamente para cumplir con las normas de código QR de la Autoridad de Seguridad y Normas Alimentarias. Vietnam y Bangladesh atraen microfábricas de prendas de vestir a medida que las marcas se diversifican fuera de China, como Kornit, que abrió un centro de capacitación en Ho Chi Minh a principios de 2025. América del Norte capturó aproximadamente el 28 % de los ingresos, impulsada por los envases flexibles que sirven productos nutracéuticos y de cannabis que requieren un texto de cumplimiento en constante cambio. Canadá aprovecha la tecnología digital para las advertencias sobre cannabis específicas de cada provincia, mientras que el auge de la deslocalización en México exige cajas de cartón justo a tiempo para el ensamblaje de productos electrónicos.
Mercado europeo de impresión digital
Europa prioriza la sostenibilidad y el cumplimiento de la economía circular en el marco del Pacto Verde Europeo. El Pasaporte Digital de Productos para textiles y embalajes exige la codificación a nivel de artículo, una función integrada de forma natural en las líneas de inyección de tinta de alta resolución. La base de ingeniería mecánica alemana integra módulos de impresión en celdas de acabado robotizadas, mientras que el sector del lujo francés insiste en una reproducción precisa de colores directos y efectos de barniz táctiles. El Reino Unido aprovecha la demanda de las industrias creativas de impresiones a medida de tiradas limitadas, lo que anima a las pymes a adquirir unidades compactas de inyección de tinta B2. En conjunto, estas dinámicas regionales consolidan el mercado de la impresión digital como piedra angular de la fabricación de vanguardia a nivel mundial.
Mercado de impresión digital de EMEA y Sudamérica
Europa representó una participación considerable en las ventas, con Alemania y el Reino Unido a la cabeza en la instalación de impresoras de inyección de tinta de alta gama. Las restricciones a los plásticos de un solo uso canalizan las inversiones hacia bandejas de papel impreso y fibra moldeada, favoreciendo las tintas a base de agua. Las marcas de lujo en Francia e Italia valoran las líneas digitales de textiles y etiquetas para tiradas limitadas. España y Portugal se han convertido en centros de impresión textil bajo demanda, con envíos al día siguiente a Europa Occidental. Sudamérica, Oriente Medio y África juntos conforman un bloque de ingresos inferior al 10%; sin embargo, Brasil muestra un crecimiento de dos dígitos en el mercado de etiquetas, y los Emiratos Árabes Unidos equipan a las imprentas de exhibición con unidades LED-UV de gran formato. Sudáfrica prueba unidades de impresión directa a prenda en el marco de su plan maestro para minoristas, lo que indica que el alcance del mercado de la impresión digital es cada vez más global.
Panorama regulatorio
El marco normativo para la impresión digital refleja cada vez más la sostenibilidad del embalaje, la seguridad química y los requisitos de información a nivel de artículo. En la Unión Europea, el Reglamento (UE) 2025/40 (PPWR) sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025, con aplicación general a partir del 12 de agosto de 2026. Esto traslada el cumplimiento de las normas transpuestas a nivel nacional a un marco único a nivel de la UE, y la implementación del PPWR también ha acelerado la publicación de guías de aplicación en 2026, incluyendo el apoyo interpretativo de la Comisión Europea (guía/preguntas frecuentes) y actos secundarios. Estos cambios endurecen las expectativas en torno a la documentación técnica, la trazabilidad y los requisitos de información sobre el embalaje que la impresión digital admite mediante datos variables y soportes codificados.
Para aplicaciones en contacto con alimentos y otras aplicaciones químicamente sensibles, los reguladores están profundizando en la química de las tintas y los materiales, lo que aumenta las cargas de reformulación y recalificación. En Estados Unidos, el sistema de notificación de sustancias en contacto con alimentos (FCN) de la FDA sigue siendo un punto de control clave para las sustancias utilizadas en envases en contacto con alimentos, y en enero de 2025, las medidas de la FDA que invalidaron las FCN para 35 sustancias PFAS debido al abandono por parte de los fabricantes reforzaron el cambio hacia el abandono de ciertas químicas utilizadas en la protección contra la grasa. En combinación con la tendencia del alcance de los informes de escrutinio de PFAS y tintas solventes (y los retrasos de recalificación relacionados), estas medidas afectan la selección de tintas (alternativas a base de agua y LED-UV) y aumentan la demanda de flujos de trabajo de producción auditables y documentados en envases, etiquetas y otros usos finales regulados.
Análisis de la cadena de valor
La cadena de valor de la impresión digital comienza con los proveedores de cabezales de impresión, componentes electrónicos, tintas (curables por UV, pigmentadas al agua, solventes, látex, sublimación) y sustratos (cartón, películas, textiles). A continuación, pasa a la fabricación de prensas OEM y la integración del flujo de trabajo inicial, la gestión del color y la inspección. Los participantes intermedios incluyen convertidores y proveedores de servicios de impresión que combinan prensas con automatización de preimpresión, acabado (corte, laminado, barnizado, encuadernación) y sistemas de datos para serialización y trazabilidad, seguidos de la distribución a través de propietarios de marcas y minoristas en los sectores de embalaje, textiles, señalización y publicaciones.
Los recientes movimientos en el ecosistema muestran una mayor integración entre materiales, equipos y software. Por ejemplo, Metsä Board, en colaboración con Heidelberger Druckmaschinen AG, busca alinear el cartón ligero con las tecnologías de impresión, mientras que Agfa se asoció con Hybrid Software para integrar SmartDFE con SpeedSet Orca para datos variables complejos en cajas plegables. Los cuellos de botella y la presión sobre los márgenes tienden a concentrarse en torno a la disponibilidad de equipos, el rendimiento del acabado y la volatilidad de los costos de los insumos. Las limitaciones de los semiconductores citadas en el informe pueden extender los plazos de entrega de los componentes de inyección de tinta industrial, y el acabado suele ser el factor limitante del rendimiento cuando los trabajos digitales y convencionales comparten las mismas líneas de procesamiento. Para estabilizar el suministro y ampliar la capacidad, los fabricantes de equipos originales (OEM) y los proveedores de plataformas están utilizando acuerdos y alianzas comerciales de mayor envergadura, como el acuerdo de 50 millones de dólares entre HP Indigo y ePac, que abarca instalaciones de prensas, consumibles y servicios. HEIDELBERG también destacó las alianzas dentro del ecosistema, que abarcan la serialización/autenticación y la integración logística, alejando al mercado de la compra de prensas independientes y dirigiéndolo hacia redes de producción integradas y basadas en datos que conectan sustratos, tintas compatibles, flujos de trabajo de datos variables, inspección y requisitos de distribución.
Panorama competitivo
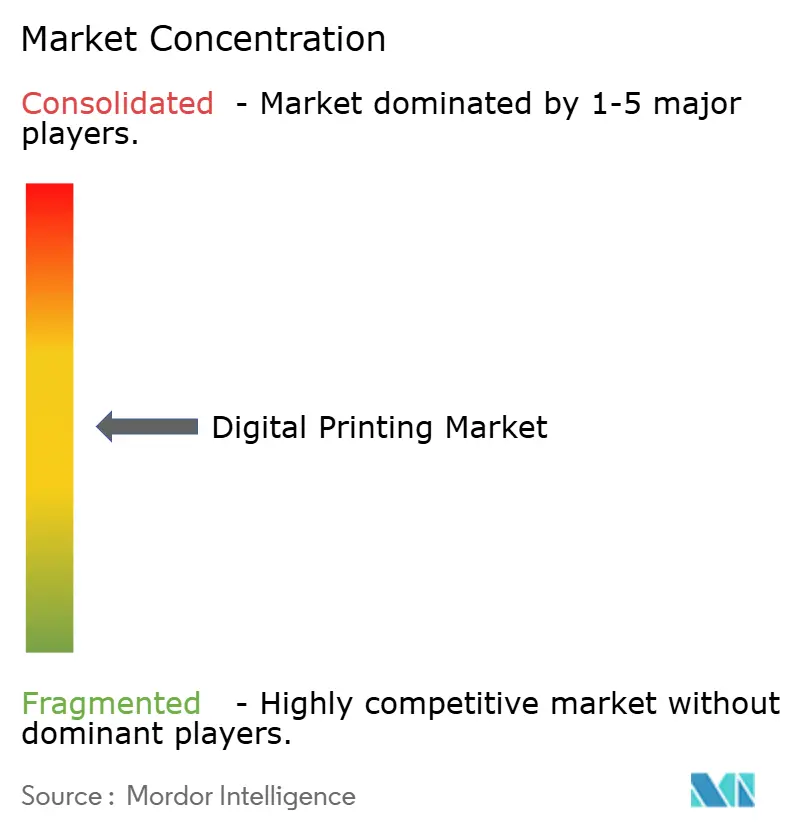
El mercado de la impresión digital está moderadamente fragmentado. Los cinco principales proveedores, HP, Canon, Xerox, Ricoh y Electronics For Imaging, obtuvieron la mayor participación en 2025, dejando espacio para los especialistas. HP se expandió verticalmente mediante la compra de patentes de cabezales de impresión Memjet en 2024 para reducir el riesgo de suministro, y en enero de 2026 destinó 150 millones de dólares a ampliar la producción de Indigo en Israel, añadiendo laboratorios de I+D para tintas acuosas aptas para alimentos. La plataforma varioPrint iX de Canon combina estaciones de tóner e inyección de tinta, lo que permite a los clientes alternar entre modos sin cambiar de prensa. Xerox adquirió la división de cabezales de inyección de tinta de Toshiba Tec por 180 millones de dólares en octubre de 2025, integrando el talento en ingeniería de formas de onda en su hoja de ruta para Iridesse. Ricoh abrió un centro de innovación en Telford con certificación ISO/IEC 17025, que ofrece a los compradores europeos un espacio para realizar pruebas de sustrato en condiciones de humedad controlada.
Siguen surgiendo disruptores. Landa Digital Printing comercializó la nanografía, aplicando capas de tinta de menos de 500 nanómetros de grosor para lograr el brillo offset en papel sin estucar, un avance que atrae a impresores comerciales de alta calidad. Kornit Digital fichó a sus clientes del sector textil combinando tintas pigmentadas a base de agua con pretratamiento integrado, lo que generó costos de cambio para los usuarios con formación en los ecosistemas Apollo y Atlas. Los proveedores emergentes suelen ofrecer contratos de equipos como servicio que reducen a la mitad los gastos iniciales, desafiando los paradigmas de alto CAPEX que limitan a los convertidores más pequeños. Mientras tanto, las patentes en algoritmos de cabezales de impresión y química de tintas aumentaron un 35 % interanual en la base de datos de la Organización Mundial de la Propiedad Intelectual durante 2024-2025, lo que indica una innovación continua. Las estrategias competitivas están convergiendo hacia el mantenimiento predictivo basado en IA y la inspección en línea, ya que los convertidores no toleran más del 2 % de desperdicios en los ciclos de cumplimiento de alta velocidad.
Líderes de la industria de la impresión digital
HP Inc.
Canon Inc.
Xeikon NV
Corporación de participaciones de Xerox
Electrónica para imágenes, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Flint Group Digital Xeikon lanzó a nivel mundial la plataforma de producción de etiquetas digitales Ecolyne con un modelo de suscripción. La plataforma está dirigida a empresas de conversión que necesitan una calidad de 1200 ppp y una adopción más rápida sin la misma inversión inicial que la compra de equipos tradicionales, ampliando así el acceso a la capacidad de etiquetado digital.
- Marzo de 2026: HP Inc. presentó la prensa digital HP Indigo 7K+ y anunció que la HP Indigo 200K superó las 100 instalaciones en todo el mundo. Estas noticias refuerzan el impulso de HP hacia una producción más automatizada y de mayor rendimiento para etiquetas y embalajes, apoyando a los convertidores que están migrando de flujos de trabajo analógicos a digitales para tiradas cortas y medianas.
- Octubre de 2025: Canon Inc. anunció la impresora de inyección de tinta industrial corrPress iB17 para embalaje de cartón ondulado, diseñada para la producción a escala industrial con tintas a base de agua. La digitalización de alta velocidad del cartón ondulado amplía las aplicaciones de embalaje personalizables más allá de las etiquetas y las cajas plegables, lo que permite a los convertidores monetizar los gráficos variables y agilizar los cambios de formato en las cajas de envío.
Alcance y metodología
La impresión digital es un proceso que incorpora la impresión a demanda y de alta calidad. Representa una técnica de producción moderna que permite imprimir a partir de archivos electrónicos. Además, no necesita una plancha de impresión, a diferencia de la impresión offset más convencional. El estudio rastrea los ingresos acumulados de los diversos procesos de impresión digital que se utilizan en varias aplicaciones. También se han considerado los ingresos acumulados de los proveedores de impresión digital.
El mercado de la impresión digital está segmentado por proceso de impresión (electrofotografía e inyección de tinta), aplicación (libros, impresión comercial y embalaje [etiquetas, embalajes de cartón corrugado, cajas de cartón, embalajes flexibles, embalajes de plástico rígido y embalajes de metal]) y geografía (América del Norte [Estados Unidos y Canadá], Europa [Alemania, Reino Unido, Francia, Países Bajos, Polonia y resto de Europa], Asia-Pacífico [China, India, Japón y resto de Asia-Pacífico], América Latina [Brasil, México y resto de América Latina] y Oriente Medio y África [Emiratos Árabes Unidos, Arabia Saudita, Egipto, Sudáfrica y resto de Oriente Medio y África]). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Electrofotografía (Tóner) |
| Inkjet |
| Pigmento a base de agua |
| Solvente |
| UV-curable |
| Látex |
| Sublimación de tinta |
| Papel y carton |
| Plásticos y películas |
| Textiles / Telas |
| Vidrio y Cerámica |
| Metales |
| Libros y publicaciones | |
| Impresión comercial | |
| Embalaje | Etiquetas |
| Embalaje corrugado | |
| Cartones | |
| Envases Flexibles | |
| Embalaje de plástico rígido | |
| Embalaje de metal | |
| Impresión Textil | |
| Fotografía y Mercancía | |
| Señalización y gráficos de gran formato |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por proceso de impresión | Electrofotografía (Tóner) | ||
| Inkjet | |||
| Por tipo de tinta | Pigmento a base de agua | ||
| Solvente | |||
| UV-curable | |||
| Látex | |||
| Sublimación de tinta | |||
| por sustrato | Papel y carton | ||
| Plásticos y películas | |||
| Textiles / Telas | |||
| Vidrio y Cerámica | |||
| Metales | |||
| por Aplicación | Libros y publicaciones | ||
| Impresión comercial | |||
| Embalaje | Etiquetas | ||
| Embalaje corrugado | |||
| Cartones | |||
| Envases Flexibles | |||
| Embalaje de plástico rígido | |||
| Embalaje de metal | |||
| Impresión Textil | |||
| Fotografía y Mercancía | |||
| Señalización y gráficos de gran formato | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de la impresión digital en 2026?
El tamaño del mercado de la impresión digital alcanzó los 36.95 mil millones de dólares en 2026 y se prevé que ascienda a 53.32 mil millones de dólares en 2031.
¿Qué CAGR se espera para la impresión digital hasta 2031?
Se prevé que el mercado se expanda a una tasa compuesta anual del 7.61 % durante el período 2026-2031.
¿Qué proceso de impresión está creciendo más rápidamente?
La impresión por inyección de tinta está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 8.44 %, gracias a líneas de una sola pasada que igualan la calidad del offset en múltiples sustratos.
¿Por qué Asia Pacífico lidera la adopción?
Los altos volúmenes de comercio electrónico, la inversión en prensas de inyección de tinta para cartón corrugado y el crecimiento de las microfábricas textiles le otorgan a Asia Pacífico el 38.73 % de los ingresos de 2025 con una perspectiva de crecimiento del 8.32 %.
¿Cuál es la mayor limitación para las impresoras pequeñas?
Los altos costos de capital de las prensas industriales y las actualizaciones de instalaciones, que a menudo superan los USD 2.5 millones, impiden que las empresas más pequeñas ingresen a la producción digital.


