

Tamaño y participación en el mercado de embalajes de impresión digital
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
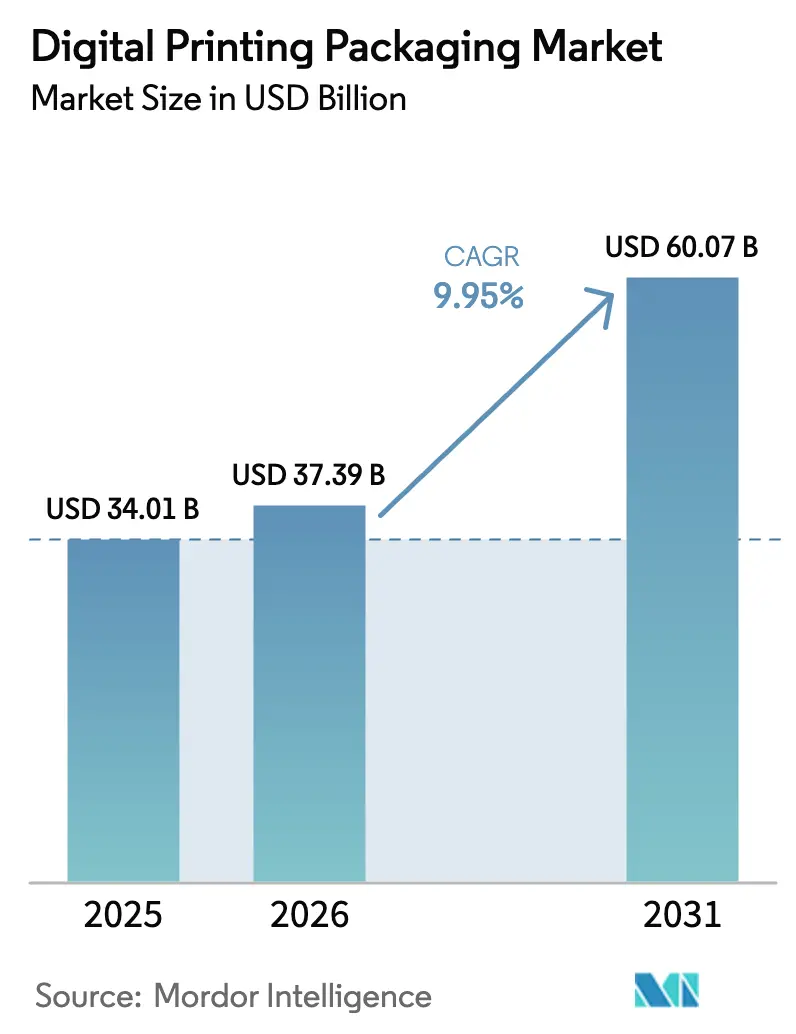
| Tamaño del mercado (2026) | USD 37.39 mil millones |
| Tamaño del mercado (2031) | USD 60.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.95% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de embalajes para impresión digital por Mordor Intelligence
El mercado de impresión digital de envases alcanzó un valor de 34.01 millones de dólares en 2025 y se estima que crecerá de 37.39 millones de dólares en 2026 a 60.07 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.95% durante el período de previsión (2026-2031). El auge del comercio electrónico, las normativas sobre materiales reciclables y las velocidades de impresión que superan los 120 m/min están transformando la economía de la producción. Los propietarios de marcas están migrando de flujos de trabajo analógicos a flujos de trabajo sin planchas para aprovechar las oportunidades de personalización masiva, reducir los residuos y acortar el tiempo de preparación. La electrofotografía con tóner líquido lidera actualmente el mercado en volumen, pero los sistemas de inyección de tinta están reduciendo la brecha de calidad y superando las antiguas barreras de velocidad, lo que amplía el mercado potencial de impresión digital de envases. Si bien persisten las presiones en la cadena de suministro de tintas y sustratos, la automatización y el embellecimiento en línea ayudan a los convertidores a proteger sus márgenes mediante precios premium, lo que refuerza las perspectivas positivas del sector.
Conclusiones clave del informe
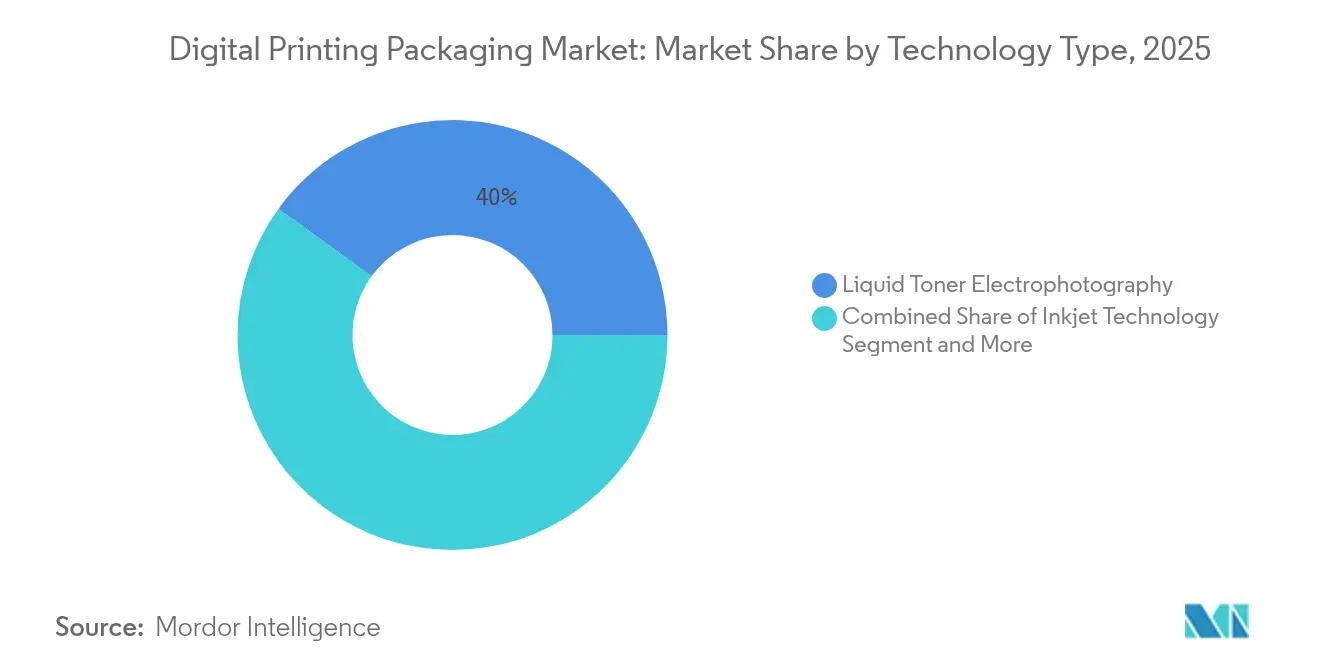
- Por tipo de tecnología, la electrofotografía con tóner líquido representó el 40.02 % de la participación de mercado en la impresión digital de envases en 2025, mientras que se prevé que la tecnología de inyección de tinta registre la CAGR más rápida del 14.25 % hasta 2031.
- Por tipo de producto, las etiquetas representaron el 35.12 % del tamaño del mercado de impresión digital de envases en 2025; se prevé que los envases flexibles crezcan a una CAGR del 12.87 % hasta 2031.
- Por industria de usuario final, los alimentos mantuvieron una participación en los ingresos del 30.10 % en 2025; se espera que las bebidas se expandan a una CAGR del 15.18 % hasta 2031.
- Por tipo de tinta, las formulaciones curadas con UV capturaron el 44.20 % de los ingresos en 2025 y están aumentando a una CAGR del 14.12 %.
- Por geografía, América del Norte lideró con una participación del 32.10 % en 2025, mientras que se proyecta que Asia-Pacífico aumentará a una CAGR del 14.63 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de impresión digital
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento explosivo del comercio electrónico y de tiradas cortas bajo demanda | + 2.1% | América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| El impulso a la sostenibilidad favorece las prensas digitales sin plancha | + 1.8% | Unión Europea, América del Norte | Mediano plazo (2-4 años) |
| Demanda de la marca de promociones personalizadas en masa y VDP | + 1.4% | Global (liderado por bienes de consumo de alta rotación) | Mediano plazo (2-4 años) |
| Aumento rápido de la velocidad de prensado (> 120 m/min) | + 1.2% | Centros de fabricación en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| El embellecimiento digital en línea desbloquea la premiumización | + 0.9% | Mercados de consumo premium en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Medicamentos personalizados y envases para microcumplimiento | + 0.7% | Mercados de atención sanitaria desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento explosivo del comercio electrónico y de tiradas cortas bajo demanda
El número de paquetes de comercio electrónico sigue aumentando, y las cantidades promedio de los pedidos se están reduciendo. Las prensas digitales manejan de manera rentable tiradas de 100 unidades en comparación con el mínimo económico de 5,000 unidades para la flexografía, lo que brinda a los convertidores la agilidad para ganar proyectos de marcas de nicho. La puesta en marcha en enero de 2025 de la línea HP Indigo 200K de American Packaging Corporation ejemplifica cómo los convertidores reorganizan sus operaciones para ganar estos contratos. [1] American Packaging Corporation, “Introduces End-to-End Flexible Packaging Digital Unit”, whattheythink.com Se proyecta que el embalaje de cartón ondulado, utilizado en el 80 % de los envíos de comercio electrónico, se acerque a los USD 400 mil millones en 2027, y la impresión digital admite formatos de cajas que se ajustan al producto que minimizan el relleno de huecos y reducen el flete. El arte personalizado de la caja aumenta la interacción con el cliente hasta en un 20 %, reforzando el ROI de marketing.
Impulso a la sostenibilidad que favorece las prensas digitales sin plancha
Los reguladores están imponiendo normas de reciclabilidad y contenido reciclado que favorecen las tecnologías de impresión sin planchas. El Reglamento europeo sobre envases y residuos de envases exige que todos los envases sean reciclables para 2030, lo que impulsa un cambio hacia las prensas digitales que pueden variar los diseños de impresión sin planchas químicas. [2] Comisión Europea, “Nuevo Reglamento de la UE promueve el embalaje sostenible”, green-forum.ec.europa.eu La eliminación progresiva de las tintas de aceite mineral en Francia y la cuota de mercado del 15.3 % de tintas ecológicas en Alemania subrayan este impulso. La línea de inyección de tinta a base de agua de OSP Group ofrece 100 m/min eliminando los disolventes orgánicos, demostrando que la sostenibilidad puede coexistir con la productividad.
Demanda de la marca de promociones personalizadas en masa y VDP
La capacidad de datos variables facilita campañas hipersegmentadas y la serialización. Las cervecerías utilizan etiquetas termoencogibles para sus referencias de temporada, y las marcas artesanales recurren a la impresión digital para probar nuevos diseños sin coste adicional. Se prevé que los elementos de packaging conectados, como los códigos QR, alcancen los 83.02 millones de dólares para 2034, y las prensas digitales integran estos gráficos en tiempo real, mejorando la transparencia de la cadena de suministro.
Aumentos de velocidad de prensado rápidos superiores a 120 m/min
Los proveedores de prensas han superado las barreras históricas de velocidad. La HP Indigo V12 iguala la productividad de la flexografía a 120 m/min, conservando la economía de la impresión digital sin necesidad de configuración. La nueva planta de cabezales Akita de Epson triplica su capacidad, lo que demuestra su confianza en la aceleración de la demanda industrial de inyección de tinta. Estas innovaciones amplían la gama de tiradas competitivas en costes y amplían la aplicabilidad a mitad de tirada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de tintas especiales y sustratos | -1.6% | Global; agudo en zonas con escasez de suministro | Corto plazo (≤ 2 años) |
| Alto gasto de capital/TCO versus flexografía en tiradas largas | -1.3% | Asia-Pacífico y América Latina, regiones sensibles a los costos | Mediano plazo (2-4 años) |
| Tiempo de inactividad por ciberseguridad en las prensas de la Industria 4.0 | -0.8% | Instalaciones conectadas en todo el mundo | Mediano plazo (2-4 años) |
| La regulación VOC/NIAS limita las opciones químicas de la tinta | -0.6% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de tintas especiales y sustratos
El cartón ondulado aumentó en USD 70 por tonelada en enero de 2025, erosionando los escasos márgenes de los convertidores digitales. [3] Creative Edge Packaging, “Aumento del costo del cartón ondulado”, cepkg.com Las tintas de baja migración necesarias para los envases de alimentos atraen primas del 20-30%, y la caída del 15% en las exportaciones chinas de sustratos para embalaje ha reducido la oferta. Esta volatilidad presiona a las imprentas de tiradas cortas que carecen de volumen de compra.
Altos gastos de capital frente a la impresión flexográfica en tiradas largas
Aunque la impresión digital elimina las planchas, los costos de tinta por unidad siguen siendo más altos. La modernización de la planta de RRD en Georgia requirió una inversión considerable en sistemas HP Indigo 120K y PageWide Advantage, un obstáculo para los convertidores más pequeños. La rentabilidad aún favorece la flexografía para trabajos muy grandes, lo que limita la penetración de la tecnología digital en el sector de los envases básicos.
Análisis de segmento
Por tipo de tecnología: El dominio del tóner líquido se enfrenta a la disrupción de la inyección de tinta
Las prensas de tóner líquido dominaron el 40.02 % del mercado de la impresión digital de envases en 2025, gracias a la plataforma LEP de HP, que ofrece una cobertura PANTONE del 97 %. Sin embargo, sus competidores en inyección de tinta registran una tasa de crecimiento anual compuesta (TCAC) del 14.25 %, lo que atrae a los convertidores con una mayor flexibilidad de sustratos y cambios de trabajo más rápidos. La incorporación de la varioPRESS iV7 de Canon simboliza la transición de los líderes en electrofotografía al sector de la inyección de tinta. Los modelos híbridos flexo-digitales permiten tiradas medias, pero añaden complejidad operativa.
La trayectoria de la inyección de tinta depende de los avances en los cabezales de impresión y de la química de las tintas acuosas, que ahora cumplen con las normativas para envases de alimentos. El crecimiento en este segmento amplía el mercado de la impresión digital de envases para los convertidores que buscan ofrecer trabajos de envases flexibles y cartón ondulado. Sin embargo, LEP mantiene una ventaja competitiva en trabajos de color de alta precisión, consolidando su nicho entre los convertidores de etiquetas premium, lo que contribuye a equilibrar la combinación tecnológica a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Las etiquetas lideran mientras que los envases flexibles aceleran
Las etiquetas representaron el 35.12% de los ingresos en 2025, impulsadas por las leyes de serialización en las líneas farmacéuticas y nutracéuticas con codificación por lotes. Las cerveceras artesanales utilizan fundas retráctiles para diferenciar los SKU, lo que mantiene la demanda de prensas de rollo a rollo. Como resultado, las etiquetas siguen siendo un pilar del mercado de la impresión digital de envases en todas las geografías.
Los envases flexibles, con un crecimiento anual proyectado del 12.87 %, se benefician de las bolsas con control de porciones y los paquetes premium para refrigerios que requieren gráficos llamativos. Las bobinas de inyección de tinta más rápidas hacen que las bolsas de tiradas cortas sean rentables, y los convertidores mencionan mejoras en la adhesión de láminas y películas. Este cambio eleva la cuota de mercado de los envases flexibles en la impresión digital, ya que las marcas buscan formatos más ligeros y recerrables.
Por industria de usuario final: el dominio de los alimentos se ve desafiado por el crecimiento de las bebidas
Las aplicaciones alimentarias mantuvieron un 30.10 % de los ingresos en 2025, gracias al alto volumen de producción de bolsas y flow-wrap. Los procesadores orientados a la exportación valoran la rápida adaptación de la impresión digital a los SKU multimercado. Los envases de bebidas, en particular las latas de cerveza artesanal, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 15.18 %, ya que las etiquetas tipo sleeve permiten diseños de edición limitada con un riesgo mínimo de inventario.
La industria farmacéutica se mantiene firme en su adopción gracias a los envases serializados y los precintos de seguridad. El concepto de suministro bajo demanda de Körber se alinea con la producción de medicamentos en microlotes. La industria cosmética aprovecha las plataformas digitales para la colaboración con influencers. En conjunto, la diversificación de los usuarios finales expande el mercado de la impresión digital de envases, reduciendo la dependencia de un único sector vertical.
Por tipo de tinta: las tintas curadas con UV dominan en todas las aplicaciones
Las formulaciones UV controlaron una participación del 44.20 % en 2025 y siguen superando el crecimiento general del mercado, con una tasa de crecimiento anual compuesta (TCAC) del 14.12 %. El curado instantáneo ayuda a los convertidores a cumplir con los plazos de entrega ajustados para los envoltorios de bebidas sensibles a la humedad. Las tintas a base de agua, antes un nicho de mercado, ahora se consolidan en los segmentos alimentarios con fuertes regulaciones, gracias a la serie de tintas a base de agua de HP.
Las tintas solventes persisten en regiones sin normativas estrictas sobre COV, mientras que las variantes de látex y resina se utilizan en trabajos de envases flexibles que requieren alta elongación. La I+D continua en tintas compostables respalda la próxima legislación, lo que asegura la salud a largo plazo del mercado de la impresión digital de envases.
Por material de sustrato: Las películas plásticas lideran la transición hacia la sostenibilidad
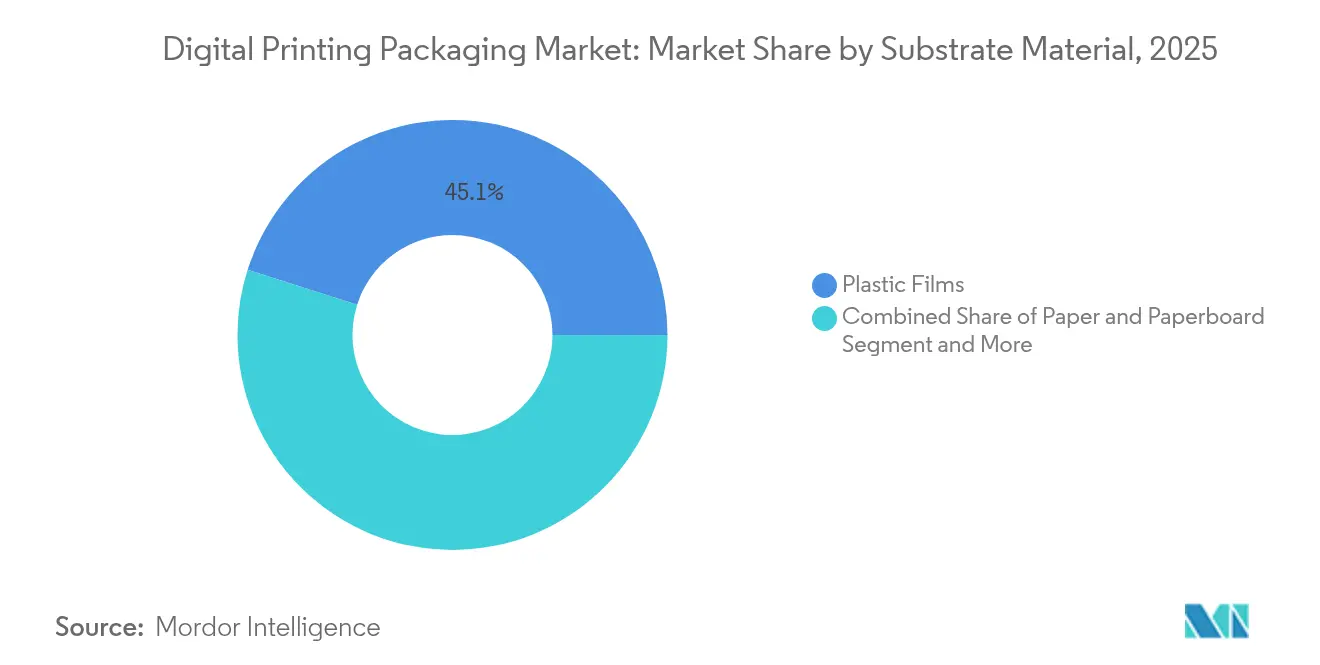
Las películas de plástico representaron el 45.10 % del mercado en 2025, impulsadas por las bolsas para snacks y productos de cuidado personal. Sin embargo, el papel y el cartón crecen un 14.88 % anual a medida que las marcas se preparan para la normativa de reciclabilidad de la UE. Las latas de metal se benefician de las innovaciones en la impresión directa sobre la forma, que permiten a las microcervecerías encargar 1,000 unidades personalizadas sin etiquetas. El vidrio y los materiales sintéticos especiales ocupan un nicho de mercado. La hoja de ruta de tintas compostables de Siegwerk apoya los formatos basados en fibra y mantiene el mercado de la impresión digital de envases alineado con los objetivos de la economía circular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato de embalaje: el embalaje primario impulsa la innovación
Los envases primarios representaron una cuota de mercado del 38.25 % en 2025, gracias a la convergencia de gráficos orientados al consumidor y datos regulatorios en el panel frontal del envase. La serialización, los códigos de barras y los códigos de marketing suelen coexistir, lo que hace indispensable la impresión digital. Los envases secundarios permiten promociones específicas para cada minorista sin añadir inventario obsoleto, mientras que los envases terciarios (cajas de cartón ondulado para envíos) aumentan un 12.28 % cada año, impulsados por las estrategias de unboxing del comercio electrónico. Esta dinámica refuerza la relevancia de las soluciones de impresión digital de envases en toda la cadena logística.
Análisis geográfico
Mercado norteamericano de impresión digital de envases
Norteamérica capturó el 32.10 % del mercado de impresión digital de envases en 2025, gracias a ecosistemas de comercio electrónico consolidados y al cumplimiento de las normas farmacéuticas. HP, Xerox y Domino mantienen centros de I+D aquí, lo que garantiza un acceso anticipado a las prensas más recientes. Canadá y México complementan su crecimiento mediante la deslocalización y plantas centradas en el comercio; sin embargo, las tasas de adopción son inferiores a las de Estados Unidos.
Mercado de impresión digital de envases en la región Asia-Pacífico
Asia-Pacífico, con una tasa de crecimiento anual compuesta (TCAC) prevista del 14.63 %, se beneficia de los programas de digitalización de la fabricación y del aumento del consumo de bienes de consumo de alta rotación (FMCG). La demanda interna china compensa la anterior debilidad de las exportaciones, mientras que el auge de la capacidad de cabezales de impresión en Japón asegura el suministro de componentes. La expansión farmacéutica y el impulso al procesamiento de alimentos en India atraen inversiones en líneas de cartón de datos variables, ampliando la presencia del mercado de la impresión digital de envases a nivel regional.
Mercado de impresión digital de envases en EMEA y Sudamérica
El crecimiento de Europa es más estable, pero está impulsado por la regulación. El liderazgo de Alemania en el uso de tinta ecológica y la prohibición francesa del aceite mineral incentivan a las empresas de conversión a sistemas basados en agua. Los países nórdicos incorporan criterios de ecoetiquetado que premian los flujos de trabajo digitales. Oriente Medio y África muestran una demanda incipiente pero en aceleración, especialmente en los centros de comercio electrónico del Golfo. Sudamérica registra avances graduales, limitada por la volatilidad cambiaria, pero impulsada por las necesidades de embalaje para la exportación de alimentos.

Panorama competitivo
El mercado de la impresión digital de envases está moderadamente consolidado. HP, Canon y Xerox mantienen ventajas de escala gracias a la integración de hardware, software RIP y consumibles. La franquicia LEP de HP capta clientes de etiquetas de alta gama, mientras que la expansión de Canon en la inyección de tinta con la serie varioPRESS amplía su alcance. Empresas especializadas como Xeikon, Domino y Landa se diferencian por su experiencia en banda estrecha o nanografía, y alianzas como la de Landa y Gelato amplían el alcance de la logística.
Los sistemas híbridos flexo-digitales de Uteco y Koenig & Bauer Durst permiten a los convertidores alternar entre la eficiencia de costes analógica y la agilidad digital. Proveedores de tinta como INX International practican movimientos verticales, adquiriendo activos de recubrimiento para agrupar soluciones. Los controladores de prensa ciberseguros y el análisis de mantenimiento predictivo son campos de batalla emergentes.
La intensidad de la inversión está aumentando: la renovación de RRD en Georgia duplicó la dotación de personal en las líneas digitales de HP, integrando robótica para flujos de trabajo prácticamente sin intervención. La adquisición pendiente de Lexmark por parte de Xerox fusionará las plataformas de color A4 y las cadenas de suministro, lo que sugiere una mayor escalabilidad y sinergias en I+D.
Líderes de la industria del embalaje con impresión digital
HP Inc.
MondiPLC
Huhtamaki Oyj
ePac Holdings LLC
International Paper
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: American Packaging Corporation lanzó una unidad digital de embalaje flexible de extremo a extremo construida con tecnología HP Indigo 200K.
- Enero de 2025: Heidelberger Druckmaschinen cumplió 175 años y se propuso superar los 300 millones de euros en ventas nuevas en líneas digitales y de embalaje.
- Febrero de 2025: Ricoh, ETRIA y OKI crearon una empresa conjunta para desarrollar impresoras multifunción con cabezal LED rentables.
- Marzo de 2025: Epson completó una nueva fábrica de cabezales de impresión Akita, triplicando la capacidad de PrecisionCore.
- Abril de 2025: OSP Group inició la producción de inyección de tinta a base de agua de alta especificación para paquetes flexibles, eliminando los solventes orgánicos.
Alcance del informe del mercado global de embalajes de impresión digital
La impresión digital permite una mayor personalización de los diseños de los envases, lo que resulta crucial en un mercado en el que las experiencias personalizadas son importantes para los consumidores. La impresión digital de envases se refiere al uso de la tecnología de impresión digital para crear materiales de envasado, como etiquetas, cajas, bolsas y otros contenedores. La investigación también examina los factores de crecimiento subyacentes y los proveedores importantes de la industria, todos los cuales ayudan a respaldar las estimaciones del mercado y las tasas de crecimiento durante el período previsto. Las estimaciones y proyecciones del mercado se basan en los factores del año base y se obtienen a partir de enfoques de arriba hacia abajo y de abajo hacia arriba.
El mercado de envases de impresión digital está segmentado por tipo de tecnología (impresión electrográfica con tóner líquido, impresión nanográfica, tecnología de inyección de tinta y otras tecnologías), por tipo de producto (etiquetas, envases flexibles, envases de cartón corrugado, cajas plegables, botellas y frascos y otros productos), por industria del usuario final (alimentos, bebidas, productos farmacéuticos, cuidado personal y cosméticos, electricidad, automoción y otras industrias de usuario final) y por geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Oriente Medio y África). El tamaño del mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Electrofotografía con tóner líquido |
| Tecnología de inyección de tinta |
| Impresión nanográfica |
| Otras tecnologias |
| Etiquetas |
| Envases Flexibles |
| Embalaje corrugado |
| Cartones plegables |
| Botellas y Tarros |
| Otro tipo de producto |
| Comida |
| Bebidas |
| Farmacéutica |
| Cuidado personal y cosméticos |
| Eléctrica y electrónica |
| Motorium |
| Otra industria de usuarios finales |
| Tintas base solvente |
| Tintas curadas por UV |
| Tintas acuosas |
| Tintas a base de látex y resina |
| Otros tipos de tinta |
| Papel y carton |
| Películas de plástico |
| Metal |
| Vidrio |
| Otro material de sustrato |
| Empaquetado principal |
| Embalaje secundario |
| Embalaje terciario/de tránsito |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de tecnología | Electrofotografía con tóner líquido | ||
| Tecnología de inyección de tinta | |||
| Impresión nanográfica | |||
| Otras tecnologias | |||
| Por tipo de producto | Etiquetas | ||
| Envases Flexibles | |||
| Embalaje corrugado | |||
| Cartones plegables | |||
| Botellas y Tarros | |||
| Otro tipo de producto | |||
| Por industria del usuario final | Comida | ||
| Bebidas | |||
| Farmacéutica | |||
| Cuidado personal y cosméticos | |||
| Eléctrica y electrónica | |||
| Motorium | |||
| Otra industria de usuarios finales | |||
| Por tipo de tinta | Tintas base solvente | ||
| Tintas curadas por UV | |||
| Tintas acuosas | |||
| Tintas a base de látex y resina | |||
| Otros tipos de tinta | |||
| Por material de sustrato | Papel y carton | ||
| Películas de plástico | |||
| Metal | |||
| Vidrio | |||
| Otro material de sustrato | |||
| Por Formato de Empaque | Empaquetado principal | ||
| Embalaje secundario | |||
| Embalaje terciario/de tránsito | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Francia | |||
| Italia | |||
| España | |||
| Reino Unido | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de impresión digital de envases y hacia dónde se dirige?
El mercado ascenderá a USD 37.39 millones en 2026 y se prevé que alcance los USD 60.07 millones en 2031, lo que refleja una CAGR del 9.95 %.
¿Qué tecnología de impresión se está expandiendo al ritmo más rápido?
Los sistemas de inyección de tinta están avanzando a una tasa compuesta anual del 14.25 % hasta 2031, superando a otras plataformas a medida que mejoran las velocidades de impresión y la versatilidad del sustrato.
¿Cuál es el factor más responsable de acelerar la adopción de las prensas digitales?
El crecimiento explosivo del comercio electrónico está impulsando la demanda de tiradas cortas rentables y embalajes personalizados, lo que suma un estimado de +2.1 % a la CAGR general.
¿Qué tan dominantes son las tintas curadas con UV en el mercado?
Las formulaciones UV representan el 44.20 % de la participación en los ingresos en 2025 y continúan aumentando a una CAGR del 14.12 % gracias al curado instantáneo y la amplia compatibilidad de sustratos.


