

Tamaño y participación en el mercado del éter dimetílico
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
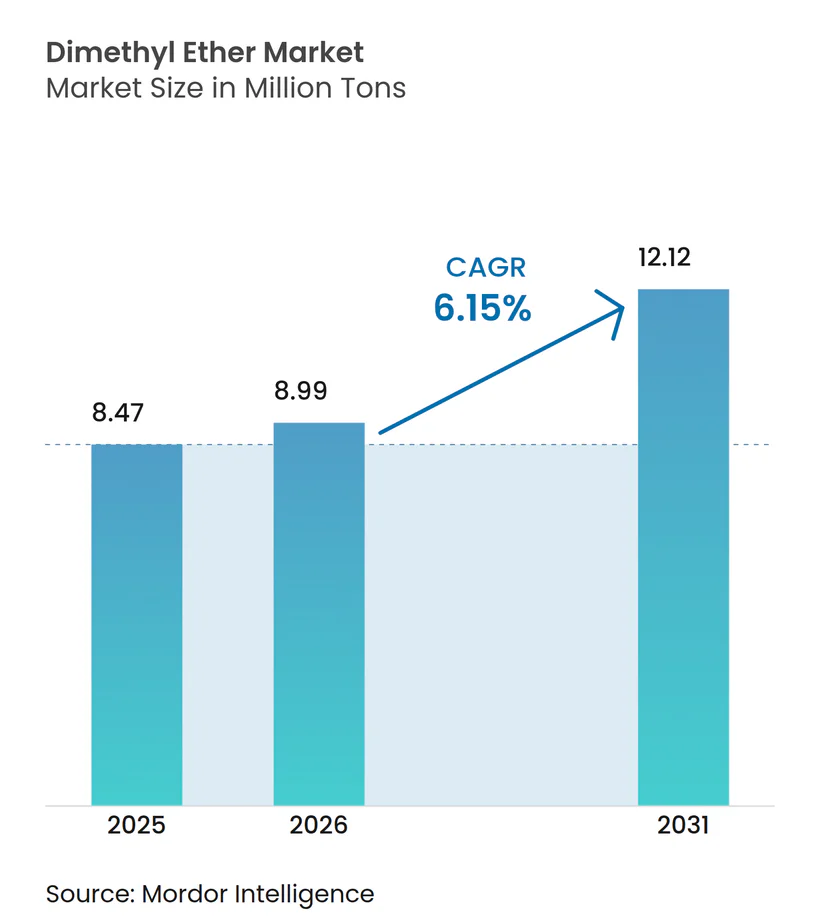
| Volumen de mercado (2026) | 8.99 millones de toneladas |
| Volumen de mercado (2031) | 12.12 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del éter dimetílico por Mordor Intelligence
Se proyecta que el tamaño del mercado de dimetil éter (DME) se expanda de 8.47 millones de toneladas en 2025 y 8.99 millones de toneladas en 2026 a 12.12 millones de toneladas para 2031, registrando una CAGR del 6.15% entre 2026 y 2031. La demanda proviene de los mandatos de mezcla de GLP doméstico, los programas emergentes de sustitución de combustible para flotas de vehículos pesados y el cambio hacia propelentes de aerosoles de bajo calentamiento global, con Asia-Pacífico reteniendo el 86.22% del volumen global en 2025. Las vías del gas natural aún dominan la producción, pero los proyectos modulares de bio-DME que combinan hidrógeno verde con CO₂ capturado se están expandiendo a un ritmo anual del 8.45%, ayudados por incentivos de créditos de carbono y la disminución de los costos de los electrolizadores. Los procesos directos de gas a DME en desarrollo en Japón, Corea del Sur y Malasia prometen reducir el gasto de capital en comparación con la deshidratación de metanol en dos etapas, aunque la validación a gran escala está pendiente. La competencia en estas rutas está fragmentando el mercado, creando espacio para configuraciones híbridas que equilibran la flexibilidad en el suministro de materia prima con las credenciales de descarbonización.
Conclusiones clave del informe
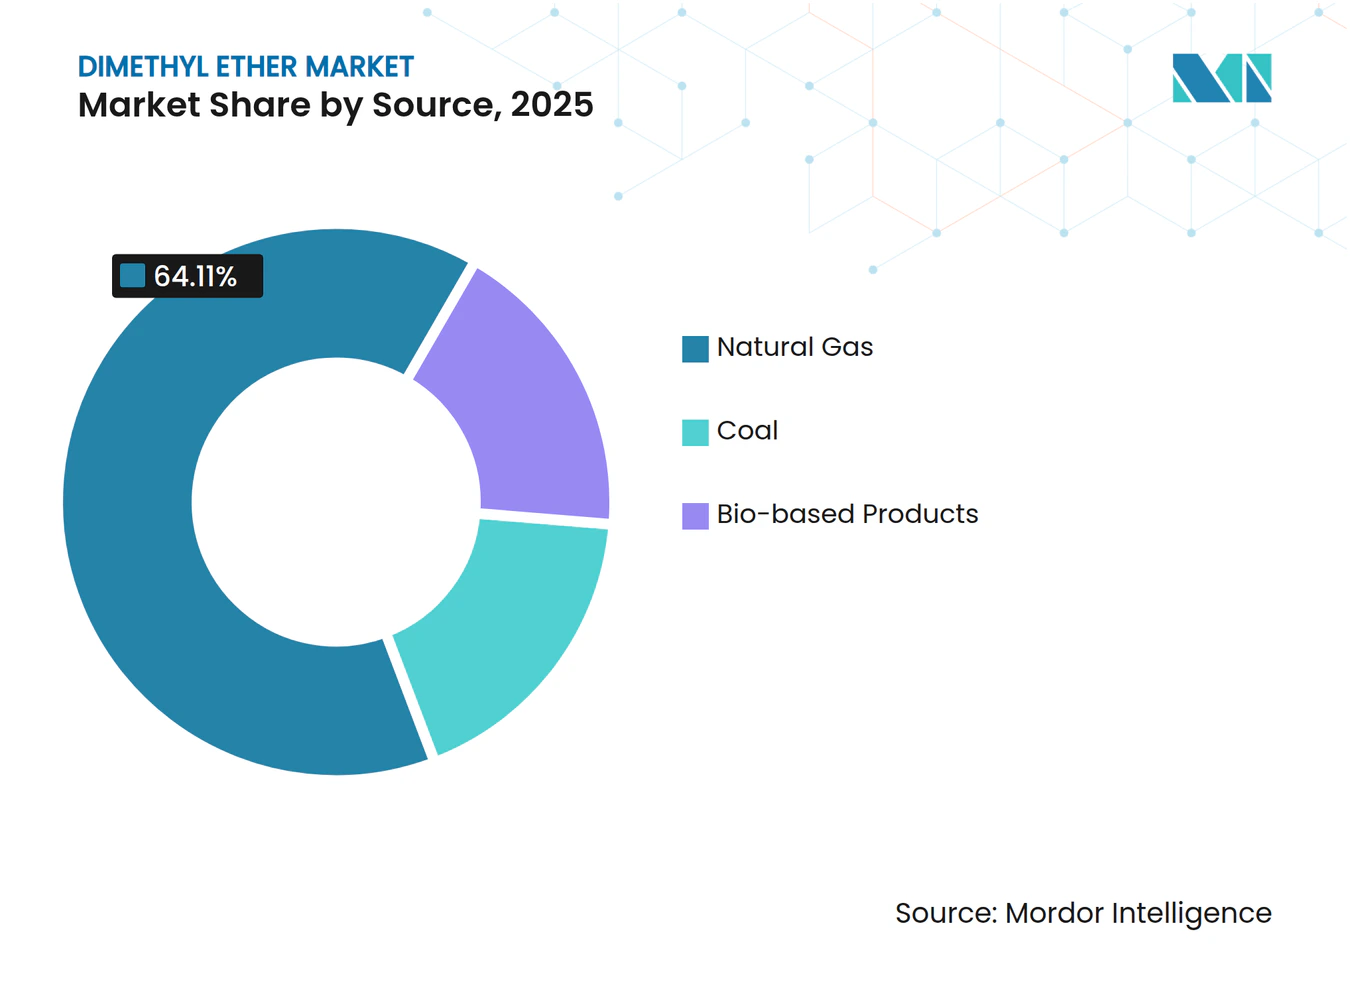
- Por fuente, el DME de gas natural tenía el 64.11% de la participación de mercado del éter dimetílico en 2025, mientras que se proyecta que la producción de base biológica avance a una CAGR del 8.45% hasta 2031.
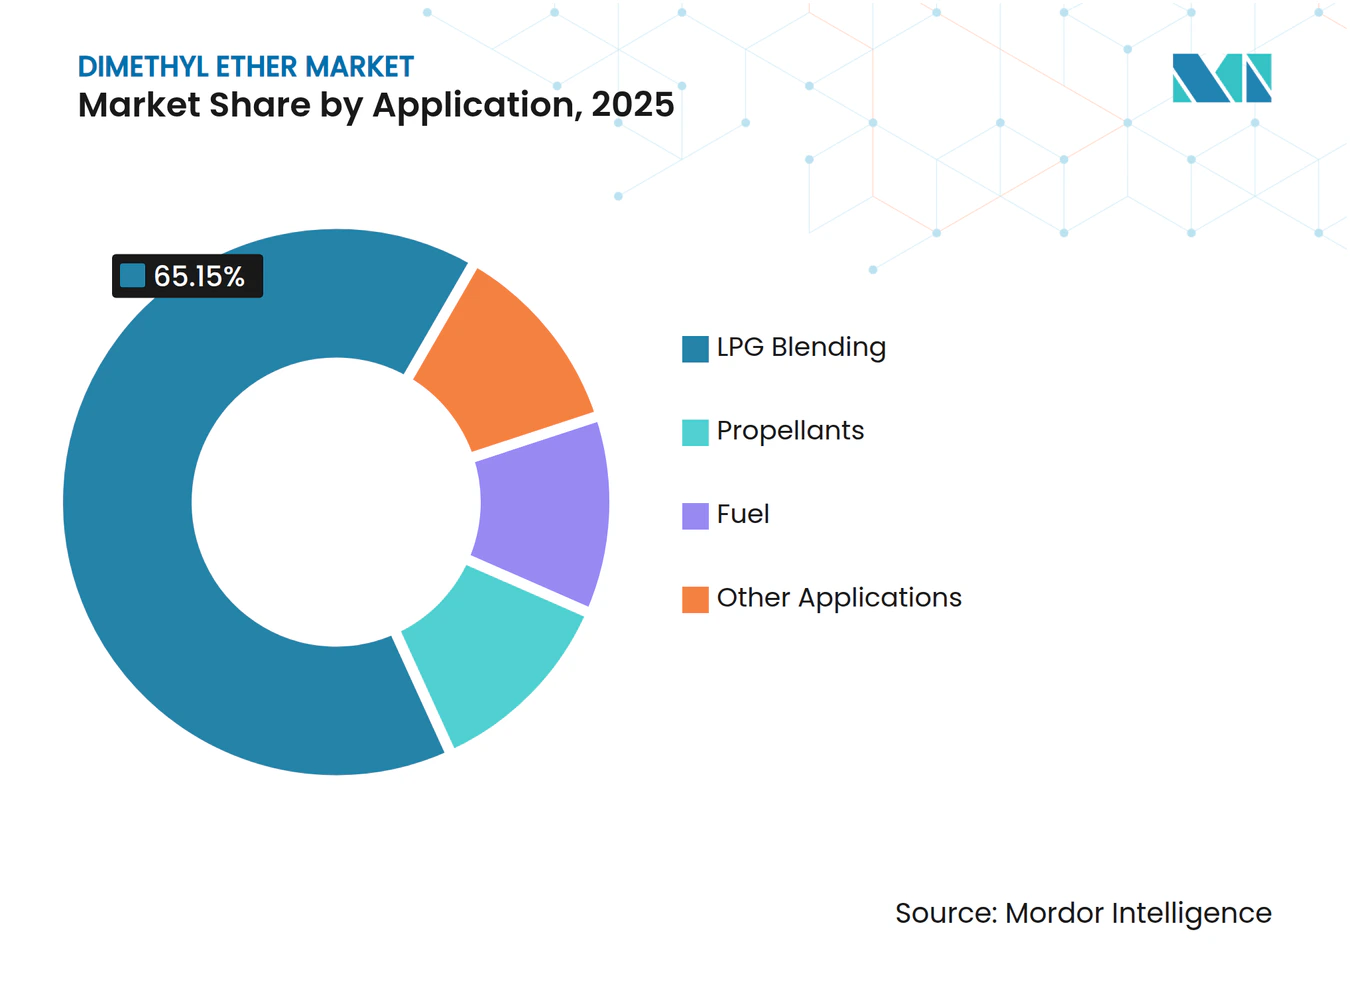
- Por aplicación, la mezcla de GLP representó una participación del 65.15 % del tamaño del mercado de dimetiléter en 2025, mientras que se prevé que el combustible registre una CAGR del 6.48 % hasta 2031.
- Por geografía, Asia-Pacífico capturó el 86.22 % de la participación de mercado de dimetiléter en 2025 y se está expandiendo a una CAGR del 6.14 % hacia 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del éter dimetílico
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de aplicaciones de mezcla de GLP | + 1.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Aumento de la demanda de combustible de las calderas industriales y de transporte | + 1.2% | Global, con adopción temprana en China, India y Japón | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para combustibles domésticos con contenido ultrabajo de azufre | + 1.0% | India, Indonesia, Tailandia, Vietnam | Corto plazo (≤ 2 años) |
| Plantas modulares de Bio-DME que aprovechan el H₂ verde y el CO₂ capturado | + 0.9% | América del Norte, Europa, con proyectos piloto en Corea del Sur | Largo plazo (≥ 4 años) |
| DME como transportador de hidrógeno para la logística de pilas de combustible de larga distancia | + 0.6% | Japón y Corea del Sur seleccionan corredores de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de aplicaciones de mezcla de GLP
Los países asiáticos, a menudo densamente poblados, están priorizando la reducción de las emisiones de azufre. Un método para lograrlo es mediante la mezcla de dimetil éter (DME) en cilindros de gas licuado de petróleo (GLP). Esto no solo aumenta el volumen de propano y butano importados, sino que también aborda las preocupaciones ambientales. En India, donde los cilindros de GLP se distribuyen diariamente a los hogares, el Ministerio de Petróleo ha propuesto una mezcla de DME a nivel nacional. Esta iniciativa busca reducir la dependencia del país de las importaciones de GLP de Oriente Medio. Mientras tanto, en Indonesia, estudios revelan que la sustitución por DME puede reducir los costos de combustible para los hogares sin necesidad de modificar las estufas. Para validar aún más estas medidas, Korea Gas Corporation ha confirmado que una mezcla de DME es compatible con la infraestructura, los electrodomésticos y las redes de distribución de GLP existentes [1] Korea Gas Corporation, “12% DME Blend Demonstration Project”, kogas.or.kr . Además, las empresas de servicios públicos se inclinan por contratos de suministro plurianuales, vinculándolos a las proporciones de llenado de cilindros. Esta estrategia ayuda a proteger a los productores de la volatilidad del mercado spot. En consecuencia, la mezcla con GLP se ha convertido en el principal motor de volumen del mercado del dimetil éter.
Aumento de la demanda de combustible de las calderas industriales y de transporte
Los camiones pesados y las calderas industriales están recurriendo al DME para cumplir con las normas Euro VI sobre partículas, evitando así la necesidad de sistemas de reducción catalítica selectiva. Se proyecta que la flota china de camiones propulsados por GNL crecerá significativamente para 2030. Este aumento abre el camino a una demanda paralela de DME, reconocido por su menor contenido de azufre y su posratamiento simplificado. El Ministerio de Comercio de Japón está considerando el DME para la generación de energía en islas remotas, donde la logística del diésel es un factor clave. En India y Tailandia, se están experimentando proyectos piloto de calderas con DME para reducir el consumo de carbón. Sin embargo, existe una necesidad apremiante de inversión en infraestructura de almacenamiento y vaporización a granel. Para una adopción generalizada, son esenciales especificaciones estandarizadas de calidad del combustible y redes de distribución comparables a las del diésel. A pesar de estos desafíos, el crecimiento inicial indica una prometedora expansión a medio plazo para el mercado del éter dimetílico.
Incentivos gubernamentales para combustibles domésticos con contenido ultrabajo de azufre
Los gobiernos del sur y sureste de Asia están subvencionando combustibles para cocinar con contenido ultrabajo de azufre para alinearse con las directrices de la OMS sobre la calidad del aire interior, lo que impulsa el crecimiento del mercado del dimetil éter. Si bien el Programa de Economía del Metanol de la India promueve el metanol y el DME como alternativas más limpias al queroseno y la biomasa, la producción nacional de metanol sigue siendo insuficiente, lo que genera dependencia de las importaciones. En zonas periurbanas con suministro eléctrico inestable, Tailandia y Vietnam están probando mezclas piloto de DME y GLP. Estos países ofrecen incentivos como exenciones fiscales a las importaciones de DME, subvenciones para el llenado de cilindros y campañas de sensibilización pública que promueven el DME como "GLP ecológico". Aunque los efectos inmediatos se sienten a nivel regional, este marco normativo podría ser adoptado por naciones de Oriente Medio y África que se enfrentan a desafíos similares en cuanto a la calidad del aire interior y los costos de importación.
Plantas modulares de Bio-DME que aprovechan el H₂ verde y el CO₂ capturado
En un enfoque innovador, las instalaciones modulares de bio-DME aprovechan el hidrógeno electrolítico y el CO₂ de fuente puntual para producir metanol, que posteriormente se deshidrata en DME, todo ello sin depender de materias primas fósiles, creando nuevas oportunidades para el mercado del dimetil éter. Oberon Fuels, con sede en California, opera una planta que utiliza metanol residual y vapor solar, con la vista puesta en un importante objetivo de producción para 2030 [2] Oberon Fuels, “Renewable DME Production Fact Sheet”, oberonfuels.com . Mientras tanto, Biofriends Inc. está en proceso de puesta en marcha de una unidad en Corea del Sur, experta en capturar CO₂ de hornos de cemento y convertirlo en DME. Las investigaciones indican que, cuando se alimentan con electricidad renovable, estas instalaciones pueden lograr reducciones de gases de efecto invernadero durante su ciclo de vida que superan las del diésel. Si bien los costos de capital son actualmente más altos que las rutas tradicionales de gas natural, el diseño modular de estas instalaciones ofrece la ventaja de aumentos de capacidad incrementales y proximidad a los emisores, reduciendo significativamente los gastos de gasoductos. La clave de su competitividad reside en lograr la paridad de precios del hidrógeno, un hito que se prevé alcanzar a principios de la próxima década.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y gastos operativos para síntesis y deshidratación a gran escala | -1.3% | Global, agudo en regiones que carecen de gasoductos naturales | Mediano plazo (2-4 años) |
| Competencia del GNL, el GLP y el metanol verde | -0.8% | Asia-Pacífico, Europa, Oriente Medio | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la materia prima de metanol en medio del auge del metanol electrónico | -0.7% | Global, más pronunciado en Asia y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y gastos operativos para síntesis y deshidratación a gran escala
La construcción de una planta de DME requiere una inversión considerable. Los márgenes operativos de estas plantas se ven notablemente afectados por las fluctuaciones de los precios del gas natural y los ciclos de los catalizadores. Una planta de referencia en Japón pone de manifiesto la madurez de la tecnología, pero también su naturaleza intensiva en capital, lo que plantea desafíos para el mercado del DME. Mientras tanto, una planta en Alemania se enfrenta a la volatilidad de los precios del gas europeo, que impacta significativamente en su rentabilidad. En Malasia, un estudio de viabilidad explora un enfoque que busca evitar la deshidratación del metanol, lo que podría generar ahorros en los gastos de capital, pero aún no se ha probado a gran escala. Además, las regiones que carecen de acceso a gas por gasoducto a precios asequibles incurren en costos de transporte adicionales. Esta carga financiera no solo concentra la producción en áreas ricas en materia prima, sino que también dificulta los esfuerzos de diversificación geográfica.
Volatilidad del precio de la materia prima de metanol en medio del auge del metanol electrónico
Entre el cuarto trimestre de 2024 y el primer trimestre de 2025, los precios del metanol cayeron. Sin embargo, los principales proyectos de abastecimiento de combustible para buques están asegurando contratos plurianuales, lo que reduce la disponibilidad en el mercado spot. Methanex informó los precios contractuales del primer trimestre de 2025 en Norteamérica, Europa y Asia. Si bien estas cifras representan una disminución con respecto al trimestre anterior, siguen siendo volátiles para los productores sin contrato, lo que genera presiones de costos para el mercado del dimetil éter. Ørsted y Maersk están considerando una planta de e-metanol en Luisiana, que se prevé que entre en funcionamiento en 2027. Mientras tanto, en 2024, CNOOC-Shell inauguró una unidad en Huizhou, desviando el suministro de DME. El entusiasmo de la industria naviera por el e-metanol es evidente, ya que Maersk realizó pedidos de buques preparados para el metanol y Mitsui OSK Lines amplió su flota. Los productores de DME, al carecer de materia prima propia, se enfrentan a una disyuntiva: o bien integrarse verticalmente o lidiar con márgenes reducidos, especialmente en Asia, que depende en gran medida de las importaciones.
Análisis de segmento
Por fuente: Las rutas de base biológica ganan terreno a pesar del predominio del gas natural
Las rutas de gas natural representaron el 64.11 % de la cuota de mercado del éter dimetílico en 2025, lo que refleja las abundantes reservas de gas y la tecnología consolidada de conversión de metanol a DME. La conversión de carbón a DME sigue siendo un nicho en China, pero el aumento de los costes del carbono supone un reto para su economía. La producción de origen biológico, aunque pequeña, se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.45 % hasta 2031. Oberon Fuels aprovecha el metanol residual en California, mientras que Biofriends Inc. captura el CO₂ de hornos de cemento en Corea del Sur. Los estudios de ciclo de vida confirman la reducción de emisiones, pero el gasto de capital se mantiene por encima del de las plantas convencionales.
La divergencia de costos se está agudizando. Las instalaciones basadas en gas disfrutan de escala y bajos costos variables, pero se enfrentan a fluctuaciones en el precio del gas y a los inminentes ajustes en las fronteras de carbono. Los operadores de biobasado obtienen contratos premium bajo el Estándar de Combustibles Bajos en Carbono de California y la Directiva de Energías Renovables II de Europa, pero deben gestionar las cadenas de suministro de hidrógeno verde. Es probable que la conversión de carbón a DME se contraiga a medida que se expande el mercado nacional de carbono de China, desviando la inversión hacia rutas de gas y biocombustibles que se ajustan a los compromisos de cero emisiones netas. Por lo tanto, se espera que el tamaño del mercado de éter dimetílico para la producción de biobasado aumente de forma constante a pesar de los mayores costos actuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: El segmento de combustibles se acelera a medida que la mezcla de GLP se estanca
La mezcla de GLP representó el 65.15 % del tamaño del mercado de éter dimetílico en 2025, impulsada por el llenado diario de cilindros en India y la aprobación de las mezclas de DME por parte de Indonesia. Además, Korea Gas Corporation demostró su compatibilidad con los aparatos tradicionales de GLP. Los propelentes de aerosoles constituyen un nicho estable a medida que las empresas reemplazan los hidrofluorocarbonos en virtud de la Enmienda de Kigali. Se proyecta que el segmento de combustibles, que abarca camiones pesados y calderas, aumente a una tasa de crecimiento anual compuesta (TCAC) del 6.48 %.
La expansión de la flota de camiones de GNL de China crea un corredor propicio para el DME, mientras que Japón estudia el DME para la generación de energía en islas remotas donde el diésel es costoso. Calderas industriales en India y Tailandia prueban mezclas de DME para reducir el uso de carbón, a la espera de inversiones en almacenamiento a granel. A medida que las aplicaciones de combustibles se expandan, la cuota de mercado del éter dimetílico para la mezcla de GLP se estabilizará gradualmente, aunque seguirá siendo el ancla dominante durante el período de pronóstico. El crecimiento futuro depende de la armonización de las normas de combustible y de una amplia infraestructura de repostaje.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de dimetil éter en la región Asia-Pacífico
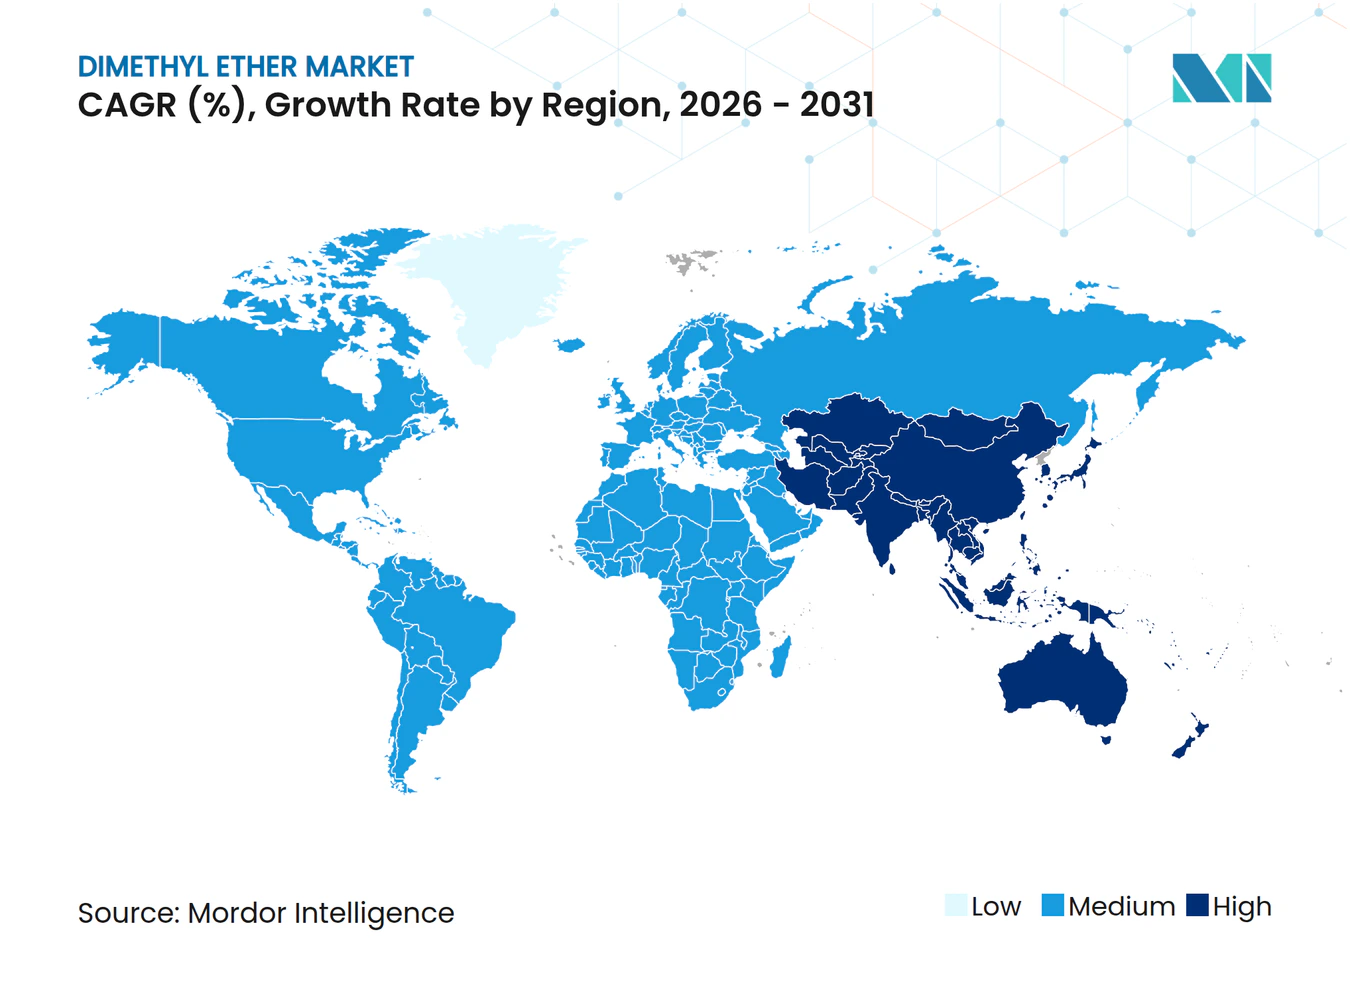
Asia-Pacífico tuvo una participación de mercado del 86.22% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.14% hasta 2031. Este aumento se atribuye principalmente a la expansión de la flota de camiones de GNL de China, la iniciativa de la India de mezclar GLP y los proyectos piloto de Corea del Sur en síntesis directa. Este repunte impulsa la demanda de DME, considerado una alternativa sin azufre. La ambición de la India de mezclar DME con GLP para sus hogares podría reducir significativamente sus importaciones de GLP de Oriente Medio. Mientras tanto, Korea Gas Corporation tiene en la mira un objetivo en su proyecto malasio, aprovechando la síntesis directa de gas a DME para optimizar los costes operativos.
Mercado de dimetil éter en Norteamérica y Europa
América del Norte y Europa se están consolidando como centros tecnológicos clave para el DME renovable, impulsando el crecimiento del mercado estadounidense de dimetil éter. Oberon Fuels ha obtenido la certificación ISCC PLUS para su planta en California, lo que subraya su credibilidad. Además, la importante participación accionaria de Suburban Propane indica la estrategia de los distribuidores de GLP para protegerse ante la inminente ola de electrificación. Al otro lado del Atlántico, la planta de Grillo-Werke en Alemania es un proveedor clave de propelentes para aerosoles. Sin embargo, la empresa enfrenta presiones sobre los márgenes debido a la volatilidad de los precios del gas en Europa. En una maniobra estratégica, la iniciativa de e-metanol de Ørsted y Maersk en Luisiana busca redirigir la materia prima de metanol hacia el sector naviero, lo que podría limitar el suministro para los productores de DME norteamericanos.
Mercado de dimetil éter en Oriente Medio, África y Sudamérica
Si bien Sudamérica, Oriente Medio y África aún se encuentran en sus etapas iniciales, son prometedores. Brasil y Argentina cuentan con abundantes recursos de biomasa, pero enfrentan dificultades para financiar unidades de síntesis. En el Golfo, Arabia Saudita y los Emiratos Árabes Unidos están posicionando el DME como un producto premium, con miras a la exportación a Asia. Más cerca de casa, Nigeria y Sudáfrica lidian con la creciente demanda de GLP y las preocupaciones sobre la calidad del aire. Sin embargo, requieren un suministro sólido y financiación internacional para establecer plantas nacionales de DME. Dado el panorama actual, es probable que estas regiones dependan de las importaciones hasta 2031, consolidando la posición de Asia-Pacífico como el núcleo del mercado de DME.

Panorama competitivo
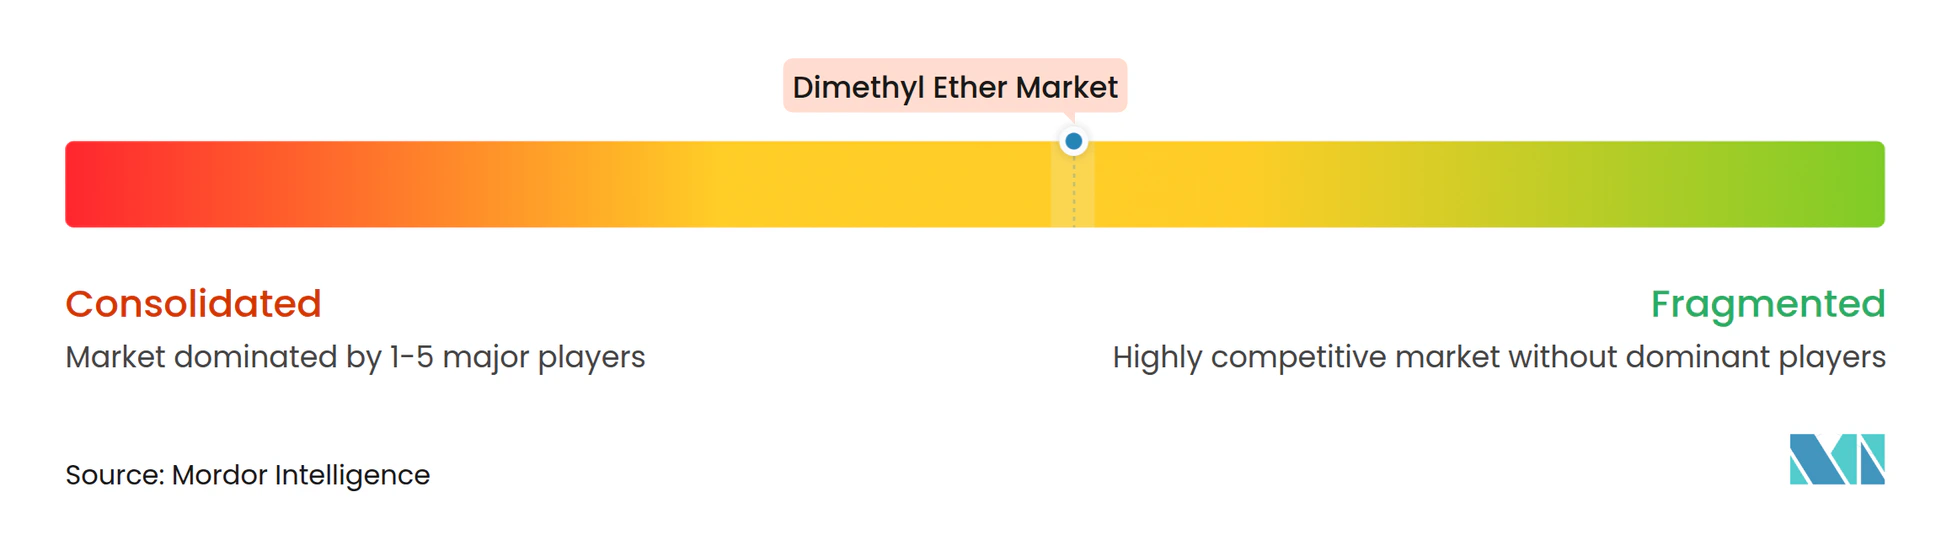
El mercado del éter dimetílico está moderadamente fragmentado. Las oportunidades de mercado se concentran en torno a plantas modulares ubicadas junto a plantas de cemento o acero, donde la captura de CO₂ en una fuente puntual alimenta la síntesis de bio-DME. La actividad de patentes en catalizadores de conversión directa de gas a DME está en aumento a medida que JGC Holdings y Mitsubishi revelan formulaciones que reducen la desactivación. Los comités ISO están elaborando normas de mezcla de DME, que facilitarán el comercio transfronterizo una vez finalizadas. Se prevé que la intensidad competitiva aumente a medida que los proyectos de e-metanol absorban el metanol adicional para su transporte, lo que obliga a los fabricantes de DME a asegurar materia prima cautiva o a integrarse hacia atrás. Las empresas que carecen de acceso a gas de bajo costo o energía renovable corren el riesgo de verse confinadas a nichos de mercado regionales, mientras que las empresas integradas verticalmente pueden defender sus márgenes a lo largo de la cadena de valor.
Líderes de la industria del éter dimetílico
Nourion
Servicios de almacenamiento Dongguan Jovo Co., Ltd.
Corporación de Gas de Corea
Mitsubishi Gas Chemical Company, Inc.
Cáscara PLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2025: Nouryon obtuvo la certificación ISCC PLUS para la producción de DME en Róterdam, lo que permitió a los clientes verificar los recortes de emisiones de alcance 3.
- Junio de 2024: Mitsubishi Gas Chemical produjo el primer biometanol de Japón a partir de gas de digestor, estableciendo una base de materia prima para el bio-DME.


Alcance del informe del mercado global de éter dimetílico
El dimetiléter (DME), o metoximetano, es un gas transparente e inodoro con un punto de ebullición bajo. Se produce a partir de diversas fuentes, como gas natural, metanol, carbón y biomasa. El DME se utiliza principalmente en la mezcla de GLP y como combustible energético alternativo sin azufre. También se utiliza como propelente de aerosoles en diversas industrias, como la cosmética y la farmacéutica, y como refrigerante.
El mercado del éter dimetílico está segmentado por origen, aplicación y ubicación geográfica. Por origen, el mercado se segmenta en gas natural, carbón y productos de origen biológico. Por aplicación, el mercado se segmenta en propelentes, mezcla de GLP, combustible y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el éter dimetílico en 27 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Gas Natural |
| Carbón mineral |
| Productos de base biológica |
| Propulsores |
| Mezcla de GLP |
| Combustible |
| Otras aplicaciones |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Vietnam | |
| Malaysia | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| Turquía | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Nigeria | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por fuente | Gas Natural | |
| Carbón mineral | ||
| Productos de base biológica | ||
| por Aplicación | Propulsores | |
| Mezcla de GLP | ||
| Combustible | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Vietnam | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| Turquía | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda de DME en Asia-Pacífico?
Se prevé que el mercado de éter dimetílico de Asia-Pacífico se expandirá a una tasa compuesta anual del 6.14 % entre 2026 y 2031, impulsado por la mezcla de GLP y las aplicaciones de combustible.
¿Qué aplicación utiliza actualmente más DME?
La mezcla de GLP domina con el 65.15% del volumen de 2025, impulsada por los programas de cilindros en India, Indonesia y Corea del Sur.
¿Qué participación tiene hoy la producción de base biológica?
Los productos de origen biológico están aumentando rápidamente a una tasa de crecimiento anual compuesta (CAGR) del 8.45 % a medida que las plantas modulares se amplían en América del Norte, Europa y Corea del Sur.
¿Por qué los precios del metanol son un riesgo para los productores de DME?
Los proyectos de e-metanol marino están bloqueando compras a largo plazo, reduciendo la disponibilidad al contado y creando volatilidad en los precios de las materias primas para las plantas de DME sin metanol cautivo.
¿Cuál es la demanda mundial actual del mercado de dimetiléter y su crecimiento esperado para 2031?
El consumo mundial será de 8.99 millones de toneladas en 2026 y se proyecta que alcance los 12.12 millones de toneladas en 2031, lo que refleja una CAGR del 6.15%.
Última actualización de la página:



