

Tamaño y participación en el mercado de dispositivos para personas con discapacidad
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
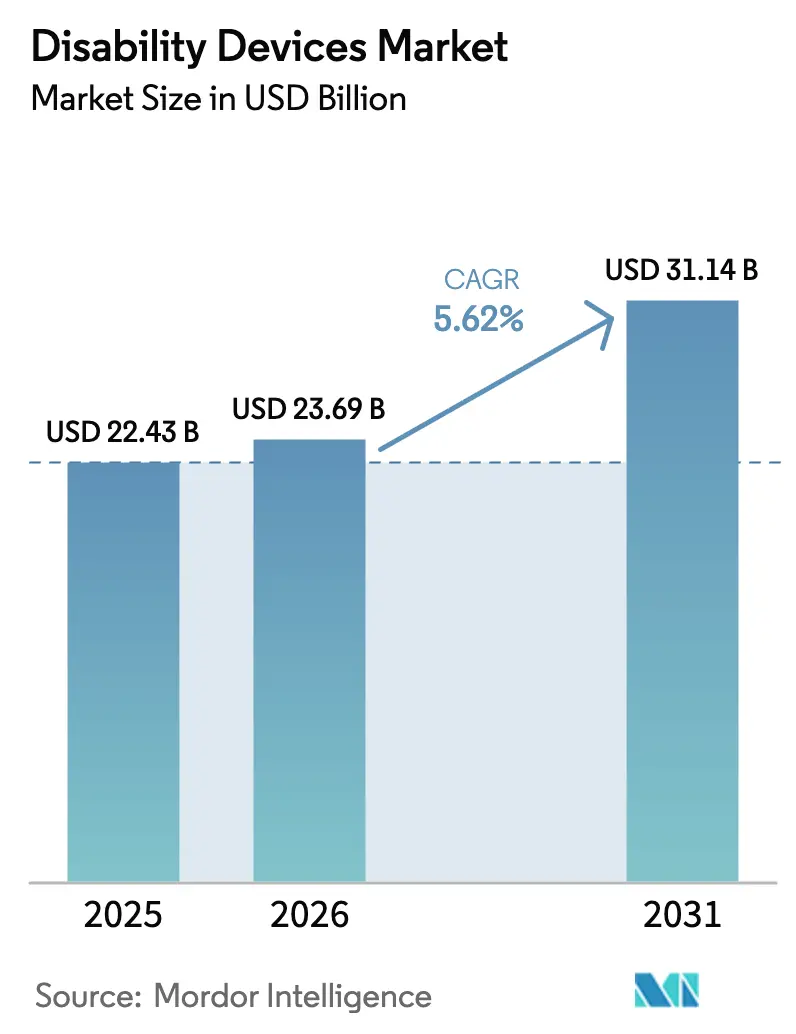
| Tamaño del mercado (2026) | USD 23.69 mil millones |
| Tamaño del mercado (2031) | USD 31.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
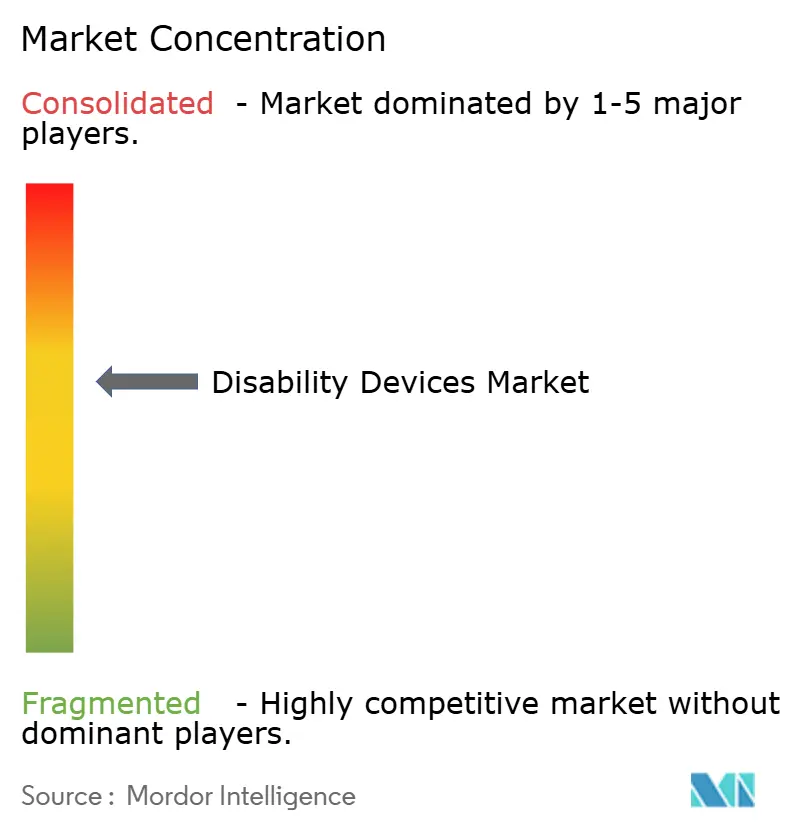
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos para personas con discapacidad por Mordor Intelligence
Se espera que el tamaño del mercado de dispositivos para discapacidades crezca de USD 22.43 millones en 2025 a USD 23.69 millones en 2026 y se pronostica que alcance los USD 31.14 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.62 % durante el período 2026-2031. El mercado está experimentando una transición de las compras institucionales a los canales directos al consumidor, impulsados por el envejecimiento de la población que busca soluciones personalizadas y conectadas que respalden la vida independiente en hogares, lugares de trabajo y entornos educativos. Los avances tecnológicos, como la fusión de sensores, la fabricación aditiva y la conectividad del IoT, están transformando las ayudas mecánicas tradicionales en plataformas de datos avanzadas. Estas plataformas permiten la monitorización remota, el mantenimiento predictivo y oportunidades de ingresos recurrentes para los proveedores. Las reformas en materia de reembolsos, como la flexibilización de las regulaciones de Medicare para los audífonos de venta libre y los límites máximos de beneficios armonizados en Europa, están reduciendo los gastos de bolsillo y ampliando el mercado objetivo. El aumento de las inversiones de capital de riesgo en startups de neuroprótesis y la rápida adopción de la IA por parte de empresas consolidadas están acelerando los ciclos de innovación, acortando los plazos de desarrollo de productos y desafiando las características de los productos tradicionales. Sin embargo, desafíos como la falta de asequibilidad, la escasez de especialistas y los problemas de interoperabilidad en los ecosistemas de hogares inteligentes están frenando la adopción en regiones de ingresos bajos y medios.
Conclusiones clave del informe
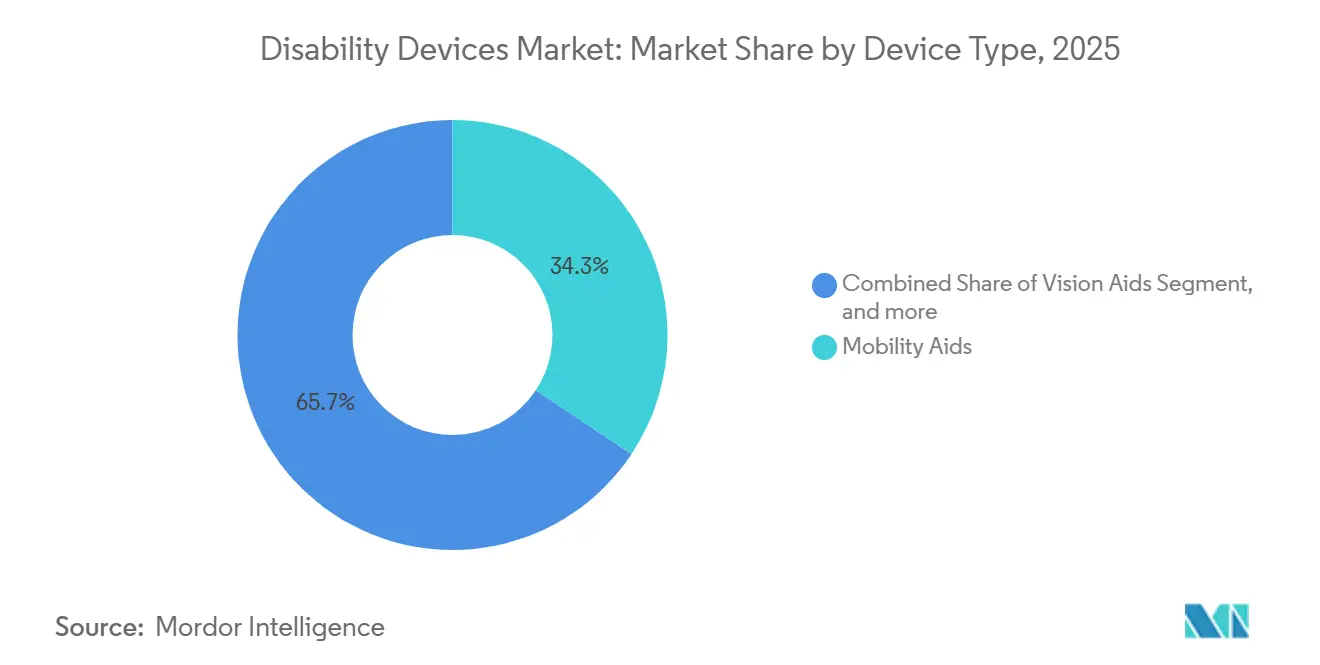
- Por tipo de dispositivo, las ayudas para la movilidad lideraron con una participación de mercado del 34.34 % del mercado de dispositivos para discapacidad en 2025, mientras que se prevé que las ayudas para la comunicación se expandan a una CAGR del 7.54 % hasta 2031.
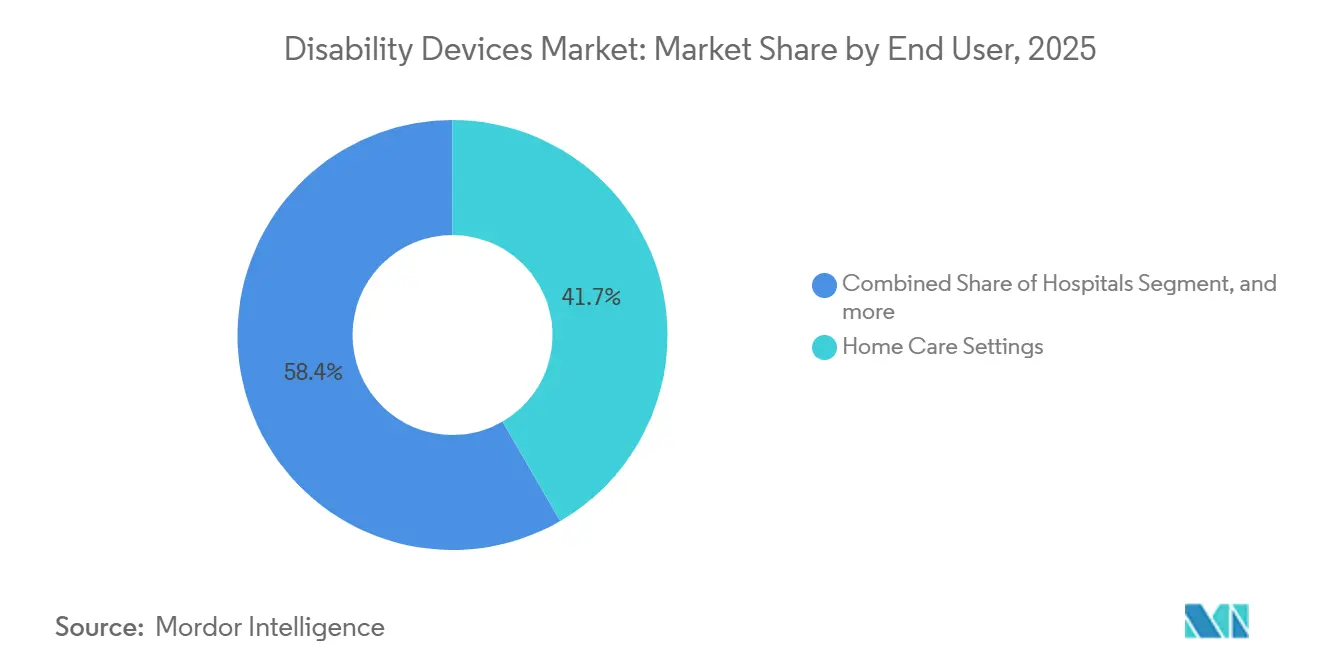
- Por usuario final, los entornos de atención domiciliaria representaron el 41.65 % del mercado de dispositivos para discapacidad en 2025; se proyecta que las instituciones educativas tendrán la CAGR más alta del 7.87 % entre 2026 y 2031.
- Por canal de distribución, las farmacias minoristas y las tiendas de equipos médicos duraderos capturaron el 52.45 % de los ingresos de 2025, mientras que se prevé que las plataformas de comercio electrónico alcancen una CAGR del 8.22 % hasta 2031.
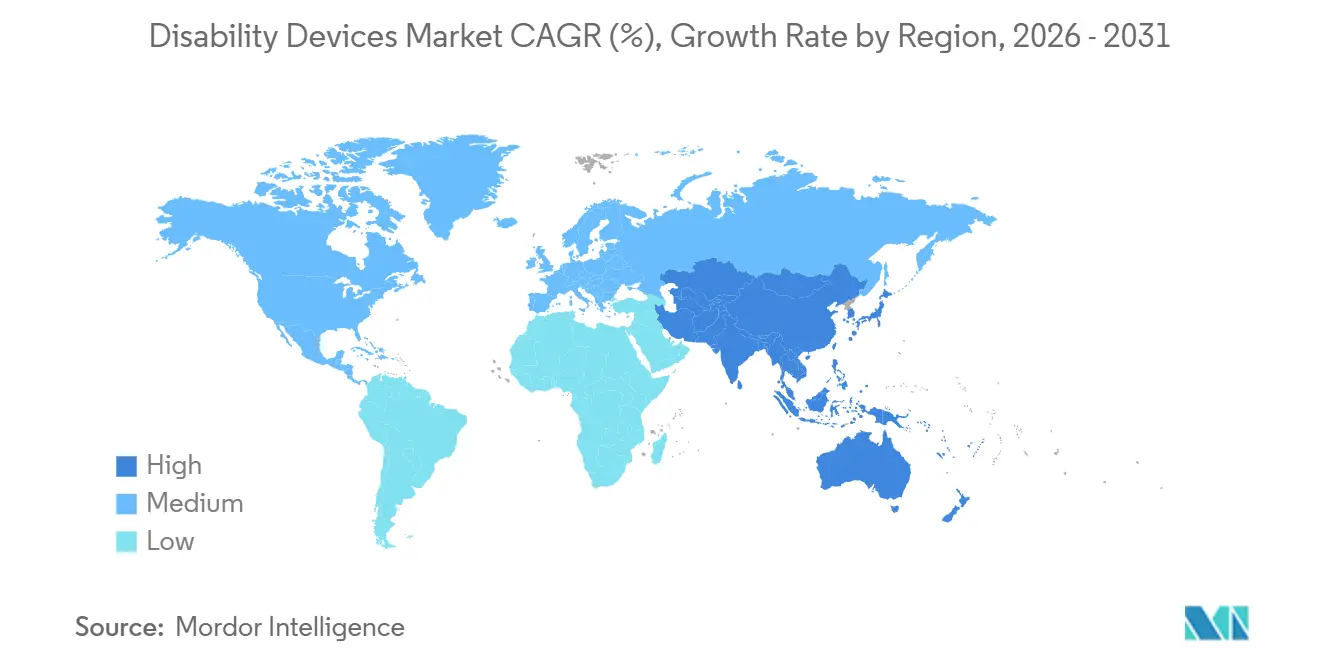
- Por geografía, América del Norte representó el 43.54% de los ingresos globales en 2025; se proyecta que la región Asia-Pacífico tendrá el crecimiento más rápido, con una CAGR del 6.43% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de dispositivos para la discapacidad
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de discapacidades relacionadas con la edad | + 1.2% | Global, con concentración en Japón, Alemania, Italia | Largo plazo (≥ 4 años) |
| Políticas gubernamentales favorables de reembolso para tecnologías de asistencia | + 0.9% | América del Norte, Europa Occidental, Australia | Mediano plazo (2-4 años) |
| Avances rápidos en la integración de sensores de asistencia e IoT | + 1.1% | Centros tecnológicos de América del Norte y Asia-Pacífico (Corea del Sur, Taiwán, Singapur) | Mediano plazo (2-4 años) |
| Creciente adopción de prótesis personalizadas impresas en 3D | + 0.7% | Adopción temprana global en EE. UU., Alemania y Países Bajos | Corto plazo (≤ 2 años) |
| Expansión de los mandatos de diseño universal en las economías emergentes | + 0.8% | India, China, Brasil, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Aumento de la financiación de capital riesgo en empresas emergentes de neuroprótesis | + 0.5% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de discapacidades relacionadas con la edad
El envejecimiento de la población es el principal impulsor estructural del mercado de dispositivos para personas con discapacidad. La Organización Mundial de la Salud proyecta que la cohorte mundial de mayores de 60 años alcanzará los 2.1 millones para 2050, con aproximadamente el 70 % de los adultos mayores de 70 años experimentando una pérdida auditiva clínicamente significativa. El perfil de superenvejecimiento de Japón (el 29 % de los ciudadanos ya son mayores de 65 años) ilustra la creciente intensidad de dispositivos; aproximadamente 1.2 millones de audífonos fueron distribuidos en todo el país en 2025, casi el doble de la tasa per cápita observada en los Estados Unidos [1] Ministerio de Salud, Trabajo y Bienestar, “Estadísticas anuales de salud”, mhlw.go.jp. Las múltiples comorbilidades entre los adultos mayores (ictus, osteoartritis, neuropatía diabética) están acelerando la demanda de plataformas multimodales que combinan detección de caídas, recordatorios de medicación y comunicación de emergencia. Por lo tanto, los proveedores capaces de agrupar dichas capacidades en una sola interfaz están mejor posicionados para captar una mayor cuota de mercado. A largo plazo, el dinamismo demográfico garantiza una tasa de crecimiento base estable de al menos 1.2 puntos porcentuales, lo que contribuye a la tasa de crecimiento anual compuesta general.
Políticas gubernamentales favorables de reembolso para tecnologías de asistencia
La ampliación de la cobertura está ampliando el acceso a dispositivos de alta gama. En Estados Unidos, Medicare procesó más de 8 millones de dólares en reclamaciones de equipos médicos duraderos, prótesis, ortesis y suministros en 2025, y su cambio de normas de 2024 que permite audífonos de venta libre con un precio inferior a 1,500 dólares redujo el gasto de bolsillo de los beneficiarios en aproximadamente un 40 %. Las aseguradoras públicas alemanas reembolsan hasta 1,500 euros (1,650 dólares) cada seis años para audífonos, mientras que Francia cubre el 60 % de los costes de las prótesis hasta 2,500 euros (2,750 dólares) [2] Bundesministerium für Gesundheit, “Assistive device refundment guidelines”, bmg.bund.de. Estos límites de reembolso establecen bandas de precios y obligan a los fabricantes a desarrollar carteras de productos escalonadas que se ajusten a los umbrales de los pagadores. La certificación ISO 13485 se está convirtiendo cada vez más en un requisito indispensable para acceder al mercado, impulsando a los pequeños innovadores hacia alianzas estratégicas con fabricantes por contrato ya establecidos.
Avances rápidos en la integración de sensores de asistencia e IoT
La fusión de sensores y los chips inalámbricos de bajo consumo están convirtiendo las ayudas pasivas en puntos finales conectados. La rodilla Genium X4 de Ottobock registra más de 50 parámetros de marcha por zancada y transmite datos vía Bluetooth para ajustes de alineación remotos. Las sillas de ruedas inteligentes equipadas con LiDAR y matrices ultrasónicas ahora detectan obstáculos de forma autónoma y registran métricas de utilización para el mantenimiento predictivo. A pesar de estos avances, menos del 15 % de las ayudas conectadas vendidas en 2025 eran compatibles con Matter, lo que obligaba a los usuarios a manejar múltiples aplicaciones propietarias y fragmentaba la experiencia del usuario [3] Connectivity Standards Alliance, “Matter specification”, csa-iot.org . Los organismos reguladores han comenzado a responder —la Administración de Alimentos y Medicamentos de EE. UU. emitió un borrador de guía de ciberseguridad para dispositivos médicos conectados en 2025— pero un protocolo de intercambio de datos universalmente aceptado sigue siendo esquivo, lo que modera el potencial de crecimiento completo de 1.1 puntos porcentuales.
Creciente adopción de prótesis personalizadas impresas en 3D
La fabricación aditiva está reduciendo los plazos de entrega y los costes de producción de prótesis personalizadas hasta en un 60%, según un estudio de 2024 publicado en el Journal of Prosthetics and Orthotics. Los ingresos mundiales de las extremidades impresas en 3D alcanzaron el umbral de los 1.500 millones de dólares en 2025 y se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 1.5% a medida que bajan los precios de los materiales y proliferan las bibliotecas de extremidades de código abierto. Las clínicas ahora pueden entregar un encaje transtibial en cuestión de horas, lo que mejora la comodidad del paciente y reduce las tasas de abandono. Persiste la ambigüedad regulatoria; los dispositivos personalizados están exentos de la Clase I. Sin embargo, los implantes impresos en 3D que soportan carga aún pueden requerir la autorización 510(k), lo que crea una ventana a corto plazo (≤ 2 años) en la que los primeros usuarios obtienen una participación antes de que se cristalicen las directrices formales de EE. UU. y la UE.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de los dispositivos de asistencia avanzados | -0.8% | Global, agudo en África subsahariana, Asia meridional y América Latina | Mediano plazo (2-4 años) |
| Cobertura de seguro limitada en países de ingresos bajos y medios | -0.6% | África subsahariana, Asia meridional, Sudeste asiático | Largo plazo (≥ 4 años) |
| Brechas de interoperabilidad entre las ayudas tradicionales y los ecosistemas de hogares inteligentes | -0.4% | América del Norte, Europa Occidental, APAC urbano | Corto plazo (≤ 2 años) |
| Escasez de especialistas capacitados en tecnología de asistencia | -0.5% | América del Norte rural, África subsahariana, Asia central | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial de los dispositivos de asistencia avanzados
En muchas regiones, las ayudas premium siguen siendo caras en relación con los ingresos familiares. Las extremidades transfemorales controladas por microprocesador cuestan entre 50,000 y 100,000 dólares estadounidenses, mientras que los sistemas de implantes cocleares cuestan entre 30,000 y 50,000 dólares estadounidenses, sin incluir los gastos quirúrgicos. La Organización Mundial de la Salud estima que el 90% de las personas que necesitan tecnología de asistencia carecen de acceso, principalmente debido a su elevado coste. Incluso en los mercados de altos ingresos, el coaseguro de Medicare exige que los beneficiarios cubran el 20% de los costes de los dispositivos médicos de apoyo duradero (DMEPOS), lo que se traduce en un rango de entre 3,000 y 6,000 dólares estadounidenses para una silla de ruedas eléctrica. Este gasto está impulsando un mercado secundario de dispositivos reacondicionados, pero las preocupaciones sobre responsabilidad civil y la falta de protocolos de calidad estandarizados siguen limitando la oferta.
Cobertura de seguro limitada en países de ingresos bajos y medios
En los mercados donde la penetración del seguro médico es inferior al 20%, los pagos directos son la norma. El programa de Asistencia a Personas con Discapacidad de la India reembolsa solo 10,000 INR (aproximadamente 120 USD) por audífonos, un precio muy inferior al de los precios básicos de importación. Los presupuestos nacionales para tecnología de asistencia son escasos; una encuesta de la OMS de 2024 mostró que solo el 35% de los países de bajos ingresos mantienen líneas de financiación específicas, y menos del 10% mantiene una lista de productos prioritarios alineada con las recomendaciones de la OMS. El resultado es un mercado bifurcado de dispositivos para la discapacidad, donde los consumidores urbanos de clase media compran en línea mediante planes de pago a plazos, mientras que las poblaciones rurales dependen de donaciones benéficas.
Análisis de segmento
Por tipo de dispositivo: Las ayudas de comunicación mantienen el impulso más rápido
Se espera que las ayudas de comunicación registren una tasa de crecimiento anual compuesta (TCAC) del 7.54 % entre 2026 y 2031, lo que refleja la integración de plataformas de comunicación aumentativa y alternativa en aulas y oficinas. Se prevé que el tamaño del mercado de dispositivos para personas con discapacidad en este sector supere los 6 millones de dólares para 2031, gracias a la integración de dispositivos de generación de voz con seguimiento ocular, procesamiento del lenguaje natural y actualizaciones de vocabulario basadas en la nube. Tobii Dynavox informó un aumento interanual del 22 % en los envíos en 2024, tras su colaboración con distritos escolares norteamericanos. Las ayudas a la movilidad, a pesar de representar el 34.34 % del mercado de dispositivos para personas con discapacidad en 2025, están en transición de sillas de ruedas manuales a modelos eléctricos con sensores avanzados que se desplazan automáticamente por pasillos estrechos y rebajes de acera. El M5 Corpus de Permobil, lanzado a finales de 2024, ejemplifica esta transición con la prevención de colisiones basada en LiDAR y el enrutamiento GPS.
La demanda de audífonos se mantiene en alza a medida que los dispositivos de venta libre, con precios de entre 200 y 1,500 dólares por par, amplían el acceso. Sphere Infinio de Sonova, el primer audífono con un chip integrado de mejora del habla con IA, ofrece una mejora de 10 decibelios en entornos con ruido de fondo y prolonga la duración de la batería a 36 horas. Las ayudas visuales están evolucionando desde las lupas tradicionales hasta dispositivos portátiles con IA, como OrCam MyEye, que traducen texto e identifican rostros. Las ayudas para la vida diaria, dominadas por utensilios adaptables y dispensadores de pastillas brillantes, mantienen su fragmentación, pero cobran impulso en entornos de envejecimiento en casa, donde los recordatorios de medicación por Bluetooth ayudan a reducir los reingresos hospitalarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La educación avanza gracias a los mandatos de diseño universal
Se proyecta que las instituciones educativas alcancen una tasa de crecimiento anual compuesta (TCAC) del 7.87 % hasta 2031, impulsadas por los mandatos de aprendizaje inclusivo que requieren que las escuelas y universidades implementen tecnologías de asistencia como parte de programas educativos individualizados. En 2025, las escuelas públicas de EE. UU. asignaron aproximadamente 1.2 millones de dólares a dispositivos de asistencia, incluyendo tabletas de mirada ocular, software de texto a voz y escritorios ajustables. Los entornos de atención domiciliaria, que representaron el 41.65 % de los ingresos del mercado de dispositivos para discapacidad en 2025, continúan expandiéndose debido a que los reembolsos de atención domiciliaria favorecen el equipo médico duradero sobre las ubicaciones de atención a largo plazo. Los centros de atención ambulatoria están ganando terreno como lugares preferidos para las adaptaciones protésicas, con el apoyo de las aseguradoras que trasladan los procedimientos fuera de los hospitales para reducir los costos. Los centros de atención a largo plazo enfrentan restricciones financieras, con el 62 % de las residencias de ancianos de EE. UU. que aún dependen de sillas de ruedas manuales. En el sector corporativo, la adopción de herramientas de asistencia en el lugar de trabajo sigue siendo limitada pero estratégica, ya que las empresas integran estas tecnologías en los presupuestos de diversidad e inclusión conforme a las disposiciones de adaptación razonable de la Ley de Estadounidenses con Discapacidades.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las plataformas online ganan velocidad
Se prevé que las plataformas de comercio electrónico alcancen una tasa de crecimiento anual compuesta (TCAC) del 8.22 % entre 2026 y 2031, que se acelerará a medida que los portales de telesalud y los modelos de suscripción simplifiquen el descubrimiento y la reposición de dispositivos. La tienda de Amazon dedicada a dispositivos de ayuda para personas con discapacidad alberga más de 50 000 SKU y ofrece entrega en dos días a los miembros Prime. Portales especializados, como Rehabmart y Allegro Medical, integran la verificación del seguro y las evaluaciones virtuales de asientos, lo que permite la compra de sillas de ruedas sin necesidad de visitas presenciales. Las farmacias minoristas y las tiendas de equipos médicos duraderos aún representan el 52.45 % de los ingresos de 2025, ya que gestionan la facturación de Medicare y el mantenimiento de los equipos. No obstante, los portales directos al consumidor de Sonova, Cochlear y Ottobock están erosionando los márgenes de beneficio de las tiendas físicas al ofrecer tutoriales de adaptación a distancia y entrega a domicilio. Las reformas de licitación competitiva promulgadas por los Centros de Servicios de Medicare y Medicaid en 2024 ahora permiten que los proveedores de pedidos por correo compitan por contratos DMEPOS, lo que legitima el cumplimiento del comercio electrónico para los pedidos reembolsados.
Análisis geográfico
Mercado norteamericano de dispositivos para personas con discapacidad
Norteamérica contribuyó con el 43.54 % de los ingresos del mercado de dispositivos para discapacidad en 2025, impulsado por el gasto anual de 8 millones de dólares en DMEPOS de Medicare y las prestaciones protésicas del Departamento de Asuntos de Veteranos para 9 millones de veteranos. El elevado gasto sanitario per cápita, los sólidos códigos de facturación y el proceso acelerado de Certificación Tecnológica de la FDA aceleran la comercialización de dispositivos innovadores. Sin embargo, el crecimiento se está moderando a medida que la penetración urbana se estanca y los modelos de reembolso se orientan hacia la contratación basada en el valor, que prioriza los resultados funcionales en lugar del volumen de dispositivos.
Mercado de dispositivos para personas con discapacidad en la región Asia-Pacífico
Se espera que la región Asia-Pacífico registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.43 % hasta 2031, a medida que China, Japón e India se enfrentan a un rápido envejecimiento demográfico. La población china de 60 años o más alcanzó los 280 millones en 2025 y se espera que supere los 400 millones para 2035, lo que impulsó una mayor contratación municipal de rampas y pavimento táctil en virtud de la Ley de Construcción en Entornos sin Barreras. Japón subvenciona hasta el 90 % del coste de los dispositivos para personas mayores de bajos ingresos, lo que lo convierte en el mayor consumidor per cápita de audífonos del mundo. India reembolsa hasta el 50 % del coste de las ayudas a los hogares que viven por debajo del umbral de pobreza, aunque los límites limitan el acceso a importaciones avanzadas. La penetración de los dispositivos inteligentes es menor que en Occidente, pero el crecimiento del volumen de las ayudas manuales de bajo coste compensa la combinación.
Mercado de dispositivos para personas con discapacidad en EMEA y Sudamérica
Europa representó el 28% de los ingresos de 2025. El reembolso varía según el país; Alemania ofrece 1,500 EUR por audífono cada seis años, mientras que Francia cubre el 60% de los costos protésicos hasta 2,500 EUR. El Reglamento sobre Dispositivos Médicos aumenta los costos de cumplimiento, pero mejora la trazabilidad y la vigilancia poscomercialización. Oriente Medio, África y Sudamérica representaron en conjunto aproximadamente el 10% de las ventas, debido principalmente a la baja penetración de los seguros y a la fragmentación de las cadenas de suministro. La Ley de Inclusión de Brasil exige adaptaciones en el lugar de trabajo, pero su aplicación fuera de las grandes ciudades sigue siendo irregular.
Panorama regulatorio
El mercado de dispositivos para personas con discapacidad opera dentro de marcos de dispositivos médicos que convergen cada vez más hacia sistemas de calidad alineados con la norma ISO 13485 y controles posteriores a la comercialización más estrictos para productos conectados. En Estados Unidos, la FDA implementó el Reglamento del Sistema de Gestión de la Calidad (QMSR) en febrero de 2026, alineando los requisitos de calidad más estrechamente con la norma ISO 13485:2016, y continuó actualizando su lista de estándares de consenso reconocidos utilizados en las revisiones previas a la comercialización. La FDA también emitió una guía definitiva en mayo de 2026 sobre el contenido de la información sobre factores humanos en las solicitudes de comercialización, reforzando las expectativas de usabilidad y control de riesgos para los dispositivos utilizados en la atención domiciliaria y en entornos de venta directa al consumidor.
En Europa, el cumplimiento de los reglamentos MDR e IVDR sigue siendo un requisito indispensable, con medidas adicionales destinadas a estandarizar las evaluaciones de los organismos notificados. En mayo de 2026, la Comisión Europea adoptó el Reglamento de Ejecución (UE) 2026/977, que establece requisitos uniformes para las evaluaciones de conformidad por parte de los organismos notificados en virtud de los reglamentos MDR e IVDR. El despliegue de capacidades de EUDAMED continúa ampliando los requisitos de notificación digital y trazabilidad, incluidos módulos vinculados a la documentación de seguridad y rendimiento clínico. En Gran Bretaña, los requisitos de vigilancia posterior a la comercialización de la MHRA entraron en vigor en junio de 2025, lo que determina cómo los fabricantes y distribuidores deben garantizar el cumplimiento.
Análisis de la cadena de valor
La cadena de valor abarca proveedores de componentes y materiales (metales, polímeros, baterías, sensores y módulos de conectividad), fabricantes de equipos originales (OEM) de dispositivos y fabricantes por contrato especializados, así como proveedores de software y servicios en la nube para ayudas conectadas. En la fase posterior, la adquisición y la venta se realizan a través de tiendas de equipos médicos duraderos (DME), farmacias, portales de venta directa al consumidor y plataformas de comercio electrónico. Las ayudas auditivas, visuales y de comunicación incorporan cada vez más software, firmware y flujos de trabajo de ciberseguridad junto con la fabricación mecánica y electromecánica, lo que subraya la importancia de contar con sistemas de calidad que cumplan con la norma ISO 13485 y una cualificación de proveedores validada para componentes electrónicos, firmware y accesorios.
La fabricación se concentra en centros consolidados de dispositivos médicos y electrónica. China desempeña un papel fundamental en la producción de gama baja a media y en la producción orientada a la exportación, mientras que los sistemas de mayor complejidad, como las soluciones auditivas implantables y las prótesis controladas por microprocesador, dependen de cadenas de suministro y redes de soporte clínico más especializadas. Para los dispositivos de movilidad voluminosos, la logística y la distribución transfronteriza siguen siendo un factor determinante del coste. La exposición a interrupciones, como la crisis del transporte marítimo del Mar Rojo de 2023-2024, puso de manifiesto la sensibilidad de los plazos de entrega y los costes de transporte. Por el lado de la demanda, las compras se dividen entre las compras institucionales (hospitales, centros de rehabilitación y residencias de ancianos) y una creciente combinación de venta directa al consumidor, donde la adaptación remota, las evaluaciones virtuales y las redes de servicio posventa influyen en la elección de la marca y el valor a largo plazo.
Panorama competitivo
En 2025, los diez principales fabricantes (Sonova, Demant, Cochlear, GN Store Nord, Ottobock, Permobil, Invacare, Pride Mobility, Sunrise Medical y Drive DeVilbiss) representaron entre el 45 % y el 50 % de los ingresos globales, sin que ninguna empresa superara el 12 %. Los fabricantes consolidados de audífonos están contrarrestando la competencia de los nuevos fabricantes de bajo coste sin receta integrando funciones avanzadas. Por ejemplo, Sphere Infinio de Sonova incorpora IA en tiempo real, teleaudiología y baterías recargables. En 2024, Ottobock se asoció con Microsoft Azure para integrar la analítica en la nube en prótesis, lo que mejoró las oportunidades de ingresos recurrentes por servicios. Empresas disruptivas con financiación de capital riesgo como Synchron, Precision Neuroscience y Paradromics recaudaron más de 200 millones de dólares en 2024, impulsando interfaces cerebro-computadora implantables que podrían sustituir a las prótesis tradicionales para pacientes con parálisis. Las concesiones de patentes para innovaciones en tecnología de asistencia aumentaron un 18 % interanual en 2024, lo que refleja un impulso sostenido de la investigación y el desarrollo (I+D). Sin embargo, la interoperabilidad sigue siendo un desafío clave. En 2025, menos del 15 % de las sillas de ruedas eléctricas eran compatibles con el protocolo Matter, lo que representa una importante oportunidad para las empresas capaces de adaptar los estándares de los hogares inteligentes.
Líderes de la industria de dispositivos para discapacidades
Coclear limitada
Productos de salud GF
Corporación Invacare
Salida del sol médica
Ottobock
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Cochlear recibió la aprobación de la FDA para el procesador de sonido Osia 3, una importante actualización del sistema Osia que incorpora una batería recargable de iones de litio y conectividad mejorada. Esta aprobación amplía las opciones de audición de alta gama para soluciones compatibles con implantes y subraya la importancia que se le da al diseño que cumple con la normativa y al soporte posventa en el ecosistema de audífonos.
- Diciembre de 2025: Invacare America (división ASL) lanzó el sistema de control de conducción integrado iON para sillas de ruedas eléctricas. El producto busca la independencia del usuario al integrar los controles de conducción en una interfaz unificada, en línea con la tendencia del mercado hacia ayudas para la movilidad con múltiples sensores y funciones diferenciadas. El lanzamiento también facilita la colaboración directa con los médicos prescriptores y los canales de tecnología de rehabilitación compleja, donde la configuración y las capacidades de servicio influyen en la selección del proveedor.
- Abril de 2024: GF Health Products adquirió prácticamente todos los activos de Transfer Master Products, ampliando así su presencia en el mercado de camas ajustables de altura regulable para el cuidado domiciliario y en instituciones. Esta transacción amplió la fabricación y la gama de productos en una categoría estrechamente ligada a las necesidades de envejecimiento en el hogar y de apoyo a los cuidadores. Además, aporta ventajas de escala en el abastecimiento, la distribución y el servicio de equipos duraderos de gran tamaño.
Alcance del informe sobre el mercado mundial de dispositivos para la discapacidad
Según el alcance del informe, los dispositivos de discapacidad se utilizan para mejorar y mantener el funcionamiento de una persona, facilitar la participación en actividades y mejorar el bienestar general.
El informe de mercado de dispositivos para personas con discapacidad se segmenta por tipo de dispositivo (ayudas visuales, audífonos, ayudas para la movilidad, ayudas para la comunicación, ayudas para la vida diaria y otros tipos de dispositivos), usuario final (centros de atención domiciliaria, hospitales, centros de atención ambulatoria, centros de rehabilitación, centros de atención a largo plazo, instituciones educativas y entornos laborales), canal de distribución (farmacias minoristas y tiendas de equipos médicos duraderos, plataformas de comercio electrónico y venta directa al cliente) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica). El informe de mercado también abarca el tamaño y las tendencias estimadas del mercado en 17 países de las principales regiones del mundo. El informe ofrece el valor (en millones de USD) de los segmentos mencionados.
| Ayudas para la visión | Dispositivos Braille |
| Lectores de pantalla y lupas | |
| Gafas inteligentes y wearables | |
| Audífonos | Detrás de la oreja |
| En el oído | |
| Anclado al hueso | |
| Ayudas de movilidad | Sillas de ruedas manuales |
| Sillas de ruedas eléctricas | |
| Scooters | |
| Prótesis y Ortesis | |
| Ayudas de comunicación | |
| Ayudas para la vida diaria | |
| Otros tipos de dispositivos |
| Configuración de atención domiciliaria |
| Hospitales |
| Centros de atención ambulatoria |
| Centros de rehabilitacion |
| Instalaciones de cuidado a largo plazo |
| Instituciones educativas |
| Entornos del lugar de trabajo |
| Farmacias minoristas y tiendas de equipos médicos duraderos |
| Plataformas de comercio electrónico |
| Directo al cliente (propiedad de la empresa) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de América del Sur |
| Por tipo de dispositivo | Ayudas para la visión | Dispositivos Braille |
| Lectores de pantalla y lupas | ||
| Gafas inteligentes y wearables | ||
| Audífonos | Detrás de la oreja | |
| En el oído | ||
| Anclado al hueso | ||
| Ayudas de movilidad | Sillas de ruedas manuales | |
| Sillas de ruedas eléctricas | ||
| Scooters | ||
| Prótesis y Ortesis | ||
| Ayudas de comunicación | ||
| Ayudas para la vida diaria | ||
| Otros tipos de dispositivos | ||
| Por usuario final | Configuración de atención domiciliaria | |
| Hospitales | ||
| Centros de atención ambulatoria | ||
| Centros de rehabilitacion | ||
| Instalaciones de cuidado a largo plazo | ||
| Instituciones educativas | ||
| Entornos del lugar de trabajo | ||
| Por canal de distribución | Farmacias minoristas y tiendas de equipos médicos duraderos | |
| Plataformas de comercio electrónico | ||
| Directo al cliente (propiedad de la empresa) | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de dispositivos para discapacidad en 2026?
El tamaño del mercado de dispositivos para discapacidad es de USD 23.69 mil millones en 2026 y se prevé que alcance los USD 31.14 mil millones para 2031.
¿Qué categoría de dispositivos está creciendo más rápido?
Las ayudas de comunicación son las que se están expandiendo más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.54 % hasta 2031, a medida que las herramientas de comunicación aumentativas y alternativas ganan adopción generalizada.
¿Qué segmento de usuarios finales experimentará el mayor crecimiento?
Se espera que las instituciones educativas registren una CAGR del 7.87 % hasta 2031 debido a los mandatos de diseño universal y los programas educativos individualizados.
¿Qué región se espera que lidere el crecimiento?
Se proyecta que Asia-Pacífico alcanzará la CAGR más rápida, del 6.43%, impulsada por el envejecimiento de la población de China y Japón y los programas gubernamentales de apoyo.
¿Cuál es la principal barrera para una adopción más amplia?
Los altos costos iniciales de los dispositivos avanzados, como las prótesis con microprocesador y los implantes cocleares, siguen siendo el principal obstáculo, especialmente en las regiones de bajos ingresos.
¿Cómo están afectando los canales online a las ventas?
Las plataformas de comercio electrónico están creciendo a una tasa compuesta anual del 8.22 %, impulsadas por consultas virtuales, verificación de seguros y modelos de suscripción para consumibles.


