

Tamaño y participación en el mercado de sistemas de control distribuido
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
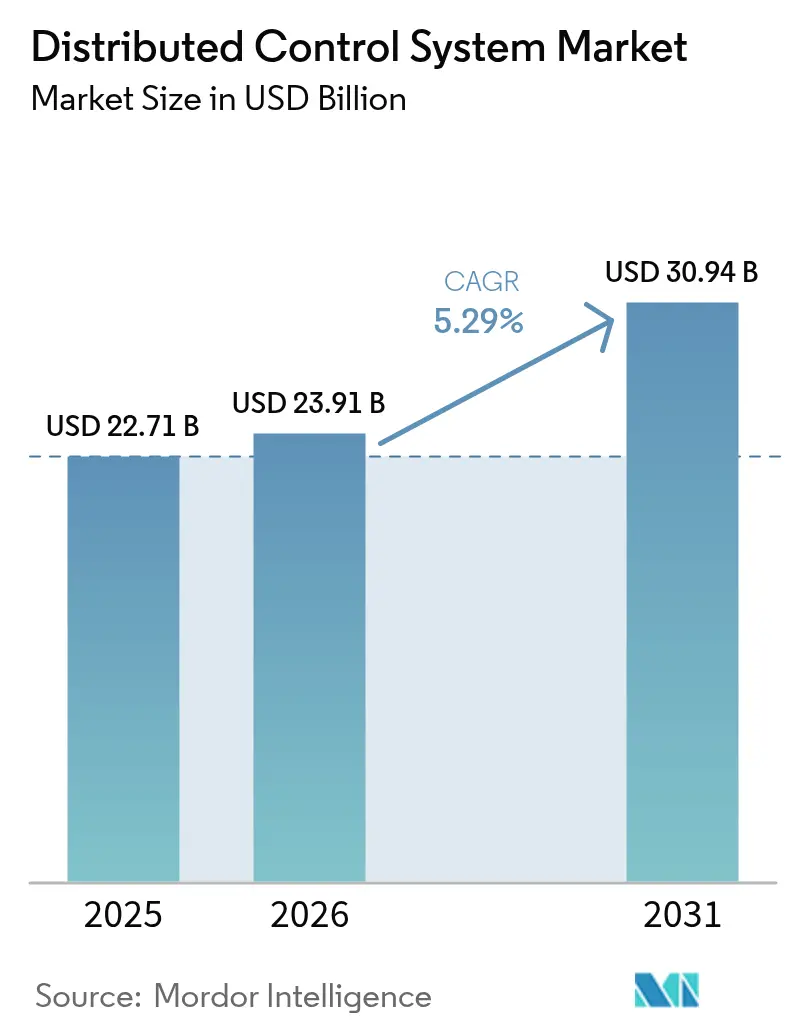
| Tamaño del mercado (2026) | USD 23.91 mil millones |
| Tamaño del mercado (2031) | USD 30.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.29% CAGR |
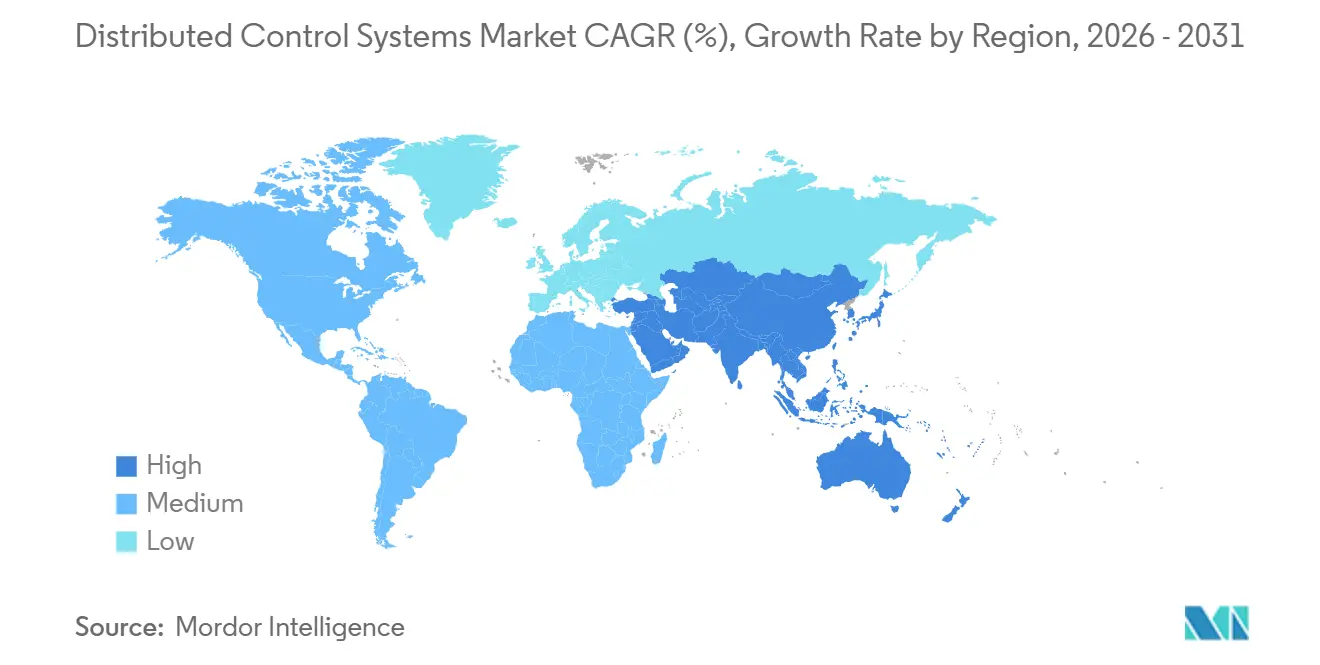
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
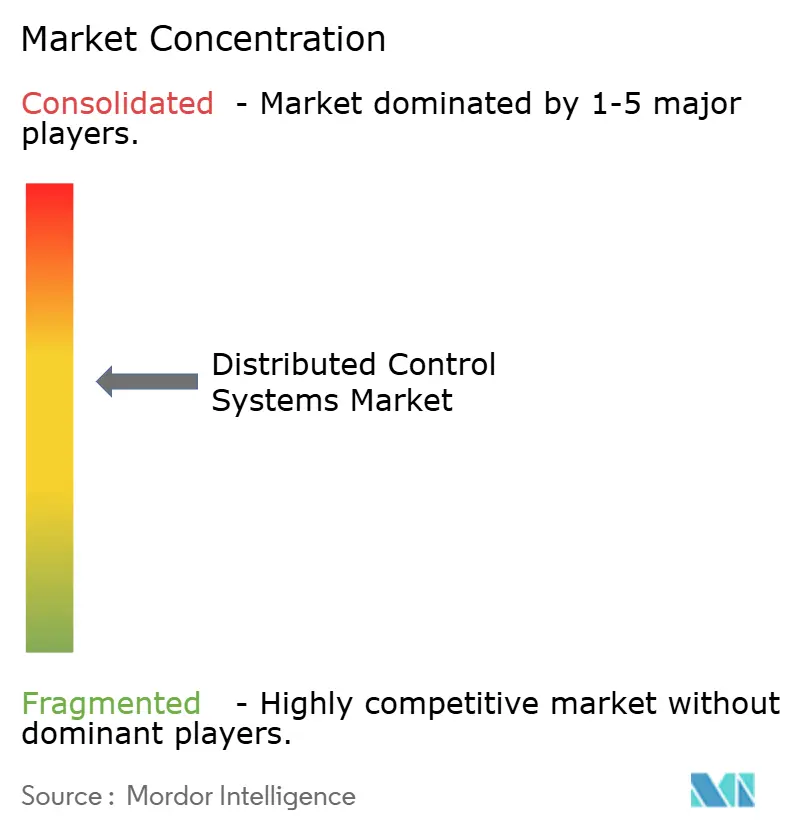
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de control distribuido por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de control distribuido se expandirá de USD 22.71 millones en 2025 y USD 23.91 millones en 2026 a USD 30.94 millones en 2031, registrando una CAGR del 5.29% entre 2026 y 2031. La fuerte demanda de modernización de refinerías antiguas, la construcción de electrolizadores de hidrógeno verde y la implementación de software de historiador conectado al borde mantienen el flujo de capital a pesar de la incertidumbre macroeconómica. La transición de la energía ecológica a la energía verde en Asia-Pacífico, las modernizaciones para la captura de carbono en América del Norte y el impulso de la fabricación continua en Europa en el sector farmacéutico impulsan la cartera de pedidos multivertical tanto para las principales empresas de automatización existentes como para los especialistas regionales de rápida evolución. Al mismo tiempo, los proveedores de nube a hiperescala profundizan las alianzas con los proveedores de controladores para que las plantas pequeñas puedan trasladar las cargas de trabajo de supervisión a plataformas basadas en el consumo, lo que reduce los requisitos de capital inicial y acorta los plazos de puesta en servicio. El hardware sigue siendo el pilar de los ingresos, pero los módulos de análisis en contenedores y las suscripciones a gemelos digitales capturan una parte cada vez mayor del gasto a medida que los operadores buscan recuperar la inversión a través del mantenimiento predictivo en lugar de actualizaciones periódicas de la sala de control.
Conclusiones clave del informe
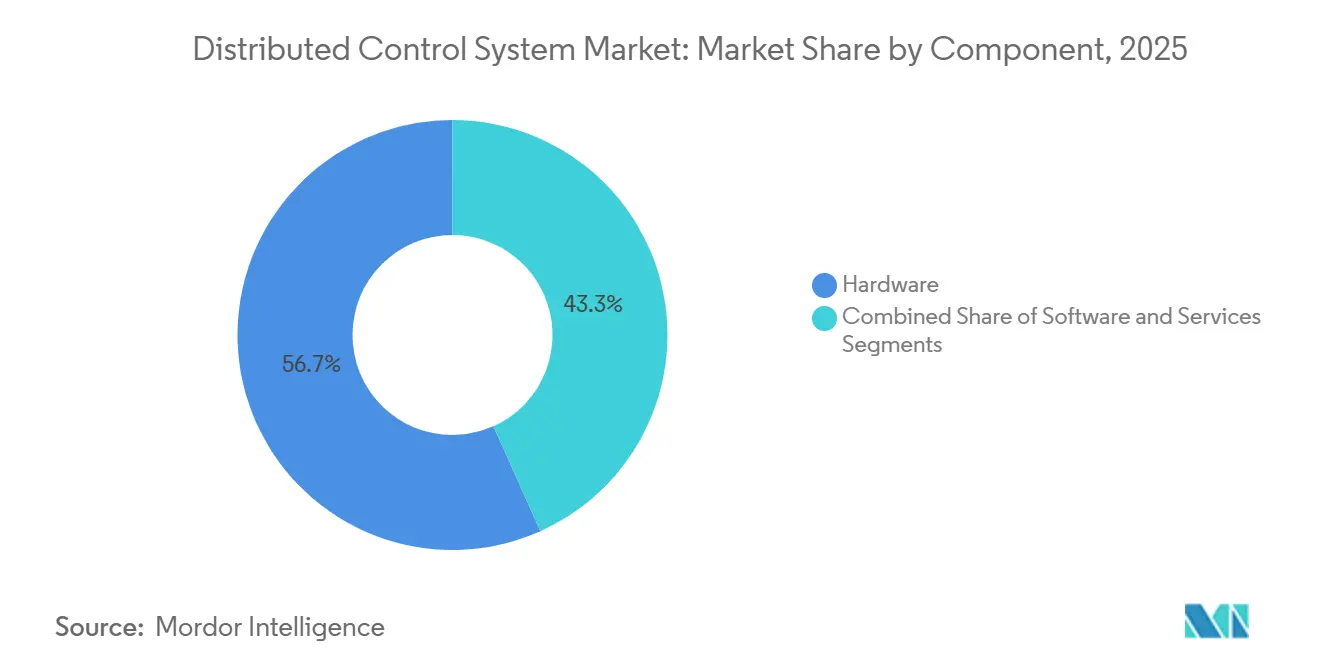
- Por componente, el hardware representó el 56.71% de la cuota de mercado del sistema de control distribuido en 2025, mientras que se proyecta que el software crezca a una CAGR del 5.89% hasta 2031.
- Por arquitectura, los sistemas híbridos e híbridos distribuidos representaron el 47.33 % de los ingresos de 2025, y se prevé que la misma categoría se expanda a una CAGR del 5.83 % hasta 2031.
- Por modelo de implementación, las instalaciones locales representaron el 86.23 % de la participación de mercado del sistema de control distribuido en 2025, mientras que se prevé que las configuraciones alojadas en la nube y en el borde crezcan a una CAGR del 5.67 % hasta 2031.
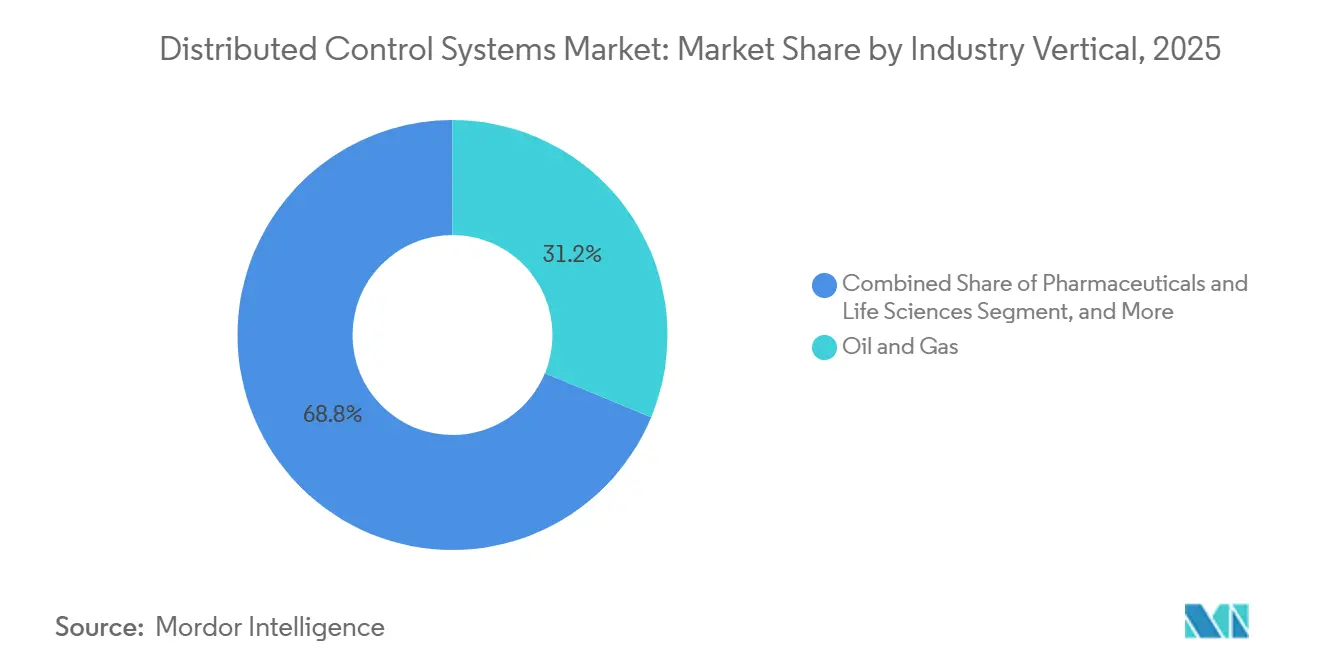
- Por sector industrial vertical, el petróleo y el gas representaron el 31.24% de los ingresos de 2025, mientras que se espera que los productos farmacéuticos y las ciencias biológicas registren una CAGR del 7.09% hasta 2031.
- Por tamaño de planta, las instalaciones de más de 15 000 E/S capturaron el 46.74 % de la participación de mercado del sistema de control distribuido en 2025, y las plantas de menos de 5,000 E/S están preparadas para registrar una CAGR del 5.86 % hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 38.92% de los ingresos de 2025, mientras que se proyecta que Medio Oriente registrará la CAGR más rápida del 6.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de control distribuido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La transición energética impulsa la demanda de DCS en instalaciones de hidrógeno verde y CCUS | + 1.2% | Europa, Oriente Medio, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Proyectos nucleares y de SMR que requieren DCS con clasificación de seguridad cibernética | + 0.8% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| La complejidad del GNL flotante en alta mar aumenta la adopción de DCS de alta confiabilidad | + 0.7% | Asia-Pacífico, Oriente Medio, África | Mediano plazo (2-4 años) |
| La fabricación continua farmacéutica impulsa las instalaciones de DCS por lotes modulares | + 0.9% | América del Norte, Europa, India | Corto plazo (≤ 2 años) |
| Sistema de control de distribución (DCS) integrado con gemelo digital para el mantenimiento predictivo en zonas industriales abandonadas | + 0.6% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Los centros de operaciones remotas en minería aceleran los DCS conectados al borde | + 0.5% | Asia-Pacífico, Sudamérica, África | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La transición energética impulsa la demanda de DCS en instalaciones de hidrógeno verde y CCUS
Los centros de hidrógeno verde y las plantas de captura de carbono agregan electrolizadores de ciclo rápido y depuradores de amina que requieren una respuesta de la red eléctrica en milisegundos, por lo que los operadores especifican plataformas DCS instrumentadas de seguridad en lugar de controladores fragmentados. Honeywell configuró su Experion PKS para el proyecto HyNet North West, conectando pilas de membrana de intercambio de protones y skids de captura de carbono para mantener la eliminación del 95 % de CO₂ mientras oscila la frecuencia de la red. [1] John Carter, “HyNet North West Hydrogen Production Hub”, Honeywell Process Solutions, honeywell.com Symphony Plus de ABB ahora administra un complejo de hidrógeno azul en Port Arthur, coordinando reformadores y unidades de adsorción para asegurar créditos fiscales estadounidenses vinculados a tasas de captura verificadas. Siemens implementó SIMATIC PCS neo en el Centro de Hidrógeno Verde de Hamburgo, donde el control del electrolizador en tiempo real redujo los costos de equilibrio de la red en un 18 %. Estos sitios de referencia demuestran que la arquitectura DCS transforma las tareas de cumplimiento normativo en oportunidades para generar ingresos, al permitir que los proyectos accedan a subvenciones y a mercados de servicios auxiliares. A medida que más regiones implementan incentivos similares, los desarrolladores de combustibles verdes están incorporando la funcionalidad DCS en los diseños de ingeniería iniciales, en lugar de añadirla posteriormente.
Proyectos nucleares y de SMR que requieren DCS con clasificación de seguridad cibernética
Los reactores modulares pequeños y las nuevas unidades grandes deben cumplir con el IAEA SSG-39 y los códigos nucleares nacionales que requieren controladores de triple redundancia, calificados para diversidad, verificados mediante pruebas de software formales. [2] Organismo Internacional de Energía Atómica, “Clasificación de seguridad de estructuras, sistemas y componentes en centrales nucleares”, iaea.org El diseño VOYGR de NuScale aísla los bucles de protección, eliminación de calor y contención en redes separadas para prevenir fallas de causa común, y el enfoque pasó una revisión de prelicencia canadiense en 2024. La plataforma Ovation de Emerson ahora es el pilar de la renovación de Darlington, incorporando Ethernet determinista para entregar señales de disparo de menos de 10 milisegundos. Estos proyectos aumentan el contenido de DCS por megavatio hasta en un 60 % en comparación con las centrales de combustibles fósiles. Aunque la certificación agrega varios años al ciclo de ventas, los proveedores que superan la barrera nuclear aseguran décadas de servicio de ciclo de vida de alto margen.
La complejidad del GNL flotante en alta mar aumenta la adopción de DCS de alta confiabilidad
Los buques flotantes de GNL combinan el procesamiento criogénico, el posicionamiento dinámico y la transferencia de carga en un solo casco, llevando al límite la fiabilidad y la vibración de clase marina. El K-Chief de Kongsberg controla el Shell Prelude, utilizando controladores cuádruplemente redundantes y anillos de fibra óptica clasificados para 15 años de servicio en niebla salina. [3] Maria Cruz, “Shell Prelude FLNG K-Chief Automation”, Kongsberg Maritime, kongsberg.com El 800xA de ABB dirige el BW Opal FLNG, integrando el control del pozo, el tratamiento del gas y la refrigeración por nitrógeno mientras el buque mantiene una ventana de mantenimiento de posición de tres metros. Siemens equipó el PFLNG Dua de Malasia con control predictivo de modelo, lo que ayudó a la unidad a alcanzar el 92 % de utilización de la placa nominal, muy por encima del promedio para trenes fijos en tierra. Debido a que los movimientos del casco y la licuefacción simultánea aumentan el riesgo mucho más que las plantas en tierra, los propietarios presupuestan 2.5 veces más gasto en DCS por tonelada de capacidad. Esta prima protege a los proveedores de automatización de la erosión de precios en el mercado general del GNL.
La fabricación continua farmacéutica impulsa las instalaciones de DCS por lotes modulares
La Guía de Validación de Procesos de la FDA y la norma ICH Q13 instan a los fabricantes de medicamentos a migrar de lotes de campaña a líneas continuas, que requieren controles de calidad en tiempo real y firmas electrónicas. La planta portátil de Pfizer en Connecticut utiliza Emerson DeltaV con espectroscopia en línea para reducir el tiempo de liberación de lotes de 14 días a 24 horas. Eli Lilly adoptó Rockwell PlantPAx para su línea de comprimidos de Indianápolis, unificando la granulación y la compresión bajo un solo historiador para agilizar las auditorías regulatorias. Novartis utiliza SIMATIC Batch para conectar los biorreactores de perfusión con la purificación posterior, lo que aumenta la productividad volumétrica en un 35 %. El modelo modular de skid reduce a la mitad las horas de ingeniería y aumenta el número de terminales cibernéticamente expuestos, lo que permite a los proveedores agrupar los servicios de monitorización para ampliar los ingresos más allá de la venta de hardware. Por lo tanto, la producción continua convierte el DCS de un gasto en servicios públicos en una herramienta estratégica para acelerar la comercialización.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX inicial frente a alternativas modernas de PLC y SCADA | -0.9% | Global (mayor sensibilidad en América del Sur, África y el Sudeste Asiático) | Corto plazo (≤ 2 años) |
| Escasez de ingenieros certificados por DCS y personal de servicio de ciclo de vida | -0.7% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| Escasez de suministro de semiconductores para hardware controlador de alto rendimiento | -0.4% | Global (concentración de la cadena de suministro en Asia-Pacífico) | Corto plazo (≤ 2 años) |
| Largos ciclos de certificación y cumplimiento de ciberseguridad | -0.5% | América del Norte, Europa, Medio Oriente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX inicial frente a alternativas modernas de PLC y SCADA
Una planta de alimentos o química de escala media aún necesita entre 15 y 25 millones de dólares para un paquete DCS totalmente nuevo, mientras que un paquete PLC-SCADA puede ofrecer la mayoría de las funciones a la mitad del costo. La encuesta de Gartner de 2025 mostró que el 38 % de los proyectos con menos de 3,000 E/S eligieron arquitecturas PLC para conservar capital para análisis digitales posteriores. La brecha se reduce en plantas de más de 10 000 E/S, donde los historiadores compartidos reducen los costos de DCS por bucle a niveles inferiores a los de las redes PLC distribuidas; sin embargo, los pequeños operadores a menudo carecen de la solidez financiera para financiar el mayor desembolso inicial. Las topologías híbridas que combinan PLC para tareas discretas con un núcleo DCS reducido alivian la carga, pero introducen complejidad de integración. Hasta que los proveedores de equipos o los prestamistas ofrezcan nuevos modelos de financiamiento, el impacto del precio mantendrá a algunos propietarios de instalaciones abandonadas con sistemas de control obsoletos.
Escasez de ingenieros certificados por DCS y personal de servicio de ciclo de vida
En 2024, las universidades de Norteamérica y Europa graduaron un 22 % menos de estudiantes de ingeniería de control que en 2019, mientras que la jubilación de los veteranos de sistemas heredados se acelera. La encuesta de la fuerza laboral de Emerson para 2025 reveló que el 43 % de los usuarios ahora externaliza la racionalización y la aplicación de parches de alarmas porque los equipos internos carecen de las habilidades necesarias. Contratar a un especialista en DCS puede llevar de 18 a 24 meses, lo que infla los plazos del proyecto y obliga a depender de contratos de servicio con proveedores que incrementan los costos anuales de mantenimiento hasta en un 35 %. Las academias de capacitación impartidas por Yokogawa y ABB acortan la curva de aprendizaje, pero los programas aún mantienen a los ingenieros fuera del trabajo de facturación durante medio año. Por lo tanto, la falta de talento ralentiza las implementaciones de modernización y aumenta los costos de cambio, reforzando las posiciones de los proveedores actuales.
Análisis de segmento
Por componente: el hardware consolida el gasto mientras el software lo acelera
El hardware representó el 56.71 % de los ingresos en 2025, capturando la mayor cuota de mercado de sistemas de control distribuido, ya que los gabinetes de controladores, los racks de E/S y las fuentes de alimentación redundantes siguen siendo prioridades clave en cualquier presupuesto de nueva planta. Los proveedores defienden estos márgenes combinando paneles de maniobra precableados y carcasas con clasificación marina que soportan temperaturas extremas, vibraciones y gases corrosivos. Aun así, el software registró el crecimiento compuesto más rápido, un 5.89 %, a medida que los historiadores de borde y la analítica en contenedores desplazan las bases de datos monolíticas locales. Los operadores ahora filtran en flujo los datos de sensores de alta frecuencia in situ, envían solo anomalías a lagos de datos en la nube y se suscriben a aplicaciones de control predictivo de modelos o gemelos digitales bajo demanda. Este cambio convierte el gasto de capital en gasto operativo, amplía la dependencia del cliente y facilita los ingresos de los proveedores.
Los servicios, que abarcan el soporte del ciclo de vida, la aplicación de parches de ciberseguridad y la gestión de alarmas, aumentan constantemente, pero se enfrentan a la presión de los precios a medida que los equipos de usuarios aprenden a realizar actualizaciones básicas de firmware internamente. Por lo tanto, el auge del software redefine las bases de beneficios de los proveedores, impulsando la diferenciación hacia la propiedad intelectual en lugar de la estructura metálica. De cara al futuro, se prevé que el tamaño del mercado de sistemas de control distribuido para software se amplíe a medida que los proyectos de hidrógeno verde, captura de carbono y fabricación continua especifiquen contratos de historiador como servicio en los pliegos de condiciones. El hardware seguirá siendo esencial, pero su cuota de mercado disminuirá gradualmente a medida que aumente la densidad de controladores y se estabilicen los precios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por arquitectura: las configuraciones híbridas equilibran el tiempo de actividad y la flexibilidad
Los sistemas híbridos e híbridos distribuidos representaron el 47.33 % de los ingresos de 2025, lo que refleja la demanda de los usuarios de resiliencia a nivel de campo combinada con optimización centralizada. En estas topologías, los bucles regulatorios básicos se ejecutan en controladores robustos cerca del proceso, mientras que los análisis avanzados se ejecutan en servidores de alta disponibilidad en la sala de control o en la nube. Esta configuración reduce el tráfico de red en toda la planta en un 30 %, facilita las actualizaciones por fases y se integra perfectamente en los modelos de zona y conducto IEC 62443. Las plataformas heredadas centralizadas permanecen en refinerías y centrales eléctricas antiguas, pero la mayoría de las instalaciones abandonadas ahora adoptan sistemas híbridos en cuanto se abren las ventanas de recuperación.
Los diseños de alta disponibilidad totalmente redundantes siguen siendo obligatorios para las instalaciones nucleares, de GNL offshore y de gran tamaño, lo que preserva un hardware premium con votación triple modular y redes de doble anillo. Sin embargo, la brecha de costos se reduce a medida que las implementaciones híbridas incorporan redundancia de software en nodos de computación básicos, lo que las hace atractivas para minas y plantas de celulosa de tamaño mediano. Según las previsiones, el crecimiento híbrido, con una tasa de crecimiento anual compuesta (TCAC) del 5.83 %, mantendrá su cuota de mercado en sistemas de control distribuido, mientras que los sistemas centralizados disminuirán gradualmente a medida que escaseen los repuestos. Esta combinación, en última instancia, favorece las fuentes de ingresos modulares con un alto componente de servicio y acorta los ciclos de parches de anuales a trimestrales.
Por modelo de implementación: la nube y el borde crean un nicho viable
Las instalaciones locales representaron el 86.23 % de los ingresos de 2025 debido a la latencia determinista y las reglas de espacio de aire predominantes en los sectores del petróleo, el gas, la energía y la química. Las plantas que operan 10 000 bucles de control con tiempos de respuesta inferiores a 50 milisegundos simplemente no pueden tolerar retrasos variables en la conexión a internet. No obstante, las configuraciones alojadas en la nube y en el borde se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 5.67 %, desde una base del 13.77 %, impulsadas por las empresas de suministro de agua, los procesadores de alimentos y los skids modulares biofarmacéuticos. Estos usuarios transfieren el almacenamiento del historial, el análisis de alarmas y los informes a Amazon Web Services o Microsoft Azure, pero mantienen la lógica instrumentada de seguridad local.
El modelo de nube híbrida reduce la inversión de capital hasta en un 45% para sitios con menos de 5,000 E/S, acortando los plazos de puesta en marcha de 18 a nueve meses. Sin embargo, las aseguradoras de ciberseguridad ahora exigen VPN cifradas, dispositivos de detección de intrusiones y pruebas de penetración anuales, lo que añade nuevas líneas de gastos operativos que se dirigen a los proveedores de servicios gestionados. En perspectiva, las instalaciones locales seguirán acaparando la mayor parte del mercado de sistemas de control distribuido, pero los nodos perimetrales conectados a la nube captarán la mayor parte del crecimiento incremental, especialmente en regiones donde las tarifas de la red favorecen la producción flexible.
Por sector industrial: el farmacéutico marca el ritmo, el petróleo y el gas mantienen la escala
El petróleo y el gas representaron el 31.24 % de los ingresos de 2025, impulsados por el control de pozos upstream, la automatización de oleoductos midstream y la modernización de refinerías. Sin embargo, los sectores farmacéutico y de ciencias de la vida avanzan a pasos agigantados con una tasa de crecimiento anual compuesta (TCAC) del 7.09 %, a medida que la fabricación continua, las pruebas de liberación en línea y el cumplimiento de la norma 21 CFR Parte 11 se convierten en requisitos estándar. Cada nuevo tren de biorreactores incorpora controladores montados sobre patines conectados mediante Ethernet determinista, lo que aumenta el tamaño del mercado de sistemas de control distribuido por metro cuadrado en comparación con las suites de lotes más antiguas.
La generación de energía, los productos químicos y la minería aún contribuyen con porcentajes de dos dígitos, impulsados por la conversión de carbón a energía eólica, la modernización de las plantas de craqueo de etileno y los centros de operaciones remotas que controlan flotas autónomas. Le siguen la pulpa, el papel, los alimentos y el agua, con requisitos de sostenibilidad que justifican la modernización de sistemas de control distribuido (DCS) en plantas que anteriormente operaban con sistemas PLC-SCADA. El mosaico vertical aumenta los costos de cambio y permite a los operadores adaptar bibliotecas de dominios, depuradores de aminas para la captura de carbono, bucles de perfusión para productos biológicos y refrigerantes mixtos para GNL, para asegurar ingresos por servicios a largo plazo. La industria farmacéutica mantendrá el liderazgo en crecimiento, pero el petróleo y el gas seguirán siendo la columna vertebral del volumen, estabilizando las carteras de pedidos de los proveedores durante los ciclos de las materias primas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de planta: Las pequeñas instalaciones adoptan la economía de suscripción
Las grandes instalaciones con más de 15 000 E/S retuvieron el 46.74 % de los ingresos de 2025, ya que las refinerías, los trenes de GNL y las centrales de ciclo combinado aún requieren consolas de votación triple modular y de reserva activa para cumplir con los compromisos de disponibilidad del 99.99 %. Aun así, las plantas con menos de 5,000 E/S se están expandiendo a un ritmo acelerado del 5.86 %, ya que las estaciones modulares de hidrógeno, los skids de microlicuefacción y los lotes de productos químicos especializados prefieren los paquetes nativos de la nube facturados por etiqueta. Los proveedores suministran firmware de controlador que se registra automáticamente con un inquilino seguro en la nube, lo que permite a los usuarios configurar paneles de control históricos en cuestión de días.
El modelo de pago por uso reduce el gasto inicial en un 40%, pero añade un flujo constante de suscripciones que refuerza el valor de la vida útil del proveedor. Las plantas medianas, con entre 5,000 y 15,000 E/S, ocupan un punto intermedio, combinando puertas de enlace de borde con servidores centralizados y, a menudo, adoptando arquitecturas híbridas durante las renovaciones graduales. A medida que más startups y actores regionales se adentran en nichos de transición energética, la cuota de mercado de sistemas de control distribuido atribuible a los paquetes de plantas pequeñas se ampliará, incluso si las inversiones absolutas en hardware se mantienen sesgadas hacia las megainstalaciones. A largo plazo, la segmentación basada en el tamaño reflejará la adopción de la nube: las instalaciones más pequeñas liderarán cada nuevo experimento basado en el consumo y las más grandes se aferrarán a la resiliencia local determinista.
Análisis geográfico
Mercado de sistemas de control distribuido en la región Asia-Pacífico
La región Asia-Pacífico lideró la cuota de mercado de sistemas de control distribuido, con el 38.92 % de los ingresos de 2025, impulsada por una oleada de megacomplejos petroquímicos en China, la conversión de carbón a energías renovables en India y la modernización de plantas obsoletas en Japón. El complejo de 40 millones de toneladas anuales de Zhejiang Petrochemical en Zhoushan utiliza una plataforma WebField nacional, lo que valida a los proveedores regionales centrados en los costes. En India, el programa de modernización de NTPC para 18 GW de capacidad de carbón adoptó compilaciones SIMATIC PCS 7 autóctonas para cumplir con las normas de fabricación en India, mientras que las refinerías japonesas implementan gemelos digitales de Yokogawa para prolongar la vida útil de los activos y aplazar reconstrucciones multimillonarias.
Mercado de sistemas de control distribuido en Norteamérica y Europa
Norteamérica y Europa aportaron aproximadamente una cuarta parte del gasto global cada una, ya que los operadores superpusieron gemelos digitales en terrenos industriales abandonados y construyeron nuevas unidades de hidrógeno verde y captura de carbono. Las plantas de la Costa del Golfo de EE. UU. integraron circuitos de depuración de aminas con los controladores existentes para obtener créditos fiscales 45Q del Servicio de Impuestos Internos (IRS), mientras que las renovaciones nucleares canadienses seleccionaron sistemas Ovation con certificación de seguridad que elevan los presupuestos de automatización por megavatio en un 50 %. El plan europeo "Fit for 55" para la frontera del carbono obligó a las refinerías a automatizar el monitoreo de emisiones, lo que impulsó a BASF a adoptar las actualizaciones del PCS 7 que generan automáticamente informes del RCDE UE.
Mercado de sistemas de control distribuido en Oriente Medio, África y Sudamérica
Oriente Medio registró la tasa de crecimiento anual compuesta (TCAC) regional más rápida, del 6.22 %, impulsada por el proyecto de gas no convencional Jafurah de Saudi Aramco, la expansión de la refinería Ruwais de ADNOC y los trenes de GNL North Field East de Catar. Cada emplazamiento especificó hardware de clase marina con cuádruple redundancia para gestionar las altas temperaturas ambientales y la corrosión por gases ácidos, lo que incrementó el tamaño del mercado regional de sistemas de control distribuido, a pesar de que los volúmenes se mantienen inferiores a los de Asia. Sudamérica y África contribuyeron con una participación menor, pero creciente: Petrobras cableó plataformas presalinas para operaciones remotas desde Río de Janeiro, y las minas de cobre de Chile y Zambia adoptaron arquitecturas conectadas en el borde para reducir la plantilla in situ.
Panorama competitivo
Cinco empresas ya establecidas, ABB, Emerson, Honeywell, Siemens y Yokogawa, representaron entre el 60 % y el 65 % de los ingresos globales en 2025, asegurándose el núcleo del mercado mediante buses de campo propietarios, contratos de servicio multidecenales y extensas bases instaladas. Cada proveedor ahora ofrece análisis de borde, suscripciones a historiales y monitores de ciberseguridad, convirtiendo las ventas de capital puntuales en flujos de ingresos recurrentes. Esta estrategia protege los márgenes incluso cuando los precios promedio de venta del hardware se estancan.
Competidores regionales como Supcon, Hollysys y Valmet obtienen licitaciones con costos ajustados en China, la celulosa y la industria forestal; sin embargo, su alcance global se ve limitado por redes de servicio más estrechas y una certificación IEC 62443 más lenta. Los proveedores de nube a hiperescala, como Amazon Web Services, Microsoft Azure y Google Cloud, capturan cargas de trabajo de supervisión, pero aún dependen de controladores de campo deterministas suministrados por las principales empresas de automatización, lo que crea una dinámica de cooperación en lugar de una sustitución directa. Especialistas en ciberseguridad como Claroty y Dragos ofrecen detección de intrusiones independiente del proveedor que se superpone a los sistemas heredados, lo que presiona a las cinco grandes para que integren funciones similares en sus versiones insignia.
Las fusiones y adquisiciones siguen ajustando las carteras: Emerson absorbió AspenTech para integrar el control avanzado de procesos en DeltaV, y Schneider consolidó AVEVA para alinear el historial, la visualización y el análisis con el hardware de Foxboro. La actividad de patentes se centra en bibliotecas específicas de cada dominio, como la optimización del depurador de aminas de ABB o el control de refrigerante mixto de GNL de Honeywell, lo que aumenta los costes de cambio para los usuarios finales. Dado que las principales empresas controlan aproximadamente dos tercios del gasto, pero se enfrentan a rivales de software regionales y de nicho creíbles, la rivalidad general se mantiene moderada en lugar de feroz, y la diferenciación del servicio supera al precio como principal factor competitivo.
Líderes de la industria de sistemas de control distribuido
ABB Ltd.
Emerson Electric Co.
Honeywell International Inc.
Siemens AG
Corporación Eléctrica Yokogawa
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Yokogawa obtuvo un pedido de 210 millones de dólares de Saudi Aramco para CENTUM VP en los trenes de procesamiento de gas de Jafurah, integrando análisis de vanguardia para mantenimiento predictivo y cumplimiento de normas de contenido local.
- Enero de 2026: Emerson lanzó DeltaV Edge Environment 2.0 en Amazon Web Services, reduciendo el capital inicial en un 45 % para plantas de menos de 5,000 E/S y reduciendo a la mitad el tiempo de puesta en servicio.
- Diciembre de 2025: Siemens finalizó una actualización de SIMATIC PCS 7 de 95 millones de euros (102 millones de dólares) en la planta de BASF en Ludwigshafen, aumentando el rendimiento de etileno en 1.8 puntos porcentuales y automatizando los informes de cumplimiento de EU ETS.
- Noviembre de 2025: Honeywell obtuvo un contrato Experion PKS por USD 175 millones para la expansión de la refinería Ruwais de ADNOC, agregando tarjetas de E/S de clase marina y controladores cuádruplemente redundantes.
Alcance del informe de mercado de sistemas de control distribuido global
El informe del sistema de control distribuido está segmentado por componente (hardware, software, servicios), arquitectura (sistemas de controladores centralizados, sistemas híbridos/híbridos distribuidos, sistemas de alta disponibilidad totalmente redundantes), modelo de implementación (local y alojado en la nube/borde), vertical de la industria (generación de energía, petróleo y gas, productos químicos y petroquímicos, minería y metales, pulpa y papel, productos farmacéuticos y ciencias de la vida, alimentos y bebidas, agua y aguas residuales, otros verticales de la industria), tamaño de la planta (pequeña (menos de 5,000 E/S), mediana (5,000–15 000 E/S), grande (más de 15 000 E/S)) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Componentes metálicos |
| Software |
| Servicios |
| Sistemas de control centralizado |
| Sistemas híbridos/distribuidos |
| Sistemas de alta disponibilidad totalmente redundantes |
| En la premisa |
| Alojado en la nube/borde |
| Generación de energía |
| Petróleo y Gas |
| Productos químicos y petroquímicos |
| Minería y metales |
| Pulpa y Papel |
| Productos farmacéuticos y ciencias biológicas |
| Alimentos y Bebidas |
| Agua y Aguas Residuales |
| Otros verticales de la industria |
| Pequeño (menos de 5,000 E/S) |
| Mediano (5,000–15 000 E/S) |
| Grande (más de 15 000 E/S) |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por componente | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por Arquitectura | Sistemas de control centralizado | ||
| Sistemas híbridos/distribuidos | |||
| Sistemas de alta disponibilidad totalmente redundantes | |||
| Por modelo de implementación | En la premisa | ||
| Alojado en la nube/borde | |||
| Por sector vertical | Generación de energía | ||
| Petróleo y Gas | |||
| Productos químicos y petroquímicos | |||
| Minería y metales | |||
| Pulpa y Papel | |||
| Productos farmacéuticos y ciencias biológicas | |||
| Alimentos y Bebidas | |||
| Agua y Aguas Residuales | |||
| Otros verticales de la industria | |||
| Por tamaño de planta | Pequeño (menos de 5,000 E/S) | ||
| Mediano (5,000–15 000 E/S) | |||
| Grande (más de 15 000 E/S) | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es la CAGR proyectada para los sistemas de control distribuido hasta 2031?
Se prevé que los ingresos globales crezcan a una tasa compuesta anual del 5.29 % entre 2026 y 2031.
¿Qué región genera actualmente la mayor proporción de ingresos?
Asia-Pacífico contribuyó con el 38.92% de los ingresos mundiales en 2025.
¿Qué geografía se espera que crezca más rápido durante el período de pronóstico?
Se proyecta que Oriente Medio registrará la mayor expansión regional, con una CAGR del 6.22 % hasta 2031.
¿Por qué el gasto en software aumenta más rápidamente que el de hardware?
Los operadores están adoptando análisis en contenedores y módulos de historiador alojados en la nube, lo que impulsa al software a la CAGR más rápida del 5.89 %, mientras que el hardware sigue siendo el pilar de los ingresos.
¿Cómo influyen los productos farmacéuticos en la demanda?
Las líneas de fabricación continua y los requisitos de pruebas de liberación en tiempo real impulsan a los productos farmacéuticos y las ciencias biológicas al CAGR líder del 7.09 %, superando a los proyectos tradicionales de petróleo y gas.
¿Qué obstáculo principal limita la adopción en plantas más pequeñas?
El alto capital inicial aún disuade a muchas instalaciones de menos de 5,000 E/S, aunque las implementaciones alojadas en la nube y en el borde reducen los costos iniciales hasta en un 45%.


