

Tamaño y participación del mercado de sistemas de gestión de recursos energéticos distribuidos
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
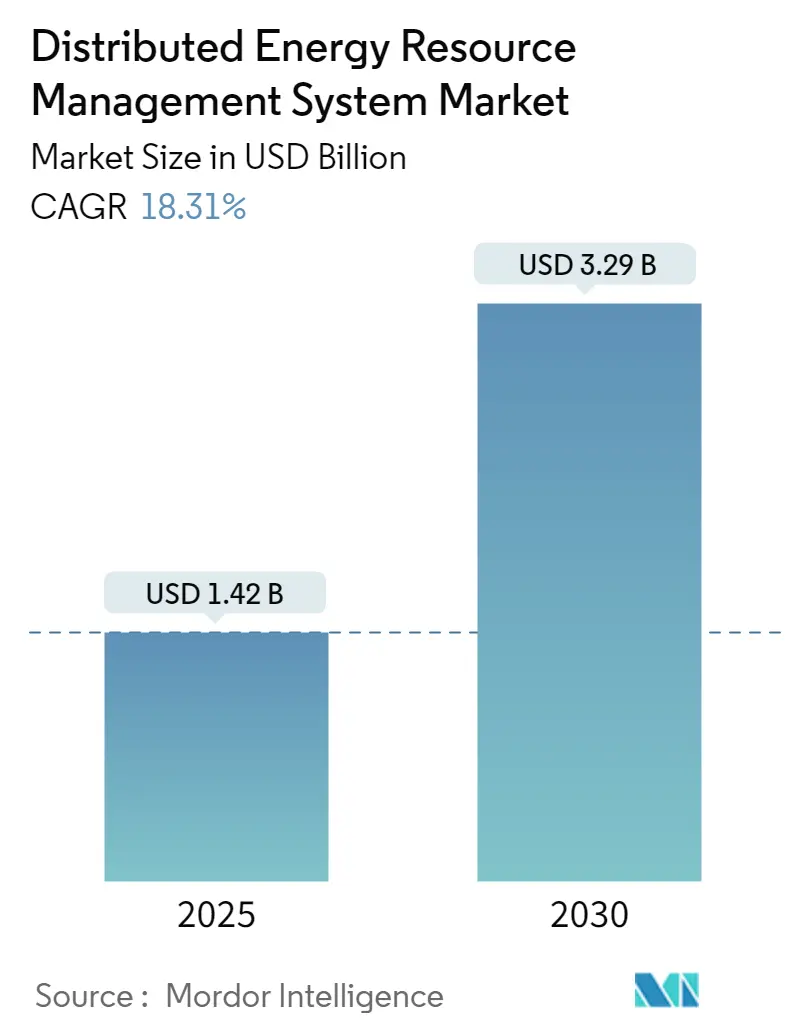
| Tamaño del mercado (2025) | USD 1.42 mil millones |
| Tamaño del mercado (2030) | USD 3.29 mil millones |
| Tasa de crecimiento (2025 - 2030) | 18.31% CAGR |
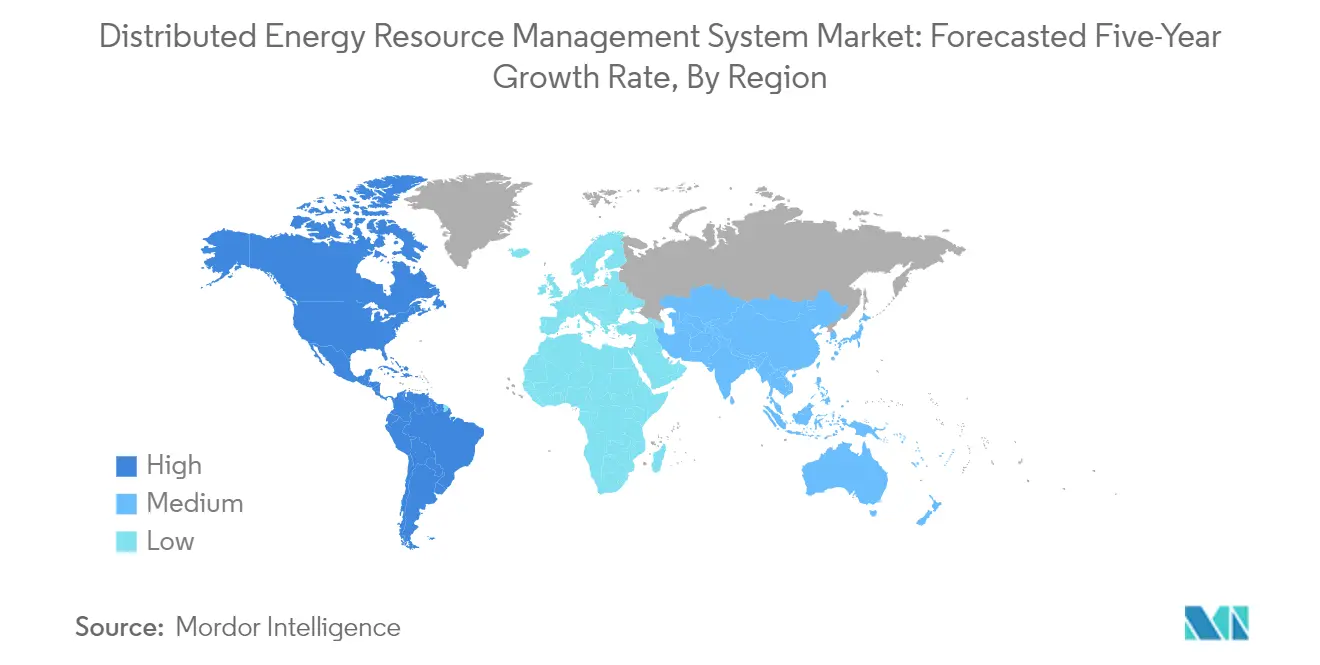
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
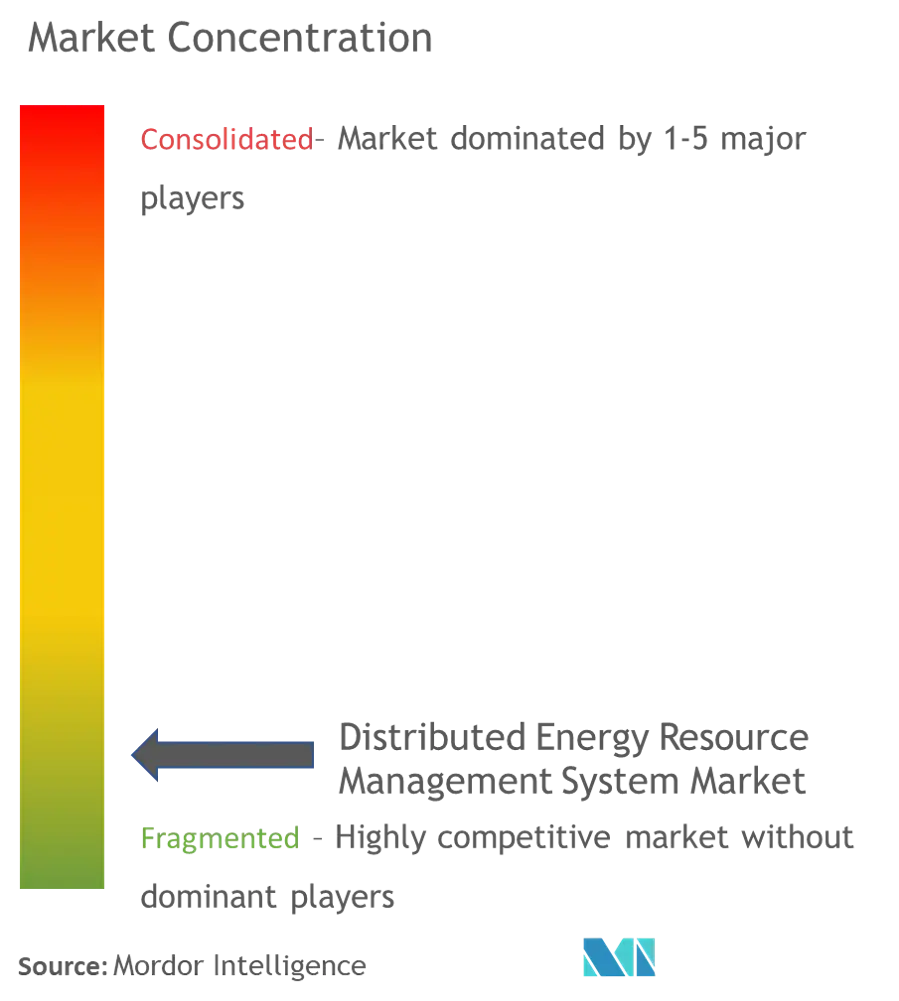
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de sistemas de gestión de recursos energéticos distribuidos por Mordor Intelligence
Se estima que el tamaño del mercado del sistema de gestión de recursos energéticos distribuidos será de 1.42 millones de dólares en 2025, y se espera que alcance los 3.29 millones de dólares en 2030, con una CAGR del 18.31 % durante el período de pronóstico (2025-2030).
El panorama del sistema de gestión de recursos energéticos distribuidos está experimentando una rápida transformación tecnológica, impulsada por la integración de la inteligencia artificial y la analítica avanzada. Según el Centro de Tecnología de Energía Limpia de Carolina del Norte, durante 774 se llevaron a cabo un total de 2023 acciones de modernización de la red en más de cincuenta estados, lo que pone de relieve el compromiso de la industria con el avance de la infraestructura. Estas acciones abarcaron varias iniciativas, incluido el creciente interés en las centrales eléctricas virtuales, el examen de los impactos de la participación en el mercado mayorista, el estudio del almacenamiento de energía de larga duración y la implementación de nuevos mecanismos de incentivos de rendimiento. La integración de soluciones impulsadas por IA ha permitido capacidades de previsión más sofisticadas, mantenimiento predictivo y optimización en tiempo real de los recursos energéticos distribuidos.
La industria está siendo testigo de un cambio significativo hacia una mayor resiliencia de la red y medidas de ciberseguridad. En marzo de 2024, el Departamento de Seguridad de los EE. UU. anunció planes para un proyecto de microrredes en la zona rural de Iowa, que representa una inversión federal de USD 9.5 millones con USD 2.4 millones adicionales de la Universidad Estatal de Iowa. Esta tendencia se ejemplifica aún más con el despliegue de tecnologías de monitoreo avanzadas, incluidos sensores de Internet de las cosas (IoT) y medidores inteligentes, que facilitan la recopilación y el análisis de datos en tiempo real para mejorar la estabilidad y la seguridad de la red. La integración de la tecnología blockchain está surgiendo como un desarrollo crucial, que permite una conectividad segura y eficiente entre redes inteligentes, medidores inteligentes y servicios públicos, al tiempo que mejora la comunicación entre operadores y consumidores.
El mercado está experimentando una notable transformación en la integración de la infraestructura de carga de vehículos eléctricos (VE). Solo en Canadá, en marzo de 2023, había 20,478 conectores de carga distribuidos en 8,732 estaciones de carga en todo el país, lo que representa un crecimiento sustancial del 30 % desde principios de 2022. Esta rápida expansión de la infraestructura de carga de vehículos eléctricos ha requerido soluciones DERMS más sofisticadas capaces de gestionar las crecientes demandas de la red y optimizar los patrones de carga para evitar la sobrecarga del sistema. La industria está respondiendo con soluciones innovadoras que incorporan capacidades de vehículo a red (V2G) y algoritmos de carga inteligente.
El notable progreso de Australia en la adopción de energía distribuida muestra la evolución del mercado, ya que el país logró la mayor proporción de energía solar en azoteas per cápita del mundo. A fines de 2022, la capacidad total en azoteas alcanzó los 19 GW, con instalaciones presentes en más del 30% de los hogares del país. Esta adopción generalizada ha catalizado innovaciones en la integración del almacenamiento de energía y el desarrollo de plantas de energía virtuales. La industria está presenciando un mayor enfoque en las capacidades interactivas con la red, y las empresas de servicios públicos y los proveedores de tecnología están desarrollando plataformas más sofisticadas para administrar flujos de energía bidireccionales y agregar recursos de energía distribuida para servicios de red.
Tendencias y perspectivas del mercado global de sistemas de gestión de recursos energéticos distribuidos
Cambio creciente hacia la generación de energía distribuida basada en energías renovables
El aumento exponencial de la adopción de energías renovables, en particular de recursos energéticos distribuidos, se ha convertido en un impulsor principal del mercado de sistemas de gestión de recursos energéticos distribuidos. Según la Agencia Internacional de Energías Renovables, la capacidad instalada mundial de energía solar fotovoltaica alcanzó los 1,046.61 GW en 2022, lo que demuestra una importante tasa de crecimiento anual del 22.4% en comparación con el año anterior. Este notable crecimiento se evidencia además en el informe de la Agencia Internacional de Energía que muestra que la generación solar fotovoltaica aumentó un 26% en 2022, alcanzando los 1300 TWh, lo que representa el mayor crecimiento absoluto de generación entre todas las tecnologías renovables. El aumento de la generación distribuida ha sido especialmente notable en los sectores residencial y comercial, donde las instalaciones solares en tejados se han vuelto cada vez más frecuentes, lo que permite a los usuarios finales generar su propia energía e incluso vender el exceso de energía a las empresas eléctricas.
El cambio hacia la generación de energía distribuida basada en energías renovables se está acelerando gracias a políticas gubernamentales de apoyo y a la disminución de los costos de la tecnología. Los gobiernos de todo el mundo están implementando diversas iniciativas para promover los recursos energéticos distribuidos, como lo ejemplifica la extensión del Plan de energía solar en azoteas conectado a la red de la India hasta marzo de 2026, que apunta a 40 GW de capacidad solar en azoteas. La viabilidad económica de la generación distribuida ha mejorado significativamente, requiriendo sustancialmente menos capital que las instalaciones tradicionales equivalentes. Esto se debe principalmente a la drástica reducción de los costos de la energía solar fotovoltaica en los últimos seis años, impulsada por una mayor disponibilidad de equipos y eficiencias de fabricación. La integración de la infraestructura de carga de vehículos eléctricos ha amplificado aún más esta tendencia, como lo demuestra la rápida expansión de las redes de carga de Canadá, que crecieron un 30% en 2022 para llegar a 20,478 conectores de carga en 8,732 estaciones. Estos avances subrayan colectivamente la creciente importancia de los sistemas de gestión de recursos energéticos distribuidos para gestionar y optimizar de manera eficiente estos diversos recursos energéticos.
Además, no se puede subestimar el papel que desempeñan los sistemas de gestión inteligente de la energía en la mejora de la eficiencia de los recursos energéticos distribuidos. Al aprovechar las tecnologías avanzadas, estos sistemas facilitan la integración perfecta de las fuentes de energía renovable en la red, optimizando así el sistema general de gestión de la energía. El concepto de una central eléctrica virtual también está ganando terreno, ya que permite la agregación de múltiples recursos energéticos distribuidos para que funcionen como una entidad unificada dentro del marco de gestión de la distribución de energía. Este enfoque innovador no solo mejora la estabilidad de la red, sino que también maximiza la utilización de los recursos energéticos disponibles, lo que impulsa aún más el crecimiento del mercado de sistemas de gestión de recursos energéticos distribuidos.
Análisis de segmentos: Tecnología
Segmento de energía solar fotovoltaica en el mercado de sistemas de gestión de recursos energéticos distribuidos
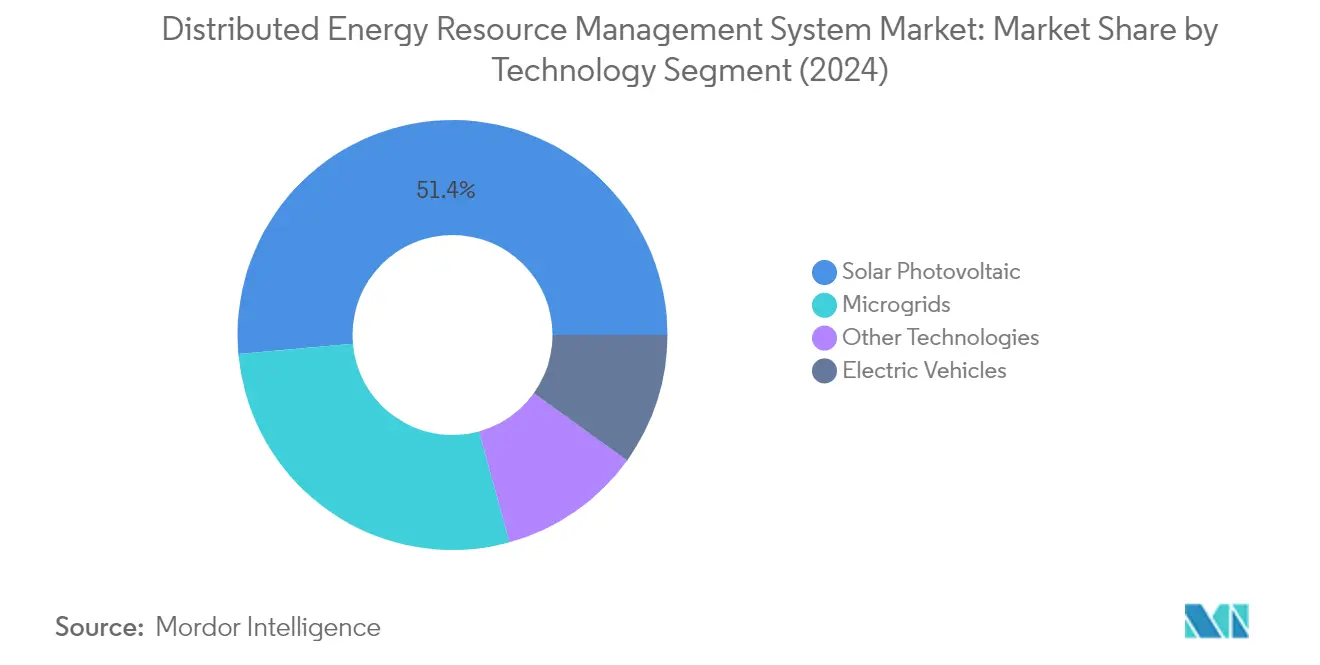
El segmento de energía solar fotovoltaica domina el mercado global de sistemas de gestión de recursos energéticos distribuidos, con aproximadamente el 51 % de la participación de mercado en 2024. Esta importante posición de mercado está impulsada por la creciente adopción de sistemas solares fotovoltaicos en los sectores residencial, comercial e industrial en todo el mundo. El crecimiento del segmento es particularmente notable en regiones como Asia-Pacífico y América del Norte, donde las iniciativas gubernamentales y la disminución de los costos de los paneles solares han acelerado la implementación. Por ejemplo, en febrero de 2024, el gobierno australiano anunció importantes inversiones en iniciativas de energía solar en azoteas, mientras que Estados Unidos continúa expandiendo su infraestructura solar a través de varios programas a nivel federal y estatal. La integración de la energía solar fotovoltaica con sistemas de gestión de almacenamiento de energía y tecnologías de redes inteligentes ha mejorado aún más la demanda de DERMS en este segmento, ya que las empresas de servicios públicos y los proveedores de energía buscan optimizar la generación, el almacenamiento y la distribución de energía solar.
Segmento de vehículos eléctricos en el mercado de sistemas de gestión de recursos energéticos distribuidos
El segmento de vehículos eléctricos está surgiendo como el segmento de más rápido crecimiento en el mercado de DERMS, con una proyección de crecimiento de aproximadamente el 23 % durante 2024-2029. Este notable crecimiento está impulsado por la rápida expansión de la infraestructura de carga de vehículos eléctricos y la creciente necesidad de gestionar los impactos en la red de las cargas de carga de vehículos eléctricos. El crecimiento del segmento está respaldado por los compromisos de los principales fabricantes de automóviles con la electrificación y las iniciativas gubernamentales que promueven la adopción de vehículos eléctricos. Por ejemplo, en marzo de 2024, varios países europeos anunciaron nuevas inversiones en infraestructura de carga inteligente, mientras que China sigue liderando la adopción mundial de vehículos eléctricos con amplias implementaciones de redes de carga. La integración de la tecnología de vehículo a red (V2G) y las soluciones de carga inteligente ha creado oportunidades adicionales para los proveedores de DERMS, ya que las empresas de servicios públicos buscan aprovechar los vehículos eléctricos como activos de red flexibles para aplicaciones de respuesta a la demanda y estabilidad de la red. El papel de la tecnología de plantas de energía virtuales en este segmento también está adquiriendo cada vez más importancia.
Segmentos restantes en tecnología
Los segmentos de Microgrids y otras tecnologías completan el panorama tecnológico de DERMS, ofreciendo diversas aplicaciones para la optimización de la red y la gestión de la energía. El segmento de Microgrids desempeña un papel crucial en la mejora de la resiliencia de la red y la habilitación del funcionamiento autónomo de sistemas de energía localizados, especialmente beneficioso para comunidades remotas e infraestructura crítica. Otras tecnologías, incluidas las turbinas eólicas pequeñas y medianas, los generadores de cogeneración y las microturbinas, contribuyen al mercado al proporcionar flexibilidad y diversificación adicionales en los recursos energéticos distribuidos. Estos segmentos son particularmente importantes en regiones con infraestructura de red en desarrollo o áreas que requieren mayor seguridad y confiabilidad energética. La integración de estas tecnologías con sistemas de control avanzados y plataformas de automatización continúa impulsando la innovación en el mercado de DERMS.
Análisis de segmentos: por usuario final
Segmento industrial en el mercado de sistemas de gestión de recursos energéticos distribuidos
El segmento industrial domina el mercado de los sistemas de gestión de recursos energéticos distribuidos (DERMS), con una cuota de mercado de aproximadamente el 50 % en 2024 y mostrando la trayectoria de crecimiento más sólida. La importancia de este segmento se debe a las crecientes regulaciones para reducir las emisiones de carbono y adoptar fuentes de energía renovable, en particular en Europa y América del Norte. Las empresas industriales están aprovechando las soluciones DERMS para gestionar eficazmente su consumo energético, optimizar la utilización de energía renovable y reducir el gasto energético general. La implementación de DERMS ofrece a las empresas industriales reducciones significativas en las facturas de electricidad, que van del 10 al 30 %, mediante la monitorización, el control y la optimización en tiempo real de los activos energéticos. Además, un DERMS permite al sector industrial mejorar la estabilidad y la resiliencia de la red al integrar recursos energéticos distribuidos en la infraestructura energética general y proporcionar servicios de soporte de la red, como regulaciones de frecuencia y control de voltaje, que se adaptan de forma eficaz al tiempo de demanda máxima de energía y, en consecuencia, reducen el tiempo de inactividad y aumentan la productividad.
Segmento comercial en el mercado de sistemas de gestión de recursos energéticos distribuidos
El segmento comercial representa una parte importante del mercado de DERMS, y las empresas enfrentan una presión cada vez mayor para reducir los costos operativos, minimizar el impacto ambiental y mejorar la resiliencia energética. Las soluciones DERMS comerciales ofrecen una estrategia viable para que las empresas reduzcan sus gastos de energía al optimizar el consumo de energía, cambiar los picos de demanda y participar en programas de respuesta a la demanda. Al administrar de manera inteligente el uso de energía y aprovechar la flexibilidad del lado de la demanda, las empresas pueden reducir sus facturas de electricidad, mejorar la previsibilidad presupuestaria y lograr un retorno de la inversión más favorable de sus inversiones en infraestructura energética. Los DERMS comerciales generalmente brindan ahorros de energía que van del 10 al 20 % en las facturas de electricidad cuando se combinan con fuentes de energía renovables, como la energía solar, junto con sistemas de control inteligentes. La integración de sistemas de gestión de energía inteligente mejora aún más estos beneficios.
Segmentos restantes en el mercado de usuarios finales
El segmento residencial del mercado de DERMS continúa evolucionando a medida que los hogares exploran activamente la integración de energía renovable para aprovechar los beneficios de los recursos energéticos distribuidos. El mercado de DERMS residencial ha sido testigo de un crecimiento significativo a medida que los propietarios buscan un mayor control sobre su uso de energía mediante la generación de electricidad a partir de fuentes renovables como la energía solar fotovoltaica, la integración de soluciones de almacenamiento de energía y la optimización de los patrones de consumo de energía. Estos sistemas permiten a los propietarios almacenar el exceso de energía para su uso durante los períodos de máxima demanda o cuando la generación de energía renovable es baja, al mismo tiempo que brindan servicios que optimizan el uso de energía en función de las condiciones climáticas, las tarifas eléctricas y los patrones de uso eficiente de la energía para ahorrar costos. El papel de los sistemas de gestión de energía renovable y las tecnologías de sistemas de gestión de microrredes es fundamental en esta transformación.
Análisis de segmentos geográficos del mercado de sistemas de gestión de recursos energéticos distribuidos
Mercado de sistemas de gestión de recursos energéticos distribuidos en América del Norte
América del Norte representa un mercado maduro y sofisticado de sistemas de gestión de recursos energéticos distribuidos, impulsado por una infraestructura de red avanzada y un fuerte apoyo regulatorio para la integración de energías renovables. Estados Unidos y Canadá lideran el mercado regional a través de un amplio despliegue de sistemas solares fotovoltaicos, infraestructura de carga de vehículos eléctricos y tecnologías de microrredes. Las empresas de servicios públicos de la región están adoptando cada vez más soluciones DERMS para gestionar la creciente complejidad de los recursos energéticos distribuidos, manteniendo al mismo tiempo la estabilidad y la confiabilidad de la red. La innovación tecnológica, en particular en áreas como la inteligencia artificial y el aprendizaje automático para la optimización de la red, continúa dando forma al panorama del mercado de sistemas de gestión de energía en América del Norte.
Mercado de sistemas de gestión de recursos energéticos distribuidos en Estados Unidos
Estados Unidos domina el tamaño del mercado de DERMS en América del Norte, con una participación de mercado de aproximadamente el 81 % en 2024. La posición de liderazgo del país se ve reforzada por ambiciosos objetivos de energía renovable e inversiones sustanciales en iniciativas de modernización de la red. El despliegue de instalaciones solares en azoteas ha experimentado un crecimiento notable, en particular en estados como California, Nueva York y Nueva Jersey, donde las políticas e incentivos favorables impulsan su adopción. El compromiso del país con el desarrollo de infraestructura para vehículos eléctricos, respaldado por la asignación de la Ley de Infraestructura Bipartidista para construir una red nacional de cargadores de vehículos eléctricos, fortalece aún más la demanda de soluciones DERMS sofisticadas. La integración de tecnologías de monitoreo avanzadas y capacidades de gestión de redes inteligentes continúa evolucionando, lo que convierte al mercado estadounidense en un punto de referencia para la implementación global de DERMS.
Dinámica de crecimiento del mercado de DERMS en Estados Unidos
Estados Unidos está experimentando el crecimiento más rápido en la región de América del Norte, con una CAGR proyectada de aproximadamente el 21 % entre 2024 y 2029. Este sólido crecimiento está impulsado por el aumento de las inversiones en proyectos de microrredes, y el Departamento de Energía de EE. UU. anunció una importante financiación para mejoras en la resiliencia y la confiabilidad de la red. El enfoque del país en la integración de recursos energéticos distribuidos tanto a nivel de servicios públicos como de consumidores está creando nuevas oportunidades para los proveedores de DERMS. La expansión de plantas de energía virtuales y la implementación de programas avanzados de respuesta a la demanda están acelerando aún más el crecimiento del mercado. Además, la creciente adopción de sistemas de almacenamiento de energía de baterías y su integración con fuentes de energía renovable está creando un entorno de red más complejo que requiere soluciones DERMS sofisticadas.
Mercado de sistemas de gestión de recursos energéticos distribuidos en Europa
Europa demuestra un fuerte compromiso con los sistemas de gestión de recursos energéticos distribuidos como parte de su estrategia más amplia de transición energética. El mercado de la región se caracteriza por políticas progresistas que apoyan la integración de energías renovables y la modernización de la red en países como el Reino Unido, Alemania, Francia e Italia. Los ambiciosos objetivos climáticos de la Unión Europea e iniciativas como el programa REPower EU están impulsando la adopción de soluciones DERMS. El enfoque de la región en la construcción de sistemas fotovoltaicos integrados (BIPV) y el creciente despliegue de infraestructura de carga de vehículos eléctricos están creando nuevas oportunidades para la implementación de DERMS en los sectores residencial, comercial e industrial.
Mercado de sistemas de gestión de recursos energéticos distribuidos en Reino Unido
El Reino Unido lidera el tamaño del mercado europeo de DERMS, con una participación de mercado de aproximadamente el 20 % en 2024. El liderazgo del país se sustenta en su enfoque integral de la modernización de la red y la integración de la energía renovable. El ambicioso objetivo del Reino Unido de aumentar la capacidad solar a 70 gigavatios para 2035 ha catalizado la adopción de soluciones DERMS. El sólido desarrollo de la infraestructura de carga de vehículos eléctricos del país y la creciente penetración de los recursos energéticos distribuidos han creado un entorno de mercado sofisticado. El enfoque del Reino Unido en las tecnologías de gestión de redes inteligentes y la infraestructura de medición avanzada continúa impulsando la innovación en las aplicaciones DERMS.
Dinámica de crecimiento del mercado de DERMS en el Reino Unido
El Reino Unido está experimentando la tasa de crecimiento más alta de la región europea, con una CAGR proyectada de aproximadamente el 20 % entre 2024 y 2029. Este crecimiento excepcional está impulsado por los agresivos objetivos de energía renovable del país y las importantes inversiones en la modernización de la infraestructura de la red. El compromiso del Reino Unido con la adopción de vehículos eléctricos y la rápida expansión de la infraestructura de carga están creando nuevas demandas de soluciones DERMS sofisticadas. La integración de sistemas de almacenamiento de baterías y el desarrollo de plantas de energía virtuales están acelerando aún más el crecimiento del mercado. Además, el enfoque del país en las instalaciones solares en azoteas residenciales y comerciales está creando un panorama energético más distribuido que requiere sistemas de gestión avanzados.
Mercado de sistemas de gestión de recursos energéticos distribuidos en Asia-Pacífico
La región de Asia y el Pacífico representa un mercado de sistemas de gestión de recursos energéticos distribuidos dinámico y en rápida evolución, impulsado por la creciente adopción de energías renovables y las iniciativas de modernización de la red. Países como China, Japón, India y Corea del Sur están dando pasos importantes en la implementación de soluciones DERMS para gestionar sus crecientes recursos energéticos distribuidos. La rápida urbanización de la región, la creciente demanda de energía y el compromiso de reducir las emisiones de carbono están creando condiciones favorables para la adopción de DERMS. Las iniciativas gubernamentales que apoyan la integración de energías renovables y el desarrollo de redes inteligentes están dando forma al panorama del mercado en toda la región de Asia y el Pacífico.
Mercado de sistemas de gestión de recursos energéticos distribuidos en China
China lidera el mercado de sistemas de gestión de recursos energéticos distribuidos de Asia-Pacífico, demostrando un progreso notable en la gestión de recursos energéticos distribuidos. El liderazgo del país en la implementación de energía renovable, en particular en instalaciones solares fotovoltaicas distribuidas, ha creado un mercado sofisticado para las soluciones DERMS. El compromiso de China con la modernización de la red y la integración de tecnologías avanzadas para la gestión de la energía la ha posicionado como un actor clave en el mercado regional. El enfoque del país en el desarrollo de infraestructura de red inteligente y la implementación de soluciones innovadoras de gestión de la energía continúa impulsando el crecimiento del mercado.
Dinámica de crecimiento en el mercado de DERMS en India
La India está surgiendo como uno de los mercados de más rápido crecimiento para DERMS en la región Asia-Pacífico. Los ambiciosos objetivos de energía renovable del país y el creciente enfoque en la generación distribuida están impulsando el crecimiento del mercado. El compromiso de la India con la instalación de paneles solares en los tejados y el desarrollo de infraestructura de red inteligente está creando nuevas oportunidades para los proveedores de DERMS. Las iniciativas del gobierno para promover la integración de la energía renovable y la modernización de la red están fomentando un entorno favorable para la expansión del mercado. Se espera que el enfoque del país en la mejora de la fiabilidad y la eficiencia de la red a través de sistemas de gestión avanzados sostenga el crecimiento del mercado.
Mercado de sistemas de gestión de recursos energéticos distribuidos en América del Sur
El mercado sudamericano de DERMS está experimentando un crecimiento sostenido, impulsado por la creciente adopción de energías renovables y las iniciativas de modernización de la red en toda la región. Brasil emerge como el mercado más grande, al mismo tiempo que muestra la tasa de crecimiento más rápida entre los países sudamericanos. El enfoque de la región en la generación solar distribuida y el desarrollo de microrredes está creando nuevas oportunidades para la implementación de DERMS. Países como Brasil y Argentina están implementando políticas de apoyo y marcos regulatorios para alentar la adopción de recursos energéticos distribuidos. La integración de fuentes de energía renovables y el desarrollo de infraestructura de redes inteligentes son factores clave que impulsan el crecimiento del mercado en toda América del Sur.
Mercado de sistemas de gestión de recursos energéticos distribuidos en Oriente Medio y África
La región de Oriente Medio y África presenta un mercado emergente para los sistemas de gestión de recursos energéticos distribuidos, caracterizado por el aumento de las inversiones en infraestructura de energía renovable y modernización de la red. Arabia Saudita representa el mercado más grande de la región, al mismo tiempo que muestra la tasa de crecimiento más rápida entre los países de la región. El enfoque de la región en la implementación de energía solar y el desarrollo de redes inteligentes está creando nuevas oportunidades para la implementación de DERMS. Los países de toda la región están implementando iniciativas para diversificar su combinación energética y mejorar la confiabilidad de la red a través de sistemas de gestión avanzados. La creciente adopción de recursos energéticos distribuidos y el desarrollo de infraestructura energética sostenible están impulsando el crecimiento del mercado en Oriente Medio y África.
Panorama competitivo
Principales empresas del mercado de sistemas de gestión de recursos energéticos distribuidos
El mercado está liderado por conglomerados tecnológicos e industriales establecidos, entre los que se incluyen Schneider Electric SE, Siemens AG, General Electric Company, ABB Ltd y Mitsubishi Electric Corporation. Estas empresas de DERMS están invirtiendo fuertemente en investigación y desarrollo para mejorar sus capacidades de software DERMS, en particular en áreas como inteligencia artificial, aprendizaje automático e integración de blockchain. Las asociaciones y colaboraciones estratégicas se han vuelto cada vez más comunes, y las empresas unen fuerzas para desarrollar soluciones de sistemas de gestión de red más sofisticadas y expandir su alcance de mercado. La industria ha visto un fuerte enfoque en el desarrollo de soluciones llave en mano que puedan integrar sin problemas varios recursos energéticos distribuidos al tiempo que garantizan la ciberseguridad y la estabilidad de la red. Las empresas también están expandiendo su presencia geográfica a través de adquisiciones estratégicas y asociaciones con actores locales, en particular en mercados emergentes donde las iniciativas de modernización de la red están ganando impulso.
La estructura dinámica del mercado impulsa la evolución de la industria
El mercado de DERMS presenta una estructura moderadamente consolidada, dominada por grandes corporaciones multinacionales con amplia experiencia en sistemas de energía y soluciones de sistemas de gestión de redes. Estos actores establecidos aprovechan sus sólidas posiciones financieras y su experiencia tecnológica para mantener el liderazgo del mercado, al tiempo que se benefician de sus relaciones existentes con las empresas de servicios públicos y eléctricas. El mercado ha sido testigo de una importante actividad de fusiones y adquisiciones, con empresas más grandes adquiriendo nuevas empresas innovadoras y proveedores de software especializados para mejorar sus capacidades tecnológicas y ampliar sus carteras de soluciones. Los actores regionales, en particular en Asia-Pacífico y Europa, están ganando protagonismo al ofrecer soluciones localizadas que abordan desafíos específicos de gestión de redes en sus respectivos mercados.
El panorama competitivo se caracteriza por una combinación de fabricantes de equipos de energía tradicionales que se han expandido hacia soluciones de software y proveedores de DERMS especializados que se centran exclusivamente en el desarrollo de sistemas de gestión especializados. La consolidación del mercado ha sido impulsada por la necesidad de crear ofertas de soluciones integrales que puedan manejar requisitos de gestión de red cada vez más complejos. Las empresas están formando alianzas estratégicas con proveedores de tecnología, empresas de servicios públicos e instituciones de investigación para fortalecer su posición en el mercado e impulsar la innovación en soluciones de gestión de red.
La innovación y la integración impulsan el éxito futuro
El éxito en el mercado de DERMS depende cada vez más de la capacidad de las empresas para ofrecer soluciones escalables y flexibles que puedan adaptarse a los cambiantes requisitos de la red y a los marcos regulatorios. Los líderes del mercado se están centrando en el desarrollo de soluciones independientes de la plataforma que puedan integrarse con la infraestructura de servicios públicos existente y, al mismo tiempo, ofrecer capacidades avanzadas de análisis y control. La capacidad de ofrecer funciones integrales de ciberseguridad y garantizar operaciones de red confiables se ha vuelto crucial para mantener la posición en el mercado. Las empresas también están invirtiendo en educación del cliente y servicios de soporte para ayudar a las empresas de servicios públicos a maximizar los beneficios de sus implementaciones de DERMS.
Para los nuevos participantes y los actores más pequeños, el éxito radica en identificar y abordar nichos de mercado específicos o requisitos regionales que los actores más grandes pueden haber pasado por alto. El desarrollo de soluciones especializadas para microrredes, plantas de energía virtuales y tipos específicos de recursos energéticos distribuidos presenta oportunidades para la diferenciación en el mercado. Las empresas también deben desenvolverse en entornos regulatorios complejos y mantener relaciones sólidas con las empresas de servicios públicos y los operadores de la red para garantizar el éxito a largo plazo. El enfoque creciente en la modernización de la red y la integración de energía renovable crea oportunidades para soluciones innovadoras, mientras que la alta concentración de clientes de servicios públicos y la naturaleza crítica de las operaciones de la red requieren soluciones sólidas y confiables con sólidas capacidades de soporte técnico.
Líderes de la industria de sistemas de gestión de recursos energéticos distribuidos
Engie S.A.
General Electric Company
Siemens AG
Schneider Electric SE
ABB Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2024: Según el Centro de Tecnología de Energía Limpia de Carolina del Norte (NCCETC), en 774 se tomaron un total de 2023 acciones de modernización de la red en más de cincuenta estados. La principal tendencia en la modernización de la red incluye el creciente interés en las plantas de energía virtuales, la recuperación de costos de mejoras de interconexión, examinar los impactos de la participación en el mercado mayorista, estudiar el almacenamiento de energía de larga duración, las empresas de servicios públicos que proponen nuevos mecanismos de incentivos de desempeño, emprender la planificación de la resiliencia de la red, las empresas de servicios públicos que persiguen programas y proyectos piloto, utilizar estándares de botón verde para acceder a los datos de uso de energía de los clientes, proporcionar clientes con oportunidades de incentivos de respuesta a la demanda y empresas de servicios públicos que exploran tarifas variables en el tiempo para optar por no participar.
- Enero de 2024: Según un informe sobre energías renovables de la AIE, la capacidad mundial para generar electricidad renovable se está expandiendo más rápidamente, lo que brinda una oportunidad para lograr el objetivo de triplicar la capacidad global para 2030 que los gobiernos establecieron en la conferencia sobre cambio climático COP28 el mes pasado. La cantidad de capacidad de energía renovable agregada a los sistemas energéticos creció un 50% en 2023, alcanzando casi 510 GW, y la energía solar fotovoltaica representó tres cuartas partes de las adiciones a nivel mundial.
- Abril de 2023: Alloy.ai, una plataforma de software, anunció el lanzamiento de nuevas funciones que la convierten en la primera torre de control de inventario y demanda diseñada específicamente para marcas de consumo. La aplicación Alloy.ai se basa en una plataforma de datos que agrega, armoniza y sincroniza automáticamente datos de puntos de venta (POS) de todos los canales minoristas y de comercio electrónico de una empresa con datos de inventario y de la cadena de suministro interna de los sistemas ERP.
Alcance del informe de mercado global de sistemas de gestión de recursos energéticos distribuidos
Un sistema de gestión de recursos energéticos distribuidos (DERMS) es una plataforma que ayuda a los operadores de sistemas de distribución (DSO) a gestionar sus redes, que se basan principalmente en recursos energéticos distribuidos (DER).
El mercado de sistemas de gestión de recursos energéticos distribuidos (DERMS) está segmentado por tecnología, usuario final y geografía. El mercado está segmentado por tecnología en energía solar fotovoltaica (PV), vehículos eléctricos, microrredes y otras tecnologías. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Por usuario final, el mercado se segmenta en industrial, residencial y comercial. El informe también cubre el tamaño del mercado y los pronósticos en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se realizaron en función de los ingresos (USD).
| Energía solar fotovoltaica (FV) |
| Vehículos eléctricos |
| Microrredes Energéticas |
| Otras tecnologias |
| Industrial |
| Residencial |
| Comercial |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Europa | Alemania |
| Italia | |
| Francia | |
| Reino Unido | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Resto de Medio Oriente y África |
| por Tecnología | Energía solar fotovoltaica (FV) | |
| Vehículos eléctricos | ||
| Microrredes Energéticas | ||
| Otras tecnologias | ||
| Por usuario final | Industrial | |
| Residencial | ||
| Comercial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Italia | ||
| Francia | ||
| Reino Unido | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado Sistema de gestión de recursos de energía distribuida?
Se espera que el tamaño del mercado del Sistema de gestión de recursos de energía distribuida alcance los 1.42 millones de USD en 2025 y crezca a una tasa compuesta anual del 18.31 % para alcanzar los 3.29 millones de USD en 2030.
¿Cuál es el tamaño actual del mercado Sistema de gestión de recursos de energía distribuida?
En 2025, se espera que el tamaño del mercado del Sistema de gestión de recursos de energía distribuida alcance los USD 1.42 millones.
¿Quiénes son los jugadores clave que operan en el mercado Sistema de gestion de recursos de energia distribuida?
Engie SA, General Electric Company, Siemens AG, Schneider Electric SE y ABB Ltd son las principales empresas que operan en el mercado de sistemas de gestión de recursos de energía distribuida.
¿Cuál es la región de más rápido crecimiento en el mercado de sistemas de gestión de recursos energéticos distribuidos?
Se estima que Asia Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2025-2030).
¿Que region tiene la mayor participacion en el mercado Sistema de gestion de recursos de energia distribuida?
En 2025, América del Norte representa la mayor cuota de mercado en el mercado de sistemas de gestión de recursos energéticos distribuidos.
¿Qué años cubre este mercado de Sistema de gestión de recursos energéticos distribuidos y cuál fue el tamaño del mercado en 2024?
En 2024, el tamaño del mercado de sistemas de gestión de recursos energéticos distribuidos se estimó en USD 1.16 mil millones. El informe cubre el tamaño histórico del mercado de sistemas de gestión de recursos energéticos distribuidos durante los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de sistemas de gestión de recursos energéticos distribuidos durante los años: 2025, 2026, 2027, 2028, 2029 y 2030.


