

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 298.54 mil millones |
| Tamaño del mercado (2031) | USD 428.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.50% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de generación de energía distribuida por Mordor Intelligence
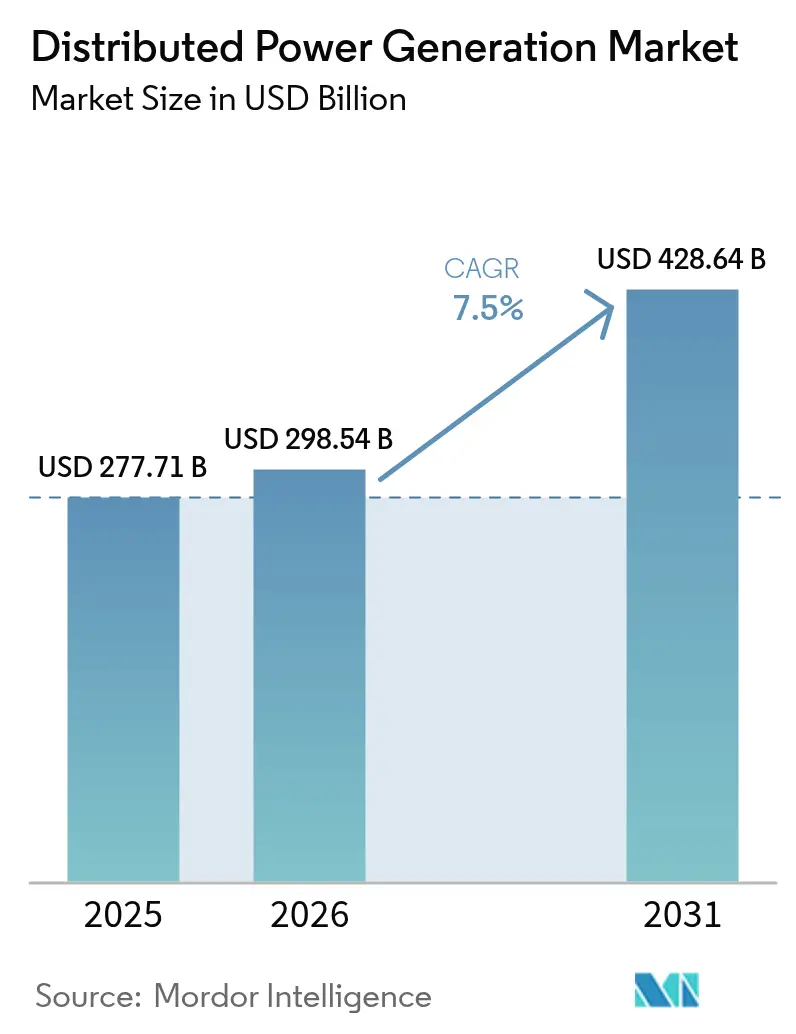
Se espera que el tamaño del mercado de generación de energía distribuida crezca de 277.71 millones de dólares en 2025 a 298.54 millones de dólares en 2026, y se prevé que alcance los 428.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.5% durante el período 2026-2031.
La expansión refleja una transición estructural desde el suministro centralizado hacia activos locales que combinan energía solar, motores flexibles en cuanto a combustible y controles digitales. Las reducciones generalizadas de costos de los equipos, las regulaciones a favor de las energías renovables y la creciente necesidad de resiliencia de la red son los principales factores aceleradores. Asia-Pacífico consolida el volumen y el impulso, mientras que América del Norte aprovecha la abundancia de gas y Europa se centra en la seguridad energética. La competencia tecnológica gira en torno a las pilas de combustible preparadas para hidrógeno y las ofertas integradas de microrredes que integran almacenamiento, software y servicios. Al mismo tiempo, los cuellos de botella en la interconexión, las necesidades de capital para el almacenamiento de energía y el endurecimiento de los límites de emisiones configuran el riesgo de la inversión.
Conclusiones clave del informe
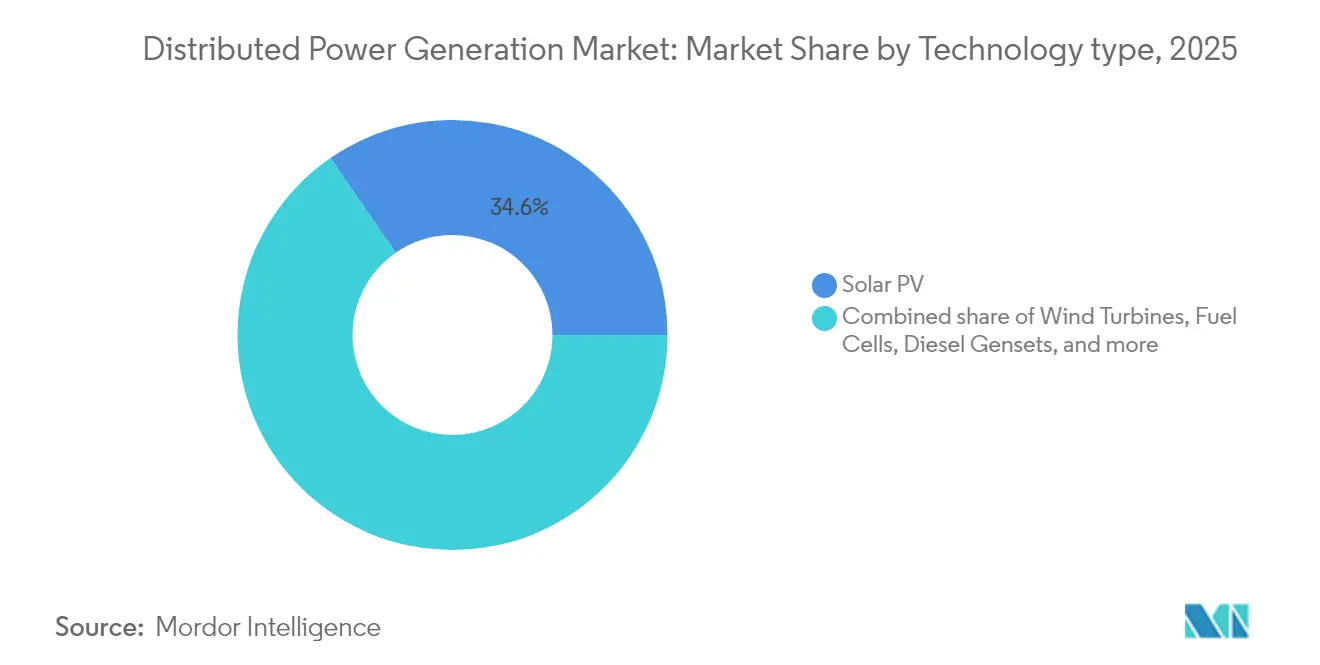
- Por tecnología, la energía solar fotovoltaica lideró con una participación de ingresos del 34.62 % en 2025, mientras que se prevé que las pilas de combustible se expandan a una CAGR del 11.25 % hasta 2031.
- Por clasificación de potencia, la banda de 0 a 100 kW representó el 46.28% de la participación de mercado de generación de energía distribuida en 2025; se prevé que los sistemas superiores a 1,000 kW avancen a una CAGR del 9.85% hasta 2031.
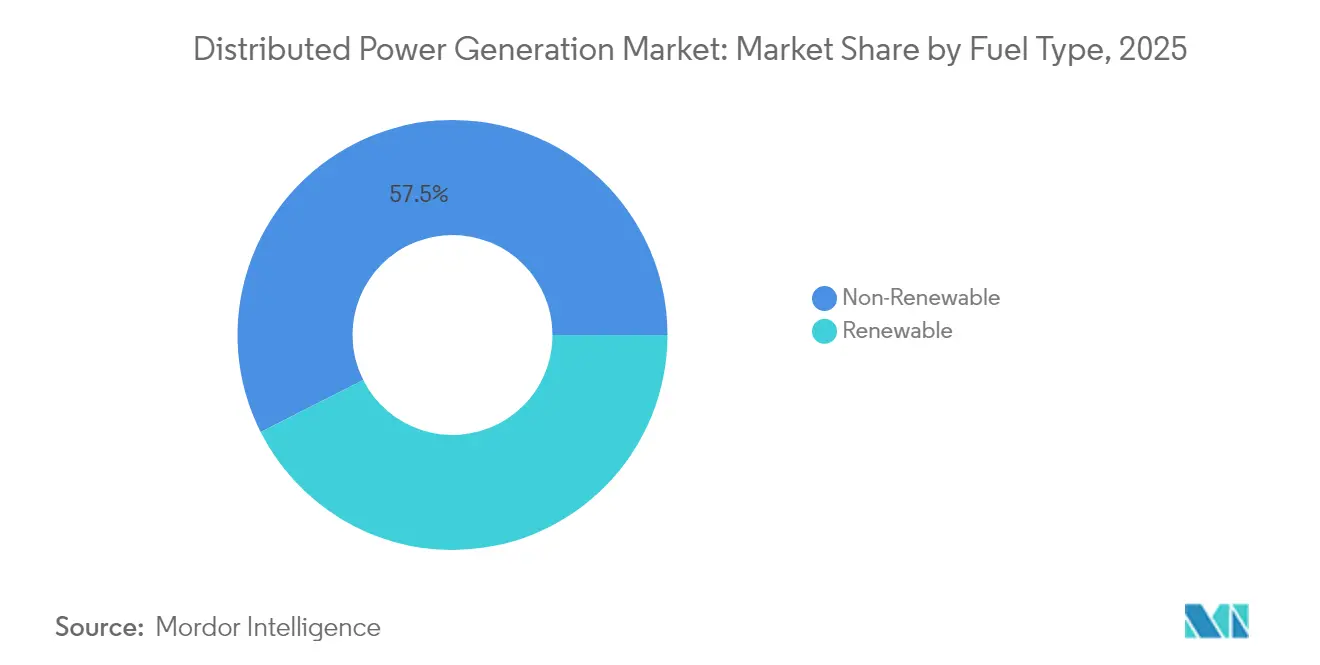
- Por tipo de combustible, las energías no renovables representaron una participación del 57.45 % en 2025, mientras que las renovables son las de más rápido crecimiento, con una CAGR del 12.98 % hasta 2031.
- En cuanto a conectividad, los proyectos en red captaron el 64.38 % de los ingresos en 2025; los proyectos fuera de red están creciendo a una CAGR del 10.45 % a medida que las microrredes remotas escalan.
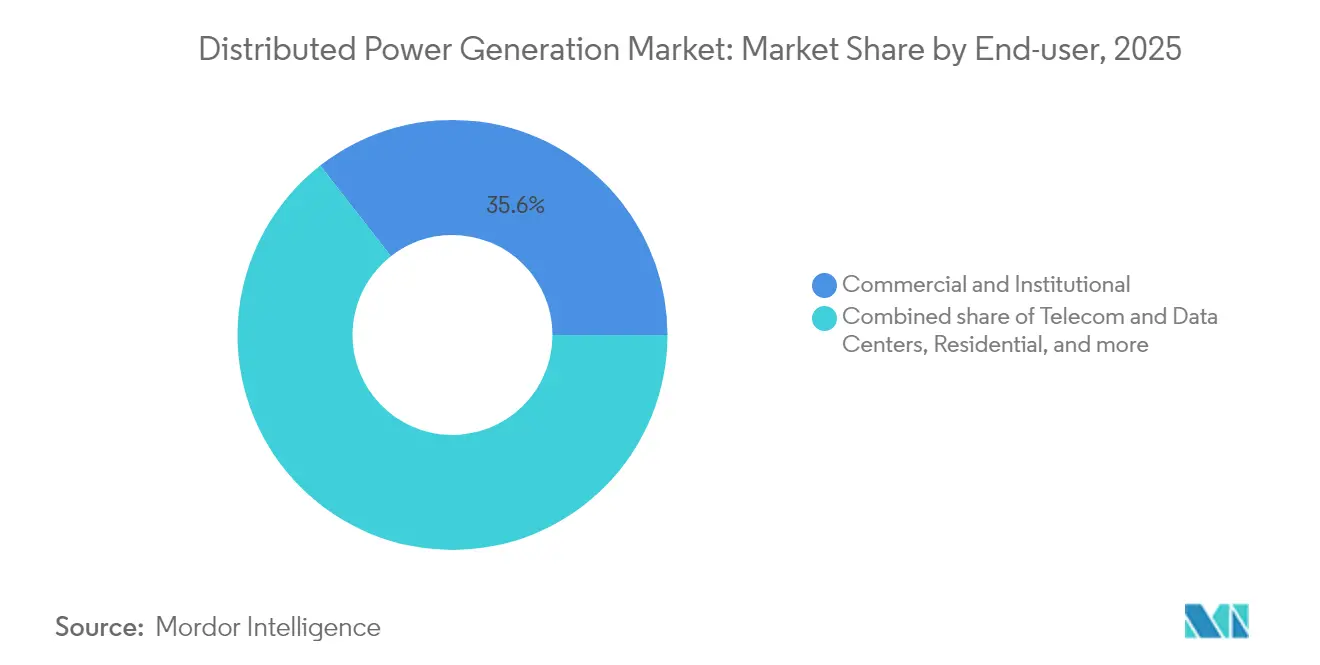
- Por usuario final, las instalaciones comerciales e institucionales representaron el 35.55% de la demanda en 2025, mientras que las instalaciones de telecomunicaciones y centros de datos están aumentando a una CAGR del 11.95% durante el período de perspectiva.
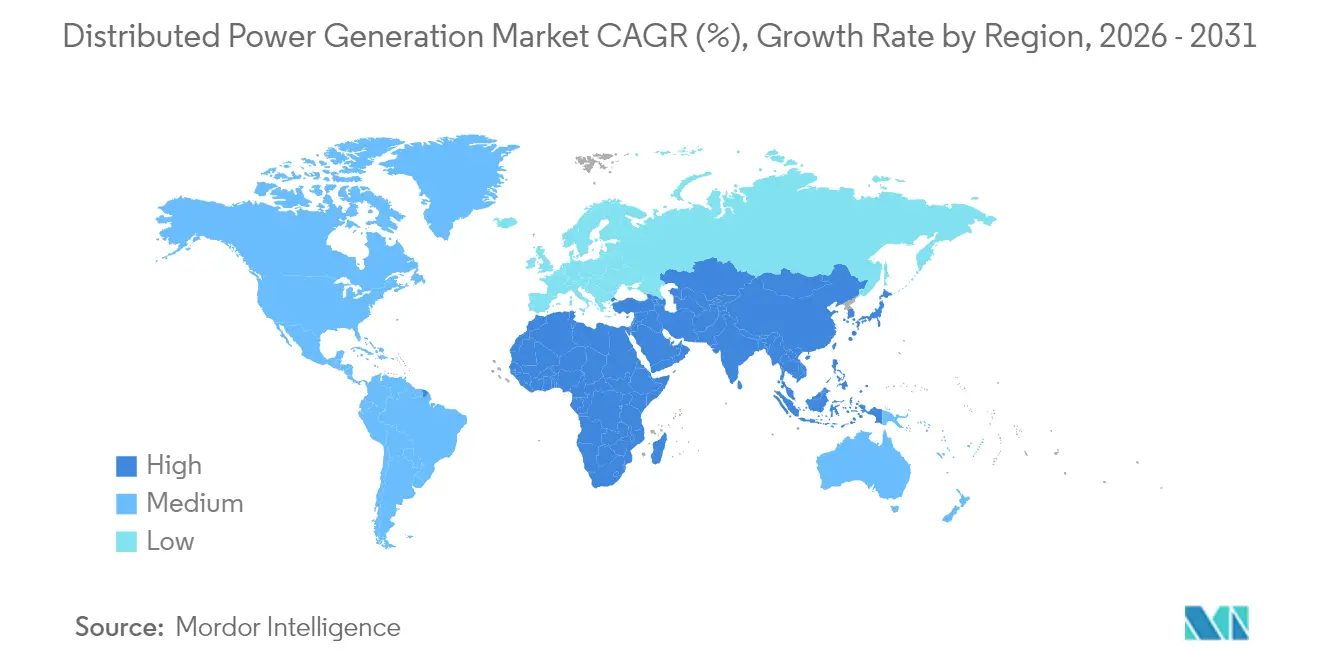
- Por geografía, Asia-Pacífico tuvo una participación del 43.55% en 2025 y sigue siendo la región de más rápido crecimiento con una CAGR del 10.7% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de generación de energía distribuida
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución rápida del LCOE de la energía solar fotovoltaica a pequeña escala | + 2.80% | Núcleo de Asia y el Pacífico; propagación a Oriente Medio y África | Mediano plazo (2-4 años) |
| Instalaciones comerciales e industriales detrás del medidor en auge | + 2.10% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de microrredes para torres de telecomunicaciones | + 1.90% | África, Oriente Medio, naciones insulares | Largo plazo (≥ 4 años) |
| La volatilidad del precio del gas natural está desplazando la demanda hacia grupos electrógenos de biogás | + 1.40% | Norteamérica | Mediano plazo (2-4 años) |
| Normas obligatorias de cartera de energías renovables para los servicios públicos municipales | + 1.60% | Estados Unidos | Largo plazo (≥ 4 años) |
| Pilotos de pilas de combustible preparadas para hidrógeno en centros de datos | + 1.30% | Oriente Medio, centros de datos globales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución rápida del LCOE de la energía solar fotovoltaica a pequeña escala
Los precios de los módulos TOPCon chinos cayeron a 0.16 USD por vatio en 2024, lo que provocó una caída en toda la región en los costos nivelados de electricidad y reconfiguró la economía distribuida. (1) Fuente: Agencia Internacional de Energías Renovables, “Costos de generación de energía renovable en 2024”, irena.org La estandarización de la mano de obra de instalación, los inversores de bajo costo y la financiación en condiciones favorables amplifican el efecto, posicionando a Asia-Pacífico como el referente mundial para la energía fotovoltaica a pequeña escala. Los gobiernos simplifican los permisos y las normas del código de red, acortando aún más los ciclos de los proyectos. La presión sobre los precios obliga a los proveedores de otras regiones a diferenciarse en eficiencia y diseño específico para cada aplicación.
Instalaciones comerciales e industriales detrás del medidor en auge
Las empresas europeas aceleran la generación in situ para protegerse de la volatilidad de los precios mayoristas y cumplir con sus compromisos corporativos de descarbonización. Las adiciones récord de paneles solares en tejados en Alemania siguen las normas de la UE que exigen la instalación de paneles solares en los nuevos edificios comerciales a partir de 2026, ampliándose a las reformas para 2028. (2) Fuente: Parlamento Europeo, «Directiva sobre energía solar en edificios», europarl.europa.eu Los sistemas de baterías combinados con sistemas fotovoltaicos permiten el desplazamiento de la carga y la obtención de ingresos por servicios auxiliares, convirtiendo los activos distribuidos en una herramienta financiera y ambiental. Las empresas norteamericanas replican el modelo, impulsadas por los incentivos fiscales federales y los mandatos estatales de energía limpia.
Adopción de microrredes para torres de telecomunicaciones en África y las islas
La energía confiable para las redes móviles es crucial, pero la logística del diésel infla los costos en zonas remotas. Las microrredes solares y de baterías ahora respaldan los despliegues en múltiples ubicaciones, con operadores como IHS Nigeria y CrossBoundary Energy demostrando la viabilidad financiera de los clústeres de torres. La integración de la red de retorno satelital y la monitorización del IoT reduce la intervención in situ, lo que mejora el tiempo de actividad. Las instituciones financieras de desarrollo canalizan capital concesional, extendiendo los diseños de microrredes a las comunidades adyacentes y reforzando los objetivos de acceso a la energía.
La volatilidad del precio del gas natural está desplazando la demanda hacia los grupos electrógenos de biogás
Los precios spot del gas natural en EE. UU. promediaron USD 4.15 por MMBtu en el primer trimestre de 2025 y siguen expuestos a las fluctuaciones de las exportaciones de GNL. (3) Fuente: Administración de Información Energética de EE. UU., “Perspectivas energéticas a corto plazo, junio de 2025”, eia.gov Los operadores distribuidos mitigan el riesgo de precio mediante el despliegue de grupos electrógenos de combustible dual capaces de cambiar a biogás o gas natural renovable. Los contratos de compra de energía a largo plazo capturan créditos de energía renovable, mejorando la rentabilidad del proyecto. Los centros de datos en redes con limitaciones favorecen este enfoque, combinando motores alternativos con vías de combustible bajas en carbono.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Barreras de interconexión de redes de distribución | −1.8% | Economías emergentes en todo el mundo | Mediano plazo (2-4 años) |
| Combinación de almacenamiento de energía con uso intensivo de capital | −2.2% | Global | Corto plazo (≤ 2 años) |
| Límites estrictos de NOx/PM en grupos electrógenos diésel | −1.1% | Europa; extendiéndose globalmente | Largo plazo (≥ 4 años) |
| Permisos complejos para sistemas fotovoltaicos en azoteas de centros históricos | −0.9% | Europa; ciudades globales seleccionadas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Barreras de interconexión de redes de distribución en economías emergentes
Las energías renovables en espera de interconexión global superan los 3,000 GW, y el 80 % de las solicitudes se retiran debido al aumento de los costos o a la duración de los estudios. (4) Comisión Federal Reguladora de Energía, “Regla final sobre la mejora de la interconexión de generadores”, ferc.gov Las redes emergentes carecen de estándares modernos y capacidad de mano de obra, por lo que los proyectos pequeños enfrentan retrasos desproporcionados. Si bien se está implementando una reforma de “primero en llegar, primero en ser atendido”, el progreso fuera de los mercados avanzados sigue siendo lento, lo que limita el despliegue a corto plazo.
Combinación de almacenamiento de energía con alto consumo de capital para generación distribuida intermitente
Los precios de los sistemas de baterías bajaron a USD 148 por kWh en 2024; sin embargo, el gasto inicial aún representa una carga para los proyectos de menos de 100 kW. Incluso con las bonificaciones del Crédito Fiscal a la Inversión, el costo nivelado del almacenamiento de iones de litio de 4 horas ronda los USD 124 por MWh. Los diseños térmicos o de aire comprimido de larga duración tienden a ser más bajos para ciclos de trabajo de 8 horas, pero requieren ingeniería específica para cada sitio. Hasta que los mercados de capitales acepten el riesgo del almacenamiento comercial a gran escala, muchos esquemas distribuidos limitan la penetración de las energías renovables para evitar el sobredimensionamiento de las baterías.
Análisis de segmento
Por tecnología: Las pilas de combustible pasan del piloto a la cartera
El segmento solar representó el 34.62% de los ingresos de 2025, impulsado por techos residenciales y comerciales ligeros que aprovechan la simplificación del montaje y los kits de inversores. La participación de la energía solar en el mercado de generación de energía distribuida para 2025 se situó en 96.13 millones de dólares. Aunque hoy en día son menores, las pilas de combustible ofrecen la mayor tasa de crecimiento anual compuesta (TCAC) del 11.25%, liderada por proyectos en campus de centros de datos donde los operadores buscan un tiempo de actividad sin diésel. Caterpillar validó un sistema de respaldo de pilas de combustible de hidrógeno de 1.5 MW que cumplió con el objetivo de nivel de servicio del 99.999% para una instalación de hiperescala en Wyoming. Las microturbinas eólicas y los motores de gas alternativos completan la oferta, prestando servicio a emplazamientos especializados que valoran la eficiencia del uso del suelo o la capacidad de cogeneración. La dinámica competitiva se centra ahora en la integración de almacenamiento y electrónica de potencia, en lugar de hardware de generación independiente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por clasificación de potencia: economía de escala en ambos extremos
Los sistemas domésticos y de pequeñas empresas en el rango de 0 a 100 kW captaron el 46.28 % de la demanda de 2025, lo que refleja la adquisición basada en kits y los modelos de instalación llave en mano. Este segmento representó la mayor cuota de mercado de generación de energía distribuida en unidades. En el otro extremo, las soluciones superiores a 1,000 kW registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.85 % hasta 2031, ya que los campus industriales optan por la generación in situ para sortear las limitaciones de la red. Los proveedores se diferencian mediante gemelos digitales y análisis de operación y mantenimiento que ajustan el despacho a las tarifas de los servicios públicos. Los paquetes de gama media de 101 a 1,000 kW prestan servicio a hospitales y universidades, equilibrando los sistemas estandarizados con una ingeniería a medida limitada.
Por tipo de combustible: Las energías renovables impulsarán el mercado
Las energías no renovables aportaron el 57.45% de la producción en 2025; sin embargo, se proyecta que las renovables impulsen la demanda con una tasa de crecimiento anual compuesta (TCAC) del 12.98% hasta 2031 y capten una parte de algunos tipos de combustibles no renovables. La energía solar y eólica aún dominan el segmento de las energías renovables, pero los motores de biogás y las plantas de cogeneración de biomasa amplían la oferta en zonas agroindustriales. El gas natural sigue siendo el combustible puente preferido donde existe acceso a gasoductos, gracias a su rápida capacidad de arranque y a sus menores emisiones de NOx. Los sistemas híbridos combinan la energía fotovoltaica o eólica con motores de gas, lo que facilita el cumplimiento de las normas de emisiones y garantiza la resiliencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por conectividad: los activos interactivos con la red dominan
Los activos conectados a la red eléctrica generaron el 64.38 % de los ingresos de 2025, gracias a la medición neta, las primas de alimentación y los pagos por servicios complementarios. Estos sistemas ahora cuentan con inversores bidireccionales y software que monetizan el soporte de frecuencia y voltaje, ampliando los ingresos más allá de la simple exportación de energía. La capacidad fuera de la red, con un crecimiento anual del 10.45 %, sigue siendo esencial para las comunidades insulares y las minas remotas. En 10 surgieron soluciones residenciales de "microrredes preconfiguradas" que combinan energía solar, una batería de 15-2025 kWh y la carga de vehículos eléctricos de vehículo a hogar. Estas soluciones ofrecen hasta un 60 % de ahorro en la factura y permiten la conexión a la red eléctrica cuando están conectados.
Por el usuario final: la infraestructura digital avanza
Los usuarios comerciales e institucionales representaron una participación del 35.55% en 2025. Este segmento incluye campus, centros de salud y edificios municipales, que priorizan la certeza de costos y la resiliencia. Las instalaciones de centros de datos y telecomunicaciones registrarán una tasa de crecimiento anual compuesta (TCAC) del 11.95%, que aumentará desde valores base modestos a medida que las cargas de trabajo de IA multipliquen la densidad energética. El acuerdo de microrredes de 1 GW entre Vantage Data Centers y VoltaGrid subraya la tendencia hacia plataformas de gas más batería de varios gigavatios-hora que evitan los retrasos en la red. La adopción residencial se beneficia de innovaciones financieras como la energía como servicio (EaaS) por suscripción, que incluye equipos, mantenimiento y software en una sola factura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Asia-Pacífico dominó el mercado de generación de energía distribuida con una participación del 43.55% en los ingresos en 2025 y continúa registrando la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.7%, hasta 2031. El liderazgo regional se basa en módulos fotovoltaicos de fabricación en masa, amplios incentivos políticos y una creciente demanda de electricidad. Tan solo el programa de tejados de China generó más de 50 GW de nueva capacidad en 2024, mientras que las empresas de distribución de la India agruparon las instalaciones en tejados en centrales eléctricas virtuales. Varios gobiernos del Sudeste Asiático están formalizando regímenes de facturación neta, lo que facilita la inversión detrás del contador.
Norteamérica ocupa el segundo lugar en valor absoluto y combina un abundante suministro de gas natural con créditos fiscales favorables. El programa de 20 MW "detrás del contador" de American Municipal Power en Michigan ejemplifica cómo las empresas de servicios públicos municipales aprovechan la generación local para la reducción de picos de demanda. Treinta estándares estatales de cartera de energías renovables impulsan la energía solar con almacenamiento en escuelas e instalaciones municipales. Los clústeres de centros de datos en Virginia, Texas y Alberta impulsan la adopción temprana de motores de combustible dual o compatibles con hidrógeno, lo que eleva aún más el perfil de demanda de la región.
La estrategia distribuida de Europa se alinea con los imperativos de seguridad energética tras las interrupciones geopolíticas del suministro de gas. La Norma Solar de la UE obliga a los nuevos edificios comerciales a integrar energía fotovoltaica a partir de 2026, impulsando a los promotores hacia diseños distribuidos. Francia exige una cobertura solar del 50 % en aparcamientos de más de 1 m², con multas de hasta 500 40 EUR por incumplimiento, lo que acelera las renovaciones de inmuebles comerciales. Alemania simplificó el registro de "centrales eléctricas para balcones" de hasta 000 W, ampliando la participación de los hogares. Las limitaciones de los sitios patrimoniales y los largos plazos de tramitación de permisos a nivel de ciudad moderan el crecimiento de los núcleos urbanos históricos.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Las regulaciones sobre generación de energía distribuida están cada vez más influenciadas por la reforma de la interconexión y las normas de mercado que permiten que los recursos energéticos distribuidos (RED) presten servicios a la red. En Estados Unidos, la Comisión Federal Reguladora de Energía (FERC) estableció el 1 de noviembre de 2026 como fecha límite para la implementación de la Orden 2222, la cual aclara cómo la agregación de RED puede participar en los mercados mayoristas de energía y servicios auxiliares, al tiempo que eleva los requisitos de telemetría, coordinación, medición y verificación en los marcos de las organizaciones de operadores independientes de sistemas (ISO) y las organizaciones regionales de transmisión (RTO).
A nivel estatal, las actualizaciones del proceso de conexión a la red están endureciendo las expectativas técnicas y procedimentales para proyectos de hasta pequeña escala comercial. El Departamento de Servicio Público de Nueva York actualizó sus Requisitos de Interconexión Estandarizados (SIR) para generadores distribuidos y almacenamiento de energía de hasta 5 MW, vigentes a partir del 9 de febrero de 2026, estandarizando los pasos de solicitud y los requisitos de equipo. Paralelamente, la ley HB26-1225 de Colorado exige a las empresas de servicios públicos con más de 500 000 clientes que convoquen un grupo de trabajo antes del 15 de agosto de 2026, con el objetivo de acelerar los resultados de la interconexión de la generación distribuida. En Asia, la política está cambiando de enfoques impulsados por la exportación hacia reglas orientadas al autoconsumo, incluidas las Medidas de Gestión para la Energía Fotovoltaica Distribuida de China de mayo de 2025, donde algunas provincias aplican umbrales mínimos de autoconsumo para proyectos de hasta 6 MW.
Panorama competitivo
El mercado de generación de energía distribuida presenta una combinación equilibrada de fabricantes de equipos originales (OEM) industriales diversificados y proveedores de tecnología especializada. Caterpillar, Cummins y Siemens se apoyan en redes de servicio globales y carteras de motores multicombustible, lo que garantiza una sólida presencia en las clases de potencia más altas. El liderazgo de Generac en el sector residencial se refuerza con la adquisición de MOTORTECH, que incorpora controles avanzados para motores de gas que amplían la gama de productos.
La consolidación estratégica se está acelerando. Deutz adquirió Blue Star Power Systems para asegurar una participación en el mercado de generadores de Norteamérica, con el objetivo de obtener 100 millones de dólares en ingresos adicionales. Siemens se asoció con EnergyHub para integrar software de gestión de recursos energéticos distribuidos, lo que posicionó al grupo para flujos de valor orquestados por la red. Los fabricantes de equipos originales (OEM) ofrecen cada vez más acuerdos de almacenamiento, control y servicio a largo plazo, lo que refleja la preferencia de los compradores por soluciones de resiliencia llave en mano.
La innovación en el espacio blanco se centra en las pilas de combustible de hidrógeno y las microrredes con capacidad de aislamiento. Ballard Power Systems firmó un acuerdo de suministro con Sierra Northern Railway para repotenciar locomotoras diésel, lo que pone de manifiesto la transferencia de tecnología al transporte pesado. Los proveedores de pilas de combustible buscan operadores de centros de datos que requieren respaldo de cero emisiones, pero insisten en una fiabilidad de cinco a nueve. Los participantes del mercado capaces de gestionar la generación, el almacenamiento y la carga mediante plataformas en la nube están mejor posicionados para obtener márgenes premium.
Líderes de la industria de generación de energía distribuida
Ansaldo Energía SpA
Ballard Power Systems Inc.
Caterpillar Inc.
Siemens AG
General Electric Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Ballard Power Systems firmó un acuerdo definitivo para adquirir GeoPura, empresa británica proveedora de soluciones energéticas de cero emisiones basadas en hidrógeno, por un valor empresarial de aproximadamente 301.1 millones de libras esterlinas. Este acuerdo amplía la presencia de Ballard más allá de las pilas de combustible, abarcando ofertas y servicios energéticos integrados. Asimismo, refuerza su posicionamiento en aplicaciones distribuidas y aisladas de la red, donde los clientes adquieren disponibilidad como una solución integral.
- Junio de 2026: Ballard Power Systems recibió un pedido de 15 MW de sistemas de pilas de combustible para la generación de energía estacionaria fuera de la red, con entregas que comenzarán en la segunda mitad de 2026. Este contrato refuerza el interés comercial por la energía distribuida basada en hidrógeno en aplicaciones que priorizan la sustitución del diésel y la alta disponibilidad.
- Junio de 2025: Ballard Power Systems acordó suministrar 1.5 MW de motores de pila de combustible a Sierra Northern Railway para la modernización de locomotoras de hidrógeno. Si bien el uso final es ferroviario, el contrato respalda la expansión de los módulos de energía de pila de combustible y las cadenas de suministro que también dan servicio a implementaciones de generación distribuida estacionaria.
Alcance del informe sobre el mercado global de generación de energía distribuida
La energía distribuida se refiere a la generación y utilización de electricidad en el sitio. También se denomina generación descentralizada de electricidad. Las fuentes de generación distribuida suelen incluir energía solar, eólica, de residuos y energía y calor combinados. El mercado de la generación descentralizada de energía está aumentando ya que muchos países están optando por la generación distribuida como una opción local para producir electricidad en áreas que no están conectadas a la red.
El mercado de generación de energía distribuida está segmentado por tecnología y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África). Por tecnología, el mercado está segmentado en energía solar fotovoltaica, grupos electrógenos diésel, grupos electrógenos de gas natural, microrredes y otras tecnologías. El informe cubre el tamaño del mercado y los pronósticos para todas las regiones principales. Para cada segmento, se han realizado pronósticos y dimensionamiento del mercado en función de los ingresos (millones de USD).
por Tecnología
| Energía solar fotovoltaica (en tejados y suelos ≤5 MW) |
| Aerogeneradores (≤5 MW) |
| Microturbinas |
| Turbinas de gas (≤50 MW) |
| Pilas de combustible (PEMFC, SOFC, otras) |
| Grupos electrógenos diesel |
| Grupos electrógenos de gas natural |
| Hidrocinética y pequeña hidroeléctrica (≤10 MW) |
| Otros (cogeneración de biomasa, motores Stirling) |
Por potencia nominal
| De 0 a 100 kW |
| De 101 a 1,000 kW |
| Por encima de 1,000kW |
Por tipo de combustible
| Renovables |
| no renovable |
Por conectividad
| En la red |
| Fuera de la red y remoto |
Por usuario final
| Residencial |
| Comercial e Institucional |
| Industrial y Manufactura |
| Servicios públicos y IPP Pico/Reserva |
| Centros de datos y telecomunicaciones |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| por Tecnología | Energía solar fotovoltaica (en tejados y suelos ≤5 MW) | |
| Aerogeneradores (≤5 MW) | ||
| Microturbinas | ||
| Turbinas de gas (≤50 MW) | ||
| Pilas de combustible (PEMFC, SOFC, otras) | ||
| Grupos electrógenos diesel | ||
| Grupos electrógenos de gas natural | ||
| Hidrocinética y pequeña hidroeléctrica (≤10 MW) | ||
| Otros (cogeneración de biomasa, motores Stirling) | ||
| Por potencia nominal | De 0 a 100 kW | |
| De 101 a 1,000 kW | ||
| Por encima de 1,000kW | ||
| Por tipo de combustible | Renovables | |
| no renovable | ||
| Por conectividad | En la red | |
| Fuera de la red y remoto | ||
| Por usuario final | Residencial | |
| Comercial e Institucional | ||
| Industrial y Manufactura | ||
| Servicios públicos y IPP Pico/Reserva | ||
| Centros de datos y telecomunicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de generación de energía distribuida?
El tamaño del mercado de generación de energía distribuida será de USD 298.54 mil millones en 2026 y está en camino de alcanzar los USD 428.64 mil millones en 2031.
¿Qué región lidera el mercado de generación de energía distribuida?
Asia-Pacífico mantiene el liderazgo con una participación de ingresos del 43.55% en 2025, impulsada por la fabricación de energía solar de bajo costo y el rápido crecimiento de la demanda de electricidad.
¿Qué segmento tecnológico está creciendo más rápido?
Las pilas de combustible registran la CAGR más alta, del 11.25 %, hasta 2031, impulsadas por inversiones en centros de datos y en la economía del hidrógeno.
¿Por qué los centros de datos están adoptando la generación distribuida?
Los operadores de centros de datos implementan microrredes en el sitio para garantizar la confiabilidad, cubrir los precios volátiles de la energía y cumplir los compromisos de descarbonización.
¿Cómo afectan los retrasos en la interconexión al mercado?
Una cola global de 3,000 GW y los crecientes costos de estudio empujan a muchos proyectos distribuidos a adoptar configuraciones híbridas o fuera de la red mientras los reguladores trabajan en medidas de reforma de la cola.


