

Tamaño y cuota de mercado de los tableros de distribución
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
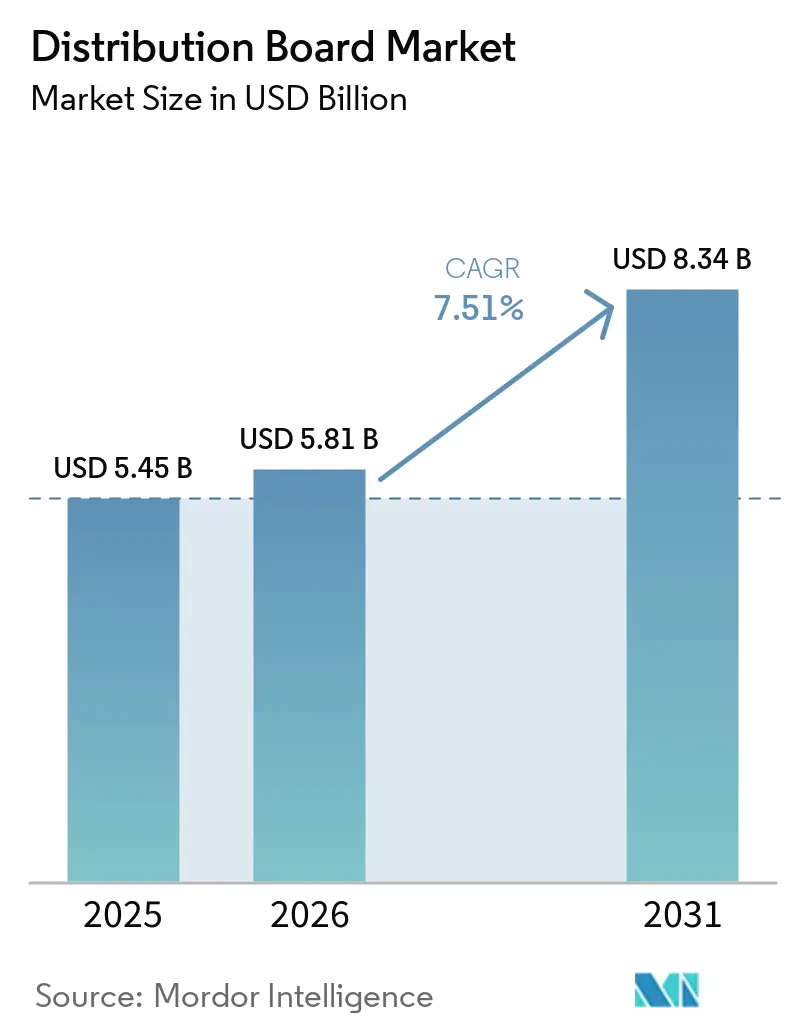
| Tamaño del mercado (2026) | USD 5.81 mil millones |
| Tamaño del mercado (2031) | USD 8.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.51% CAGR |
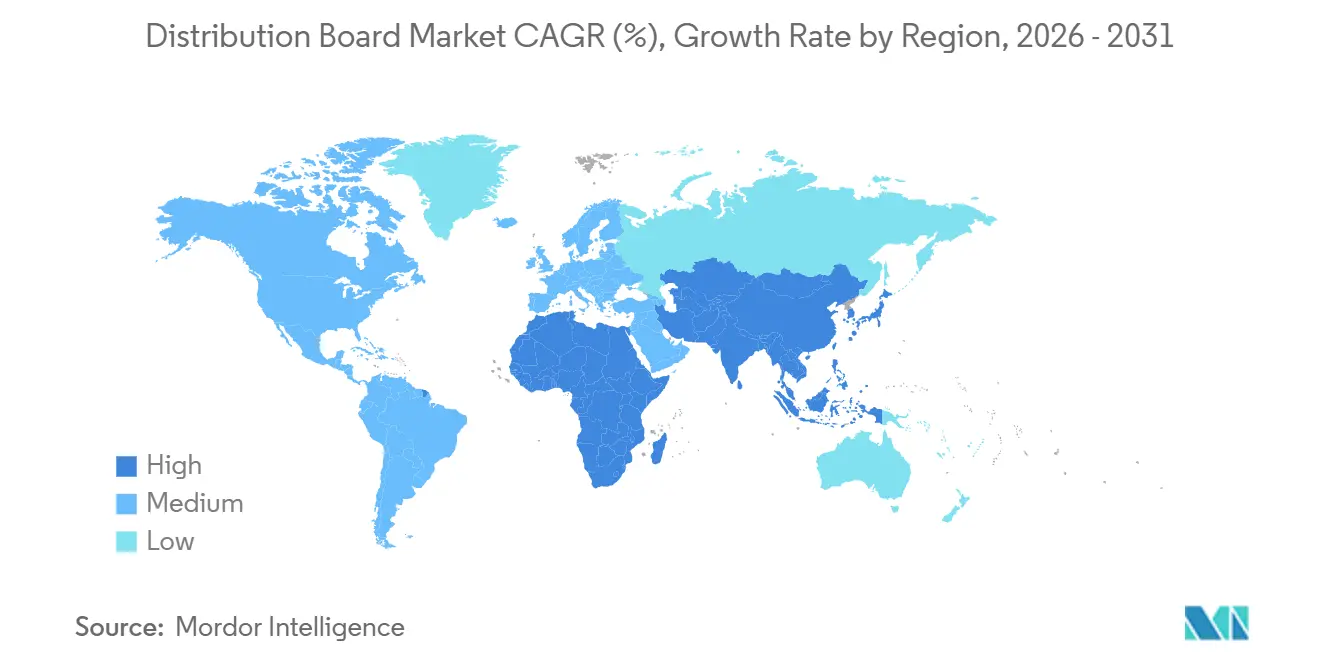
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tableros de distribución por Mordor Intelligence
Se proyecta que el tamaño del mercado de cuadros de distribución se expanda de USD 5.45 mil millones en 2025 y USD 5.81 mil millones en 2026 a USD 8.34 mil millones para 2031, registrando un CAGR del 7.51% entre 2026 y 2031. El impulso proviene de la construcción de hipercentros de datos, la proliferación de energía solar en azoteas y el despliegue de estaciones de carga de vehículos eléctricos, todo lo cual exige mayores volúmenes de paneles eléctricos modulares precertificados. [1] Reuters, “Grid Modernization Initiatives Accelerate Across Asia”, reuters.com Asia-Pacífico ancla los ingresos con una participación del 44.7%, mientras que Medio Oriente y África prometen la expansión más rápida con un 9.4% a medida que se aceleran los gigaproyectos saudíes y las construcciones de infraestructura digital de los EAU. [2] Financial Times, “Amazon anuncia la electrificación de 100 000 furgonetas de reparto para 2030”, ft.com Los conjuntos de baja tensión dominan debido a las aplicaciones en el borde de la red, pero también registran el crecimiento segmentario más rápido a medida que se amplían las instalaciones de PV, baterías y cargadores. [3] Wall Street Journal, “Estándares IEC 61439 para cuadros de distribución”, wsj.com La dinámica competitiva sigue siendo moderada: ABB, Siemens y Schneider Electric aprovechan las huellas de servicio globales y las carteras IEC 61439, mientras que los competidores regionales como Havells y CHINT ganan en velocidad y localización.
Conclusiones clave del informe
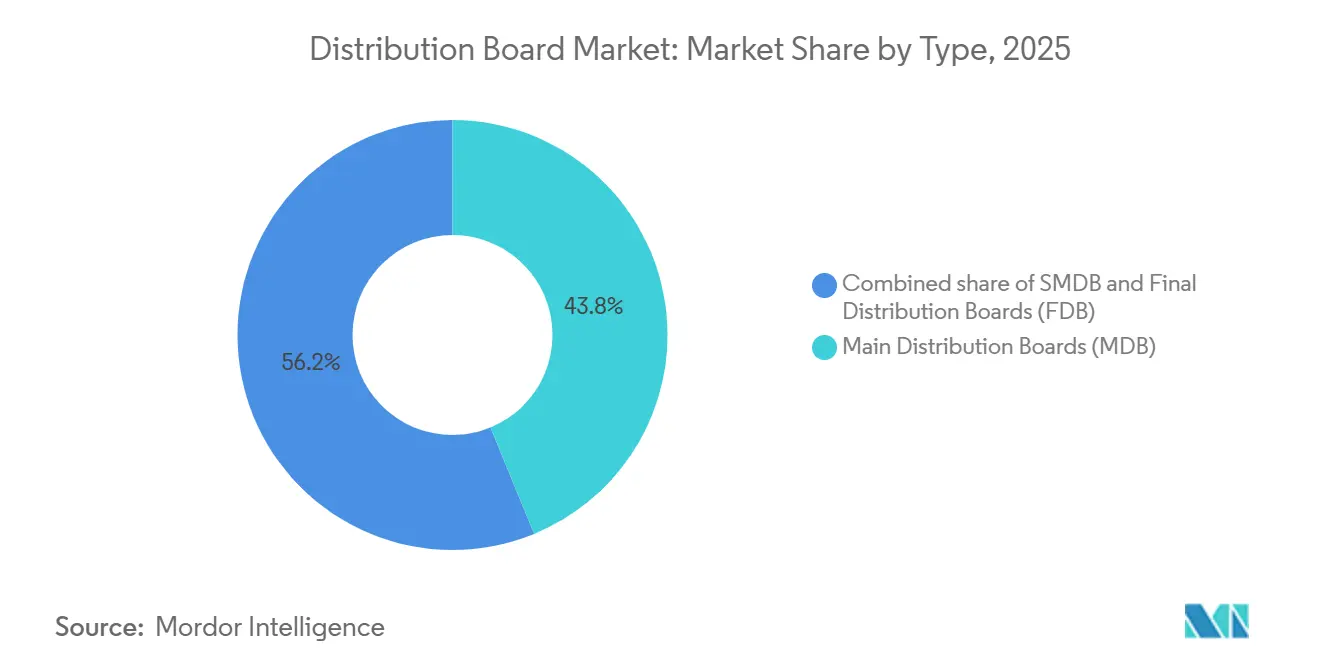
- Por tipo, los tableros de distribución principales lideraron con el 43.8% de la participación de mercado de tableros de distribución en 2025, mientras que los tableros finales están siguiendo una CAGR del 9.1% hasta 2031.
- Por nivel de voltaje, las unidades de bajo voltaje capturaron el 65.1% del tamaño del mercado de tableros de distribución en 2025 y se proyecta que se expandirán a una CAGR del 7.9% hasta 2031.
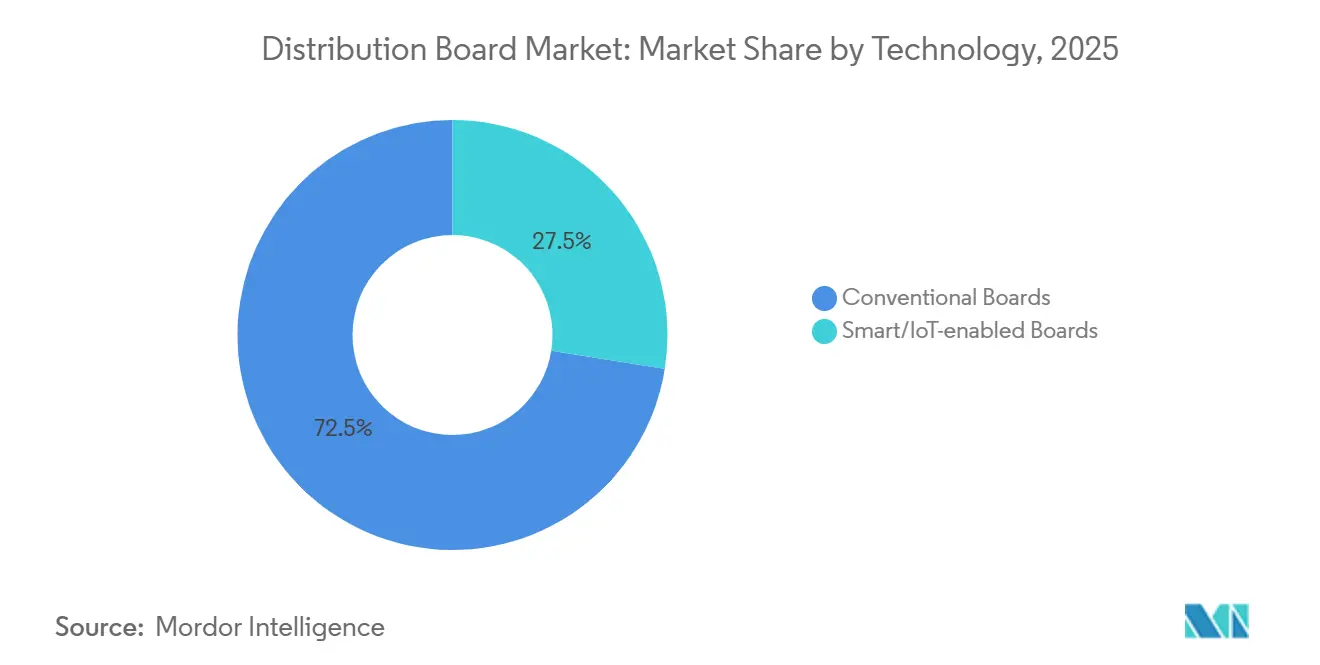
- Por tecnología, las placas convencionales representaron el 72.5 % de los ingresos en 2025; las variantes inteligentes/habilitadas para IoT están avanzando a una CAGR del 10.5 % hasta 2031.
- Por montaje, los sistemas montados en la pared representaron una participación del 60.6% en 2025, mientras que se prevé que las configuraciones de suelo tengan una CAGR del 8.2% hasta 2031.
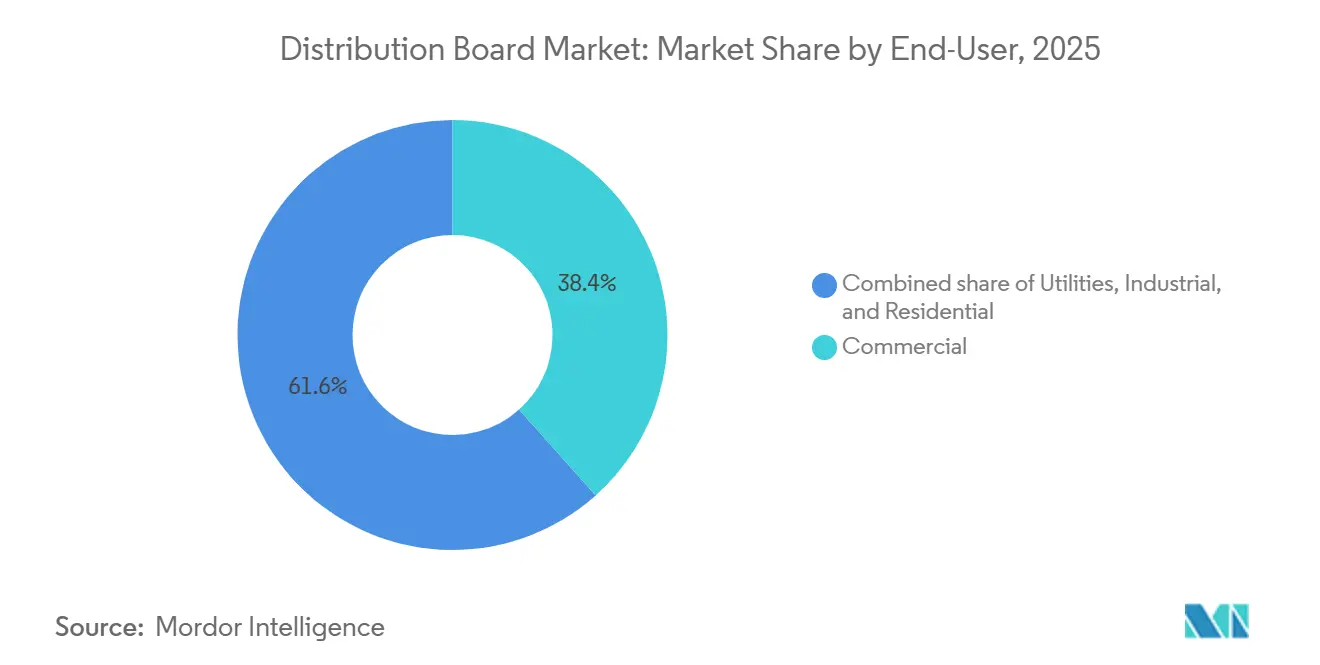
- Por usuario final, el segmento comercial representó el 38.4% de los ingresos de 2025, pero las aplicaciones residenciales están avanzando a una tasa compuesta anual del 8.8% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44.7% de las ventas de 2025, mientras que se prevé que la región de Medio Oriente y África crezca a una CAGR del 9.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tableros de distribución
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento rápido de la capacidad del centro de datos | 1.80% | APAC, América del Norte | Mediano plazo (2-4 años) |
| Mandatos de modernización de la red | 1.50% | América del Norte, Europa, India, China | Largo plazo (≥ 4 años) |
| Modernización de sistemas fotovoltaicos y de almacenamiento en azoteas | 1.30% | APAC, Europa, América del Norte | Mediano plazo (2-4 años) |
| Cambio a paquetes de electrificación prefabricados | 0.90% | Global | Corto plazo (≤ 2 años) |
| Digitalización de operaciones y mantenimiento mediante análisis predictivo | 0.70% | Servicios públicos globales, industria | Largo plazo (≥ 4 años) |
| Aumento de los proyectos de depósitos de flotas de vehículos eléctricos | 1.10% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento rápido de la capacidad del centro de datos
Los operadores de hiperescala añadieron 1,200 MW en 2025 y ya han reservado equipos para 1,800 MW de construcciones anuales para 2027. [4] Bloomberg News, “Las instalaciones solares en azoteas aumentan a 78 gigavatios a nivel mundial”, bloomberg.com Cada instalación especifica entre 50 y 150 cuadros de distribución para gestionar alimentaciones redundantes, cadenas de baterías y cargas de refrigeración, lo que coloca a los proveedores con productos modulares precertificados al frente de las listas de licitación. El cambio hacia la distribución de 48 V CC dentro de los racks está estimulando la demanda de paneles híbridos CA-CC capaces de interfaces perfectas con la red eléctrica, el generador y las baterías de litio. El norte de Virginia, Singapur y Frankfurt absorbieron juntos el 38 % de las adiciones de capacidad de hiperescala globales en 2025 y adelantaron los plazos de entrega de los cuadros de distribución hasta nueve meses. Los operadores ahora solicitan análisis de calidad de energía integrados que detecten la distorsión armónica y las caídas de voltaje en tiempo real, lo que respalda los compromisos de tiempo de actividad del 99.99 %.
Mandatos de modernización de la red (implementación de redes inteligentes)
El Plan de Renovación del Sector de Distribución de la India presupuestó 38 000 millones de dólares para la modernización de la red hasta 2025, incluyendo millones de transformadores de distribución avanzados y sus correspondientes cuadros de distribución. La iniciativa REPowerEU de la Unión Europea obliga a sus miembros a incorporar 600 GW de energías renovables para 2030, lo que requiere tableros bidireccionales en el borde de la red. La Red Eléctrica Estatal de China instaló 420 000 terminales inteligentes en 2025, lo que redujo las pérdidas técnicas hasta en un 6 %. Los equipos ahora deben cumplir con la norma IEC 61850 para conectarse a las capas SCADA de las compañías eléctricas. La transición de interruptores mecánicos a unidades de disparo electrónicas ha duplicado los intervalos de mantenimiento, reduciendo los gastos del ciclo de vida para los propietarios de la red entre un 12 % y un 18 %.
Explosión de modernizaciones de sistemas fotovoltaicos y de almacenamiento en azoteas (paneles de última milla)
Las incorporaciones globales de energía solar con baterías ascendieron a 78 GW en 2025, un 50 % más que en 2023. Cada planta sobre tejado requiere un cuadro final dedicado que aísla inversores, baterías y conexiones a la red, desvinculando así la demanda de paneles eléctricos de los ciclos de nueva construcción. El Título 24 de California y el subsidio KfW 442 de Alemania adelantan la instalación de paneles solares de dos a tres años. La popularidad de las baterías acopladas a CC aumenta la necesidad de detección de arcos eléctricos y de interruptores microfotovoltaicos dentro del gabinete. Los kits prefabricados reducen la mano de obra en obra hasta en un 50 %, lo que permite a los contratistas finalizar proyectos residenciales en una sola tarde.
Aumento de los proyectos de electrificación de depósitos de flotas de vehículos eléctricos
El programa de 100,000 furgonetas de Amazon y la modernización de la flota de UPS, valorada en 1.000 millones de euros, requieren tableros de depósito que gestionen cargadores rápidos de 350 kW y picos de consumo de megavatios. Los almacenes típicos instalan ahora de 8 a 15 paneles de suelo para equilibrar la carga y mitigar los cargos por demanda. Las especificaciones de los operadores exigen cada vez más software de gestión energética que difiera la carga durante las tarifas pico, lo que reduce las facturas de electricidad hasta en un 30 %. Los proyectos piloto de vehículo a red eléctrica (V2G) despiertan interés en tableros bidireccionales capaces de exportar la energía almacenada a las compañías eléctricas durante eventos de respuesta a la demanda.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -1.20% | Global | Corto plazo (≤ 2 años) |
| Costos de ciberfortalecimiento para placas conectadas | -0.50% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fragmentación de las normas en los mercados de exportación | -0.40% | Global | Largo plazo (≥ 4 años) |
| Escasez de instaladores certificados en APAC | -0.90% | India, ASEAN | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas (Cu, Al, acero)
El cobre superó los 10,200 USD/t a principios de 2025, un 22 % más que en 2023, mientras que el aluminio se disparó un 18 % hasta los 2,650 USD/t, lo que redujo los márgenes de los paneles en varios puntos. Los aranceles al acero de EE. UU. y la UE incrementaron los costes de los envolventes entre un 8 % y un 12 %, lo que obligó a los fabricantes a recurrir a plantas alternativas en Turquía e India y amplió los plazos de entrega. Los proveedores más pequeños, que carecían de programas de cobertura, vieron aumentar sus necesidades de capital circulante un 20 %, lo que limitó su capacidad para participar en licitaciones importantes. Se están evaluando materiales híbridos para barras colectoras y carcasas compuestas para reducir la exposición de la materia prima entre un 10 % y un 15 %, respetando las tolerancias de la norma IEC 61439.
Grave escasez de instaladores certificados en la región APAC de rápido crecimiento
El número de electricistas certificados en India creció solo un 3% anual entre 2023 y 2025, frente al 10% necesario para los programas de energía solar y modernización de la red eléctrica. Los retrasos de cuatro a seis meses son habituales en las ciudades de segundo nivel, y los salarios de los instaladores certificados se dispararon entre un 25% y un 35% en 2025. Vietnam e Indonesia gradúan cada uno menos de 5,000 electricistas certificados al año, un tercio de la demanda. Los gobiernos y los fabricantes de equipos originales (OEM) están estableciendo academias de formación acelerada; Tailandia estableció 15 centros regionales con Siemens y Schneider para cerrar la brecha. Los paneles prefabricados, que reducen a la mitad el cableado in situ, permiten a los equipos más nuevos completar los proyectos de forma segura y rápida.
Análisis de segmento
Por tipo: Los tableros finales avanzan a toda velocidad en la electrificación de última milla
Se prevé que los tableros finales registren una tasa de crecimiento anual compuesta (TCAC) del 9.1%, superando notablemente el crecimiento general del mercado de tableros de distribución, a medida que proliferan los sistemas solares en azoteas, la carga de vehículos eléctricos y los circuitos para hogares inteligentes. Los tableros principales mantuvieron una cuota de mercado del 43.8% en 2025, como núcleo de subestaciones y plantas industriales a gran escala. Los tableros secundarios ocupan el nivel intermedio, alimentando zonas específicas del edificio en oficinas modulares y salas de centros de datos. Los paquetes prefabricados reducen el tiempo de instalación de los tableros principales y secundarios en un 40%, lo que permite a los contratistas ajustarse a los plazos de puesta en servicio a gran escala.
El código Título 24 de California y la subvención KfW 442 de Alemania han impulsado millones de actualizaciones de paneles residenciales, incrementando los envíos de placas finales en el parque de viviendas existente. Los fabricantes de equipos originales (OEM) ahora ofrecen diseños listos para usar con módulos solares, de baterías y de protección contra arcos eléctricos cableados de fábrica, lo que reduce la mano de obra hasta en un 50 %. Las placas principales aún manejan potencias de 1,600 a 6,300 A en servicios públicos e industria pesada, donde el cumplimiento de la norma IEC 61439 es obligatorio. Las soluciones de sublíneas principales ganan terreno en oficinas multiinquilino y parques logísticos al permitir la gestión de la carga por zonas y un ahorro de cobre del 15 % al 20 %.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de voltaje: el predominio de bajo voltaje refleja la proliferación en el borde de la red
Los productos de baja tensión representaron el 65.1 % del mercado de cuadros de distribución en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 7.9 % hasta 2031. Este segmento abarca casi todas las instalaciones residenciales, comerciales e industriales ligeras por debajo de 1 kV, lo que lo convierte en el segmento más grande y rápido. Las unidades de media tensión se ubican en subestaciones y fábricas, canalizando la energía de la red a los transformadores. Los armarios de alta tensión por encima de 36 kV se mantienen en un nicho dentro de los corredores de transmisión y las acerías.
Las interconexiones solares en tejados y los cargadores de CC de 350 kW se integran en la red de baja tensión, lo que aumenta el número de paneles en el borde de la red. La modernización de la red en India está estimulando la demanda de media tensión con la incorporación de 420,000 terminales inteligentes que conectan las redes SCADA con los activos de campo. La contratación de alta tensión sigue vinculada a proyectos de transmisión que llevan décadas de desarrollo, lo que limita el crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 4-5 %. El cumplimiento de la norma IEC 61936 aumenta el gasto en ingeniería en un 10 %, pero las compañías eléctricas insisten en ello por motivos de seguridad y fiabilidad.
Por tecnología: Las pizarras inteligentes se disparan a medida que el mantenimiento predictivo se consolida
Se proyecta que los modelos inteligentes o con IoT avancen a una tasa de crecimiento anual compuesta (TCAC) del 10.5 % hasta 2031, a medida que las empresas de servicios públicos y los fabricantes digitalizan los flujos de trabajo de mantenimiento. Los ensamblajes convencionales aún representaron el 72.5 % de los envíos en 2025 debido a los arraigados hábitos de compra y a los precios más bajos de los tickets. Sin embargo, el modelado del coste total de propiedad (TCO) muestra que el análisis predictivo reduce el tiempo de inactividad no planificado entre un 40 % y un 50 %, lo que abarata las pizarras inteligentes entre un 15 % y un 20 % en una década.
Los operadores de centros de datos ya especificaron paneles inteligentes en el 60 % de las nuevas construcciones a hiperescala durante 2025 para garantizar un tiempo de actividad del 99.99 %. Los ecosistemas EcoStruxure de Schneider y Siemens MindSphere proporcionan alertas armónicas y térmicas en tiempo real que detectan la fatiga de los interruptores con semanas de antelación. La ciberseguridad añade entre un 10 % y un 15 % a la lista de materiales, ya que el refuerzo según la norma IEC 62443 requiere procesadores adicionales e imágenes de firmware seguras. Aun así, las empresas de servicios públicos consideran que la inversión es obligatoria dado el aumento de ataques de ransomware a la tecnología operativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de montaje: Mejoras en la instalación en suelo en aplicaciones industriales y de centros de datos
Los gabinetes de pared mantuvieron una cuota del 60.6 % en 2025, gracias a su tamaño compacto y a una mano de obra de instalación un 30 % inferior a la de sus similares de suelo. Sin embargo, las unidades de suelo presentan una tasa de crecimiento anual compuesta (TCAC) del 8.2 %, ya que los centros de datos y las grandes fábricas requieren potencias nominales de 1,600 a 6,300 A e interruptores intercambiables en caliente. Cada sitio de hiperescala instala entre 50 y 150 gabinetes de suelo que alimentan las filas de servidores, los equipos de refrigeración y los generadores de emergencia.
Las renovaciones residenciales se inclinan por gabinetes de pared delgada que vienen precableados para inversores solares y cargadores de Nivel 2, lo que reduce el tiempo de instalación de dos días a solo unas horas. Los proyectos de depósitos de vehículos eléctricos también incorporan equipos de suelo donde el espacio lo permite, ya que los cargadores de 350 kW superan los límites de amperaje de los montados en la pared. Las unidades de suelo prefabricadas reducen a la mitad el tiempo de montaje en obra, lo que permite a los contratistas entregar las salas de los centros de datos hasta ocho semanas antes.
Por el usuario final: El segmento residencial se acelera con los mandatos de energía solar y vehículos eléctricos
Los edificios comerciales representaron el 38.4 % de los ingresos de 2025, abarcando oficinas, comercios minoristas y nodos logísticos con cargas densas y críticas para la misión. Se proyecta que el segmento residencial crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.8 % gracias a los mandatos de los códigos de compatibilidad con energía solar y vehículos eléctricos en California, Alemania y Japón. Las compañías eléctricas se mantienen como compradores constantes, instalando tableros con aislamiento remoto y funciones de flujo de energía bidireccional para integrar la generación distribuida.
California exige paneles solares en cada vivienda nueva, y el KfW 442 de Alemania paga a los propietarios por cambiar a paquetes de baterías solares y cajas de pared, lo que acelera la rotación de clientes. El crecimiento de los centros de datos impulsa la demanda comercial, con 1,200 MW añadidos a nivel mundial en 2025, y cada emplazamiento requiere hasta 150 paneles. Las empresas industriales especifican equipos inteligentes de suelo que registran la distorsión armónica y las caídas de tensión en tiempo real, reduciendo a la mitad las costosas interrupciones del suministro.
Análisis geográfico
Asia-Pacífico acaparó el 44.7% de las ventas de 2025 después de que State Grid de China desplegara 420,000 terminales inteligentes y de que India destinara 38 millones de dólares a la modernización de sus sistemas. La implementación generalizada de sistemas solares sobre tejados en la ASEAN añadió 12 GW de nueva capacidad, y cada sistema requería un panel final dedicado. Japón y Corea del Sur lideraron la adopción de paneles inteligentes al implementar la integración de la norma IEC 61850 en los activos de distribución. La escasez de mano de obra sigue siendo el principal obstáculo, lo que ha retrasado los plazos de los proyectos hasta seis meses y ha inflado los salarios en más de un 30%.
Se espera que la región de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 9.4 % hasta 2031, gracias a la adopción de kits eléctricos prefabricados en las zonas de construcción NEOM y del Mar Rojo de Arabia Saudí, que reducen a la mitad la mano de obra de instalación. Los Emiratos Árabes Unidos se posicionaron como destinos líderes en centros de datos al añadir 180 MW en 2025, lo que se traduce en miles de pedidos de paneles. Egipto aspira a contar con 50 000 activos de distribución inteligente para 2027 para reducir la frecuencia de cortes, mientras que el programa de energías renovables de Sudáfrica incorpora paneles bidireccionales que gestionan las exportaciones desde tejados. La diversidad de sistemas de certificación aún complica las exportaciones, prolongando los ciclos de ingeniería hasta cinco meses.
Norteamérica y Europa siguen madurando, pero absorben volúmenes considerables. Tan solo el norte de Virginia integró 320 MW de capacidad de centros de datos en 2025, lo que obligó a los fabricantes de equipos originales (OEM) a adelantar su inventario nueve meses. El estatuto REPowerEU de la UE aumenta la demanda de tableros de borde de red con controles bidireccionales, mientras que el KfW 442 de Alemania incentivó 180,000 actualizaciones de baterías solares domésticas, cada una de las cuales requirió un nuevo panel final. Las empresas de servicios públicos de ambas regiones están implementando redes AMI que se integran con tableros inteligentes para la distribución de la carga en tiempo real. Sudamérica, liderada por el plan de expansión de la red de Brasil de 4.2 millones de dólares, presenta impulsos de crecimiento constantes, aunque de menor intensidad.
Panorama competitivo
Los tres principales proveedores, ABB, Siemens y Schneider Electric, controlaron en conjunto entre el 35 % y el 40 % de los ingresos globales en 2025 gracias a la explotación de amplias redes de servicios y carteras multirregionales que cumplen con la norma IEC 61439. Líderes regionales como Havells, CHINT y Alfanar reducen su cuota de mercado con plazos de entrega que superan en semanas a los de las multinacionales y precios entre un 15 % y un 20 % inferiores a los promedios globales. Los vectores estratégicos se centran en análisis de IoT integrados, módulos prefabricados y software de gestión energética integrado que ayuda a los clientes a reducir los costes de la demanda.
Las suites EcoStruxure y Siemens MindSphere de Schneider Electric ahora superan la fatiga de los interruptores de bandera seis semanas antes de la falla, lo que reduce los costos de interrupción para los operadores de centros de datos. Surgen oportunidades de espacio en blanco en arquitecturas híbridas CA-CC para microrredes de energía solar y almacenamiento, así como en equipos reforzados según la norma IEC 62443 que impiden ataques de ransomware a la tecnología operativa. Las nuevas empresas centradas en software ofrecen adaptadores IoT de actualización que transforman los paneles convencionales en activos conectados a la mitad del costo, y ya capturan entre el 5 % y el 8 % de la base direccionable de paneles inteligentes.
Los fabricantes chinos aprovechan su escala para suministrar armarios de suelo de 1,600 a 6,300 A con descuentos del 20 % al 25 % frente a sus competidores occidentales, lo que presiona a las empresas tradicionales para automatizar las fábricas y diversificar las cadenas de suministro. Las solicitudes de patentes relacionadas con la detección de arcos eléctricos y la distribución de CC se dispararon un 35 % entre 2024 y 2025, lo que indica una carrera tecnológica inminente. La prefabricación reduce el trabajo en obra hasta en un 40 %, por lo que los fabricantes de equipos originales (OEM) capaces de combinar hardware modular con gemelos digitales tienen una clara ventaja a la hora de licitar paquetes para centros de datos o depósitos de vehículos eléctricos.
Líderes de la industria de tableros de distribución
Siemens AG
ABB Ltd.
Eaton Corporación PLC
Larsen & Toubro Limited
Schneider Electric SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Schneider Electric India ha anunciado el lanzamiento de nuevas soluciones de cuadros de distribución inteligentes como parte de su iniciativa «Make in India». Estos productos ofrecen protección avanzada, un diseño modular y capacidades de monitorización digital, adaptándose a las necesidades de edificios comerciales, instalaciones industriales y redes modernas de distribución eléctrica.
- Octubre de 2025: Eaton asignó 120 millones de dólares para una instalación eléctrica prefabricada en Texas para abastecer a centros de datos y depósitos de vehículos eléctricos en América del Norte.
- Abril de 2025: Waaree Energies lanzó el Kit Solar Todo en Uno Waaree Radiance para simplificar las instalaciones solares en azoteas residenciales en India. En consonancia con el PM Surya Ghar Muft Bijli Yojana, el kit incluye módulos solares, un inversor, cuadros de distribución avanzados, protección contra rayos, un kit de puesta a tierra y cables, ofreciendo una solución completa para reducir la dependencia de múltiples proveedores.
- Marzo de 2025: IPD lanzó la gama de cuadros de distribución Evolution Core, diseñados para cumplir con las normas AS/NZS 3000 y AS/NZS 61439. Disponible en múltiples configuraciones, incluye un interruptor principal ABB OT160 de 160 A, es compatible con interruptores diferenciales y magnetotérmicos ABB y ofrece 15 módulos DIN.
Alcance del informe sobre el mercado global de tableros de distribución
El mercado de cuadros de distribución (CD) abarca el diseño, la fabricación y el suministro de cuadros de distribución eléctrica. Estos cuadros distribuyen la electricidad desde una fuente principal a múltiples circuitos en instalaciones residenciales, comerciales, industriales y de servicios públicos. Albergan dispositivos de protección como disyuntores, fusibles, dispositivos de corriente residual (RCD) y dispositivos de protección contra sobretensiones, lo que garantiza la seguridad eléctrica, la gestión de la carga y el aislamiento de fallas.
El mercado global de cuadros de distribución está segmentado por tipo, nivel de voltaje, tecnología, tipo de montaje, usuario final y geografía. Por tipo, el mercado se segmenta en cuadros de distribución principales, cuadros de distribución secundarios y cuadros de distribución finales. Por nivel de voltaje, el mercado se divide en baja tensión, media tensión y alta tensión. Por tecnología, el mercado se segrega en cuadros convencionales y cuadros inteligentes/habilitados para IoT. Por tipo de montaje, el mercado se divide en montaje en pared y suelo/independiente. Por usuario final, el mercado se segmenta en servicios públicos, industrial, comercial y residencial. El informe también cubre el tamaño del mercado y las previsiones para el mercado de sistemas submarinos en las principales regiones. El tamaño del mercado y las previsiones se han realizado para cada segmento en función de los ingresos (miles de millones de USD).
| Cuadros de distribución principales (MDB) |
| Cuadros de distribución secundarios (SMDB) |
| Cuadros de Distribución Final (CDF) |
| Baja tensión (hasta 1 kV) |
| Media Tensión (1 a 36 kV) |
| Alta tensión (por encima de 36 kV) |
| Tableros convencionales |
| Tableros inteligentes/habilitados para IoT |
| Montado en la pared |
| Piso/Independiente |
| Servicios públicos |
| Industrial |
| Comercial |
| Residencial |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo | Cuadros de distribución principales (MDB) | |
| Cuadros de distribución secundarios (SMDB) | ||
| Cuadros de Distribución Final (CDF) | ||
| Por nivel de voltaje | Baja tensión (hasta 1 kV) | |
| Media Tensión (1 a 36 kV) | ||
| Alta tensión (por encima de 36 kV) | ||
| por Tecnología | Tableros convencionales | |
| Tableros inteligentes/habilitados para IoT | ||
| Por tipo de montaje | Montado en la pared | |
| Piso/Independiente | ||
| Por usuario final | Servicios públicos | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la valoración actual del mercado de cuadros de distribución?
El tamaño del mercado de cuadros de distribución fue de USD 5.81 millones en 2026 y se proyecta que aumente a USD 8.34 millones en 2031.
¿Qué segmento se está expandiendo más rápidamente?
Los paneles inteligentes/habilitados para IoT lideran el crecimiento a una tasa compuesta anual del 10.5 % hasta 2031.
¿Por qué son tan dominantes los tableros de bajo voltaje?
Los usos en el borde de la red, como la energía solar en azoteas, el almacenamiento de baterías y la carga de vehículos eléctricos, funcionan por debajo de 1 kV, lo que mantiene a las unidades de bajo voltaje en una participación del 65.1 %.
¿Qué región registrará el mayor crecimiento futuro?
Se pronostica que la región de Medio Oriente y África tendrá una CAGR del 9.4 % debido a los gigaproyectos de Arabia Saudita y la construcción de centros de datos en los Emiratos Árabes Unidos.
¿Cómo afectan los precios de las materias primas a los fabricantes?
La volatilidad del cobre, el aluminio y el acero ha reducido los márgenes brutos hasta en 5 puntos porcentuales, lo que ha empujado a los proveedores hacia las barras colectoras compuestas.
¿Quienes son las empresas líderes?
ABB, Siemens y Schneider Electric controlan juntas entre el 35 y el 40% de los ingresos globales, mientras Havells y CHINT ganan terreno en Asia, un continente de alto crecimiento.


