

Tamaño y participación del mercado de reguladores de voltaje de distribución
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
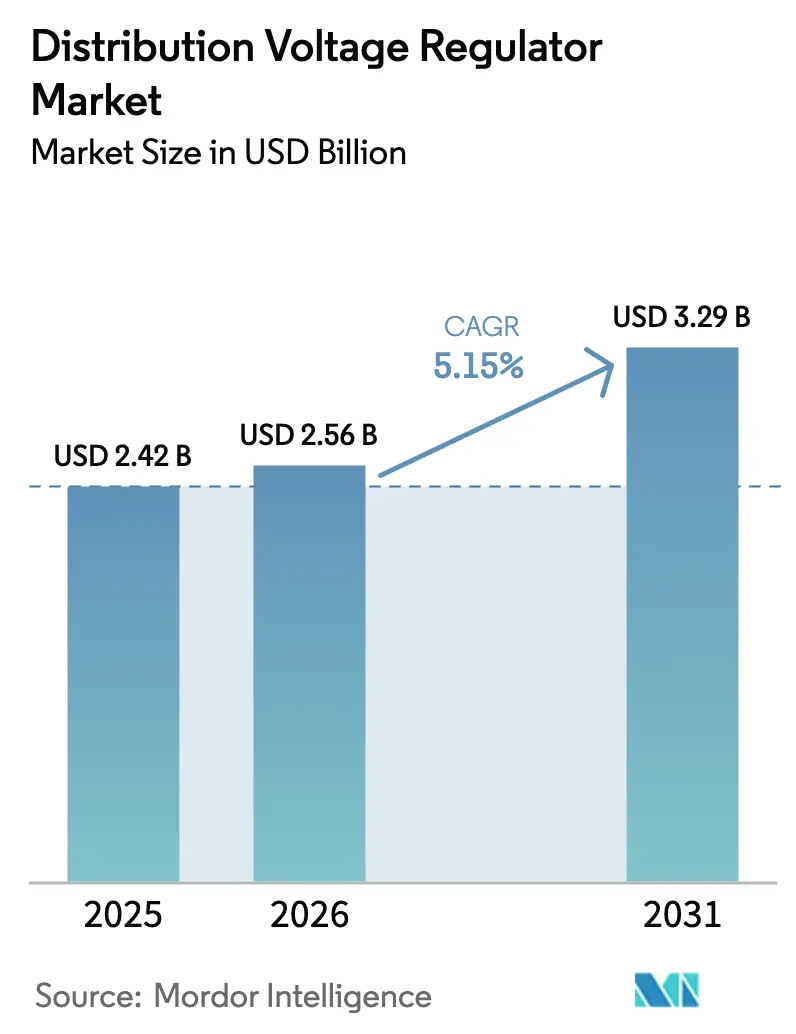
| Tamaño del mercado (2026) | USD 2.56 mil millones |
| Tamaño del mercado (2031) | USD 3.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de reguladores de tensión de distribución por Mordor Intelligence
Se prevé que el tamaño del mercado de reguladores de voltaje de distribución aumente de 2.42 millones de dólares en 2025 a 2.56 millones de dólares en 2026 y alcance los 3.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.15 % durante el período 2026-2031.
Se está produciendo un cambio estructural a medida que los operadores de la red reemplazan la gestión reactiva de activos con el control predictivo de voltaje para absorber clústeres de centros de datos hiperescalables, centros de carga rápida de vehículos eléctricos y adiciones renovables a escala de gigavatios. Asia-Pacífico impulsa tanto la escala como el impulso, impulsado por la modernización de la Red Estatal de China y los mandatos de la Autoridad Central de Electricidad de la India, mientras que las unidades de alto voltaje (más de 40 kV) emergen como un nicho premium porque los enlaces HVDC de energía eólica marina requieren soporte de voltaje en las interfaces de transmisión-distribución. [1] ISO New England, “Plan del Sistema Regional 2025”, iso-ne.com Los reguladores automáticos e inteligentes dominan las nuevas construcciones a medida que las empresas de servicios públicos incorporan dispositivos preparados para SCADA que ejecutan cambios de toma en milisegundos y transmiten diagnósticos a plataformas ADMS en la nube. [2] Eaton, “Eaton comienza la producción en la planta de fabricación de Texas recientemente ampliada”, eaton.com La convergencia de las normas de ciberseguridad y contenido nacional está inclinando las adquisiciones hacia proveedores con presencia regional de fabricación, evidenciado por las recientes adiciones de capacidad en Texas y Tennessee. Simultáneamente, el precio del cobre a 12,758 USD por tonelada y las fluctuaciones en el suministro de carburo de silicio están reduciendo los márgenes, lo que impulsa a los proveedores hacia sistemas híbridos de STATCOM y reguladores que integran la compensación reactiva y el ajuste de voltaje en una sola carcasa. [3] KME, “Metal Prices”, kme.com
Conclusiones clave del informe
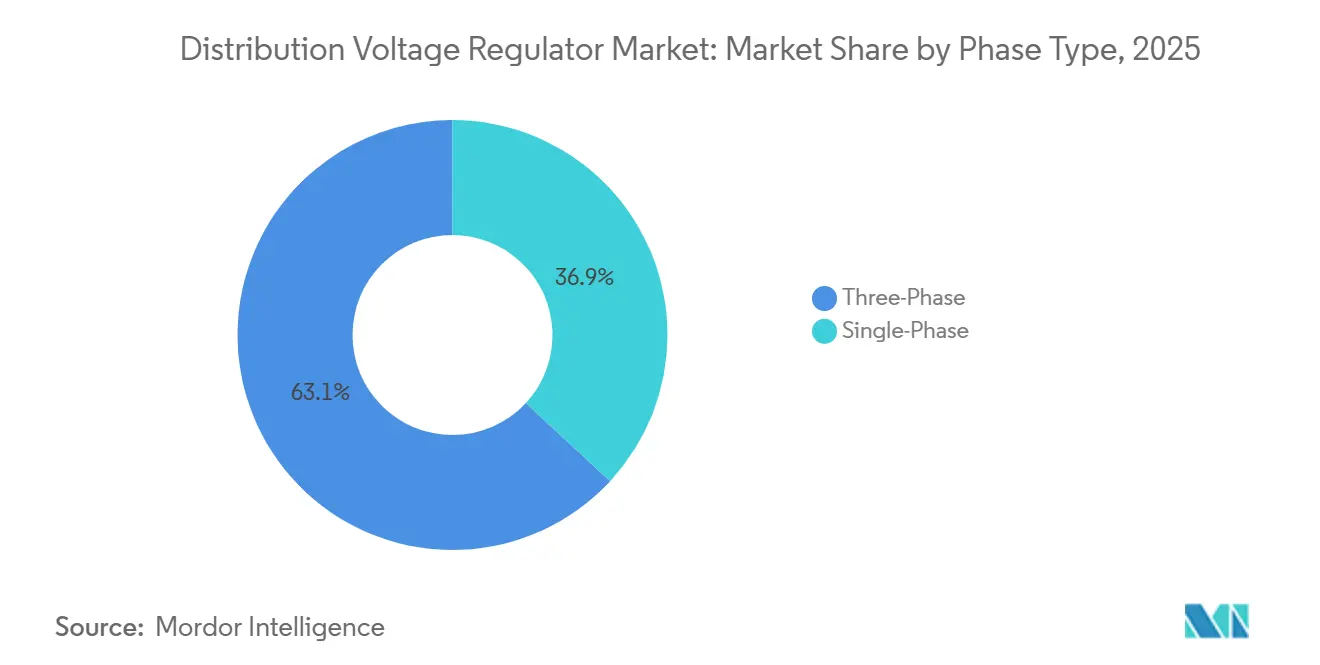
- Por tipo de fase, los reguladores trifásicos representaron el 63.1% de la cuota de mercado de reguladores de tensión de distribución en 2025, mientras que se prevé que las unidades monofásicas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.2% hasta 2031.
- Por tipo de montaje, las unidades montadas en postes representaron el 54.5 % de los despliegues de 2025, pero se prevé que las instalaciones montadas en subestaciones se expandan a una tasa de crecimiento anual compuesta (CAGR) del 7.6 %, lo que refleja un cambio hacia un control de voltaje centralizado y ciberseguro.
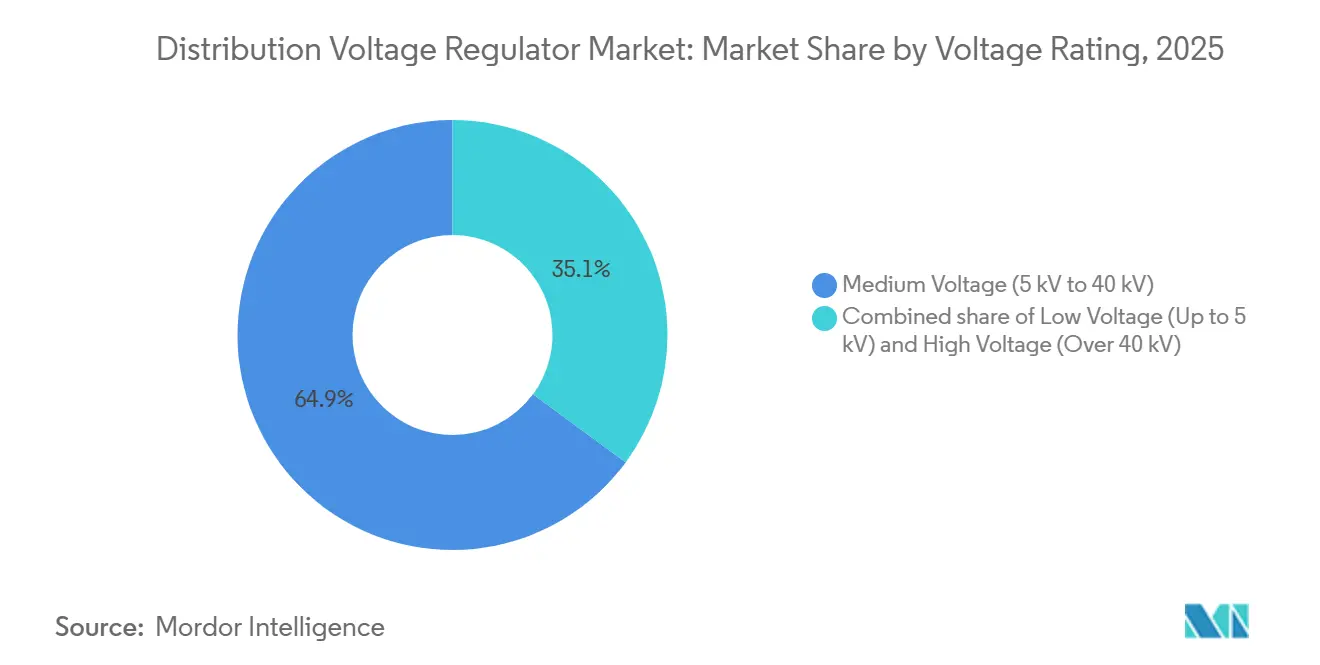
- En cuanto a la tensión nominal, los dispositivos de media tensión mantuvieron el 64.9% del tamaño del mercado de reguladores de tensión de distribución en 2025, pero se prevé que los reguladores de alta tensión crezcan más rápidamente, con una tasa de crecimiento anual compuesta del 7.9%, gracias a las interconexiones de la energía eólica marina.
- Por tipo de control, los reguladores automáticos e inteligentes acapararon el 65.3% de la cuota de mercado en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 5.7% hasta 2031, a medida que las empresas de servicios públicos se orientan hacia la funcionalidad definida por firmware.
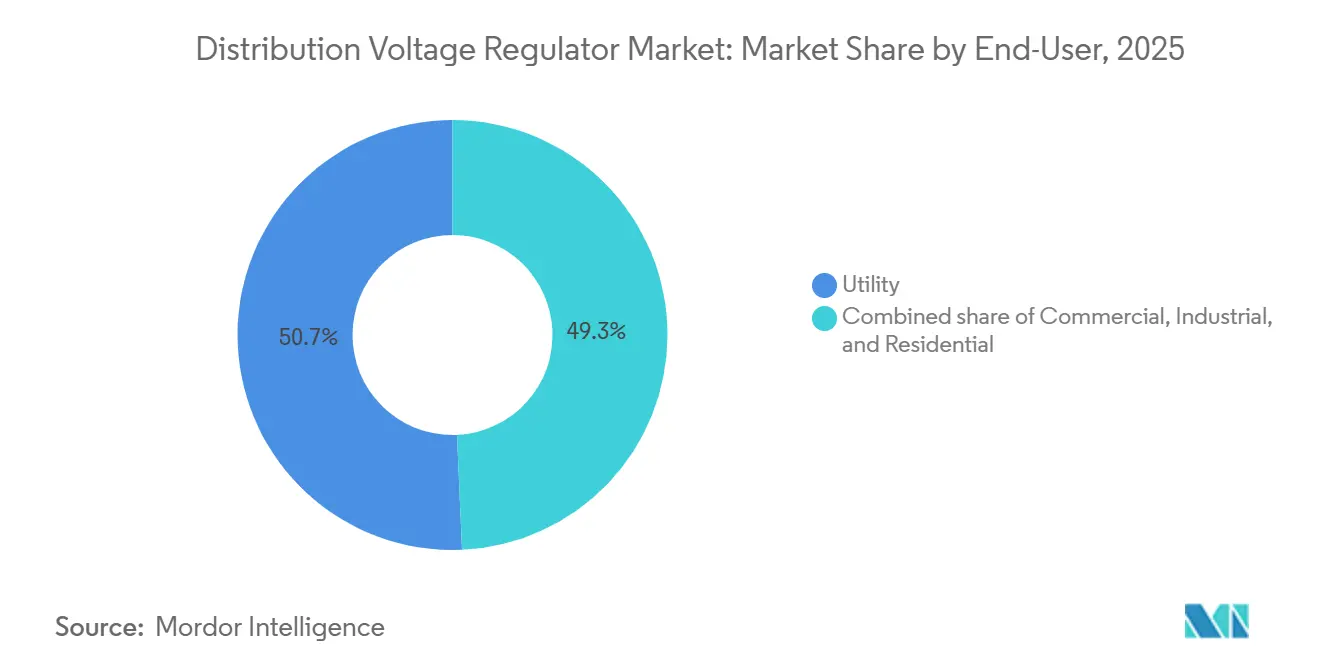
- Por usuario final, las empresas de servicios públicos representaron el 50.7% de la demanda de 2025, expandiéndose a una tasa de crecimiento anual compuesta del 5.9% a medida que aumentan los presupuestos de automatización de alimentadores bajo los mandatos de tolerancia a fallos de los recursos energéticos distribuidos.
- Geográficamente, la región de Asia-Pacífico acaparó el 43.0% de los ingresos de 2025 y se prevé que mantenga su liderazgo con una tasa de crecimiento anual compuesta del 5.7%, impulsada por los programas de modernización de la red eléctrica de China e India.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de reguladores de voltaje de distribución
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desarrollo de redes inteligentes y automatización de alimentadores | + 1.2% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Presión de penetración de las energías renovables | + 1.4% | Europa (energía eólica marina), Asia-Pacífico (energía solar), Norteamérica (energía fotovoltaica a gran escala) | Largo plazo (≥ 4 años) |
| Demanda de calidad de energía de los centros de datos | + 0.9% | Estados Unidos, Irlanda, Países Bajos, Singapur, India | Corto plazo (≤ 2 años) |
| El auge de los centros de carga rápida para vehículos eléctricos | + 0.7% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Alimentadores autorreparables optimizados por IA | + 0.5% | América del Norte, Europa, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Nuevos mandatos de tránsito para DER | + 0.6% | India, ASEAN, Brasil, Chile, Arabia Saudita | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación de redes inteligentes y automatización de alimentadores
Las empresas de servicios públicos están migrando de los programas de tomas basados en el tiempo a ajustes en tiempo real, impulsados por SCADA que alinean los puntos de ajuste de voltaje con los pronósticos de carga en la nube, la salida de DER y los modelos meteorológicos. [4] ISO New England, “Plan del Sistema Regional 2025”, iso-ne.com ISO New England destinó USD 11.4 mil millones para proyectos de condición de activos, incluidos STATCOM y reguladores avanzados que mitigan la volatilidad impulsada por inversores. El Operador del Sistema Eléctrico de Alberta ha licitado 692–834 MW de respuesta rápida de frecuencia, abriendo demanda paralela para reguladores montados en subestaciones en zonas de red débil. Georgia Power pronostica 2,065 MW de almacenamiento de baterías para 2031, combinando reguladores inteligentes con algoritmos de despacho de almacenamiento. La transición de cambiadores de tomas electromecánicos a basados en microprocesadores acorta los ciclos de reemplazo porque las unidades heredadas carecen de interfaces DNP3 e IEC 61850.
Presión de penetración de las energías renovables sobre las redes de distribución
La alta penetración de energía solar y eólica obliga a los reguladores a realizar entre 10 y 20 cambios de tomas diarios, lo que acelera la fatiga mecánica e impulsa la adopción de diseños de estado sólido sin partes móviles. El proyecto Khavda Fase IV de la India utiliza aparamenta de 765 kV y reactores en derivación que complementan los reguladores de alta tensión para energías renovables a escala de gigavatios. Los cables de exportación de energía eólica marina canalizan la energía fluctuante hacia alimentadores costeros débiles, lo que impulsa la demanda de reguladores de más de 40 kV integrados en patios de convertidores HVDC. Las pruebas de campo con RWE AG en Alemania confirmaron que el nuevo regulador de línea de ABB reduce los picos de tensión de los paneles solares en los tejados en ±10 % en dos segundos. La empresa europea 50Hertz adjudicó a GE Vernova el enlace HVDC Ostwind 4 de 2 GW, lo que señala un cambio hacia la regulación integrada en el convertidor que reduce la huella de la planta.
Demanda de calidad de energía de los centros de datos hiperescalables
Los campus de hiperescala limitan las excursiones de voltaje a ±1% para evitar apagados de servidores y estrangulamiento de GPU durante ráfagas de entrenamiento de IA. La planta de Reinhausen en Tennessee enviará reguladores ETOS MD-IV que ofrecen respuesta subciclo adaptada para clústeres de 200 MW. El código de Centros de Datos Conectados a la Transmisión de Alberta restringe las tasas de rampa y la tolerancia a fallas, lo que obliga a los operadores a financiar reguladores en el sitio en lugar de depender únicamente de la compañía eléctrica. La planta de Eaton en Nacogdoches comenzó a enviar reguladores trifásicos a Oncor en octubre de 2025, reduciendo los tiempos de entrega para los alimentadores de centros de datos de Texas. Esto bifurca la demanda: las compañías eléctricas compran unidades montadas en postes para alimentadores de gran volumen, mientras que los proveedores de la nube especifican reguladores de subestación con rutas de control redundantes y refuerzo de ciberseguridad.
Aumento de los centros de carga rápida para vehículos eléctricos que requieren control dinámico de voltaje.
Los cargadores rápidos que consumen ≥350 kW inducen caídas de voltaje que se propagan a lo largo de los alimentadores, lo que obliga a los reguladores a cambiar las tomas en segundos para proteger las cargas adyacentes. ISO-NE pronostica que el uso neto de energía aumentará de 117,262 GWh en 2025 a 130,665 GWh para 2034, a medida que los picos de invierno rivalicen con las cargas de verano. Georgia Power programa 500 MW de almacenamiento RFP para suavizar los picos de EV, integrando reguladores vinculados a baterías en las subestaciones. Los modelos de aprendizaje automático integrados en los reguladores inteligentes analizan los datos de tráfico y meteorológicos para anticipar los picos de carga, pero las empresas de servicios públicos aún carecen de telemetría de voltaje en el extremo del alimentador, lo que limita la precisión predictiva. Los proveedores están integrando análisis en el borde y módems 5G para cerrar esa brecha de visibilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Gastos de capital iniciales frente a dispositivos alternativos | –0.8% | India, Sudeste Asiático, África | Corto plazo (≤ 2 años) |
| Volatilidad del cobre y de los semiconductores de potencia | –0.6% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Carga de la certificación en ciberseguridad | –0.4% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| Transición a plataformas híbridas STATCOM-regulador | –0.5% | Europa, América del Norte, China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Inversión inicial en gastos de capital frente a dispositivos alternativos para mejorar la calidad de la energía.
Las empresas de servicios públicos sensibles al costo en Asia, África y América Latina prefieren bancos de capacitores con precios de USD 30 000–50 000 a reguladores inteligentes que cuestan USD 80 000–120 000, a pesar de su menor precisión. El retraso en el mantenimiento de activos de ISO-NE ilustra la reasignación de capital hacia la transmisión, mientras que Georgia Power desvía fondos a conversiones de carbón a gas para cumplir con la EPA. Cuando las estructuras tarifarias no recompensan la calidad del voltaje, los reguladores enfrentan un retorno de la inversión más lento que los dispositivos solo reactivos. Los proveedores están respondiendo con modelos de arrendamiento y contratos basados en el rendimiento, pero la adopción sigue siendo lenta.
Volatilidad en la cadena de suministro de cobre y semiconductores de potencia
El cobre a 12,758 USD por tonelada eleva los costos de los materiales para los devanados que representan hasta el 50 % de la lista de materiales de un regulador. El exceso de capacidad de carburo de silicio elevó la utilización de la línea de dispositivos al 70 % en 2025, retrasando los lanzamientos de reguladores de estado sólido de próxima generación hasta 2027-2028. Los rediseños provocados por la escasez de DDR4 añaden entre 6 y 9 meses a los plazos de entrega de las placas de control. Las disputas sobre el control de exportaciones entre los Países Bajos y China fragmentan las cadenas de suministro de un solo proveedor, lo que lleva a las empresas de servicios públicos a exigir la cualificación de múltiples proveedores, lo que fragmenta los volúmenes de componentes y reduce las economías de escala.
Análisis de segmento
Por tipo de fase: Ganancias de la energía solar rural en monofásicas
Las unidades monofásicas acapararon el 36.9 % del mercado de reguladores de voltaje de distribución en 2025 y registrarán una tasa de crecimiento anual compuesta (TCAC) del 7.2 % hasta 2031, a medida que la electrificación rural y la energía solar en tejados sobrecarguen los alimentadores desequilibrados. En India y la ASEAN, existen programas que financian ramales monofásicos que abastecen a viviendas y granjas dispersas, mientras que las cooperativas estadounidenses modernizan los alimentadores suburbanos donde la realimentación fotovoltaica eleva los voltajes de fase a neutro. Los fabricantes responden con reguladores de línea modulares de 250 kVA y bancos agrupados que permiten a las empresas de servicios públicos añadir capacidad por conductor, facilitando la planificación de las inversiones de capital.
En 2025, los reguladores trifásicos mantuvieron una cuota de mercado del 63.1 % en reguladores de tensión de distribución, siendo fundamentales para parques industriales, centros de datos y subestaciones eléctricas que requieren equilibrio de fases. Las mejoras en las centrales nucleares y las nuevas turbinas de combustión de Georgia Power dependen de reguladores trifásicos para la interconexión de generadores. Sin embargo, incluso en estas aplicaciones, los proveedores ofrecen ahora diseños de núcleo dividido que permiten el mantenimiento en caliente, lo que demuestra la intolerancia de los operadores a los tiempos de inactividad durante los picos de computación de la era de la IA.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante el montaje: Las instalaciones de subestaciones se aceleran
Las unidades montadas en subestaciones representaron el 30.5 % de las implementaciones de 2025, pero superarán a otros formatos con una tasa de crecimiento anual compuesta (TCAC) del 7.6 % a medida que las empresas de servicios públicos centralicen el cumplimiento y el mantenimiento de la ciberseguridad. El proyecto de fortalecimiento de Medicine Hat en Alberta ilustra esta tendencia: reguladores y condensadores síncronos ubicados en los nodos de la red para brindar soporte rápido ante fallas. Los campus de centros de datos prefieren unidades de subestación con controladores redundantes para cumplir con ventanas de voltaje de ±1 %.
Los reguladores montados en postes siguen dominando las ventas numéricas debido a la omnipresencia de los alimentadores aéreos, pero el crecimiento cae por debajo del 3 % a medida que los postes de madera envejecidos aumentan el riesgo de incendios forestales y las preocupaciones estéticas se intensifican en las zonas suburbanas. Los formatos montados sobre base se utilizan en redes subterráneas; los costos son entre un 20 % y un 30 % más altos debido a las carcasas selladas y la ventilación, pero las empresas de servicios públicos urbanas aceptan el costo adicional por la estética y la seguridad de los peatones. El regulador compacto sobre base de Hitachi Energy, que se adapta al espacio de una subestación secundaria, busca impulsar la demanda de reemplazo donde las excavaciones son inviables.
Por clasificación de voltaje: sobretensiones de segmento de alto voltaje
Los reguladores de alta tensión (superiores a 40 kV) representaron el 13.2 % de los ingresos de 2025, pero mantienen una tasa de crecimiento anual compuesta (TCAC) del 7.9 %, a medida que la energía eólica marina y las energías renovables interregionales impulsan el control de tensión hacia las estaciones de transmisión de corriente continua de alta tensión (HVDC). Los proyectos Ostwind 4 de Alemania y los corredores de 765 kV de la India son ejemplos representativos de proyectos donde los reguladores deben soportar altos niveles de BIL y coordinarse con las válvulas convertidoras. El precio premium por MVA es entre 1.5 y 2 veces superior al de los equivalentes de media tensión, lo que mejora los márgenes de los proveedores a pesar de los menores volúmenes de unidades.
Los equipos de media tensión (de 5 a 40 kV) siguen siendo la columna vertebral, representando el 64.9 % de los ingresos de 2025 y dando servicio a las líneas de 12 kV y 34.5 kV más comunes en Norteamérica y Europa. Los dispositivos de baja tensión (hasta 5 kV) ocupan un nicho de mercado, siendo gradualmente reemplazados por los sistemas de alimentación ininterrumpida (UPS) y la electrónica de potencia instalados en las instalaciones del cliente. El sistema ReliaHome Flex de ABB ejemplifica la tendencia hacia la regulación detrás del contador, integrando cargadores de vehículos eléctricos y calentadores de agua bajo un controlador de 250 A.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de control: Los reguladores inteligentes dominan el crecimiento.
Los dispositivos automáticos e inteligentes representaron el 65.3 % del volumen de 2025 y se espera que esta cifra aumente con una tasa de crecimiento anual compuesta (CAGR) del 5.7 %, ya que las capacidades definidas por firmware permiten a las empresas de servicios públicos implementar funciones mediante actualizaciones inalámbricas. La solución GridBeats Device Management de GE Vernova ofrece visibilidad integral de la flota, diagnósticos predictivos y aprovisionamiento automático, lo que reduce los costos de operación y mantenimiento hasta en un 30 %.
Las unidades electromecánicas convencionales están desapareciendo en las redes desarrolladas, pero persisten en regiones con bajos presupuestos y sin sistemas SCADA. Incluso allí, los proveedores introducen tarjetas de comunicación enchufables para garantizar la vigencia de las inversiones a futuro. Surgen modelos de licenciamiento de software que permiten a las empresas de servicios públicos desbloquear posteriormente módulos de filtrado de armónicos o de pronóstico de vehículos eléctricos, alineando así los gastos con la obtención de beneficios.
Por usuario final: Las empresas de servicios públicos lideran en medio de la complejidad de los recursos energéticos distribuidos.
Las empresas de servicios públicos concentraron el 50.7 % de los envíos de 2025 y crecerán más rápidamente que los compradores comerciales e industriales, ya que el crecimiento del mercado de reguladores de voltaje de distribución sigue la volatilidad de los recursos energéticos distribuidos (RED). Los retrasos en la revisión de activos y los mandatos de energías renovables impulsan la sustitución de los reguladores obsoletos que no pueden comunicarse con las plataformas ADMS.
Los clientes comerciales e industriales, en particular los centros de datos y las fábricas de semiconductores, especifican reguladores con tolerancias de ±1 % y controles redundantes para proteger las cargas críticas. El ETOS MD-IV de Reinhausen se dirige a este segmento con sensores de fibra óptica y firmware autorreparable. La penetración en el sector residencial sigue siendo mínima, pero las instalaciones solares en tejados podrían impulsar programas de las compañías eléctricas que subvencionan los reguladores instalados en las instalaciones del cliente como alternativas sin cableado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
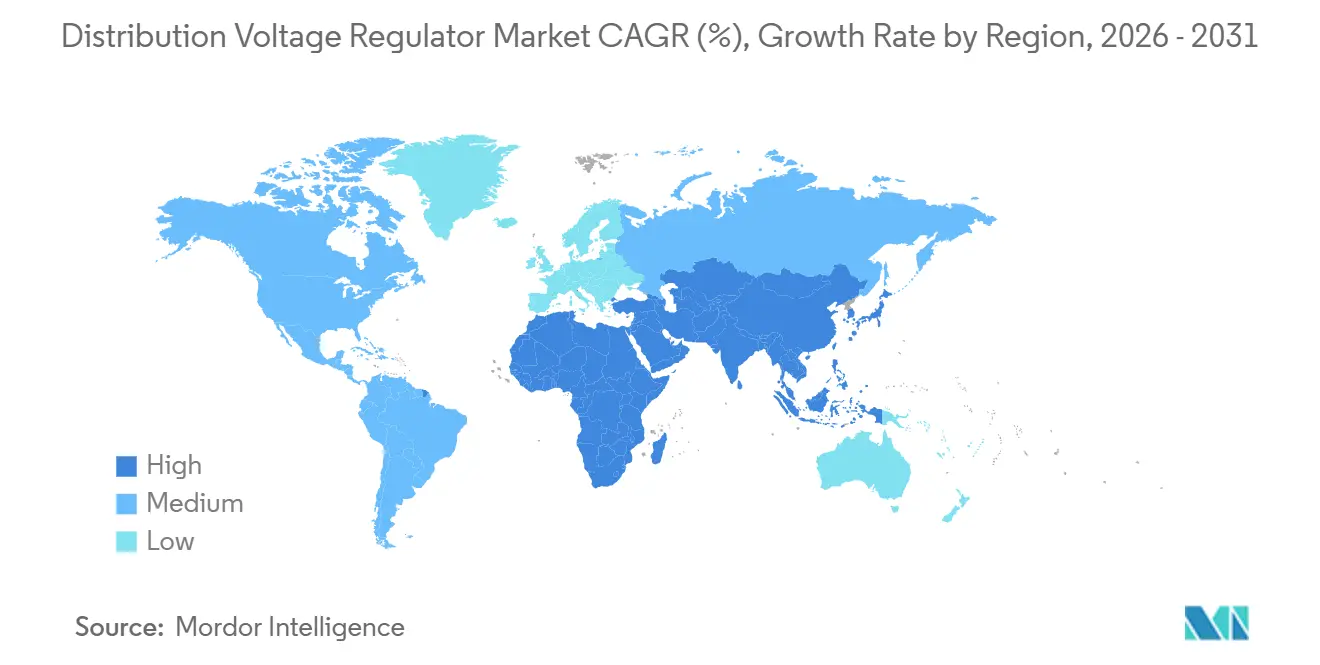
La región Asia-Pacífico generó el 43.0% de los ingresos de 2025 y se prevé que mantenga su liderazgo con una tasa de crecimiento anual compuesta (CAGR) del 5.7%, a medida que la Red Eléctrica Estatal de China impulsa proyectos de CA/CC de ultra alta tensión e India acelera el desarrollo de corredores de energías renovables para alcanzar su objetivo de 500 GW de energías no fósiles. La fabricación nacional de dispositivos SiC, que alcanza una escala de producción en China, mitiga la volatilidad del mercado de semiconductores para los proveedores regionales. Los países de la ASEAN, especialmente Vietnam e Indonesia, adoptan reguladores monofásicos para estabilizar las redes de distribución rurales, mientras que Japón y Corea del Sur ponen a prueba redes de distribución autorreparables basadas en IA que requieren cambiadores de tomas con microprocesadores.
América del Norte ocupa el segundo lugar, impulsada por el gasto en infraestructura de EE. UU. y las iniciativas canadienses para fortalecer el sistema. La expansión de Eaton en Texas, con una inversión de 100 millones de dólares, duplicó la capacidad nacional, en consonancia con los incentivos para el desarrollo de productos nacionales contemplados en la Ley de Inversión en Infraestructura y Empleo. Las subastas de respuesta rápida de frecuencia de Alberta integran paquetes de baterías y reguladores para zonas con redes eléctricas débiles. El progreso de México se ve limitado por la incertidumbre regulatoria, aunque los enlaces transfronterizos de corriente continua de alta tensión (HVDC) generan pedidos esporádicos de reguladores de alta tensión.
Europa muestra una expansión constante pero más lenta, ya que la certificación de ciberseguridad IEC 62351 prolonga los ciclos de compra. El Ostwind 4 de GE Vernova subraya la inclinación del continente hacia la regulación integrada de convertidores. El proyecto piloto alemán "Redes del Futuro" con ABB validó la supresión de oscilaciones de voltaje de ±10 % en alimentadores con alta carga solar (ABB.COM). América del Sur y Oriente Medio progresan desde bases más pequeñas; ANEEL de Brasil y los reguladores de Arabia Saudita incorporan cláusulas de tolerancia a fallos que impulsan a las empresas de servicios públicos hacia reguladores inteligentes, aunque las fluctuaciones en el precio del cobre ralentizan los plazos de compra.
Panorama competitivo
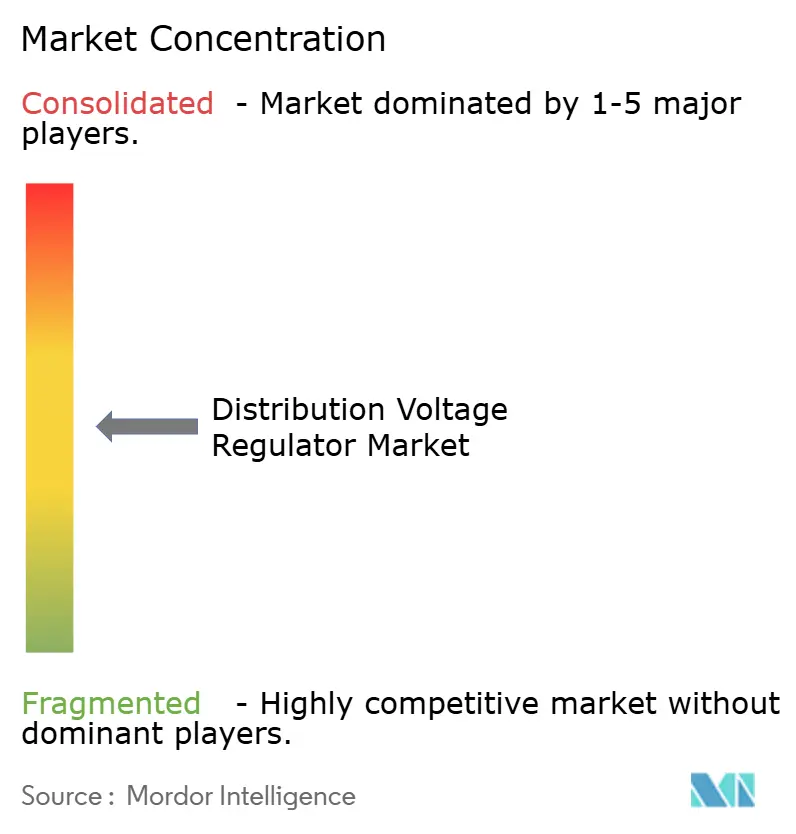
El mercado de reguladores de voltaje de distribución está moderadamente concentrado: ABB, Siemens, Eaton, GE Vernova y Schneider Electric controlan una cuota de mercado combinada de entre el 55 % y el 60 % gracias a sus carteras integradas de hardware y software. Los pedidos de electrificación de ABB alcanzaron los 4500 millones de dólares en el tercer trimestre de 2025, impulsados por los equipos de protección de media tensión. El aumento de la capacidad de producción de Eaton y Reinhausen en EE. UU. indica que las fábricas locales ahora influyen en la adjudicación de licitaciones, donde las empresas de servicios públicos exigen plazos de entrega cortos y acero que cumpla con las normativas comerciales.
Las empresas asiáticas TBEA, Daihen y Toshiba aprovechan sus ventajas de costes para adjudicarse licitaciones en el sudeste asiático y Oriente Medio, pero se enfrentan a obstáculos en Norteamérica y Europa debido a las rigurosas auditorías de ciberseguridad. La adquisición de DMC Power por parte de Hubbell, por 600 millones de dólares, amplía su cartera para incluir conectores de alta tensión, lo que permite ofrecer paquetes integrados para interconexiones de energías renovables.
Los nichos estratégicos sin explotar giran en torno a los sistemas híbridos de STATCOM y reguladores, y la funcionalidad definida por software. La colaboración de GE Vernova con los operadores de sistemas de transmisión alemanes en interruptores de CC de 525 kV posiciona a la empresa en la interfaz entre transmisión y distribución. El regulador compacto de Hitachi Energy demuestra cómo los diseños integrados en transformadores facilitan los proyectos de modernización en espacios reducidos. Empresas especializadas como G&W Electric y Beckwith Electric buscan clientes entre las empresas de servicios públicos municipales que necesitan entregas rápidas y esquemas lógicos a medida.
Líderes de la industria de reguladores de voltaje de distribución
ABB Ltd.
Schneider Electric SE
Siemens AG
Eaton Corporación plc
Soluciones de red de GE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: GE Vernova ganó un contrato de Power Grid Corporation of India para reacondicionar el enlace HVDC de 2×500 MW de Chandrapur, modernizando las válvulas y los controles del convertidor.
- Octubre de 2025: Eaton completó una expansión de 100 millones de dólares en Nacogdoches, Texas, duplicando la producción de reguladores de voltaje en EE. UU. y enviando las primeras unidades a Oncor.
- Octubre de 2025: Hubbell Incorporated finalizó la adquisición de DMC Power por 600 millones de dólares, incorporando tecnología de conectores de alto voltaje.
- Junio de 2025: Hitachi Energy presentó el regulador de tensión de línea compacto en CIRED 2025 para proyectos de modernización con espacio limitado.
Alcance del informe sobre el mercado global de reguladores de voltaje de distribución
El mercado de reguladores de voltaje de distribución abarca la industria global dedicada al diseño, producción, implementación y mantenimiento de equipos de regulación de voltaje. Estos dispositivos son esenciales para estabilizar y mantener niveles de voltaje constantes en las redes de distribución eléctrica. Los reguladores de voltaje de distribución ajustan automáticamente el voltaje para proteger las líneas de distribución, garantizar un suministro eléctrico fiable, minimizar las pérdidas técnicas y respaldar las operaciones modernas de la red, especialmente con la creciente integración de recursos energéticos distribuidos (RED), instalaciones solares en tejados y la demanda de carga de vehículos eléctricos (VE).
El mercado de reguladores de voltaje de distribución se segmenta por tipo de fase, montaje, tensión nominal, tipo de control, usuario final y geografía. Por tipo de fase, el mercado se segmenta en monofásico y trifásico. Por montaje, el mercado se segmenta en montaje en poste, montaje en plataforma y montaje en subestación. Por tensión nominal, el mercado se segmenta en baja tensión (hasta 5 kV), media tensión (de 5 kV a 40 kV) y alta tensión (más de 40 kV). Por tipo de control, el mercado se divide en reguladores automáticos/inteligentes y convencionales/electromecánicos. Por usuario final, el mercado se segmenta en comercial, residencial, industrial y de servicios públicos. El informe también cubre el tamaño del mercado y las previsiones para el mercado de reguladores de voltaje de distribución en cada región. Los tamaños del mercado y las previsiones para el mercado se proporcionan en términos de valor (USD).
| Fase única |
| Tres fases |
| Montado en poste |
| Montado en plataforma |
| Montado en subestación |
| Baja tensión (hasta 5 kV) |
| Media Tensión (5 kV a 40 kV) |
| Alta tensión (más de 40 kV) |
| Reguladores automáticos/inteligentes |
| Convencional/Electromecánico |
| Comercial |
| Residencial |
| Industrial |
| Utilidad |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de fase | Fase única | |
| Tres fases | ||
| por montaje | Montado en poste | |
| Montado en plataforma | ||
| Montado en subestación | ||
| Por clasificación de voltaje | Baja tensión (hasta 5 kV) | |
| Media Tensión (5 kV a 40 kV) | ||
| Alta tensión (más de 40 kV) | ||
| Por tipo de control | Reguladores automáticos/inteligentes | |
| Convencional/Electromecánico | ||
| Por usuario final | Comercial | |
| Residencial | ||
| Industrial | ||
| Utilidad | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el valor del mercado de reguladores de voltaje de distribución en 2026?
Se estima en 2.56 millones de dólares, lo que forma parte de una trayectoria que apunta a alcanzar los 3.29 millones de dólares en 2031.
¿Qué región aporta más ingresos?
La región de Asia-Pacífico generó el 43% de las ventas mundiales en 2025 y continúa experimentando el crecimiento más rápido.
¿Por qué están ganando tanta atención los reguladores de alto voltaje?
Los enlaces HVDC para energía eólica marina y las energías renovables de larga distancia requieren un soporte de voltaje superior a 40 kV, lo que impulsa una tasa de crecimiento anual compuesta (CAGR) del 7.9 % para este segmento.
¿Cómo influyen los precios del cobre en los costes de los dispositivos?
El cobre, a 12,758 dólares por tonelada, eleva los costes de los materiales para los bobinados, lo que reduce los márgenes de los proveedores y alarga los plazos de entrega.
¿Qué papel desempeñan los centros de datos en la demanda?
Los campus a hiperescala imponen ventanas de voltaje de ±1 %, lo que exige la instalación de reguladores inteligentes montados en subestaciones con un tiempo de respuesta de milisegundos.
¿Están las soluciones híbridas de STATCOM-regulador reemplazando a las unidades independientes?
Sí, muchas empresas de servicios públicos ahora especifican módulos integrados que combinan la inyección de potencia reactiva con la regulación de voltaje para reducir el espacio físico y la complejidad del control.


