

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.93 billones |
| Tamaño del mercado (2031) | USD 1.29 billones |
| Tasa de crecimiento (2026 - 2031) | 6.87% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
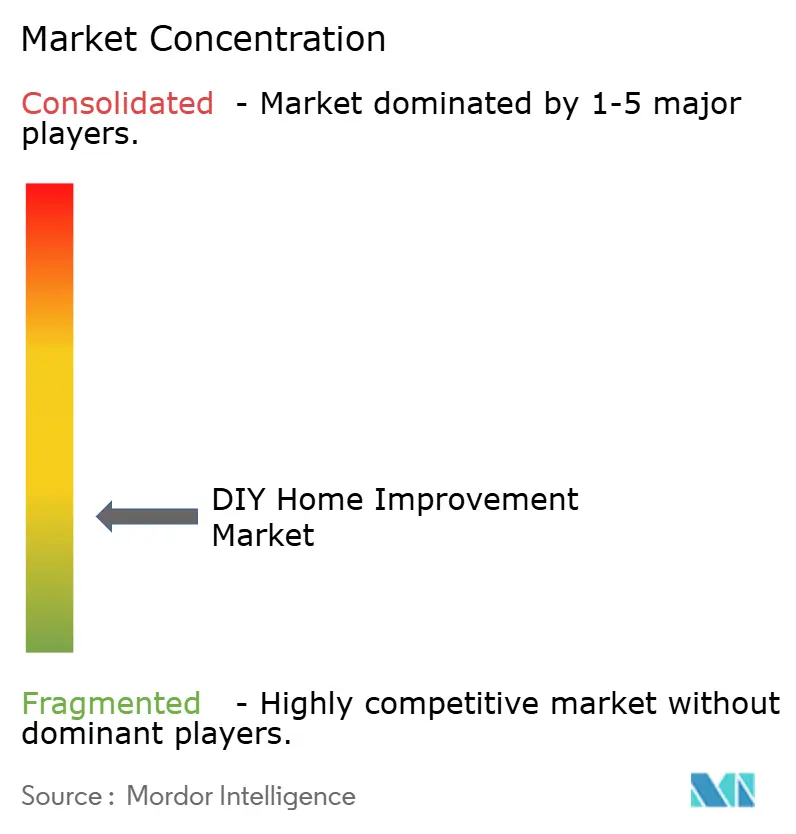
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de mejoras para el hogar (DIY) por Mordor Intelligence
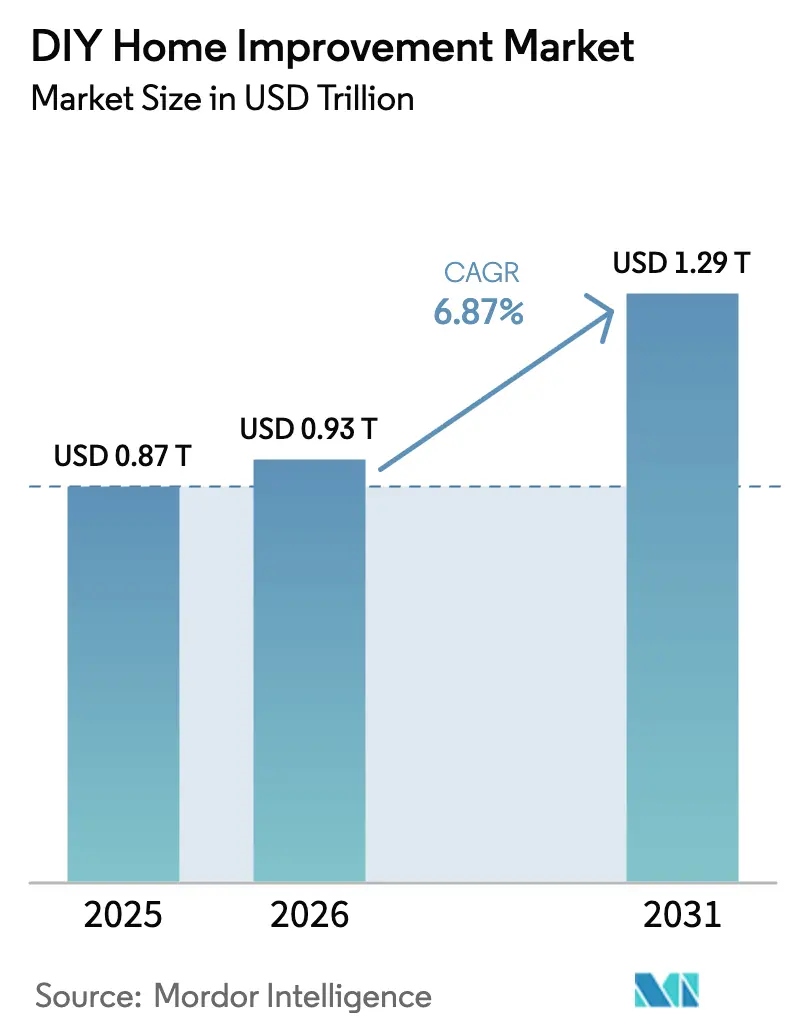
El tamaño del mercado de mejoras para el hogar (DIY) se valoró en 0.87 billones de dólares en 2025 y se estima que crecerá de 0.93 billones de dólares en 2026 a 1.29 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.87 % durante el período de pronóstico (2026-2031). Esta tasa de crecimiento representa una aceleración en comparación con el período 2020-2025, marcado por fluctuaciones de la demanda impulsadas por la pandemia y condiciones de oferta desiguales. En 2026, los propietarios de viviendas prefieren cada vez más la renovación a la reubicación, ya que las elevadas tasas hipotecarias y la limitada oferta de viviendas limitan la movilidad y sustentan la demanda de proyectos de reparación, reemplazo y mejoras específicas. La intensidad competitiva se mantiene moderada, caracterizada por una combinación de líderes regionales y actores nacionales, con una diferenciación cada vez más impulsada por las capacidades omnicanal, la interacción profesional con el cliente y la eficiencia en la entrega de pedidos en obra. Las plataformas de mercado y las herramientas de comercialización basadas en IA están contribuyendo a una mejora incremental de los ingresos y los márgenes al alinear mejor los surtidos con la demanda local y mejorar las tasas de conversión digital.
Conclusiones clave del informe
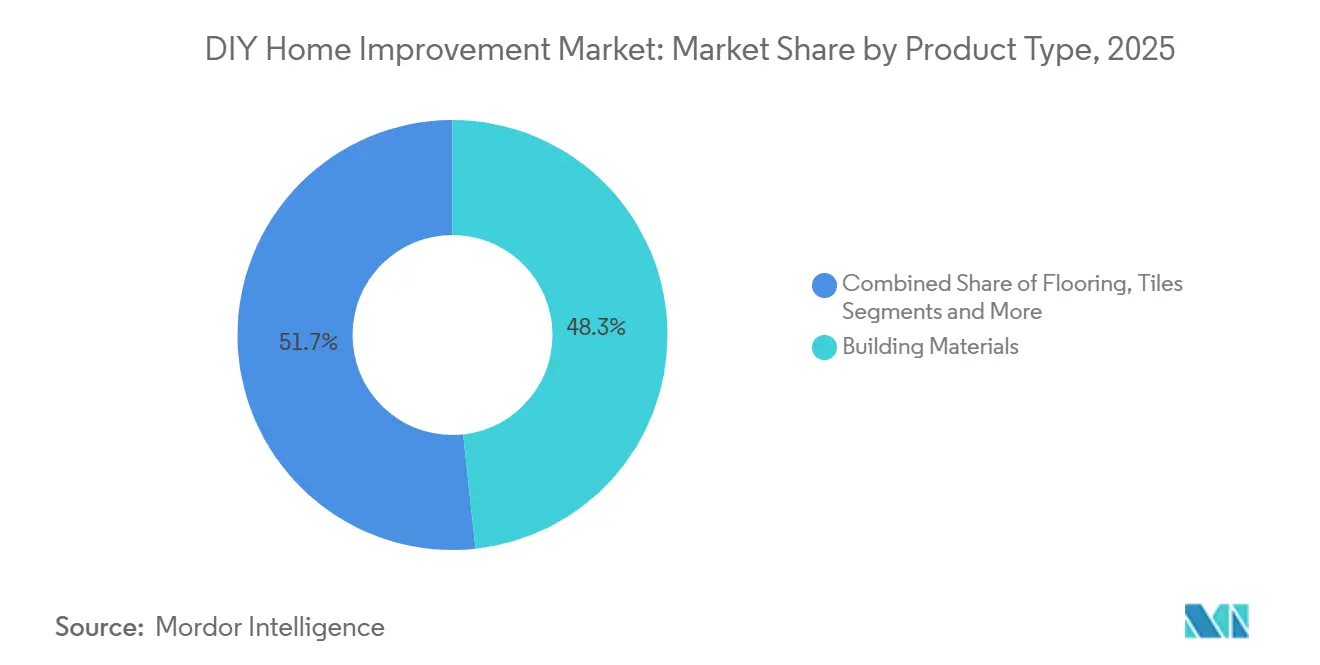
- Por tipo de producto, los materiales de construcción lideraron con el 48.33% de la participación de mercado de mejoras del hogar de bricolaje en 2025, mientras que se proyecta que los pisos y las baldosas crezcan a una CAGR del 7.76% hasta 2031, lo que indica un cambio hacia actualizaciones de superficies modulares y sustentables que elevan los valores de los boletos en el mercado de mejoras del hogar de bricolaje.
- Por canal de distribución, las tiendas de artículos para mejoras del hogar de bricolaje representaron el 68.74 % de la participación de mercado de artículos para mejoras del hogar de bricolaje en 2025, y los canales en línea se expandieron a una CAGR del 8.27 % hasta 2031, ya que el cumplimiento en la tienda respalda opciones rentables de entrega en el mismo día y al día siguiente.
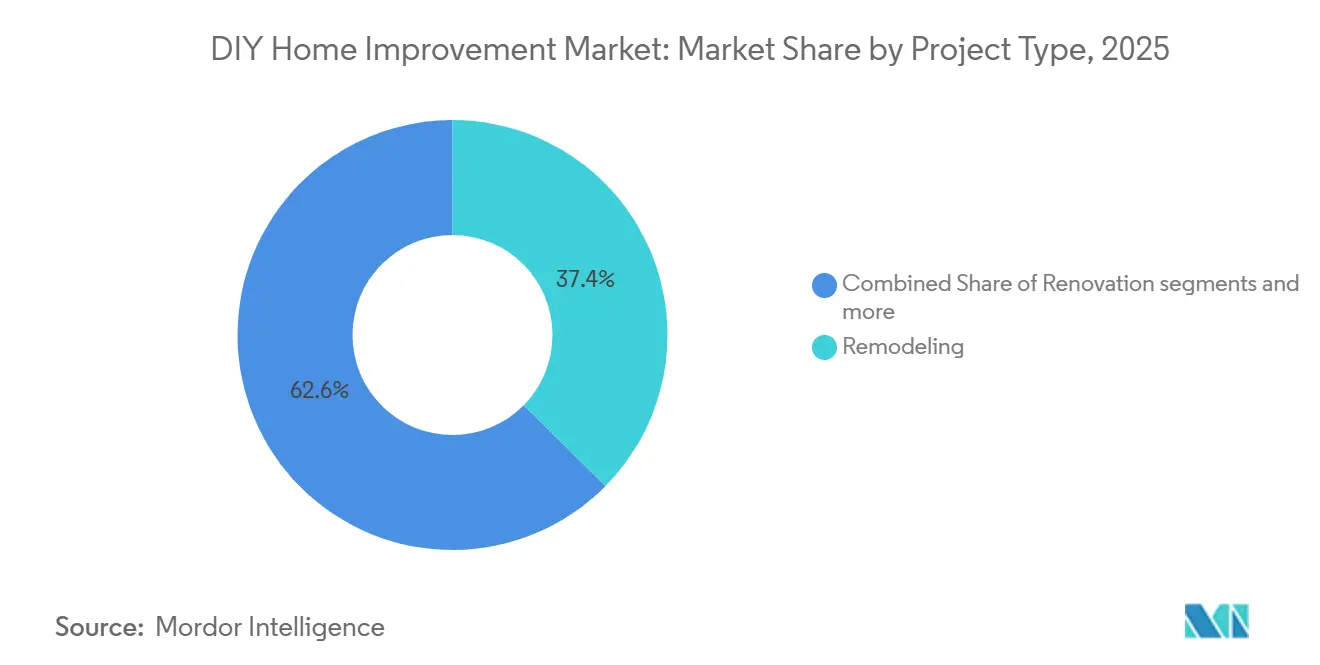
- Por tipo de proyecto, la remodelación representó el 37.38% del mercado de mejoras del hogar de bricolaje en 2025, mientras que la renovación es el segmento de más rápido crecimiento con una CAGR del 6.75% hasta 2031, ya que los hogares conscientes del presupuesto priorizan reparaciones específicas.
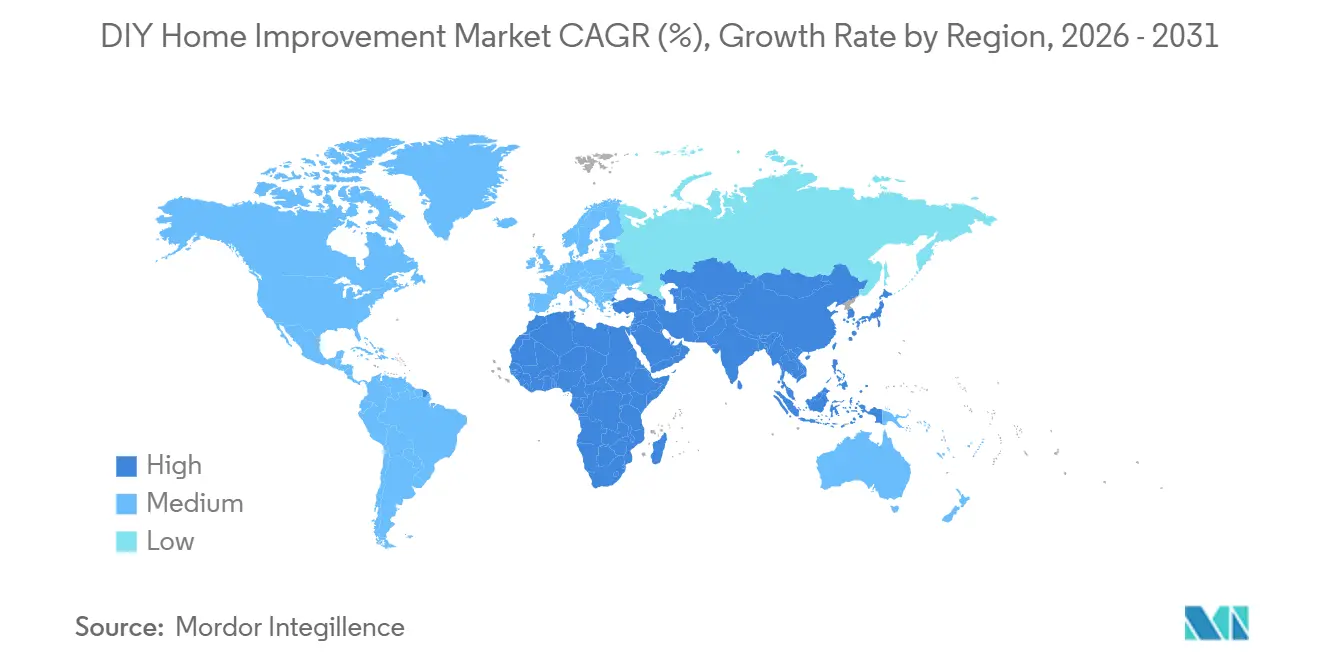
- Por geografía, América del Norte capturó el 39.35% de la participación de mercado de mejoras para el hogar por bricolaje en 2025, y Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 7.87% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de mejoras del hogar (hazlo tú mismo)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Transformación del comercio minorista digital en las mejoras del hogar | + 1.2% | Global, con América del Norte y Europa liderando la adopción | Corto plazo (≤ 2 años) |
| Ingreso demográfico más joven a la propiedad de viviendas y la renovación | + 1.8% | Núcleo de América del Norte, propagación a los centros urbanos de Asia Pacífico | Mediano plazo (2-4 años) |
| Necesidades de mantenimiento y modernización del parque de viviendas heredadas | + 1.4% | Norteamérica, Europa occidental | Largo plazo (≥ 4 años) |
| El impacto de los creadores de contenido digital en las tendencias de mejoras para el hogar | + 0.9% | Global, particularmente fuerte en América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Taller colaborativo sobre el crecimiento del ecosistema | + 0.3% | Centros urbanos de América del Norte y ciudades seleccionadas de la UE | Mediano plazo (2-4 años) |
| Adopción del bricolaje gracias a la realidad aumentada | + 0.6% | Global, liderado por cohortes conocedoras de la tecnología en APAC y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Transformación del comercio minorista digital en las mejoras del hogar
La comodidad digital ahora moldea la forma en que los hogares y los profesionales del comercio planifican y ejecutan proyectos, lo que respalda ganancias constantes para el mercado de mejoras para el hogar de bricolaje a medida que convergen los canales en línea y fuera de línea. The Home Depot informó que las transacciones digitales representaron el 15.1% de las ventas netas del año fiscal 2024, y aproximadamente la mitad de los pedidos en línea de EE. UU. se cumplieron a través de tiendas, lo que ayuda al minorista a cumplir con la velocidad de entrega mientras controla los costos de última milla para productos voluminosos y de bajo margen [1] The Home Depot, “Informe anual 2024”, The Home Depot Investor Relations, ir.homedepot.com . El cumplimiento basado en tiendas también es un motor de señal de demanda porque los artículos de alto volumen rotan más rápido a través del inventario local, lo que mejora la precisión del planograma para las cestas de bricolaje y profesionales por igual en el mercado de mejoras para el hogar de bricolaje. El modelo de mercado de Kingfisher escaló rápidamente, con un GMV que aumentó fuertemente y ganancias minoristas incrementales de vendedores de terceros, que amplían el surtido sin riesgo de inventario y mejoran la conversión de búsquedas de cola larga. Esta arquitectura comercial se ha convertido en un pilar fundamental de la estrategia competitiva, ya que combina velocidad, amplitud y eficiencia de costes, características que las empresas puras tienen dificultades para igualar en el mercado de bricolaje y mejoras del hogar, donde la gran cantidad de referencias es un problema. A medida que las normativas de privacidad, como el RGPD, influyen en cómo los minoristas utilizan los datos de los clientes, la personalización y la atribución escalables se vuelven clave para impulsar la conversión y, al mismo tiempo, mantener el cumplimiento normativo, especialmente en países con diferentes ritmos de aplicación.
Ingreso demográfico más joven a la propiedad de viviendas y la renovación
Los propietarios más jóvenes realizan actualizaciones frecuentes y con estilo, lo que aporta un nuevo volumen al mercado de mejoras para el hogar de bricolaje, incluso cuando los presupuestos son más ajustados. El comportamiento generacional continúa cambiando hacia el valor, el descubrimiento digital y los proyectos más rápidos que mejoran la habitabilidad sin interrupciones prolongadas, lo que se alinea con las categorías de productos que son fáciles de instalar y reemplazar [2] National Association of Realtors Research Group, “2025 Home Buyers and Sellers Generational Trends”, National Association of Realtors, nar.realtor . Los minoristas están respondiendo fortaleciendo la interacción digital y el contenido para guiar a los renovadores primerizos desde la investigación hasta la compra y la entrega, a menudo combinando calculadoras de proyectos, inspiración y listas de verificación que aumentan las tasas de conversión. Los programas omnicanal y los ecosistemas de fidelización enfatizan la educación y la comodidad para estos grupos, reduciendo la fricción desde la idea hasta la ejecución y fortaleciendo el comportamiento de compra repetida en el mercado de mejoras para el hogar de bricolaje. A medida que aumentan los costos de adquisición digital, los minoristas con contenido útil y rutas de entrega claras tienen más probabilidades de retener a los compradores más jóvenes a través de los ciclos de proyectos subsiguientes, lo que mantiene la salud de la categoría. El resultado es un relevo generacional en el que la investigación en línea, la planificación a través de la aplicación y la recogida rápida en tienda trabajan juntas para mantener un ritmo constante de proyectos en el mercado de mejoras para el hogar del bricolaje.
Necesidades de mantenimiento y modernización del parque de viviendas heredadas
Un parque de viviendas maduro es un factor estructural favorable para el mercado de mejoras del hogar de bricolaje porque los sistemas se desgastan, los códigos evolucionan y los costos de la energía impulsan a los propietarios hacia mejoras de eficiencia. Más del 80% de las viviendas en los Estados Unidos tienen al menos 20 años, lo que aumenta la necesidad de trabajos correctivos recurrentes en techos, HVAC, ventanas, revestimientos y plomería con el tiempo. JCHS estimó que el gasto en mejoras y reparaciones del hogar superó los USD 450 mil millones en 2024, con una actividad constante anclada en reparaciones y reemplazos, ya que los propietarios permanecieron en sus hogares en medio de tasas hipotecarias más altas [3] Joint Center for Housing Studies, “Improving America's Housing”, Harvard University, jchs.harvard.edu . Los programas europeos vinculados a la transición energética también están impulsando el mercado hacia el aislamiento, la preparación para bombas de calor y mejoras en la envolvente del edificio que requieren un acceso confiable a materiales que cumplan con los requisitos. Los minoristas que combinan surtidos que cumplen con los requisitos con guías prácticas y disponibilidad local están en posición de capturar una parte de las mejoras obligatorias o elegibles para subsidios en el mercado de mejoras del hogar de bricolaje. Esta base estructural de trabajo respalda una demanda constante de la categoría, incluso cuando los proyectos discrecionales experimentan una caída cíclica a corto plazo.
El impacto de los creadores de contenido digital en las tendencias de mejoras para el hogar
Los creadores de contenido han transformado la forma en que los propietarios de viviendas aprenden técnicas y eligen productos, lo que traslada el asesoramiento de los pasillos de las tiendas a los canales digitales en el mercado de bricolaje. Los mercados minoristas y las experiencias online personalizadas se integran con esta tendencia, ampliando la oferta y ofreciendo a los compradores más opciones desde la inspiración hasta la compra, a la vez que reducen el riesgo de inventario de la plataforma. La personalización basada en IA en los principales minoristas europeos ha convertido las señales de navegación en ventas medibles, lo que indica que las recomendaciones oportunas y localizadas aumentan la conversión tanto para los compradores de bricolaje como para los profesionales. A medida que los vídeos cortos normalizan la formación sobre productos, las tiendas y los sitios web que integran herramientas de planificación de proyectos ayudan a reducir la brecha de confianza y a reducir las devoluciones en categorías con instalación técnicamente sensible. El panorama favorece a las plataformas que integran contenido, inventario y gestión de pedidos en una experiencia fluida, manteniendo los pedidos dentro del ecosistema del minorista y fomentando la fidelidad en el mercado de bricolaje. Este cambio complementa, en lugar de sustituir, la orientación experta en tienda para trabajos complejos, especialmente donde los servicios profesionales siguen siendo fundamentales para la ejecución.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La escasez de mano de obra impulsa la sustitución de servicios profesionales | -1.1% | América del Norte y Europa Occidental, donde el envejecimiento demográfico es pronunciado | Largo plazo (≥ 4 años) |
| Las fluctuaciones de los precios de los productos básicos impiden el inicio de proyectos | -0.8% | A nivel mundial, los más afectados fueron América del Norte y Europa | Corto plazo (≤ 2 años) |
| La complejidad de la aprobación municipal limita el alcance del bricolaje | -0.5% | Nacional, con impacto temprano en grandes estados y áreas metropolitanas que aplican los ciclos de código 2024-2025 | Mediano plazo (2-4 años) |
| Brechas de responsabilidad y garantía en proyectos ejecutados por el propietario | -0.3% | América del Norte, en estados con estándares de resiliencia más altos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de mano de obra impulsa la sustitución de servicios profesionales
La escasez continua de mano de obra cualificada continúa limitando la capacidad de ejecución de proyectos, lo que deriva una proporción cada vez mayor de trabajos complejos de mejoras del hogar hacia profesionales acreditados y reduce el alcance de los proyectos puramente "hágalo usted mismo". Los principales minoristas están respondiendo invirtiendo en el desarrollo de su fuerza laboral, incluyendo programas de capacitación y becas, para fortalecer la cartera de profesionales cualificados y mejorar la fiabilidad en la obra. Al mismo tiempo, los minoristas están ampliando las capacidades centradas en los profesionales, incluyendo la entrega en obra, la fijación de precios según el proyecto y un soporte de ventas dedicado, para atender mejor los proyectos de mayor valor con estrictos requisitos de programación y especificaciones. Estas inversiones están aumentando la proporción del gasto captado a través de canales profesionales, incluso cuando los proyectos se originan a partir de investigación y planificación dirigidas al "hágalo usted mismo". A medida que la demografía de la vivienda envejece y los códigos de construcción se vuelven más complejos, se espera que el segmento DIFM mantenga un papel estructuralmente más importante en el gasto total del mercado, reforzando un panorama bifurcado en el que el comercio minorista masivo apoya tareas más pequeñas, mientras que los ecosistemas profesionales captan presupuestos para proyectos más grandes.
Las fluctuaciones de los precios de los productos básicos impiden el inicio de proyectos
Las fluctuaciones en los precios de la madera y otros materiales básicos de construcción siguen generando incertidumbre presupuestaria tanto para propietarios como para instaladores, lo que a menudo provoca retrasos en los plazos o la postergación de proyectos de mayor envergadura. Los datos de precios de 2025 destacaron una renovada presión al alza sobre la madera para entramado y los insumos estructurales, lo que refuerza un entorno de costes volátil que complica la planificación y la programación. Los minoristas están abordando parte de este desafío ampliando su capacidad de distribución y manteniendo inventarios más amplios de materiales voluminosos, lo que permite una entrega más fiable en obra y reduce la fragmentación de pedidos para proyectos profesionales con plazos límite. Para los consumidores aficionados al bricolaje, la mayor volatilidad de los precios refuerza la importancia de la transparencia en los precios, la flexibilidad en las opciones de recogida y una guía clara sobre la sustitución de productos para ayudar a mantener los proyectos dentro del presupuesto. En general, estas condiciones están fomentando un enfoque más cauteloso en los grandes proyectos discrecionales, con una demanda que se inclina hacia actividades esenciales de reparación y sustitución que ofrecen beneficios funcionales inmediatos.
Análisis de segmento
Por tipo de producto: Los materiales de construcción anclan los ingresos mientras que las categorías de superficie capturan la prima de innovación
Los materiales de construcción representaron el 48.33 % del tamaño del mercado en 2025, lo que refleja la naturaleza esencial de la madera, los paneles de yeso, el aislamiento, el cemento y los insumos relacionados para reparaciones, reemplazos y trabajos estructurales en el mercado de bricolaje. El peso de esta categoría se sustenta en el envejecimiento de las existencias y los ciclos de código que requieren actualizaciones constantes de techos, revestimientos, ventanas y defensas perimetrales de cimentación en mercados consolidados. En este contexto, se prevé que los suelos y azulejos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 7.76 % hasta 2031, ya que las superficies modulares, los sistemas de instalación en clic y los materiales con bajo contenido de COV facilitan instalaciones más rápidas y una mayor variedad de estilos en el mercado de bricolaje. Los azulejos de vinilo de lujo y el porcelánico de gran formato se han convertido en las opciones preferidas para cocinas y baños gracias a su excelente relación calidad-precio, durabilidad y facilidad de instalación para aficionados al bricolaje con experiencia. Estas mismas tendencias están impulsando la demanda de adhesivos, contrapisos y molduras certificados que mejoran la calidad del acabado y abordan la humedad y la acústica en viviendas multifamiliares.
Las pinturas y los revestimientos mantienen una sólida fidelidad a la marca y una rotación constante gracias a una amplia gama de tareas de renovación de color, bloqueo de manchas y protección exterior, viables incluso con presupuestos ajustados. Las herramientas y los equipos se mantienen resilientes porque los propietarios dividen los proyectos en tareas más pequeñas, lo que impulsa las ventas de taladros inalámbricos, lijadoras, multiherramientas, kits oscilantes y accesorios de alquiler que optimizan la capacidad sin grandes desembolsos. La decoración y la iluminación, junto con la fontanería y la electricidad, se encuentran en el centro de los gastos esenciales y diferibles; sin embargo, las mejoras optimizadas resultan atractivas cuando se combinan con el ahorro energético o las necesidades de accesibilidad. Las renovaciones orientadas a la accesibilidad, como los grifos de palanca y las barras de apoyo, se benefician de las tendencias demográficas y la renovada atención a la seguridad y la usabilidad en viviendas antiguas. En conjunto, las categorías de productos que ahorran tiempo, reducen el desorden y ofrecen mejoras funcionales inmediatas seguirán contribuyendo al mercado de las mejoras del hogar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las tiendas físicas mantienen su primacía mientras los marketplaces amplían su alcance
Las tiendas de bricolaje para mejoras del hogar representaron el 68.74 % del tamaño del mercado en 2025, lo que subraya las ventajas de las redes densas cerca de los centros de población suburbanos, los surtidos amplios y los servicios integrados como el alquiler, la recogida en la acera y la orientación de proyectos. Los canales en línea se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.27 % hasta 2031, a medida que los marketplaces amplían su oferta sin inventario en balance y a medida que la migración de plataformas acorta los procesos de pago tanto para compradores particulares como para profesionales. The Home Depot informa que alrededor del 50 % de los pedidos en línea en EE. UU. se gestionan a través de tiendas, lo que reduce los costos de última milla para artículos voluminosos y acelera la entrega, manteniendo al mismo tiempo la productividad del inventario. El modelo de marketplace de Kingfisher generó un sólido volumen bruto de mercancías (GMV) y aumentó las ganancias minoristas, demostrando la viabilidad de la integración de vendedores externos para surtidos de mejoras del hogar que requieren una amplia cobertura de nicho. Las tiendas especializadas se centran en categorías específicas y en la profundidad del servicio, mientras que los hipermercados enfatizan los artículos de conveniencia, pero generalmente no brindan soporte para proyectos complejos de principio a fin.
El enfoque estratégico se está orientando hacia experiencias omnicanal que comienzan online y finalizan con recogida en tienda o entrega inmediata, lo cual resulta ideal para el mercado de bricolaje, donde la verificación de productos y la disponibilidad rápida son cruciales. Para los minoristas, la combinación del cumplimiento en tienda y la amplitud del mercado ayuda a cubrir una gama más amplia de necesidades de proyectos sin sobrecargar el capital, mientras que la analítica optimiza la asignación de fechas y la dotación de personal. El modelo también fortalece las relaciones con los profesionales al permitir cantidades de lotes de trabajo y plazos de entrega específicos a través de activos de distribución regionales que almacenan un mayor surtido de productos voluminosos. A medida que las expectativas de los clientes convergen en torno a un cumplimiento rápido y sustituciones precisas, los líderes seguirán mejorando la localización y las recomendaciones inteligentes para impulsar la conversión y la repetición de compras en el mercado de bricolaje. Esta evolución de la distribución recompensa a los operadores que armonizan el inventario, el contenido y los datos en todos los canales.
Por tipo de proyecto: La renovación cobra impulso a medida que los hogares priorizan las reparaciones específicas
La remodelación representó la mayor cuota de mercado con un 37.38 % en 2025, pero la renovación es el tipo de proyecto de más rápido crecimiento con un CAGR del 6.75 % hasta 2031, ya que los hogares prefieren reparaciones esenciales, reemplazos y mejoras de corto tiempo de inactividad en el mercado de mejoras del hogar de bricolaje. La distinción es importante porque la remodelación a menudo requiere permisos, planos de ingeniería y contingencias considerables, mientras que la renovación se centra en cambios de electrodomésticos, parches y pintura, reparaciones puntuales del techo y servicio de HVAC, que son más fáciles de programar y financiar. Angi informó que el gasto promedio por proyecto disminuyó en 2024 a medida que los presupuestos se desplazaron hacia el mantenimiento y las reparaciones de emergencia, lo que se alinea con la preferencia observada por alcances específicos que brindan utilidad inmediata [4] Angi Inc. Investor Relations, “2024 State of Home Spending Report,” Angi Inc., ir.angi.com . Este patrón favorece categorías con menor fricción de instalación y mejoras claras de rendimiento, incluyendo accesorios de ahorro de agua, iluminación LED y aislamiento eficiente en áreas prioritarias. A medida que los propietarios planifican mejoras en varias fases, los proyectos de renovación sirven como pasos intermedios que permiten realizar remodelaciones posteriores cuando los precios y la disponibilidad de mano de obra son más predecibles.
La nueva construcción sigue estando ligada a la disponibilidad de terrenos, las condiciones de financiación y la confianza de los constructores, lo que la hace más volátil que la reparación y el reemplazo de viviendas existentes en el mercado de mejoras para el hogar "hazlo tú mismo". Para los grandes minoristas, la demanda de nueva construcción fluye más a través de los ecosistemas Pro mediante la entrega de lotes de obra y los programas de crédito, mientras que la renovación y la remodelación mantienen un ritmo de ventas minoristas más estable a lo largo del año calendario. El enfoque cada vez más amplio en las características de accesibilidad es otro impulsor en el mix de renovación, ya que los hogares adaptan sus hogares para el envejecimiento en el hogar con baños más seguros, mejor iluminación y modificaciones de umbrales guiadas por estándares prácticos. La OCDE ha documentado el argumento económico más amplio para permitir que los hogares envejezcan en el hogar con entornos domésticos propicios, lo que destaca los factores favorables a largo plazo para las categorías de modernización. Estas tendencias respaldan colectivamente el mercado de mejoras para el hogar "hazlo tú mismo", ya que los propietarios abordan las obras necesarias y programan ambiciones más grandes para ciclos posteriores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado norteamericano de mejoras para el hogar (hágalo usted mismo)
Norteamérica mantuvo una cuota de mercado del 39.35 % en 2025, lo que refleja un parque inmobiliario más antiguo, una sólida reserva de capital inmobiliario y una cultura de reparación y sustitución continua que impulsa el mercado de reformas del hogar "hazlo tú mismo". Más del 80 % de las viviendas en Estados Unidos tienen más de 20 años, lo que aumenta la frecuencia de trabajos de techado, sustitución mecánica y mejoras de la envolvente, lo que sustenta la demanda recurrente a lo largo del ciclo. Dentro de la región, Estados Unidos representa el mayor mercado de reformas del hogar, lo que refleja la magnitud del gasto de consumidores y profesionales en comercio minorista y servicios relacionados, y subraya la importancia de la excelencia operativa para los minoristas que buscan captar y defender su cuota de mercado. La diversidad de formatos es visible en las zonas suburbanas y extraurbanas, donde las grandes superficies compiten con especialistas locales y modelos cooperativos que adaptan su oferta a las necesidades del barrio. A medida que las tasas hipotecarias se estabilizan y el empleo se mantiene estable, la región continúa apoyando una combinación equilibrada de actividad de renovación y remodelación en el mercado de reformas del hogar "hazlo tú mismo".
Mercado de bricolaje para mejoras del hogar en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.87 % hasta 2031, impulsada por la urbanización, el aumento de la renta disponible y la adquisición de viviendas por primera vez, lo que impulsa la modernización y las mejoras continuas en el mercado de bricolaje. China e India lideran este impulso, con segmentos de clase media en expansión y categorías activas de proyectos pequeños que mejoran la habitabilidad en espacios reducidos. Los mercados del Sudeste Asiático impulsan el crecimiento con programas de vivienda pública y renovaciones privadas que priorizan las mejoras funcionales y la durabilidad en espacios reducidos. Japón y Australia presentan perfiles más maduros, donde el envejecimiento demográfico y las estrictas normativas impulsan mejoras específicas con énfasis en la seguridad, la eficiencia y la resiliencia ante condiciones climáticas y sísmicas. A medida que las cadenas de suministro maduran localmente, la adopción de la categoría continúa aumentando gracias a una mayor disponibilidad, precios justos y plazos de entrega más cortos en el mercado de bricolaje.
Mercado europeo de bricolaje y mejoras para el hogar
Europa presenta un panorama heterogéneo en las principales cadenas minoristas y mercados nacionales, lo que refleja las diferencias en la confianza del consumidor y el apoyo político en 2025 y 2026. Kingfisher informó que las ventas comparables en el Reino Unido e Irlanda aumentaron en su primer semestre fiscal, mientras que en Francia disminuyeron, lo que ilustra las diferencias en la confianza del consumidor y la tracción de la categoría en todo el continente. Iberia registró un sólido crecimiento comparable durante el mismo período dentro del área de influencia de Kingfisher, lo que demuestra las ventajas de la segmentación de formatos y la optimización del inventario en mercados donde la demanda se inclinó hacia el valor y la velocidad. Europa Central y Oriental presenta diversos resultados, con algunos mercados mostrando tendencias estancadas, ya que la inflación y los costes de financiación afectaron a las compras discrecionales en 2025. Los mandatos de renovación, alineados con los objetivos de transición energética, sientan las bases en varios países de la UE, lo que ayuda a estabilizar la demanda de mejoras en aislamiento, ventanas y calefacción en el mercado de bricolaje para el hogar. A medida que los minoristas optimizan las rebajas e impulsan la personalización con IA, mejoran el rendimiento, protegen el margen bruto y alinean el inventario con la demanda en tiempo real.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Análisis de la cadena de valor
La cadena de valor del bricolaje abarca desde materias primas (madera, acero, aluminio, yeso y productos químicos) hasta fabricantes de herramientas y productos de construcción, así como distribuidores o importadores que almacenan inventario para minoristas y entregas en obra. Los centros de bricolaje abastecen a los aficionados y a los profesionales que realizan compras pequeñas, mientras que los distribuidores especializados, los almacenes de madera y los mayoristas representan una mayor proporción del abastecimiento para los profesionales de la remodelación y la construcción, especialmente en lo que respecta a materiales estructurales y categorías de instalación. Entre los puntos de fricción recientes se incluyen los plazos de entrega variables para determinados productos de construcción, como armarios, fontanería y accesorios. La presión sobre los costes derivada de los aranceles de importación sobre insumos clave y productos terminados también ha impulsado a las marcas y distribuidores a diversificar sus fuentes de abastecimiento y a reequilibrar la producción nacional y sus inventarios.
En la fase posterior de la cadena de suministro, la diferenciación competitiva proviene cada vez más de las capas logísticas y de servicios que conectan los bienes voluminosos con los proyectos, incluyendo el almacenamiento regional, las sucursales de entrega orientadas a contratistas y la visibilidad digital del inventario que permite sustituciones y plazos de entrega más ajustados. Los grandes minoristas han ampliado sus redes centradas en contratistas mediante adquisiciones, como The Home Depot, que integró activos como SRS Distribution y Gypsum Management and Supply para brindar a los contratistas de interiores y otros oficios un servicio de entrega más fiable. A lo largo de toda la cadena, se utilizan capacidades de valor añadido como fábricas de estructuras de madera, talleres de puertas, carpintería a medida y socios de servicios de instalación para proteger los márgenes, reducir el riesgo en la obra y mantener a los clientes dentro de un único ecosistema, desde la especificación hasta la entrega.
Panorama competitivo
El mercado de bricolaje para el hogar presenta una baja concentración, donde las empresas líderes poseen en conjunto una cuota de mercado significativa, pero no abrumadora. Esta estructura indica un panorama competitivo moderadamente fragmentado, lo que ofrece amplias oportunidades de expansión para operadores regionales, empresas más pequeñas y formatos especializados sin enfrentarse a un único competidor dominante. Las prioridades estratégicas de los principales minoristas han convergido en torno a una mayor interacción profesional con el cliente, una ejecución omnicanal más sólida y un control más estricto del inventario y los márgenes. Las grandes cadenas que integran la distribución especializada para productos voluminosos, la entrega a domicilio y el crédito comercial están mejor posicionadas para captar una mayor cuota del gasto profesional, a la vez que siguen atendiendo eficientemente a los compradores de bricolaje. La participación en el mercado y el uso de la IA para la fijación de precios y la personalización se han convertido en importantes generadores de valor, permitiendo a los minoristas beneficiarse de la escala y el alto volumen de tráfico.
Home Depot continúa invirtiendo en infraestructura de distribución regional para mercancía voluminosa y pesada, mejorando la fiabilidad de las obras para clientes profesionales y reduciendo la presión operativa en las tiendas. Su modelo omnicanal se beneficia de una sólida interacción digital, con una proporción significativa de pedidos online gestionados a través de la red de tiendas, lo que optimiza la velocidad y la rentabilidad de las entregas de última milla. Lowe's está impulsando su estrategia Total Home, centrándose en la penetración profesional, el crecimiento omnicanal y la ampliación de servicios. La compañía también ha realizado adquisiciones específicas para fortalecer sus capacidades en acabados de interiores y categorías basadas en proyectos. Estas iniciativas reflejan la creciente importancia de los proyectos que combinan el suministro de materiales con la experiencia en instalación, lo que genera mayores ingresos que las actividades puramente de bricolaje.
En Europa, la estrategia multimarca de Kingfisher se centra en la especialización de formatos y el despliegue de tecnología, incluyendo herramientas basadas en IA que mejoran la eficiencia de los descuentos y la personalización del cliente. La optimización de la cartera ha permitido al grupo concentrarse en mercados de mayor rentabilidad, a la vez que continúa expandiendo los modelos de mercado y la penetración digital en todas las marcas. En el panorama competitivo, las principales empresas están aplicando estrategias similares con diferentes prioridades, combinando mejoras logísticas, una mayor autoridad de la categoría, contenido digital y experiencias mejoradas en tienda. Las iniciativas de sostenibilidad también están cobrando relevancia, ya que los minoristas trabajan para reducir la huella ambiental de sus operaciones y cadenas de suministro. A largo plazo, es probable que las posiciones competitivas más resilientes surjan donde la escala logística, los datos de alta calidad y las capacidades de servicio se crucen a escala nacional.
Líderes de la industria de mejoras para el hogar (DIY)
The Home Depot
Lowe's Companies Inc
Grupo ADEO
Martín pescador plc
Menards Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: The Home Depot lanzó el servicio de entrega a direcciones APO/FPO/DPO, lo que permitió a los militares en el extranjero adquirir más de 20 000 productos para mejoras del hogar mediante acuerdos con el Servicio de Intercambio del Ejército y la Fuerza Aérea (AAFES) y el Comando del Servicio de Intercambio de la Armada (NEXCOM). Esto amplió la demanda potencial a través de un canal institucional, al tiempo que se probaba la logística de larga distancia para paquetes pequeños y artículos esenciales para proyectos específicos.
- Mayo de 2026: The Home Depot completó la adquisición de Mingledorff's, LLC, distribuidor de equipos y repuestos para sistemas de climatización, y la integró a SRS Distribution. Esta operación refuerza la presencia de la compañía en el suministro profesional de repuestos y equipos de reparación, donde la rapidez, la disponibilidad de repuestos y las relaciones con los contratistas impulsan las compras recurrentes.
- Diciembre de 2025: The Home Depot lanzó el Portal para Creadores de Home Depot para conectar a personas influyentes y aficionados al bricolaje con campañas e ideas de proyectos que se pueden comprar. Esto fortalece el embudo de conversión de contenido a comercio y favorece una mayor tasa de conversión en categorías basadas en proyectos, donde la formación y las guías paso a paso influyen en la selección de productos.
Alcance del informe del mercado global de mejoras del hogar con bricolaje
El término "hazlo tú mismo" (DIY) se refiere a crear, modificar o reparar algo sin la ayuda de especialistas o profesionales. El informe incluye un análisis exhaustivo del mercado de bricolaje para mejoras del hogar, que incluye la evaluación de la economía y la contribución de sus diversos sectores, una visión general del mercado, una estimación del tamaño del mercado para segmentos importantes y las tendencias emergentes dentro de dichos segmentos, la dinámica y perspectivas del mercado, y estadísticas importantes. El mercado está segmentado por tipo de producto (materiales de construcción, pinturas y revestimientos, herramientas y equipos, decoración e iluminación, suelos y azulejos, fontanería y electricidad, entre otros), canal de distribución (tiendas de bricolaje para mejoras del hogar, tiendas especializadas, tiendas online, hipermercados y supermercados), tipo de proyecto (renovación, remodelación y obra nueva) y geografía (Norteamérica, Sudamérica, Asia-Pacífico, Europa, Oriente Medio y África). El informe ofrece el tamaño del mercado y las previsiones para el mercado global de bricolaje para mejoras del hogar en valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Materiales de construcción |
| Pinturas y Recubrimientos |
| Herramientas y Equipamiento |
| Decoración e iluminación |
| Pisos y Azulejos |
| Fontanería y electricidad |
| Otros |
Por canal de distribución
| Tiendas de mejoras para el hogar de bricolaje |
| Tiendas Especializadas |
| Online |
| Hipermercados y Supermercados |
Por tipo de proyecto
| Renovación |
| de |
| Nueva construcción |
Por región
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Materiales de construcción | |
| Pinturas y Recubrimientos | ||
| Herramientas y Equipamiento | ||
| Decoración e iluminación | ||
| Pisos y Azulejos | ||
| Fontanería y electricidad | ||
| Otros | ||
| Por canal de distribución | Tiendas de mejoras para el hogar de bricolaje | |
| Tiendas Especializadas | ||
| Online | ||
| Hipermercados y Supermercados | ||
| Por tipo de proyecto | Renovación | |
| de | ||
| Nueva construcción | ||
| Por región | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de mejoras para el hogar de bricolaje en 2026 y qué tan rápido está creciendo?
Se estima que el tamaño del mercado de mejoras del hogar de bricolaje será de USD 0.93 billones en 2026 y se proyecta que alcance los USD 1.29 billones para 2031 con una CAGR del 6.87 %.
¿Qué categorías de productos son líderes y cuáles están creciendo más rápidamente en el espacio de mejoras para el hogar DIY?
Los materiales de construcción lideraron con el 48.33 % de los ingresos de 2025, mientras que pisos y baldosas son la categoría de más rápido crecimiento con una CAGR del 7.76 % hasta 2031.
¿Cómo están cambiando los canales en el mercado de mejoras para el hogar DIY?
Las tiendas de artículos para mejoras del hogar DIY representaron el 68.74 % de las ventas en 2025, y los canales en línea se están expandiendo a una tasa compuesta anual del 8.27 % en 2031, y aproximadamente la mitad de los pedidos en línea en The Home Depot se completan desde las tiendas para lograr velocidad y control de costos.
¿Qué regiones contribuyen más y cuáles están creciendo más rápidamente en materia de mejoras del hogar por cuenta propia?
América del Norte capturó el 39.35% de los ingresos de 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 7.87% hasta 2031.
¿Qué macrofuerzas impulsan una demanda constante en el mercado de mejoras del hogar de bricolaje?
Un parque de viviendas envejecido, la voluntad de los propietarios de renovar en el lugar y las mejoras energéticas vinculadas a las políticas son impulsores estructurales clave que respaldan volúmenes de proyectos estables.
¿Cómo están fortaleciendo los principales minoristas sus ventajas competitivas en el sector de las mejoras del hogar por cuenta propia?
Están ampliando el cumplimiento omnicanal, ampliando los mercados, invirtiendo en logística profesional e implementando IA para rebajas y personalización para aumentar la conversión y proteger los márgenes.


