

Tamaño y participación en el mercado de las donas
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
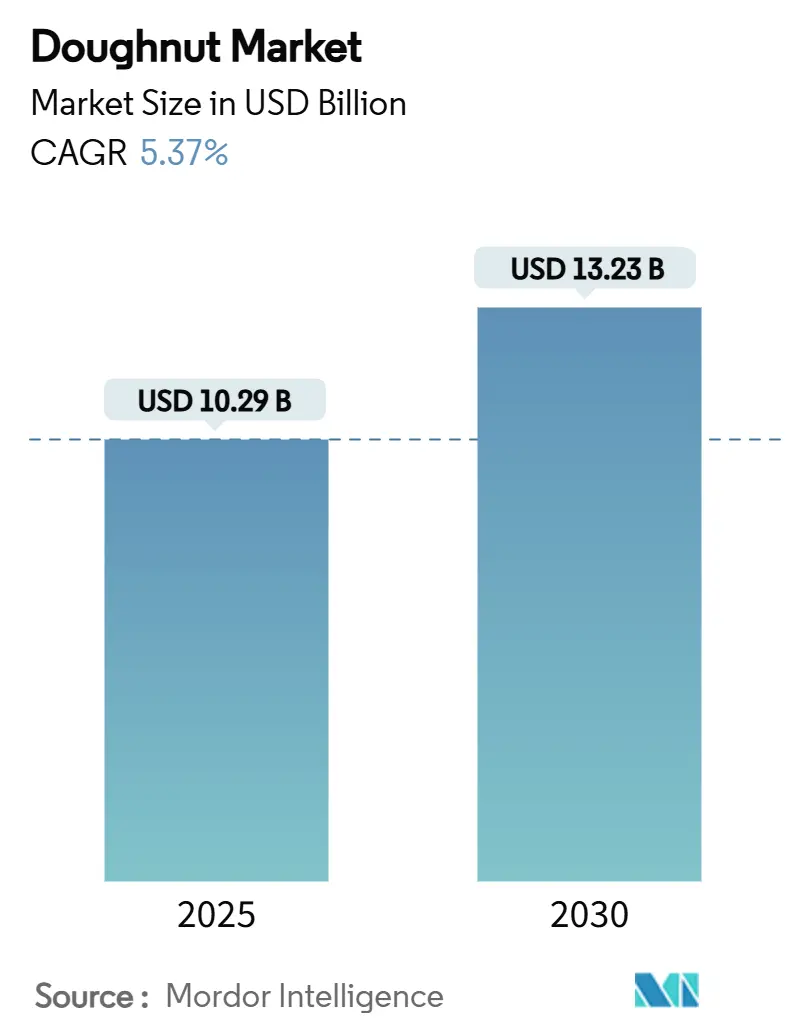
| Tamaño del mercado (2025) | USD 10.29 mil millones |
| Tamaño del mercado (2030) | USD 13.23 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.37% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Norteamérica |
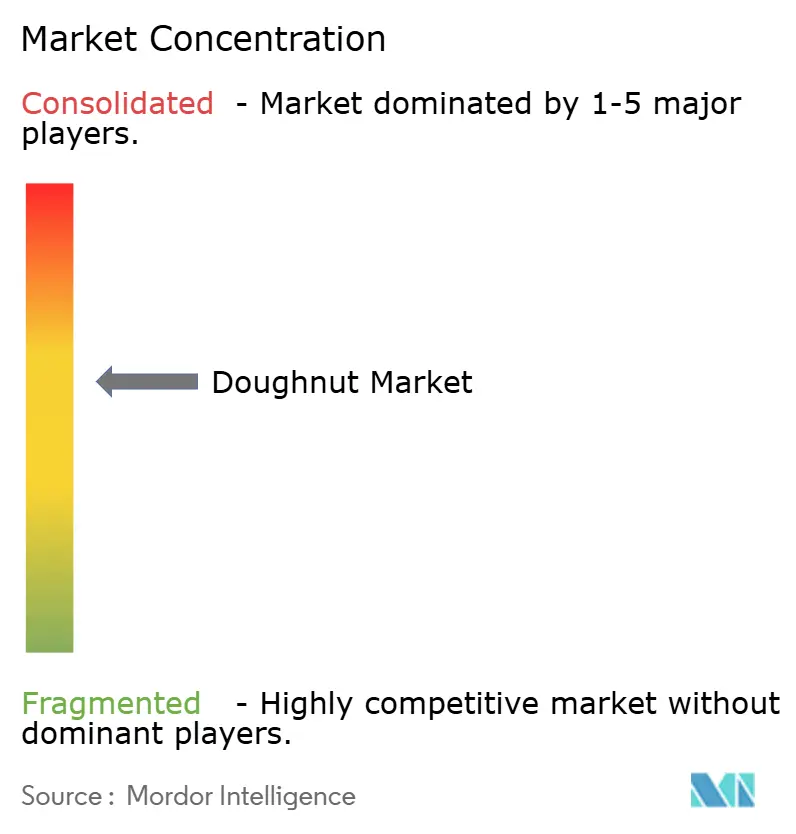
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de donas por Mordor Intelligence
El tamaño del mercado de las donas alcanzó los 10.29 millones de dólares en 2025 y se prevé que alcance los 13.23 millones de dólares para 2030, lo que se traduce en una tasa de crecimiento anual compuesta (TCAC) del 5.37 %. La fuerte demanda de snacks indulgentes pero fáciles de llevar, la expansión de las gamas premium con precios superiores a los del segmento general y las mejoras en las tecnologías de conservación de la vida útil mantienen estable la trayectoria de crecimiento. El auge de sabores, rellenos y coberturas únicos, como el caramelo salado, el matcha y las galletas con crema, está atrayendo a los consumidores. Los supermercados e hipermercados siguen siendo la principal vía de distribución, pero los canales digitales y las aplicaciones de comercio rápido están ampliando su alcance, especialmente en los núcleos urbanos densos. Los fabricantes que invierten en sistemas de trazabilidad para cumplir con la Norma 204 de la FSMA de la FDA, que entrará en vigor en enero de 2026, están posicionados para defender el espacio en las estanterías y ganarse la confianza de los minoristas. Mientras tanto, formatos emergentes como los agujeros de dona, los minianillos y las líneas de sabores exóticos amplían las ocasiones de uso, lo que ayuda a las marcas a protegerse de la presión de la categoría impulsada por la salud.
Conclusiones clave del informe
- Por categoría de producto, las ofertas convencionales representaron el 87.92% de la participación de mercado de donas en 2024, mientras que se proyecta que las líneas libres de este producto registren una CAGR del 7.58% hasta 2030.
- Por formato de empaque, los paquetes múltiples representaron el 49.24 % de participación en los ingresos en 2024; se espera que los paquetes de una sola porción se expandan a una CAGR del 7.19 % entre 2025 y 2030.
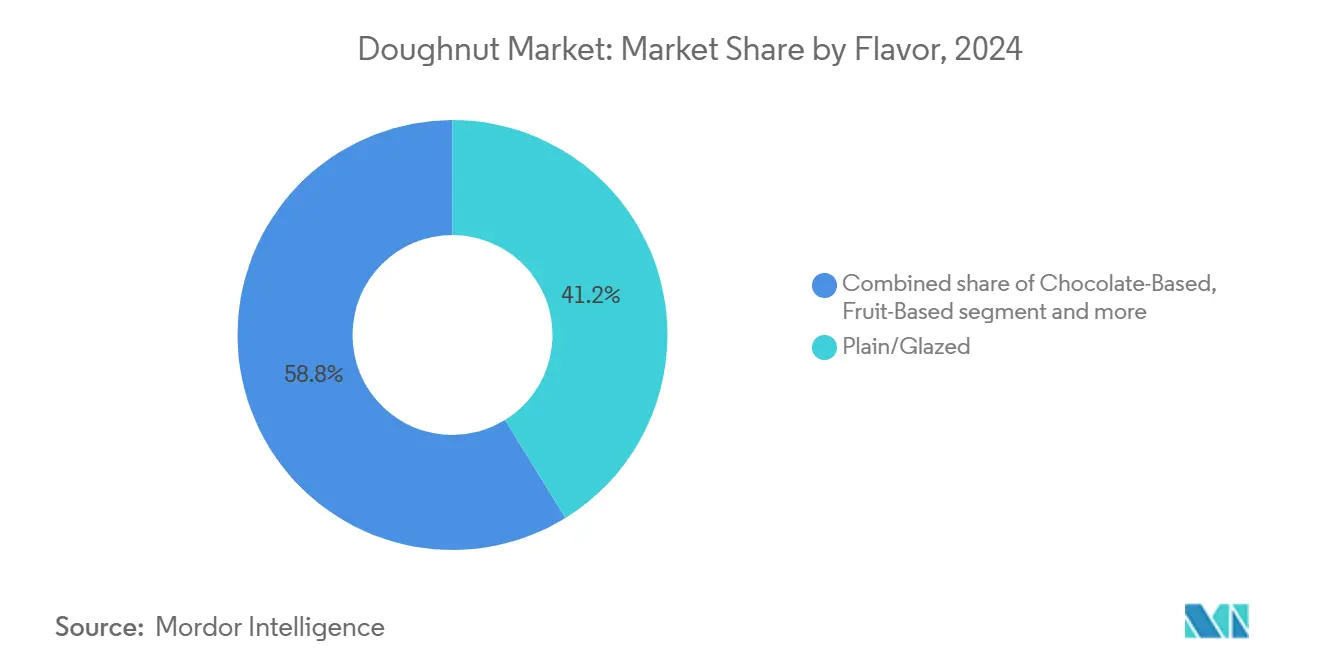
- Por perfil de sabor, los productos simples/glaseados aseguraron una participación del 41.20 % del tamaño del mercado de donas en 2024; se prevé que las variantes saladas y exóticas crezcan a una CAGR del 8.35 % hasta 2030.
- Por canal de distribución, los supermercados e hipermercados lideraron con una participación de ingresos del 47.01% en 2024, mientras que se proyecta que las plataformas en línea y de comercio rápido aumenten a una CAGR del 10.76% durante el período de pronóstico.
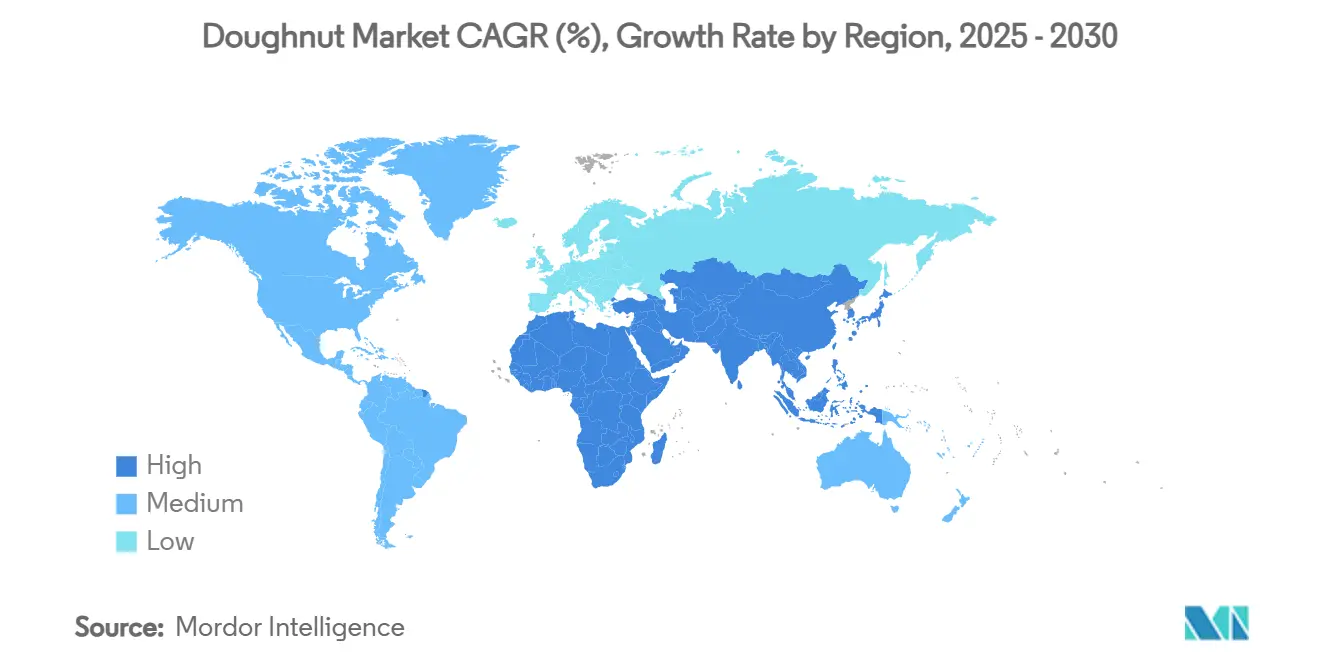
- Por geografía, América del Norte representó el 37.97% de los ingresos de 2024, y se espera que Oriente Medio y África registren una CAGR del 8.03%, superando a todas las demás regiones.
Tendencias y perspectivas del mercado mundial de las donas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente apetito por la personalización y la personalización | + 0.8% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovación en sabores y ofertas de productos | + 1.2% | Global, liderado por América del Norte, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de variedades premium, artesanales y de edición limitada | + 0.9% | Centro de América del Norte y Europa, con repercusión en la región urbana de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Avances tecnológicos en el envasado de donas | + 0.7% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Creciente popularidad de los agujeros de donut y los formatos de snacks | + 0.6% | América del Norte y Europa, emergiendo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Comodidad para llevar y tendencia de snacks | + 1.1% | Global, más fuerte en los centros urbanos del mundo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente apetito por la personalización y la personalización
Los comensales ahora ven las opciones de panadería dulce como una expresión de identidad, y las marcas están respondiendo con líneas flexibles que permiten ingredientes de temporada, surtidos para combinar y personalizar las etiquetas. La personalización en las donas puede variar desde sabores y ingredientes personalizados hasta empaques de marca y diseños únicos. Los clientes buscan cada vez más experiencias únicas y memorables, lo que hace de la personalización un diferenciador clave para los negocios de donas. Las herramientas de escucha digital extraen pistas de sabor de las redes sociales, lo que permite tiradas cortas de producción que minimizan el riesgo de inventario. Los millennials urbanos y la generación Z son los primeros en adoptar, pero la demanda se está filtrando a las cadenas suburbanas que ofrecen click-and-collect para cajas personalizadas. Las interfaces de pedidos móviles refuerzan aún más el hábito al permitir a los consumidores crear canastas en tiempo real, lo que impulsa tanto el precio de venta promedio como la frecuencia de los pedidos. El resultado es un flujo de ingresos resiliente anclado en la experiencia en lugar de la promoción de precios.
Innovación en sabores y ofertas de productos
Las variedades por tiempo limitado, basadas en postres internacionales, especias saladas o infusiones alcohólicas, siguen siendo la estrategia más visible para generar tráfico. Los perfiles inspirados en el alcohol, como el glaseado de crema irlandesa, atraen a los amantes de las novedades, mientras que las notas con toques umami, como el chile y la lima, atraen a los consumidores de snacks de diferentes categorías. Además, desde 2024, las líneas de rápida adaptación que utilizan colorantes naturales y rellenos encapsulados han mantenido intacta la estabilidad de los productos en los estantes, a la vez que acortan los ciclos de reformulación. Las cadenas replican la cadencia de los lanzamientos de moda, lanzando nuevos sabores cada cuatro a seis semanas para mantener su relevancia. El posicionamiento premium permite a los operadores mantener márgenes incluso ante el aumento de los costos de los insumos, lo que subraya la agilidad del sabor como cobertura contra las fluctuaciones de los precios de los productos básicos. Además, en abril de 2025, Krispy Kreme presentó la colección "Craving Cheesecake" en Nueva York, ofreciendo tres nuevos sabores de donut inspirados en la tarta de queso: tarta de queso con fresas, tarta de queso con galletas y crema, y tarta de queso con caramelo. Estos sabores estarán disponibles por tiempo limitado en los establecimientos participantes.
Demanda de variedades premium, artesanales y de edición limitada
La ola de premiumización eleva las donas de un capricho cotidiano a un "lujo asequible", lo que permite márgenes de ganancia del 20 al 40 %. La demanda de donas premium es fuerte y está creciendo, ya que los consumidores buscan cada vez más sabores únicos, ingredientes de alta calidad y opciones visualmente atractivas. El deseo de caprichos indulgentes, el revuelo en redes sociales en torno a las donas creativas y la popularidad de los alimentos gourmet y artesanales impulsan esta tendencia. Las narrativas de lotes pequeños que resaltan los granos tradicionales o los purés de frutas específicos de la región impulsan el alcance social y logran un lugar en el menú de cafeterías con mucho tráfico. La escasez artificial a través de cajas numeradas y vínculos con franquicias de la cultura pop desencadena compras impulsivas. Los grupos de jóvenes consideran estas compras como experiencias para compartir, lo que amplifica el alcance orgánico en plataformas como TikTok. La disposición a pagar más por sellos distintivos de artesanía, glaseado manual, cacao de origen único y harinas sin gluten compensa el menor consumo per cápita en los grupos demográficos conscientes de la salud.
Avances tecnológicos en el envasado de donas
Los avances tecnológicos están impactando el empaque de donas en varias áreas clave, incluyendo la automatización, la sostenibilidad y una mejor presentación. Los sistemas de empaque automatizados están aumentando la eficiencia y reduciendo los costos de mano de obra, mientras que los materiales ecológicos y los diseños innovadores atraen a los consumidores con conciencia ambiental. Las bolsas de atmósfera modificada, las películas de alta barrera y las bandejas de origen vegetal están ampliando las ventanas de frescura a 25-30 días sin congelación. Las etiquetas con sensores que monitorean las desviaciones de temperatura brindan tranquilidad a los minoristas que manejan distancias de suministro más largas. Los códigos QR dirigen a los consumidores a videos que detallan la procedencia de los ingredientes, lo que refuerza la confianza antes de la trazabilidad exigida por la FSMA. Las biorresinas ligeras reducen el peso del flete, disminuyendo las emisiones logísticas y alineándose con los objetivos corporativos de sostenibilidad. En conjunto, estas innovaciones amplían el radio geográfico de las entregas diarias de productos frescos, brindando a los fabricantes margen para negociar nuevos listados de minoristas y pruebas de exportación transfronterizas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud relacionadas con el alto contenido de azúcar y grasa | -1.4% | Global, más pronunciado en los mercados desarrollados | Mediano plazo (2-4 años) |
| Competencia de alternativas de snacks más saludables | -0.9% | Núcleo de América del Norte y Europa, en expansión global | Corto plazo (≤ 2 años) |
| Problemas de frescura y corta vida útil | -0.8% | Global, particularmente desafiante en los mercados emergentes | Corto plazo (≤ 2 años) |
| Normativas estrictas de seguridad alimentaria y etiquetado | -0.6% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud relacionadas con el alto contenido de azúcar y grasa
En un intento por combatir las crecientes preocupaciones de salud, los legisladores de varias regiones están considerando impuestos a los alimentos azucarados. Simultáneamente, se están introduciendo iniciativas como el etiquetado frontal obligatorio para guiar a los consumidores hacia opciones más saludables. Las campañas de salud pública frecuentemente destacan las donas en sus narrativas sobre la obesidad, lo que lleva a los minoristas a reducir su espacio en los estantes. En respuesta, los principales productores de alimentos están lanzando líneas de productos con un 20-25% menos de azúcar e incorporando fibra para mitigar los picos glucémicos. El logro de Grupo Bimbo de un 95% de nutrición positiva en su cartera de productos demuestra cómo los principales actores están respondiendo a estas presiones a través de la reformulación y la optimización de la cartera [1] Fuente: Grupo Bimbo, “Informe Integrado Anual 2024”, grupobimbo.com . Sin embargo, reformular productos no es sencillo; por ejemplo, requiere inversiones en edulcorantes alternativos que repliquen las propiedades de volumen de la sacarosa sin sacrificar el sabor. Aquellos productores que no puedan adaptarse rápidamente podrían enfrentar una disminución en las ventas a medida que los hogares ajustan sus presupuestos en calorías discrecionales. Ante la creciente preocupación por la salud, la industria alimentaria se encuentra en una encrucijada. Con consumidores cada vez más conscientes de las implicaciones del alto contenido de azúcar y grasa, la presión sobre los productores se intensifica.
Competencia de alternativas de snacks más saludables
A medida que los consumidores priorizan cada vez más los alimentos y bebidas nutritivos, las donas se enfrentan a una mayor competencia de alternativas de refrigerios más saludables. Esta tendencia surge de una mayor conciencia de los riesgos para la salud asociados con el alto consumo de azúcar y grasas, sumado a una preferencia por alimentos sostenibles y de origen ético. Antaño dominio de los dulces horneados, los extremos de los pasillos principales ahora exhiben barras de proteínas, grupos de frutos secos y chips de frutos secos. Las startups, respaldadas por capital de riesgo, priorizan las fórmulas limpias, la transparencia en el abastecimiento y los beneficios funcionales como el colágeno o los adaptógenos añadidos. Los proveedores de máquinas expendedoras en el lugar de trabajo se inclinan por productos con control de calorías, desplazando las referencias tradicionales de donas de la oferta. A medida que cambian las preferencias de los consumidores, también lo hace el espacio de comercialización. Las marcas que se mantienen aferradas al marketing indulgente corren el riesgo de perder su relevancia a la hora del refrigerio. En respuesta, las principales panaderías están experimentando con referencias híbridas que combinan aislados de proteínas y azúcar reducido, aunque el sabor sigue siendo un desafío.
Análisis de segmento
Por categoría de producto: El dominio convencional se enfrenta a una disrupción sin precedentes
La cuota de mercado dominante del 87.92% del segmento convencional en 2024 refleja la arraigada preferencia de los consumidores por las formulaciones tradicionales de donas y la fidelidad a la marca, forjada durante décadas. El segmento disfruta de flujos de compra optimizados para productos básicos como la harina de trigo enriquecida, lo que consolida los márgenes incluso cuando fluctúan los precios de las materias primas. Los precios se mantienen al alcance de los compradores que buscan el valor y compran en multipacks para el consumo doméstico. Sin embargo, la presión regulatoria y el autocontrol del consumo de azúcares por parte de los consumidores invitan a la reformulación o diversificación hacia variantes más saludables. Para cubrirse, los principales productores han introducido glaseados con bajo contenido de azúcar y anillos horneados, en lugar de fritos, en sus carteras principales.
La actual tasa de crecimiento anual compuesta (TCAC) del 7.58% implica que los productos sin gluten podrían alcanzar una cuota de mercado de dos dígitos bajos antes de 2030, reduciendo la ventaja de los productos convencionales en el mercado de las donas. Las ofertas sin gluten, aunque menores en términos absolutos, superan a la categoría en crecimiento. Las recetas sin gluten y sin azúcar aprovechan los avances en las harinas a base de arroz, yuca y legumbres para replicar la estructura de la miga. Los precios de venta premium compensan los tamaños de lote más pequeños, y los mensajes sobre el bienestar digestivo amplían el grupo de consumidores más allá de los compradores celíacos o diabéticos. Los minoristas otorgan espacio adicional en las estanterías porque los productos añaden valor a la cesta de la compra. Las marcas que combinan los atributos sin gluten con un sabor indulgente, como el caramelo salado sin gluten, alcanzan velocidades comparables a los éxitos de ventas convencionales. La adquisición de Amaritta Food por parte de Grupo Bimbo para mejorar las ofertas sin gluten ejemplifica cómo las principales empresas están invirtiendo en capacidades sin gluten para captar esta demanda emergente.

Por formato de empaque: el liderazgo del multipack se ve desafiado por la conveniencia de las porciones individuales
En 2024, los formatos multipack dominan una cuota de mercado sustancial del 49.24%, aprovechando la percepción del valor y las tendencias de consumo en los hogares que se inclinan por las compras a granel. Sin embargo, son los envases individuales los que están causando sensación, con una sólida tasa de crecimiento anual compuesta (TCAC) del 7.19%. Este auge se atribuye en gran medida a la creciente tendencia del consumo para llevar y a la creciente preferencia por el control de las porciones. Los compradores con familias siguen optando por los multipacks económicos, especialmente en las tiendas club, donde comprar a granel se traduce en menores costes unitarios. Más allá del simple ahorro, estos multipacks optimizan el espacio en los lineales y agilizan los ciclos de reposición para los minoristas. También se sincronizan a la perfección con las compras semanales, ofreciendo a los fabricantes un rendimiento constante. Sin embargo, con la reducción del tamaño de los hogares y el aumento de los momentos de picoteo individual, los envases individuales están experimentando un auge vertiginoso en popularidad. Estas porciones compactas no solo resuelven las preocupaciones sobre el control de las porciones, sino que también caben cómodamente en las loncheras, siendo ideales para quienes viajan diariamente al trabajo y buscan un refrigerio sin ensuciar.
Las unidades individuales no solo ofrecen conveniencia; también prometen mayores márgenes por unidad. Abren la puerta a la experimentación con sabores, especialmente con paquetes surtidos. Las plataformas de comercio rápido tienen predilección por este SKU, ya que cumple a la perfección con su promesa de entrega en menos de 30 minutos, sin necesidad de refrigeración. En un guiño a la sostenibilidad, los envoltorios monomaterial, ahora reciclables en numerosos programas de recogida en la acera, están ayudando a los productores a contrarrestar las críticas ambientales previas. Además, los productores con líneas de producción interconectadas disfrutan de la flexibilidad de cambiar entre cantidades de unidades con un tiempo de inactividad mínimo, lo que garantiza una utilización óptima de la planta. A medida que el mercado evoluciona, la dinámica entre los formatos multipack y monodosis será fascinante de observar. Con el creciente énfasis en la sostenibilidad y la conveniencia, las marcas que sepan navegar con destreza en estas aguas serán las que más se beneficien. El futuro parece prometedor para ambos formatos, pero su trayectoria dependerá en gran medida de los cambios en las preferencias de los consumidores y las tendencias del mercado.
Por perfil de sabor: El dominio del glaseado tradicional se fusiona con la innovación exótica
En 2024, las variedades simples y glaseadas dominan el mercado, con una participación del 41.20%, lo que subraya su papel fundamental y su amplio atractivo. Mientras tanto, los sabores salados y exóticos están en auge, con una impresionante tasa de crecimiento anual compuesta (TCAC) del 8.35%, impulsada por los paladares aventureros de los consumidores. Los sabores de chocolate gozan de una demanda constante gracias a su atractivo familiar y a sus picos de temporada, mientras que las opciones a base de fruta se suman a las tendencias saludables y a la preferencia por los ingredientes naturales. Esta segmentación de sabores presenta un mercado donde los gustos tradicionales se unen a la experimentación audaz. Los fabricantes no solo se mantienen firmes, sino que también incursionan en ofertas por tiempo limitado y de temporada para evaluar la reacción del mercado.
El auge de los sabores exóticos refleja una mayor tendencia culinaria hacia fusiones globales y combinaciones únicas, que a menudo generan revuelo en redes sociales. Combinaciones como la de arce y tocino y la de chile y lima están conquistando a los consumidores que priorizan la experiencia y están dispuestos a pagar un precio superior. Si bien los sabores tradicionales gozan de una demanda constante y eficiencia operativa, son las variedades innovadoras las que están forjando la diferenciación de marca e impulsando los márgenes de ganancia. El ritmo de la innovación en sabores se acelera, y los fabricantes aprovechan el conocimiento del consumidor y las tendencias de las redes sociales para crear y probar rápidamente nuevas ofertas. A medida que el mercado evoluciona, la interacción entre tradición e innovación se hace cada vez más pronunciada. Si bien los sabores consolidados siguen anclando el mercado, el apetito por lo no convencional está cambiando sus contornos. El futuro promete una tentadora combinación de lo familiar y lo vanguardista, asegurando que los consumidores se mantengan en el centro de la evolución del sabor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el dominio de los supermercados se ve alterado por el comercio digital
En 2024, los supermercados e hipermercados dominarán una cuota de mercado dominante del 47.01%, aprovechando su infraestructura consolidada y los hábitos de compra arraigados de los consumidores por productos envasados. Mientras tanto, el comercio minorista en línea y las plataformas de comercio rápido están en auge, con una sólida tasa de crecimiento anual compuesta (TCAC) del 10.76%, impulsada por el aumento de la adopción digital y las mejoras en la entrega de última milla. Las cafeterías y panaderías se forjan un nicho, posicionándose como actores clave en productos premium y artesanales. En contraste, otras vías de distribución, como las máquinas expendedoras y las tiendas de conveniencia, se centran en la accesibilidad y las compras espontáneas. Esta evolución en los canales de distribución refleja una transformación más amplia en el comercio minorista, donde el énfasis se centra cada vez más en la conveniencia y la accesibilidad a la hora de tomar decisiones de compra.
El comercio minorista en línea está experimentando un marcado aumento, especialmente entre los grupos demográficos más jóvenes y los habitantes urbanos, quienes priorizan la comodidad y son expertos en transacciones digitales. Las plataformas de comercio rápido, con su promesa de entrega en el mismo día, están emergiendo como competidores formidables para la comodidad que ofrece el comercio minorista tradicional. Este auge digital no solo remodela los hábitos de consumo, sino que también allana el camino para las marcas de venta directa al consumidor y los modelos de suscripción, lo que les permite evitar los márgenes de beneficio convencionales del comercio minorista. Un ejemplo de ello es Greggs, cuya expansión del canal digital es evidente con un aumento de las transacciones de la aplicación del 12.5 % al 20.1 %, lo que subraya el cambio de los minoristas tradicionales hacia un enfoque digital [2] Fuente: Snack and Bakery, “Tendencias de envases individuales 2024”, snackandbakery.com . Si bien los canales tradicionales aún tienen influencia en las compras impulsivas y la gratificación instantánea, se enfrentan al desafío apremiante de evolucionar para satisfacer las expectativas omnicanal de los consumidores actuales. El panorama del comercio minorista está experimentando una transformación radical: los canales digitales ganan protagonismo y los tradicionales se adaptan para mantenerse relevantes. A medida que evolucionan las preferencias de los consumidores, impulsadas por la comodidad y la facilidad de uso digital, los minoristas deben desenvolverse en este entorno cambiante, buscando el equilibrio entre las prácticas establecidas y las exigencias de un futuro digital. La interacción entre los canales online y tradicionales definirá el futuro del comercio minorista, por lo que resulta fundamental que todos los actores se mantengan ágiles y con capacidad de respuesta.
Análisis geográfico
América del Norte retuvo el 37.97% de los ingresos globales en 2024. Los hábitos de desayuno profundamente arraigados, las redes minoristas densamente distribuidas y la presencia de grupos panaderos multinacionales sustentan las ventas. El lanzamiento de prueba de McDonald's-Krispy Kreme, que se extenderá a 6,000 restaurantes para 2026, ejemplifica cómo las alianzas estratégicas de distribución pueden desbloquear un alcance incremental sin una gran inversión de capital [3] Fuente: McDonald's USA, “McDonald's y Krispy Kreme expanden las pruebas a cientos de restaurantes”, mcdonalds.com . Las preocupaciones de salud están moderando la ingesta per cápita, pero la reformulación y los lanzamientos premium de edición limitada mantienen vivo el interés. Canadá refleja estos patrones, aunque con una mayor tracción de productos sin alérgenos debido a las tasas más altas de celiaquía diagnosticada.
Asia-Pacífico sigue siendo el motor de crecimiento con mayor potencial. La urbanización y el aumento de los ingresos disponibles impulsan los snacks envasados a las cestas de la compra habituales. Se prevé que el sector de alimentos envasados de la India alcance los 4,883 mil millones de INR para el año fiscal 26, creando un amplio margen para la adopción de la repostería dulce según BDO India [4] Fuente: BDO India, “India Packaged Food Report 2025”, bdo.in. Los consumidores japoneses valoran la textura premium y la autenticidad del sabor, lo que respalda los precios más altos en las cadenas de tiendas de conveniencia que reabastecen varias veces al día. La normalización del canal de alimentos de Australia después de la pandemia ve a las marcas blancas presionando los precios, pero las líneas de donuts de marca mantienen la fidelidad a través de acuerdos promocionales con franquicias de entretenimiento.
Oriente Medio y África resultaron ser el clúster de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.03 % hasta 2030. La demografía joven, la presencia de grandes centros comerciales y el auge de la cultura de las cafeterías de estilo occidental impulsan la demanda. La llegada de Krispy Kreme a Marruecos en 2024, con sabores locales y referencias sin gluten, demuestra la estrategia de fusionar el valor de marca global con las referencias de sabor regionales. Los desafíos de la cadena de suministro, como las deficiencias en la cadena de frío, impulsan el interés en envases de alta barrera que garantizan la integridad del producto en temperaturas extremas, lo que favorece una mayor penetración en el mercado de las donas.
Panorama competitivo
Este panorama en evolución muestra una concentración moderada del mercado, con una participación significativa en manos de unos pocos, pero dejando un amplio margen para que empresas innovadoras se abran un nicho en el mercado de las donas. En el competitivo mercado de las donas, grandes actores como Hostess Brands, Grupo Bimbo, Krispy Kreme, JM Smucker (impulsado por la adquisición de Hostess) y McKee Foods dominan el mercado nacional. Sin embargo, comparten protagonismo con los productores artesanales regionales y las marcas blancas.
La escala de estos gigantes de la industria no solo les proporciona ventaja en el abastecimiento de ingredientes, sino que también les permite contar con importantes presupuestos publicitarios. Esta fortaleza financiera se traduce en campañas televisivas nacionales, un lujo que las empresas más pequeñas encuentran difícil de igualar. La tendencia a la consolidación es evidente: en 2024, Grupo Bimbo expandió su presencia con la adquisición de marcas en Europa del Este y Sudamérica, consolidando su dominio en el segmento de productos horneados dulces. Mientras tanto, JM Smucker dirige Hostess Brands con una estrategia de cinco puntos, priorizando la intensificación de las estrategias de marketing para conectar con el público de la Generación Z.
Igualmente crucial es la innovación en las estrategias de ruta al mercado. Krispy Kreme ha adoptado un modelo de distribución radial, garantizando que las donas frescas lleguen diariamente a los puntos de distribución de supermercados y gasolineras. Esta estrategia no solo amplía la visibilidad, sino que también reduce la inversión de capital. Además, las colaboraciones con los medios de comunicación minoristas facilitan la distribución de cupones específicos, mejorando las métricas de datos escaneados. Simultáneamente, las aplicaciones de fidelización recopilan información del consumidor y optimizan la oferta de sabores. La automatización también está causando sensación, con iniciativas como los sistemas de glaseado óptico y las inspecciones de envases basadas en IA que impulsan el rendimiento y minimizan el desperdicio, lo que otorga a los primeros usuarios una ventaja competitiva. Abundan las oportunidades en los segmentos centrados en la salud, las adaptaciones regionales de sabores y las estrategias digitales de venta directa al consumidor, especialmente las que prometen entregas de donas calientes en una hora en las principales áreas metropolitanas.
Líderes de la industria de las donas
Grupo Bimbo, SAB de CV
krispy kreme, inc.
Corporación McKee Foods
Yamazaki Baking Co., Ltd
La empresa JM Smucker (Hostess Brands, LLC)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Krispy Kreme inició su expansión en Brasil mediante una empresa conjunta con la cadena de tiendas de conveniencia AmPm de Ipiranga, aprovechando la red de 1,500 sucursales de AmPm para un crecimiento eficiente. Esta estrategia de franquicia, con una inversión de capital limitada, demuestra cómo las marcas globales están penetrando en los mercados emergentes mediante alianzas estratégicas con una infraestructura minorista consolidada.
- Octubre de 2024: Grupo Bimbo anunció adquisiciones en Europa del Este y Sudamérica, incluyendo Don Don en Serbia, Eslovenia, Croacia y Montenegro, además de Wickbold en Brasil, ampliando así su presencia global en los mercados de pan envasado y productos de panadería dulce. Estas transacciones reflejan estrategias activas de fusiones y adquisiciones centradas en la expansión geográfica y la consolidación del mercado.
- Agosto de 2024: Krispy Kreme abrió su primera tienda en Marruecos en colaboración con la franquicia Americana, ofreciendo sabores locales y opciones sin gluten, junto con el concepto Hot Light Theatre Shop. Esta expansión demuestra cómo las marcas globales se adaptan a las preferencias regionales, manteniendo al mismo tiempo su identidad de marca.
- Enero de 2024: Krispy Kreme anunció su expansión a España a través de una empresa conjunta con Glaseadas Originales, con la intención de abrir 500 nuevos puntos de acceso en las principales ciudades durante cinco años. Esta estrategia refleja la continua expansión internacional en mercados europeos con un fuerte potencial de crecimiento.
Alcance del informe del mercado global de donas
| Libre de |
| Convencional |
| Porción individual (≤2 piezas) |
| Paquete múltiple (3–12 piezas) |
| Paquete familiar/a granel (más de 12 piezas) |
| Simple/Glaseado |
| A base de chocolate |
| a base de frutas |
| Salado/Exótico |
| Supermercados / Hipermercados |
| Cafeterías/Panadería Outlet |
| Ventas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | India |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | |
| Oriente Medio y África |
| Por categoría de producto | Libre de | |
| Convencional | ||
| Por Formato de Empaque | Porción individual (≤2 piezas) | |
| Paquete múltiple (3–12 piezas) | ||
| Paquete familiar/a granel (más de 12 piezas) | ||
| Por sabor | Simple/Glaseado | |
| A base de chocolate | ||
| a base de frutas | ||
| Salado/Exótico | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Cafeterías/Panadería Outlet | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | ||
| Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de donas?
El mercado de donas se valoró en USD 10.29 mil millones en 2025 y se proyecta que alcance los USD 13.23 mil millones para 2030.
¿Qué categoría de productos está creciendo más rápido?
Las donas libres de gluten, incluidas las líneas sin azúcar, están avanzando a una tasa compuesta anual del 7.58 % hasta 2030.
¿Cómo están cambiando los canales de distribución?
Los supermercados siguen siendo el canal más grande, aunque las plataformas de comercio rápido y venta minorista en línea se están expandiendo más rápido, con una CAGR del 10.76 %.
¿Qué regiones presentan el mayor potencial de crecimiento?
Asia-Pacífico, Oriente Medio y África muestran el mayor crecimiento, impulsado por la urbanización, el aumento de los ingresos y la expansión del comercio minorista moderno.


