

Tamaño y participación en el mercado de sopas secas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.81 mil millones |
| Tamaño del mercado (2031) | USD 7.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.49% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
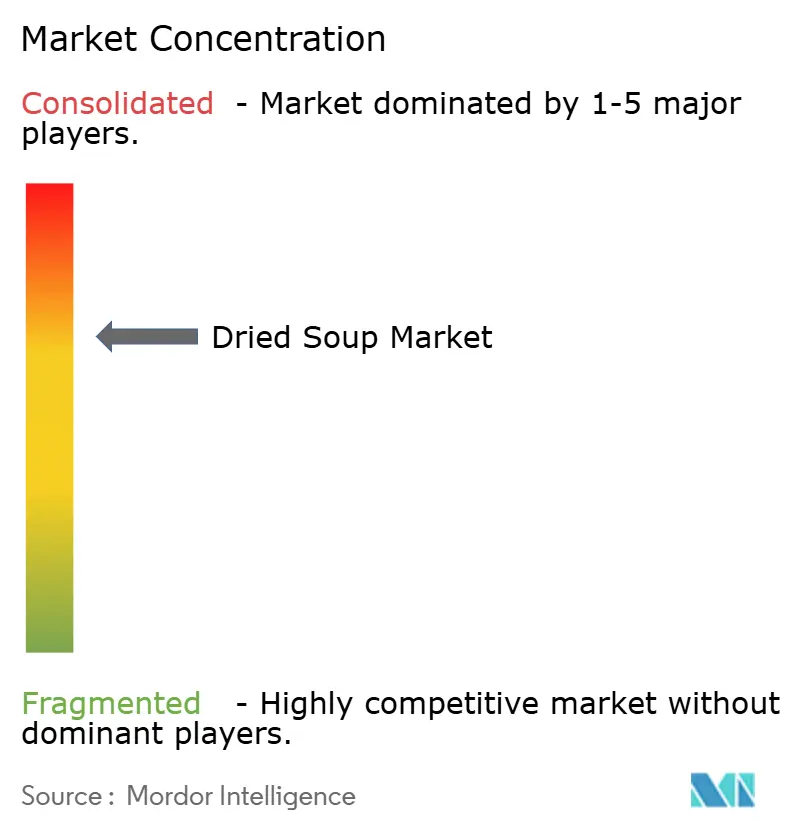
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sopas secas por Mordor Intelligence
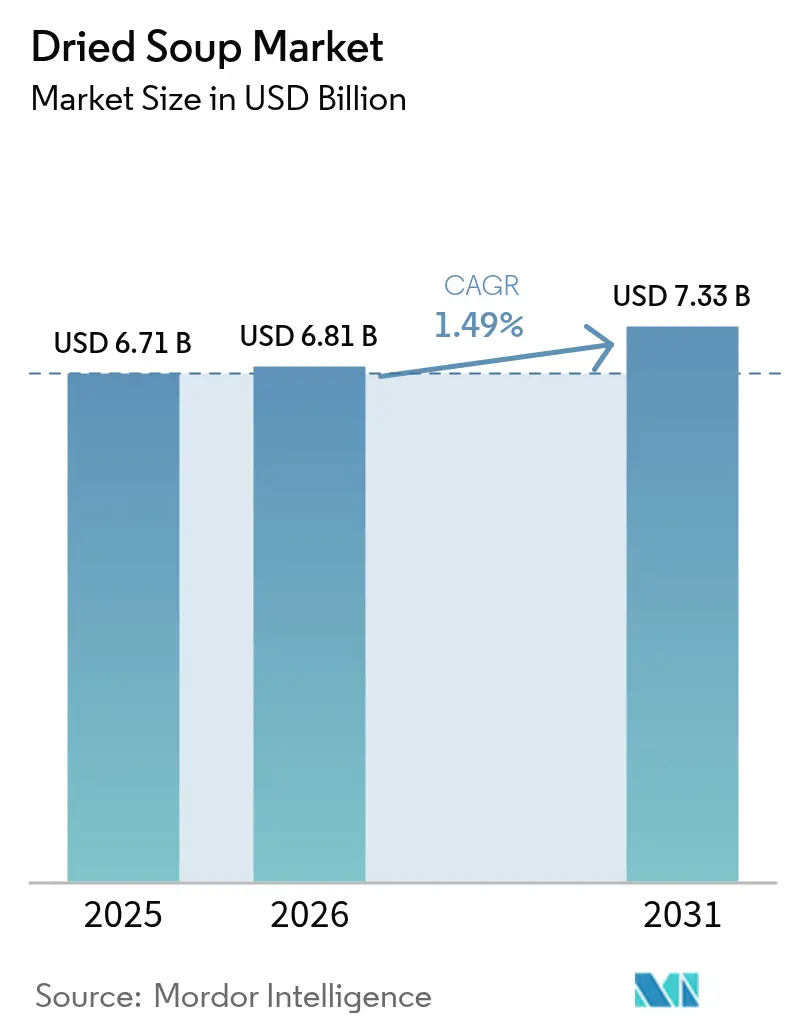
Se espera que el tamaño del mercado de sopas secas crezca de USD 6.71 mil millones en 2025 a USD 6.81 mil millones en 2026 y se pronostica que alcance los USD 7.33 mil millones para 2031 con una CAGR del 1.49% durante 2026-2031. Este patrón de crecimiento moderado señala una categoría madura en la que las marcas tradicionales compiten con los consumidores que ahora examinan el precio, la nutrición y la transparencia de los ingredientes con la misma intensidad con la que antes priorizaban la conveniencia. Las narrativas de autenticidad, las formulaciones basadas en plantas y las experiencias minoristas digitales están redefiniendo el valor de las categorías, lo que obliga a los operadores tradicionales a justificar su espacio en las estanterías mediante propuestas diferenciadas. Paralelamente, la urbanización impulsa una mayor demanda de comidas portátiles. Sin embargo, el mayor interés de los consumidores en cocinar y la mejor disponibilidad de alimentos frescos han reducido el consumo de productos alimenticios envasados. La competencia en el mercado ha cambiado más allá de las métricas de concentración tradicionales, a medida que las empresas de nicho construyen la retención de clientes a través de un posicionamiento de marca específico y modelos de distribución directa al consumidor.
Conclusiones clave del informe
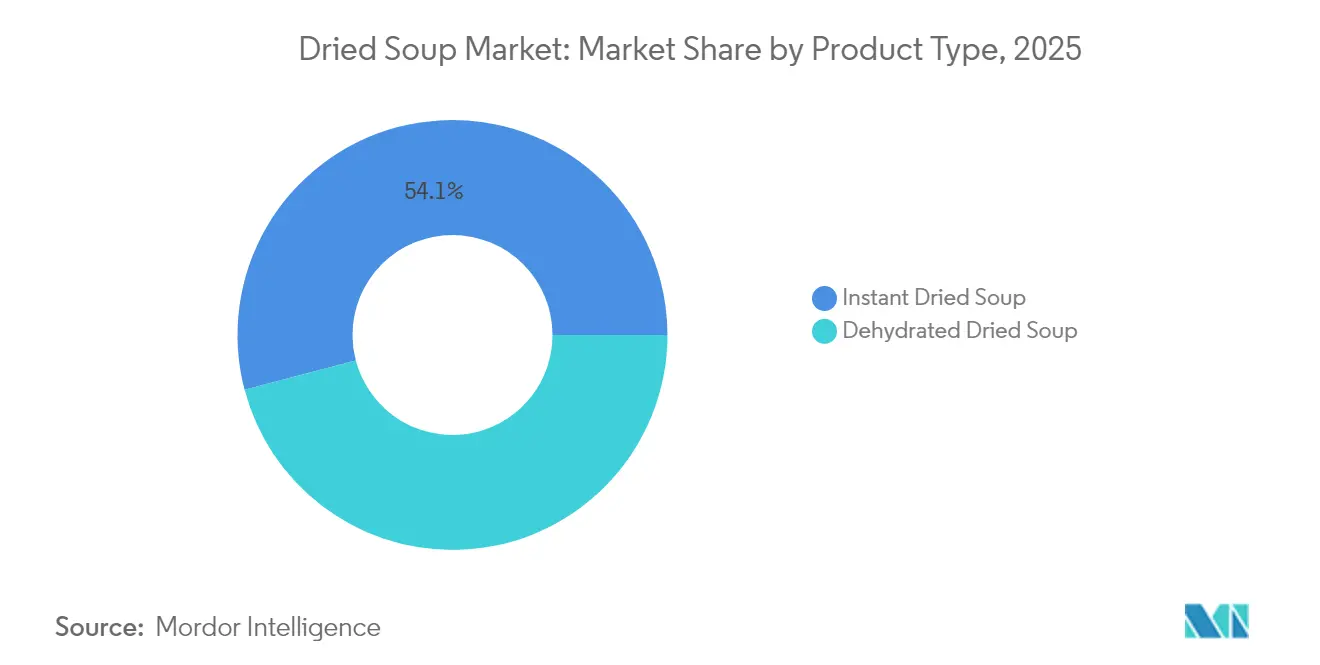
- Por tipo de producto, las variantes instantáneas representaron el 54.10 % de la participación de mercado de sopas secas en 2025 y se proyecta que se expandirán a una CAGR del 1.78 % entre 2026 y 2031.
- Por categorías, las formulaciones vegetarianas representaron el 51.30% del tamaño del mercado de sopas deshidratadas en 2025 y están preparadas para un crecimiento anual compuesto del 1.96% hasta 2031.
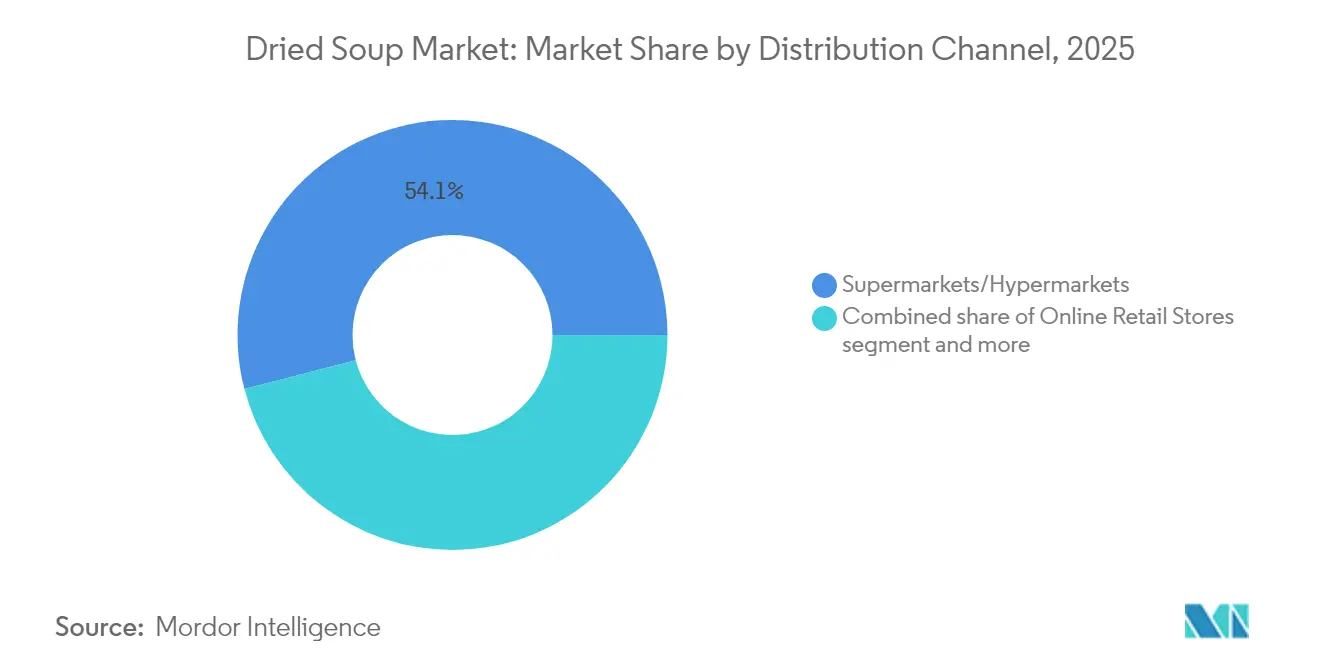
- Por canal de distribución, los supermercados/hipermercados generaron el 54.05 % de los ingresos en 2025, mientras que se prevé que el comercio minorista en línea registre la CAGR más rápida del 2.55 % hasta 2031.
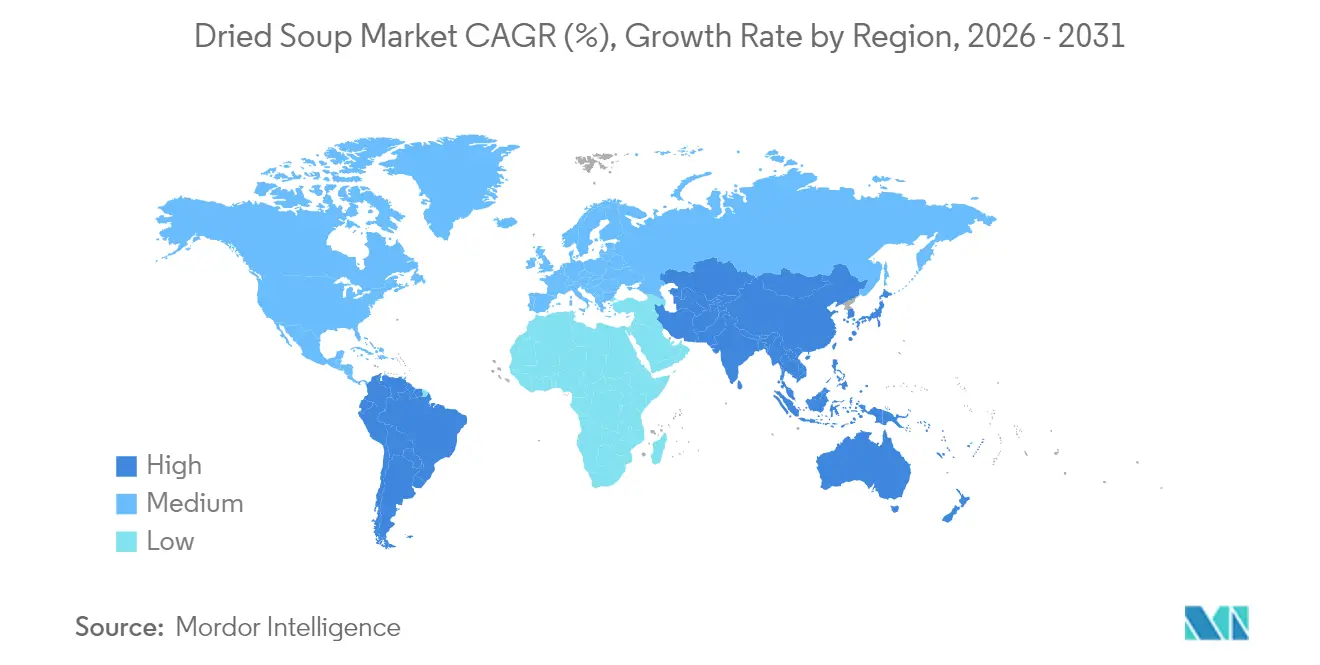
- Por geografía, Asia-Pacífico capturó el 33.20 % de los ingresos globales en 2025 y se prevé que lidere con una CAGR del 2.82 % durante los próximos cinco años.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de sopas secas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente popularidad de las sopas veganas y de origen vegetal | + 0.5% | Global, con Asia-Pacífico y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Premiumización y sopas gourmet | + 0.3% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Embalaje sostenible y ecológico | + 0.4% | Líder en Europa, adopción global | Mediano plazo (2-4 años) |
| Larga vida útil y portabilidad. | + 0.2% | Mercados globales, especialmente emergentes | Corto plazo (≤ 2 años) |
| Influencia de las redes sociales y los influencers | + 0.1% | Global, más fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Demanda de soluciones de comidas rápidas y fáciles | + 0.2% | Prioridad global de los centros urbanos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente popularidad de las sopas veganas y de origen vegetal
Las fórmulas vegetales están expandiendo el mercado a medida que los fabricantes desarrollan alternativas que satisfacen la demanda de productos éticos y saludables. Según datos del Consejo Internacional de Información Alimentaria de 2024, el 3 % de la población estadounidense consumía exclusivamente alimentos vegetales, mientras que el 55 % los incorporaba por sus beneficios para la salud. [ 1 ]Fuente: Consejo Internacional de Información sobre la Alimentación, "Encuesta sobre Alimentación y Salud IFIC 2024", foodinsight.orgLa tendencia ha evolucionado más allá de la simple sustitución de ingredientes para transformar toda la cadena de valor, consolidando las sopas vegetales como productos premium. La combinación de factores de salud, ambientales y éticos impulsa el crecimiento de la demanda en diversos segmentos demográficos. Los fabricantes están ampliando sus portafolios de productos para incluir ingredientes vegetales innovadores, diversos perfiles de sabor y un contenido nutricional mejorado para captar una base de consumidores más amplia. Esta estrategia de expansión abarca el desarrollo de nuevos productos, la mejora de los canales de distribución y campañas de marketing dirigidas a aumentar la penetración en el mercado.
Premiumización y sopas gourmet
El posicionamiento premium permite a los fabricantes mantener la rentabilidad mediante ofertas diferenciadas con precios más altos, lo que ayuda a compensar la volatilidad de los precios de las materias primas y la presión sobre los márgenes. Esta estrategia es particularmente eficaz en los mercados desarrollados, donde los consumidores consideran cada vez más la alimentación como una opción de estilo de vida en lugar de un sustento básico. Los productos con ingredientes gourmet, certificaciones orgánicas y recetas especializadas crean una diferenciación significativa frente a la competencia de marcas blancas. La incorporación de ingredientes premium y formulaciones innovadoras permite a los fabricantes establecer propuestas de valor únicas que conectan con los consumidores preocupados por la calidad. Los fabricantes están invirtiendo en investigación y desarrollo para crear variantes sofisticadas de productos que justifiquen precios premium. A medida que la inflación de las materias primas continúa afectando los márgenes de los productos estándar, los fabricantes están reorientando estratégicamente sus carteras hacia ofertas premium para preservar y mejorar la rentabilidad en un mercado competitivo. Esta transición requiere un análisis minucioso del mercado, la integración del conocimiento del consumidor y la toma de decisiones estratégicas de precios para garantizar la implementación exitosa de estrategias de posicionamiento premium.
Embalaje sostenible y ecológico
La innovación en envases impulsa la diferenciación competitiva a medida que la presión regulatoria y la concienciación del consumidor convergen para exigir responsabilidad ambiental en toda la cadena de valor. El concurso de innovación en envases de Sysco en 2024 destacó las soluciones biodegradables, como los envases para carne de vacuno de Cargill, las bolsas biológicas de Superior Foods y los contenedores de fibra moldeada en seco PA x PulPac, lo que demuestra el compromiso de toda la industria con los materiales sostenibles. La adopción de envases sostenibles por parte del sector de la restauración genera presión en los fabricantes de bienes de consumo envasados para que adopten materiales similares y mantengan la compatibilidad en la cadena de suministro. Los mercados europeos lideran la adopción gracias a los estrictos marcos regulatorios, pero la implementación global se acelera a medida que se reducen las diferencias de costes y las preferencias del consumidor se inclinan hacia marcas responsables con el medio ambiente. Las iniciativas de envases sostenibles van más allá de la sustitución de materiales para abarcar evaluaciones completas del ciclo de vida que optimizan la eficiencia del transporte y las opciones de eliminación al final de su vida útil. La integración de métricas de sostenibilidad en los marcos de informes corporativos crea mecanismos de rendición de cuentas que impulsan la mejora continua del rendimiento ambiental de los envases.
Larga vida útil y portabilidad.
La capacidad de almacenamiento a largo plazo de las sopas deshidratadas las convierte en artículos fundamentales del inventario, garantizando la disponibilidad de alimentos y la eficiencia operativa durante las interrupciones de la cadena de suministro. Los avances tecnológicos en deshidratación y conservación prolongan la viabilidad del producto, manteniendo la integridad del sabor, lo que permite a los fabricantes reducir el desperdicio de alimentos en toda la cadena de distribución. Su portabilidad es especialmente atractiva para los consumidores urbanos, que priorizan la comodidad y la eficiencia del espacio en entornos reducidos, donde la optimización del almacenamiento se vuelve crucial. La combinación de una mayor vida útil y un empaque compacto crea propuestas de valor atractivas para los mercados de preparación para emergencias, los segmentos de recreación al aire libre y las aplicaciones de envío internacional, donde las alternativas frescas tradicionales resultan poco prácticas. Las consideraciones sobre la resiliencia de la cadena de suministro tras las recientes interrupciones globales refuerzan la preferencia del consumidor por productos que ofrecen seguridad alimentaria sin comprometer la calidad nutricional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La preferencia del consumidor por alternativas frescas y caseras | -0.3% | Global, más fuerte en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Percepciones negativas respecto a la salubridad | -0.2% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Desafíos de eficiencia de producción | -0.2% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Interrupciones de la cadena de suministro | -0.1% | Global, con riesgos de concentración regional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La preferencia del consumidor por alternativas frescas y caseras
La conciencia de la salud y el compromiso culinario impulsan la migración del consumidor hacia ingredientes frescos y métodos de preparación en casa que ofrecen un mayor control sobre el contenido nutricional y la personalización del sabor. El desarrollo de habilidades culinarias inducido por la pandemia generó cambios de comportamiento duraderos, ya que los consumidores descubrieron la satisfacción en la preparación de comidas y la búsqueda de ingredientes, que va más allá de la conveniencia. Las plataformas de redes sociales amplifican las tendencias de cocina fresca mediante el intercambio de recetas y demostraciones de cocina que posicionan las alternativas caseras como opciones de estilo de vida alcanzables y deseables. La disponibilidad de ingredientes frescos gracias a la mejora de las cadenas de suministro y la entrega de comestibles en línea reduce las barreras para cocinar en casa que antes favorecían las alternativas procesadas. Las consideraciones económicas favorecen cada vez más los ingredientes frescos, ya que la inflación de los precios de las materias primas afecta más a los productos envasados que a los productos agrícolas básicos, lo que genera ventajas en los costos para la preparación en casa.
Percepciones negativas respecto a la salubridad
Los consumidores perciben cada vez más negativamente los alimentos procesados debido a sus aditivos artificiales, altos niveles de sodio y limitado valor nutricional, lo cual contradice las preferencias actuales en materia de salud y bienestar. La percepción de los alimentos procesados como poco saludables ha provocado un cambio en el comportamiento del consumidor, que busca activamente alternativas que se ajusten a sus objetivos de bienestar. Los fabricantes se enfrentan a una mayor supervisión regulatoria, que exige reformulaciones de productos para reducir el sodio, los conservantes artificiales y los potenciadores del sabor. Estos cambios regulatorios buscan abordar las preocupaciones de salud pública y alinearse con la evolución de las preferencias de los consumidores por opciones más saludables. La demanda del movimiento de etiqueta limpia de transparencia en los ingredientes y formulaciones más sencillas desafía los métodos tradicionales de producción de sopas deshidratadas, obligando a los fabricantes a reconsiderar sus procesos de producción y el abastecimiento de ingredientes. La necesidad de reformular productos y ajustar las estrategias de marketing para abordar las preocupaciones de salud requiere una inversión significativa en investigación, desarrollo y nuevos procesos de fabricación. Sin embargo, la sensibilidad al precio en estas categorías puede limitar la rentabilidad potencial, creando un difícil equilibrio entre satisfacer las demandas de los consumidores y mantener la rentabilidad.
Análisis de segmento
Por tipo de producto: Las variantes instantáneas lideran la innovación en conveniencia
La sopa instantánea en polvo tenía una cuota de mercado del 54.10 % en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 1.78 % hasta 2031. Este crecimiento se debe a una tecnología mejorada para preservar el sabor y a métodos de preparación simplificados que atraen a los consumidores con poco tiempo. El liderazgo del segmento instantáneo refleja la preferencia de los consumidores por la comodidad en lugar de la cocina tradicional, especialmente en zonas urbanas donde el espacio y el tiempo limitados en la cocina favorecen las soluciones de comida rápida. Las variantes de sopa en polvo deshidratada constituyen la cuota de mercado restante, posicionándose como opciones premium con perfiles de sabor mejorados e ingredientes visibles para los consumidores que pueden dedicar más tiempo a la preparación.
Los procesos de fabricación mejorados en la producción de sopas instantáneas reducen los costos y mantienen los márgenes de ganancia en todos los canales de distribución. El crecimiento del segmento se alinea con la creciente urbanización global, que impulsa una demanda constante de opciones de comida convenientes entre profesionales y hogares unipersonales. El desarrollo de productos en el segmento instantáneo ahora prioriza la certificación orgánica, las opciones de origen vegetal y los sabores únicos para diferenciarlos de las ofertas estándar y mantener precios premium. Por ejemplo, en octubre de 2023, la empresa Atlante lanzó una gama de sopas instantáneas de legumbres en taza, disponibles en diferentes sabores como curry, picante y mediterráneo. Los productos son aptos para veganos y ricos en proteínas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El impulso de las dietas basadas en plantas impulsa el liderazgo vegetariano
Las formulaciones de sopas vegetarianas controlan el 51.30% de la participación de mercado en 2025 y proyectan el crecimiento más rápido en 1.96% CAGR hasta 2031, lo que refleja los cambios dietéticos globales que se extienden más allá de las consideraciones éticas para abarcar las prioridades de salud y sostenibilidad ambiental. Según la encuesta Food Frontier 2024 sobre comportamientos dietéticos en Australia, la mejora de la salud emergió como el impulsor dominante, con el 60% de los participantes de la dieta vegetariana seleccionando los beneficios para la salud como su motivación principal. Los factores ambientales influyeron en el 33% de los encuestados, mientras que las consideraciones éticas impulsaron al 26% de los participantes. La posición de liderazgo de la categoría demuestra la adaptación exitosa del fabricante a las preferencias cambiantes de los consumidores a través de opciones de proteínas de origen vegetal expandidas y perfiles de sabor mejorados que satisfacen tanto a los consumidores vegetarianos como a los flexitarianos. Las variantes no vegetarianas mantienen una presencia significativa en el mercado a través de un posicionamiento premium y formulaciones con alto contenido de proteínas que atraen a los grupos demográficos conscientes del fitness que buscan soluciones convenientes de nutrición después del entrenamiento.
El segmento de sopas vegetarianas presenta menores costos de insumos, ya que las proteínas de origen vegetal experimentan fluctuaciones de precio más reducidas que las proteínas animales, lo que permite mantener los márgenes de ganancia incluso ante aumentos en los precios de las materias primas. La investigación y el desarrollo en sopas vegetarianas incorporan componentes funcionales, como probióticos, superalimentos y adaptógenos, posicionando estos productos como opciones para la salud y el bienestar, en lugar de simples artículos de conveniencia. La fabricación de formulaciones de origen vegetal permite una mayor eficiencia operativa gracias a la adquisición constante de materia prima y a la uniformidad de los métodos de producción en diversas regiones geográficas.
Por canal de distribución: la migración digital se acelera a pesar del dominio tradicional
Las tiendas minoristas en línea se perfilan como el canal de distribución de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 2.55 % hasta 2031, a pesar de que los supermercados e hipermercados mantuvieron una cuota de mercado del 54.05 % en 2025. Esto refleja la adopción digital acelerada por la pandemia, que genera una nueva dinámica competitiva en el comercio minorista de alimentos. El crecimiento interanual del comercio electrónico de alimentos en Corea del Sur, del 12 % en 2023, representando el 30 % de las ventas totales de comercio electrónico, demuestra el potencial de expansión del canal en mercados desarrollados con una sólida infraestructura digital, según datos del USDA de 2023.
El crecimiento del canal digital beneficia a las marcas más pequeñas que carecen de una amplia presencia física en tiendas físicas, pero que destacan en la interacción directa con el consumidor y en estrategias de marketing dirigidas. Las tiendas de conveniencia y de comestibles captan una cuota de mercado moderada gracias a las ventajas de ubicación y las oportunidades de compra impulsiva que favorecen las compras para llevar. Los canales minoristas tradicionales se enfrentan a la presión sobre los márgenes de la competencia online, a la vez que se adaptan a los cambiantes patrones de compra de los consumidores, que priorizan la conveniencia y la variedad de productos sobre la experiencia en tiendas físicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de sopas deshidratadas en la región Asia-Pacífico
La participación de mercado del 33.20 % de Asia-Pacífico en 2025, combinada con una tasa de crecimiento anual compuesta (TCAC) del 2.82 % hasta 2031, posiciona a la región como el principal impulsor de la expansión del mercado de sopas deshidratadas, impulsada por la rápida urbanización y la evolución de las preferencias alimentarias que priorizan la conveniencia sin abandonar los sabores tradicionales. La transición demográfica de la región hacia hogares con dos ingresos y los tiempos de desplazamiento prolongados generan una demanda sostenida de soluciones de comidas rápidas que mantengan el valor nutricional y la autenticidad cultural. Según datos del Ministerio del Interior y Comunicaciones para 2024, había 13 millones de hogares con dos ingresos en Japón. La creciente conciencia sobre la salud en toda la región favorece cada vez más los productos con etiquetas limpias e ingredientes funcionales que se alinean con las filosofías tradicionales de bienestar, a la vez que ofrecen beneficios de conveniencia modernos.
Mercado de sopas deshidratadas de Norteamérica y Europa
Los mercados norteamericanos y europeos muestran patrones de consumo maduros con tasas de crecimiento moderadas que reflejan una penetración consolidada en el mercado y la creciente competencia de alternativas frescas y marcas emergentes que desafían a los actores tradicionales. Los mercados europeos lideran las iniciativas de sostenibilidad mediante marcos regulatorios que impulsan la innovación en el envasado y la transparencia en el abastecimiento de ingredientes, creando ventajas competitivas para las marcas que integran con éxito la responsabilidad ambiental en sus propuestas de valor. El enfoque de la región en el posicionamiento premium y la calidad artesanal permite la expansión de los márgenes a pesar de la presión del volumen de los consumidores preocupados por la salud que migran hacia métodos de preparación frescos.
Mercado de sopas deshidratadas de Sudamérica y Oriente Medio y África
Los mercados emergentes de Sudamérica, Oriente Medio y África presentan importantes oportunidades de crecimiento impulsadas por la urbanización, el aumento de la renta disponible y el desarrollo de infraestructuras que respaldan los modernos canales de distribución minorista. Estas regiones se benefician de menores tasas de penetración de mercado, lo que crea potencial de expansión tanto para las marcas internacionales como para los fabricantes locales que comprenden las preferencias culturales y la sensibilidad al precio. Los patrones de desarrollo económico en estos mercados favorecen los productos de conveniencia, ya que los cambios en el estilo de vida reducen el tiempo disponible para cocinar, a la vez que aumentan la exposición a las tendencias alimentarias globales a través de los medios digitales y los viajes internacionales. El desarrollo de la cadena de suministro y las capacidades de fabricación locales se convierten en factores críticos para el éxito en los mercados emergentes, donde los costes de importación y la volatilidad cambiaria pueden afectar significativamente la accesibilidad de los productos y la competitividad de los precios.
Panorama regulatorio
Los fabricantes mundiales de sopas deshidratadas operan bajo un marco regulatorio complejo que combina las normas nacionales de seguridad alimentaria con estándares internacionales ampliamente reconocidos para aditivos, contaminantes y etiquetado. En noviembre de 2025, la Comisión del Codex Alimentarius de la FAO/OMS (CAC48) actualizó la Norma General para Contaminantes y Toxinas en Alimentos y Piensos (CXS 193-1995) al adoptar nuevos niveles máximos de plomo en hierbas culinarias deshidratadas (2.0 mg/kg), una categoría de insumos relevante para las mezclas de sopas con alto contenido de hierbas y condimentos que se comercializan internacionalmente.
En la Unión Europea, el Reglamento (UE) n.º 1169/2011 sigue influyendo en el etiquetado y la transparencia de los ingredientes, incluidos los requisitos relativos al origen del ingrediente principal cuando este difiere del origen declarado del alimento. El cumplimiento de la normativa sobre aditivos también es un área de vigilancia activa para las formulaciones de sopas deshidratadas que utilizan hidrocoloides y estabilizantes: el Reglamento (UE) 2026/196, adoptado el 28 de enero de 2026, modificó las especificaciones de uso de espesantes comunes como la goma de algarrobo (E 410), la goma guar (E 412) y la goma xantana (E 415), lo que impulsó la actualización de las especificaciones y la documentación de los proveedores para los productos vendidos en la UE. Junto con los requisitos reglamentarios, las expectativas de auditoría también están evolucionando, y la norma FSSC 22000 publicó la versión 7 en mayo de 2026, que respalda expectativas más estrictas de gestión de la inocuidad alimentaria, con referencia a la GFSI, en todas las cadenas de suministro globales.
Análisis de la cadena de valor
La cadena de valor de las sopas deshidratadas comienza con insumos agrícolas (verduras, hierbas, especias, legumbres e ingredientes de origen animal para las variantes no vegetarianas), seguidos de un preprocesamiento, deshidratación o liofilización, molienda/mezcla y envasado en bolsas, sobres, vasos o formatos multiporción. La etapa de deshidratación es un paso de conversión de alta energía donde el rendimiento, la fiabilidad del combustible y las limitaciones del secador o condensador pueden convertirse en cuellos de botella estructurales, lo que reduce la disponibilidad de ingredientes clave como verduras deshidratadas y mezclas de hierbas, y aumenta la volatilidad de los costos de conversión.
Los riesgos de calidad y cumplimiento se concentran en el abastecimiento agrícola y la deshidratación/molienda, ya que problemas como la carga microbiana, el color y los atributos sensoriales clave a menudo no se pueden corregir después del secado. En la fase posterior de la cadena de suministro, las marcas y los fabricantes dependen de una combinación de suministro minorista directo, distribuidores y comercio electrónico; las alianzas también se utilizan para superar las brechas de capacidad y acelerar la escala. Por ejemplo, en marzo de 2025, Purition comenzó a fabricar sopas instantáneas para Soul Kitchen para ayudar a aumentar la producción y respaldar la expansión en el sector minorista y de servicios de alimentos, mientras que Nature Foods Company Limited (NFC) trasladó I.SOUP a la distribución orientada a la exportación a través de acuerdos exclusivos en julio de 2025 para Australia (Sunny Trading) y Japón (THAK), lo que subraya cómo las relaciones con los distribuidores pueden abrir nuevos mercados para las mezclas de sopa de larga duración.
Panorama competitivo
El mercado de sopas deshidratadas muestra una consolidación moderada, con grandes empresas como Campbell's, Unilever y Nestlé dominando una cuota de mercado sustancial gracias a sus marcas consolidadas, amplias redes de distribución y capacidad de innovación de productos. Sin embargo, los recientes cambios en el comportamiento del consumidor revelan una creciente preferencia por marcas más pequeñas y auténticas que desafían a los líderes tradicionales del mercado mediante estrategias de venta directa al consumidor y un posicionamiento premium que conecta con los grupos demográficos preocupados por la salud.
El panorama competitivo favorece cada vez más a las empresas que integran iniciativas de sostenibilidad, capacidades de marketing digital e innovación de productos para diferenciar sus ofertas en una categoría cada vez más mercantilizada. Las estrategias del sector se centran en la premiumización, la integración de la sostenibilidad y la transformación digital, a medida que los fabricantes responden a las cambiantes expectativas de los consumidores y a las presiones sobre los márgenes derivadas de la inflación de los precios de las materias primas.
La actividad de fusiones y adquisiciones se mantiene alta, ya que las empresas buscan adquirir capacidades en formulaciones vegetales, envases sostenibles y canales de distribución directa al consumidor que mejoren su posicionamiento competitivo. Surgen oportunidades en los segmentos de alimentos funcionales, perfiles de sabores étnicos y formulaciones orgánicas premium, donde la disposición del consumidor a pagar precios más altos genera potencial de expansión de márgenes para marcas innovadoras que implementan estrategias de diferenciación.
Líderes de la industria de la sopa seca
-
Campbell Soup Company
-
Nestlé SA
-
Unilever plc
-
Compañía Ajinomoto Ltd.
-
La empresa Kraft Heinz
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Campbell's Company lanzó una sopa de fideos con pollo condensada sin gluten en colaboración con Banza, elaborada con pasta de garbanzos. Esta alianza está dirigida a consumidores que buscan sabores familiares y reconfortantes con fórmulas adaptadas a alérgenos y dietas específicas, lo que aumenta la presión competitiva sobre las marcas ya establecidas para reformular sus líneas de productos más populares y satisfacer necesidades dietéticas específicas.
- Abril de 2026: Sumitomo Corporation of Americas anunció una alianza comercial a nivel nacional para lanzar sopas instantáneas liofilizadas de alta calidad en las tiendas Target de todo el país a partir de mayo de 2026. Esta iniciativa amplía el acceso al mercado masivo para los formatos liofilizados y aumenta la competencia por el espacio en los estantes con las sopas deshidratadas tradicionales.
- Marzo de 2025: Purition firmó una alianza estratégica con Soul Kitchen, asumiendo la fabricación de las sopas instantáneas de Soul Kitchen. Al combinar la escala de producción con una marca de alta gama, esta colaboración fortalece la fiabilidad del suministro y permite una mayor expansión en los canales de venta minorista y de servicios de alimentación.
Alcance y metodología
La sopa seca es una mezcla instantánea que consiste en vegetales, carne, granos y otros ingredientes deshidratados secos o deshidratados.
El mercado global de Sopa deshidratada está segmentado por tipo, empaque y canal de distribución. Según el tipo, el mercado está segmentado en instantáneo y deshidratado. Según el empaque, el mercado está segmentado en vasos, bolsas y enlatados. Según los canales de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas de abarrotes, tiendas minoristas en línea y otros. Basado en la geografía, el estudio proporciona un análisis del mercado Sopa seca en mercados emergentes y establecidos en todo el mundo, incluidos América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África.
Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
| Sopa seca instantánea |
| Sopa deshidratada seca |
| Sopa vegetariana |
| Sopa no vegetariana |
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Sopa seca instantánea | |
| Sopa deshidratada seca | ||
| Por categoría | Sopa vegetariana | |
| Sopa no vegetariana | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sopas secas?
El mercado ascenderá a USD 6.81 millones en 2026 y se proyecta que alcance los USD 7.33 millones en 2031, creciendo a una CAGR del 1.49 % durante 2026-2031.
¿Qué segmento de productos lidera el mercado de sopas secas?
Las variantes instantáneas ocupan la primera posición con un 54.10 % de los ingresos en 2025 y seguirán expandiéndose a una CAGR del 1.78 % hasta 2031.
¿Por qué las sopas vegetarianas superan a otras categorías?
Las líneas vegetarianas se benefician de la adopción de una dieta basada en plantas, las preocupaciones de sostenibilidad y la estabilidad de costos, lo que resulta en una CAGR del 1.96 % y más de la mitad de las ventas de la categoría.
¿Qué importancia tiene el comercio electrónico para las ventas de sopas secas?
El comercio minorista en línea es el canal de más rápido crecimiento, con un avance del 2.55 % CAGR a medida que los consumidores adoptan la conveniencia, los modelos de suscripción y una mayor variedad.


