

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
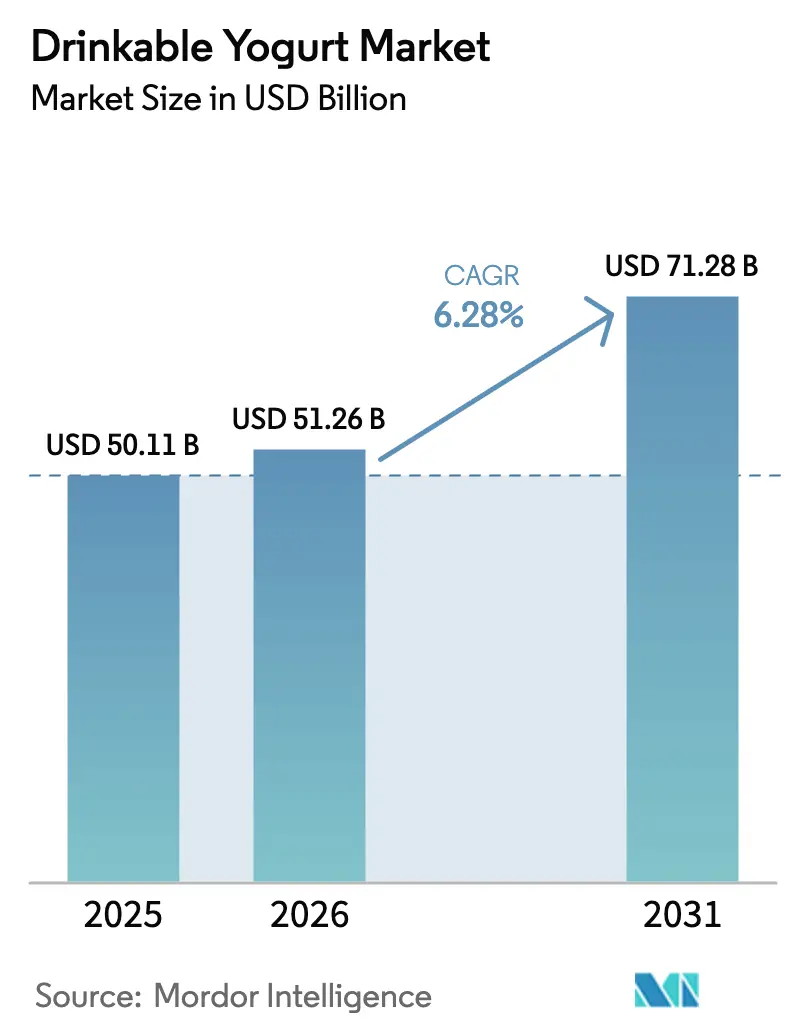
| Tamaño del mercado (2026) | USD 51.26 mil millones |
| Tamaño del mercado (2031) | USD 71.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.28% CAGR |
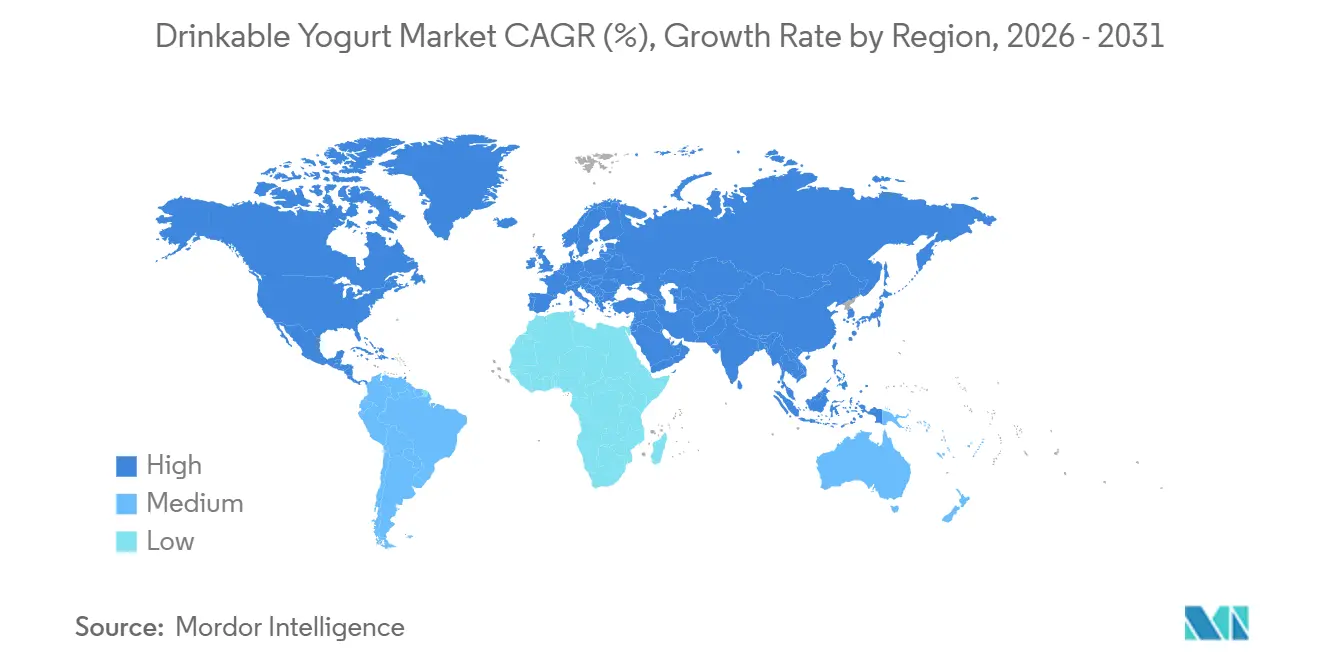
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
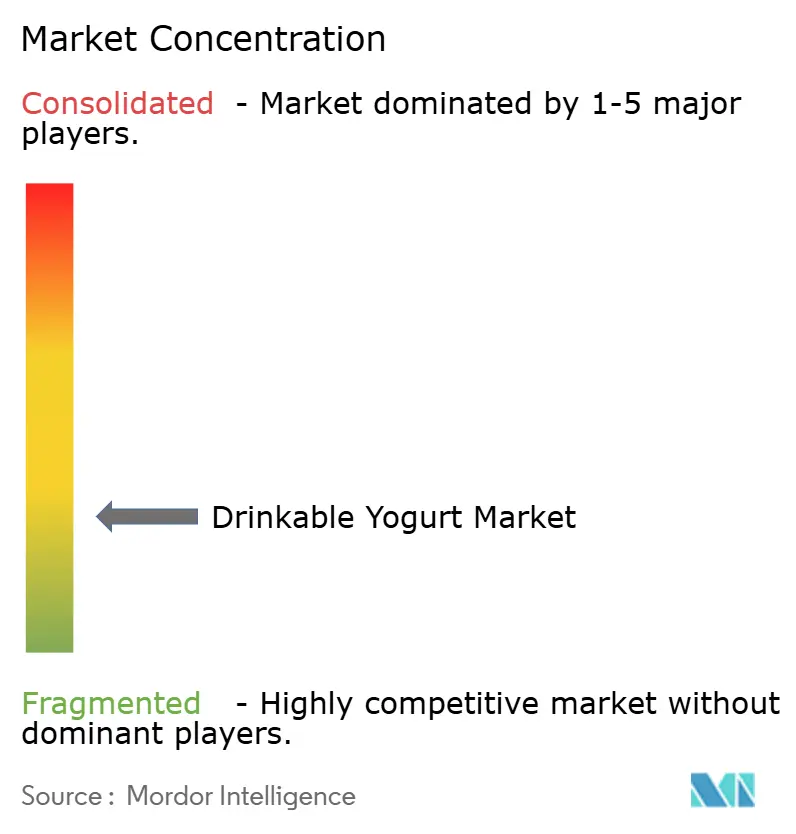
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de yogur bebible por Mordor Intelligence
El mercado del yogur bebible se valoró en 51.26 millones de dólares en 2026, cifra que creció desde los 50.11 millones de dólares de 2025, y se prevé que alcance los 71.28 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.28 % durante el período de pronóstico. Este crecimiento se basa en una mayor concienciación sobre la salud, la aceleración de la diversificación de canales y la constante innovación de productos. Las formulaciones premium bajas en azúcar que cumplen con las normas de presentación frontal garantizan visibilidad en los anaqueles, mientras que las alternativas vegetales fermentadas con precisión redefinen los límites de la competencia. Los grandes conglomerados lácteos aún dominan, pero los especialistas regionales y las empresas emergentes están ganando cuota de mercado combinando probióticos específicos de cada cepa con envases sostenibles. El endurecimiento regulatorio en Estados Unidos, Canadá y el Reino Unido está forzando la reformulación, pero también refuerza la confianza del consumidor, lo que impulsa la velocidad de la categoría. Los precios volátiles de la leche cruda y los márgenes cada vez más estrechos de los minoristas han ampliado la brecha entre los fabricantes rentables y los operadores tradicionales rezagados, lo que ha impulsado a los nuevos productores de productos de origen vegetal a aprovechar una menor exposición a los productos básicos.
Conclusiones clave del informe
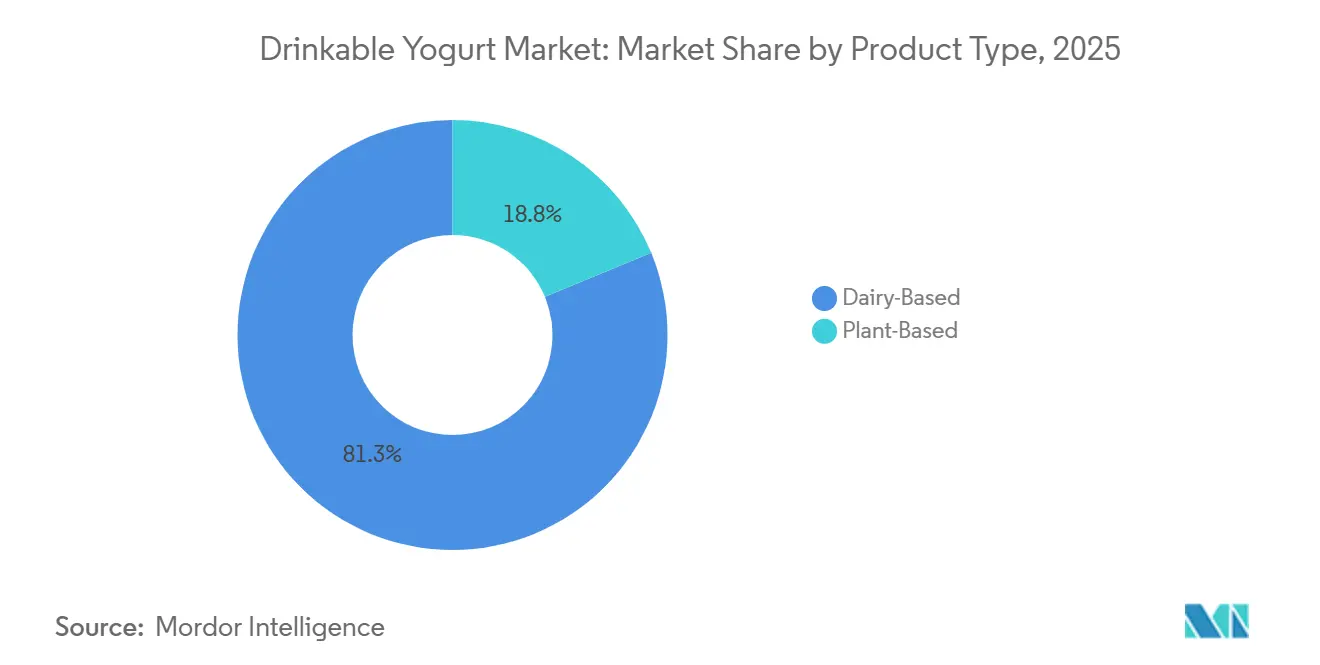
- Por tipo de producto, los productos lácteos capturaron el 81.25 % de la participación de mercado del yogur bebible en 2025, mientras que se prevé que los productos de origen vegetal se expandan a una CAGR del 7.89 % hasta 2031.
- Por tipo de embalaje, las botellas de PET lideraron con una participación de ingresos del 44.58 % en 2025; se proyecta que las bolsas y sobres crecerán a una CAGR del 8.28 % hasta 2031.
- Por canal de distribución, Off-Trade representó el 38.27% del tamaño del mercado de yogur bebible en 2025 y On-Trade está avanzando a una CAGR del 9.68% hasta 2031.
- Por geografía, Europa tenía una participación del 35.68% del mercado de yogur bebible en 2025, mientras que Asia-Pacífico está aumentando a una CAGR del 9.28% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de yogur bebible
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de refrigerios probióticos convenientes y fáciles de llevar | + 1.2% | Global, con mayor intensidad en los centros urbanos de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| La creciente conciencia sobre la salud impulsa la preferencia por productos lácteos beneficiosos para el intestino | + 1.5% | Global, particularmente Europa y América del Norte; emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovaciones de productos como variantes de origen vegetal, fortificadas y saborizadas | + 1.0% | América del Norte, Europa y Asia-Pacífico; penetración limitada en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Marketing que enfatiza los beneficios digestivos e inmunológicos | + 0.8% | Global, con influencia en el cumplimiento normativo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Población envejecida que busca opciones ricas en nutrientes para la salud ósea y el apoyo inmunológico. | + 0.7% | Europa, América del Norte y Japón; relevancia moderada en China | Largo plazo (≥ 4 años) |
| Expansión de los canales minoristas, incluidos supermercados, tiendas de conveniencia y comercio electrónico | + 0.9% | Global, con adopción más rápida en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de refrigerios probióticos prácticos y fáciles de llevar
La urbanización y las exigencias de la vida moderna están impulsando a los consumidores hacia formatos convenientes de una sola porción que brindan nutrición funcional sin necesidad de preparación. Esta tendencia es particularmente prominente en América del Norte y Asia-Pacífico. En estas regiones, los tiempos de viaje al trabajo en las principales áreas metropolitanas a menudo superan los 60 minutos, y más del 30% de los adultos que trabajan se saltan el desayuno. El yogur bebible, con su estabilidad de almacenamiento a temperatura ambiente o refrigerado, envase resellable y control de porciones, se alinea bien con estos hábitos de consumo cambiantes. Los fabricantes están respondiendo introduciendo botellas y bolsas de 200 a 250 mililitros diseñados para una fácil compatibilidad con portavasos y uso con una sola mano. Los criterios actualizados de la declaración "saludable" de la FDA ahora permiten que los productos de yogur que cumplen con los límites estrictos de azúcares añadidos y grasas saturadas muestren esta etiqueta voluntaria [1] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Uso de la declaración 'saludable' en el etiquetado de alimentos”, fda.gov . Este cambio motiva a los fabricantes a reformular sus productos, centrándose en perfiles ricos en nutrientes y bajos en azúcar que resulten atractivos para los consumidores preocupados por su salud. El comercio electrónico, que experimentó un crecimiento significativo en el sector de alimentos y bebidas durante la pandemia, continúa expandiéndose. Los modelos de suscripción y los servicios de entrega en el mismo día simplifican las compras impulsivas. Para reforzar aún más la idea de la conveniencia, los programas de bienestar en el lugar de trabajo están abasteciendo los refrigeradores de las oficinas con refrigerios probióticos, creando un canal directo que evita los márgenes de ganancia del comercio minorista tradicional.
La creciente conciencia sobre la salud impulsa la preferencia por los productos lácteos saludables para el intestino.
La creciente concienciación de los consumidores sobre el impacto del microbioma intestinal en la función inmunitaria, la salud mental y la regulación metabólica ha impulsado a los probióticos de suplementos de nicho a elementos esenciales de la dieta. La evidencia clínica que demuestra los beneficios de cepas específicas de Lactobacillus y Bifidobacterium para reducir las molestias gastrointestinales y mejorar la resistencia a los patógenos se comparte ahora ampliamente a través de plataformas de salud digital y campañas de influencers. Según el Informe sobre las Perspectivas Agrícolas de la FAO para 2024, los países de ingresos medios están impulsando el crecimiento más rápido en el consumo de alimentos de origen animal [2] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, «Índice de Precios de los Lácteos de la FAO», fao.org . Los productos lácteos, en particular las variantes fermentadas, están captando una parte significativa del aumento del gasto a medida que aumentan los ingresos. Esta tendencia es especialmente pronunciada en China e India, donde el consumo per cápita de lácteos, aunque por debajo de los promedios mundiales, está aumentando rápidamente. Los marcos regulatorios están evolucionando: la guía de la FDA sobre declaraciones de propiedades saludables calificadas para probióticos, aunque todavía restrictiva, permite a los fabricantes destacar los beneficios digestivos e inmunitarios si están respaldados por ensayos controlados aleatorios, evitando acciones coercitivas. Sin embargo, la eficacia específica de cada cepa sigue siendo un desafío. El etiquetado genérico de "probióticos" está perdiendo credibilidad, ya que los consumidores informados exigen transparencia en cuanto a las unidades formadoras de colonias y la identificación de la cepa, lo que obliga a las marcas a invertir en validación clínica y certificación por terceros.
Innovaciones de productos como variantes de origen vegetal, fortificadas y saborizadas
Los yogures bebibles de origen vegetal se han convertido en una categoría popular. Las tecnologías de fermentación de precisión permiten ahora a los fabricantes cultivar bacterias tradicionales del yogur en sustratos como avena, almendra y coco. Este avance reproduce la textura ácida y los beneficios probióticos de los lácteos, a la vez que elimina la lactosa y la proteína animal. Las fórmulas a base de avena están ganando popularidad gracias a su sabor neutro, textura cremosa y menor impacto ambiental en comparación con las opciones de almendra o soja. Las marcas también se están centrando en la fortificación mediante la incorporación de vitamina D, calcio y aislados de proteínas para abordar las deficiencias de micronutrientes identificadas en encuestas dietéticas nacionales, especialmente entre adolescentes y adultos mayores. La propuesta de etiquetado frontal de la FDA, que exige descripciones interpretativas de grasas saturadas, sodio y azúcares añadidos, está impulsando la innovación hacia alternativas endulzadas naturalmente con fruta del monje, stevia o jarabe de dátiles. Las opciones de sabores se están expandiendo más allá de la vainilla y la fresa tradicionales para incluir ingredientes funcionales como la cúrcuma, el matcha y los adaptógenos, atendiendo a los consumidores de la generación Z y la generación millennial que se preocupan por su bienestar. Sin embargo, el marco regulatorio sigue siendo inconsistente.
Marketing que enfatiza los beneficios digestivos e inmunológicos
Las marcas se están alejando de los mensajes generales sobre bienestar y dirigiéndose hacia afirmaciones específicas y respaldadas por investigaciones. El marketing ahora destaca los beneficios únicos de cepas como Lactobacillus rhamnosus GG para prevenir la diarrea y Bifidobacterium lactis para mejorar la regularidad. Estas campañas enfatizan los resultados clínicos, incluyendo la reducción del malestar gastrointestinal relacionado con los antibióticos y la mejora de las respuestas a las vacunas. Las directrices actualizadas de la FDA sobre afirmaciones nutricionales y de salud ofrecen un marco de cumplimiento, pero los requisitos son estrictos: los fabricantes deben proporcionar evidencia de efectos significativos a través de ensayos en humanos bien diseñados y evitar exagerar los beneficios. En EE. UU., las plataformas digitales están mejorando el alcance de las marcas: los influencers de Instagram y TikTok colaboran con las empresas para crear contenido que muestra los hábitos de consumo diarios. Mientras tanto, las plataformas de comercio electrónico están integrando contenido educativo sobre el eje intestino-cerebro en las páginas de productos. Desde la pandemia, el enfoque en el apoyo inmunitario se ha intensificado, y los consumidores recurren cada vez más a la nutrición para prevenir infecciones. Sin embargo, el escrutinio regulatorio está aumentando. Por ejemplo, el Reino Unido aplicará restricciones publicitarias a ciertos alimentos, incluidos los yogures endulzados, a partir de octubre de 2025. Esta regulación, independientemente del contenido probiótico, requiere que las marcas reformulen sus productos o corran el riesgo de ser excluidas de los principales canales publicitarios.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El alto contenido de azúcar en las variantes saborizadas se enfrenta al escrutinio regulatorio | -0.6% | América del Norte, Europa y mercados selectos de Asia-Pacífico (Australia, Singapur) | Corto plazo (≤ 2 años) |
| Intensa competencia de batidos, kombucha y leches vegetales | -0.8% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Normas estrictas de etiquetado sobre declaraciones de propiedades saludables | -0.4% | América del Norte y Europa; emergentes en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los precios premium limitan la penetración en mercados emergentes sensibles a los precios | -0.5% | América del Sur, Oriente Medio, África y Asia rural | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El alto contenido de azúcar en las variantes saborizadas se enfrenta al escrutinio regulatorio
Las autoridades de salud pública están prestando mayor atención a los yogures bebibles saborizados, que lideran las ventas minoristas, debido a la preocupación por el consumo de azúcares añadidos. En agosto de 2023, la FDA introdujo un Valor Diario de 50 gramos para azúcares añadidos y estableció umbrales de etiquetado, clasificando los productos con 2.5 gramos o más por cantidad de referencia como contribuyentes al 5 % o más del Valor Diario. A partir de enero de 2025, una propuesta de etiquetado frontal exigirá que los productos que superen el 20 % del Valor Diario de azúcares añadidos muestren la etiqueta "Alto", lo que, según estudios, puede reducir significativamente la intención de compra del consumidor. De igual manera, las restricciones publicitarias del Reino Unido, vigentes en octubre de 2025, prohibirán la publicidad en radio y televisión del "yogur azucarado y queso fresco" si obtienen uno o más puntos según el modelo de perfil nutricional del Departamento de Salud. Estas medidas regulatorias están presionando los márgenes de las carteras tradicionales centradas en fórmulas con fruta en el fondo y de estilo postre. Reformular estos productos es un desafío: reemplazar el azúcar con edulcorantes no nutritivos afecta la sensación en boca y requiere extensas pruebas de consumo, mientras que los edulcorantes naturales como la stevia y el fruto del monje implican mayores costos de ingredientes. Las marcas que no se adapten corren el riesgo de ser excluidas de la lista de los minoristas, ya que los supermercados prefieren cada vez más productos que cumplen con las cambiantes pautas dietéticas. Los fabricantes están respondiendo de diferentes maneras: algunos están lanzando líneas de productos "sin azúcar añadido" para mitigar los riesgos regulatorios, mientras que otros están abandonando los segmentos endulzados para centrarse en opciones simples y ligeramente endulzadas que cumplen con los requisitos para las declaraciones de propiedades saludables.
Intensa competencia entre batidos, kombucha y leches vegetales
El yogur bebible compite con una gama cada vez mayor de bebidas funcionales por la atención del consumidor y un espacio en los refrigeradores. La kombucha, promocionada como una opción probiótica de moda con menor contenido de azúcar y una narrativa centrada en la fermentación, se ha consolidado como una opción premium, especialmente entre los millennials preocupados por su salud. De igual manera, las leches vegetales —como la de avena, almendra y soja— están ganando popularidad no solo entre los consumidores intolerantes a la lactosa y veganos, sino también entre los flexitarianos, que reducen el consumo de lácteos por razones éticas o ambientales. Los batidos, disponibles en formatos listos para beber y preparados al momento, ofrecen un mayor contenido de frutas y verduras, atrayendo a los consumidores que priorizan la nutrición integral sobre los probióticos aislados. La competencia se intensifica aún más por el limitado espacio en los estantes de las tiendas, ya que los supermercados asignan un espacio lineal refrigerado finito y los líderes de la categoría, generalmente grandes conglomerados lácteos, protegen agresivamente su cuota de mercado. El yogur bebible se distingue por su funcionalidad probiótica, su contenido proteico y su fortificación con calcio, beneficios que la kombucha y las leches vegetales difícilmente pueden igualar sin una fortificación adicional.
Análisis de segmento
Por tipo de producto: Las alternativas vegetales se aceleran frente a los productos lácteos tradicionales
Las líneas lácteas captaron el 81.25 % de la cuota de mercado del yogur bebible en 2025, lo que refleja la sólida confianza del consumidor y la optimización de las cadenas de suministro. Sin embargo, se prevé que las ofertas de origen vegetal registren una tasa de crecimiento anual compuesta (TCAC) del 7.89 %, ya que la intolerancia a la lactosa, los estilos de vida veganos y la menor huella ambiental atraen a un mayor número de compradores. Se prevé que el mercado del yogur bebible para las variantes vegetales se amplíe considerablemente, ya que las grasas fermentadas con precisión reproducen la textura en boca de los lácteos, lo que permite que las formulaciones de avena cubran las diferencias de sabor. Las alianzas de I+D, como la de Fonterra con Nourish Ingredients, reducen el coste de replicar la textura cremosa, lo que favorece la paridad de márgenes con los lácteos. Los productos vegetales ahora están fortificados con calcio y vitamina D para garantizar el cumplimiento de la declaración de "saludable", mejorando la paridad en los lineales y la credibilidad clínica.
Los fabricantes tradicionales de lácteos contraatacan expandiendo sus bebidas de estilo griego, ricas en proteínas, que aportan entre 15 y 20 gramos de proteína por porción, lo que resulta atractivo para los usuarios de nutrición deportiva. Las líneas de productos enteros reposicionadas satisfacen a los seguidores de la dieta keto, mientras que las opciones bajas en grasa mantienen su popularidad. Las recetas híbridas que combinan leche con bases vegetales acortan las listas de ingredientes y gestionan la volatilidad de los precios. Por lo tanto, la industria del yogur bebible se enfrenta a una competencia entre las empresas lácteas tradicionales que aprovechan su experiencia en la cultura y los innovadores vegetales que apuestan por la sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: las bolsas cobran impulso a medida que resuena el mensaje de sostenibilidad
Las botellas de PET mantuvieron una participación del 44.58 % en 2025, apreciadas por su resellabilidad y paredes transparentes con textura. Sin embargo, las bolsas y sobres están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.28 % gracias a que reducen el tonelaje de plástico y son ideales para llevar. El mercado de yogur bebible en bolsas sigue siendo menor que el de las botellas, pero se está expandiendo en las rutas de cercanías de Asia. Los envases de cartón reciclable, recientemente adoptados por Yoplait, reducen el volumen de los envases en un 50 % y utilizan un 78 % de materiales de origen vegetal, lo que demuestra el compromiso de inversión de capital con las normativas de envasado de los minoristas.
La opacidad del HDPE protege los probióticos fotosensibles, atrayendo así a SKUs premium que promocionan la presencia de cultivos vivos en las etiquetas frontales. Las normas regulatorias sobre el tamaño de fuente, bajo la propuesta estadounidense, favorecen paneles de exhibición más grandes, impulsando a las marcas hacia envases de tamaño mediano para conservar la claridad visual. Las certificaciones de sostenibilidad se están convirtiendo rápidamente en un requisito indispensable, lo que amplía la ventaja competitiva de las empresas integradas verticalmente con ingenieros de envasado internos.
Por canal de distribución: el consumo en el comercio minorista impulsa la premiumización y la experiencia de marca
El sector minorista aún representa el 38.27 % de los ingresos de la categoría, pero el crecimiento favorece al sector minorista, cuya tasa de crecimiento anual compuesta (TCAC) del 9.68 % hasta 2031 refleja la disposición del consumidor a pagar por el consumo experiencial. Las cafeterías integran yogures de 250 ml en paquetes de desayuno, mientras que los restaurantes de comida rápida venden bases para batidos preparadas al momento. El tamaño del mercado de yogur bebible generado por el sector minorista sigue siendo menor que el de los supermercados, pero sus mayores márgenes influyen en el diseño del producto. El rendimiento de Fairlife de Coca-Cola confirmó que los socios de servicios de alimentación obtienen ganancias de dos dígitos sin descuentos promocionales.
En el sector de consumo masivo, los supermercados se enfrentan a una fuga de cuota de mercado hacia las tiendas de conveniencia y el comercio electrónico. Los programas de suscripción en línea ofrecen descuentos del 15 % en pedidos recurrentes y envían los datos de los compradores a los fabricantes, lo que permite promociones específicas. Sin embargo, los costes de la cadena de frío erosionan los márgenes del comercio electrónico, por lo que solo las marcas de gran tamaño mantienen modelos rentables de venta directa al consumidor. Los fabricantes con presupuestos limitados priorizan el volumen del sector de consumo masivo a través de distribuidores y luego incorporan ubicaciones selectivas en el sector de consumo masivo para generar un valor premium.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Europa retuvo el 35.68 % de los ingresos del mercado del yogur bebible en 2025, impulsada por Francia, Alemania y los Países Bajos, donde el consumo de yogur es fundamental en las rutinas de desayuno. La lista positiva de la UE sobre declaraciones de propiedades saludables ofrece claridad regulatoria, pero impone plazos plurianuales que benefician a los operadores tradicionales con equipos regulatorios especializados. Las restricciones publicitarias en el Reino Unido para los yogures azucarados, vigentes a partir de octubre de 2025, obligaron a las marcas a eliminar los azúcares añadidos o a arriesgarse a un silencio informativo. Los países de Europa del Este, con una renta disponible en aumento y cadenas de frío en expansión, muestran un crecimiento más rápido que sus pares occidentales, lo que indica un cambio en la composición del volumen regional.
Se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.28 % hasta 2031, gracias al aumento de los ingresos, la migración urbana y los programas gubernamentales centrados en la nutrición. El aumento del 6.5 % en la producción de leche de China en 2023 ha impulsado la capacidad nacional de procesamiento, mientras que los hogares urbanos de la India destinan ahora casi el 40 % del gasto a la alimentación, lo que eleva el consumo de lácteos. La población de mayor edad de Japón apoya las bebidas fortificadas para la salud ósea, y Australia muestra altos volúmenes per cápita, aunque un crecimiento unitario más lento. Las deficiencias en la infraestructura de la cadena de frío persisten en las zonas rurales, pero se están reduciendo gracias a la financiación de la logística refrigerada mediante colaboraciones público-privadas.
América del Norte sigue siendo un escenario de consolidación. La planta de Chobani en Roma, Nueva York, valorada en 1.2 millones de dólares, subraya las economías de escala, mientras que la desinversión de General Mills en yogures por 2.1 millones de dólares señala una retirada estratégica de una categoría de bajo margen. El mandato de símbolos de Canadá, que entrará en vigor en enero de 2026, impulsa una ola de reformulaciones con menor contenido de azúcar [3] Fuente: Health Canada, “Front-of-Package Nutrition Symbol Labelling Guide”, canada.ca . América del Sur y Oriente Medio y África se quedan atrás en cuanto a asequibilidad y logística, pero centros urbanos como São Paulo y Riad muestran una creciente conciencia sobre los probióticos, lo que sugiere un potencial alcista a largo plazo una vez que se amplíe la cobertura de la cadena de frío.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El yogur bebible se rige por las normas de los productos lácteos y la leche fermentada, que establecen la composición mínima, los controles de proceso y los parámetros de etiquetado, con estándares nacionales a menudo más estrictos que los internacionales. En Estados Unidos, la norma de identidad del yogur de la FDA (21 CFR 131.200) especifica los requisitos mínimos de grasa láctea y sólidos lácteos no grasos, y exige que el yogur alcance un pH de 4.6 o inferior dentro de las 24 horas posteriores al envasado, lo que afecta la formulación de los formatos bebibles, aunque se sigan clasificando como yogur. A nivel internacional, el Codex Alimentarius (CXS 243-2003, enmendado en 2024) define las bebidas a base de leche fermentada como productos lácteos compuestos que contienen al menos un 40 % de leche fermentada (m/m), y exige la declaración del agua y el porcentaje de leche fermentada en las etiquetas, creando un punto de referencia para exportadores y programas de marca blanca.
Las recientes actualizaciones normativas están reforzando el cumplimiento en los principales centros de demanda y configurando la reformulación, las declaraciones de los envases y los flujos transfronterizos. China implementó la norma GB 19302-2025 (Norma Nacional de Seguridad Alimentaria para la Leche Fermentada) el 16 de septiembre de 2025, actualizando los requisitos de materia prima para los productos lácteos fermentados, lo que afecta tanto a los productores nacionales como a los importadores que suministran cultivos, bases o productos terminados. En Europa y Gran Bretaña, las importaciones de productos lácteos requieren la aprobación de origen y certificados sanitarios modelo específicos para el tratamiento térmico según las normas de la UE (incluido el Reglamento (UE) 2022/2292 de la Comisión) y las notas informativas de importación del Reino Unido, lo que añade consideraciones sobre documentación y plazos de entrega para las marcas multinacionales con presencia en varios países en materia de abastecimiento y envasado conjunto.
Análisis de la cadena de valor
La cadena de valor del yogur bebible comienza con leche cruda (o bases vegetales para productos no lácteos), cultivos e ingredientes funcionales (probióticos, concentrados de proteínas, fibras, edulcorantes) y sustratos de envasado (PET, HDPE, cartones, bolsas). Luego pasa por etapas estandarizadas de procesamiento lácteo: recolección y enfriamiento de la leche, estandarización, pasteurización/homogeneización, inoculación de cultivos, fermentación, mezcla/aromatización y llenado higiénico. La eficiencia de fabricación depende de la capacidad del tanque de fermentación, la disponibilidad de la línea de llenado aséptico o higiénico y el tiempo de cambio de CIP, mientras que la economía de la distribución está determinada por el almacenamiento y transporte refrigerado, generalmente mantenido a 2 a 6 grados Celsius, con una vida útil refrigerada que suele abarcar de 4 a 7 semanas.
En la fase posterior de la cadena de suministro, los productos se mueven a través de distribuidores y proveedores de logística de cadena de frío hacia los canales de venta minorista (supermercados, tiendas de conveniencia/farmacias, entrega refrigerada en línea) y de consumo (cafeterías y servicios de alimentación), donde la cadencia promocional y los requisitos de rotación influyen en las decisiones sobre SKU y empaques. La integración de la cadena de suministro y los programas entre minoristas y fabricantes están adquiriendo mayor visibilidad: Ahold Delhaize USA, Danone North America y The Nature Conservancy anunciaron en septiembre de 2025 una colaboración centrada en la reducción de las emisiones de metano de Alcance 3 en las cadenas de suministro de productos lácteos utilizadas para la producción de yogur, lo que demuestra cómo las métricas de sostenibilidad se integran cada vez más en el abastecimiento y las compras. La reestructuración e integración corporativa también se observa en la fase inicial y media de la cadena de suministro, como la creación de una empresa conjunta entre Danone y Arcor en Argentina (marzo de 2026) que combina operaciones lácteas y logística (incluida Logística La Serenísima), con el objetivo de fortalecer la coordinación entre producción y distribución y reducir la fricción en el cumplimiento de pedidos en un mercado sensible a los precios.
Panorama competitivo
El mercado del yogur bebible presenta una baja concentración. Multinacionales como Danone, Lactalis, Yili y Mengniu aprovechan la integración vertical para gestionar la volatilidad de la leche cruda y optimizar el cumplimiento normativo. La expansión de Danone en Minster, Ohio, aumenta la adquisición de leche en un 60%, lo que refleja la intensidad de capital necesaria para mantener la distribución nacional. Simultáneamente, Danone adquirió una participación mayoritaria en Kate Farms para reforzar las capacidades de producción vegetal, lo que indica que las empresas de gran escala cubren la dependencia de los lácteos.
Los disruptores emergentes se centran en la sostenibilidad y la innovación de formatos. Chobani obtuvo 1 millones de dólares en capital para financiar una planta de 1.4 metros cuadrados que ampliará su oferta de yogur griego a variantes vegetales. Las alianzas de fermentación de precisión, como la de Fonterra con Nourish Ingredients, permiten a las empresas consolidadas integrar grasas que imitan a los lácteos en bases vegetales, reduciendo las brechas sensoriales y protegiendo su cuota de mercado. Los modelos digitales de venta directa al consumidor ofrecen ciclos de retroalimentación con abundante información, pero los altos costos de la cadena de frío implican que solo las marcas con precios premium y una lógica de compra recurrente, como los paquetes de suscripción, mantienen la rentabilidad.
La preparación regulatoria distingue cada vez más a los ganadores. Los primeros reformuladores cumplen con los límites de la parte frontal del envase y se aseguran íconos "saludables", que ganan visibilidad en los estantes y evitan prohibiciones publicitarias. Las marcas más pequeñas sin datos clínicos ni capital para la reducción de azúcar se enfrentan a la exclusión o adquisición. Los híbridos funcionales fortificados con colágeno o adaptógenos siguen siendo un espacio en blanco donde los innovadores ágiles pueden captar nichos de alto margen antes de que los conglomerados reaccionen.
Líderes de la industria del yogur bebible
Grupo Danone SA
Chobani, LLC.
Morinaga alimentos nutricionales, Inc.
General Mills Inc.
Yakult Honsha Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: Danone y Arcor crearon una empresa conjunta en Argentina para integrar las operaciones y la logística de productos lácteos, incluyendo Logística La Serenísima, con el fin de optimizar la coordinación entre producción y distribución y reducir las dificultades en la logística de un mercado sensible a los precios. Este acuerdo crea una plataforma para la participación regional de marcas blancas y la optimización de la cadena de suministro transfronteriza. Esta importante iniciativa transfronteriza marca un cambio estratégico en el despliegue de la capacidad de producción de productos lácteos en Sudamérica.
- Agosto de 2025: Danone Norteamérica lanzó Oikos Fusion, un producto lácteo fermentado bebible dirigido a personas que toman medicamentos para bajar de peso GLP-1. Su fórmula, rica en proteínas y sin lactosa, incluye fibra prebiótica y vitaminas. Este posicionamiento refuerza la tendencia hacia propuestas de yogur bebible centradas en los beneficios, diseñadas en función de casos de uso específicos del consumidor y objetivos nutricionales concretos.
- Octubre de 2024: Chobani presentó su línea Chobani High Protein, que incluye bebidas con 15 g, 20 g o 30 g de proteína por porción, sin lactosa y sin azúcares añadidos. Este lanzamiento elevó el estándar de rendimiento para las marcas convencionales e impulsó la categoría hacia formulaciones con alto contenido proteico como vía principal para la premiumización.
Alcance del informe sobre el mercado mundial del yogur bebible
El mercado mundial de yogur bebible se ha segmentado por categoría en lácteos y no lácteos; por tipo en yogur natural y aromatizado; y por distribución en hipermercado/supermercado, tiendas de conveniencia, tiendas especializadas, canal online y otros. Además, el estudio proporciona un análisis del mercado del yogur bebible en los mercados emergentes y establecidos en todo el mundo, incluidos América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África.
Por tipo de producto
| Yogur bebible a base de lácteos |
| Yogur bebible de origen vegetal |
Por tipo de embalaje
| Botellas de PET |
| Botellas de HDPE |
| Cartones |
| Bolsas y sobres |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercados e hipermercados |
| Tiendas de conveniencia y farmacias | |
| Canales minoristas en línea | |
| Otros canales |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Netherlands | |
| Bélgica | |
| Polonia | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Yogur bebible a base de lácteos | |
| Yogur bebible de origen vegetal | ||
| Por tipo de embalaje | Botellas de PET | |
| Botellas de HDPE | ||
| Cartones | ||
| Bolsas y sobres | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados e hipermercados | |
| Tiendas de conveniencia y farmacias | ||
| Canales minoristas en línea | ||
| Otros canales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Netherlands | ||
| Bélgica | ||
| Polonia | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de yogur bebible para el año 2031?
Se espera que la categoría alcance los 71.28 mil millones de dólares para 2031 a una CAGR del 6.28%.
¿Qué segmento del yogur bebible tendrá la mayor participación de mercado en 2025?
Las formulaciones a base de lácteos lideraron el mercado de yogur bebible con un 81.25 % en 2025.
¿Qué formato de embalaje crecerá más rápidamente hasta 2031?
Se pronostica que las bolsas y sobres registrarán la CAGR más alta, del 8.28 %.
¿Por qué se considera que Asia-Pacífico es el motor de crecimiento del yogur bebible?
El aumento de los ingresos disponibles, la urbanización y los programas de nutrición impulsan a Asia-Pacífico a una CAGR del 9.28%.


