

Tamaño y participación en el mercado de productos químicos para la supresión del polvo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.48 mil millones |
| Tamaño del mercado (2031) | USD 6.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.38% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de productos químicos para la supresión del polvo realizado por Mordor Intelligence
El mercado de productos químicos para la supresión y el control del polvo alcanzó un valor de 5250 millones de dólares en 2025 y se estima que crecerá de 5480 millones de dólares en 2026 a 6790 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.38 % durante el período de pronóstico (2026-2031). Esta trayectoria de crecimiento refleja un cambio deliberado de la pulverización solo con agua hacia los aglutinantes químicos, que reducen a la mitad la frecuencia de aplicación y el consumo de agua in situ. La demanda se ve impulsada además por el endurecimiento de los límites de PM2.5 y PM10 en Norteamérica, la Unión Europea y China, lo que obliga a los operadores a adoptar formulaciones con eficacia de captura verificable. Mientras tanto, los sistemas de dosificación habilitados para IoT están comenzando a optimizar los volúmenes de pulverización en tiempo real, reduciendo el desperdicio de productos químicos en casi un 20 % sin comprometer el cumplimiento normativo. Durante los próximos cinco años, la volatilidad de los precios de las materias primas de cloruro de calcio y magnesio seguirá siendo un riesgo importante, pero se espera que la ventaja en el costo total de propiedad de los aglutinantes sobre los protocolos que solo utilizan agua mantenga la adopción en una pendiente ascendente, especialmente en las cuencas mineras áridas.
Conclusiones clave del informe
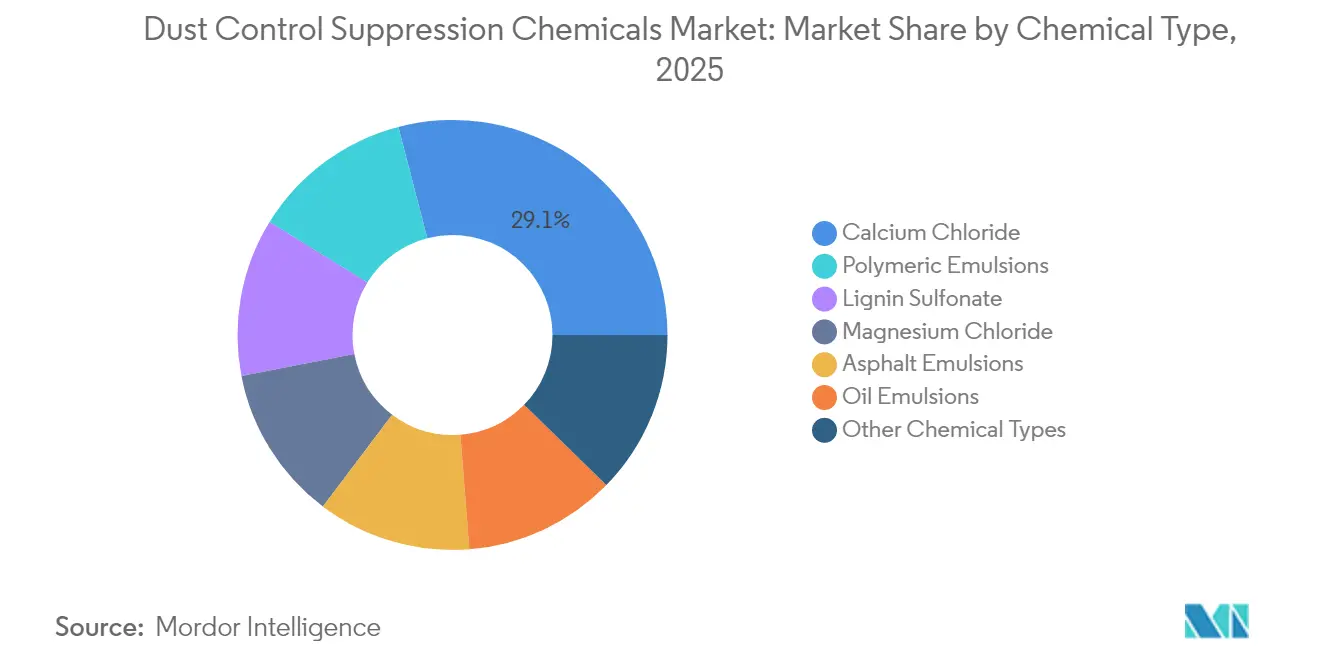
- Por tipo químico, el cloruro de calcio lideró con el 29.05% de los ingresos de 2025 y se prevé que avance a una CAGR del 4.78% hasta 2031.
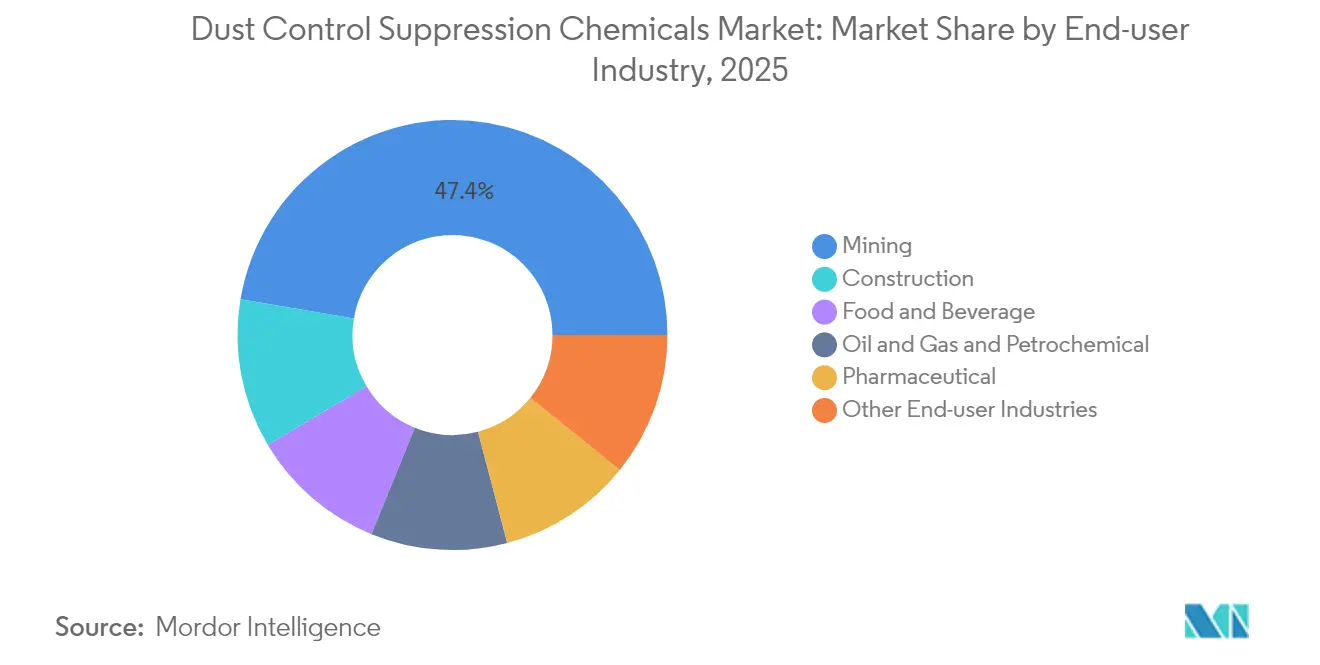
- Por industria de usuario final, la minería representó el 47.35% del valor de 2025, mientras que se prevé que la construcción se expanda a una CAGR del 4.95% hasta 2031.
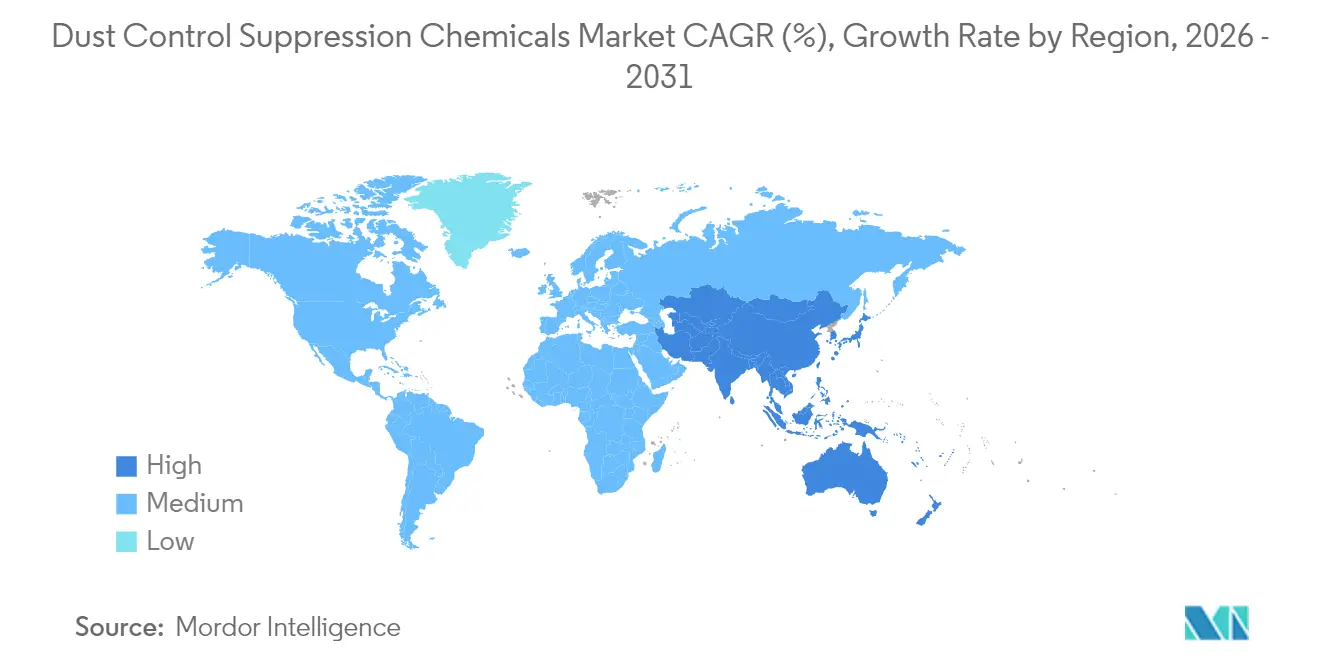
- Por geografía, Asia-Pacífico representó el 47.10 % de los ingresos globales en 2025 y se proyecta que registre una CAGR del 4.62 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de productos químicos para la supresión del polvo
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la actividad de infraestructura y minería | + 1.3% | Núcleo de APAC, propagación a Oriente Medio | Mediano plazo (2-4 años) |
| Estándares globales más estrictos sobre emisiones PM10/PM2.5 | + 1.1% | Aplicación temprana y global en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Pasar de la pulverización solo con agua a la pulverización con aglutinantes | + 0.9% | A nivel mundial, es agudo en las regiones con escasez de agua. | Mediano plazo (2-4 años) |
| Adopción de sistemas de dosificación habilitados para IoT | + 0.6% | América del Norte, Australia, minas seleccionadas de APAC | Largo plazo (≥ 4 años) |
| Ingresos por créditos de carbono en las minas | + 0.4% | Global, concentrado en los mercados voluntarios de carbono | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la actividad de infraestructura y minería en Asia-Pacífico
China, India e Indonesia están incrementando su producción de carbón, níquel y lignito. Este aumento en la producción está impulsando una demanda constante de supresores de polvo vial, especialmente en frentes de minas, depósitos y a lo largo de redes de caminos de transporte. India ha aprobado nuevos proyectos de carbón, con el objetivo de aumentar la capacidad en los próximos años. Para obtener permisos estatales, estos proyectos requieren mitigación de polvo durante todo el año [1] Ministerio del Carbón (India), “Proyectos de Minería de Carbón y Objetivos de Producción”, coal.nic.in. Indonesia ha inaugurado nuevas minas de laterita de níquel, aplicando la supresión química en caminos de acceso que superan cierta longitud. El ambicioso proyecto de la Autopista Norte-Sur de Vietnam exige medidas de control de polvo para movimientos de tierra situados cerca de zonas residenciales. Dado este panorama, hay una marcada preferencia por soluciones de cloruro de calcio rentables en caminos de transporte temporales, mientras que las infraestructuras permanentes se inclinan por el sulfonato de lignina y las emulsiones de polímeros.
Estándares globales más estrictos de emisiones PM10/PM2.5
En febrero de 2024, la Agencia de Protección Ambiental de EE. UU. actualizó el estándar anual de calidad del aire ambiente PM2.5. Esta medida exige que las zonas de incumplimiento en California, Arizona y Utah muestren reducciones medibles para 2026. Mientras tanto, la Directiva 2024/2881 de la Unión Europea establece límites más estrictos, impulsando una adopción más rápida de polímeros en Alemania y Polonia [2] EUR-Lex, “Directiva (UE) 2024/2881 sobre calidad del aire ambiente y aire más limpio para Europa”, eur-lex.europa.eu . En 2024, China amplió sus auditorías Blue-Sky a nivel de condado, exigiendo que las grandes obras de construcción proporcionen datos de PM10 en tiempo real. Estas regulaciones están orientando a los compradores hacia formulaciones certificadas por datos de prueba ISO 17025, dejando de lado las pruebas de campo anecdóticas únicamente.
Cambio de la pulverización con solo agua a aglutinantes químicos
En las regiones áridas, el aumento de los costos del agua está alterando los modelos de precios establecidos. En 2024, las tarifas del agua en las minas de Pilbara hicieron que los aglutinantes a base de cloruro de calcio resultaran económicamente atractivos. En el desierto de Atacama, Chile, las mezclas de cloruro de magnesio han aumentado los intervalos de supresión. Esta extensión ha reducido significativamente los ciclos de transporte de camiones y el consumo de diésel. Investigaciones publicadas en revistas arbitradas indican que los supresores a base de polímeros pueden lograr una reducción del polvo. Lo hacen utilizando solo una fracción del volumen de agua en comparación con la pulverización estándar. Esta notable diferencia en el rendimiento está impulsando las decisiones de compra hacia un enfoque en la economía del ciclo de vida.
Adopción de sistemas inteligentes de nebulización y dosificación basados en IoT
Las minas australianas comenzaron a implementar unidades de dosificación adaptadas a las condiciones meteorológicas en 2024. La plataforma Smart Dosing de GRT combina las entradas de viento, humedad y tráfico para modular la presión de las boquillas, reduciendo el consumo de productos químicos y manteniendo el cumplimiento de la normativa PM10. Los proyectos piloto de Pilbara, que vinculan los datos de los sensores con la densidad de camiones de transporte, logran ahorros significativos en cada emplazamiento. Si bien una pequeña parte de las minas a nivel mundial utiliza actualmente sistemas de supresión basados en sensores, los modelos de arrendamiento llave en mano están facilitando la adopción y generando beneficios tangibles en términos de cumplimiento.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las sales de cloruro y la lignina como materia prima | -0.7% | Global, agudo en América del Norte para cloruros y lignina. | Corto plazo (≤2 años) |
| Las preocupaciones por la corrosión limitan el uso de cloruro en los equipos de capital | -0.5% | Europa, América del Norte y proyectos de infraestructura seleccionados de APAC | Mediano plazo (2-4 años) |
| La fragmentación de las regulaciones frena la estandarización de los productos | -0.4% | Global, agudo en mercados emergentes (Sudeste Asiático, África, América Latina) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las sales de cloruro y la lignina como materia prima
En 2024, los precios spot del cloruro de calcio en Norteamérica fluctuaron debido a la reducción de la producción de salmuera del Gran Lago Salado. Mientras tanto, las cuotas ambientales en la provincia china de Qinghai limitaron la oferta de cloruro de magnesio en 2024, lo que limitó el crecimiento de las exportaciones. Una disminución en la producción de pulpa kraft en Norteamérica provocó una menor disponibilidad de sulfonato de lignina, lo que provocó un aumento repentino de los precios spot. Los formuladores que carecían de contratos a largo plazo se enfrentaron a una compresión de márgenes, lo que los obligó a absorber los costos o a subir los precios, lo que a su vez retrasó las adquisiciones para los programas de carreteras municipales. Además, los modelos de arrendamiento llave en mano no solo están reduciendo las barreras de adopción, sino que también generan un dividendo tangible de cumplimiento.
Preocupaciones por la corrosión que limitan el uso de cloruro
Los proyectos de infraestructura europeos priorizan cada vez más las emulsiones poliméricas, ya que los cloruros de calcio y magnesio elevan los costos de mantenimiento de los componentes de acero durante una década. En un estudio realizado en 2024 en una mina de carbón australiana, las inspecciones de los chasis de los camiones de transporte se realizaron con mayor frecuencia en carreteras tratadas con cloruro que en superficies tratadas con polímeros. Si bien los nuevos recubrimientos resistentes a la corrosión tienen un precio más alto por camión, a muchos operadores pequeños les resulta difícil aceptar este sobreprecio.
Análisis de segmento
Por tipo químico: predominan los cloruros y ganan participación los polímeros
El cloruro de calcio representó el 29.05% de los ingresos en 2025 y se prevé un crecimiento del 4.78% hasta 2031, manteniendo así su liderazgo en el mercado de productos químicos para la supresión del polvo. El cloruro de magnesio, aunque de menor tamaño, se mantiene afianzado en minas de clima frío, donde se requiere un rendimiento inferior a -15 °C. El sulfonato de lignina resulta atractivo para los compradores cercanos a cuencas hidrográficas sensibles, ya que une partículas finas sin lixiviación de cloruro. Las emulsiones poliméricas (principalmente copolímeros de acrilato y acetato de vinilo) están ganando terreno a medida que los proyectos de infraestructura de larga duración priorizan el mantenimiento durante su vida útil sobre el precio unitario. Las emulsiones de asfalto y aceite cumplen funciones específicas, y las formulaciones de base biológica, aunque representan una pequeña parte del valor de mercado, están atrayendo fondos para investigación y desarrollo como alternativas que cumplen con la normativa LEED.
La dinámica de la demanda a largo plazo depende de los costos de las materias primas, las consideraciones sobre la corrosión y la aceptación regulatoria. Las soluciones de cloruro mantendrán su ventaja en términos de costo por metro cuadrado tratado, especialmente donde la escasez de agua es aguda y la rotación de equipos es rápida. Los polímeros y la lignina seguirán desplazando a los cloruros en Europa y en algunos megaproyectos asiáticos donde la longevidad de los activos y el cumplimiento de las normas de aguas pluviales son primordiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la minería lidera, la construcción acelera
La minería consumió el 47.35 % de la demanda de 2025, ya que las operaciones a cielo abierto de carbón, mineral de hierro y metales básicos aplicaron supresores en redes de transporte de más de 200 kilómetros en algunos yacimientos de Australia y Brasil. La construcción será el sector de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.95 %, impulsada por el Gasoducto Nacional de Infraestructura de la India y los mandatos de urbanización del Sudeste Asiático.
Las plantas de alimentos y bebidas utilizan aglutinantes en las zonas de manipulación de granos para mitigar el polvo combustible, mientras que los operadores de GNL y petroquímicos prefieren productos químicos sin cloruro durante la construcción de plantas para evitar la corrosión. Las instalaciones farmacéuticas emplean polímeros que cumplen con la FDA en salas blancas. Los puertos, las estaciones ferroviarias y los centros de gestión de residuos complementan la demanda, cuyo crecimiento está ligado a normas de opacidad más estrictas en los puntos de transferencia de materiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de productos químicos para la supresión y el control del polvo en la región Asia-Pacífico
La región Asia-Pacífico representó el 47.10 % del valor global en 2025 y se proyecta un crecimiento del 4.62 % hasta 2031. La expansión de las minas de carbón en Indonesia, una importante cartera de proyectos de infraestructura en India y las auditorías Blue Sky a nivel de condado en China impulsan en gran medida este crecimiento. Se prevé un crecimiento significativo del mercado de productos químicos para la supresión del polvo en Asia-Pacífico. Gracias a las aprobaciones del Ministerio del Carbón de India y al importante impulso de la producción de níquel en Indonesia, la región está experimentando un impulso sostenido. Además, países como Vietnam y Malasia están implementando normativas para el control del polvo en nuevas carreteras y aeropuertos, ampliando así el alcance del mercado.
Mercado norteamericano de productos químicos para la supresión y el control del polvo
Norteamérica captó una parte sustancial de los ingresos del mercado en 2024. En respuesta a las estrictas normas de PM2.5 de la EPA, las minas y los contratistas en zonas que no cumplen con las normas están adoptando cada vez más la supresión química, junto con el monitoreo continuo. Los principales consumidores incluyen proyectos centrados en el cobre, el litio y las arenas petrolíferas. Cabe destacar que las barras de pulverización integradas con IoT se están convirtiendo en estándar en las nuevas flotas de camiones de transporte, lo que reduce la demanda anual de productos químicos sin comprometer el cumplimiento normativo.
Mercado europeo de productos químicos para la supresión y el control del polvo
Europa, que contribuye significativamente a los ingresos de 2024, muestra una clara preferencia por las emulsiones poliméricas y el sulfonato de lignina. En Alemania y la región nórdica, se exigen soluciones sin cloruro para la modernización de carreteras y puentes a fin de proteger el hormigón armado de la corrosión. Si bien Polonia y la República Checa prefieren el cloruro de calcio, una opción rentable, para los caminos de acarreo minero, también están adoptando mezclas de polímeros para minimizar los costos de mantenimiento. Además, la iniciativa de Turquía para la recuperación tras terremotos está acelerando el uso de polímeros en proyectos urbanos.
Mercado de productos químicos para la supresión y el control del polvo en Oriente Medio, África y Sudamérica
Sudamérica, junto con Oriente Medio y África, representó conjuntamente una parte significativa de los ingresos de 2024. En la región chilena de Atacama, las mineras utilizan cloruro de magnesio de alta concentración para maximizar los intervalos de aplicación en medio de las estrictas limitaciones hídricas. La industria brasileña del mineral de hierro se está adaptando a las nuevas normas de PM10 cerca de tierras indígenas, integrando sensores en tiempo real para su cumplimiento. Mientras tanto, tanto Arabia Saudita como los Emiratos Árabes Unidos están incorporando estipulaciones de control de polvo en los permisos de minería y construcción, lo que demuestra una alineación regulatoria hacia el cumplimiento de las normas de PM10 en estos mercados emergentes.
Panorama regulatorio
Las normas que rigen los productos químicos para la supresión del polvo se están volviendo más estrictas en lo que respecta a la calidad del aire, la exposición de los trabajadores y la comunicación de riesgos químicos, lo que aumenta las expectativas de documentación y gestión responsable de los productos para los proveedores y los operadores de las instalaciones. En Estados Unidos, la OSHA publicó una actualización final de la Norma de Comunicación de Peligros (HCS, por sus siglas en inglés) el 20 de mayo de 2024, que armoniza los requisitos de etiquetado y de las fichas de datos de seguridad con la Revisión 7 del GHS, lo que afecta la forma en que los supresores de polvo se clasifican, etiquetan y comunican a lo largo de la cadena de suministro.
Los requisitos de calidad del aire y control del polvo en las instalaciones siguen influyendo en las prácticas laborales obligatorias y en las restricciones locales para la selección de productos. Por ejemplo, la Norma 403 de la AQMD de la Costa Sur y el Código Administrativo de Ohio 3745-17-08 exigen el control del polvo fugitivo y permiten el uso de estabilizadores químicos únicamente en concentraciones no tóxicas y en conformidad con las restricciones de calidad del agua. China también ha avanzado hacia una evaluación de productos más formalizada, con la norma T/BYXT 096-2025, vigente desde 2025, que establece especificaciones técnicas y protocolos de compatibilidad ambiental para los supresores de polvo formadores de costras. Esto tiene como objetivo fomentar una mayor estandarización de las declaraciones de rendimiento y ecocompatibilidad.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas como cloruros de calcio y magnesio (a menudo procedentes de salmueras), sulfonatos de lignina de la industria de la pulpa kraft y monómeros petroquímicos utilizados en emulsiones de polímeros acrílicos y vinílicos. Estos insumos se envían a formuladores que mezclan sales, lignina, tensioactivos y polímeros para crear productos específicos para cada sitio, generalmente respaldados por datos de pruebas acreditados por la ISO y validación del rendimiento en campo. Las ventas se dividen entre programas de suministro directo a grandes minas y contratistas de infraestructura (a menudo con auditorías de sitio y calibración de dosificación) y ventas a través de distribuidores a contratistas medianos y municipios.
En la fase posterior, la aplicación y la prestación de servicios constituyen un eslabón clave. Los productos se suelen distribuir mediante camiones cisterna, barras de pulverización fijas y, cada vez más, sistemas de dosificación con sensores que ajustan las tasas de tratamiento en función del clima y el tráfico. Los cuellos de botella tienden a concentrarse en insumos especializados (en particular, monómeros acrílicos) y en la disponibilidad regional de lignina. Las limitaciones de corrosión también influyen en la selección y la combinación de productos químicos con y sin cloruro en infraestructuras de larga duración. El posicionamiento reciente de los productos ha hecho hincapié en la propuesta de valor no corrosiva de los polímeros, como la introducción de Chryso Eco Dust de Saint-Gobain Construction Chemicals (Chryso) en Norteamérica en mayo de 2026.
Panorama competitivo
El mercado de productos químicos para la supresión del polvo está moderadamente consolidado. Sus ventajas residen en la integración vertical, las pruebas con certificación ISO y los servicios técnicos integrados. Los fabricantes regionales de China e India están revolucionando el segmento de cloruro de calcio con descuentos, reduciendo los márgenes de beneficio de los operadores actuales e impulsando un giro estratégico hacia ofertas de valor añadido, como el análisis de dosificación en tiempo real. Se está produciendo un crecimiento en el mercado de supresores de base biológica derivados de la goma de fenogreco y la proteína de soja. Las pruebas piloto en minas de carbón chinas han registrado reducciones de PM10, pero aún enfrentan obstáculos de costos. Entre los primeros en adoptar esta tecnología se incluyen programas de infraestructura de alta visibilidad que buscan puntos LEED y minas que buscan créditos de carbono voluntarios.
Líderes de la industria de productos químicos para la supresión del polvo
Borregaard AS
Cargill, Incorporated
Suministros industriales del medio oeste inc.
Trabajos de suelo, LLC
Ecolab Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Borregaard publicó sus resultados del primer trimestre de 2026 e indicó un retraso temporal en la cadena de valor que afecta a sus actividades de BioSolutions, entre las que se incluyen los aglutinantes para el control del polvo Dustex, basados en lignina. La actualización destacó cómo la logística y la disponibilidad de productos intermedios pueden afectar los plazos de entrega de las formulaciones de base biológica utilizadas en la estabilización de carreteras y el control del polvo en pilas de material.
- Mayo de 2025: Midwest Industrial Supply presentó SparkBarrier, una espuma extintora de clase A aprobada por el Servicio Forestal de los Estados Unidos. Si bien está relacionada con la supresión de polvo, esto demuestra la continua inversión en productos químicos para aplicaciones especializadas y en la experiencia en la aplicación en campo, habilidades que los proveedores de control de polvo suelen aprovechar en sus servicios para instalaciones industriales.
- Octubre de 2024: Borregaard destinó 490 millones de coronas noruegas a ampliar la capacidad de producción de biopolímeros de lignina en Sarpsborg hasta un 10 % para 2027, con el objetivo de incrementar la producción a partir de finales de 2026. Este aumento de capacidad favorece una mayor disponibilidad de aglutinantes a base de lignina utilizados en la supresión de polvo y la estabilización de carreteras, mejorando las opciones de suministro para los compradores que buscan alternativas sin cloruro.
Alcance del informe de mercado global de productos químicos para la supresión del polvo
Los productos químicos para suprimir el control del polvo funcionan uniendo las partículas de polvo o haciéndolas más pesadas, evitando que se dispersen en el aire.
El mercado de productos químicos para la supresión de polvo está segmentado por tipo de sustancia química, sector de aplicación y geografía. Por tipo de sustancia química, el mercado se divide en sulfonato de lignina, cloruro de calcio, cloruro de magnesio, emulsiones asfálticas, emulsiones de aceite, emulsiones poliméricas y otros tipos de sustancias químicas. Por sector de aplicación, el mercado se segmenta en minería, construcción, alimentación y bebidas, petróleo, gas, petroquímica, farmacéutica y otros sectores. El informe también abarca el tamaño y las previsiones del mercado de sistemas de control de polvo y productos químicos para la supresión en 28 países de las principales regiones. Para cada segmento, el dimensionamiento y las previsiones del mercado se han basado en los ingresos (USD).
| Sulfonato de lignina |
| Cloruro de calcio |
| Cloruro de magnesio |
| Emulsiones Asfálticas |
| Emulsiones de aceite |
| Emulsiones Poliméricas |
| Otros tipos de productos químicos |
| Minería |
| Construcción |
| Alimentos y Bebidas |
| Petróleo y Gas y Petroquímica |
| Farmacéutica |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Indonesia | |
| Thailand | |
| Vietnam | |
| Malaysia | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por tipo de químico | Sulfonato de lignina | |
| Cloruro de calcio | ||
| Cloruro de magnesio | ||
| Emulsiones Asfálticas | ||
| Emulsiones de aceite | ||
| Emulsiones Poliméricas | ||
| Otros tipos de productos químicos | ||
| Por industria del usuario final | Minería | |
| Construcción | ||
| Alimentos y Bebidas | ||
| Petróleo y Gas y Petroquímica | ||
| Farmacéutica | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Thailand | ||
| Vietnam | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de productos químicos para supresión de polvo?
El mercado está valorado en 5.48 millones de dólares en 2026 y se proyecta que alcance los 6.79 millones de dólares en 2031.
¿A qué velocidad se espera que crezca la demanda en Asia-Pacífico?
Se prevé que la demanda de Asia-Pacífico aumente a una tasa compuesta anual del 4.62 % hasta 2031.
¿Qué tipo de producto químico lidera los ingresos globales?
El cloruro de calcio lidera con el 29.05% de los ingresos en 2025.
¿Por qué las emulsiones poliméricas están ganando terreno en Europa?
Evitan los problemas de corrosión relacionados con las sales de cloruro y ayudan a cumplir los límites PM2.5 más estrictos de la UE.
¿Qué tecnología está reduciendo los residuos químicos en las minas?
Sistemas de dosificación habilitados para IoT que ajustan las tasas de pulverización en función de datos meteorológicos y de tráfico en tiempo real.


