

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
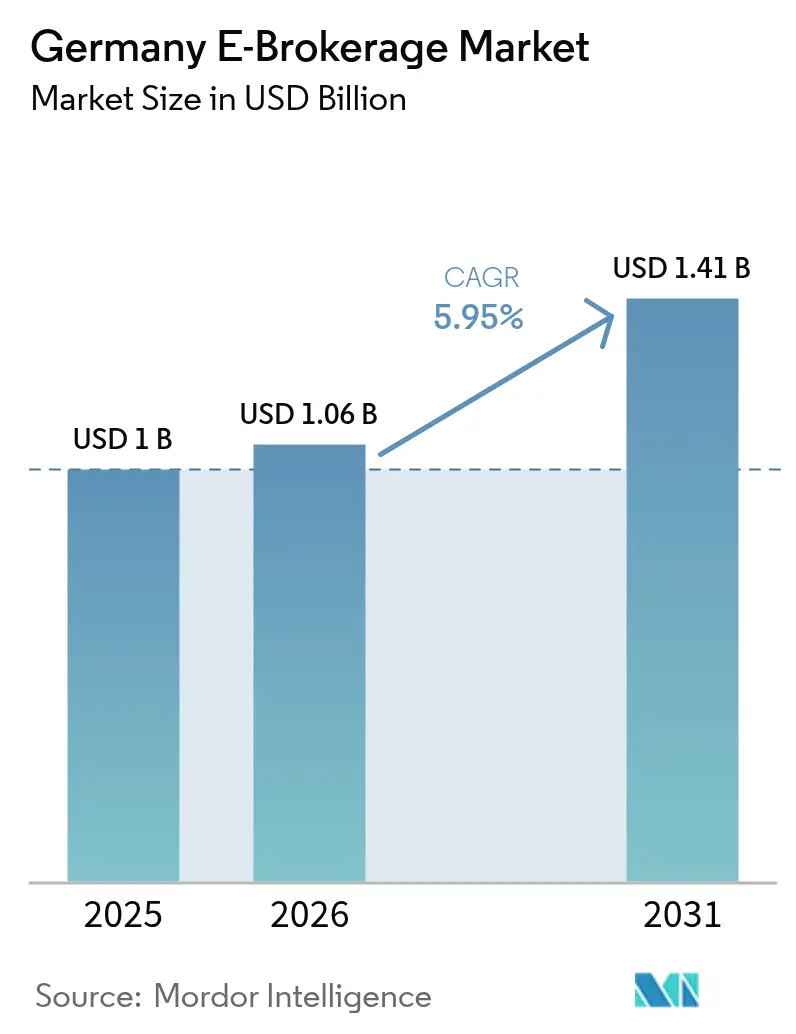
| Tamaño del mercado (2026) | USD 1.06 mil millones |
| Tamaño del mercado (2031) | USD 1.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.95% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado alemán de corretaje electrónico realizado por Mordor Intelligence
El mercado alemán de corretaje electrónico alcanzó un valor de 1.00 millones de dólares en 2025 y se estima que crecerá de 1.06 millones de dólares en 2026 a 1.41 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.95% durante el período de previsión (2026-2031). El auge de las plataformas móviles, la creciente tendencia hacia las operaciones sin comisiones y las iniciativas regulatorias favorables impulsan una adopción sostenida entre los inversores minoristas. La competencia se intensifica a medida que los bancos tradicionales digitalizan sus servicios, mientras que las empresas fintech introducen la inversión fraccionada y las cuentas de ahorro de alto rendimiento, atrayendo depósitos de las instituciones tradicionales. La inminente prohibición de la Unión Europea sobre los ingresos por pagos por flujo de órdenes (PFOF) pone a prueba la resiliencia del mercado; sin embargo, los principales corredores se están diversificando hacia modelos de suscripción, plataformas de negociación propias y API integradas para compensar la pérdida de ingresos. La fiabilidad de la plataforma, la ciberseguridad y la disponibilidad de talento siguen siendo factores críticos para el éxito, a medida que BaFin intensifica la supervisión en virtud de la Ley de Resiliencia Operativa Digital. Persisten las diferencias de crecimiento regional: Alemania Occidental aporta los mayores volúmenes, mientras que Alemania Oriental registra el mayor dinamismo gracias a la rápida adopción digital y a la menor penetración de la banca tradicional.
Conclusiones clave del informe
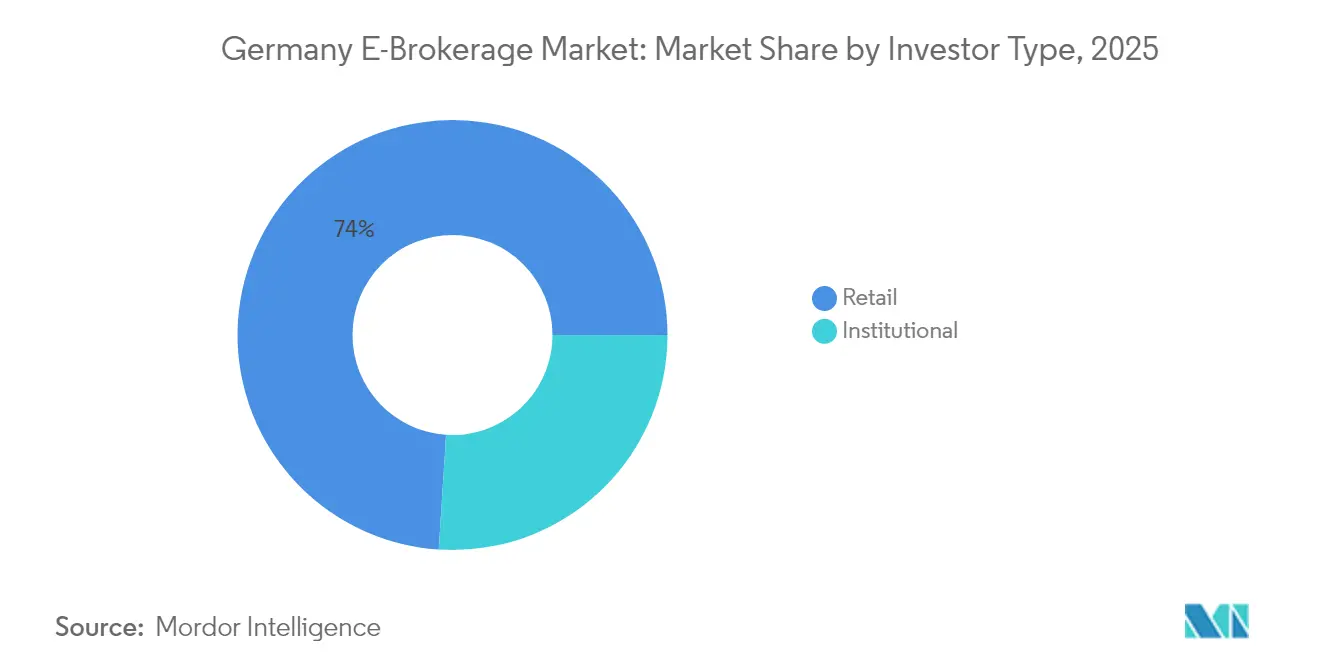
- Por tipo de inversor, los inversores minoristas representaron el 73.98% de la cuota de mercado de corretaje electrónico alemán en 2025, mientras que se proyecta que el tamaño del mercado de corretaje electrónico alemán para inversores minoristas menores de 35 años se expandirá más rápido a una CAGR del 16.05% entre 2026 y 2031.
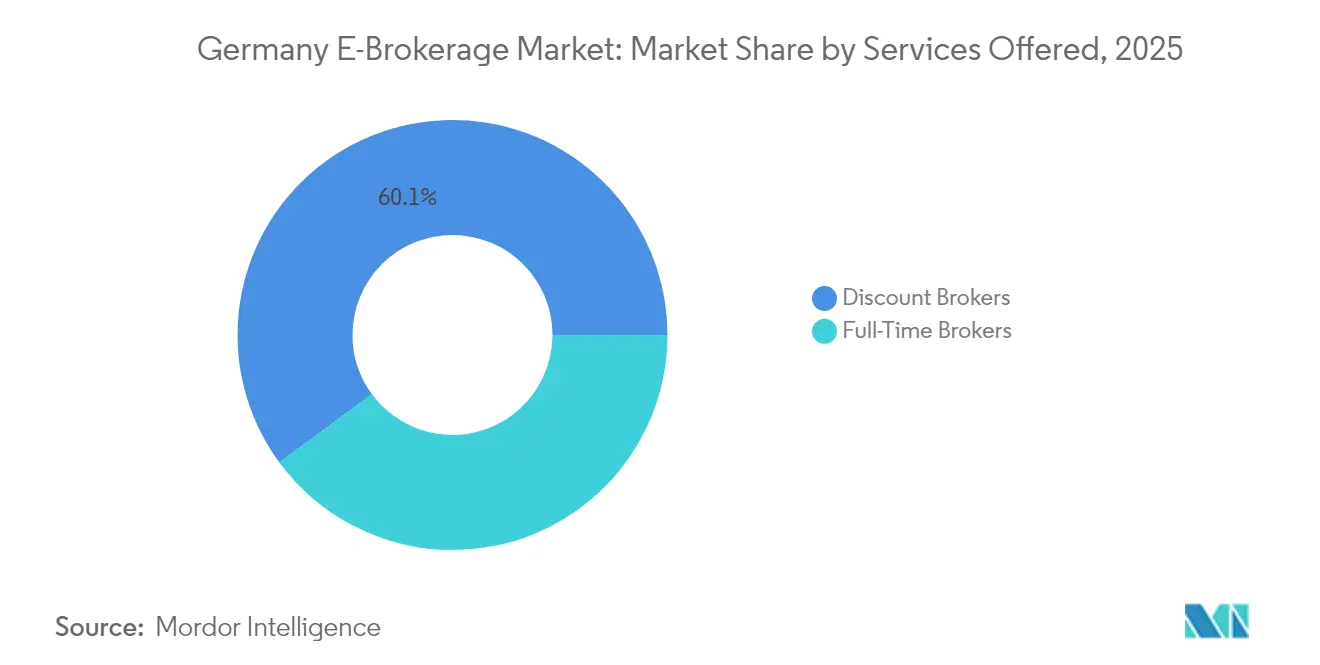
- Por servicios ofrecidos, los corredores de descuento capturaron el 60.10% de la participación de mercado de corretaje electrónico alemán en 2025, y se prevé que el tamaño del mercado de corretaje electrónico alemán para ofertas de API de corredor integrado (BaaS) crezca a la CAGR más alta del 17.85% entre 2026 y 2031.
- Por operación, los actores nacionales tenían el 82.65% de la participación de mercado de corretaje electrónico alemán en 2025, mientras que se anticipa que el tamaño del mercado de corretaje electrónico alemán para aplicaciones operadas en el extranjero registre una CAGR del 13.95% hasta 2031.
- Por región, Alemania Occidental lideró con el 28.05% de la participación de mercado de corretaje electrónico alemán en 2025, y se espera que el tamaño del mercado de corretaje electrónico alemán en Alemania Oriental crezca más rápido a una CAGR del 6.20% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de corretaje electrónico en Alemania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los modelos de comisión cero | + 1.2% | Centros urbanos nacionales | Corto plazo (≤ 2 años) |
| Cambio generacional hacia aplicaciones móviles | + 0.9% | Berlín, Múnich, Hamburgo | Mediano plazo (2-4 años) |
| Iniciativa de proporcionalidad de la BaFin | + 0.7% | A escala nacional | Mediano plazo (2-4 años) |
| Ofertas de intereses en efectivo superiores al 2.25% | + 0.8% | Áreas urbanas competitivas | Corto plazo (≤ 2 años) |
| API de acciones fraccionarias que permiten transacciones de 1 € | + 0.6% | Demografía conocedora de la tecnología | Largo plazo (≥ 4 años) |
| Pilar de equidad de la reforma de pensiones | + 1.1% | A escala nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los modelos de comisión cero que atraen a inversores primerizos
La negociación sin comisiones eliminó las barreras de entrada y atrajo a millones de alemanes sensibles a los precios a los mercados de capitales. Los brókeres que dependían de los ingresos de PFOF ahora deben compensar la pérdida de ingresos antes de la prohibición de 2026, lo que impulsó medidas como el lanzamiento de la plataforma propia de Scalable Capital, que captura los diferenciales directamente. Esta transición introduce incertidumbre en los precios, pero también incentiva la innovación en los niveles de suscripción y los productos de gestión de efectivo. Los estudios de BaFin indican que PFOF ofreció una ejecución favorable para las órdenes pequeñas, pero las operaciones de mayor tamaño se enfrentaron a problemas de calidad. Las plataformas capaces de adaptarse rápidamente están posicionadas para captar participación una vez que resurjan las comisiones, mientras que las que se mueven con retraso corren el riesgo de reducir los márgenes.
Cambio generacional hacia aplicaciones de inversión orientadas a dispositivos móviles
Los usuarios más jóvenes operan con mayor frecuencia, diversifican más rápido y muestran un mayor interés por las criptomonedas y los derivados que las cohortes de mayor edad. BaFin ha advertido que los incentivos conductuales en el diseño de aplicaciones pueden distorsionar la toma de decisiones, lo que obliga a los corredores a perfeccionar las interfaces que priorizan la protección del inversor [1] Bundesministerium der Finanzen, “Das Generationenkapital: für eine moderne Rente,” BMF.de . Los bancos tradicionales se enfrentan a desafíos constantes para abordar las brechas de usabilidad, lo que continúa reforzando la ventaja competitiva de los actores nativos digitales. En Alemania, se espera que el envejecimiento de la población sea un motor clave de la transformación dentro del mercado de corretaje electrónico. Se proyecta que sus preferencias cambiantes influyan significativamente en los estándares de diseño de plataformas, estableciendo nuevos referentes en la industria. Es probable que esta tendencia demográfica también impacte las estrategias de mercado, obligando a los proveedores de servicios a innovar y adaptarse para satisfacer las demandas cambiantes de este creciente segmento de consumidores.
La iniciativa de proporcionalidad de BaFin reduce los costes de cumplimiento para los pequeños corredores
BaFin ahora adapta la intensidad de la supervisión al tamaño de la empresa, reduciendo los requisitos de información para aproximadamente 950 pequeñas instituciones, lo que disminuye los gastos fijos de cumplimiento. El alivio permite a las empresas emergentes canalizar recursos hacia la innovación de productos en lugar de los gastos generales regulatorios. La medida se alinea con la guía del Comité de Basilea sobre proporcionalidad y fomenta un campo dinámico de corredores especializados [2] Comité de Basilea, “Proporcionalidad en la regulación y supervisión bancaria”, bis.org . Los principales participantes del mercado continúan cumpliendo con estrictos estándares prudenciales, creando un marco estratificado que probablemente impulsará futuras tendencias de consolidación. Este enfoque estratégico mejora la diversidad competitiva dentro del mercado al tiempo que fomenta el crecimiento y desarrollo sostenidos en el sector de corretaje electrónico de Alemania.
Reforma de las pensiones: introducción de un pilar de jubilación basado en fondos de renta variable
El programa Generationenkapital destina 200 millones de euros a inversiones en el mercado de capitales para mediados de la década de 2030, complementando el sistema de pensiones de reparto de Alemania [3] BaFin, “DORA: la cuenta atrás ha comenzado”, bafin.de . Upvest, en colaboración con otras partes interesadas, promueve la adopción de un modelo de cuenta de custodia diseñado para asignar las contribuciones directamente a carteras de inversión diversificadas. Las casas de bolsa que ofrecen una amplia gama de ETF, estructuras de comisiones competitivas y un apoyo educativo integral están bien posicionadas para capitalizar este desarrollo. Si bien el plazo de implementación ampliado indica que las entradas aumentarán progresivamente, la reforma establece la propiedad de acciones como un componente fundamental de la planificación de la jubilación. Se espera que esta iniciativa amplíe el mercado potencial para las casas de bolsa electrónicas en Alemania, creando nuevas oportunidades de crecimiento y penetración en el mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibición de la UE sobre el flujo de pagos por pedidos | -1.8% | A nivel de la UE, con el foco puesto en Alemania | Corto plazo (≤ 2 años) |
| Incidentes cibernéticos y caídas de la plataforma | -0.6% | A escala nacional | Mediano plazo (2-4 años) |
| Aumento de la aversión al riesgo en el comercio minorista | -0.4% | A escala nacional | Corto plazo (≤ 2 años) |
| Escasez de talento en la nube y TI | -0.7% | Centros tecnológicos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibición de la UE a los fondos de ingresos reducidos por el flujo de pagos por pedidos
A partir de 2026, los brókeres del mercado alemán de corretaje electrónico se enfrentarán a la eliminación del Pago por Flujo de Órdenes (PFOF) como fuente de ingresos, que históricamente ha respaldado modelos de negociación sin comisiones. Este cambio regulatorio está impulsando a las empresas a explorar estrategias alternativas para compensar el impacto financiero. Por ejemplo, Scalable Capital ha lanzado su propia plataforma de intercambio, demostrando un enfoque proactivo para recuperar los flujos de ingresos perdidos. Estas iniciativas reflejan una tendencia más amplia dentro del sector hacia la innovación y la adaptación en respuesta a los cambios regulatorios. Sin embargo, los creadores de mercado han expresado su preocupación de que los centros de negociación integrados puedan replicar los conflictos de intereses previamente asociados con el PFOF, lo que podría atraer una supervisión regulatoria más estricta. Este desarrollo resalta la creciente urgencia de que los brókeres diversifiquen sus modelos de ingresos para mantener la competitividad y garantizar la estabilidad financiera a largo plazo en un entorno de mercado cada vez más regulado.
Incidentes cibernéticos e interrupciones de la plataforma que desencadenan el escrutinio regulatorio
La interrupción del servicio de Trade Republic en abril de 2025 generó más de 7,000 quejas e impulsó a BaFin a enfatizar los estándares de disponibilidad de la plataforma [4] The Munich Eye, “Trade Republic Experimenta Interrupciones del Servicio en Medio del Descenso del Mercado”, themunicheye.com . A partir de 2025, la Ley de Resiliencia Operativa Digital (DORA) impondrá requisitos estrictos de control de las TIC, lo que conllevará un aumento notable en los costos de cumplimiento. Es probable que este cambio regulatorio ejerza una presión significativa sobre las firmas de corretaje más pequeñas, que podrían enfrentar dificultades para gestionar estas cargas financieras y operativas adicionales. En 2023, BaFin informó que 7.12 millones de usuarios se vieron afectados por incidentes relacionados con el servicio de pago, lo que subraya la susceptibilidad del sector a los riesgos operacionales. Se espera que la implementación de marcos de gobernanza mejorados favorezca a las firmas con una infraestructura tecnológica sólida y fuertes reservas de capital, posicionándolas para navegar los cambios regulatorios de manera más efectiva y mantener una ventaja competitiva en el mercado.
Análisis de segmento
Por tipo de inversor: el dominio minorista impulsa la evolución del mercado
Los inversores minoristas representaron el 73.98 % del mercado alemán de corretaje electrónico en 2025, gracias a la eliminación de las barreras de coste y conocimiento por parte de las plataformas digitales. Se proyecta que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 16.05 % hasta 2031, impulsado por la inversión fraccionada y un diseño móvil intuitivo que fomenta la participación por primera vez. Los usuarios más jóvenes realizan más operaciones y adoptan una gama más amplia de productos, incluyendo criptomonedas y derivados, que los clientes institucionales. Los corredores satisfacen sus necesidades con interfaces gamificadas y contenido educativo en tiempo real, aunque los reguladores examinan con lupa la posible manipulación del comportamiento. El segmento institucional se mantiene estable, aprovechando el corretaje electrónico para una ejecución rentable y el acceso a clases de activos alternativas al corretaje principal tradicional. Las normas de mejor ejecución de MiFID II impulsan la diversificación de los centros de negociación, garantizando la continua relevancia de los corredores electrónicos.
La dinámica cambiante del crecimiento del sector minorista está impulsando un cambio estratégico en el desarrollo de productos, con un mayor enfoque en la integración de funcionalidades de microinversión y planes recurrentes de ETF diseñados para gestionar contribuciones mensuales más pequeñas y consistentes. Simultáneamente, los clientes institucionales demuestran una creciente demanda de capacidades sofisticadas, incluyendo mecanismos avanzados de enrutamiento de órdenes, análisis exhaustivos y acceso a fondos de liquidez exclusivos. Estos requisitos están impulsando la creación de niveles de servicio premium adaptados a las complejas necesidades de los participantes institucionales. Si bien los volúmenes de negociación institucional son relativamente menores, sus flujos contribuyen significativamente a aumentar la profundidad del mercado y a estabilizar los diferenciales entre oferta y demanda, mejorando así la eficiencia y la calidad general del mercado. Además, los marcos regulatorios destinados a proteger a los inversores minoristas están ejerciendo una influencia considerable en el diseño de las plataformas, especialmente en áreas como las prácticas de divulgación y los protocolos de gestión de riesgos. Estas consideraciones regulatorias están dando forma a las decisiones de arquitectura que abordan las distintas necesidades de los segmentos de clientes minoristas e institucionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por los servicios ofrecidos: Los modelos de descuento transforman la economía de la industria
Los brókeres de descuento captaron el 60.10 % del mercado alemán de corretaje electrónico en 2025, ya que los inversores se inclinaron por la ejecución autodirigida con bajas comisiones. Los precios sin comisiones se enfrentan ahora a presiones de sostenibilidad debido a la prohibición de PFOF, lo que impulsa la diversificación mediante paquetes de suscripción, ingresos por intereses y plataformas de negociación propias. Las API de bróker integradas muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 17.85 %, lo que permite a las fintechs y a las marcas no financieras integrar módulos de negociación llave en mano sin necesidad de construir infraestructura. Los brókeres de servicio completo mantienen un nicho entre los clientes adinerados que valoran el asesoramiento y las estrategias especializadas, pero deben defender sus márgenes frente a los competidores digitales.
Lemon.markets representa un ejemplo destacado de la tendencia de corretaje como servicio, al proporcionar infraestructura de trading con licencia BaFin a socios que priorizan la mejora de la experiencia del usuario y la optimización de los canales de distribución. Las plataformas de corretaje de descuento, como Scalable Capital, abordan el reto de la compresión de márgenes internalizando el flujo de órdenes a través de EIX, lo que les permite retener los ingresos por diferenciales que antes se asignaban a plataformas de negociación externas. Mientras tanto, los brókeres de servicio completo están diversificando su oferta incorporando servicios de valor añadido como la optimización fiscal, la planificación patrimonial y las estrategias de inversión alternativas para justificar sus estructuras de comisiones y mantenerse competitivos. Esta creciente fragmentación de los servicios dentro del mercado alemán de corretaje electrónico está impulsando una mayor variedad de opciones para los clientes y fomentando un mayor grado de innovación en el sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por operación: Enfoque nacional en medio del crecimiento transfronterizo
Los brókeres nacionales controlaban el 82.65 % del mercado alemán de corretaje electrónico en 2025, lo que refleja la confianza de los inversores en la supervisión local y la gestión fiscal. Sin embargo, las aplicaciones operadas por extranjeros se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 13.95 % gracias al pasaporte europeo y a la oferta diferenciada de productos, como las carteras de criptomonedas y temáticas. Los clientes alemanes valoran la atención al cliente en su idioma nativo y la claridad de las declaraciones fiscales, lo que ofrece a los operadores nacionales una ventaja en cuanto a facilidad de uso. Sin embargo, plataformas como Kraken amplían su alcance mediante asociaciones con custodios con licencia de BaFin, lo que reduce la brecha de experiencia.
Las firmas de corretaje nacionales aprovechan sus relaciones consolidadas con los bancos y su capacidad para integrar los sistemas de pago locales, optimizando así el proceso de incorporación de clientes. Por otro lado, los nuevos participantes en el mercado extranjero suelen diferenciarse destacando en segmentos especializados o aprovechando las ventajas de costes derivadas de las economías de escala en múltiples mercados. Los requisitos regulatorios impuestos por la BaFin, incluyendo la necesidad de una presencia local sustancial y el cumplimiento de estrictas normas de protección del inversor, crean importantes barreras de cumplimiento. Estas regulaciones desalientan a los competidores oportunistas, a la vez que favorecen a los operadores con compromisos a largo plazo con el mercado. En consecuencia, el panorama competitivo está transitando hacia un equilibrio estratégico, caracterizado por actores nacionales robustos que mantienen el liderazgo del mercado y competidores internacionales ágiles que introducen dinámicas competitivas.
Análisis geográfico
Alemania Occidental generó el 28.05% de los ingresos de 2025 debido a la concentración de la riqueza en torno a Fráncfort, Düsseldorf y Múnich. Bancos consolidados, centros de tecnología financiera y una amplia cartera de talentos respaldan una demanda sofisticada de servicios del mercado de capitales. No obstante, la saturación de las plataformas y la intensa rivalidad limitan las tasas de crecimiento, lo que impulsa a los intermediarios a buscar nuevos usuarios en otros lugares. La tasa de crecimiento anual compuesta (TCAC) del 6.20% de Alemania Oriental hasta 2031 subraya su potencial, ya que la penetración de los teléfonos inteligentes y los programas de inclusión financiera impulsan la inversión digital. Una menor interacción histórica con los bancos tradicionales implica menos fricciones para cambiar de plataforma a servicios basados en aplicaciones.
El norte y el sur de Alemania presentan diversas oportunidades, condicionadas por la riqueza del comercio marítimo y la afluencia de clústeres tecnológicos, respectivamente. Los centros universitarios del centro de Alemania generan cohortes con amplios conocimientos tecnológicos que consolidan una adopción constante. El régimen regulatorio uniforme de BaFin garantiza una protección uniforme para los inversores en todo el país, lo que permite a las plataformas escalar funciones eficientemente en todas las regiones. A medida que se cierren las brechas de infraestructura digital, se espera que las diferencias regionales en las tasas de adopción se reduzcan, integrando aún más el mercado alemán de corretaje electrónico.
Panorama regulatorio
La actividad de intermediación electrónica en Alemania se rige por la Ley de Entidades de Valores (WpIG) y la Ley de Negociación de Valores (WpHG), que cumplen con los requisitos de conducta y autorización de MiFID II bajo la supervisión de BaFin. Un cambio normativo importante es la prohibición a nivel de la UE del pago por flujo de órdenes (PFOF), que entrará en plena vigencia en Alemania el 1 de julio de 2026 tras el período de transición nacional, afectando directamente a los modelos de monetización sin comisiones.
Junto con las expectativas de incentivos y de mejor ejecución, las obligaciones de transparencia y resiliencia operativa se están endureciendo. Las disposiciones clave de revisión de transparencia de MiFIR, en virtud del Reglamento Delegado (UE) 2025/1246, se aplican desde el 2 de marzo de 2026, y BaFin emitió una orden general el 16 de abril de 2026 relativa a los requisitos de transparencia posteriores a la negociación de la deuda soberana alemana. BaFin también ha hecho hincapié en la capacidad del sistema y la gestión de emergencias en las comunicaciones de supervisión, reforzando los requisitos de disponibilidad y control para los intermediarios basados en aplicaciones, a medida que aumenta la supervisión del riesgo de las TIC en el marco de las expectativas relacionadas con DORA.
Análisis de la cadena de valor
La cadena de valor del corretaje electrónico en Alemania comienza con la captación y el registro de clientes (KYC/AML y apertura de cuenta), para luego abarcar la experiencia de usuario en las operaciones (aplicaciones móviles y web), el enrutamiento y la ejecución de órdenes (plataformas y creadores de mercado), la custodia y la liquidación (incluidas las conexiones con la infraestructura post-negociación europea) y, finalmente, la presentación de informes a los clientes y la documentación fiscal. La generación de ingresos incluye comisiones o niveles de suscripción, márgenes y costes de las plataformas cuando corresponda, intereses procedentes de saldos en efectivo y servicios de valor añadido (investigación, análisis y herramientas de gestión de cartera). Con la prohibición de las operaciones de financiación de fondos (PFOF) vigente desde el 1 de julio de 2026, la monetización se orienta hacia precios transparentes y fuentes de ingresos distintas a las PFOF.
Las capas facilitadoras incluyen proveedores de corretaje y custodia regulados por BaFin y un ecosistema creciente de infraestructura de corretaje y tecnología financiera B2B. Los proveedores de plataformas y basados en API, como Upvest y aixigo (Amundi Technology), respaldan los flujos de trabajo de corretaje integrados y de gestión patrimonial digital para bancos, aseguradoras y distribuidores, mientras que los proveedores de carteras y herramientas (por ejemplo, iComps, The Double Alpha Factory y Xaver) aportan capacidades de asesoramiento, construcción de carteras y ventas digitales. Los principales obstáculos siguen siendo el cumplimiento normativo según WpIG/WpHG (autorización, incentivos y salvaguardas de los activos de los clientes) y los requisitos de resiliencia operativa, que elevan el nivel de exigencia para los sistemas, los controles y la estabilidad ante picos de carga.
Panorama competitivo
Los cinco principales brókeres controlan una parte significativa de los activos bajo custodia, creando un mercado concentrado pero dinámico. Trade Republic cuenta con más de 10 millones de usuarios y 156.2 millones de dólares (150 millones de euros) en activos, aprovechando una licencia bancaria completa para agrupar pagos, ahorros e inversiones. FlatexDEGIRO le sigue con 2.96 millones de clientes y 67.28 millones de dólares (64.6 millones de euros) en activos bajo custodia, gracias a una estrategia de doble marca dirigida a inversores activos y buscadores de valor. Scalable Capital utiliza su plataforma de intercambio propia, EIX, como diferenciador estratégico, posicionándose para adaptarse eficazmente al cambiante panorama del mercado en la era posterior al Pago por Flujo de Órdenes (PFOF). Este enfoque subraya el enfoque de la compañía en la innovación y su compromiso de abordar los cambios regulatorios y operativos dentro del sector de los servicios financieros.
Actores emergentes como el limón. Los mercados buscan oportunidades de corretaje como servicio, lo que permite a las marcas no financieras integrar la negociación sin cargas directas de licencia. Bancos tradicionales como MaxBlue de Deutsche Bank y DKB modernizan sus interfaces y reducen las comisiones para proteger su cuota de mercado, pero los sistemas heredados obstaculizan la agilidad. La prohibición de PFOF de la UE es el principal catalizador del cambio estratégico, redistribuyendo la economía hacia corredores capaces de internalizar la ejecución o monetizar servicios de efectivo y suscripción. La resiliencia operativa cobró importancia tras la interrupción del servicio de Trade Republic, que atrajo el escrutinio de BaFin, convirtiendo la robustez de TI en un diferenciador crucial. La escasez de talento y el aumento de los costes de cumplimiento normativo favorecen aún más a los operadores consolidados, aunque las normas de proporcionalidad reservan espacio para especialistas de nicho que atienden a segmentos desatendidos.
Líderes de la industria del corretaje electrónico en Alemania
República Comercial GmbH
flatexDEGIRO AG
Scalable Capital Broker GmbH
finanzen.net ZERO (Corredor gratuito AG)
Smartbroker Plus (wallstreet: en línea)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Trade Republic presentó una nueva plataforma tecnológica de negociación que incluye un libro de órdenes agregado en 30 bolsas globales y ejecución directa al mejor precio. Este lanzamiento adapta la plataforma al entorno de ejecución posterior a la implementación del PFOF y aumenta la presión competitiva sobre sus pares para que igualen el enrutamiento multicanal y las herramientas para inversores activos.
- Julio de 2026: Smartbroker lanzó una cuenta de corretaje corporativo (Firmendepot) para GmbH y empresas unipersonales mediante una alianza con comdirect. Esta oferta amplía la base de clientes potenciales de Smartbroker más allá del segmento minorista y refuerza su posicionamiento de producto a través de un banco asociado con operaciones de custodia y corretaje consolidadas.
- Marzo de 2024: lemon.markets obtuvo la licencia de empresa de inversión de BaFin y lanzó su plataforma de corretaje como servicio en colaboración con BNP Paribas y Deutsche Bank. Esto amplió la oferta de infraestructura de corretaje integrada que cumple con la normativa en Alemania y facilitó una entrada más rápida al mercado para terceros que buscan integrar la negociación en sus canales digitales.
Alcance del informe sobre el mercado de corretaje electrónico en Alemania
El corretaje electrónico permite a los usuarios comprar y vender acciones electrónicamente y obtener información con la ayuda de un sitio web. El informe sobre el mercado alemán de corretaje electrónico proporciona una evaluación completa del mercado con segmentación del mercado, categorías de productos, tendencias del mercado existentes, cambios en la dinámica del mercado y oportunidades de crecimiento. El mercado de corretaje electrónico en Alemania está segmentado por tipo de inversor (minorista e institucional) y por tipo de propiedad de corredor (local y extranjero). El informe ofrece los tamaños de mercado y las previsiones en valor (USD) para todos los segmentos anteriores.
Por tipo de inversor
| Venta al Por Menor |
| Institucional |
Por Servicios Ofrecidos
| Corredores de tiempo completo |
| Corredores de descuento |
por operación
| Nacional |
| Extranjero |
Por región
| Alemania del Norte |
| Sur de Alemania |
| Alemania del Este |
| Alemania Occidental |
| Alemania central |
| Por tipo de inversor | Venta al Por Menor |
| Institucional | |
| Por Servicios Ofrecidos | Corredores de tiempo completo |
| Corredores de descuento | |
| por operación | Nacional |
| Extranjero | |
| Por región | Alemania del Norte |
| Sur de Alemania | |
| Alemania del Este | |
| Alemania Occidental | |
| Alemania central |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado alemán de corretaje electrónico?
El tamaño del mercado alemán de corretaje electrónico será de 1.06 millones de dólares en 2026 y se prevé que alcance los 1.41 millones de dólares en 2031.
¿Qué CAGR se espera para las plataformas de corretaje electrónico alemanas hasta 2031?
Se proyecta que los ingresos generales del sector aumentarán a una tasa compuesta anual del 5.95 % entre 2026 y 2031.
¿Qué grupo de clientes genera el mayor volumen de transacciones en las aplicaciones comerciales alemanas?
Los inversores minoristas representan el 73.98% de la actividad del mercado y están expandiéndose más rápido debido a las plataformas móviles y la inversión fraccionada.
¿Cómo afectará la prohibición del PFOF de la UE a los brókers alemanes?
A partir de 2026, los corredores deben reemplazar los ingresos de PFOF, lo que impulsa movimientos hacia precios de suscripción, lugares propios y mayores intereses sobre los saldos de efectivo.
¿Qué región de Alemania está creciendo más rápidamente en la adopción del corretaje electrónico?
Alemania del Este muestra el mayor impulso con una CAGR del 6.20 % hasta 2031, a medida que aumenta la infraestructura digital y el uso de teléfonos inteligentes.
¿Quiénes son los actores líderes en el mercado de corretaje electrónico alemán?
Trade Republic, flatexDEGIRO y Scalable Capital dominan y controlan colectivamente una parte significativa de los activos bajo custodia.


