

Tamaño y participación en el mercado de envases de plástico para comercio electrónico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
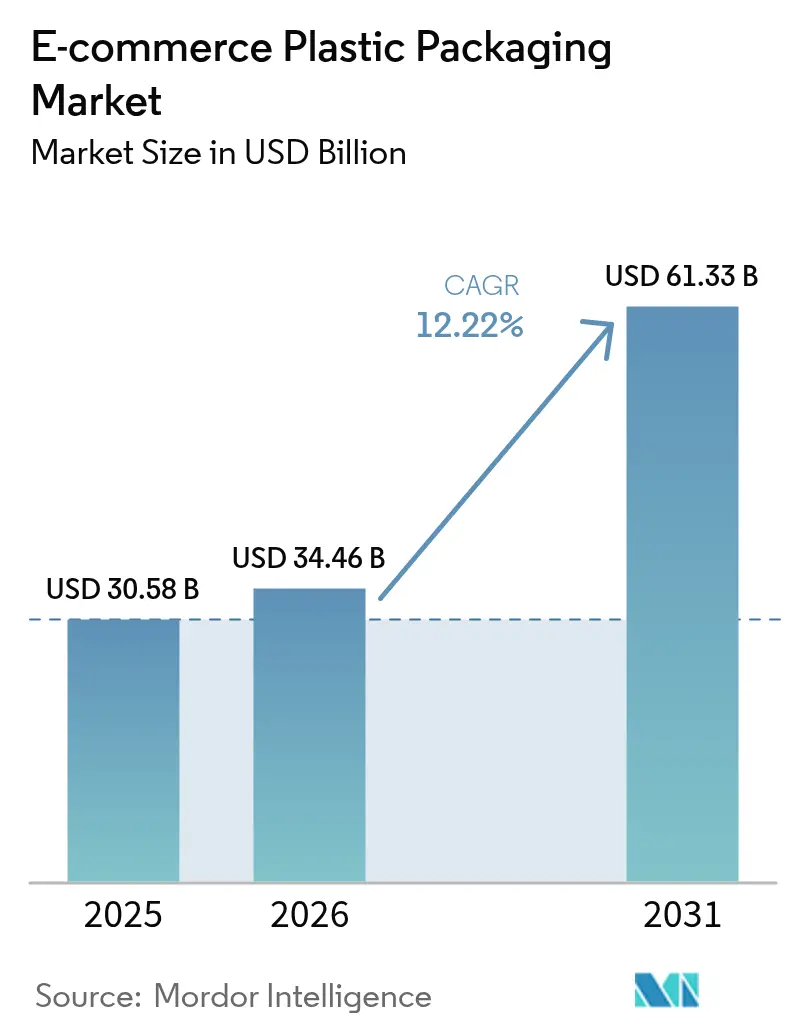
| Tamaño del mercado (2026) | USD 34.46 mil millones |
| Tamaño del mercado (2031) | USD 61.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.22% CAGR |
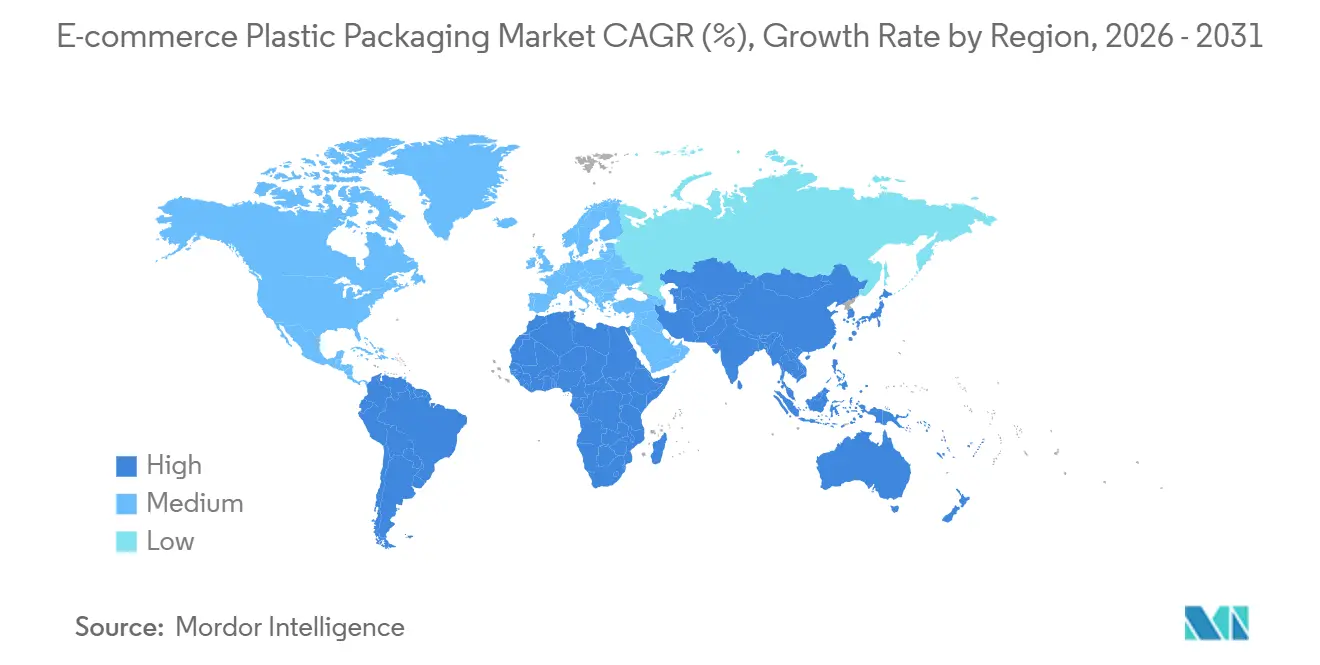
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
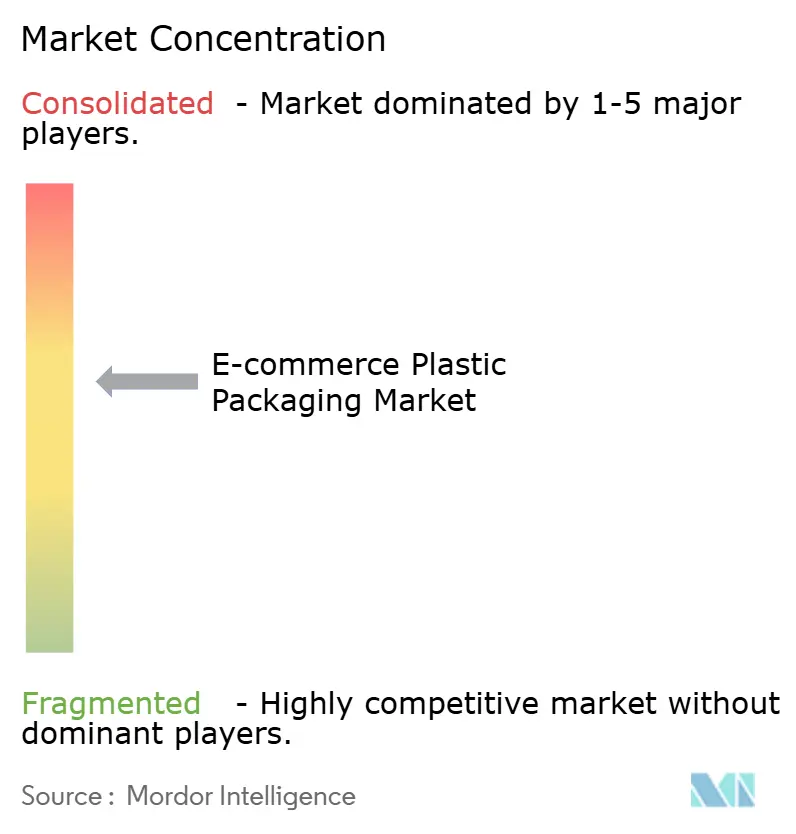
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de plástico para comercio electrónico realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de embalajes plásticos para comercio electrónico sea de USD 30.58 mil millones en 2025, USD 34.46 mil millones en 2026 y alcance los USD 61.33 mil millones para 2031, con un crecimiento anual compuesto (CAGR) del 12.22% entre 2026 y 2031. Un giro mundial hacia el comercio minorista omnicanal está reemplazando los grandes centros de distribución regionales con miles de nodos de microcumplimiento, lo que obliga a los convertidores a suministrar películas de menor calibre que se adaptan tanto al reabastecimiento en tienda como a la entrega de paquetes. Los compromisos ambientales, sociales y de gobernanza de los propietarios de marcas están aumentando la demanda de resinas compostables certificadas, a pesar de que estos materiales son entre un 30% y un 50% más caros que el polietileno convencional. Los almacenes automatizados están cambiando rápidamente a películas estirables de nanocapa que reducen el peso de los palets hasta en un 30%, un cambio que reduce los recargos del transportista y amplía los márgenes de los convertidores. Asia Pacífico sigue siendo el pilar de los ingresos, pero Oriente Medio es ahora la geografía de más rápido crecimiento, ayudada por las inversiones logísticas Visión 2030 de Arabia Saudita y la estrategia de centro transfronterizo de los Emiratos Árabes Unidos.
Conclusiones clave del informe
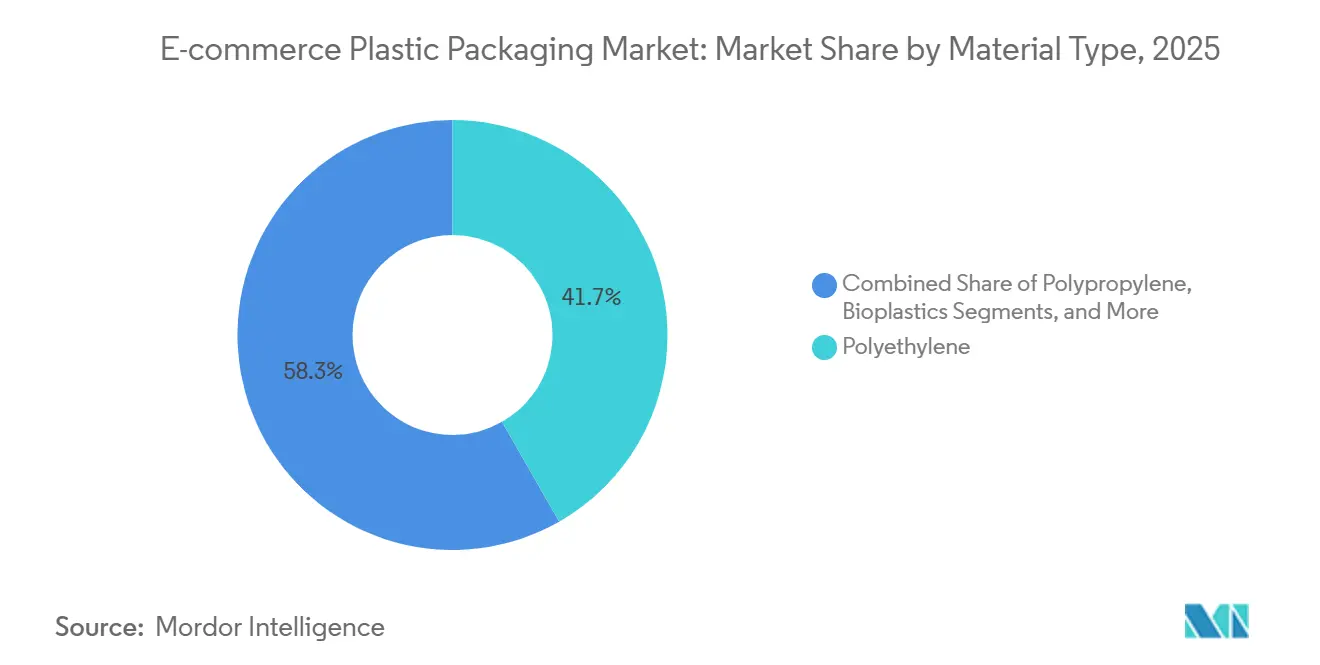
- Por tipo de material, el polietileno representó el 41.74% de los ingresos en 2025, mientras que los bioplásticos están en camino de alcanzar una CAGR del 12.84% hasta 2031.
- Por tipo de producto, las bolsas y sobres lideraron con una participación del 37.61% en 2025; se prevé que los formatos protectores se expandan a una CAGR del 12.55% hasta 2031.
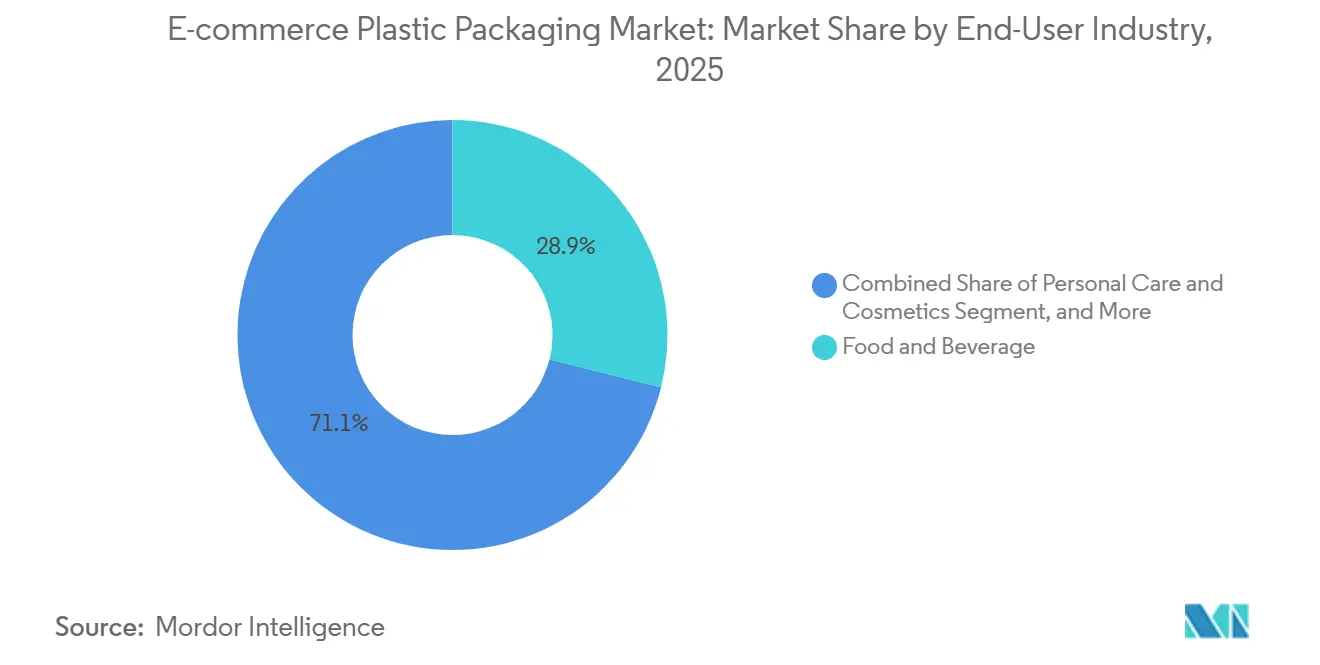
- Por industria de usuario final, los alimentos y bebidas representaron el 28.93% de las ventas de 2025, aunque el cuidado personal y los cosméticos registraron una CAGR del 13.12% hasta 2031.
- Por función de embalaje, el embalaje secundario capturó el 45.83% de los ingresos de 2025, mientras que la paletización y el film estirable crecieron más rápido con un 12.91% hasta 2031.
- Por geografía, Asia Pacífico absorbió el 34.57% de los ingresos de 2025; Oriente Medio avanza a una CAGR del 13.04% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de plástico para comercio electrónico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente penetración del comercio minorista en línea | + 2.8% | Global, con APAC y Oriente Medio a la cabeza | Mediano plazo (2-4 años) |
| Crecimiento en formatos flexibles y ligeros | + 2.1% | Núcleo de América del Norte y Europa, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Proliferación de nodos de cumplimiento omnicanal | + 1.9% | América del Norte y Europa Occidental, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de las marcas de plásticos imprimibles y con un diseño rico | + 1.4% | Global, concentrado en cuidado personal y cosmética. | Corto plazo (≤ 2 años) |
| Aumento en la entrega de comestibles con temperatura controlada | + 1.7% | APAC y Oriente Medio, emergentes en América Latina | Mediano plazo (2-4 años) |
| Ampliación rápida de los bucles de embalaje reutilizables | + 1.3% | Mercados piloto de Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente penetración del comercio minorista en línea
El valor bruto de las mercancías del comercio electrónico en China superó los 2.8 billones de dólares en 2025, e India se encamina a alcanzar los 350 mil millones de dólares para 2030, lo que genera un volumen constante para el mercado de envases de plástico para el comercio electrónico. Los operadores de plataformas agrupan las compras de envases para obtener descuentos por volumen, por lo que los convertidores ahora deben agrupar sobres, material de amortiguación y revestimientos térmicos en kits completos. Los requisitos de etiquetado halal y texto en árabe limitan las opciones de los convertidores, lo que inclina las ofertas hacia los proveedores con capacidad flexográfica propia. Las tasas de devolución en el sudeste asiático, del 20 al 30 %, impulsan a algunas marcas a utilizar plásticos de un solo uso a pesar de los objetivos públicos de sostenibilidad. El 76 % de los compradores estadounidenses ahora consideran la entrega gratuita en dos días como un factor decisivo, lo que reduce los plazos de reposición de las unidades de mantenimiento de existencias de envases. [1] Ryder, “Estudio del consumidor de comercio electrónico de 2024”, ryder.com
Crecimiento de formatos flexibles y ligeros
La reducción del calibre ha reducido el espesor promedio de la película de 20–23 micras a 12–15 micras en tres años, reduciendo el uso de resina en aproximadamente un 25% mientras se conserva la resistencia a la perforación a través de la coextrusión de nanocapas. [2] Manuli Stretch, “Nano-Layer Stretch Film Technology,” manuli.com Las bolsas flexibles con base pesan un 40% menos que las cajas plegables comparables, lo que ahorra a los remitentes USD 0.50–1.00 por paquete en rutas de larga distancia. [3] Amcor, “Investor Presentation 2025,” amcor.com El límite del 50% de espacio vacío de la Unión Europea acelera la adopción de almohadas de aire bajo demanda que se inflan en el sitio y sobres reciclables en la acera como Pregis EverTec Renew. Las cremalleras despegables y resellables de Mondi admiten programas de suscripción que justifican una prima del 15–20% para bolsas de marca. La película estirable de Berry Global para 2025, con un 50 % de contenido reciclado posconsumo, demuestra cómo los avances en el reciclaje están reduciendo la brecha con el polietileno virgen en aplicaciones de estabilidad de carga.
Proliferación de nodos de cumplimiento omnicanal
Los minoristas norteamericanos gestionaron un promedio de 12 puntos de venta con envío desde tienda por marca en 2025, frente a los 7 de 2020. Los centros automatizados de microcumplimiento exigen rollos de almohadillas de aire listos para dispensar, lo que reduce la mano de obra en la preparación de pedidos en un 30 %. Los proveedores de logística externos invitan a los convertidores a ubicar las líneas de extrusión dentro de los almacenes, lo que reduce los plazos de entrega de diez días a menos de 48 horas. El sistema de recogida en tienda (click-and-collect) representa actualmente el 18 % de las transacciones de comercio electrónico en Europa, lo que impulsa la necesidad de bolsas resellables con precinto de seguridad que los consumidores puedan inspeccionar en la tienda. El comercio electrónico transfronterizo representa el 22 % de las ventas en línea y obliga a los convertidores a gestionar múltiples requisitos de composición de materiales en diferentes regiones.
Demanda de marcas de plásticos imprimibles y con un diseño rico
El 59% de los compradores afirma que un embalaje visualmente distintivo y sostenible influye en sus decisiones de compra recurrente. Los sobres de polipropileno ofrecen el brillo y la fidelidad de color que buscan las marcas de belleza, a la vez que reducen el peso total del paquete entre un 35 y un 40%. Los sobres de polipropileno Pregis EverTec combinan el contenido reciclado posconsumo con una calidad de impresión nítida. Las prensas de inyección de tinta de una sola pasada ahora reducen los ciclos de pedido a entrega a menos de diez días, lo que permite a los pequeños convertidores cerrar contratos de tiradas cortas. La próxima prohibición europea de las sustancias perfluoroalquiladas y polifluoroalquiladas para envases en contacto con alimentos está impulsando a proveedores como CCL Industries hacia recubrimientos de barrera a base de agua, desarrollados conjuntamente con Dow Chemical.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones regulatorias e impuestos sobre los plásticos de un solo uso | -1.8% | Europa y mercados selectos de APAC, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de los polímeros vírgenes | -1.4% | Global, agudo en regiones dependientes de resinas importadas | Corto plazo (≤ 2 años) |
| Tasas de daños en la logística inversa del comercio electrónico | -0.9% | América del Norte y Europa, emergentes en APAC | Mediano plazo (2-4 años) |
| Los compromisos ESG de los propietarios de marcas favorecen los formatos de fibra | -1.2% | América del Norte y Europa como núcleo, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibiciones regulatorias e impuestos sobre los plásticos de un solo uso
La Unión Europea exige ahora que todos los formatos de envases sean reciclables para 2030 y establece límites mínimos de contenido reciclado de hasta el 35 %, lo que obliga a los transformadores a rediseñar películas multicapa y a adquirir participaciones en empresas de reciclaje químico. Chile, Brasil y Argentina añaden nuevas tasas o mandatos de logística inversa que incrementan los costes de los transformadores entre un 3 % y un 5 % de sus ingresos. El proyecto de normativa de la India exige un 20 % de contenido reciclado en los envases flexibles para 2026; sin embargo, actualmente solo se recoge el 60 % del plástico posconsumo. Los proveedores más pequeños suelen carecer del capital necesario para financiar las modernizaciones necesarias, lo que inclina la competencia hacia las empresas de mayor tamaño.
Volatilidad en los precios del polímero virgen
Los precios del polietileno fluctuaron un 25% en 2024, pasando de 1,500 USD a 1,100 USD por tonelada métrica, lo que redujo los márgenes de las empresas de transformación entre 200 y 300 puntos básicos. El polipropileno siguió su ejemplo, cayendo a entre 900 y 1,100 USD por tonelada métrica, debido a las fluctuaciones en los precios del crudo y la demanda china. El polietileno reciclado posconsumo tiene una prima del 10-20% en Europa, una diferencia que solo se reduce cuando el crudo supera los 90 USD por barril. Las empresas de transformación que carecen de programas de cobertura se enfrentan a tensiones de capital circulante, lo que impulsa la renegociación de contratos y la consolidación del sector.
Análisis de segmento
Por tipo de material: Las resinas compostables certificadas erosionan el predominio del polietileno
El polietileno mantuvo la mayor participación en 2025, pero la tasa de crecimiento anual compuesta (TCAC) del 12.84 % de los bioplásticos indica una migración constante de los presupuestos de adquisición hacia los grados compostables. El polietileno de baja densidad aún domina las aplicaciones de relleno de huecos y burbujas, mientras que las variantes de alta densidad prosperan en sobres y film estirable delgado que busca reducir el espesor. El polipropileno satisface las necesidades de impresión de sobres de supermercado con control de temperatura y bolsas para cosméticos, y el tereftalato de polietileno se limita a las cajas rígidas tipo clamshell en electrónica de consumo.
Proveedores de bioplásticos como EcoEnclose y Notpla obtuvieron la certificación ASTM D6400 en 2025, pero los compostadores municipales aceptan menos del 30 % de los productos entrantes, lo que limita el crecimiento del volumen. La Universidad de Monash demostró películas de polihidroxialcanoato derivadas de residuos alimentarios con una resistencia mecánica del 10 % de la del polietileno de baja densidad, aunque su ampliación depende de la capacidad de fermentación. La eliminación gradual de las regulaciones ha reducido la cuota combinada de cloruro de polivinilo y poliestireno por debajo del 3 % para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Formatos de protección para categorías con alto riesgo de daños
Las bolsas y bolsas tuvieron una cuota de mercado del 37.61 % en 2025 debido a que los transportistas de paquetería fijan el precio de los envíos según su peso volumétrico, favoreciendo los paquetes más ligeros. El embalaje protector crece un 12.55 % a medida que las marcas optimizan la amortiguación para contrarrestar las tasas de daños por logística inversa, que se acercan al 30 %.
Las gotas de plástico de burbujas se asemejan a las almohadillas de aire a pedido, que reducen el almacenamiento en almacén en un 95 % y ahora contienen un 50 % de material reciclado. Las películas estirables de nanocapas tienen un espesor de hasta 12-15 micras y, aun así, aseguran los palés, ahorrando un 30 % de resina. Ranpak y Storopack aceleran la amortiguación con papel, pero los formatos de plástico se integran en kits que fusionan un sobre exterior con celdas de aire interiores, una oferta que ProAmpac amplió tras su acuerdo con PAC Worldwide.
Por industria de usuario final: el cuidado personal lidera la curva de crecimiento
La alimentación y las bebidas generaron el 28.93 % de los ingresos de 2025 gracias a las entregas de comestibles con control de temperatura, que requieren envíos a 2-8 °C. El cuidado personal y los cosméticos muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 13.12 %, ya que las marcas de belleza sustituyen los envases rígidos por bolsas de polipropileno imprimibles que reducen el peso de los paquetes en un 40 %.
La electrónica de consumo está madurando; la menor actualización de teléfonos inteligentes y la adopción del streaming reducen la demanda de envases rígidos tipo clamshell. Los minoristas de ropa migran a los sobres de papel para cumplir con las promesas de reducción de plástico virgen para 2030, incluso en climas húmedos. Sectores nicho como el farmacéutico se apoyan en películas multicapa especializadas que cumplen con las normas de carga aérea, un sector dominado por Sonoco ThermoSafe.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por función de embalaje: La paletización aumenta con la adopción del microcumplimiento
Los formatos secundarios captaron el 45.83 % de los ingresos de 2025 gracias a la protección de los envases primarios en canales multimodales. Sin embargo, la paletización y el envoltorio estirable superan a todas las demás funciones, con una tasa de crecimiento anual compuesta (TCAC) del 12.91 %, a medida que los minoristas multiplican los centros de micrologística y buscan ahorros en el transporte gracias a pallets un 30 % más ligeros.
El envasado primario avanza con modelos directos al consumidor que eliminan a los mayoristas, como las bolsas reciclables Mondi con tapas despegables y resellables. Los sistemas de llenado de huecos se dividen en bajo demanda y preformados; la cuota de mercado bajo demanda aumenta gracias a un ahorro del 95 % en almacenamiento, lo que impulsa las ventas de rollos Pregis AirSpeed.
Análisis geográfico
Mercado de envases de plástico para comercio electrónico en la región Asia-Pacífico
Asia Pacífico contribuyó con el 34.57 % de los ingresos globales en 2025 gracias a la penetración en línea del 52 % de China y al creciente valor bruto de las mercancías de la India. El aumento de la cuota de mercado de los envases de plástico para el comercio electrónico en la región se basa en las grandes redes nacionales de conversión que localizan el suministro de film de polietileno y evitan las fluctuaciones cambiarias.
Mercado de envases de plástico para comercio electrónico en Norteamérica y Europa
Norteamérica suministró alrededor del 28% de las ventas de 2025, pero el volumen se modera a medida que se sustituyen los sobres de plástico por soluciones de fibra en los envíos de ropa y medios de comunicación. Los minoristas gestionan ahora un promedio de 12 puntos de envío desde tienda, lo que fragmenta la demanda de embalajes entre docenas de unidades de almacenamiento. Europa representó aproximadamente el 24% de las ventas, pero se enfrenta a la mayor carga regulatoria, con un mandato vinculante de reciclabilidad para 2030 que obliga a los convertidores a realizar grandes inversiones en reciclaje químico.
Mercado de envases de plástico para comercio electrónico en Oriente Medio, África y Sudamérica
Oriente Medio avanza más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 13.04 %, impulsado por los corredores logísticos saudíes y los modelos de logística radial de los Emiratos Árabes Unidos, que requieren sobres con temperatura controlada y bolsas de polipropileno con impresión árabe. Sudamérica lidia con las tasas de responsabilidad del productor, que añaden entre un 3 % y un 5 % a los costes operativos de las empresas de transformación y aceleran la consolidación. África sigue siendo incipiente, pero el crecimiento de los pagos móviles y las mejoras portuarias financiadas por inversores chinos generan una demanda temprana de sobres de bajo coste.
Panorama competitivo
Los cinco principales convertidores (Amcor, Sealed Air, Pregis, Mondi y Berry Global) controlan aproximadamente el 35 % de la capacidad global, lo que indica un mercado de envases de plástico para el comercio electrónico moderadamente fragmentado. La venta pendiente de Sealed Air por 10 300 millones de dólares a CD&R, la fusión Amcor-Berry en abril de 2025 y la adquisición de PAC Worldwide por parte de ProAmpac en 2024 ponen de manifiesto la iniciativa de capital privado para agrupar activos de embalaje protector en contratos integrados que ofrecen venta cruzada de sobres, bolsas de aire y películas estirables.
Los especialistas regionales ganan cuota de mercado instalando líneas de extrusión en centros logísticos de terceros y garantizando un reabastecimiento las 24 horas. La tecnología también distingue a los ganadores: la coextrusión de nanocapas reduce el uso de resina en un 30 %; la inflación bajo demanda reduce el espacio de almacenamiento en un 95 %; las prensas digitales de una sola pasada reducen los plazos de entrega a menos de 10 días.
Empresas disruptivas como EcoEnclose y Returnity demuestran que los bucles reutilizables pueden resistir 20 o más viajes, lo que impulsa a las empresas tradicionales a implementar programas piloto de recogida. Las solicitudes de patente se centran en las barreras antigrasa sin PFAS, donde CCL Industries y Dow Chemical presentaron una solicitud para 2025 en virtud del Tratado de Cooperación en materia de Patentes. FlexiPack y otras empresas similares emplean acuerdos de cofabricación que eliminan los altos requisitos mínimos, lo que permite a las empresas emergentes de cajas de suscripción pedir menos de 50 000 unidades y eludir los umbrales de los convertidores de escala.
Líderes de la industria de envases de plástico para comercio electrónico
amcor plc
Sealed Air Corporation
Pregis LLC
Compañía de Productos Sonoco
Storopack Hans Reichenecker GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Se espera que la adquisición de Sealed Air por USD 10.3 millones por parte de CD&R se cierre a mediados de año, consolidando las carteras de almohadas de aire y correo bajo un mismo techo.
- Abril de 2025: Amcor completó su fusión con Berry Global, creando un líder en ingresos de USD 24 mil millones en bolsas flexibles y películas estirables con un potencial de sinergia de USD 650 millones.
- Marzo de 2025: ProAmpac compró las operaciones de correo de PAC Worldwide, agregando 200 millones de unidades de capacidad anual y una prensa flexográfica ubicada en un centro de distribución del Medio Oeste.
- Febrero de 2025: Mondi lanzó FlexiBag Recyclable, una bolsa de polietileno con cierre despegable y resellable certificada por la Asociación de Recicladores de Plástico.
Alcance del informe sobre el mercado global de envases de plástico para comercio electrónico
Los embalajes plásticos para comercio electrónico se refieren a materiales plásticos diseñados específicamente para empacar, proteger, enviar y entregar productos vendidos a través de canales minoristas en línea. A diferencia de los embalajes tradicionales para comercio minorista (que se centran en la exhibición en los estantes), los embalajes para comercio electrónico priorizan la durabilidad, el peso ligero, la rentabilidad y la protección del producto durante el transporte.
El informe de mercado de envases de plástico para comercio electrónico está segmentado por tipo de material (polietileno, incluyendo LDPE y HDPE, polipropileno, PET, bioplásticos, otros tipos de materiales), tipo de producto (bolsas y bolsas, sobres y correos, películas retráctiles y estirables, embalaje protector, incluyendo plástico de burbujas, almohadas de aire, espuma in situ, otros tipos de productos), industria del usuario final (electrónica de consumo y medios de comunicación, alimentos y bebidas, cuidado personal y cosméticos, moda y prendas de vestir, cuidado del hogar y mobiliario, otras industrias de usuario final), función del embalaje (embalaje primario, embalaje secundario, relleno de huecos y amortiguación, paletización/envoltura estirable) y geografía (América del Norte, América del Sur, Europa, APAC, Oriente Medio, África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Polietileno (PE) | PE de baja densidad (LDPE) |
| PE de alta densidad (HDPE) | |
| Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | |
| Bioplásticos | |
| Otros tipos de materiales |
| Bolsas y Bolsas | |
| Sobres y correos | |
| Películas retráctiles y estirables | |
| Protective Packaging | Plástico de burbujas |
| Almohadas de aire | |
| Espuma en el lugar | |
| Otros tipos de productos |
| Electrónica de consumo y medios |
| Alimentos y Bebidas |
| Cuidado personal y cosméticos |
| Moda y ropa |
| Cuidado y decoración del hogar |
| Otras industrias de usuarios finales |
| Empaquetado principal |
| Embalaje secundario |
| Relleno de huecos y amortiguación |
| Paletización / Envoltura estirable |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de Africa |
| Por tipo de material | Polietileno (PE) | PE de baja densidad (LDPE) |
| PE de alta densidad (HDPE) | ||
| Polipropileno (PP): | ||
| Tereftalato de polietileno (PET) | ||
| Bioplásticos | ||
| Otros tipos de materiales | ||
| Por tipo de producto | Bolsas y Bolsas | |
| Sobres y correos | ||
| Películas retráctiles y estirables | ||
| Protective Packaging | Plástico de burbujas | |
| Almohadas de aire | ||
| Espuma en el lugar | ||
| Otros tipos de productos | ||
| Por industria del usuario final | Electrónica de consumo y medios | |
| Alimentos y Bebidas | ||
| Cuidado personal y cosméticos | ||
| Moda y ropa | ||
| Cuidado y decoración del hogar | ||
| Otras industrias de usuarios finales | ||
| Por función de embalaje | Empaquetado principal | |
| Embalaje secundario | ||
| Relleno de huecos y amortiguación | ||
| Paletización / Envoltura estirable | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases de plástico para el comercio electrónico en 2031?
Se espera que alcance los 61.33 millones de dólares, con un crecimiento anual compuesto (CAGR) del 12.22 % entre 2026 y 2031.
¿Qué tipo de material está creciendo más rápido?
Los bioplásticos certificados como compostables registran una CAGR del 12.84 % a medida que las marcas se orientan hacia resinas alineadas con ESG.
¿Por qué la demanda de paletización está aumentando tan rápidamente?
Las instalaciones de microcumplimiento automatizadas prefieren películas elásticas con nanocapas más delgadas que reducen el peso de los pallets en un 30 % sin sacrificar la seguridad de la carga.
¿Qué región mostrará el mayor crecimiento hasta 2031?
Oriente Medio lidera con una CAGR del 13.04%, respaldado por las inversiones logísticas de Arabia Saudita y los Emiratos Árabes Unidos.
¿Qué impulsa la consolidación entre los convertidores?
Los patrocinadores de capital privado están agrupando formatos protectores en contratos únicos para realizar ventas cruzadas de productos de correo, almohadas de aire y películas estirables y, al mismo tiempo, ganar eficiencia de escala.
¿Cómo están las regulaciones transformando el diseño de productos?
El mandato de reciclabilidad de la Unión Europea para 2030 y los niveles mínimos de contenido reciclado obligan a los convertidores a rediseñar películas multicapa e invertir en capacidad de reciclaje químico.


