

Tamaño y cuota de mercado de los cubiertos comestibles
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 44.32 Million |
| Tamaño del mercado (2031) | USD 67.53 Million |
| Tasa de crecimiento (2026 - 2031) | 8.79% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
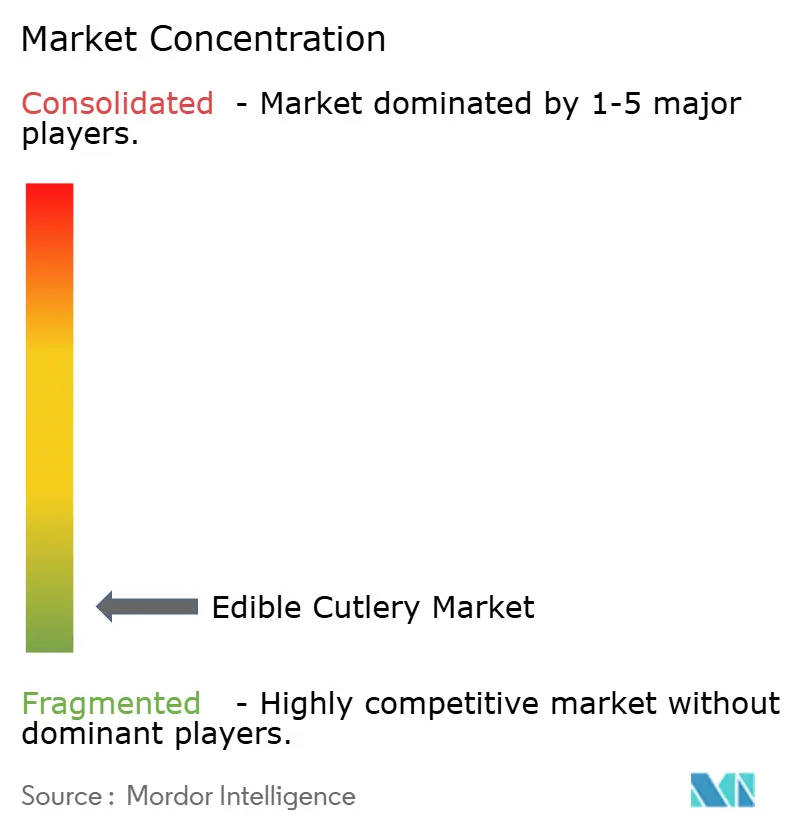
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cubiertos comestibles realizado por Mordor Intelligence
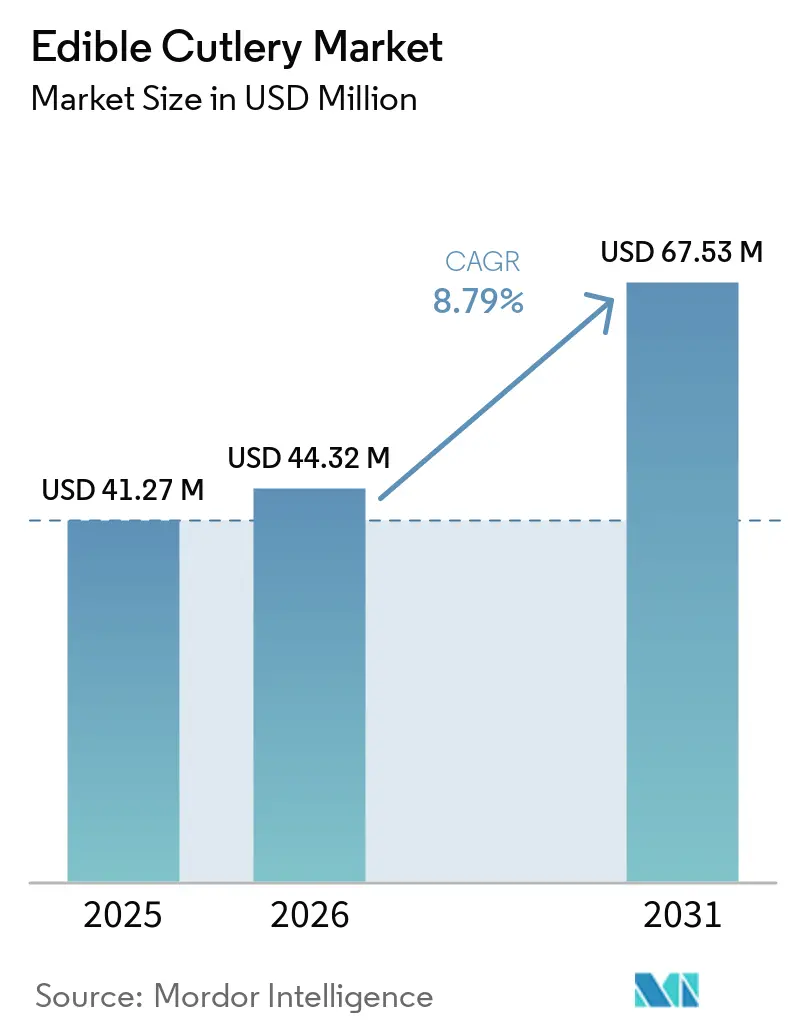
Se proyecta que el tamaño del mercado de cubiertos comestibles será de USD 41.27 millones en 2025, USD 44.32 millones en 2026 y alcanzará los USD 67.53 millones para 2031, creciendo a una CAGR del 8.79% de 2026 a 2031. El mercado de cubiertos comestibles aún es pequeño dentro de los suministros sostenibles para servicios de alimentos, pero la demanda está yendo más allá de la novedad porque aborda tanto el uso de utensilios como la eliminación posterior al uso en un solo formato de producto. El mercado de cubiertos comestibles también está ganando apoyo de los operadores de servicios de alimentos que buscan reducir la exposición al plástico, simplificar la gestión de residuos y ofrecer una opción de sostenibilidad visible a los consumidores. El mercado de cubiertos comestibles se beneficia del endurecimiento de las normas sobre plásticos de un solo uso, mientras que el rendimiento del producto está mejorando a través de una mayor resistencia al calor, una mejor gestión de la vida útil y certificaciones de seguridad alimentaria [1] Comisión Europea, “Directiva sobre plásticos de un solo uso, su Europa”, Comisión Europea, europa.eu . El mercado de cubiertos comestibles sigue fragmentado, por lo que la competencia depende menos de la escala hoy en día y más de la calidad de la formulación, las certificaciones y el acceso a compradores institucionales. El mercado de cubiertos comestibles también enfrenta claras limitaciones debido a los costos adicionales y la gestión de alérgenos en formatos a base de granos, lo que impulsa a los proveedores a diferenciarse por la elección del material y la preparación para el cumplimiento [2] Johanna Mossburger y Katharina Anne Scherf, “La migración de gluten de los materiales biodegradables en contacto con alimentos representa un riesgo para los pacientes con enfermedad celíaca”, European Food Research and Technology, springer.com.
Conclusiones clave del informe
- Por tipo de producto, las cucharas lideraron con una cuota de ingresos del 41.37% del mercado de cubiertos comestibles en 2025, mientras que se prevé que los tenedores-cuchara se expandan a una tasa de crecimiento anual compuesta del 9.21% hasta 2031.
- Por tipo de material, el maíz representó el 44.69% del mercado de cubiertos comestibles en 2025, mientras que se prevé que el trigo crezca a una tasa de crecimiento anual compuesta del 9.62% hasta 2031.
- Por usuario final, el sector comercial representó el 78.54% del tamaño del mercado de cubiertos comestibles en 2025, mientras que se prevé que el sector residencial avance a una tasa de crecimiento anual compuesta del 10.13% hasta 2031.
- Por canal de distribución, el B2B representó el 66.12% de la cuota de mercado de cubiertos comestibles en 2025, mientras que los canales B2C registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada del 9.77% hasta 2031.
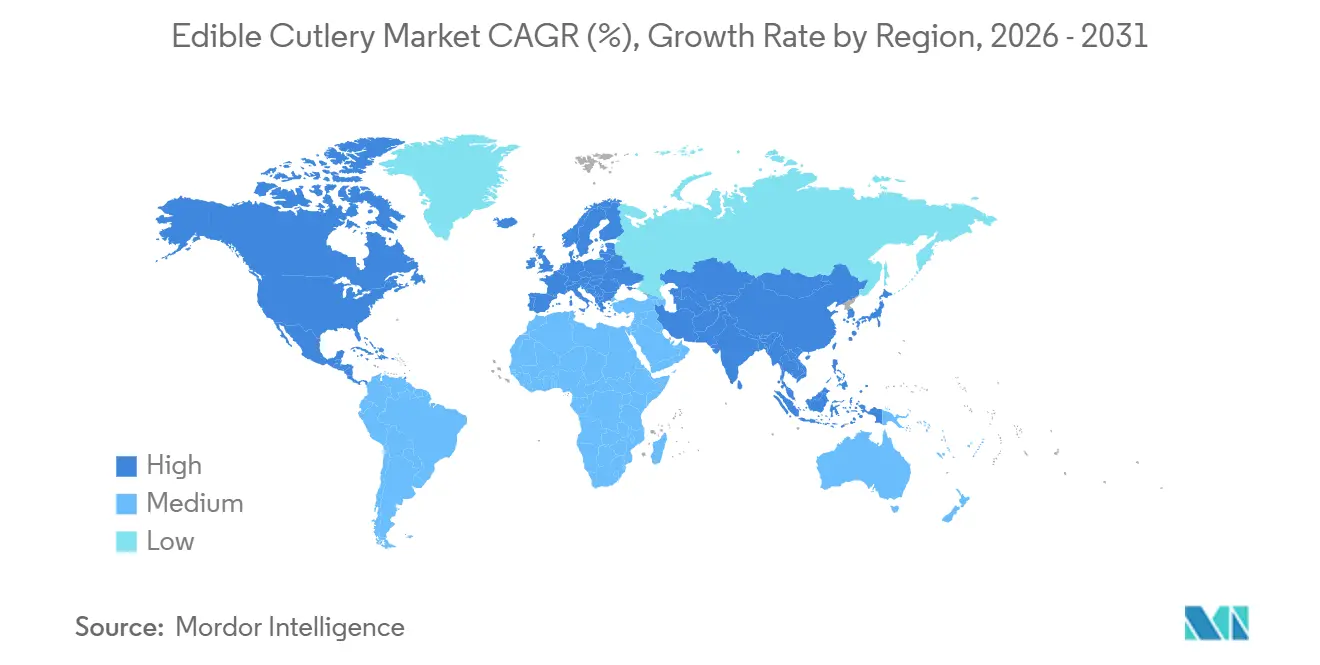
- Geográficamente, Norteamérica representó el 36.72% de la cuota de mercado de cubiertos comestibles en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.54% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de cubiertos comestibles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor conciencia ambiental y reducción del uso de plásticos en el sector de la restauración. | + 2.1% | Global | Mediano plazo (2–4 años) |
| Prohibiciones regulatorias y normas de contratación pública sobre plásticos de un solo uso | + 2.5% | UE, India, América del Norte | Corto plazo (≤ 2 años) |
| Innovación en formulaciones resistentes al calor y de sabor neutro. | + 1.4% | Global, liderado por la UE y América del Norte | Mediano plazo (2–4 años) |
| Experiencias gastronómicas y diferenciación de marca en el sector de la restauración rápida y de alta gama. | + 0.8% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Ahorro en los costos de recolección de residuos para operadores de servicios de alimentos de alto volumen | + 0.6% | Norteamérica, Australia | Mediano plazo (2–4 años) |
| Programas corporativos de ESG y de sustitución de envases de alcance 3 | + 0.9% | Mercados globales (con alta presencia de empresas multinacionales) | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor conciencia ambiental y reducción del uso de plásticos en el sector de la restauración.
El mercado de cubiertos comestibles se beneficia de un cambio significativo en las compras del sector de la restauración, donde los operadores se enfrentan ahora a una mayor presión para reducir el uso de plástico desechable en los establecimientos que atienden directamente al cliente. Este cambio es importante porque los utensilios comestibles eliminan los residuos en el punto de uso, en lugar de enviarlos a un sistema de compostaje o recogida selectiva. Por lo tanto, el mercado de cubiertos comestibles está cobrando relevancia en los formatos de postres, aperitivos y catering, donde el breve tiempo de contacto y la interacción con el consumidor facilitan su adopción. Los operadores también valoran las soluciones que visibilizan la sostenibilidad sin añadir pasos de clasificación para el personal ni para los clientes. Esto hace que el mercado de cubiertos comestibles sea más atractivo para cadenas y establecimientos que desean integrar un mensaje claro de reducción de plástico en la experiencia de servicio.
Prohibiciones regulatorias y normas de contratación pública sobre plásticos de un solo uso
El mercado de cubiertos comestibles sigue recibiendo apoyo estructural de las regulaciones que restringen o prohíben los cubiertos de plástico de un solo uso en las principales economías. Las normas de la UE han prohibido los tenedores, cuchillos, cucharas y palillos de plástico de un solo uso donde existen alternativas sostenibles, y la Comisión Europea informó en abril de 2026 que varios Estados miembros ya habían superado los objetivos clave de recogida en el marco de la directiva más amplia. El mercado de cubiertos comestibles también se beneficia cuando las políticas de contratación pública y cumplimiento de servicios de alimentación favorecen los formatos de servicio con menor desperdicio frente a los plásticos convencionales. En Estados Unidos, las sustancias en contacto con alimentos todavía deben cumplir con las expectativas de seguridad de la FDA, lo que eleva el listón para los formatos comestibles y favorece a los proveedores con una documentación y pruebas más sólidas [3] US Food and Drug Administration, “Understanding How the FDA Regulates Substances That Come into Contact with Food”, US Food and Drug Administration, fda.gov . Esta combinación de restricción y cualificación está ayudando a que el mercado de cubiertos comestibles pase de ser una categoría experimental a una decisión de contratación más formal.
Innovación en formulaciones resistentes al calor y de sabor neutro.
El mercado de cubiertos comestibles está mejorando gracias a que los proveedores trabajan en formulaciones que se mantienen estables tanto en alimentos calientes como fríos sin afectar el sabor. FRENVI afirma que sus productos EATlery conservan su forma durante 40 a 50 minutos en platos calientes y de 50 a 60 minutos en platos fríos, ampliando así su uso práctico en el sector de la restauración. El mercado de cubiertos comestibles también se beneficia de tecnologías de producción que mejoran la consistencia y el rendimiento, como el proceso CTC3DF de FRENVI y el trabajo de Biotrem en productos a base de salvado resistentes al agua, en el marco del proyecto Branbox, financiado por la UE. Un estudio publicado en 2025 sobre cubiertos comestibles de sorgo y harina de sorgo demostró una integridad estructural aceptable durante 60 minutos con alimentos fríos o secos y 45 minutos con alimentos o bebidas calientes, lo que respalda la necesidad de una mayor innovación en productos a base de cereales. Un mejor rendimiento térmico, perfiles de sabor más limpios y un procesamiento más escalable hacen que el mercado de cubiertos comestibles sea más útil en el día a día de la restauración, en lugar de limitarse a formatos novedosos y específicos.
Programas corporativos de ESG y de sustitución de envases de alcance 3
El mercado de cubiertos comestibles también se ve respaldado por objetivos corporativos más amplios de empaque que buscan reducir el uso de plástico y expandir el uso de formatos reciclables, reutilizables o compostables. La estrategia de empaque de PepsiCo continúa enfocándose en reducir el plástico virgen, aumentar el contenido reciclado y probar formatos y materiales de entrega alternativos, lo que refleja el cambio más amplio en las expectativas de adquisición en las cadenas de valor de alimentos y bebidas [4] PepsiCo, “Packaging, ESG Topics”, PepsiCo, pepsico.com . Este cambio es importante para el mercado de cubiertos comestibles porque los grandes operadores solicitan cada vez más a los proveedores que demuestren cómo un producto reduce los residuos y se alinea con los objetivos de sostenibilidad documentados. El mercado de cubiertos comestibles tiene una ventaja en situaciones donde la infraestructura de compostaje es limitada y las preocupaciones por la contaminación hacen que otras alternativas sean más difíciles de manejar. Como resultado, los programas de empaque y adquisición que comenzaron con la reducción de plástico están ampliando las oportunidades comerciales para los utensilios comestibles en canales de servicio de alimentos seleccionados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Vida útil corta y sensibilidad a la humedad en climas húmedos. | -0.8% | Asia meridional/sureste, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Mayor coste unitario en comparación con las alternativas de bambú, papel y compostables. | -1.1% | Global (mercados sensibles a los precios) | Mediano plazo (2–4 años) |
| Límites de aceptación del consumidor en función del sabor, la textura y las preocupaciones sobre alérgenos. | -0.6% | UE (mercados que tienen en cuenta la celiaquía), América del Norte | Largo plazo (≥ 4 años) |
| Requisitos de almacenamiento y embalaje tipo cadena de frío para distribuidores | -0.5% | Oriente Medio y África, Sudamérica | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Vida útil corta y sensibilidad a la humedad en climas húmedos.
El mercado de cubiertos comestibles aún enfrenta un desafío fundamental de almacenamiento, ya que los utensilios a base de granos pueden ablandarse al exponerse a una alta humedad ambiental. FRENVI indica una vida útil mínima de 18 meses para las cucharas EATlery en condiciones de almacenamiento adecuadas, lo que demuestra que su rendimiento depende en gran medida de una manipulación en seco y un envasado correctos. Esto es especialmente importante en mercados tropicales y húmedos, donde los distribuidores y minoristas pueden no mantener de forma constante las condiciones necesarias para una vida útil estable. Por lo tanto, el mercado de cubiertos comestibles soporta una carga de envasado y logística que no afecta de la misma manera a los cubiertos de plástico convencionales. Hasta que la protección contra la humedad sea más económica y estandarizada, este problema seguirá limitando la penetración en algunas regiones de alto crecimiento.
Mayor coste unitario en comparación con las alternativas de bambú, papel y compostables.
El mercado de cubiertos comestibles sigue bajo presión debido a sus mayores costos unitarios en comparación con el bambú, el papel y muchas alternativas compostables. Los ingredientes aptos para uso alimentario, la intensidad del horneado, un control de calidad más estricto y el embalaje protector elevan el costo final de los formatos comestibles. Por lo tanto, el mercado de cubiertos comestibles es más fácil de justificar en casos de uso premium, de marca o regulados que en cuentas de servicios de alimentación masivos sensibles al precio. Esta diferencia de costos se está reduciendo a medida que mejora la automatización, pero los compradores aún comparan los utensilios comestibles con sustitutos más económicos que ya conocen y están ampliamente disponibles. Esto mantiene la adopción más fuerte donde el valor de la marca, la reducción de residuos o el cumplimiento normativo pueden compensar el precio adicional.
Análisis de segmento
Por tipo de producto: Volumen de anclaje de cucharas, Evolución de la categoría de señales de tenedores-cuchara
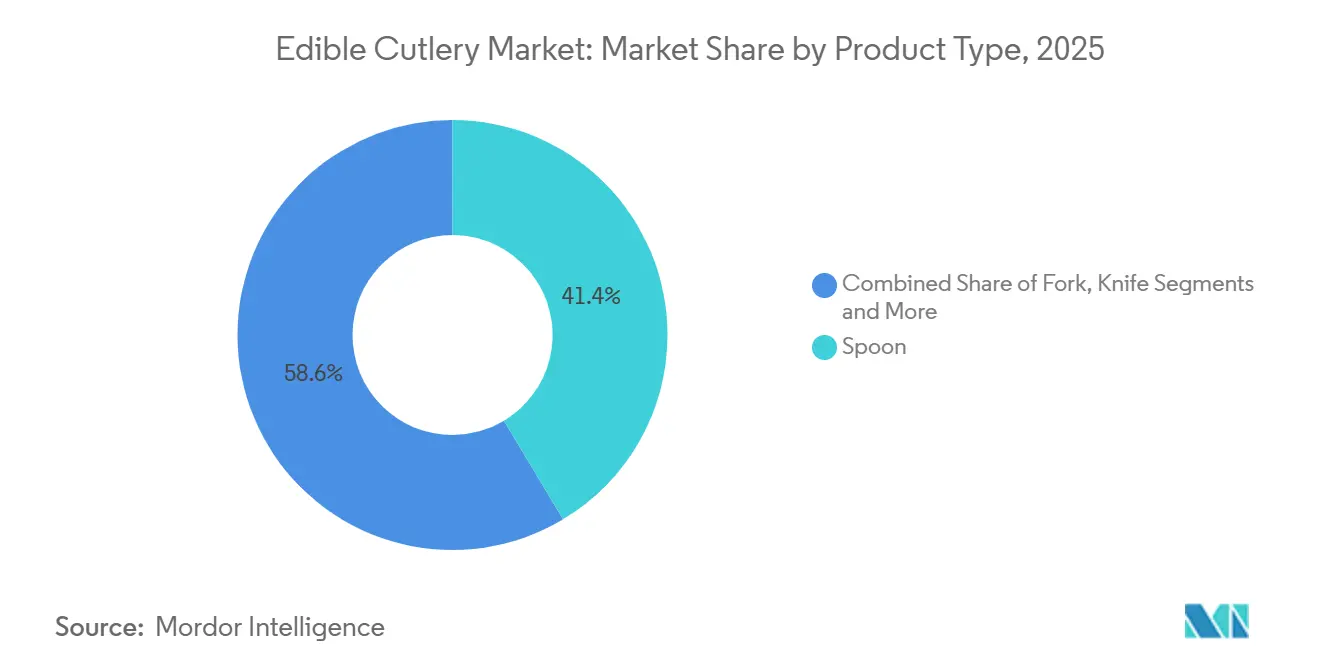
Las cucharas acapararon el 41.37 % del mercado de cubiertos comestibles en 2025, convirtiéndose así en el tipo de producto más importante de la categoría. Su liderazgo se debe a su amplio uso en postres, alimentos blandos, bebidas y servicios de catering, donde el tiempo de contacto es breve y el riesgo de fallo del producto es menor. El mercado de cubiertos comestibles sigue dependiendo en gran medida de estos usos repetidos, ya que se ajustan bien a los límites de rendimiento actuales de las formulaciones a base de cereales. Los tenedores y cuchillos también forman parte de la categoría, pero su adopción es más selectiva debido a que el contacto con los alimentos y las exigencias de carga son mayores en muchos contextos de comidas.
Se prevé que los tenedores-cuchara crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.21 % hasta 2031, convirtiéndose así en el tipo de producto de mayor crecimiento en el mercado de cubiertos comestibles. Su atractivo reside en combinar dos funciones en un solo artículo, lo que ayuda a los operadores de comida rápida y de servicio informal a simplificar el inventario y el flujo de servicio. La industria de los cubiertos comestibles también tiene una oportunidad local en el caso de los palillos, especialmente en los formatos de servicio de alimentos del este de Asia, donde los hábitos de uso ya favorecen la especialización en utensilios. Otros tipos de productos, como los palillos comestibles, los agitadores y las cucharas pequeñas para servir, se mantienen en una escala más reducida, pero permiten experimentar en formatos de bebidas, eventos y hostelería de alta gama.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de material: Empaques de maíz, salvado de trigo. Cambios en el posicionamiento del material.
Los productos a base de maíz representaron el 44.69 % del mercado de cubiertos comestibles en 2025, manteniendo al maíz como la principal materia prima. Esta posición se debe a la amplia disponibilidad de materia prima, un perfil de sabor relativamente neutro y su buena compatibilidad con los métodos de producción automatizados para la fabricación a gran escala de cucharas. El mercado de cubiertos comestibles también favorece al maíz en muchos contratos comerciales, ya que el sistema de insumos es más fácil de estandarizar a gran escala. Esto ofrece a los proveedores una vía práctica para lograr consistencia cuando los compradores buscan un sabor, color y rendimiento estructural estables.
Se prevé que el trigo crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.62 % hasta 2031, convirtiéndose en el segmento de materiales de mayor crecimiento en el mercado de cubiertos comestibles. Los formatos a base de salvado ofrecen una estructura más densa y una mayor resistencia a los líquidos, mejorando su utilidad en aplicaciones de servicio de alimentos que requieren tiempos de conservación prolongados. Un estudio de 2024 informó de una migración de gluten insignificante en una muestra específica de cubiertos de salvado de trigo y PLA en condiciones de contacto breve. Sin embargo, también destacó la debilidad del etiquetado de alérgenos en los envases, mientras que un estudio de 2025 mostró que algunos utensilios de mesa biodegradables a base de trigo superaban los límites de ausencia de gluten y podían hincharse al calentarse en contacto con líquidos. El arroz, el sorgo y el mijo siguen siendo importantes para la industria de los cubiertos comestibles porque amplían la base de materiales y ayudan a los proveedores a abordar la textura, la nutrición y el posicionamiento relacionado con los alérgenos.
Por usuario final: El sector de servicios de alimentación comercial mantiene su escala, mientras que el sector residencial crea una nueva capa de demanda.
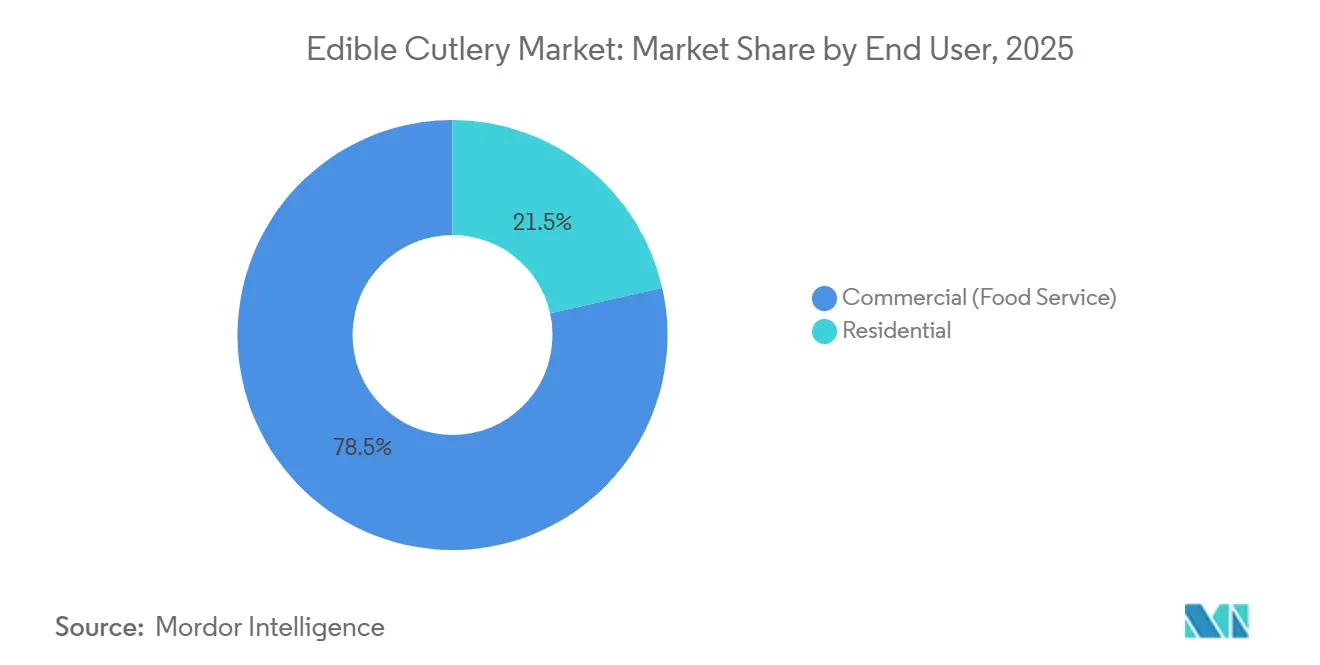
En 2025, los usuarios finales comerciales representaron el 78.54 % del mercado de cubiertos comestibles, lo que convierte al sector de la restauración en la principal base de demanda. Hoteles, restaurantes, cafeterías, comedores institucionales, servicios de catering para transporte y organizadores de eventos contribuyen a esta concentración, ya que compran al por mayor y pueden integrar nuevos formatos en diversas ocasiones de servicio. El mercado de cubiertos comestibles resulta especialmente adecuado para entornos comerciales donde los operadores buscan una alternativa visible al plástico y pueden gestionar el almacenamiento, la adaptación al menú y las condiciones de compra de forma estructurada. Estos canales también ayudan a los proveedores a gestionar pedidos de mayor volumen, lo que facilita la planificación de la producción y la inversión en certificaciones.
Se prevé que la demanda residencial aumente a una tasa de crecimiento anual compuesta (TCAC) del 10.13 % hasta 2031, convirtiéndose así en el segmento de usuarios finales de mayor crecimiento en el mercado de cubiertos comestibles. El uso doméstico se está expandiendo gracias a los canales en línea y los envases minoristas orientados a la sostenibilidad, que facilitan el acceso a los utensilios comestibles fuera de los contratos institucionales. El mercado de cubiertos comestibles se beneficia de la demanda doméstica de paquetes para fiestas, ocasiones especiales y productos que combinan comodidad con menor desperdicio y mayor visibilidad. Si bien este segmento sigue siendo más pequeño que el de la restauración comercial, ofrece una trayectoria de crecimiento que favorece los márgenes a medida que aumenta la familiaridad del consumidor con el producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: B2B domina los volúmenes actuales, B2C amplía su alcance.
Los canales B2B representaron el 66.12 % del mercado de cubiertos comestibles en 2025, lo que refleja la dependencia actual de la categoría del suministro para servicios de alimentación institucionales. Las ventas directas a operadores y distribuidores siguen siendo fundamentales, ya que proporcionan estabilidad en el volumen y permiten a los proveedores adaptar las especificaciones a la protección contra la humedad, el tamaño del envase y las condiciones de servicio. El mercado de cubiertos comestibles aún depende de estas relaciones para asegurar pedidos recurrentes de compradores comerciales que requieren una manipulación predecible del producto y garantías de seguridad alimentaria. Este canal también ayuda a los productores a acceder a múltiples ubicaciones o cadenas de suministro con menos decisiones de aprovisionamiento.
Se prevé que los canales B2C crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.77 % hasta 2031, lo que los convierte en la vía de mayor crecimiento en el mercado de cubiertos comestibles. El comercio electrónico es el principal motor, ya que permite la construcción de marca directa al consumidor sin depender de una victoria inmediata en los estantes frente a alternativas más económicas. La industria de cubiertos comestibles también se ve impulsada a mejorar el empaque para la venta minorista, dado que cada vez más productos se incorporan a los canales de consumo, donde la durabilidad, el etiquetado y la presentación son factores clave. Con el tiempo, este cambio debería ampliar el conocimiento de la categoría y brindar a los proveedores una base de demanda más amplia, más allá de los contratos con el sector de la restauración.
Análisis geográfico
América del Norte representó el 36.72 % del mercado de cubiertos comestibles en 2025, convirtiéndose en el principal contribuyente regional. La región se beneficia de una mayor disciplina en las compras en el sector de la restauración, una presión visible para reducir los productos desechables y el apoyo municipal e institucional a sistemas de servicio con menor generación de residuos. El programa de apoyo a la reducción de residuos de Denver para proveedores de servicios de alimentación informó que 27 empresas participantes en 2024 evitaron que se desecharan casi 957 000 artículos desechables cada año, lo que demuestra cómo la reducción de residuos se está vinculando a las decisiones operativas a nivel local. Estados Unidos sigue siendo el principal centro de demanda en la región, mientras que Canadá continúa ampliando el marco normativo para la sustitución de plásticos. América del Sur sigue siendo más pequeña, pero la hostelería urbana y los formatos de servicios de alimentación vinculados a la entrega están creando oportunidades selectivas para utensilios sostenibles de alta gama.
Europa sigue siendo una de las regiones más influenciadas por las políticas en el mercado de cubiertos comestibles, debido a la mayor presión regulatoria que enfrenta contra los cubiertos de plástico de un solo uso. Las normas de la UE ya prohíben los cubiertos de plástico de un solo uso donde existen alternativas, y la concienciación pública y la alineación de las compras con modelos de servicio que generen menos residuos impulsan aún más el mercado de cubiertos comestibles en Europa. Los planes de producción de FRENVI en Mannheim y el desarrollo de su capacidad automatizada demuestran que la región está aumentando su capacidad de fabricación local en lugar de depender exclusivamente de las importaciones. Alemania, Francia y los mercados mayoristas cercanos son especialmente importantes porque combinan una demanda orientada a la sostenibilidad con una mayor cobertura de distribución para los productos certificados.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.54 % hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de cubiertos comestibles. El crecimiento de la región se ve impulsado por la creciente presión sobre el uso de plásticos, la expansión del sector de la restauración organizada y una sólida base de fabricación de alternativas a base de cereales. El mercado de cubiertos comestibles en Asia-Pacífico también está condicionado por la disponibilidad de materiales, el potencial de producción a menor coste y el creciente interés por productos que se ajusten a los insumos locales de cereales y a las cambiantes preferencias de los consumidores. Oriente Medio y África siguen siendo regiones de menor tamaño, pero la hostelería de alta gama, los servicios de catering vinculados a la aviación y los programas de sostenibilidad urbana generan oportunidades comerciales específicas donde se pueden gestionar las condiciones de almacenamiento y logística.
Panorama competitivo
El mercado de cubiertos comestibles sigue estando muy fragmentado, y ningún productor domina el mercado. La competencia se centra en la calidad de la formulación, las certificaciones de seguridad alimentaria, el rendimiento del envase y el acceso a compradores institucionales, en lugar de en el control del mercado por parte de unas pocas grandes empresas. Por lo tanto, el mercado de cubiertos comestibles premia a los proveedores que demuestran un comportamiento estable del producto, una vida útil fiable y el cumplimiento de la normativa para su uso comercial. Esta estructura mantiene una alta presión sobre los precios en el segmento de gama baja, al tiempo que permite cierto posicionamiento premium donde los operadores valoran el rendimiento y la sostenibilidad. También significa que los actores regionales pueden seguir siendo relevantes si se adaptan a las condiciones de la demanda local y a las necesidades de aprovisionamiento.
FRENVI se ha posicionado estratégicamente en el mercado de cubiertos comestibles gracias a la automatización y la certificación. La empresa afirma producir más de un millón de productos ecológicos al día, opera desde Bangalore y abrió una planta de producción totalmente automatizada en Mannheim en la primavera de 2025, con planes para ampliar su capacidad de producción automatizada en Europa a principios de 2026. Esta iniciativa es crucial, ya que mejora el suministro local a Europa y respalda a clientes comerciales que requieren documentación sobre seguridad alimentaria y una producción fiable. Los proveedores que combinan la productividad con las certificaciones probablemente obtendrán una ventaja competitiva a medida que los compradores pasen de los pedidos de prueba a las compras habituales.
Biotrem representa otro modelo importante en el mercado de cubiertos comestibles, ya que su enfoque técnico basado en el salvado se centra en la resistencia al agua y el uso de subproductos agrícolas. El proyecto Branbox, respaldado por la UE, demostró la relevancia comercial de los productos en contacto con alimentos a base de salvado, resistentes al agua, comestibles o biodegradables, lo que respalda una posición tecnológica diferenciada para los proveedores que utilizan salvado como materia prima. Al mismo tiempo, la gestión de alérgenos se está convirtiendo en un tema competitivo cada vez más importante, ya que estudios publicados han demostrado que la transferencia de gluten y la hinchazón del material pueden generar problemas de cumplimiento en algunas aplicaciones de vajilla biodegradable a base de trigo. Por lo tanto, el mercado de cubiertos comestibles avanza hacia una fase competitiva más rigurosa, donde la elección del material, la calidad del etiquetado y la adecuación al caso de uso son tan importantes como los mensajes de sostenibilidad.
Líderes de la industria de cubiertos comestibles
EdiblePRO
Se puede comer con cuchara
Stroodles
Bakeys Foods Private Limited
Biotrem Sp. z oo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: La Comisión Europea publicó su primer informe de cumplimiento de la Directiva sobre plásticos de un solo uso, confirmando que 10 Estados miembros de la UE ya han cumplido o superado los objetivos de recogida de botellas para 2025, lo que refuerza el impulso para una sustitución más amplia del plástico, incluidos los cubiertos.
- Marzo de 2026: La marca Edible Cutlery (Australia Occidental) eliminó más de 700,000 cucharas de postre desechables de un solo uso en dos meses en la red de 50 tiendas de la cadena de postres Yo-Chi, uno de los despliegues comerciales de cubiertos comestibles de mayor densidad registrados en el sector de servicios de alimentos de Asia-Pacífico y una prueba de concepto para casos de uso de alta frecuencia adyacentes a los restaurantes de comida rápida.
- Enero de 2026: FRENVI puso en marcha su segunda planta de producción totalmente automatizada en Mannheim, Alemania, utilizando una línea de producción CTC3DF, lo que la convierte en la primera fábrica de cubiertos comestibles automatizada y construida específicamente para este fin en Europa Central, y permite una logística de suministro directo para clientes institucionales de la UE.
Alcance del informe del mercado global de cubiertos comestibles
| Cuchara |
| Horquilla |
| Cuchillo |
| Spork |
| Palillo |
| Otros tipos de productos |
| Maíz |
| Trigo |
| Arroz |
| Sorgo |
| Mijo |
| Otros tipos de materiales |
| Residencial | |
| Comercial | Hoteles, restaurantes y cafeterías |
| Servicio de alimentos institucional | |
| Catering para cines, aerolíneas y ferrocarriles | |
| Escuelas y oficinas | |
| Hospitales | |
| Otros usuarios finales comerciales |
| Canales B2C | Hipermercados y Supermercados |
| Tiendas Especializadas | |
| Centros de origen | |
| Online | |
| Otros Canales de Distribución | |
| Canales B2B |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Cuchara | |
| Horquilla | ||
| Cuchillo | ||
| Spork | ||
| Palillo | ||
| Otros tipos de productos | ||
| Por tipo de material | Maíz | |
| Trigo | ||
| Arroz | ||
| Sorgo | ||
| Mijo | ||
| Otros tipos de materiales | ||
| Por usuario final | Residencial | |
| Comercial | Hoteles, restaurantes y cafeterías | |
| Servicio de alimentos institucional | ||
| Catering para cines, aerolíneas y ferrocarriles | ||
| Escuelas y oficinas | ||
| Hospitales | ||
| Otros usuarios finales comerciales | ||
| Por canal de distribución | Canales B2C | Hipermercados y Supermercados |
| Tiendas Especializadas | ||
| Centros de origen | ||
| Online | ||
| Otros Canales de Distribución | ||
| Canales B2B | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de cubiertos comestibles para el año 2031?
Se prevé que el mercado de cubiertos comestibles alcance los 67.53 millones de dólares en 2031, frente a los 44.32 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 8.79 %.
¿Qué región lidera actualmente la demanda de cubiertos comestibles?
América del Norte lideró con una cuota del 36.72% en 2025, respaldada por sistemas de adquisición de servicios de alimentación más sólidos y una presión visible para reducir los residuos desechables.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.54 % hasta 2031, superando a todas las demás regiones incluidas en el informe.
¿Qué categoría de producto lidera las ventas actuales?
Las cucharas fueron el tipo de producto líder en 2025 con una cuota de mercado del 41.37%, ya que se adaptan bien a los casos de uso en servicios de alimentación para postres, bebidas y contacto breve.
¿Por qué los compradores comerciales siguen siendo la principal base de demanda?
Los usuarios finales comerciales representaron el 78.54 % en 2025 porque los restaurantes, cafeterías, instituciones y servicios de catering para el transporte compran al por mayor y pueden integrar utensilios comestibles en sus sistemas de aprovisionamiento.


