

Tamaño y cuota de mercado de las tabletas de bebidas efervescentes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 8.72 mil millones |
| Tamaño del mercado (2031) | USD 12.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tabletas de bebidas efervescentes realizado por Mordor Intelligence
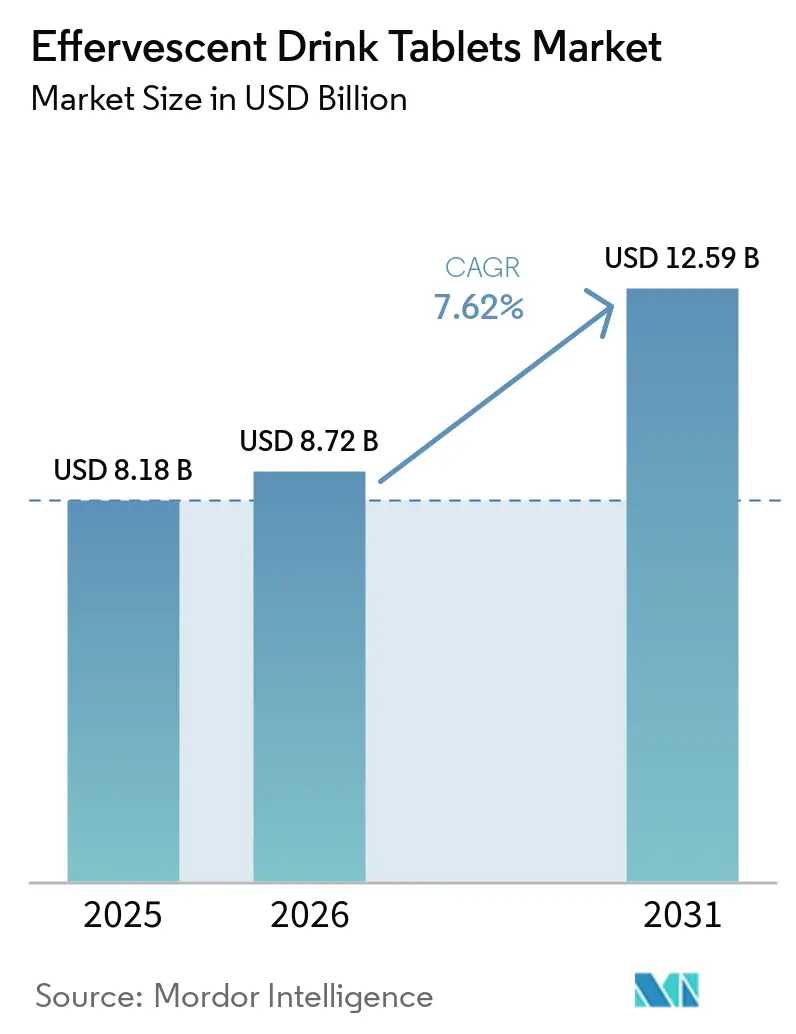
Se proyecta que el mercado de tabletas de bebidas efervescentes alcance los 8.18 millones de dólares en 2025, los 8.72 millones de dólares en 2026 y los 12.59 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.6% entre 2026 y 2031. Este mercado está expandiéndose más allá de su base tradicional de vitamina C y antiácidos, abarcando la recuperación deportiva, el fortalecimiento del sistema inmunitario, la nutrición para la belleza y la hidratación sobre la marcha, lo que amplía su base de consumidores. La demanda se ve impulsada por hábitos de salud preventiva más sólidos, la preferencia por formatos de dosificación convenientes y un creciente interés en perfiles de ingredientes más naturales. Europa sigue siendo la mayor base regional debido a la alta familiaridad del consumidor y la amplia distribución en farmacias, supermercados y tiendas minoristas especializadas en salud. Asia-Pacífico marca el ritmo más rápido, ya que los consumidores más jóvenes de India y el sudeste asiático adoptan productos de bienestar portátiles a través de canales minoristas modernos y digitales. El mercado de las tabletas de bebidas efervescentes también está experimentando ciclos de renovación de productos más rápidos, a medida que las marcas compiten mediante formulaciones con múltiples beneficios, etiquetas más limpias y un posicionamiento más específico, mientras que el escrutinio regulatorio, la sensibilidad a la humedad y la presión de las marcas blancas continúan dando forma a la estrategia.
Conclusiones clave del informe
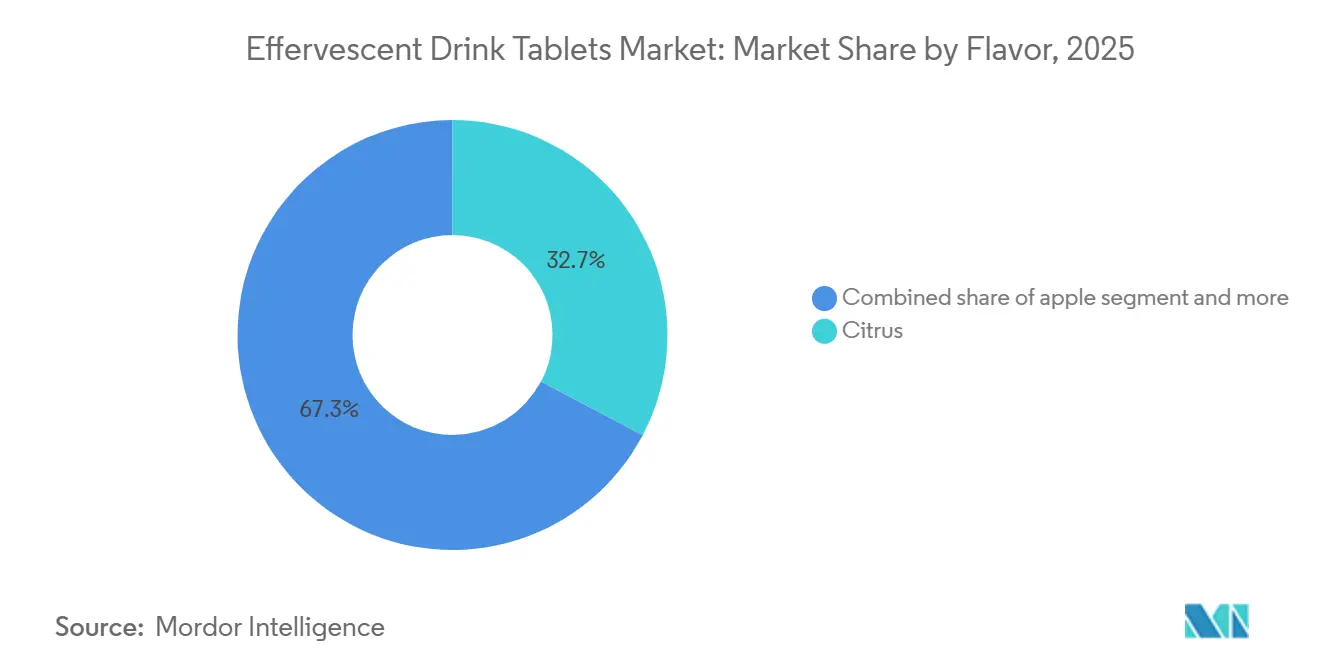
- Por sabor, los cítricos representaron el 32.7% de la cuota de mercado de las pastillas efervescentes para bebidas en 2025, mientras que se prevé que la manzana crezca a una tasa de crecimiento anual compuesta del 8.5% hasta 2031.
- Por categoría, el segmento Convencional representó el 59.6% del tamaño del mercado de tabletas de bebidas efervescentes en 2025, mientras que Zero Sugar registró la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, del 9.1% hasta 2031.
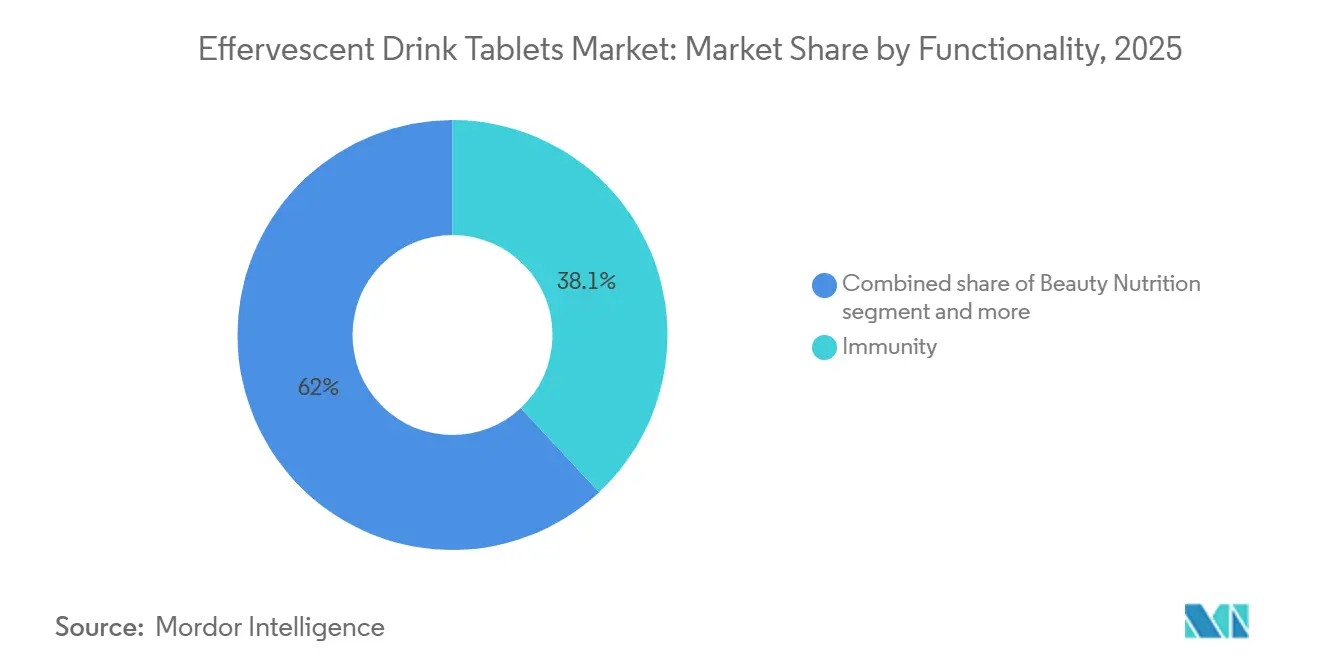
- Por funcionalidad, Immunity acaparó el 38.1% de la cuota de mercado de las tabletas efervescentes para bebidas en 2025, mientras que Beauty Nutrition avanza a una tasa de crecimiento anual compuesta del 9.5% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados acapararon el 44.1% del mercado de pastillas efervescentes en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a una tasa de crecimiento anual compuesta del 9.2% hasta 2031.
- Geográficamente, Europa acaparaba el 36.4% de la cuota de mercado de las pastillas efervescentes para bebidas en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 9.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de tabletas de bebidas efervescentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de hidratación y suministro nutricional convenientes. | + 2.0% | Global | Corto plazo (≤ 2 años) |
| Adopción por parte de los consumidores de edad avanzada de formatos de suplementos fáciles de consumir | + 1.5% | Europa, Norteamérica, Japón | Mediano plazo (2–4 años) |
| Ampliación de los casos de uso de la nutrición deportiva y la recuperación. | + 1.2% | Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Crecimiento en formulaciones efervescentes sin azúcar y con etiqueta limpia. | + 1.0% | Norteamérica y europa | Mediano plazo (2–4 años) |
| Casos de uso poco atendidos para la rehidratación en viajes, actividades al aire libre y en movimiento | + 0.6% | Global, con una temprana penetración en Asia-Pacífico, Oriente Medio y África. | Corto plazo (≤ 2 años) |
| La creciente tendencia hacia productos de gama alta se logra mediante mezclas funcionales y comprimidos con múltiples beneficios. | + 0.7% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de hidratación y nutrición convenientes.
La creciente demanda de hidratación y nutrición convenientes es un factor clave que impulsa el crecimiento del mercado mundial de tabletas efervescentes para bebidas, ya que los consumidores buscan cada vez más soluciones portátiles y fáciles de consumir que favorezcan la hidratación, la energía, la inmunidad y el bienestar general. Las tabletas efervescentes ofrecen una disolución rápida, una mejor absorción de nutrientes, una dosificación precisa y mayor comodidad en comparación con las tabletas tradicionales y las bebidas listas para consumir, lo que las hace particularmente atractivas para estilos de vida activos, viajes y consumo en el lugar de trabajo. Los gobiernos y las agencias de salud pública de todo el mundo siguen promoviendo una hidratación adecuada y una nutrición preventiva, mientras que la creciente participación en actividades físicas y al aire libre impulsa aún más la demanda de formulaciones a base de electrolitos y vitaminas. Los análisis de la industria indican que las tabletas y polvos de electrolitos siguen estando entre los formatos de suplementos de hidratación más adoptados, beneficiándose de su creciente uso en la nutrición deportiva y las rutinas diarias de bienestar. La innovación de productos está reforzando esta tendencia; en abril de 2025, Phizz lanzó Phizz Daily Energy Hydration Tablets, que combina electrolitos, vitaminas y cafeína natural para una mayor hidratación y energía. En 2026, los fabricantes ampliaron sus carteras de productos con tabletas efervescentes avanzadas de electrolitos, colágeno, magnesio y multivitaminas, dirigidas a las necesidades de hidratación y nutrición funcional, lo que refleja la creciente preferencia de los consumidores por productos de bienestar multifuncionales.
Mayor adopción por parte de los consumidores de edad avanzada de formatos de suplementos fáciles de consumir.
Los cambios demográficos están impulsando silenciosamente la demanda en este mercado. La Organización Mundial de la Salud, en un anuncio de octubre de 2025, destacó un hito significativo: para 2030, dentro de tan solo cuatro años, 1 de cada 6 personas en todo el mundo tendrá 60 años o más, lo que suma aproximadamente 1.4 millones. Avanzando hacia 2050, esa cifra se duplicará, alcanzando los 2.1 millones [1] Fuente: Organización Mundial de la Salud, “Envejecimiento y salud”, Organización Mundial de la Salud, who.int . Profundizando, un estudio de 25 años de la Encuesta Nacional de Examen de Salud y Nutrición de EE. UU., publicado en JAMA, reveló una tendencia notable: el uso de suplementos entre los adultos de 65 años o más aumentó del 62 % en 1999 al 78 % en 2023, superando a todos los demás grupos de edad. Esta tendencia tiene una implicación sutil pero significativa para las tabletas efervescentes: una revisión de 2025 en RSC Pharmaceutics destacó que hasta el 15 % de los adultos mayores en entornos comunitarios enfrentan disfagia o dificultades para tragar [2] Fuente: Royal Society of Chemistry, “Pharmaceutics Review on Dysphagia and Dosage Forms”, RSC Pharmaceutics, rsc.org . Esto hace que las bebidas efervescentes, que se disuelven fácilmente, sean una opción clínicamente preferida sobre las tabletas tradicionales. Las marcas que comercializan estratégicamente productos efervescentes como una solución para el envejecimiento saludable, respaldadas por evidencia clínica sobre su biodisponibilidad y facilidad para tragar, están capitalizando una demanda que los formatos de suplementos convencionales tienen dificultades para satisfacer.
Ampliación de los casos de uso de nutrición deportiva y recuperación
El segmento de nutrición deportiva está impulsando cada vez más la demanda de tabletas efervescentes, especialmente en Asia-Pacífico y otros mercados de fitness de alto crecimiento. Las tabletas efervescentes de electrolitos están ganando popularidad frente a las bebidas isotónicas listas para consumir, ya que ofrecen portabilidad, concentración personalizable, mayor vida útil y menor dependencia de conservantes. Los atletas y consumidores activos pueden ajustar sus niveles de hidratación disolviendo las tabletas en diferentes volúmenes de agua, lo que mejora la comodidad y el valor. Como reflejo de esta tendencia, Nuun Hydration reformuló sus tabletas Nuun Energy en marzo de 2026, incorporando 80 mg de cafeína de origen vegetal proveniente de extracto de té verde, electrolitos optimizados y vitaminas B para brindar hidratación, energía y beneficios de recuperación en un solo producto. Este cambio hacia formulaciones multifuncionales respalda un precio premium y un mayor atractivo para el consumidor. Además, la nutrición deportiva se está convirtiendo cada vez más en un punto de entrada, ya que los usuarios extienden el consumo de tabletas más allá de los entrenamientos, incorporándolas a la hidratación diaria, los viajes y las rutinas de bienestar, lo que aumenta la penetración de mercado a largo plazo.
Crecimiento en formulaciones efervescentes sin azúcar y con etiqueta limpia.
A medida que los consumidores examinan cada vez más las listas de ingredientes, los productos efervescentes convencionales, que a menudo dependen de sacarosa, sacarina o colorantes sintéticos, enfrentan una barrera significativa para su prueba. Mientras tanto, el segmento de efervescentes sin azúcar, que actualmente crece a una tasa de crecimiento anual compuesta (TCAC) del 9.11 %, está en camino de cerrar la brecha de 40 puntos que lo separa de la cuota de mercado dominante del 59.62 % de los productos convencionales durante el período de pronóstico. Amerilab Technologies, Inc. cuenta con varias patentes estadounidenses, incluidas la patente 10,912,733 (comprimidos efervescentes de rápida desintegración) y la patente 11,826,459 (comprimidos efervescentes con lubricante natural). Estas patentes cubren formulaciones de etiqueta limpia que utilizan goma arábiga y aglutinantes de azúcar cristalino, lo que permite la eliminación de aditivos sintéticos y garantiza una rápida disolución. Además, el panorama regulatorio de la UE está cambiando, lo que aumenta la urgencia. En junio de 2026, la Comisión Europea anunció una convocatoria para la presentación de pruebas sobre los Niveles Máximos Permitidos (NMP) de vitaminas y minerales en los suplementos. Con la documentación de consulta prevista para finales del tercer trimestre de 2026, los expertos en cumplimiento normativo han calificado esta medida como el cambio estructural potencialmente más trascendental desde el Reglamento de 2006 sobre declaraciones nutricionales y de propiedades saludables. Las marcas que invierten de forma proactiva en la reformulación de etiquetas limpias hoy en día se posicionan ventajosamente, creando un margen de seguridad que podría diferenciarlas si la UE opta por umbrales de NMP conservadores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta sensibilidad a la humedad y complejidad del embalaje. | -0.4% | Global | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la carga de sodio en productos de uso frecuente | -0.3% | Europa y América del Norte | Mediano plazo (2–4 años) |
| Variabilidad de fabricación en la estabilidad ácido-base y la uniformidad de la dosificación | -0.3% | Global, intensificada en los mercados en desarrollo. | Largo plazo (≥ 4 años) |
| Reembolso limitado y presión de costos en comparación con las formas farmacéuticas convencionales. | -0.2% | Europa y América del Norte | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta sensibilidad a la humedad y complejidad del embalaje.
Las tabletas efervescentes son naturalmente propensas a absorber humedad. Cuando el sistema de bicarbonato de sodio-ácido cítrico, responsable de la carbonatación, entra en contacto con la humedad ambiental, reacciona prematuramente. Esto no solo disminuye la experiencia sensorial, sino también la calidad nutricional de las tabletas. Como resultado, estas tabletas requieren un envase primario que mantenga los niveles de humedad por debajo del 25 %. Este requisito aumenta significativamente los costos de material y logística en comparación con los formatos de tabletas estándar. Esto es especialmente notorio para las marcas que operan en las regiones tropicales del sudeste asiático y África subsahariana, donde los niveles de humedad a menudo superan el 80 %. En julio de 2025, Aptar CSP Technologies presentó una innovadora tecnología de ciencia de materiales de doble actividad [3] Fuente: Aptar CSP Technologies, “Tecnología de control de humedad y oxígeno de doble actividad”, Aptar CSP Technologies, aptar.com . Esta innovación gestiona de manera eficiente los niveles de humedad y oxígeno en el envase, ofreciendo a los fabricantes de efervescentes una vida útil prolongada sin necesidad de un embalaje excesivo. Sin embargo, la adopción de tubos de alta calidad con barrera antihumedad y cierres desecantes plantea un desafío. Si bien estas soluciones avanzadas son beneficiosas, reducen los márgenes de rentabilidad. Esto es especialmente cierto para las marcas blancas y los productos fabricados por contrato, dirigidos a consumidores con presupuestos ajustados. En consecuencia, a las empresas más pequeñas les resulta difícil crecer sin sufrir presiones en sus márgenes.
Preocupación por la carga de sodio en productos de uso frecuente.
El sodio, un subproducto natural del proceso de efervescencia ácido-bicarbonato, ha sido objeto de una regulación inconsistente en la información nutricional de los suplementos. Un estudio transversal de 2023 publicado en BMJ Open analizó 39 suplementos dietéticos efervescentes procedentes de Alemania. El estudio reveló un contenido medio de sodio de 283.9 mg por comprimido, lo que representa el 14 % del límite diario recomendado de sodio por la Organización Mundial de la Salud. De forma alarmante, solo el 12.8 % de estos productos indicaban su contenido de sodio en el envase. Para los consumidores con afecciones como hipertensión, insuficiencia cardíaca o insuficiencia renal, el uso diario de estos suplementos efervescentes podría provocar una ingesta de sodio que supere los niveles clínicamente significativos. Esto supone un riesgo para la reputación de toda la categoría, especialmente a medida que los medios de comunicación ponen de relieve el "sodio oculto" en las bebidas funcionales, fomentando el escepticismo del consumidor y reduciendo las tasas de prueba. La Agencia Europea de Medicamentos, junto con entidades sanitarias nacionales como el Servicio Nacional de Farmacia del Reino Unido (NHS), ha proporcionado directrices sobre el sodio en formulaciones solubles, ejerciendo una presión informal para el cumplimiento normativo incluso en el ámbito de los suplementos alimenticios. Las marcas que toman la iniciativa de reformular sus productos, por ejemplo, incorporando bicarbonato de potasio como sustituto parcial, tienen más probabilidades de beneficiarse. A medida que el etiquetado frontal del sodio pasa de ser una rareza a la norma, estas marcas podrían disfrutar de una notable mayor confianza en el consumidor.
Análisis de segmento
Por sabor: El predominio de los cítricos se mantiene intacto mientras los sabores a manzana ganan terreno.
Con una tasa de crecimiento anual compuesta (CAGR) del 8.46 %, el segmento de sabor a manzana se ha consolidado como la opción de mayor crecimiento en el mercado. Este auge le ha permitido eclipsar perfiles más establecidos, especialmente a medida que los consumidores en EE. UU. y Europa asocian cada vez más la manzana con un dulzor limpio y natural, alejándola de la acidez artificial que suele vincularse a los cítricos. Si bien los cítricos ostentan la mayor cuota de mercado, con un 32.71 % en 2025, su dominio se basa en una asociación histórica con la efervescencia de la vitamina C. Esta conexión, profundamente arraigada en el repertorio de los compradores de farmacias, abarca desde Redoxon de Bayer hasta Feroglobin Fizz de Vitabiotics. Mientras tanto, en los mercados de Asia-Pacífico, los segmentos de sabor a frutos rojos y mango están ganando impulso. En esta región, los perfiles de frutas tropicales conectan mejor con los consumidores más jóvenes, impulsando una mayor intención de compra, aunque su volumen global sea menor.
El subsegmento "Otros Sabores" se está convirtiendo en un centro de innovación diverso. Abarca desde tabletas de electrolitos sin sabor para la hidratación clínica hasta mezclas botánicas patentadas y sistemas de sabor con cafeína. Otra tendencia a tener en cuenta: a medida que las marcas incorporan cada vez más beneficios funcionales, como inmunidad, energía y belleza, en tabletas individuales, la jerarquía de preferencias de sabor está evolucionando. Este cambio favorece los perfiles que pueden indicar de forma creíble múltiples beneficios, como la combinación de saúco y cítricos para la inmunidad, en lugar de centrarse exclusivamente en los cítricos puros. Las marcas que priorizan sus carteras de sabores únicamente por volumen, en lugar de por estas señales funcionales sutiles, podrían enfrentarse a la estandarización a medida que el mercado madure.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: Cuota de mercado convencional bajo presión por la adopción de productos sin azúcar
Las tabletas efervescentes convencionales, con una cuota de mercado del 59.62 % en 2025, siguen liderando el mercado, impulsadas por una base de consumidores fieles que valoran los sabores familiares por encima de los ingredientes minimalistas. Mientras tanto, el segmento de "sin azúcar" está ganando terreno rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 9.11 %. Esta trayectoria de crecimiento no solo refleja los valores aspiracionales de los consumidores actuales, que prefieren etiquetas limpias y bajas calorías, sino que también se ve reforzada por las innovaciones en edulcorantes naturales. En particular, las mezclas de eritritol y stevia ahora logran la misma sensación en boca y dulzor que la sacarosa, pero sin las repercusiones glucémicas. La principal amenaza para las tabletas convencionales no proviene de que los usuarios actuales cambien de marca, sino de la dificultad de la marca para atraer a nuevos consumidores: los compradores primerizos se inclinan cada vez más por las opciones sin azúcar como su elección preferida.
En un cambio significativo en la industria, Reckitt Benckiser reformuló sus tabletas efervescentes Airborne en septiembre de 2024, destacando una rica combinación de micronutrientes: vitamina C, D, zinc, A, E, manganeso y selenio, cada uno con más del 20 % de los valores diarios recomendados, y sin azúcares añadidos. Esta iniciativa subraya una tendencia más amplia: incluso los productos convencionales tradicionales están evolucionando hacia perfiles nutricionales más saludables. Los fabricantes que ignoren la tendencia de los productos sin azúcar y retrasen la ampliación de sus líneas de productos hasta 2027 podrían perder valioso espacio en los estantes. Los nuevos participantes no solo están experimentando con las etiquetas limpias, sino que las están integrando como un principio fundamental en toda su cartera de productos.
Por funcionalidad: La inmunidad impulsa el volumen mientras la nutrición para la belleza alcanza un punto de inflexión.
La funcionalidad inmunitaria representó el 38.05 % del mercado mundial de tabletas efervescentes para bebidas en 2025, lo que refleja la normalización de la suplementación para el apoyo inmunitario como parte de las rutinas diarias de bienestar, en lugar de una respuesta estacional a las enfermedades. Los consumidores incorporan cada vez más vitamina C, zinc, multivitaminas y productos efervescentes a base de antioxidantes en sus rutinas de salud diarias. Este segmento también se beneficia de una mayor concienciación sobre la salud preventiva y de la facilidad de administración de nutrientes. Mientras tanto, los productos de energía e hidratación siguen generando una demanda sustancial gracias a sus aplicaciones en la nutrición deportiva, los estilos de vida activos y la productividad laboral.
Se prevé que el sector de la nutrición cosmética crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.51 % entre 2026 y 2031, impulsado por la creciente tendencia de la belleza desde el interior en Europa Occidental y Asia Oriental. Las fórmulas efervescentes que contienen colágeno, biotina y ácido hialurónico resultan atractivas para los consumidores que buscan beneficios para la salud de la piel, el cabello y las uñas en un formato práctico. Además de la fuerte demanda de los consumidores, el segmento se beneficia de un posicionamiento premium, ya que las tabletas efervescentes para la belleza suelen tener precios de venta al público entre un 20 % y un 30 % superiores a los de los productos convencionales de vitaminas o electrolitos, lo que potencia el crecimiento de los ingresos.
Por canal de distribución: el comercio minorista físico domina la cuota de mercado mientras que el comercio online se acelera.
En 2025, los supermercados e hipermercados acapararon el 44.13 % del mercado de distribución. Esta tendencia pone de manifiesto el comportamiento de compra impulsiva en las proximidades de las farmacias, donde los consumidores suelen adquirir comprimidos efervescentes en caja, junto con otros productos de salud y bienestar durante sus compras. Las tiendas de conveniencia, junto con las farmacias y droguerías, representan el resto de la distribución física. Cabe destacar que las farmacias mantienen una imagen de alta calidad, un factor especialmente importante para los adultos mayores, quienes priorizan la seguridad en cuanto a la calidad y la dosificación de los suplementos.
Las tiendas online lideran el sector con una sólida tasa de crecimiento anual compuesta (TCAC) del 9.18%, superando a todos los demás canales. Este auge se alinea con la tendencia general en la compra de suplementos nutricionales: para 2025, las plataformas de comercio electrónico acapararán una parte significativa del valor total del mercado estadounidense de suplementos, superando el crecimiento del mercado masivo tradicional. La clave estratégica reside en que el comercio electrónico no se limita a desviar ventas de las farmacias, sino que está creando un nicho único: las compras diarias de bienestar mediante suscripción. Estas no solo fomentan una ocasión de compra diferenciada, sino que también generan ingresos anuales por cliente que superan los de las transacciones únicas en farmacias. Prueba de ello es iHerb, que registró ventas récord de 2.9 millones de dólares en el ejercicio fiscal de 2025, con un aumento vertiginoso del 370% en sus suscripciones interanuales, lo que subraya la importancia de esta tendencia para las marcas que elaboran estrategias en el ámbito del comercio electrónico de tabletas efervescentes.
Análisis geográfico
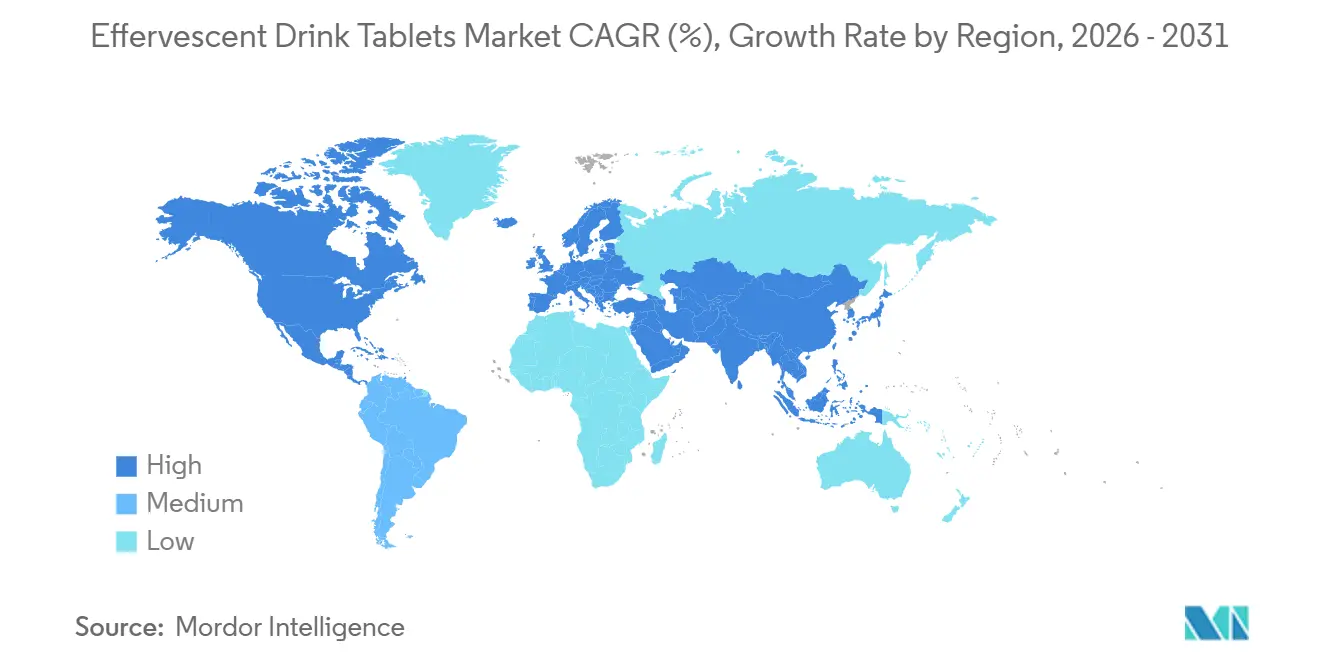
La cuota de mercado de Europa del 36.40 % en el mercado mundial de comprimidos efervescentes para bebidas en 2025 pone de manifiesto ventajas estructurales que los competidores de otras regiones aún están desarrollando. Estas ventajas incluyen sólidas redes de recomendación de farmacéuticos, la familiaridad de los consumidores con los formatos efervescentes (por ejemplo, Berocca y Redoxon) y un marco regulatorio que exige la divulgación de la formulación, lo que aumenta la credibilidad del producto. La armonización por parte de la Comisión Europea de los Niveles Máximos Permitidos de vitaminas y minerales en los complementos alimenticios, con una solicitud formal de información prevista para el tercer trimestre de 2026, podría reconfigurar la competencia a medida que los marcos de cumplimiento endurecen los umbrales de ingredientes en virtud de la Directiva 2002/46/CE, modificada por el Reglamento (UE) 2025/352 de la Comisión. Mercados clave como Alemania, el Reino Unido y Francia mantienen precios elevados en los canales farmacéuticos, mientras que Polonia, Suecia y los Países Bajos están emergiendo como submercados de mayor crecimiento debido a la expansión del comercio moderno. La inversión en innovación sigue siendo sólida, con Alemania y el Reino Unido como centros de lanzamiento para marcas globales que prueban nuevas formulaciones de pilas funcionales.
La región Asia-Pacífico está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.38%, la más rápida a nivel mundial, impulsada por el aumento de la participación deportiva en India y China, el rápido crecimiento del comercio electrónico en el sudeste asiático y una población joven que descubre los formatos efervescentes a través del comercio social. India ofrece una oportunidad única, destacada por el lanzamiento en junio de 2026 de Alka-Seltzer por parte de Bayer Consumer Health, el primer antiácido con probióticos del país dentro de la categoría AYUSH, con el objetivo de llegar a 100 millones de hogares en cuatro años. Marcas nacionales como Fast&Up y Wellbeing Nutrition están creciendo rápidamente. Wellbeing Nutrition proyecta un crecimiento de ingresos de 110 crore de rupias (13.2 millones de dólares) en el año fiscal 2024 a 400 crore de rupias (48 millones de dólares) en el año fiscal 2026, con los formatos efervescentes como elemento central de su identidad. Australia y Corea del Sur añaden una dimensión de mercado premium, con consumidores dispuestos a pagar más por formulaciones con etiqueta limpia y clínicamente validadas.
América del Norte, liderada por Estados Unidos, ocupa un sólido segundo lugar. Los consumidores prefieren los formatos de electrolitos deportivos (por ejemplo, Nuun) y las tabletas para fortalecer el sistema inmunológico (por ejemplo, Airborne). América del Sur, en particular Brasil, Argentina y Colombia, es un mercado emergente donde el aumento de los ingresos de la clase media impulsa la compra de tabletas efervescentes, aunque las deficiencias en la distribución limitan la penetración en las zonas rurales. Oriente Medio y África, con oportunidades en los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica, muestran una demanda de nicho, pero de alta gama, impulsada por consumidores urbanos preocupados por la salud y un alto flujo turístico en el sector de viajes. Tanto en América del Sur como en Oriente Medio y África, se espera que las plataformas de comercio electrónico y de compra rápida aceleren la adopción, superando la expansión más lenta de la distribución farmacéutica.
Panorama competitivo
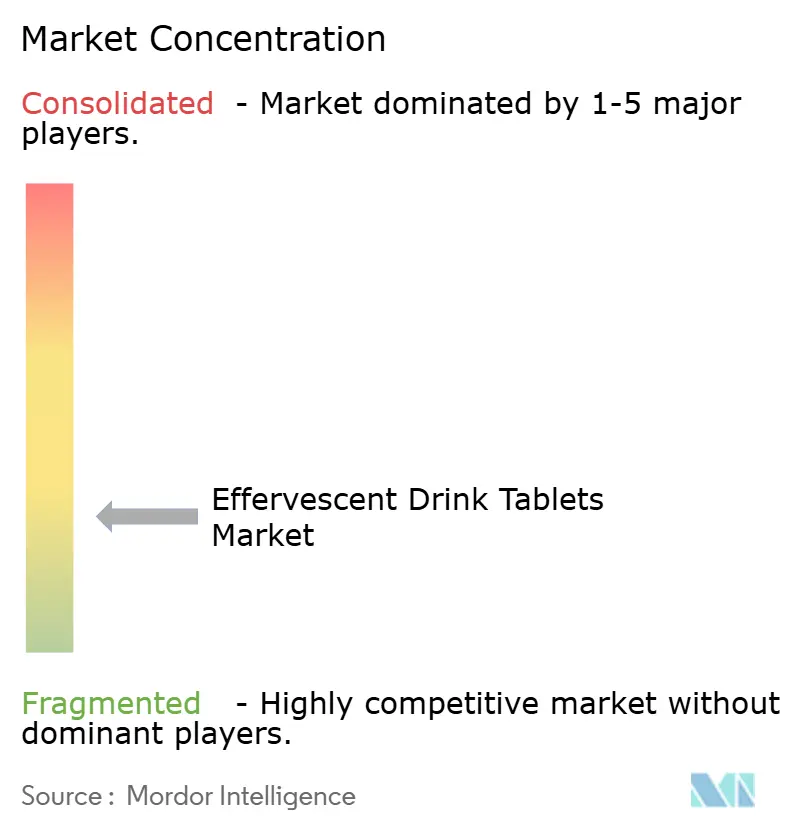
El mercado global de tabletas efervescentes para bebidas se mantiene moderadamente fragmentado, caracterizado por la presencia de empresas multinacionales de salud del consumidor, farmacéuticas y marcas especializadas en bienestar que compiten en diversas categorías funcionales. Grandes empresas como Bayer AG, Haleon plc y Reckitt Benckiser Group plc aprovechan sus extensas redes de distribución, sólidas relaciones con farmacias y un reconocido prestigio de marca para mantener una presencia significativa en el mercado de Norteamérica y Europa. Simultáneamente, marcas emergentes y especializadas, como Nuun Hydration, Vitabiotics Ltd., Fast&Up y Wellbeing Nutrition, están ganando terreno gracias a sus carteras de productos innovadoras, su oferta de nutrición deportiva y sus canales de venta directa al consumidor. Este equilibrio entre corporaciones consolidadas y marcas especializadas ágiles mantiene la competencia en los segmentos premium y de consumo masivo, al tiempo que impide que un solo participante ejerza un control sustancial sobre los precios, la distribución o las tendencias de innovación.
La competencia en el mercado se intensifica a medida que los fabricantes van más allá de los productos básicos de vitaminas e hidratación, orientándose hacia formulaciones multifuncionales que combinan hidratación, energía, inmunidad, recuperación, belleza y bienestar en una sola tableta. La diferenciación de productos depende cada vez más de ingredientes con etiquetas limpias, formulaciones sin azúcar, principios activos de origen vegetal y afirmaciones de salud con respaldo científico. Como reflejo de esta tendencia, Nuun Hydration reformuló su producto Nuun Energy en marzo de 2026, incorporando cafeína de origen vegetal proveniente de extracto de té verde, electrolitos optimizados y vitaminas del grupo B para brindar hidratación y energía simultáneamente. Estos avances demuestran cómo las marcas están mejorando el valor percibido y centrándose en necesidades específicas del consumidor, en lugar de competir únicamente por precio. Paralelamente, especialistas en formulación como Amerilab Technologies han fortalecido su posición competitiva mediante tecnologías y patentes propias relacionadas con sistemas efervescentes de rápida desintegración y etiquetas más limpias. Estas capacidades son particularmente valiosas a medida que aumenta la demanda de ingredientes naturales, formulaciones sin azúcar y productos de bienestar premium donde el sabor, la eficacia y la transparencia de la etiqueta deben estar en consonancia.
La innovación en el envasado también se perfila como un factor diferenciador clave para la competitividad, dado que las tabletas efervescentes son altamente sensibles a la humedad y la exposición al oxígeno. En 2025, Aptar CSP Technologies presentó soluciones avanzadas de control de humedad y oxígeno de doble acción, diseñadas para mejorar la estabilidad, la vida útil y el rendimiento del producto. Si bien estas tecnologías optimizan el control de calidad y favorecen un posicionamiento premium, también incrementan los costos de envasado, lo que supone un reto para los fabricantes más pequeños. De cara al futuro, se prevé que el aumento de las exigencias regulatorias, la creciente competencia de las marcas blancas y el incremento de las inversiones en investigación, desarrollo y envasado intensifiquen la presión competitiva. En consecuencia, es probable que las alianzas estratégicas, las adquisiciones, el reposicionamiento de productos y la consolidación del mercado se vuelvan cada vez más comunes, a medida que las empresas busquen escala, capacidad de innovación y un posicionamiento de mercado más sólido.
Líderes del sector en tabletas de bebidas efervescentes
Bayer AG
haleon plc
Reckitt Benckiser Group plc
Vitabióticos Ltda.
Abbott Laboratories
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Bayer Consumer Health lanzó Alka-Seltzer en India en formato de sobre efervescente, el primer antiácido del país en la categoría AYUSH con probióticos. El producto está dirigido al mercado de productos de venta libre para la salud digestiva en farmacias en línea, comercio electrónico y establecimientos tradicionales, con el objetivo de Bayer de llegar a 100 millones de hogares en cuatro años.
- Marzo de 2026: Nuun Hydration reformuló y relanzó Nuun Energy Caffeine + B Vitamins como una tableta efervescente simplificada que combina 80 mg de cafeína de origen vegetal proveniente de extracto de té verde, 5 electrolitos optimizados y vitaminas B (B6 y B12) en un solo tubo de 10 tabletas. La reformulación descontinúa dos productos anteriores con contenido de cafeína (Nuun Daily Energy y Nuun Sport + Caffeine) y consolida la oferta de hidratación energética en un formato único, vegano, sin gluten y con etiqueta limpia.
- Diciembre de 2025: Abbott Laboratories lanzó dos nuevos batidos Ensure Max Protein (Ensure Max Protein 42g y Ensure Max Protein 2 en 1 para el desarrollo muscular), disponibles exclusivamente en Walmart en Estados Unidos, lo que supone un impulso en el segmento de nutrición funcional para la salud muscular, de rápido crecimiento, y subraya la intención de Abbott de ampliar su cartera de formatos de entrega nutricional convenientes.
Alcance del informe del mercado global de tabletas de bebidas efervescentes
Las tabletas efervescentes para bebidas son bloques comprimidos de ingredientes activos diseñados para disolverse rápidamente al contacto con el agua, creando una bebida carbonatada y con burbujas. El mercado global de tabletas efervescentes para bebidas se segmenta por sabor, categoría, funcionalidad, canal de distribución y geografía. Por sabor, el mercado se segmenta en cítricos, manzana, frutos rojos, mango y otros. Por categoría, el mercado se segmenta en convencionales y sin azúcar. Por funcionalidad, el mercado se segmenta en energía e hidratación, inmunidad, control de peso, nutrición para la belleza y otras funcionalidades. Por canal de distribución, el mercado se segmenta en supermercados e hipermercados, tiendas de conveniencia, farmacias, tiendas minoristas en línea y otros canales de distribución. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Citrus |
| Apple |
| Bayas |
| Mango |
| Otros sabores |
| Convencional |
| Zero Sugar |
| Energía e hidratación |
| Inmunidad |
| Control de Peso |
| Nutrición para la belleza |
| Otras funcionalidades |
| Supermercados e hipermercados |
| Tiendas de conveniencia |
| Farmacias / droguerías |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Sabor | Citrus | |
| Apple | ||
| Bayas | ||
| Mango | ||
| Otros sabores | ||
| Categoría | Convencional | |
| Zero Sugar | ||
| Funcionalidad | Energía e hidratación | |
| Inmunidad | ||
| Control de Peso | ||
| Nutrición para la belleza | ||
| Otras funcionalidades | ||
| Canal de distribución | Supermercados e hipermercados | |
| Tiendas de conveniencia | ||
| Farmacias / droguerías | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de las pastillas efervescentes para bebidas?
El mercado de pastillas efervescentes para bebidas alcanzó un valor de 8.72 millones de dólares en 2026 y se prevé que llegue a los 12.59 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.62 %.
¿Qué región lidera la demanda mundial de pastillas efervescentes para bebidas?
Europa lideró el mercado con el 36.4% del valor global en 2025, gracias al alto grado de familiaridad de los consumidores con la marca y a la amplia red de distribución minorista.
¿Qué región crecerá más rápido hasta 2031?
La región de Asia-Pacífico es la de mayor crecimiento, y el borrador proyecta una tasa de crecimiento anual compuesta (CAGR) del 9.38 % hasta 2031.
¿Qué categoría de productos se está expandiendo más rápidamente?
La categoría de azúcar cero es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 9.11 % hasta 2031, a pesar de que la categoría convencional siguió siendo la más grande en 2025.


