

Tamaño y cuota de mercado de la proteína de huevo en polvo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
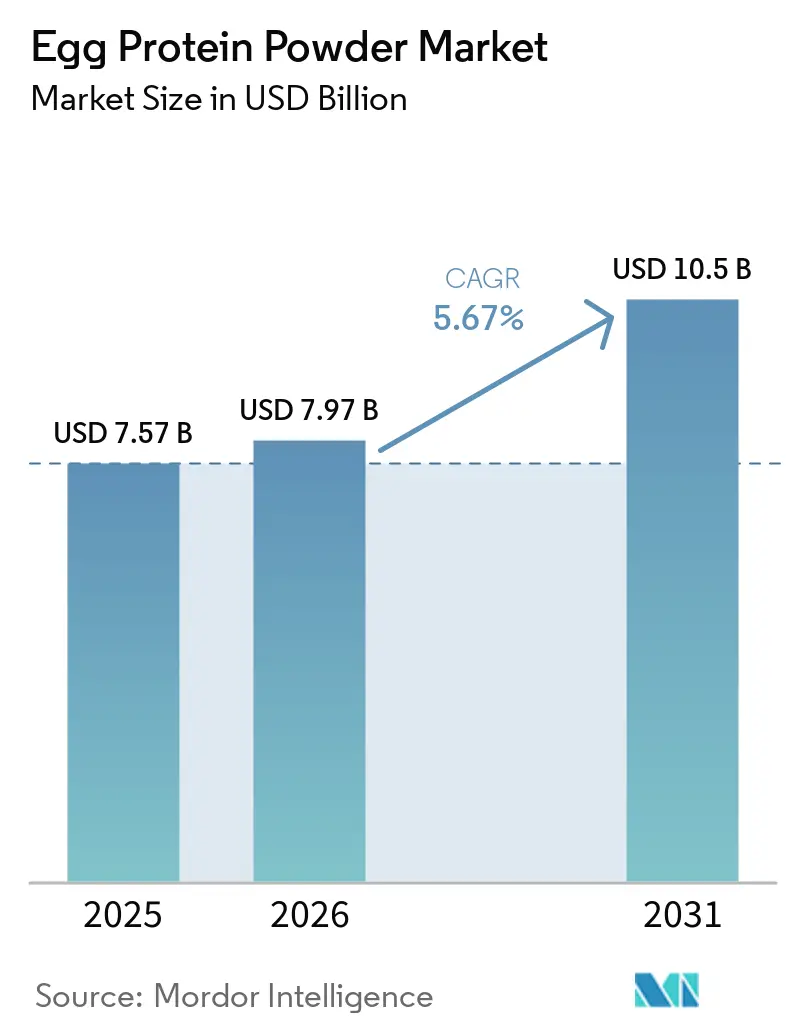
| Tamaño del mercado (2026) | USD 7.97 mil millones |
| Tamaño del mercado (2031) | USD 10.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.67% CAGR |
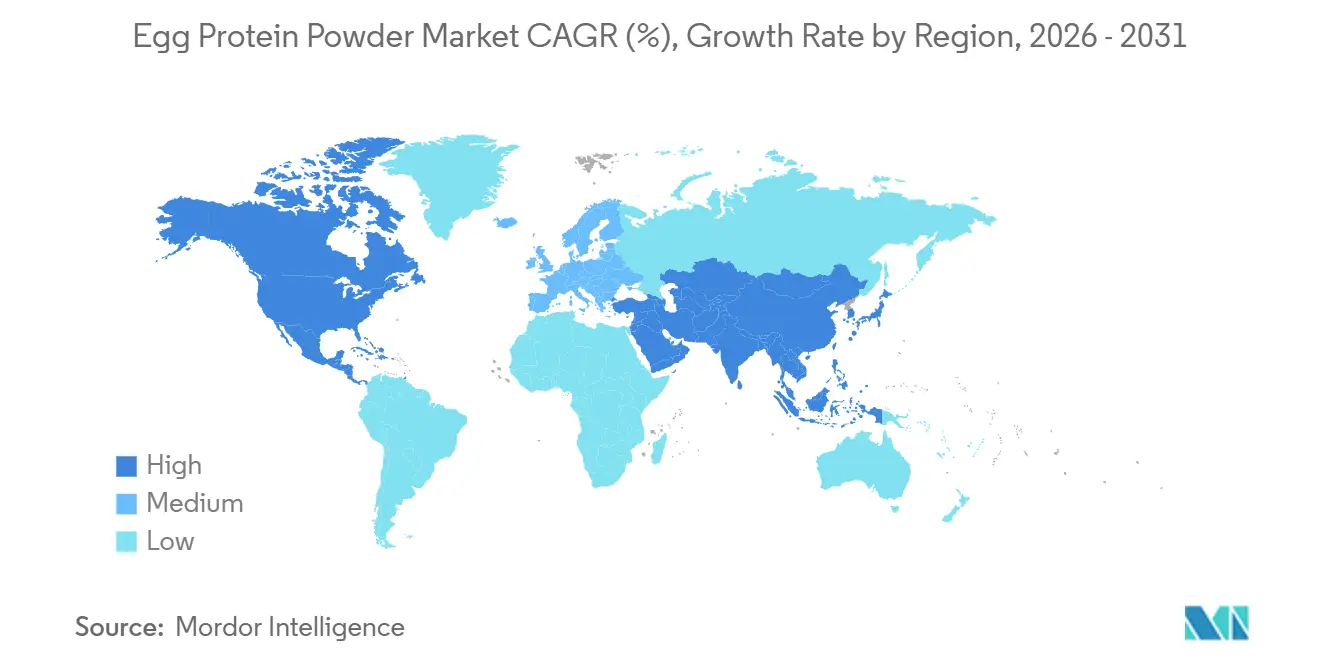
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
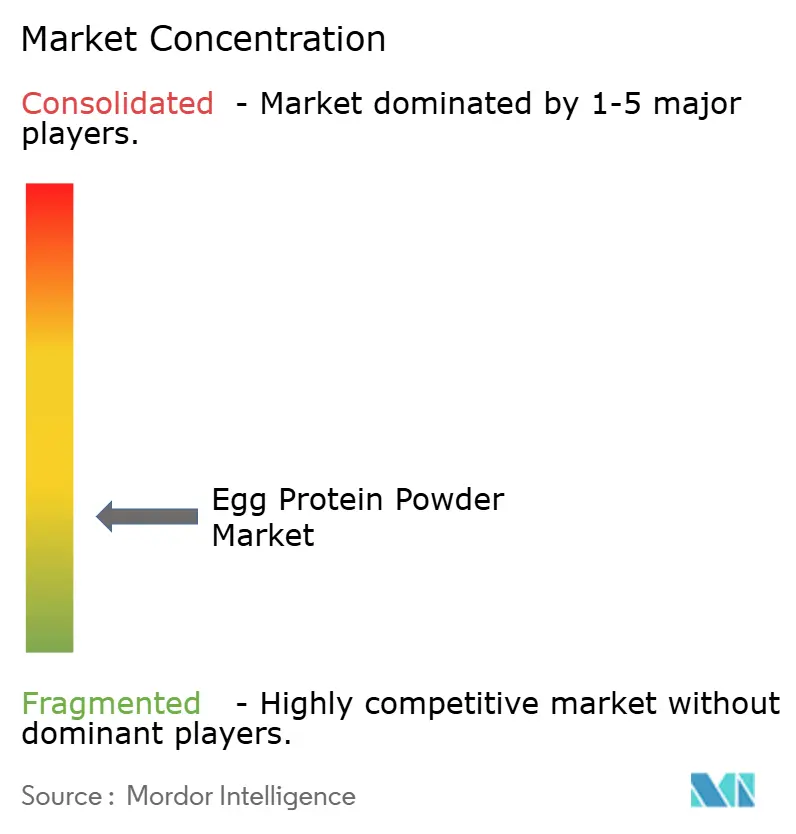
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de proteína de huevo en polvo realizado por Mordor Intelligence
El mercado de proteína de huevo en polvo se valoró en 7.57 millones de dólares en 2025 y en 7.97 millones de dólares en 2026, y se prevé que alcance los 10.50 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.67% entre 2026 y 2031. Este mercado se ve impulsado por la demanda de alimentos ricos en proteínas, suplementos dietéticos e ingredientes funcionales. Los compradores valoran su formato de larga duración, que simplifica su manipulación en comparación con los huevos líquidos. El consumo de suplementos dietéticos sigue estando muy extendido en Estados Unidos, mientras que el consumo de nutrición deportiva entre los usuarios de suplementos encuestados aumentó del 36% en 2019 al 45% en 2024, según el Consejo para la Nutrición Responsable.[ 1 ]Fuente: Consejo para la Nutrición Responsable, "Inteligencia del consumidor para mejorar los resultados comerciales", crnusa.orgEn consecuencia, el mercado de la proteína de huevo en polvo satisface la demanda en los sectores de nutrición deportiva, suplementos dietéticos y fabricación de alimentos, en lugar de depender de un único uso por parte del consumidor. El mercado también se beneficia de las propiedades funcionales ya establecidas de los ingredientes a base de huevo. La fiabilidad del suministro, la trazabilidad del producto y el rendimiento de la formulación probablemente seguirán siendo factores clave a la hora de comprar, especialmente a medida que los fabricantes de alimentos busquen insumos predecibles, documentación de calidad establecida y un rendimiento funcional constante en suplementos, panadería y otras aplicaciones industriales, en un contexto de suministro de huevo variable.
Conclusiones clave del informe
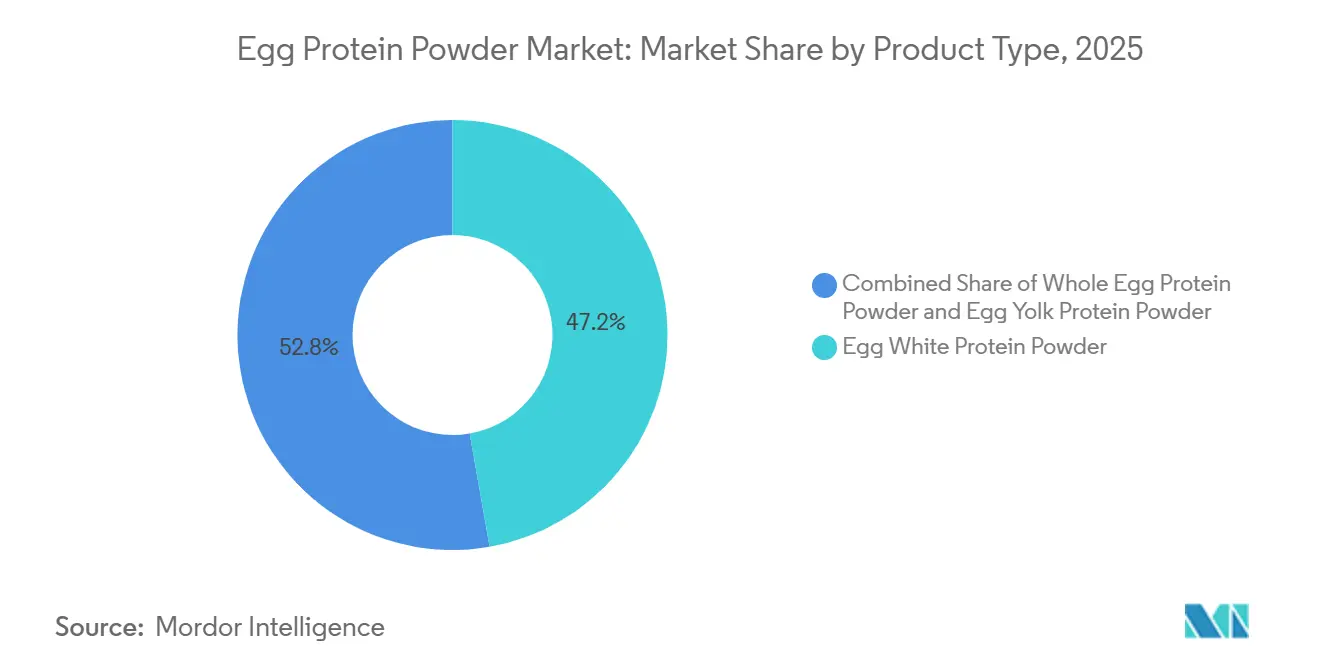
- Por tipo de producto, la proteína en polvo de clara de huevo lideró el mercado de proteína en polvo de huevo con una cuota del 47.24 % en 2025, mientras que se prevé que la proteína en polvo de yema de huevo registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.43 %, durante el período 2026-2031.
- En cuanto a la fuente de proteínas, el huevo de gallina mantuvo una cuota de mercado del 88.43 % en 2025, y se prevé que crezca a una tasa compuesta anual del 5.85 % hasta 2031.
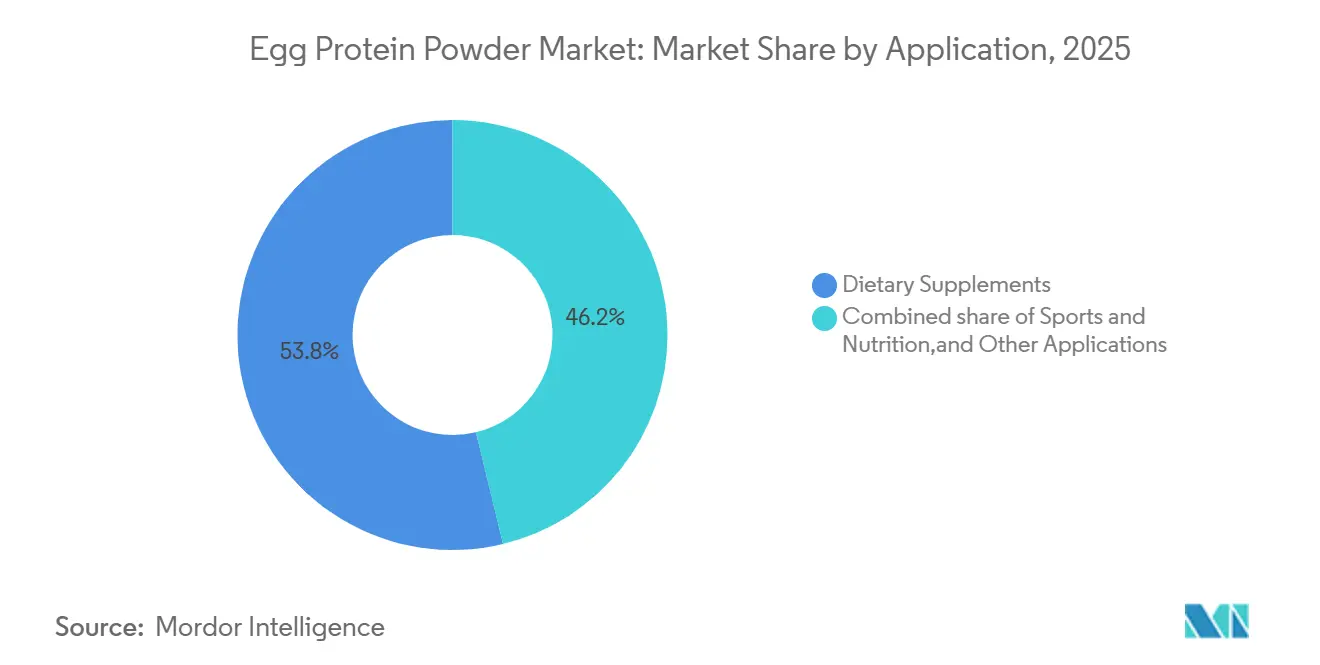
- Por aplicación, los suplementos dietéticos lideraron el mercado con una cuota del 53.78 % en 2025, mientras que se prevé que la panadería y la confitería registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.68 %, durante el período 2026-2031.
- Por canal de distribución, el B2C lideró el mercado con una cuota del 57.65% en 2025, mientras que se prevé que el B2B registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.29%, durante el período 2026-2031.
- Geográficamente, Norteamérica lideró el mercado de proteína de huevo en polvo en 2025 con una cuota del 42.12%, mientras que se prevé que Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 6.84% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de proteína de huevo en polvo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente interés de los consumidores por las dietas ricas en proteínas y el control del peso. | + 1.5% | Global, con mayor intensidad en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Ventaja estructural de las proteínas de origen animal sin lactosa | + 0.8% | América del Norte y la Unión Europea, con repercusiones en los principales mercados de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Reformulación con etiqueta limpia y trazabilidad de ingredientes. | + 0.7% | América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Demanda de productos de panadería, confitería y productos de larga duración enriquecidos con proteínas | + 0.6% | Global, con repercusiones en Oriente Medio, África y Sudamérica. | Largo plazo (≥ 4 años) |
| Interés en el control de peso y los productos bajos en carbohidratos | + 0.5% | América del Norte, Europa Occidental y los principales mercados de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Demanda de ingredientes no perecederos en la industria alimentaria. | + 0.4% | Mercados clave de Asia-Pacífico, con repercusiones en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente interés de los consumidores por las dietas ricas en proteínas y el control del peso.
El mercado de la proteína de huevo en polvo se beneficia de una demanda que va más allá de los consumidores atletas tradicionales. La proteína de huevo en polvo ofrece una alta densidad proteica y un bajo contenido en carbohidratos, lo que la hace ideal para productos diseñados para porciones más pequeñas y dietas ricas en proteínas. Estas tendencias amplían la base de clientes del mercado, incluyendo a consumidores que buscan bienestar, nutrición clínica y aplicaciones para el enriquecimiento diario de alimentos. También impulsan la demanda de formatos proteicos prácticos entre los consumidores que requieren apoyo nutricional sin aumentar significativamente el volumen de las comidas ni la ingesta de carbohidratos. El creciente interés en la nutrición equilibrada y las dietas enriquecidas con proteínas anima aún más a los fabricantes a incorporar la proteína de huevo en alimentos funcionales, bebidas y sustitutos de comidas. Esta base de aplicaciones más amplia fomenta el consumo recurrente y crea oportunidades para la proteína de huevo en polvo en categorías de nutrición especializadas y convencionales.
Ventajas estructurales de las proteínas de origen animal sin lactosa
El mercado de la proteína de huevo en polvo satisface las necesidades de consumidores y formuladores que buscan una proteína de origen animal naturalmente libre de lactosa. Según un artículo publicado en Frontiers en 2024, la proteína de huevo tiene una puntuación de aminoácidos corregida por digestibilidad de la proteína (PDCAAS) de 1.0, mientras que las alergias a los lácteos pueden limitar el acceso a opciones de ingredientes de proteína completa para algunos consumidores.[ 2 ]Fuente: Frontiers, "Alergias alimentarias en todo el mundo", frontiersin.orgLa prevalencia de la intolerancia a la lactosa y la alergia a la leche de vaca impulsa la demanda de alternativas proteicas completas libres de ingredientes derivados de la leche. La proteína de huevo ofrece una opción de alta calidad, de origen animal, para los consumidores que desean evitar la lactosa o las proteínas de la leche de vaca sin comprometer su ingesta proteica. Para los formuladores, la proteína de clara de huevo reduce la dependencia de mezclas de proteínas vegetales de múltiples fuentes cuando se requieren listas de ingredientes más sencillas y propiedades funcionales conocidas. Su compatibilidad con formulaciones sin lactosa permite a los fabricantes desarrollar productos proteicos para consumidores que evitan los ingredientes derivados de la leche, manteniendo al mismo tiempo una fuente de proteína de origen animal.
Reformulación con etiqueta limpia y trazabilidad de ingredientes
El mercado de la proteína de huevo en polvo está impulsado por la demanda de un etiquetado claro y un origen de ingredientes trazable. En noviembre de 2025, el Consejo Internacional de Información Alimentaria descubrió que dos de cada tres estadounidenses revisaban la información nutricional en el empaque del producto, siendo la fuente y la cantidad de proteína algunos de los detalles frontales más buscados.[ 3 ]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta Destacada del IFIC", ific.orgLos ingredientes de huevo de origen único permiten etiquetas de productos que resaltan las fuentes de proteína y formulaciones sencillas. Los avances en la tecnología de secado por aspersión preservan la funcionalidad de la proteína a la vez que reducen el contenido de humedad y prolongan la vida útil, lo que mejora la manipulación de los ingredientes. La documentación que respalda el origen libre de organismos genéticamente modificados (OGM) y antibióticos, junto con la trazabilidad desde la granja hasta el producto final, beneficia a los procesadores con relaciones de suministro directas y sistemas de calidad establecidos. Estas características refuerzan la confianza del consumidor en la autenticidad del producto y permiten a los fabricantes diferenciar las formulaciones de proteína de huevo premium en un mercado nutricional cada vez más transparente.
Demanda de productos de panadería, confitería y productos de larga duración enriquecidos con proteínas
El mercado de proteína de huevo en polvo recibe una demanda significativa de los fabricantes de panadería y confitería, que utilizan proteínas de huevo para la aireación, gelificación, estabilidad de la espuma y soporte estructural. La proteína de clara de huevo cumple múltiples funciones en pan, pasteles, merengues y productos de confitería, lo que limita la capacidad de un solo ingrediente sustituto para reemplazarla en todas las aplicaciones. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) ha documentado el papel de la producción panadera en los sistemas alimentarios, incluyendo la expansión de la producción industrial en las regiones en desarrollo. Los formatos de polvo estables a temperatura ambiente son particularmente relevantes en regiones con infraestructuras de cadena de frío irregulares, incluyendo partes de Asia-Pacífico, Oriente Medio y África. Durante las interrupciones en el suministro de huevos, las panaderías pueden considerar las proteínas de huevo derivadas de la fermentación como una opción de suministro secundaria en lugar de un reemplazo completo para la proteína de huevo en polvo convencional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de producción y volatilidad de las materias primas. | -0.6% | Global, concentrada en Oriente Medio y África y Sudamérica, regiones sensibles a los precios. | Largo plazo (≥ 4 años) |
| Alergia al huevo, seguridad alimentaria y limitaciones del canal | -0.4% | América del Norte, Australia y Europa Occidental | Mediano plazo (2-4 años) |
| volatilidad de los precios de los huevos y las materias primas | -0.5% | América del Norte y la Unión Europea, con repercusiones en los principales mercados de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Requisitos estrictos de seguridad y calidad alimentaria | -0.3% | América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de producción y volatilidad de las materias primas.
El mercado de la proteína de huevo en polvo enfrenta un sobrecosto debido a que la obtención de huevos con cáscara, la pasteurización, el secado por aspersión y las pruebas de calidad implican múltiples pasos de procesamiento. Los procesadores más pequeños que compran huevos con cáscara en el mercado spot experimentan una mayor presión sobre los márgenes que los productores integrados verticalmente. En 2026, el Servicio de Inspección de Sanidad Animal y Vegetal del Departamento de Agricultura de los Estados Unidos informó que la influenza aviar altamente patógena había afectado a 154 millones de aves en los Estados Unidos desde 2022; la disminución de las poblaciones de gallinas ponedoras está reduciendo la disponibilidad de huevos utilizados como materia prima para la producción de proteína de huevo en polvo. Estas limitaciones de suministro pueden aumentar los costos de adquisición de huevos y aumentar la volatilidad de los precios para los procesadores. Las interrupciones recurrentes del suministro complican la planificación de costos para los procesadores y sus clientes de fabricación de alimentos. En consecuencia, los proveedores con granjas de gallinas ponedoras propias, acuerdos de adquisición por contrato y la capacidad de mantener un suministro constante durante los picos de precios pueden tener una ventaja competitiva. Estas presiones en el lado de la oferta pueden generar precios más altos y más volátiles para la proteína de huevo en polvo, lo que limita su adopción entre los fabricantes de alimentos y las marcas de suplementos sensibles al costo.
Alergia al huevo, seguridad alimentaria y limitaciones del canal de distribución.
Las alergias al huevo limitan la adopción de productos entre ciertos grupos de consumidores y exigen una gestión rigurosa de los alérgenos en todo el mercado de la proteína de huevo en polvo. Si bien el secado por aspersión puede reducir la inmunorreactividad de los alérgenos del huevo, no los elimina. Los requisitos de seguridad alimentaria, garantía de calidad y documentación de alérgenos pueden crear barreras de entrada para los pequeños procesadores. En cambio, los fabricantes consolidados de nutrición deportiva y alimentos industriales están mejor posicionados para cumplir con estos requisitos. El cumplimiento aumenta los costos de pruebas, segregación, etiquetado y certificación, especialmente para los fabricantes que abastecen a múltiples mercados internacionales con diferentes regulaciones sobre alérgenos. Estos requisitos también pueden extender los plazos de aprobación de productos y aumentar la complejidad operativa para los fabricantes que ingresan a nuevos mercados. En consecuencia, los proveedores más pequeños pueden enfrentar mayores dificultades para competir en precio y expandir la distribución en regiones con estrictas normas de seguridad alimentaria.
Análisis de segmento
Por tipo de producto: La proteína de la yema de huevo gana terreno en una categoría madura.
La proteína en polvo de clara de huevo representó una cuota de mercado del 47.24 % en 2025, manteniéndose como el tipo de producto líder. Su uso consolidado en nutrición deportiva, sustitutos de comidas y suplementos dietéticos respalda su posición en el mercado. Su perfil completo de aminoácidos, sabor neutro y propiedades espumantes permiten su uso en múltiples formulaciones. La compatibilidad con etiquetas limpias también impulsa la demanda entre los desarrolladores de productos que buscan fuentes de proteína reconocibles. La proteína en polvo de huevo entero representó una cuota minoritaria, ya que combina la proteína de clara de huevo con lecitina derivada de la yema y vitaminas liposolubles. Este perfil nutricional más amplio ayuda a los formuladores a consolidar ingredientes funcionales seleccionados en una sola fuente a base de huevo. También resulta atractiva para productos que buscan un posicionamiento trazable y basado en alimentos integrales, en lugar de una única función aislada.
Se prevé que el mercado de la proteína en polvo de yema de huevo crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.43 % hasta 2031, convirtiéndose así en el tipo de producto de mayor crecimiento partiendo de una base menor. El interés en este segmento se centra en la fosvitina, una fosfoproteína primaria de la yema que proporciona funcionalidad emulsionante en bajas concentraciones. El Instituto de Tecnólogos de Alimentos identificó la fosvitina como una oportunidad para el desarrollo de ingredientes, ya que puede ofrecer efectos emulsionantes en sistemas alimentarios complejos en cantidades mínimas. Esta perspectiva de crecimiento refleja una especialización funcional, más que un cambio respecto a la mayor base de productos de la proteína de clara de huevo. Asimismo, indica que existen oportunidades de posicionamiento premium dentro de los ingredientes de huevo convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de proteína: el huevo de gallina mantiene una amplia ventaja.
En 2025, los huevos de gallina representaron el 88.43 % del mercado. Esta alta concentración refleja la magnitud de la producción mundial de gallinas ponedoras y los sistemas de procesamiento establecidos en Norteamérica y Europa. Se prevé que los huevos de gallina registren la mayor tasa de crecimiento anual compuesto (TCAC) del 5.85 % durante el período de pronóstico hasta 2031, lo que indica que las fuentes alternativas seguirán siendo limitadas en volumen absoluto. Durante las interrupciones en el suministro, los compradores valoran más a los proveedores convencionales fiables con capacidad de producción de leche en polvo establecida. Los contratos de suministro a largo plazo pueden fortalecer aún más la demanda de procesadores con redes de suministro avícolas probadas y operaciones de secado por aspersión. Por lo tanto, los huevos de gallina mantienen su posición en el mercado gracias a la infraestructura establecida y la familiaridad del cliente. Las opciones de suministro alternativas aún no han alcanzado una escala ni una previsibilidad de suministro comparables.
Los huevos de pato y otras fuentes siguen concentrándose en aplicaciones especializadas dentro del mercado de la proteína en polvo de huevo. Los huevos de pato pueden atraer demanda en productos de nutrición deportiva de alto contenido calórico, ya que ofrecen un mayor contenido de proteínas y grasas por unidad que los huevos de gallina. Sin embargo, la producción comercial de proteína en polvo de huevo de pato carece de las grandes redes de procesamiento verticalmente integradas disponibles para los huevos de gallina. Esta limitación restringe la disponibilidad de volumen confiable y complica la comparación de precios para los compradores. Las proteínas de huevo de codorniz y ganso también ofrecen novedades para marcas de suplementos especializados y formatos minoristas premium. Sin embargo, se espera que su papel comercial siga siendo limitado a nivel mundial. Los huevos de gallina mantienen su ventaja en cuanto a la profundidad de la fuente, la estandarización y las especificaciones establecidas por los clientes.
Por aplicación: Los suplementos dietéticos lideran el mercado, mientras que la panadería y la confitería experimentan un crecimiento acelerado.
Los suplementos dietéticos representaron el 53.78 % del mercado de proteína de huevo en polvo en 2025, convirtiéndose en el segmento de aplicación más grande. La proteína de clara de huevo tiene un papel consolidado en batidos, barritas y productos sustitutivos de comidas que se venden a través de canales de suplementos en Estados Unidos y Europa. Estos canales exigen que los proveedores de ingredientes proporcionen una documentación de calidad rigurosa y mantengan controles de procesamiento consistentes. Otras aplicaciones incluyen el procesamiento de carne, productos farmacéuticos y productos de cuidado personal. Los fabricantes de estas industrias utilizan emulsionantes, aglutinantes y agentes filmógenos derivados del huevo, cuya sustitución puede requerir una reformulación. Las bebidas funcionales y los snacks ricos en proteínas ofrecen oportunidades de volumen adicionales para los proveedores en los mercados minoristas de Norteamérica.
Se prevé que el sector de panadería y confitería registre una tasa de crecimiento anual compuesta (TCAC) del 6.68 % hasta 2031, la más alta entre las aplicaciones del mercado de proteína de huevo en polvo. Este crecimiento refleja el uso cada vez mayor de ingredientes en polvo en la fabricación industrial de productos de panadería y confitería. El polvo estable a temperatura ambiente es más fácil de manipular que el huevo líquido en regiones con capacidad limitada de distribución en cadena de frío. Esta ventaja es especialmente relevante a medida que las cadenas de panadería se expanden a ciudades más pequeñas de China, India y el sudeste asiático. El segmento también se beneficia de las propiedades funcionales de las proteínas de huevo, como la aireación, la formación de estructura y la formación de espuma. Estos requisitos pueden favorecer a los operadores de secado por aspersión establecidos frente a los proveedores a pequeña escala no verificados. El crecimiento en esta aplicación se debe tanto al enriquecimiento proteico como al uso funcional principal de las proteínas de huevo en productos horneados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el B2C impulsa la demanda, mientras que el B2B amplía la adopción.
El canal B2C representó una cuota del 57.65 % en 2025, convirtiéndose en el principal canal de distribución. Los suplementos de proteína de huevo de marca se benefician de una ubicación consolidada en los estantes de las categorías de nutrición deportiva, suplementos dietéticos y bienestar. Las tiendas físicas también permiten a los consumidores comparar las etiquetas nutricionales, el contenido de proteínas y el origen de los ingredientes antes de realizar una compra. El canal B2B representó el segundo canal más importante e incluye el suministro directo de ingredientes de proteína de huevo a fabricantes de alimentos, operadores de servicios de alimentación, fabricantes de suplementos y fabricantes por contrato. Estas relaciones suelen implicar pedidos recurrentes y acuerdos de suministro a largo plazo, lo que garantiza una demanda estable y reduce la tendencia a cambiar de proveedor por motivos de precio.
Se prevé que el canal de distribución B2B crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.29 % hasta 2031, lo que lo convierte en el canal de mayor crecimiento. Este crecimiento se debe al uso cada vez mayor de proteína de huevo en polvo en productos de nutrición deportiva, alimentos funcionales, productos de panadería y formulaciones nutricionales. Los fabricantes de alimentos y suplementos obtienen cada vez más ingredientes proteicos directamente de proveedores especializados para respaldar la reformulación de productos, garantizar una calidad constante y aumentar la producción. Los proveedores B2B también ofrecen especificaciones personalizadas, formatos de envasado a granel, soporte técnico y trazabilidad, lo que fortalece las relaciones con los clientes industriales. La expansión de las aplicaciones de alimentos fortificados con proteínas y la adquisición recurrente de ingredientes impulsan el crecimiento del B2B más rápidamente que los canales de distribución orientados al consumidor. Sin embargo, el canal B2C continúa manteniendo la mayor cuota de mercado.
Análisis geográfico
América del Norte ostenta una cuota del 42.1 % del mercado de proteína de huevo en polvo en 2025, lo que la convierte en el mayor mercado regional. La región se beneficia de una alta concentración de procesadores de huevo integrados verticalmente e instalaciones de secado por aspersión. Estas instalaciones ofrecen a los proveedores ventajas en trazabilidad, control de costes y servicio al cliente, al permitir una mayor coordinación entre el suministro de gallinas ponedoras, las operaciones de procesamiento y las especificaciones del cliente. Estados Unidos es el principal centro regional para la producción convencional de proteína de huevo y el desarrollo de nuevas proteínas de huevo derivadas de la fermentación. Canadá y México representan mercados secundarios estables, mientras que la creciente base de fabricación de productos de panadería y servicios de alimentación en México respalda la demanda recurrente de ingredientes de larga duración, más fáciles de transportar y almacenar que los productos de huevo líquidos.
Se prevé que Europa sea el segundo mercado regional más grande para la proteína de huevo en polvo, gracias a las consolidadas industrias de fabricación de alimentos funcionales y suplementos dietéticos en Alemania, los Países Bajos, Francia y el Reino Unido. Los Países Bajos y Polonia actúan como centros de procesamiento, abasteciendo a compradores de toda la Unión Europea mediante una capacidad de secado por pulverización competitiva y redes de distribución transfronterizas. El entorno de certificación posterior al Brexit en el Reino Unido impone requisitos adicionales, aunque limitados, a los proveedores que no cuentan con certificación local o una certificación equivalente reconocida. Este entorno favorece a los grandes productores que pueden mantener una documentación de suministro completa.
Se prevé que la región de Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 6.84 % hasta 2031, la tasa de crecimiento regional más rápida en el mercado de la proteína de huevo en polvo. China, India y Japón representan gran parte del aumento del volumen. En China, los consumidores que practican fitness y la creciente concienciación sobre la suplementación proteica impulsan las ventas a través de minoristas especializados y canales de comercio electrónico convencionales, incluyendo productos dirigidos a consumidores activos más allá de los usuarios tradicionales del culturismo. Sudamérica, Oriente Medio y África siguen siendo mercados más pequeños; sin embargo, la base de procesamiento avícola de Brasil y el sector minorista de nutrición deportiva, junto con el creciente gasto en salud y bienestar en Arabia Saudita y los Emiratos Árabes Unidos, generan oportunidades de demanda adicionales.
Panorama competitivo
El mercado de proteína de huevo en polvo está fragmentado, y la competencia se basa en la fiabilidad del suministro, las certificaciones, la trazabilidad y el servicio al cliente, más que en el poder de fijación de precios de un solo fabricante. Los procesadores convencionales, como Sanovo Egg Group, Rembrandt Foods, Eurovo Group y Ovostar Union, compiten a través de relaciones consolidadas con sus clientes y operaciones integradas que abarcan desde la cría de gallinas ponedoras hasta la producción de proteína de huevo en polvo. Los desarrolladores emergentes de fermentación de precisión ofrecen proteínas de clara de huevo sin componentes animales que no están directamente expuestas a los ciclos de la gripe aviar, lo que proporciona a los compradores una posible segunda opción de suministro durante las interrupciones en el suministro convencional de huevos. Una base de proveedores fragmentada también limita la capacidad de los procesadores individuales para imponer condiciones de compra cuando los fabricantes de alimentos disponen de alternativas cualificadas.
Sanovo Technology Group apoya el procesamiento de proteína de huevo en polvo mediante soluciones tecnológicas y de equipos para productores de huevos. Sus alianzas en Turquía, el sudeste asiático y Brasil han ampliado el acceso al secado por aspersión y a la capacidad de procesamiento relacionada. En noviembre de 2025, Sanovo Group firmó un acuerdo de equipos con Oytun Yumurta para una segunda línea de procesamiento de huevo pasteurizado y en polvo en Turquía, lo que aumentó la capacidad proyectada de la planta a 6 millones de huevos por día. Estas iniciativas demuestran cómo la tecnología de procesamiento puede influir en los costos de los insumos, la consistencia de la calidad y la base de proveedores disponibles para los compradores de ingredientes.
Las oportunidades específicas para cada producto siguen siendo relevantes, ya que los grandes procesadores de materias primas podrían no explorar todas las aplicaciones especializadas, especialmente aquellas en las que las fracciones de yema ofrecen beneficios funcionales distintivos. La fosvitina de la yema de huevo tiene potencial de emulsificación en aplicaciones que requieren eficiencia funcional con bajos niveles de inclusión. Para los proveedores convencionales, el riesgo más inmediato es que los compradores utilicen alternativas proteicas emergentes para negociar condiciones favorables durante las renovaciones de contratos a largo plazo. Esta dinámica aumenta la presión sobre los fabricantes para fortalecer el control de costos, la funcionalidad del producto, la trazabilidad y el servicio al cliente.
Líderes de la industria de la proteína de huevo en polvo
-
Grupo de huevos Sanovo
-
Grupo Eurovo
-
Unión Ovostar
-
AHORA Health Group Inc.
-
Panadería juliana
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: EVERY se asoció con Healthier Comforts para lanzar proteína de clara de huevo en polvo sin ingredientes de origen animal, disponible directamente para el consumidor. Elaborada con la tecnología OvoPro de EVERY, fermentada con precisión, el producto viene en un envase resellable de 227 gramos (8 onzas) ideal para cocinar y hornear en casa. Este lanzamiento marcó la primera vez que EVERY puso su proteína de clara de huevo a disposición de los consumidores directamente. El producto se lanzó inicialmente de forma discreta en diciembre de 2025 y, según se informa, se agotó poco después.
- Febrero de 2026: Healthier Comforts lanzó una proteína en polvo de clara de huevo sin ingredientes de origen animal, elaborada con OvoPro de EVERY. Este producto amplía la disponibilidad de proteína en polvo de clara de huevo en el mercado de consumo y repostería casera, y es ideal para preparaciones como merengues, macarons y bizcochos de ángel.
- Octubre de 2024: PoLoPo firmó un Memorando de Entendimiento (MdE) con CSM Ingredients para desarrollar una proteína de huevo en polvo de precio estable para aplicaciones de panadería comercial. PoLoPo planeaba producir ovoalbúmina, la proteína principal de la clara de huevo, mediante cultivo molecular en plantas de patata. Posteriormente, la empresa extrae y procesa la proteína hasta convertirla en polvo.
- Julio de 2024: Designer Protein lanzó Totally Egg, una proteína en polvo de huevo que combina los componentes nutricionales de la clara y la yema. El producto se posicionó como una proteína en polvo completa a base de huevo que proporciona nutrientes de ambas partes del huevo, diferenciándose así de los productos convencionales de proteína de clara de huevo.
Alcance del informe del mercado global de proteína de huevo en polvo
La proteína de huevo en polvo es un ingrediente proteico concentrado que se obtiene al secar y procesar claras, yemas o huevos enteros. Proporciona proteína completa de alta calidad y se utiliza en nutrición deportiva, suplementos dietéticos, alimentos funcionales, productos de panadería y otras aplicaciones alimentarias.
El mercado de proteína de huevo en polvo se segmenta por tipo de producto, fuente de proteína, aplicación, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en proteína de huevo entero en polvo, proteína de clara de huevo en polvo y proteína de yema de huevo en polvo. Por fuente de proteína, el mercado se segmenta en huevo de gallina, huevo de pato y otras fuentes de huevo. Por aplicación, el mercado se segmenta en deportes y nutrición, suplementos dietéticos, panadería y confitería, y otras aplicaciones. Por canal de distribución, el mercado se segmenta en B2B y B2C (supermercados e hipermercados, venta minorista en línea y otros canales de distribución). Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Proteína en polvo de huevo entero |
| Polvo de proteína de clara de huevo |
| Proteína en polvo de yema de huevo |
| Huevo de gallina |
| Huevo de pato |
| Otras fuentes de huevos |
| Deportes y nutrición |
| Suplementos dietéticos |
| Panaderia y Confiteria |
| Otras aplicaciones |
| B2B | |
| (B2C) | Supermercados e hipermercados |
| Ventas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Proteína en polvo de huevo entero | |
| Polvo de proteína de clara de huevo | ||
| Proteína en polvo de yema de huevo | ||
| Por fuente de proteína | Huevo de gallina | |
| Huevo de pato | ||
| Otras fuentes de huevos | ||
| por Aplicación | Deportes y nutrición | |
| Suplementos dietéticos | ||
| Panaderia y Confiteria | ||
| Otras aplicaciones | ||
| Por canal de distribución | B2B | |
| (B2C) | Supermercados e hipermercados | |
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y previsto del mercado de la proteína de huevo en polvo?
El mercado de la proteína de huevo en polvo estaba valorado en 7.57 millones de dólares en 2025 y se espera que crezca hasta alcanzar los 7.97 millones de dólares en 2026 y los 10.50 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.67% durante el período 2026-2031.
¿Qué tipo de producto representó la mayor cuota del mercado de proteína de huevo en polvo en 2025?
La proteína en polvo de clara de huevo dominó el mercado en 2025, representando el 47.24% de los ingresos totales del mercado.
¿Qué fuente de proteínas representó la mayor cuota de mercado en 2025?
El huevo de gallina fue la principal fuente de proteínas, acaparando el 88.43% del mercado en 2025.
¿Cuál fue el segmento de aplicación más importante en el mercado de la proteína de huevo en polvo en 2025?
Los suplementos dietéticos representaron el segmento de aplicación más importante, contribuyendo con el 53.78% del mercado en 2025.
¿Qué canal de distribución lideró el mercado en 2025?
El canal de distribución B2C fue el principal, representando el 57.65% de las ventas totales del mercado en 2025.
¿Qué región tuvo la mayor cuota de mercado de proteína de huevo en polvo en 2025?
América del Norte fue el mercado regional más grande, con una cuota de mercado del 42.12% en 2025.


