

Análisis del mercado egipcio de frutas y verduras por Mordor Intelligence
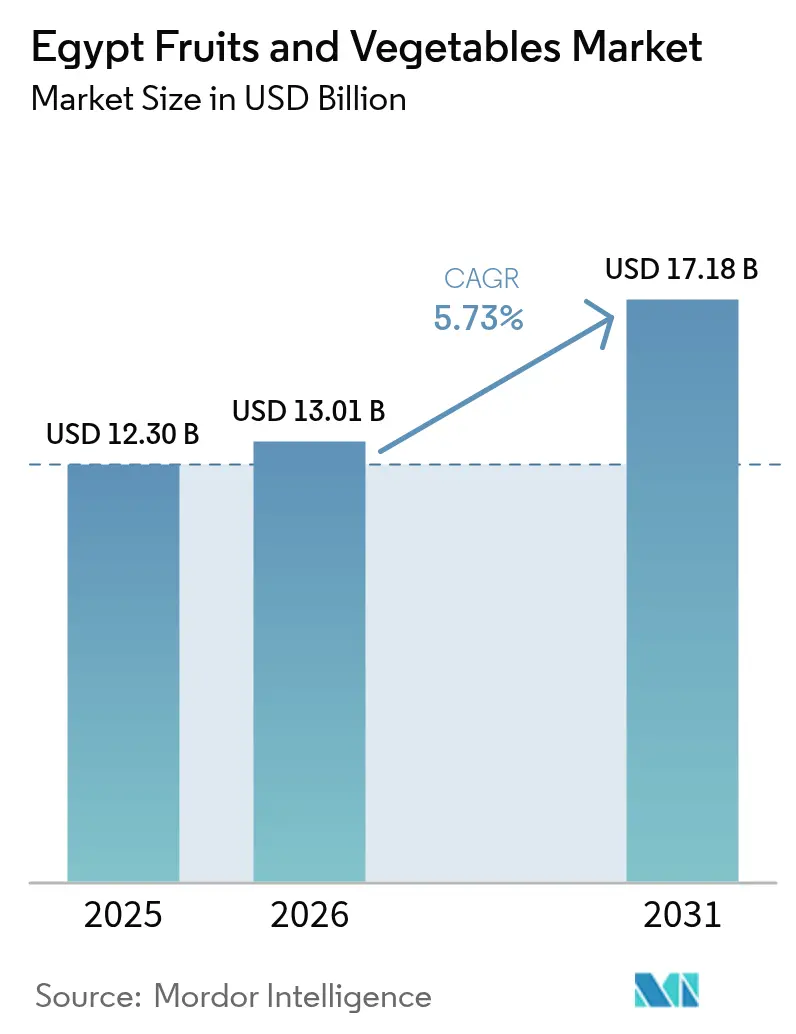
Se espera que el mercado egipcio de frutas y hortalizas crezca de 12.3 millones de dólares en 2025 a 13.01 millones de dólares en 2026, y se prevé que alcance los 17.18 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.73% entre 2026 y 2031. El mercado se beneficia de los incentivos a la exportación respaldados por el gobierno, la creciente adopción del riego de precisión y la expansión de la capacidad de la cadena de frío. Proyectos de infraestructura como el centro de almacenamiento de granos en la Zona Económica del Canal de Suez y la mayor planta desalinizadora del mundo fortalecen la resiliencia de la oferta. Los volúmenes de exportación continúan aumentando gracias a los precios competitivos generados por un régimen de tipo de cambio flotante, mientras que las plataformas nacionales de venta de comestibles en línea profundizan su penetración en las zonas urbanas. Las persistentes pérdidas poscosecha y la escasez de agua aún limitan el potencial de producción, lo que exige una rápida adopción de tecnología y una mejor logística.
Conclusiones clave del informe
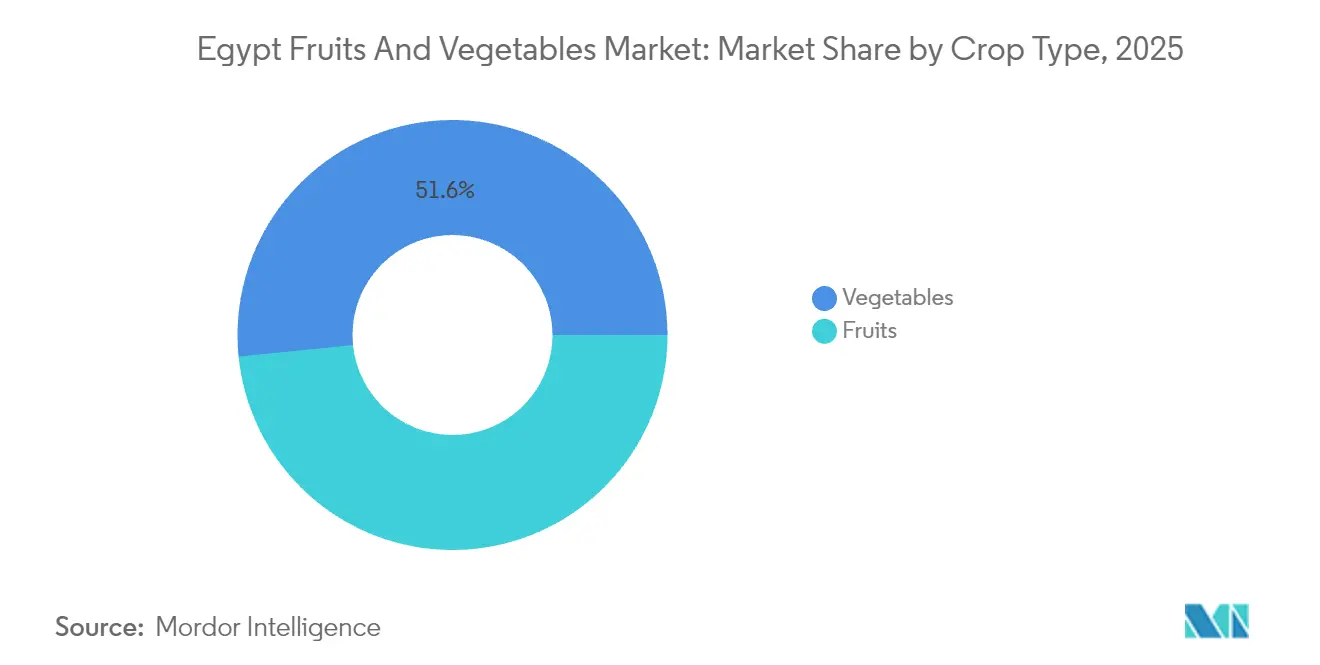
- Por tipo de cultivo, las verduras lideraron con el 51.60% de la participación en el mercado de frutas y verduras de Egipto en 2025, y las frutas registraron la CAGR más rápida del 6.7% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado egipcio de frutas y verduras
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de semillas resilientes al clima | + 1.2% | Nacional, con ganancias tempranas en Delta y Alto Egipto | Mediano plazo (2-4 años) |
| Reactivación del programa gubernamental de reembolso de exportaciones | + 0.8% | Nacional, concentrado en regiones orientadas a la exportación | Corto plazo (≤ 2 años) |
| Ampliación de la capacidad logística de la cadena de frío | + 0.9% | Prioridad nacional en los corredores de Alejandría y El Cairo | Mediano plazo (2-4 años) |
| Aumento de la demanda en Estados Unidos de productos especiales fuera de temporada | + 0.6% | Regiones de exportación, en particular el Delta del Nilo | Largo plazo (≥ 4 años) |
| Aumento de las inversiones en riego de precisión | + 1.1% | Nacional, enfoque en áreas desérticas recuperadas | Mediano plazo (2-4 años) |
| Crecimiento rápido de las plataformas nacionales de compras de comestibles en línea | + 0.4% | Centros urbanos, expandiéndose hacia ciudades secundarias | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de semillas resilientes al clima
Las variedades de semillas resistentes al clima ofrecen rendimientos un 45 % mayores en zonas expuestas a la sequía y al calor del Delta del Nilo y el Alto Egipto. Los programas de mejoramiento liderados por el gobierno liberan genotipos de arroz tolerantes al frío como Giza 176 y Sakha 104 que permiten ventanas de siembra más tempranas y amortiguan los choques de temperatura. La aplicación de cepas de control biológico Trichoderma harzianum y Bacillus subtilis reduce la incidencia de Fusarium en campos de Vicia faba y eleva la fijación de nitrógeno [1] “Crop Water Productivity as Influenced by Irrigation Improvement in the Nile Delta,” American Society of Agricultural and Biological Engineers, asabe.org . La Estrategia de Desarrollo Agrícola Sostenible 2030 respalda acuerdos de transferencia de tecnología que canalizan semillas híbridas cinco veces más productivas que los cultivares tradicionales hacia canales comerciales.
Reactivación del programa gubernamental de reembolso de exportaciones
El restablecimiento del programa de reembolsos a las exportaciones reduce los costos logísticos y agiliza los trámites aduaneros, impulsando así las exportaciones agrícolas. Las estrategias de diversificación de las exportaciones se centran en los mercados emergentes, donde las exportaciones de papa congelada muestran un crecimiento interanual excepcional, principalmente en Sudán, Yemen, Palestina y Somalia. El compromiso del gobierno de reducir las barreras comerciales se alinea con la estrategia económica general de aumentar los ingresos por exportaciones no petroleras y mejorar la competitividad del sector agrícola en los mercados regionales. La liberalización cambiaria amplió la disponibilidad de divisas para insumos, a la vez que mejoró la competitividad de los precios en el exterior.
Ampliación de la capacidad logística de la cadena de frío
Las conversiones de CoolBot, patrocinadas por la Agencia de los Estados Unidos para el Desarrollo Internacional (USAID), permiten a los pequeños agricultores reutilizar sus unidades de aire acondicionado como enfriadores de bajo costo, lo que reduce las pérdidas por temperatura entre un 25 % y un 40 % y genera hasta un 40 % de ingresos. A esto le sigue la inversión privada: la empresa Horizon de Sharp Corporation y Elaraby Group prevé ensamblar 400,000 2026 refrigeradores al año para 80.6, lo que posicionará a Egipto como un centro regional de equipos de refrigeración. Las zonas logísticas respaldadas por el gobierno en El Wadi El Gedid atraen 4 millones de dólares para el almacenamiento de dátiles y cultivos. La terminal de granos de la Zona Económica del Canal de Suez incorpora refrigeración avanzada para un rendimiento de 6 a XNUMX millones de toneladas métricas, lo que consolida las cadenas de suministro regionales.
Aumento de la demanda en Estados Unidos de productos especiales fuera de temporada
Los calendarios de cosecha complementarios abren oportunidades de exportación premium para los exportadores egipcios. Las exportaciones de fresa ascendieron a 45,000 toneladas métricas en 2024, y los datos mensuales de importación de EE. UU. revelan un aumento en la demanda de uvas, naranjas y fresas durante los meses de baja temporada en Norteamérica. Los protocolos sanitarios y fitosanitarios simplificados, en particular los tratamientos contra la mosca mediterránea de la fruta en cítricos, facilitan el acceso y reducen el riesgo de rechazo. Las tarifas de flete competitivas desde los puertos mediterráneos de Egipto acortan el tránsito a la costa este de EE. UU. durante los períodos de precios altos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites de producción impulsados por la escasez de agua | -1.8% | Nacional, agudo en el Alto Egipto, áreas recuperadas | Largo plazo (≥ 4 años) |
| Entorno cambiario volátil | -1.2% | Las regiones nacionales dependientes de las exportaciones son las más afectadas | Mediano plazo (2-4 años) |
| Tasas persistentes de pérdidas poscosecha superiores al 30% | -1.5% | Nacional, concentrado en zonas rurales | Mediano plazo (2-4 años) |
| Rechazos de medidas sanitarias y fitosanitarias de Estados Unidos | -0.7% | Regiones exportadoras, productores de cítricos y hortalizas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Límites de producción impulsados por la escasez de agua
La agricultura consume entre el 80 % y el 85 % del agua dulce de Egipto; sin embargo, la demanda nacional ya supera la oferta en 54 mil millones de m³ anuales. La salinización del suelo afecta al 64 % de las parcelas del noreste del delta, reduciendo el potencial de rendimiento. La Gran Presa del Renacimiento Etíope introduce mayor incertidumbre en el caudal, especialmente para el cultivo de arroz. Entre las respuestas del gobierno se encuentra el Plan Nacional de Recursos Hídricos, que busca cuadruplicar la capacidad de desalinización, aunque las preocupaciones económicas y ambientales relacionadas con el consumo de energía y los obstáculos para la eliminación de la salmuera dificultan su escalabilidad. [2] “Involucrando a los arquitectos paisajistas de Egipto para combatir el cambio climático”, Carnegie Endowment for International Peace, carnegieendowment.org
Entorno cambiario volátil
La política de flotación libre de la libra amplió las opciones de financiación de las importaciones de cereales, impulsando las compras en 2024-25, pero elevó los costes de fertilizantes y maquinaria. Las fluctuaciones del tipo de cambio real hacen impredecibles los ingresos por exportaciones, lo que dificulta la planificación de la reinversión de los agricultores. El apoyo financiero internacional, a través de los programas del Fondo Monetario Internacional (FMI) y los acuerdos bilaterales, proporciona estabilidad temporal, aunque la competitividad agrícola a largo plazo requiere una gestión cambiaria sostenida y reformas económicas estructurales para reducir la dependencia de las fluctuaciones cambiarias volátiles.
Análisis de segmento
Por tipo de cultivo: los segmentos premium impulsan el crecimiento de las exportaciones
Las hortalizas contribuyeron con el 51.60% de la facturación en el mercado egipcio de frutas y hortalizas en 2025, impulsadas por la sólida demanda interna y la estabilidad de los envíos al Golfo. Los cítricos se mantuvieron como el motor de las exportaciones, con 2.2 millones de toneladas enviadas en los primeros nueve meses de 2024. Las frutas registraron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.7%, impulsada por los compradores europeos que buscan comino y cilantro de origen sostenible. El procesamiento de patatas posicionó a Egipto como la principal fuente de producción europea de febrero a mayo, lo que subraya la fiabilidad del suministro contraestacional. Las sólidas redes de cadena de frío y las reformas para el cumplimiento de las normas sanitarias y fitosanitarias (MSF) respaldan el aumento de las ventas de frutas, mientras que los productores de hortalizas se benefician de las mejoras en el riego de precisión en parcelas recuperadas del desierto. Las frutas disfrutan de una economía unitaria favorable debido a su mayor densidad de valor, lo que hace que el transporte aéreo sea viable para pedidos europeos de nicho. En conjunto, las carteras de cultivos diversificadas amortiguan la volatilidad de los ingresos y elevan las entradas de divisas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Análisis geográfico
El Delta del Nilo aporta más del 70 % del mercado egipcio de frutas y hortalizas gracias a sus suelos aluviales ricos en nutrientes y canales de riego maduros, aunque la salinización afecta actualmente a dos tercios de las parcelas del noreste. Los corredores de recuperación del desierto en el Alto Egipto y el delta occidental constituyen la próxima frontera de crecimiento, anclada en el proyecto Futuro de Egipto, que prevé 1.5 millones de feddans y 5 000 millones de dólares en pozos, carreteras y silos. Estas áreas recuperadas albergan sistemas modernos de riego por pivote y flotas de cosecha mecanizadas, lo que las posiciona para una producción de exportación.
Los socios de Oriente Medio y África absorben el 54.00 % de las exportaciones de productos agrícolas egipcios gracias a la proximidad y a los aranceles bilaterales favorables. Los destinos de la Unión Europea representan 1.168 millones de dólares en ingresos por alimentos procesados, con Italia a la cabeza en las subvenciones para la mecanización. Los envíos de cítricos contratemporada a Brasil y Estados Unidos demuestran la ventaja competitiva en el transporte de mercancías derivada del acceso a los puertos del Mediterráneo. Los canales norteamericanos para las fresas y las uvas de mesa se consolidan a medida que los proveedores egipcios demuestran un cumplimiento constante de las normas sanitarias y fitosanitarias (MSF). La demanda asiática se acelera gracias a las concesiones agrícolas respaldadas por los Emiratos Árabes Unidos que abarcan 260,000 XNUMX hectáreas, lo que ilustra la orientación de los inversores del Golfo hacia activos de seguridad alimentaria en Egipto.
La diversificación regional minimiza la exposición a un solo mercado y distribuye el riesgo logístico. La expansión de la capacidad de la cadena de frío en Alejandría y Damieta amplía el alcance a los supermercados europeos de alto margen, mientras que los nuevos corredores refrigerados a Mombasa abren las puertas a los consumidores de África Oriental.
Panorama regulatorio
El comercio y la manipulación de frutas y hortalizas en Egipto se rigen por un sistema de control de doble capa. La Autoridad Nacional de Seguridad Alimentaria (NFSA) regula la importación de productos alimenticios comestibles y vela por el cumplimiento de los requisitos de seguridad alimentaria, que incluyen cada vez más sistemas de gestión documentados. La Administración Central de Cuarentena Vegetal (CAPQ) gestiona la inspección fitosanitaria de los envíos agrícolas importados en puertos y puntos de entrada. Las normas y los requisitos de conformidad se basan en la Organización Egipcia de Normalización y Calidad (EOS), por lo que el cumplimiento se integra en un proceso de seguridad alimentaria y sanidad vegetal que abarca tanto los productos frescos como los procesados.
Los aranceles y el acceso al mercado están condicionados por los compromisos de Egipto con la OMC y los marcos preferenciales como GAFTA, COMESA y los acuerdos con la Unión Europea, que pueden modificar los costos de importación en comparación con los orígenes no preferenciales. En enero de 2026, la Decisión n.° 1/2025 de la NFSA reguló la manipulación, importación y exportación de alimentos genéticamente modificados (o sus componentes) y exige una licencia comercial específica de la NFSA para estos productos, con un período de transición limitado que afecta a los importadores y procesadores que gestionan el riesgo relacionado con los ingredientes y el etiquetado.
Análisis de la cadena de valor
La cadena de valor de las frutas y hortalizas en Egipto comienza con el suministro de insumos (semillas, productos fitosanitarios, fertilizantes y equipos de riego) que abastecen una base productiva dominada por pequeños agricultores fragmentados. Las explotaciones de entre 1 y 3 feddans representan alrededor del 90 % de la producción hortícola. El Ministerio de Agricultura y Recuperación de Tierras (MALR) supervisa la producción y realiza un seguimiento de las estadísticas, monitoreando la actividad en los centros rurales, mientras que instituciones como el Banco Agrícola de Egipto (ABE) apoyan el acceso a la financiación. La capacidad de extensión sigue limitada por la escasez de personal y las restricciones de movilidad, lo que ralentiza la adopción de prácticas agronómicas modernas y el cumplimiento de las normativas necesarias para los canales de mayor calidad.
La agregación y la manipulación primaria suelen realizarse a través de recolectores, cooperativas y mercados mayoristas antes de que los productos lleguen a las plantas de envasado, cámaras frigoríficas y procesadoras para su clasificación, envasado y valor añadido, preparándolos para la exportación. La facilitación del comercio y la promoción de las exportaciones involucran a organismos como el Consejo de Exportación Agrícola (AEC), y exportadores privados y especialistas en hierbas y productos agrícolas (por ejemplo, Royal Herbs) participan en la logística de abastecimiento y exportación. Los principales obstáculos incluyen una cobertura insuficiente de la cadena de frío, una planificación logística ineficiente y pérdidas poscosecha, por lo que las inversiones en control de temperatura, capacidad de las plantas de envasado y vínculos más estructurados con la agricultura por contrato son fundamentales para mejorar el rendimiento y el cumplimiento de las normas de exportación.
Desarrollos recientes de la industria
- Julio de 2026: El primer ministro Mostafa Madbouly inspeccionó las operaciones de Belcos en la ciudad de Sadat, que incluyen aproximadamente 4,000 feddans, tres plantas de envasado y más de 20 000 toneladas de exportaciones anuales de frutas y verduras. La visita puso de relieve cómo la capacidad de envasado para la exportación y las grandes explotaciones agrícolas integradas garantizan volúmenes constantes y ayudan a cumplir con las especificaciones de los destinos.
- Marzo de 2026: La Autoridad Reguladora Financiera (FRA) aprobó la creación del Fondo de Inversión Agrícola Verde Al Ahly, el primer fondo de capital privado de Egipto dedicado a la agricultura. Esta estructura proporciona un canal institucional para financiar mejoras en la cadena de frío, la poscosecha y la tecnología agrícola, factores que influyen en la conservación de la calidad y la preparación para la exportación de frutas y verduras.
- Noviembre de 2024: La estrategia de Egipto contra el cambio climático estableció una cuota del 42 % de energía renovable para 2030, reforzando la planificación del nexo agua-energía-alimentos. Para la horticultura, esta política respalda la lógica de inversión en torno a la desalinización, que consume mucha energía, la modernización del riego y los activos de la cadena de frío que dependen de un suministro eléctrico más estable y limpio.


Alcance del informe sobre el mercado de frutas y verduras de Egipto
Las frutas y verduras son una parte esencial de una dieta bien equilibrada y nutritiva. Para el estudio se consideran las frutas y verduras consumidas como productos frescos. El estudio no considera las frutas y verduras consumidas por la industria procesadora (B2B). El mercado de frutas y verduras de Egipto incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de importaciones (valor y volumen), análisis de exportaciones (valor y volumen) y análisis de tendencias de precios de hortalizas (tomates, cebollas, berenjenas, chiles y pimientos, repollos, calabazas, calabacines y calabacines, pepinos y pepinillos) y frutas (naranjas, uvas, dátiles, sandías, plátanos, mangos y manzanas). El informe ofrece dimensionamiento del mercado y pronósticos sobre el valor (USD) y el volumen (toneladas métricas).
Por tipo de cultivo
| Frutas | Citrus |
| Uvas | |
| Mango | |
| Granada | |
| Vegetales | Tomate |
| Cebolla | |
| Patata | |
| Pepino |
| Por tipo de cultivo | Frutas | Citrus |
| Uvas | ||
| Mango | ||
| Granada | ||
| Vegetales | Tomate | |
| Cebolla | ||
| Patata | ||
| Pepino | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de frutas y verduras de Egipto en 2026?
Está valorado en 13.01 millones de dólares y se proyecta que alcance los 17.18 millones de dólares en 2031.
¿Qué categoría de cultivos representa la mayor participación en la producción?
Las hortalizas lideran con el 51.60% de los ingresos de 2025.
¿Qué tipo de cultivo se está expandiendo más rápidamente?
Las frutas aumentan un 6.7 % CAGR en medio de una creciente conciencia sobre la salud y beneficios nutricionales reconocidos.
¿Cuál es la tasa de crecimiento CAGR del mercado de frutas y verduras de Egipto?
Se proyecta que el mercado de frutas y verduras de Egipto crezca a una CAGR del 5.73 % durante el período de pronóstico.
Última actualización de la página:



