

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
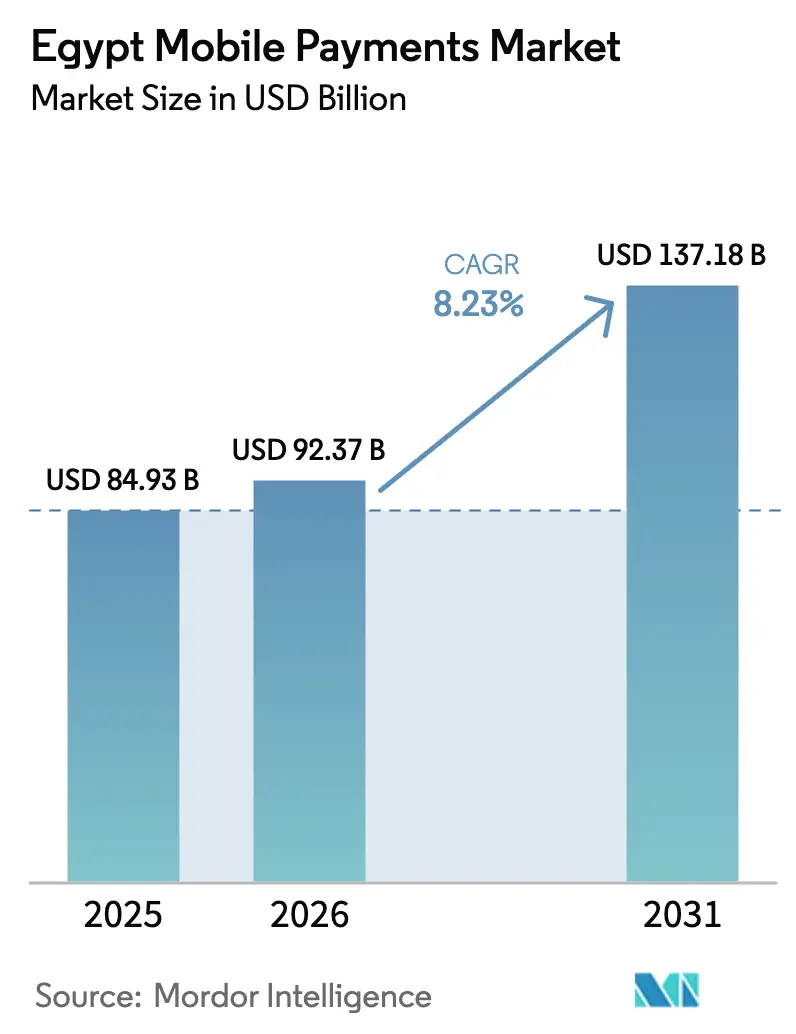
| Tamaño del mercado (2026) | USD 92.37 mil millones |
| Tamaño del mercado (2031) | USD 137.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.23% CAGR |
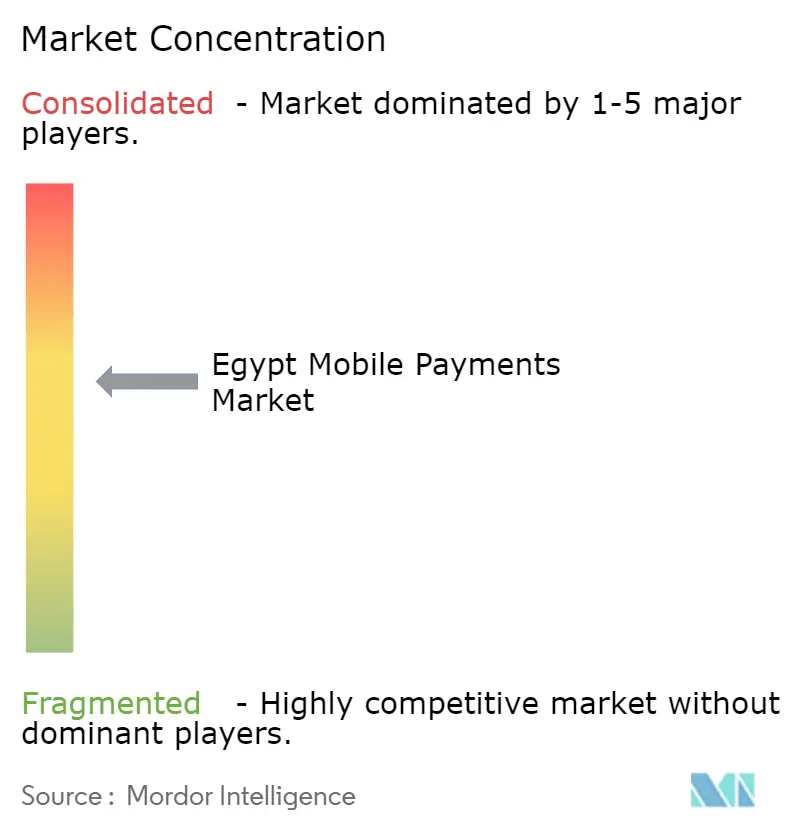
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pagos móviles en Egipto por Mordor Intelligence
Se proyecta que el tamaño del mercado de pagos móviles de Egipto sea de USD 84.93 mil millones en 2025, USD 92.37 mil millones en 2026 y alcance los USD 137.18 mil millones para 2031, creciendo a una CAGR del 8.23% entre 2026 y 2031. Un programa obligatorio de aceptación de códigos QR, la tokenización de tarjetas Meeza respaldadas por el estado dentro de aplicaciones de billetera y la rápida ampliación de la línea de pago instantáneo InstaPay están acelerando conjuntamente la migración de efectivo a digital entre consumidores y microcomerciantes. La interoperabilidad de billeteras sobre InstaPay reduce las fricciones de cambio, mientras que las aplicaciones de punto de venta suave convierten los teléfonos Android de bajo costo en terminales de pago que cumplen con los umbrales de cumplimiento del Banco Central de Egipto (CBE). Las remesas transfronterizas de billetera a billetera del Consejo de Cooperación del Golfo (CCG) comprimen las tarifas de transferencia por debajo del 3% e inyectan liquidez inmediata en los presupuestos familiares. Las fintechs desafiantes incorporan servicios de compra ahora y pago después (BNPL, por sus siglas en inglés) y de valor agregado sobre las billeteras, lo que eleva los ingresos promedio por usuario y atrae inversiones de riesgo a pesar de la compresión de márgenes debido a los topes de tarifas de CBE.
Conclusiones clave del informe
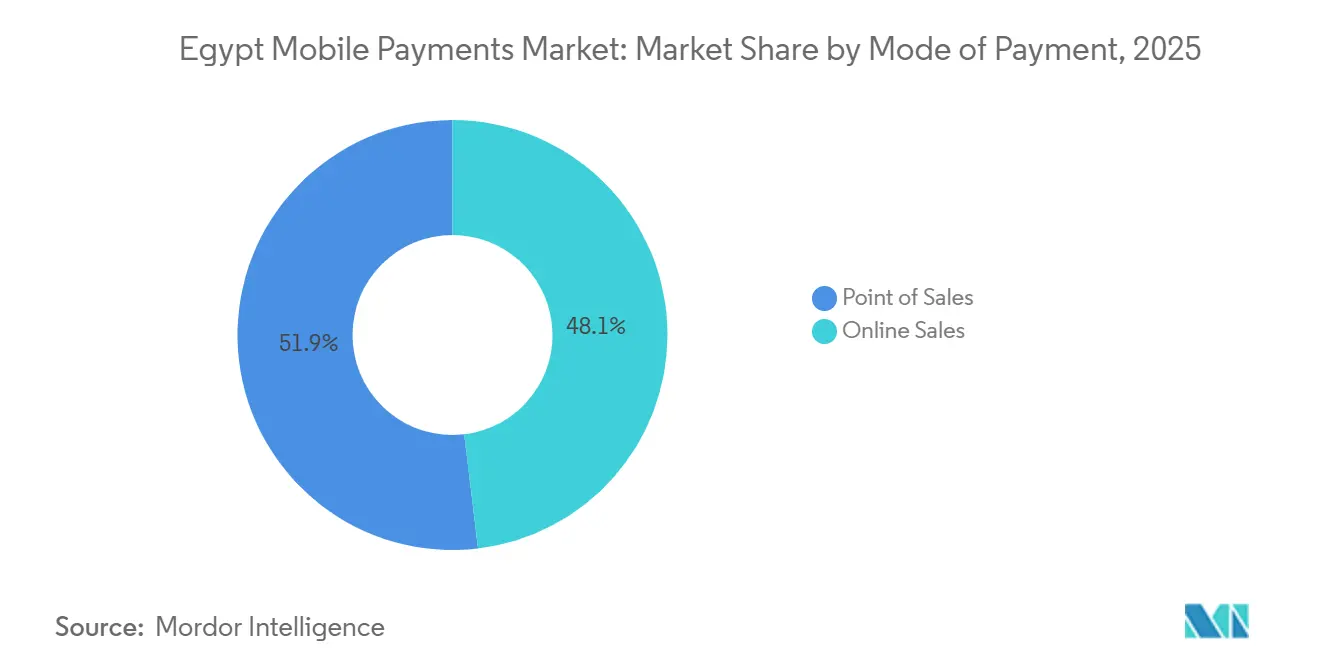
- Por modo de pago, las ventas en línea lideraron con una participación de ingresos del 51.89 % en 2025, mientras que se prevé que los puntos de venta se expandan a una CAGR del 9.12 % hasta 2031.
- Por tipo de pago, los métodos basados en QR capturaron el 48.67% de la participación del mercado de pagos móviles de Egipto en 2025, aunque se prevé que NFC crezca a una CAGR del 10.24% a medida que se amplíen las asociaciones de tokenización.
- Por tipo de transacción, los flujos Peer-to-Peer representaron el 53.92% del tamaño del mercado de pagos móviles de Egipto en 2025, mientras que se prevé que las transacciones Person to Business avancen a una CAGR del 9.37% hasta 2031.
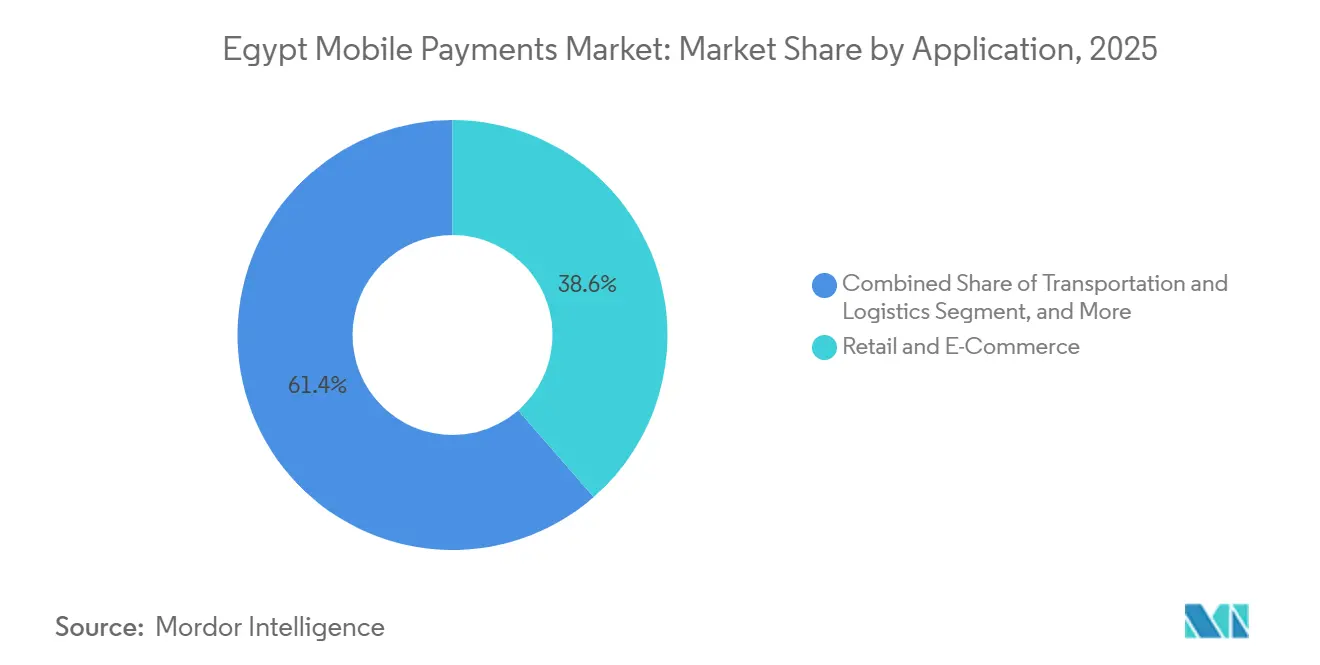
- Por aplicación, el comercio minorista y el comercio electrónico representaron el 38.59 % del tamaño del mercado de pagos móviles de Egipto en 2025, mientras que se proyecta que el transporte y la logística se aceleren a una CAGR del 11.56 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pagos móviles en Egipto
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los pagos en tiempo real a través de InstaPay Rails | + 2.3% | Nacional, más fuerte en el Gran Cairo, Alejandría y Giza | Mediano plazo (2-4 años) |
| Integración de tarjetas Meeza con respaldo estatal en billeteras | + 1.8% | Centros urbanos y segmentos de empleados gubernamentales | Mediano plazo (2-4 años) |
| Los comerciantes cambian a la aceptación basada en QR bajo el mandato del CBE | + 1.5% | Sectores formales de comercio minorista y hostelería en todo el país | Corto plazo (≤ 2 años) |
| Digitalización del Corredor de Remesas Transfronterizas (CCG-Egipto) | + 1.2% | Entradas de Emiratos Árabes Unidos, Arabia Saudita, Kuwait y Qatar | Mediano plazo (2-4 años) |
| Aplicaciones de compra inmediata y pago posterior que integran el pago con billetera | + 0.9% | El Cairo, Alejandría, Giza | Corto plazo (≤ 2 años) |
| Análisis de fraude con IA generativa que reduce las tasas de contracargos | + 0.5% | Los primeros en adoptarlo entre los bancos de primer nivel | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los pagos en tiempo real a través de InstaPay Rails
El diseño de liquidación instantánea de InstaPay elimina el ciclo de compensación de varios días que anteriormente disuadía a los microcomerciantes de la aceptación digital. Para finales de 2024, 12.5 millones de usuarios realizaron 1.5 millones de transferencias por un valor de 2.9 billones de EGP (62.2 millones de USD), lo que consolidó a la plataforma como la capa de compensación interbancaria de facto de Egipto. [1] Banco Central de Egipto, «Boletín Estadístico Mensual», CBE.ORG.EG La decisión del Banco Central de Egipto de incorporar la funcionalidad de código QR a InstaPay reduce los costos de incorporación de comerciantes a casi cero, ya que un teléfono inteligente y una etiqueta estática reemplazan el hardware de punto de venta dedicado. Los efectos de red se intensifican a medida que cada billetera con licencia se conecta a la misma plataforma, lo que fomenta el uso de una sola aplicación para los consumidores y amplía la cobertura de comerciantes potenciales. El programa piloto transfronterizo de diciembre de 2024 extendió InstaPay a los corredores del CCG, acelerando la liquidez instantánea para los receptores de remesas y agregando una fuente de ingresos de alto margen para los operadores de billeteras.
Integración de tarjetas Meeza con respaldo estatal en billeteras
Meeza contaba con 43.5 millones de tarjetas en circulación en junio de 2025, lo que lo convierte en el mayor sistema nacional de Egipto. La tokenización obligatoria de estas tarjetas en cada monedero canaliza los desembolsos de nóminas, pensiones y subsidios del sector público directamente al ecosistema digital, impulsando el uso activo diario. La integración evita los programas de monederos aislados anteriores, ya que las credenciales de Meeza interoperan entre los bancos emisores e InstaPay. La seguridad mejora mediante la tokenización a nivel de dispositivo, una lección clave de las más de 40 millones de transacciones NFC de Apple Pay en seis meses. Los proveedores de monederos obtienen una base de usuarios cautivos para el pago de facturas y la venta adicional de microcréditos, mientras que las agencias gubernamentales reducen los gastos generales de gestión de efectivo.
Los comerciantes cambian a la aceptación basada en QR bajo el mandato del CBE
Una directiva del CBE de junio de 2024 obliga a todos los comerciantes con una facturación anual superior a 500,000 EGP (10,726 USD) a aceptar pagos digitales, lo que impulsa un despliegue nacional de QR. En comparación con un terminal POS convencional que cuesta 2,000 EGP (43 USD) o más, un código QR impreso reduce drásticamente el desembolso de capital y elimina el mantenimiento. Paymob incorporó a 390,000 comerciantes en 2025, con las transacciones QR dominando los registros. [2] Paymob Solutions, “Acerca de Paymob”, PAYMOB.COM Fawry y las billeteras de telecomunicaciones aprovecharon su presencia de agentes, distribuyendo pegatinas QR a quioscos, cafeterías y flotas de transporte compartido. Las comisiones por transacción promedian entre 1.5 y 2.0 %, e InstaPay garantiza la liquidación al día siguiente, lo que mejora la visibilidad del flujo de caja para los microcomerciantes.
Digitalización del Corredor de Remesas Transfronterizas (CCG-Egipto)
El CCG proporcionó 19.5 millones de dólares en remesas a Egipto en 2023. El programa piloto de InstaPay de diciembre de 2024 y el servicio de billetera a billetera de Vodafone Cash de abril de 2025 redujeron las tarifas promedio por debajo del 3 % y entregaron fondos en minutos, reemplazando a los operadores de transferencia de dinero basados en efectivo que alguna vez cobraron hasta un 8 %. La alianza de TerraPay con botim money en febrero de 2026 amplía la cobertura en toda África. [3] TerraPay, “Pagos transfronterizos”, TERRAPAY.COM Los flujos más rápidos y baratos aumentan el ingreso disponible en los hogares del Alto Egipto y el Delta del Nilo, expandiendo las compras de los comerciantes y los volúmenes de pago de facturas dentro de las billeteras.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cultura de consumo centrada en el efectivo fuera de los centros urbanos | -1.1% | Gobernaciones rurales y zonas periurbanas | Largo plazo (≥ 4 años) |
| Aumento del fraude mediante intercambio de tarjetas SIM e ingeniería social | -0.7% | A nivel nacional, mayor en ciudades densas | Corto plazo (≤ 2 años) |
| Aplicación inconsistente de KYC entre agentes | -0.4% | Redes de agentes informales en todo el país | Mediano plazo (2-4 años) |
| Penetración limitada de NFC en POS para comerciantes | -0.3% | Pequeños y microcomerciantes a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cultura de consumo centrada en el efectivo fuera de los centros urbanos
La encuesta Global Findex 2024 muestra que solo el 43.4% de los adultos posee una cuenta de transacciones, y el uso de dinero móvil es del 13.8%, muy por debajo de la tasa de inclusión general de Egipto, del 76.3%. Los comerciantes informales temen los impuestos, la conectividad es precaria y las personas de mayor edad consideran el efectivo más seguro, lo que mantiene el predominio de la moneda física en las gobernaciones rurales. Dado que el mandato del CBE se dirige a los comerciantes que superan un límite mínimo de ingresos, millones de microempresas permanecen exentas, lo que limita los efectos de red. Las redes de agentes deben continuar con costosas operaciones de entrada y salida de efectivo, lo que reduce los márgenes unitarios y ralentiza la adopción más allá del Gran Cairo y Alejandría.
Aumento del fraude mediante intercambio de tarjetas SIM e ingeniería social
Los ataques de intercambio de SIM explotan las lagunas en los procesos de verificación de telecomunicaciones, secuestrando contraseñas de un solo uso por SMS y vaciando los saldos de las billeteras. El informe de la GSMA de 2024 enumera el intercambio de SIM como una de las principales amenazas en los mercados de dinero móvil. [4] GSMA, “Informe sobre el estado de la industria del dinero móvil 2024”, GSMA.COM El panorama fragmentado de agentes de Egipto y las verificaciones de identidad variables aumentan la vulnerabilidad, lo que lleva al CBE a endurecer las reglas KYC y limitar los límites de las billeteras no verificadas. Los episodios de fraude erosionan la confianza del consumidor y empujan a los usuarios reacios al riesgo de vuelta al efectivo, lo que obliga a los operadores de billeteras a invertir en autenticación biométrica y detección de anomalías impulsada por IA. Los elevados costos de cumplimiento pesan sobre la rentabilidad hasta que el análisis de fraude madure y las campañas de educación del usuario ganen terreno.
Análisis de segmento
Por modo de pago: el impulso del punto de venta se acelera con la adopción del código QR
Los canales de punto de venta representaron el 48.11 % del tamaño del mercado de pagos móviles de Egipto en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.12 % hasta 2031. El cumplimiento por parte de los comerciantes del mandato CBE, junto con unos costes de incorporación casi nulos para las pegatinas QR, está convirtiendo las ventanillas que solo aceptan efectivo en puntos de aceptación digitales a una velocidad sin precedentes. Las aplicaciones de punto de venta (TPV) que transforman los teléfonos Android en terminales eliminan los gastos de hardware y se integran a la perfección con InstaPay, ofreciendo una liquidación en el mismo día que rivaliza con la liquidez del efectivo. Fawry distribuyó QR a 382 000 agentes, mientras que Paymob habilitó a 390 000 comerciantes de los sectores minorista, de transporte y hostelería, reduciendo la brecha de dominio con las ventas online.
Las ventas en línea, aunque aún mayores, con una participación del 51.89% en 2025, se enfrentan a dificultades logísticas como los costos de última milla y la preferencia por el pago contra reembolso fuera de El Cairo. Sin embargo, la línea entre canales se está difuminando: el lanzamiento de la transferencia de billetera de Careem Pay permite a los consumidores financiar servicios de transporte y entrega de comida a domicilio desde la aplicación, lo que ejemplifica el comercio omnicanal. El mercado egipcio de pagos móviles se beneficia cuando los comercios ofrecen un proceso de pago unificado tanto en línea como en tienda, lo que aumenta la fidelidad del usuario y la frecuencia de las transacciones. A medida que la aceptación de códigos QR se generaliza, el eje competitivo se desplaza de la disponibilidad de la aceptación a funciones de valor añadido como el BNPL y la integración de fidelización.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de pago: NFC superará a QR desde una base baja
Los métodos basados en QR mantuvieron una cuota del 48.67 % en 2025 gracias a su fácil implementación en smartphones; sin embargo, se proyecta que las transacciones NFC crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.24 %, la más rápida entre los tipos de pago. La incorporación de Apple Pay en diciembre de 2024 procesó más de 40 millones de transacciones en seis meses, lo que demuestra el interés latente por la comodidad del pago sin contacto entre los usuarios adinerados. Google Wallet y Samsung Pay amplían la cobertura de dispositivos, mientras que First Abu Dhabi Bank Misr y Geidea están implementando lectores de punto de venta con capacidad sin contacto.
El punto de estrangulamiento es el hardware de los comercios: muchas terminales existentes carecen de NFC y los pequeños comercios se resisten a los costos de actualización. El software Tap on Phone de Mastercard podría influir en la economía al permitir que los comercios acepten NFC en dispositivos Android sin modificar, pero los proyectos piloto siguen siendo limitados. QR goza de total interoperabilidad gracias a la especificación estandarizada de InstaPay, lo que mantiene bajos los costos de cambio. Con el tiempo, la aceptación del modo dual prevalecerá, dando a los consumidores la libertad de elegir la opción más rápida y obligando a los adquirentes a optimizar la liquidación en ambos canales.
Por tipo de transacción: La formalización de persona a empresa impulsa el crecimiento
Los flujos entre pares (P2P) alcanzaron el 53.92 % en 2025 gracias a las transferencias sin comisiones de InstaPay. Sin embargo, se prevé que los pagos entre particulares (P2P) aumenten a una tasa de crecimiento anual compuesta (TCAC) del 9.37 %, eclipsando el crecimiento general del mercado. La aceptación obligatoria por parte de los comercios y la aceleración de la implementación de códigos QR animan a los consumidores a canalizar sus compras diarias a través de billeteras. Fawry y Paymob registraron en conjunto a más de 770 000 comercios, mientras que Orange Cash procesó 943 400 millones de libras egipcias (20 300 millones de dólares estadounidenses) en el segundo trimestre de 2025, un 72 % más interanual, lo que indica una sólida velocidad de transferencia entre particulares (P2P).
El P2P sigue siendo la puerta de entrada para los nuevos usuarios, pero el aumento de ingresos reside en los pagos a comerciantes que incluyen comisiones de intercambio y descuento. El BNPL integrado impulsa aún más el tamaño de los tickets: Valu registró un valor bruto de mercancías de 10.560 millones de libras egipcias (230 millones de dólares) en el primer semestre de 2025, con muchas transacciones iniciadas a través de la plataforma de pago con billetera. A medida que las microempresas se formalizan para acceder al crédito digital, la industria egipcia de pagos móviles obtiene ganancias compuestas de los datos transaccionales utilizados para la suscripción.
Por aplicación: el transporte y la logística lideran la CAGR específica del sector
El comercio minorista y el comercio electrónico acapararon el 38.59 % del tamaño del mercado egipcio de pagos móviles en 2025, pero se prevé que el transporte y la logística se expandan a una tasa de crecimiento anual compuesta (TCAC) del 11.56 % hasta 2031. El metro de El Cairo activó las puertas sin contacto en las líneas 1 y 2 en diciembre de 2025, y el Banco Nacional de Egipto se alió con Mastercard y Mwasalat Misr para implementar el pago sin contacto en los autobuses interurbanos, impulsando así la rápida adopción de los usuarios. Las superaplicaciones de transporte como Careem integran las transferencias con monedero electrónico, integrando los pagos en los desplazamientos diarios.
La hostelería y la restauración se benefician del auge de los pedidos online y de una creciente cartera de clientes turísticos que aspira a alcanzar los 30 millones de visitantes para 2028. Las opciones de pago sin contacto y QR reducen las complicaciones cambiarias para los viajeros, lo que impulsa la mejora de los comercios en los resorts del Mar Rojo. En el ámbito sanitario, la colaboración de Valu con Vezeeta y Geidea facilita el pago a plazos para consultas médicas, ampliando la relevancia financiera de los servicios esenciales. La educación, la agricultura y los desembolsos gubernamentales completan una larga lista de verticales emergentes que, en conjunto, impulsarán la diversidad de transacciones durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La adopción de billeteras se concentra en el Gran Cairo, Alejandría y Giza, donde la penetración de teléfonos inteligentes supera el 85%, la densidad de comercios es alta y la cobertura de los TPV se amplía día a día. Orange Cash reportó 46.3 millones de billeteras activas a mediados de 2025 y un rendimiento trimestral de 943.4 millones de libras egipcias (20.3 millones de dólares estadounidenses), lo que demuestra su escala urbana. La red de 382,000 agentes de Fawry cubre la brecha entre lo físico y lo digital, operando quioscos, ventanillas de correos y furgonetas móviles en ciudades secundarias y municipios rurales.
Las gobernaciones del Alto Egipto, con un alto volumen de remesas, reciben liquidez inmediata mediante transferencias de billetera a billetera en el CCG, que ahora se liquidan en minutos y cuestan menos del 3 %, en comparación con las recogidas de efectivo que tardaban varias horas antes de la digitalización. Los programas piloto del Banco Mundial añadieron 250,000 nuevas cuentas y aumentaron las transacciones de remesas de mujeres en un 13 %, lo que representa un impulso significativo para las finanzas inclusivas. Los conglomerados turísticos a lo largo del Mar Rojo, Luxor y Asuán adoptan la aceptación sin contacto para satisfacer las expectativas de los visitantes, y las tiendas en los vestíbulos de los hoteles imprimen cada vez más códigos QR bilingües vinculados a InstaPay.
Las rutas de adopción en zonas rurales se deben a la falta de conectividad a internet, la limitada alfabetización digital y el arraigado uso del efectivo. Las telecomunicaciones están ampliando la cobertura 4G y 5G, pero la fiabilidad del suministro eléctrico y la asequibilidad de los dispositivos siguen dificultando el uso constante de la billetera. Los planes gubernamentales para la identificación digital y las tarjetas de salud electrónicas prometen nuevos puntos de contacto de pago que podrían impulsar su adopción fuera de los núcleos urbanos. Hasta entonces, las redes de agentes seguirán siendo indispensables para el cobro y el retiro de efectivo, aunque con un mayor coste operativo.
Panorama regulatorio
El Banco Central de Egipto (BCE) regula las pasarelas de pago, el dinero electrónico y las billeteras móviles, así como la infraestructura de pagos en general, en virtud de la Ley Bancaria n.° 194 de 2020. En marzo de 2024, el BCE publicó su Política de Supervisión de Sistemas y Servicios de Pago, que sienta las bases para los requisitos de supervisión posteriores de los operadores en plataformas como InstaPay y la aceptación vinculada a billeteras.
En junio de 2025, el Banco Central de Egipto (CBE) emitió normas de licencia y registro para operadores de sistemas de pago (PSO) y proveedores de servicios de pago (PSP), impulsando el mercado hacia un modelo más formal y supervisado con requisitos de entrada y operación definidos, incluyendo un período de transición que se extiende hasta junio de 2026 para que los operadores existentes regularicen su situación. El marco de confianza digital de Egipto refuerza este entorno de cumplimiento, que incluye la Ley contra el Cibercrimen n.° 175 de 2018 y la Ley de Protección de Datos Personales n.° 151 de 2020. El lanzamiento por parte del CBE en febrero de 2026 de la aceptación sin contacto a través de dispositivos inteligentes (Soft POS) también amplía el perímetro de aceptación que cumple con la normativa más allá del hardware POS tradicional.
Análisis de la cadena de valor
La cadena de valor de los pagos móviles en Egipto abarca el aprovisionamiento de cuentas e identidad (bancos, operadores de telecomunicaciones y redes de agentes), los sistemas y plataformas de pago (InstaPay para transferencias instantáneas entre particulares y el sistema nacional Meeza), la habilitación de la aceptación (proveedores de servicios de pago/adquirentes, agregadores, distribución de códigos QR y terminales de punto de venta virtuales) y las experiencias de usuario (billeteras de telecomunicaciones, aplicaciones bancarias y aplicaciones para comercios). En cuanto a la demanda, las grandes empresas emisoras de facturas, las plataformas de comercio electrónico, los operadores de transporte y las pymes generan un gran volumen de transacciones, mientras que los agentes de depósito y retiro de efectivo siguen siendo importantes para la incorporación de clientes y la gestión de la liquidez fuera de las principales ciudades.
En la práctica, los facilitadores y los cuellos de botella se están desplazando hacia el cumplimiento, la economía de aceptación y la capacidad del dispositivo en lugar de la mera conectividad. El lanzamiento de la tokenización de CBE en diciembre de 2024, realizado con Visa, Mastercard y Meeza, fortaleció la NFC y la acreditación en la aplicación. El marco de licencias PSO/PSP de junio de 2025 también profesionalizó el riesgo, la gobernanza y los controles operativos en todos los procesadores y operadores. La distribución del lado del comerciante todavía depende de grandes adquirentes y agregadores que pueden implementar QR a gran escala e integrar la liquidación a través de InstaPay, mientras que los movimientos paralelos hacia las finanzas integradas para los flujos comerciales, como las herramientas de cobro de la cadena de suministro que ofrece Fawry, conectan la aceptación de pagos con el inventario, la conciliación y los ciclos de capital de trabajo junto con ecosistemas de comercio B2B como Cartona y MaxAB.
Panorama competitivo
Ningún proveedor domina el mercado egipcio de pagos móviles, lo que refleja la interoperabilidad exigida por el Banco Central de Egipto (BCE) y la diversa cobertura de casos de uso. Vodafone Cash, Orange Cash y Etisalat Cash aprovechan la escala de suscriptores y la distribución de tiempo de emisión, pero ninguno supera el 15% de cuota de transacción. Las aplicaciones afiliadas a bancos como Commercial International Bank, National Bank of Egypt y Banque Misr protegen las bases de depósitos a la vez que se asocian con plataformas de tokenización para la capacidad NFC.
Fawry evoluciona de un agregador de pago de facturas a una fintech integral, que gestiona BNPL, adquisiciones de comercios y corredores de remesas, con el respaldo de 6 millones de transacciones diarias y 52.9 millones de usuarios mensuales. Las fintech rivales abordan nichos de mercado problemáticos: Paymob ofrece más de 50 métodos de pago a 390,000 comercios, Telda emite tarjetas prepago personalizables para la Generación Z, y MoneyFellows escala un modelo digital ROSCA que acumuló un valor de circulación de 1.5 millones de dólares.
Las estrategias se centran en la profundidad del ecosistema más que en la exclusividad ferroviaria. El servicio de remesas de Vodafone Cash para el CCG, la función de compraventa de oro en la aplicación de Orange Cash y la alianza de Fawry con Apple Pay ilustran la expansión vertical para consolidar a los usuarios. El análisis de fraude mediante IA generativa, como la implementación de Network International con Abu Dhabi Commercial Bank Egypt, busca aumentar la eficiencia y la confianza. Con márgenes reducidos por comisiones limitadas, los proveedores se diferencian mediante complementos de crédito, ahorro e inversión que monetizan el valor almacenado y el agotamiento de datos.
Líderes de la industria de pagos móviles en Egipto
paypal holdings inc.
corporación samsung
Apple Inc
Google LLC (Alfabeto Inc.)
Amazon.com Inc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Vodafone Egipto anunció una alianza con Banque Misr para expandir los servicios de la billetera electrónica Vodafone Cash y ampliar el acceso a los servicios financieros digitales. Esta iniciativa fortalece la distribución entre bancos y operadores de telecomunicaciones en el ámbito de las billeteras electrónicas y fomenta una mayor integración de los casos de uso de las billeteras en los sistemas bancarios tradicionales.
- Marzo de 2026: Network International amplió la compatibilidad con la tokenización de tarjetas para Apple Pay en Egipto, brindando soporte a otros bancos importantes bajo el marco de tokenización autorizado por el Banco Central de Egipto (CBE). Una mayor cobertura de tokenización aumenta la base de usuarios potenciales para pagos móviles NFC y permite un uso más frecuente de pagos sin contacto donde este método está disponible.
- Diciembre de 2024: El Banco Central de Egipto habilitó la primera fase de tokenización de tarjetas de pago en aplicaciones móviles y activó Apple Pay con integración a través de Visa, Mastercard y el sistema Meeza. Esto sentó las bases regulatorias y técnicas para pagos NFC seguros y aceleró la alineación de las hojas de ruta de bancos y billeteras digitales en torno a las credenciales tokenizadas.
Alcance del informe sobre el mercado de pagos móviles en Egipto
Un pago móvil es un pago en efectivo realizado por un producto o servicio utilizando un dispositivo electrónico portátil como un teléfono inteligente, y la tecnología también se puede utilizar para enviar dinero a amigos o familiares, entre otras cosas.
El informe del mercado de pagos móviles de Egipto está segmentado por modo de pago (punto de venta, venta en línea), tipo de pago (NFC, basado en QR, otros tipos de pago), tipo de transacción (entre pares, persona a empresa), aplicación (minorista y comercio electrónico, transporte y logística, hostelería y restauración, gobierno y sector público, otras aplicaciones) y ubicación geográfica. Las previsiones de mercado se expresan en valor (USD).
Por modo de pago
| Puntos de venta |
| Ventas en línea |
Por tipo de pago
| NFC |
| Basado en QR |
| Otros tipos de pago |
Por tipo de transacción
| Peer-to-Peer (P2P) |
| De persona a empresa |
por Aplicación
| Minorista y comercio electrónico |
| Transporte y Logística |
| Hostelería y servicios de alimentación |
| Gobierno y sector público |
| Otras aplicaciones (educación, salud) |
| Por modo de pago | Puntos de venta |
| Ventas en línea | |
| Por tipo de pago | NFC |
| Basado en QR | |
| Otros tipos de pago | |
| Por tipo de transacción | Peer-to-Peer (P2P) |
| De persona a empresa | |
| por Aplicación | Minorista y comercio electrónico |
| Transporte y Logística | |
| Hostelería y servicios de alimentación | |
| Gobierno y sector público | |
| Otras aplicaciones (educación, salud) |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de pagos móviles en Egipto en 2031?
Se prevé que alcance los 137.18 millones de dólares, expandiéndose a una tasa compuesta anual del 8.23 % entre 2026 y 2031.
¿Qué canal de pago está creciendo más rápido?
Se proyecta que las transacciones en puntos de venta aumentarán a una tasa de crecimiento anual compuesta (CAGR) del 9.12 % gracias al mandato de código QR a nivel nacional.
¿Por qué la adopción de NFC sigue siendo limitada en Egipto?
Las terminales tradicionales carecen de lectores sin contacto y muchos pequeños comerciantes prefieren las etiquetas QR de bajo costo en lugar de las actualizaciones de hardware.
¿Qué segmentos se benefician más de la integración de BNPL?
Los sectores minoristas, el comercio electrónico y, cada vez más, el cuidado de la salud registran tamaños de carrito de compra más grandes y una mayor conversión cuando BNPL aparece en el proceso de pago de la billetera.
¿Cómo afectan las remesas a los volúmenes de pagos móviles?
Las transferencias de billetera a billetera en el CCG ahora se liquidan instantáneamente con tarifas inferiores al 3%, lo que aumenta la liquidez de los hogares e impulsa la actividad de billeteras en el Alto Egipto.
¿Qué empresas destacan en la mitigación del fraude?
Abu Dhabi Commercial Bank Egypt y Network International son de los primeros en adoptar análisis de inteligencia artificial generativa que reducen las tasas de devolución de cargos.


