

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
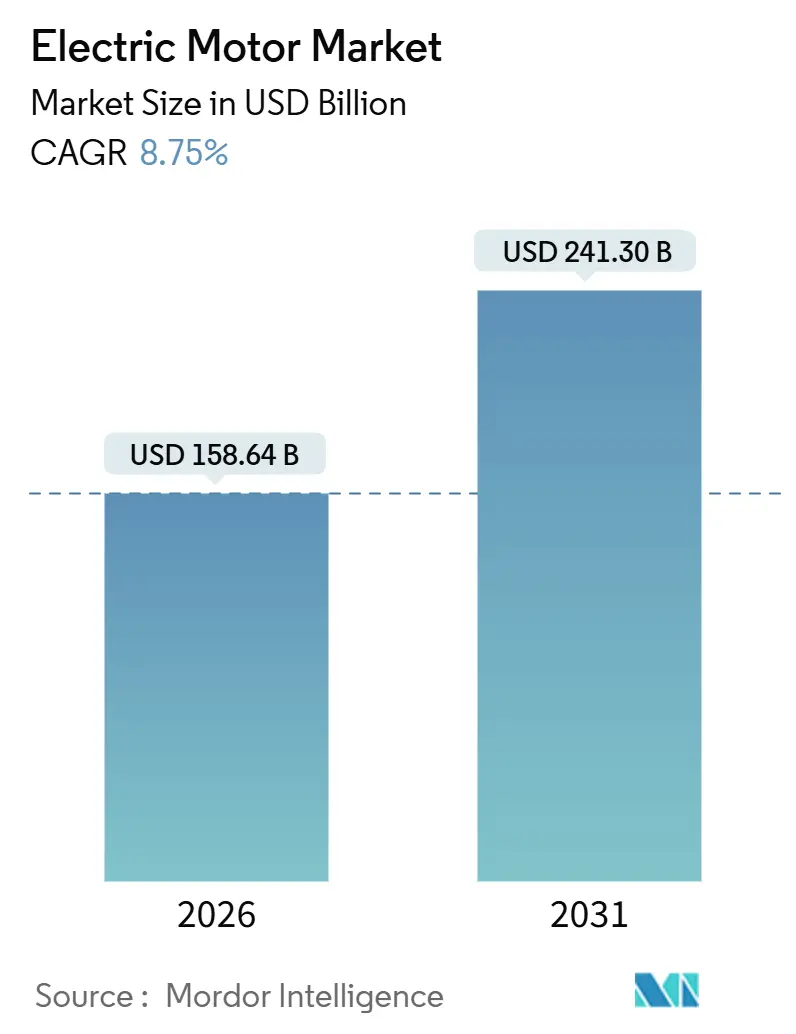
| Tamaño del mercado (2026) | USD 158.64 mil millones |
| Tamaño del mercado (2031) | USD 241.30 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.75% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de motores eléctricos por Mordor Intelligence
Se estima que el tamaño del mercado de motores eléctricos será de USD 158.64 mil millones en 2026 y se espera que alcance los USD 241.30 mil millones en 2031, con una CAGR del 8.75 % durante el período de pronóstico (2026-2031).
La demanda gira en torno a tres vectores entrelazados: la expansión de los vehículos eléctricos de batería, la rápida automatización dentro de las fábricas y los mandatos de eficiencia energética que impulsan a cada máquina rotativa hacia un rendimiento de clase superior. En China, los vehículos de nueva energía superaron los 14.78 millones de unidades vendidas durante enero-noviembre de 2025, amplificando la adquisición de motores de tracción en toda la cadena de suministro. Los 16.4 gigavatios de capacidad eólica marina adicionales en Europa en 2024 requieren miles de máquinas síncronas de imanes permanentes de varios megavatios que convierten la velocidad del rotor en energía lista para la red. [1] WindEurope, “Offshore Wind Statistics 2024”, windeurope.org Las dinámicas paralelas en la ola de modernización de HVAC en América del Norte y la adopción de robótica en Asia-Pacífico refuerzan la demanda estructural, moviendo el mercado de motores eléctricos desde las máquinas de inducción que priorizan el precio hacia arquitecturas de velocidad variable y alto par.
Conclusiones clave del informe
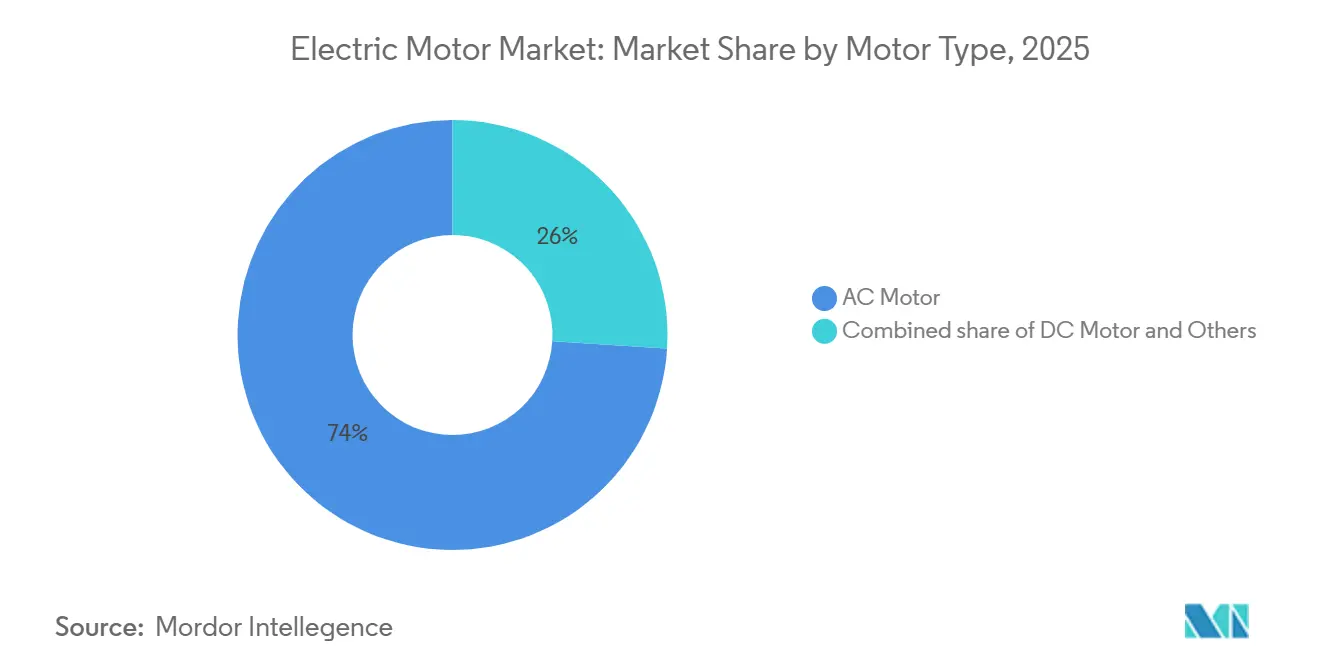
- Por tipo de motor, las unidades de CA tenían el 74% de la participación de mercado de motores eléctricos en 2025, mientras que los subtipos sincrónicos avanzan a una CAGR del 9.45% hasta 2031.
- Por clasificación de potencia de salida, los diseños de potencia fraccionaria capturaron el 51.4 % de los ingresos de 2025, mientras que los motores de más de 500 caballos de fuerza se expandirán a una CAGR del 7.8 % hasta 2031.
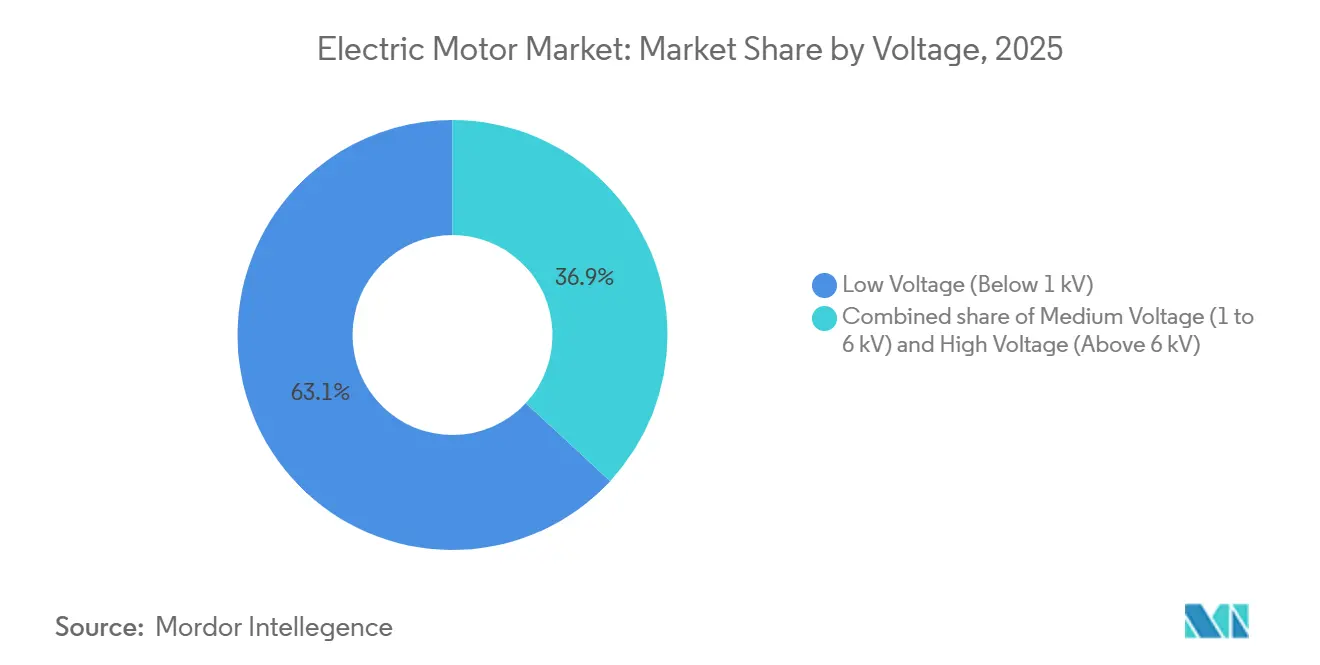
- Por voltaje, las máquinas de bajo voltaje representaron el 63.1% de las ventas de 2025, pero las variantes de voltaje medio están aumentando a una CAGR del 8.3% gracias a las actualizaciones de los servicios públicos y de la industria pesada.
- Por aplicación, la maquinaria industrial mantuvo una participación del 42.2% en 2025, mientras que la automoción y el transporte representan la trayectoria más rápida con una CAGR del 11.9%.
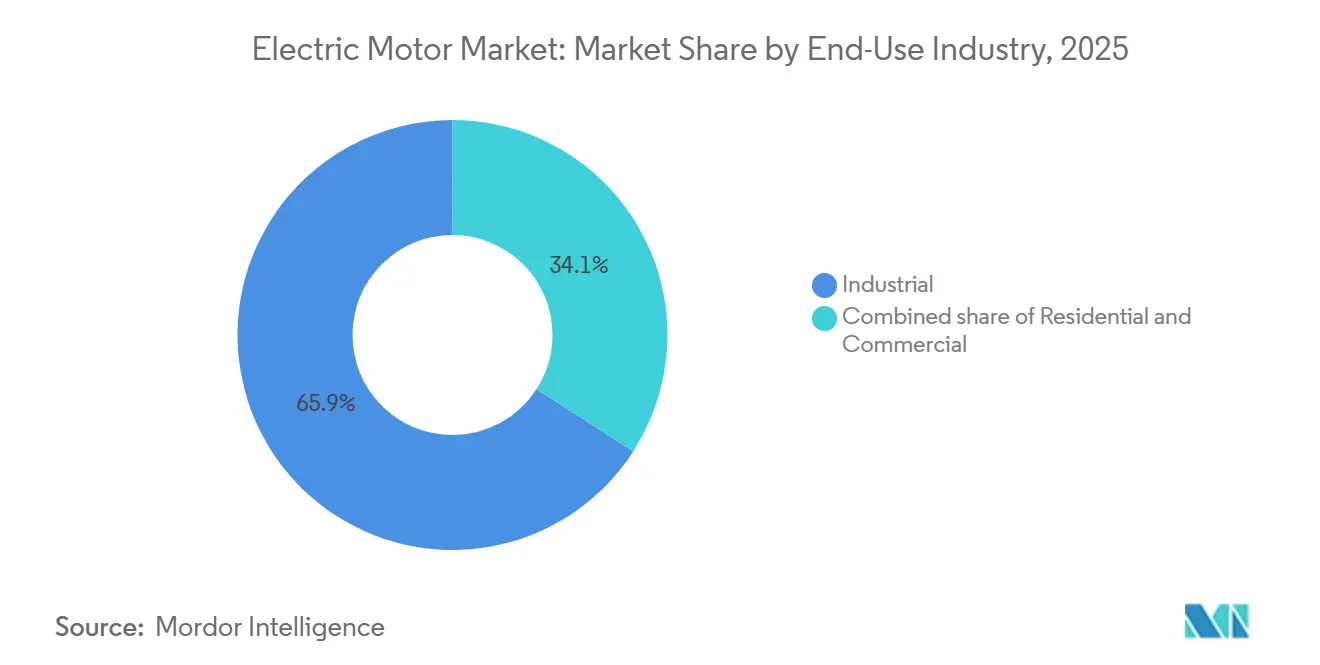
- Por industria de uso final, el sector industrial representó el 65.9% del tamaño del mercado de motores eléctricos en 2025 y crecerá un 9.1% hasta 2031.
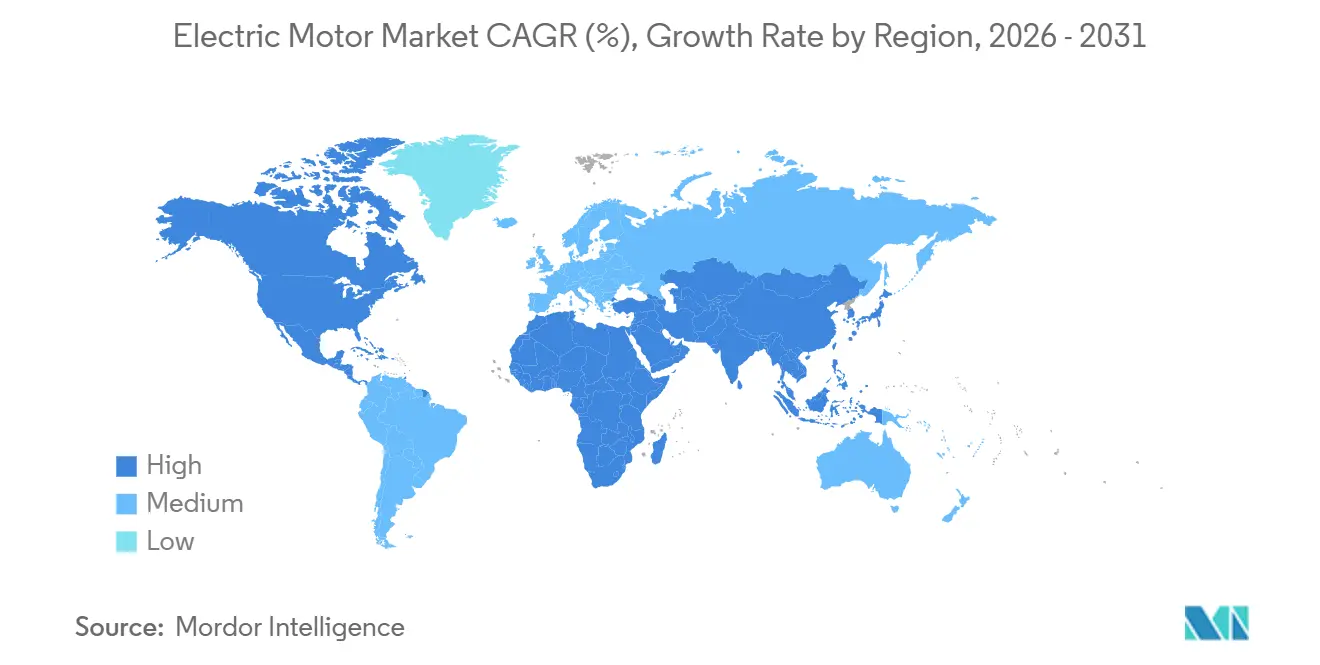
- Por geografía, Asia-Pacífico representó el 43.8% de los ingresos globales en 2025 y se prevé que crezcan a un ritmo del 10.7% anual hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de motores eléctricos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Electrificación rápida de la automatización de la fabricación en las industrias discretas de Asia | 1.8% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aceleración de la adopción de sistemas HVAC en las renovaciones residenciales en EE. UU. impulsadas por los estándares energéticos federales | 1.2% | América del Norte, impacto secundario en Europa | Corto plazo (≤ 2 años) |
| Aumento en la instalación de aerogeneradores marinos que requieren motores de imanes permanentes de alta potencia en Europa | 1.5% | Europa, emergente en las regiones costeras de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| El aumento de la demanda de motores de tracción de alta eficiencia en vehículos eléctricos a batería en China | 2.1% | China domina y se expande hacia la India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| El mantenimiento predictivo basado en IoT industrial impulsa el reemplazo de motores antiguos en América del Norte | 0.9% | América del Norte, adopción gradual en Europa | Mediano plazo (2-4 años) |
| Los mandatos gubernamentales sobre los MEPS impulsan las ventas de motores IE4 e IE5 a nivel mundial | 1.3% | Global, liderado por la UE, China e India | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Electrificación rápida de la automatización de la fabricación en las industrias discretas de Asia
Las líneas de ensamblaje densamente robóticas en China, Japón, Corea del Sur y la región de la ASEAN están incorporando de cuatro a siete ejes servo en cada nueva unidad. La Federación Internacional de Robótica contabilizó 542,000 instalaciones en todo el mundo en 2024, más del 70% de las cuales se ubicaron en Asia-Pacífico. [2] Federación Internacional de Robótica, “Informe Mundial de Robótica 2024”, ifr.org Cada articulación necesita un motor compacto y de alta precisión, lo que eleva el valor promedio del motor por robot y dirige la demanda hacia diseños síncronos de CC sin escobillas y de imán permanente con retroalimentación integrada. El esquema de Incentivos Vinculados a la Producción de Electrónica de la India ha asignado 1.5 millones de dólares en subsidios, impulsando el abastecimiento local de motores para calificar para la reducción de aranceles. Los fabricantes de equipos originales ahora especifican bobinados resistentes al ciclo de trabajo y aislamiento resistente a la temperatura, cambiando los criterios de adquisición del precio unitario al rendimiento de por vida.
Aceleración de la adopción de sistemas HVAC en las renovaciones residenciales en EE. UU. impulsadas por los estándares energéticos federales
Las normas SEER2 actualizadas del Departamento de Energía de EE. UU., finalizadas en 2024, exigen efectivamente motores conmutados electrónicamente en los conjuntos de ventiladores, lo que provocó un aumento en los reemplazos en millones de hogares. [3] Departamento de Energía de EE. UU., “Norma final SEER2 para HVAC residencial 2024”, energy.gov Los ECM de velocidad variable reducen el consumo de electricidad hasta en un 30 % en comparación con los motores de condensador dividido permanente, un beneficio que las empresas de servicios públicos en California y Texas monetizan a través de incentivos de respuesta a la demanda. Los proveedores de motores están combinando diagnósticos y garantías basadas en la nube, presentando el motor como una puerta de entrada a los ingresos por servicio en lugar de una venta de componentes única. Los instaladores inicialmente recelosos de los sobreprecios del 40-60 % han cambiado de postura a medida que los créditos fiscales federales acortan los períodos de recuperación de la inversión a dos temporadas de calefacción.
Aumento en la instalación de aerogeneradores marinos que requieren motores de imanes permanentes de alta potencia en Europa
Los generadores de accionamiento directo dentro de las turbinas marinas de 12 a 15 megavatios eliminan las cajas de engranajes y reducen los costos de mantenimiento, pero dependen de imanes de neodimio-hierro-boro que siguen siendo en un 85% procedentes de China. [4] Servicio Geológico de EE. UU., “Resumen de Tierras Raras 2025”, usgs.gov Los fabricantes de equipos originales europeos han respondido probando químicas libres de disprosio y conjuntos de estator segmentados que se envían en piezas más pequeñas, lo que facilita las restricciones de manipulación en los puertos. Con cada generador pesando aproximadamente 450 toneladas, los buques autoelevadores especializados están reservados hasta 2028, lo que hace que la modularidad del motor sea tan importante como la eficiencia bruta para cumplir con los plazos del proyecto.
El aumento de la demanda de motores de tracción de alta eficiencia en vehículos eléctricos a batería en China
Las entregas de 14.78 millones de vehículos de nueva energía en China hasta noviembre de 2025 consolidan su papel como epicentro de la demanda de motores de tracción. Las máquinas síncronas de imanes permanentes de 100 a 300 kilovatios se combinan con inversores de carburo de silicio que reducen las pérdidas de conmutación hasta en un 40 % en comparación con los IGBT de silicio. La reducción de costos ha permitido configuraciones de tracción total con dos motores en sedanes de menos de 30 000 USD, triplicando las unidades de motor por vehículo en comparación con los vehículos eléctricos de batería de la generación anterior. Los fabricantes de automóviles integrados verticalmente que diseñan motores, inversores y baterías están arrebatando cuota de mercado a los especialistas en motores especializados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del neodimio presionan la economía de los motores de imanes permanentes | -0.7% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Restricciones de suministro de módulos IGBT que limitan la producción de motores de alto voltaje | -0.5% | Global, concentrado en los segmentos automotriz e industrial | Mediano plazo (2-4 años) |
| Ciclos de certificación prolongados para motores a prueba de explosiones en el sector del petróleo y el gas en Oriente Medio | -0.3% | Oriente Medio, impacto secundario en el norte de África | Largo plazo (≥ 4 años) |
| La creciente adopción de servoaccionamientos integrados reduce las oportunidades de ingresos de los motores independientes | -0.6% | Global, liderado por Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del neodimio presionan la economía de los motores de imanes permanentes
Los precios del óxido de neodimio se dispararon un 15 % durante 2024, ya que la oferta china se enfrentó a ajustes de cuotas, lo que afectó a los fabricantes que se comprometen con contratos automotrices a precio fijo. Los imanes representan hasta el 30 % de la lista de materiales de un motor de tracción, por lo que las fluctuaciones de precios erosionan los márgenes, ya de por sí reducidos. La acumulación de inventario bloquea el capital circulante y corre el riesgo de devaluación, lo que impulsa a algunos proveedores a investigar alternativas de inducción o reluctancia conmutada que evitan la dependencia de las tierras raras con modestas pérdidas de eficiencia.
Restricciones de suministro de módulos IGBT que limitan la producción de motores de alto voltaje
Los plazos de entrega para los módulos IGBT de 1,200 a 3,300 voltios se extendieron a 40 semanas en 2024, ya que los fabricantes de equipos originales (OEM) de la industria automotriz consiguieron asignaciones prioritarias de las fundiciones de semiconductores de potencia. En consecuencia, los pedidos industriales se retrasaron hasta 2026, lo que retrasó la instalación de variadores de media tensión en proyectos de acero, cemento y servicios públicos. Los MOSFET de carburo de silicio reducen las restricciones térmicas, pero conllevan primas de coste de entre el doble y el triple y se enfrentan a cuellos de botella en la capacidad de las obleas. Algunos diseños de motores ahora buscan frecuencias de conmutación más bajas, sacrificando el ruido armónico por una mayor disponibilidad de los componentes.
Análisis de segmento
Por tipo de motor: Sostiene los conductores de CA, sobretensiones de nichos de CC
Las máquinas de CA representaron el 74% de los ingresos del mercado de motores eléctricos en 2025 y se prevé que crezcan un 9.45% anual, impulsados por su uso consolidado en bombas, compresores y sopladores de HVAC. Los modelos de inducción dominan las aplicaciones de velocidad fija, pero las variantes síncronas están ganando terreno allí donde los variadores de frecuencia ofrecen precisión y mejoras energéticas. La adopción de las clases IE4 e IE5 en Europa ha acelerado la adopción de las síncronas, especialmente en tamaños de bastidor superiores a 0.75 kilovatios. Las arquitecturas de CC se consolidan en la automoción, las herramientas eléctricas y los pequeños electrodomésticos, donde la densidad de par y la compatibilidad de las baterías compensan un mayor coste inicial. Los motores de CC sin escobillas se incluyen ahora en casi todas las aspiradoras de gama alta, lo que prolonga la autonomía por carga hasta en un 40%.
Una clase de híbridos en auge combina la robustez de la inducción con rotores de imanes permanentes, ofreciendo eficiencia IE4 con arranque directo en línea, una característica apreciada en mercados en desarrollo que carecen de una infraestructura de inversores omnipresente. Los formatos especiales, herméticos, paso a paso y de flujo axial, siguen siendo nichos pequeños pero rentables vinculados a las startups de refrigeración, impresión 3D y movilidad. A medida que los rangos de rendimiento se solapan, las decisiones de compra se basan menos en la taxonomía y más en métricas específicas de la aplicación, como la firma acústica, el margen térmico o el par por kilogramo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por potencia de salida: electrodomésticos básicos frente a aparatos industriales de gran potencia
Los motores de menos de 1 caballo de fuerza representaron el 51.4% de los envíos de 2025, lo que refleja su ubicuidad en refrigeradores, lavadoras y terminales de pago. La elasticidad de precios rige este segmento: un delta de costo de USD 3 puede influir en las decisiones de abastecimiento; sin embargo, los umbrales de ENERGY STAR exigen mejoras de eficiencia incrementales año tras año. Las máquinas de potencia integral, entre 1 y 500 caballos de fuerza, se utilizan en cintas transportadoras, compresores y máquinas herramienta, donde los costos por tiempo de inactividad eclipsan los precios de los equipos. El tamaño del mercado de motores eléctricos para este segmento intermedio continúa expandiéndose a medida que las fábricas modernizan los modelos IE4 para obtener hasta un 5% de ahorro energético.
Se prevé que las unidades de alta potencia superiores a 500 caballos de fuerza, aunque de menor volumen, crezcan un 7.8 % anual hasta 2031 gracias a la sustitución de activos obsoletos en las industrias minera y petroquímica. Los operadores comparan los servicios de rebobinado que recuperan únicamente la eficiencia original de IE1 o IE2 con las alternativas de nueva construcción de IE4, con una amortización de 3 a 4 años con las tarifas energéticas actuales. Algunos fabricantes de equipos originales (OEM) ofrecen ahora cartuchos modulares de estator-rotor que actualizan los chasis antiguos in situ, acortando la distancia entre la sustitución completa y la renovación.
Por voltaje: Volumen en el extremo inferior, crecimiento en el rango medio
Las máquinas de baja tensión (<1 kV) generaron el 63.1 % de los ingresos en 2025, gracias a la saturación en el sector doméstico y de la industria ligera, así como a la rentabilidad derivada del bobinado automatizado y las cadenas de suministro globalizadas. Sin embargo, los clientes de la industria de procesos están optando por voltajes de 1 a 6 kilovoltios que permiten cargas de varios megavatios manteniendo niveles de corriente manejables. Las unidades de media tensión avanzan un 8.3 % anual, ya que los variadores de frecuencia reducen el consumo energético hasta en un 40 % en ventiladores de torres de refrigeración y bombas de alimentación de calderas.
Motores de ultra alto voltaje de más de 6 kilovoltios alimentan compresores de GNL y estaciones de refuerzo de gasoductos. Cada proyecto se diseña a medida con plazos de entrega que superan el año. Los condensadores síncronos de apoyo a la red han abierto un subsegmento boutique de media tensión, que vende servicios de energía reactiva a medida que las energías renovables desplazan a los generadores térmicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Base industrial estable, movilidad acelerada
La maquinaria industrial controló el 42.2 % del despliegue en 2025, con celdas robóticas y máquinas CNC que absorben cientos de miles de servoejes. El crecimiento está ligado a los ciclos de inversión de capital; sin embargo, las estrategias de mantenimiento predictivo reducen el riesgo de reemplazo al programar los cambios durante las interrupciones programadas. La demanda de HVAC y refrigeración continúa migrando hacia compresores de velocidad variable que modulan en tiempo real, ahorrando hasta un 35 % de energía en cadenas de supermercados y centros de datos.
Los sectores automotriz y de transporte presentan la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 11.9 %, ya que cada vehículo eléctrico de batería integra múltiples motores de tracción y auxiliares. Los sedanes de consumo masivo ahora utilizan habitualmente tres o más motores, triplicando el número de motores en comparación con las plataformas de combustión. Los electrodomésticos residenciales mantienen una sólida trayectoria de ingresos, pero su volumen es enorme; las innovaciones se centran en la reducción de ruido y la conectividad para hogares inteligentes, más que en el rendimiento puro. Los servicios públicos y las aplicaciones energéticas registran nuevos pedidos de bombas y ventiladores IE4, junto con variadores que ajustan la velocidad del motor a las fluctuaciones de las energías renovables.
Por industria de uso final: el segmento industrial predomina en medio de modernizaciones impulsadas por políticas
El sector de uso final industrial generó el 65.9 % de las ventas en 2025 y crecerá un 9.1 % anual hasta 2031, a medida que las plantas digitalizan el mantenimiento y se actualizan a clases de mayor eficiencia. Los edificios comerciales reemplazan los montacargas y los variadores de velocidad de los sistemas de climatización (HVAC) para obtener certificaciones de construcción ecológica, mientras que la adopción residencial depende de las instalaciones de bombas de calor con incentivos federales que exigen la instalación de módulos de control de emisiones (ECM) en los módulos de ventilación. Un cambio de comportamiento notable es el cambio de los propietarios de viviendas a ventanas de producción solar diurna, favoreciendo motores de velocidad variable que regulan dinámicamente el consumo de energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de motores eléctricos de Asia-Pacífico
Asia-Pacífico mantuvo una cuota de mercado del 43.8% en motores eléctricos en 2025 y prevé una tasa de crecimiento anual compuesta (TCAC) del 10.7% hasta 2031. Los fabricantes de automóviles chinos entregaron 14.78 millones de vehículos de nueva energía hasta noviembre de 2025, un factor que multiplica la demanda de motores de tracción a medida que los sedanes cambian a configuraciones de doble motor. Las instalaciones de robótica en la región superaron el 70% de las 542,000 unidades globales en 2024; cada celda requiere hasta siete motores de precisión. Los subsidios del programa de incentivos vinculados a la producción de India destinan 1.5 millones de dólares a la producción de electrónica y motores, mientras que Vietnam y Tailandia atraen líneas de montaje de electrodomésticos que localizan el abastecimiento y acortan los plazos de entrega.
Mercado de motores eléctricos de Norteamérica
El impulso en Norteamérica se debe a las modernizaciones de sistemas de climatización (HVAC) exigidas por las normas SEER2 del DOE y a la implementación de programas de mantenimiento predictivo industrial. Una encuesta de 2024 registró un 38 % de reemplazos activados por alertas de sensores en lugar de programaciones basadas en tiempo, lo que indica un paradigma basado en datos en la gestión de activos. El sector minero canadiense está adoptando actualizaciones de alta potencia IE4 para mitigar los costos de electricidad superiores a USD 0.12 por kilovatio-hora en zonas remotas. La afluencia de empresas mexicanas que buscan la deslocalización de la fabricación de automóviles y electrodomésticos fortalece las cadenas de suministro regionales e impulsa la adopción de motores de media tensión en las nuevas naves de producción.
Mercado europeo de motores eléctricos
El panorama europeo se rige por las políticas. Las normativas de ecodiseño exigen el cumplimiento de la norma IE4 hoy y anticipan los umbrales IE5 para 2027. La incorporación de 16.4 gigavatios de energía eólica marina en 2024 sustenta la demanda de generadores multimegavatio, mientras que las industrias de procesos alemanas adoptan variadores de frecuencia que reducen entre un 20 % y un 40 % el consumo energético. El impulso de las bombas de calor en el Reino Unido y la dependencia de la energía hidroeléctrica en los países nórdicos convergen en motores que funcionan eficientemente con cargas variables. Las fábricas de Europa del Este se benefician de las subvenciones del Fondo de Cohesión de la UE para modernizar sus equipos, lo que impulsa la adopción de índices de eficiencia superior.
Mercado de motores eléctricos de Sudamérica y Oriente Medio
La combinación de recursos en Sudamérica se basa en las materias primas: la agroindustria brasileña depende de motores de riego y manejo de granos que resisten altas temperaturas y polvo, mientras que las minas de litio argentinas emplean trituradoras de alta potencia bajo las especificaciones IE4 para cumplir con los convenios de sostenibilidad de los inversores. En Oriente Medio, los operadores de petróleo y gas exigen unidades a prueba de explosiones con etiquetas ATEX e IECEx, un obstáculo de certificación que prolonga los plazos de suministro, pero garantiza precios superiores. Los países del Golfo invierten en sistemas de refrigeración urbana y desalinización, lo que impulsa la adquisición de bombas de media tensión.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La normativa sobre eficiencia energética influye en el diseño, el etiquetado y la adquisición de motores a nivel mundial. En Estados Unidos, el Departamento de Energía emitió una norma definitiva en enero de 2025 que abarca los motores eléctricos de alcance ampliado, cuyo cumplimiento es obligatorio a partir del 1 de enero de 2029. Esto exige que los fabricantes de equipos originales (OEM) y los proveedores del canal adapten sus líneas de productos, documentación y procesos de certificación antes de la fecha límite.
La estandarización internacional y europea también reforzó el nivel de eficiencia. La norma IEC 60034-30-1 se actualizó en diciembre de 2025 para introducir los límites de la clase de eficiencia IE5 para motores de CA conectados a la red eléctrica, y Europa adoptó la norma EN IEC 60034-30-1:2026 en enero de 2026, lo que refuerza un punto de referencia armonizado para las declaraciones de eficiencia superior en licitaciones y comercio transfronterizo. Paralelamente, la Comisión Europea abrió una consulta pública en agosto de 2025 para revisar el Reglamento de Ecodiseño (UE) 2019/1781 para motores eléctricos y variadores de velocidad, lo que indica un ciclo político activo que afecta tanto a las especificaciones de los motores independientes como a las estrategias de cumplimiento para motores y variadores.
Panorama competitivo
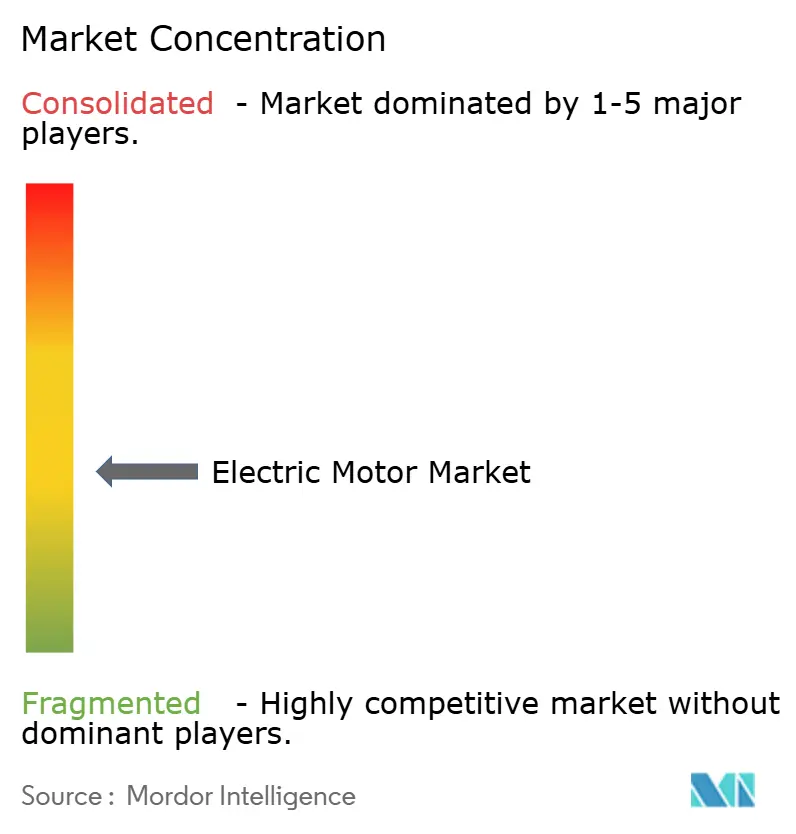
El mercado de motores eléctricos presenta una concentración moderada. ABB, Siemens, Nidec y Regal Rexnord consolidan la oferta global con amplias bases instaladas y unidades de servicio. Los fabricantes chinos dominan los volúmenes de potencia fraccionaria, rebajando los precios hasta en un 30 % e impulsando a las empresas occidentales hacia funciones premium y servicios digitales. Los nichos de alta potencia y a prueba de explosiones siguen fragmentados debido a que los ciclos de certificación y la ingeniería a medida imponen barreras a la conmutación.
Los movimientos estratégicos ilustran la convergencia entre el hardware de motores y la electrónica de potencia. Siemens adquirió activos de flujo axial en 2024 para ampliar el alcance de la movilidad eléctrica, mientras que ABB abrió un centro de remanufactura en Houston capaz de restaurar máquinas de 500 caballos de fuerza a niveles IE4 con un 40 % del coste de nueva construcción. La expansión vietnamita de Nidec, valorada en 500 millones de dólares, en 2025, incorpora líneas de montaje de imanes que reducen drásticamente los plazos de entrega a seis semanas. Las solicitudes de patente destacan la integración de inversores de carburo de silicio, que afirman una reducción del 30 % al 40 % en las pérdidas del sistema.
Las tendencias de localización impulsan a los competidores regionales. Los proveedores indios aprovechan los precios en rupias para obtener contratos industriales, y los proveedores turcos utilizan el soporte en árabe para penetrar en los mercados del Golfo. Las ofertas digitales, como el análisis de vibraciones basado en la nube, diferencian a los operadores tradicionales, convirtiendo el motor en un nodo de datos que genera ingresos por suscripción. Los mandatos de la economía circular en Europa favorecen a los actores con escala de logística inversa, lo que podría acelerar la consolidación a medida que los pequeños importadores tienen dificultades para financiar los programas de recuperación.
Líderes de la industria de motores eléctricos
ABB Ltd.
Siemens AG
Corporación Nidec
Corporación Regal Rexnord
WEG SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: ABB anunció lo que describió como el primer motor síncrono de reluctancia IE6 sin imanes del mundo, certificado para áreas peligrosas ATEX e IECEx. El lanzamiento está dirigido a entornos de alta especificación de la industria del petróleo y el gas y la industria de procesos, donde las restricciones de certificación y los requisitos de eficiencia influyen en las decisiones de compra, y posiciona las arquitecturas sin imanes como un factor diferenciador en medio de la volatilidad de los precios de las tierras raras.
- Septiembre de 2025: ABB India presentó la línea de motores de ultra alta gama IE5, diseñada para evitar el uso de materiales de tierras raras, y anunció una inversión de más de 140 millones de rupias para expandir y modernizar su planta de fabricación de motores de baja tensión en India. Esta combinación de productos y medidas de capacidad respalda las estrategias de abastecimiento local para fabricantes de equipos originales (OEM) y usuarios industriales que buscan un cumplimiento de alta eficiencia y plazos de entrega más cortos.
- Octubre de 2024: La Federación Internacional de Robótica informó de 542 000 instalaciones de robots en todo el mundo en 2024, de las cuales más del 70 % se encontraban en la región de Asia-Pacífico. Una mayor densidad de robots incrementa el número de servoejes por línea de producción y aumenta la demanda de motores compactos de alta precisión, lo que acelera la transición hacia diseños BLDC y síncronos de imanes permanentes con retroalimentación integrada.
Alcance y metodología
Los motores eléctricos funcionan mediante la interacción entre el campo magnético del motor y las corrientes del devanado, produciendo rotación. Los motores eléctricos pueden convertir la energía eléctrica en energía mecánica, por lo que tienen aplicaciones generalizadas en ventiladores, bombas, compresores, ascensores y refrigeradores. Los motores eléctricos son una pieza importante de equipo utilizada en los sectores industrial, comercial y residencial. La demanda de motores eléctricos en la industria industrial surge por el desarrollo de nuevos proyectos industriales y necesidades por la rehabilitación de infraestructuras antiguas.
El mercado está segmentado según el tipo de motor, el voltaje, la aplicación y la geografía. Por tipo de motor, el mercado se segmenta en CC y CA. El mercado está segmentado por voltaje en menos de 1 kV, entre 1 y 6 kV y superior a 6 kV. El mercado está segmentado por aplicación en residencial, comercial, industrial y automotriz. El informe también cubre el tamaño del mercado y las previsiones para el mercado de motores eléctricos en las principales regiones. El dimensionamiento del mercado y las previsiones se han realizado para cada segmento en función de los ingresos (USD).
Por tipo de motor
| Motor de CA (inducción (asíncrono), síncrono) |
| Motor de CC (con escobillas, sin escobillas (BLDC)) |
| Otros (motor hermético, motor paso a paso) |
Por potencia de salida nominal
| Potencia fraccionaria (menos de 1 HP) |
| Potencia integral (1 a 500 HP) |
| Alta potencia (más de 500 HP) |
Por voltaje
| Baja tensión (por debajo de 1 kV) |
| Media Tensión (1 a 6 kV) |
| Alta tensión (por encima de 6 kV) |
por Aplicación
| Maquinaria Industrial |
| HVAC y Refrigeración |
| Automoción y transporte |
| Electrodomésticos residenciales |
| Utilidades y Energía |
| Otros (Agricultura, Petróleo y Gas, Minería) |
Por industria de uso final
| Residencial |
| Comercial |
| Industrial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de motor | Motor de CA (inducción (asíncrono), síncrono) | |
| Motor de CC (con escobillas, sin escobillas (BLDC)) | ||
| Otros (motor hermético, motor paso a paso) | ||
| Por potencia de salida nominal | Potencia fraccionaria (menos de 1 HP) | |
| Potencia integral (1 a 500 HP) | ||
| Alta potencia (más de 500 HP) | ||
| Por voltaje | Baja tensión (por debajo de 1 kV) | |
| Media Tensión (1 a 6 kV) | ||
| Alta tensión (por encima de 6 kV) | ||
| por Aplicación | Maquinaria Industrial | |
| HVAC y Refrigeración | ||
| Automoción y transporte | ||
| Electrodomésticos residenciales | ||
| Utilidades y Energía | ||
| Otros (Agricultura, Petróleo y Gas, Minería) | ||
| Por industria de uso final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de motores eléctricos en 2031?
Las previsiones sitúan el mercado de motores eléctricos en 241.30 millones de dólares en 2031.
¿Qué región lidera la demanda mundial?
Asia-Pacífico representa el 43.8% de los ingresos de 2025 y está creciendo a la CAGR más rápida del 10.7%.
¿Por qué están ganando popularidad los servoaccionamientos integrados?
Combinan motor, inversor y codificador en una sola carcasa, reduciendo el cableado en un 60% y acelerando la puesta en marcha en un 40%, algo especialmente valioso en robótica y embalaje.
¿Cómo afectan las oscilaciones de los precios de las tierras raras a los productores de automóviles?
Un aumento del 15% en el neodimio en 2024 elevó los costos de los imanes hasta un punto que puede representar el 30% de la lista de materiales de un motor de tracción, lo que presiona los márgenes y estimula el interés en topologías alternativas.
¿Qué clases de eficiencia son obligatorias hoy en día en Europa?
Las normas de diseño ecológico de la UE exigen una eficiencia IE4 para la mayoría de los motores industriales y están evaluando la adopción de IE5 para 2027.


