

Tamaño y participación del mercado de controladores de motores de vehículos eléctricos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.96 mil millones |
| Tamaño del mercado (2031) | USD 11.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de controladores de motores de vehículos eléctricos por Mordor Intelligence
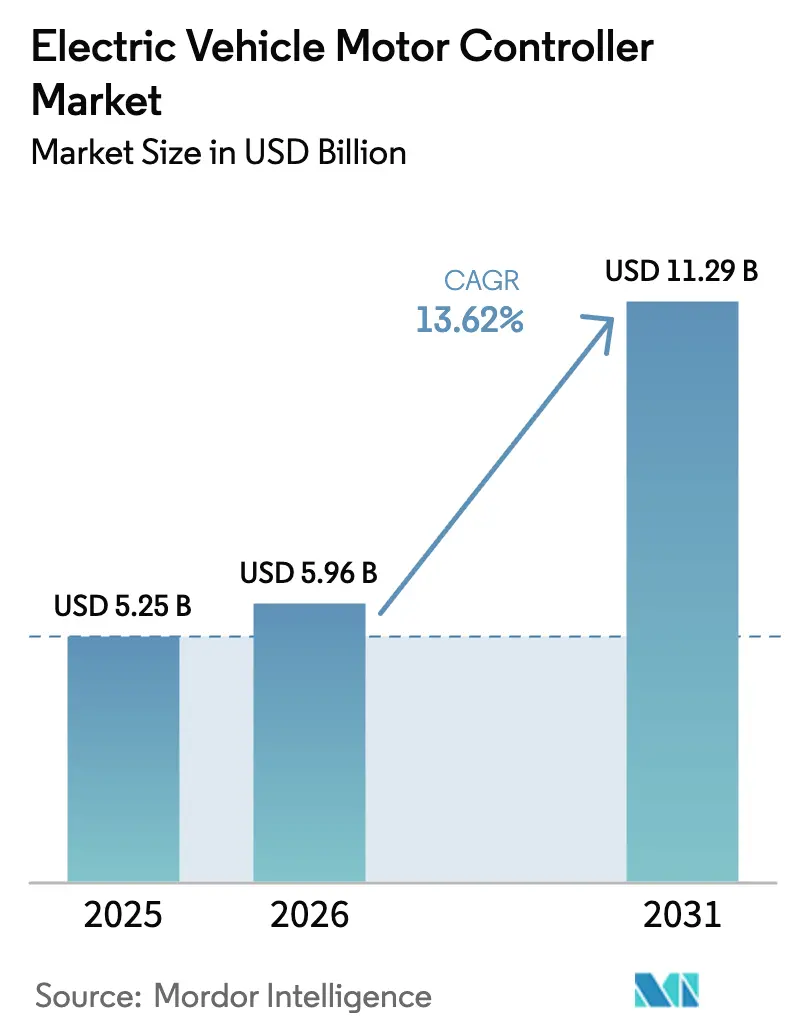
El tamaño del mercado de controladores de motores para vehículos eléctricos en 2026 se estima en 5.96 millones de dólares, creciendo desde los 5.25 millones de dólares de 2025, con proyecciones para 2031 de 11.29 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 13.62 % entre 2026 y 2031. El crecimiento se basa en estrictas normas globales sobre emisiones, un mayor uso de semiconductores de banda ancha y la transición constante de plataformas híbridas a plataformas de baterías puras. Asia Pacífico lidera la demanda gracias a los constantes subsidios chinos, los densos clústeres de proveedores y el creciente volumen de vehículos de pasajeros de gama media. Los dispositivos de potencia de carburo de silicio están pasando rápidamente de los vehículos premium a los modelos convencionales, reduciendo las pérdidas de conmutación y permitiendo arquitecturas de 800 V que acortan el tiempo de carga. Los vehículos de pasajeros aún representan el mayor volumen, pero los vehículos comerciales pesados registran las ganancias más rápidas, ya que los operadores de flotas buscan menores costos operativos y el cumplimiento normativo. Los fabricantes de controladores centrados en funciones V2G bidireccionales, avances en la gestión térmica y diseños modulares se aseguran éxitos de diseño tempranos que impulsan la escala y la diferenciación.
Conclusiones clave del informe
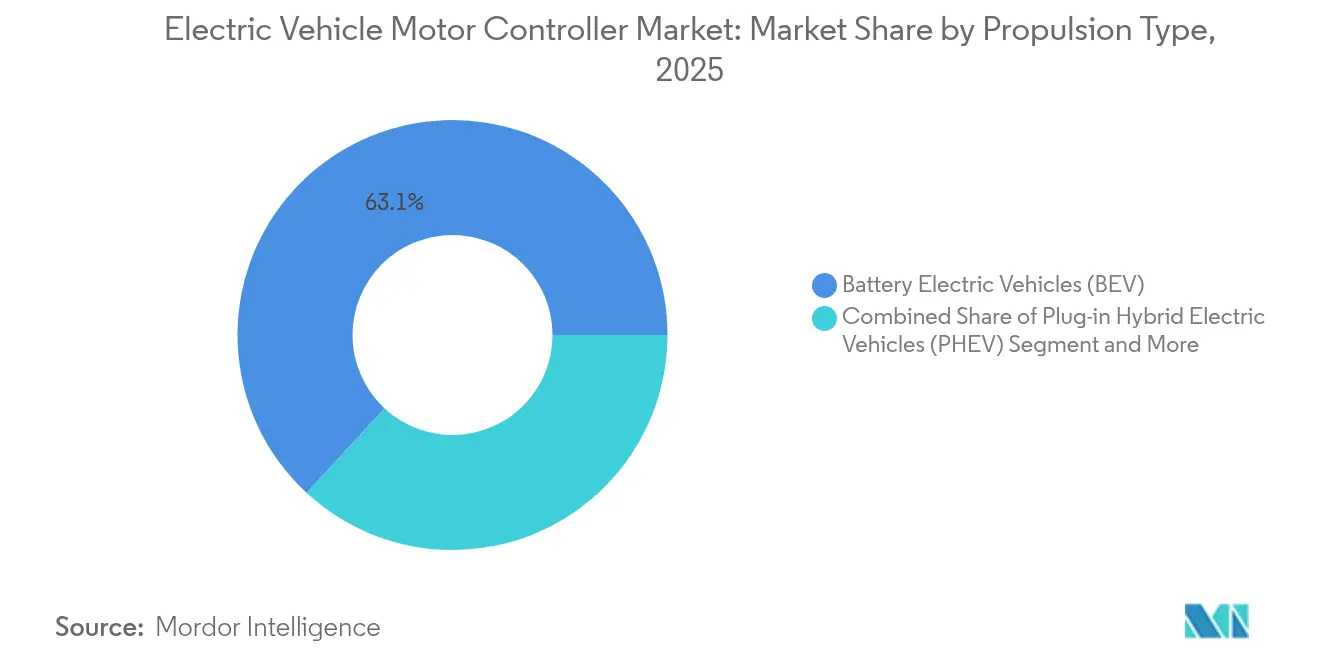
- Por tipo de propulsión, los vehículos eléctricos a batería representaron el 63.12 % de la participación de mercado de controladores de motores de vehículos eléctricos en 2025, mientras que se proyecta que los vehículos eléctricos de pila de combustible crecerán a una CAGR del 20.68 % hasta 2031.
- En términos de potencia de salida, el segmento de 40 a 80 kW controló el 44.62 % del tamaño del mercado de controladores de motores de vehículos eléctricos en 2025; la potencia superior a 200 kW es el rango de mayor expansión con una CAGR del 14.11 % hasta 2031.
- Por tipo de motor, los motores síncronos de imán permanente lideraron con una participación del 57.86 % del tamaño del mercado de controladores de motores de vehículos eléctricos en 2025, mientras que los diseños de reluctancia conmutada avanzan a una CAGR del 16.29 %.
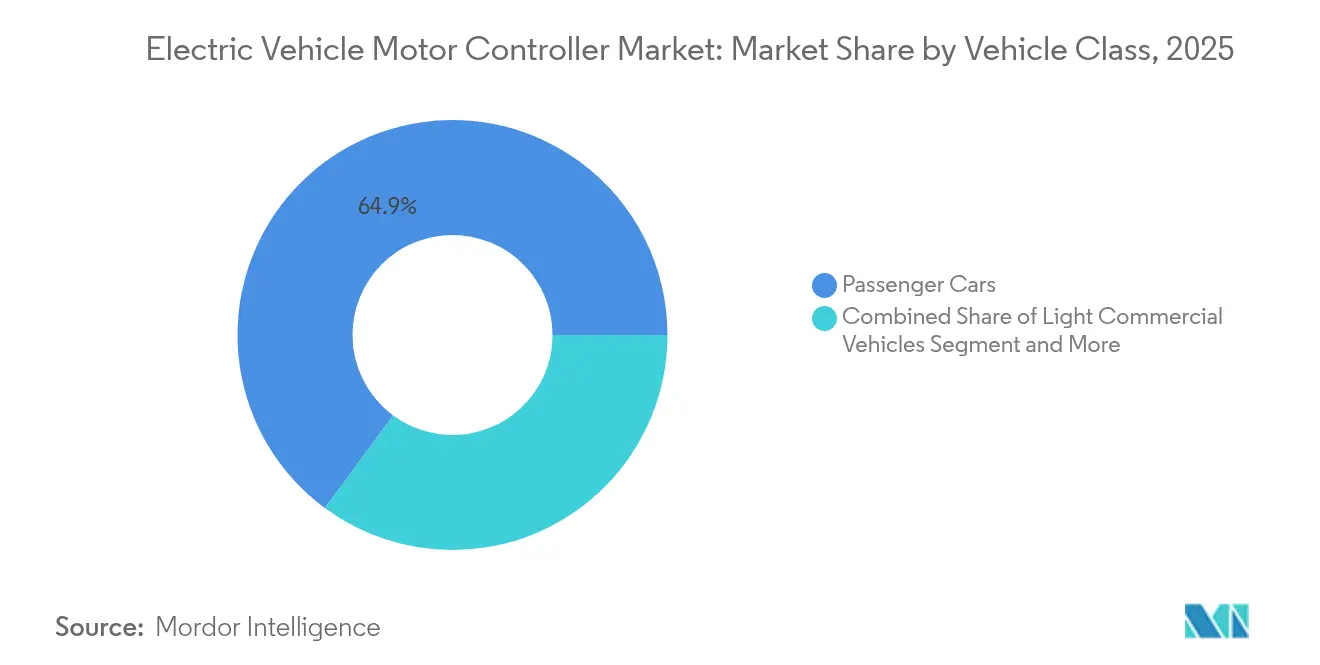
- Por clase de vehículo, los automóviles de pasajeros representaron el 64.88 % de la participación de mercado de controladores de motores de vehículos eléctricos en 2025, mientras que los vehículos comerciales pesados están aumentando a una tasa compuesta anual del 15.32 % hasta 2031.
- Por uso final, las unidades equipadas con OEM dominaron con una participación del 81.34 % del tamaño del mercado de controladores de vehículos eléctricos en 2025; las actualizaciones del mercado de accesorios están experimentando un crecimiento CAGR del 15.01 %.
- Por geografía, Asia-Pacífico capturó el 42.74 % del tamaño del mercado de controladores de vehículos eléctricos en 2025, y se espera que crezca a una CAGR del 13.54 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de controladores de motores para vehículos eléctricos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción creciente de vehículos eléctricos | + 4.2% | Global, con penetración líder en APAC | Largo plazo (≥ 4 años) |
| Incentivos y mandatos de movilidad eléctrica | + 3.1% | Marcos regulatorios de Europa y América del Norte, subsidios de APAC | Mediano plazo (2-4 años) |
| Disminución del coste de la electrónica de potencia | + 2.3% | Centros de fabricación globales, concentrados en APAC | Mediano plazo (2-4 años) |
| Penetración de MOSFET de Sic | + 1.8% | Segmentos premium en América del Norte y Europa, con expansión a APAC | Largo plazo (≥ 4 años) |
| Integración de controlador bidireccional compatible con V2G | + 1.1% | Adopción temprana en Europa y California, expansión global | Largo plazo (≥ 4 años) |
| Plataformas de 800 V y arquitectura de unidades distribuidas | + 0.9% | Mercados automotrices premium, vehículos eléctricos de lujo a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción creciente de vehículos eléctricos
Las ventas mundiales de EV superaron los 14 millones de unidades en 2024, y solo China fabricó más de 10 millones de vehículos, lo que provocó un aumento comparable en la demanda de controladores. Las matriculaciones de autobuses eléctricos de servicio pesado aumentaron un 30 % hasta superar las 70 000 unidades, mientras que los volúmenes de camiones eléctricos superaron los 90 000 vehículos [1] “Tendencias en vehículos eléctricos de servicio pesado: perspectivas mundiales de EV 2025”, Agencia Internacional de Energía, iea.org . La cuota del 82 % de EV en los coches nuevos de Noruega indica la magnitud de la transición una vez que la infraestructura, los incentivos y la aceptación del consumidor se alineen. Los proveedores de controladores se benefician de mayores tiradas de producción que reducen el coste unitario y aceleran los ciclos de actualización de productos.
Incentivos y mandatos gubernamentales de movilidad eléctrica
Aunque algunos subsidios europeos se redujeron, nuevos marcos como el plan de desgravación fiscal de Alemania para 2025 mantienen alta visibilidad de la demanda [2] “Germany Launches New Incentive Plans for Electric Vehicles”, European Alternative Fuels Observatory, alternative-fuels-observatory.ec.europa.eu . El objetivo de ventas de cero emisiones de Japón para 2035 y los requisitos más estrictos de ZEV de California garantizan un volumen a largo plazo, mientras que la política de integración vehículo-red de China acelera la especificación de etapas de potencia bidireccionales.
Curva de costes decreciente de la electrónica de potencia
Los fabricantes de dispositivos han reducido los precios de las obleas de carburo de silicio en casi un 30 % desde 2024, impulsando la tecnología más allá de los modelos premium y reduciendo la diferencia de precio con soluciones bipolares de puerta aislada. Los precios de los paquetes de baterías se acercan poco a poco al umbral de los 100 USD por kWh, liberando presupuesto para etapas de potencia de mayor especificación y una mejor gestión térmica sin aumentar el coste total del sistema.
La penetración del MOSFET de SiC aumenta la eficiencia del controlador
Las placas inversoras MOSFET de SiC más recientes alcanzan una eficiencia de conversión del 99.5 % y presentan pérdidas aproximadamente un 41 % menores que los IGBT de silicio. Con tensiones nominales de 1,200 V, estos dispositivos mantienen una potencia máxima de 200 kW en un tamaño compacto, lo que permite paquetes de eje eléctrico más ligeros y una mayor autonomía del vehículo. A medida que aumenta el volumen, las métricas de rendimiento establecidas en los segmentos premium se extienden a los turismos de gama media.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial del sistema | -2.1% | Mercados emergentes globales, particularmente sensibles a los precios | Corto plazo (≤ 2 años) |
| Validación de la complejidad y confiabilidad del diseño | -1.4% | Mercados automotrices avanzados con estrictos estándares de seguridad | Mediano plazo (2-4 años) |
| Restricciones de suministro de semiconductores Sic y Gan | -1.2% | Cadenas de suministro globales, concentradas en la producción de Asia-Pacífico | Mediano plazo (2-4 años) |
| Límites de gestión térmica | -0.8% | Aplicaciones de alto rendimiento, segmentos de vehículos premium | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial del sistema
Los controladores avanzados basados en SiC aún tienen sobreprecios que limitan su penetración en modelos económicos. La carga económica es especialmente grave en mercados sensibles a los precios, donde los cálculos del coste total de propiedad favorecen a los motores de combustión interna en horizontes temporales más cortos. La reducción de las subvenciones en los mercados europeos consolidados aumenta la sensibilidad a los precios, obligando a los proveedores a perfeccionar los diseños, simplificar los circuitos de refrigeración y buscar financiación innovadora para sostener el crecimiento.
Validación de la complejidad y confiabilidad del diseño
Las plataformas modernas integran conversión de energía, monitorización de seguridad y carga bidireccional en una sola placa, lo que amplía los programas de validación. Los estrictos objetivos de seguridad funcional aumentan el coste de desarrollo y retrasan los lanzamientos, lo que favorece a las empresas ya establecidas con cadenas de herramientas probadas y sólidos vínculos con los fabricantes de equipos originales (OEM). La integración de capacidades de carga bidireccional añade complejidad al protocolo de las aplicaciones V2G, lo que exige el cumplimiento de las normas ISO 15118, que están en constante evolución.
Análisis de segmento
Por tipo de propulsión: los vehículos eléctricos impulsan la evolución del mercado
Los vehículos eléctricos de batería captaron el 63.12 % de la cuota de mercado de controladores de motores para vehículos eléctricos en 2025, consolidando su liderazgo a medida que las redes de carga maduran y los costes de los paquetes se reducen. Los híbridos enchufables siguen siendo una opción de transición, pero pierden terreno a medida que las marcas optan por líneas totalmente eléctricas. Los modelos de pila de combustible, aunque pequeños, registran una tasa de crecimiento anual compuesta (TCAC) del 20.68 %, gracias a las flotas logísticas de servicio pesado que valoran la larga autonomía y el reabastecimiento rápido.
Los diseños de controladores de vehículos eléctricos (VE) priorizan las altas corrientes, la precisión del frenado regenerativo y la disponibilidad de 800 V, lo que genera espacio para refrigeración y software diferenciados. Las soluciones para vehículos eléctricos de pila de hidrógeno (FCEV) exigen una respuesta rápida a la carga y la coordinación de la pila de hidrógeno, lo que ofrece un nicho de mercado para proveedores que dominan la gestión energética de la pila al motor. En general, la fuerte demanda de vehículos eléctricos (VE) mantiene el mercado de controladores de motores para vehículos eléctricos en expansión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por potencia de salida: el dominio de rango medio se enfrenta a la disrupción de alta potencia
Los controladores de 40 a 80 kW representaron el 44.62 % de la cuota de mercado de controladores de motores para vehículos eléctricos en 2025, lo que refleja el predominio de las aplicaciones para vehículos de pasajeros y las soluciones de movilidad urbana. Esta gama optimiza la relación coste-rendimiento para la adopción generalizada de vehículos eléctricos, a la vez que proporciona la potencia adecuada para la mayoría de las situaciones de conducción. Sin embargo, las unidades de más de 200 kW están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 14.11 %, a medida que los vehículos de alto rendimiento y los camiones pesados adoptan configuraciones de doble motor.
Los productos de gama media equilibran el coste y la potencia para uso diario, beneficiándose de plataformas comunes de hardware y software. Los segmentos de alta potencia impulsan el SiC y la refrigeración avanzada, lo que genera márgenes superiores. A medida que se acelera la electrificación de los camiones, este segmento liberará nuevo volumen y orientará las prioridades de la cadena de suministro hacia barras colectoras reforzadas e interconexiones de cobre más gruesas.
Por tipo de motor: el liderazgo de PMSM se ve desafiado por la innovación
Los motores síncronos de imanes permanentes se mantuvieron como el pilar, con una cuota de mercado del 57.86 % en 2025 dentro del mercado de controladores de motores para vehículos eléctricos. Sin embargo, las fluctuaciones de precios de los metales de tierras raras y las preocupaciones geopolíticas impulsan los diseños sin imanes. Los motores de reluctancia conmutada, sin contenido de tierras raras, presentan una tasa de crecimiento anual compuesta (TCAC) del 16.29 %, gracias a mejoras en el refinamiento acústico y los algoritmos de control.
Los proveedores de controladores están optimizando la ondulación del par y la mitigación del ruido para que la reluctancia conmutada sea aceptable en turismos, a la vez que impulsan su adopción en autobuses y vehículos eléctricos industriales. El mercado de controladores de motores para vehículos eléctricos (PMSM) aún es amplio, pero los impulsores del crecimiento favorecerán cada vez más las opciones independientes de las tierras raras.
Por clase de vehículo: Los vehículos comerciales aceleran la electrificación
Los turismos representaron el 64.88 % de la cuota de mercado de controladores de motores para vehículos eléctricos en 2025. Sin embargo, los camiones pesados y los autobuses muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 15.32 %, a medida que los reguladores endurecen las restricciones al diésel y los operadores buscan reducir los costes operativos. Un mercado de autobuses eléctricos que superó las 70 000 unidades en 2024 sustenta una sólida demanda de controladores. Los vehículos comerciales ligeros representan una oportunidad de crecimiento emergente a medida que se acelera la electrificación del reparto de última milla en los mercados urbanos.
Los vehículos de dos y tres ruedas siguen siendo un punto fuerte en la India y el Sudeste Asiático, consolidando su volumen en el rango inferior a 40 kW. Por otro lado, los vehículos eléctricos todoterreno e industriales se benefician de entornos operativos controlados que simplifican los requisitos del controlador y permiten una optimización especializada del rendimiento para aplicaciones específicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por uso final: la integración OEM domina la estructura del mercado
Los sistemas instalados por fabricantes de equipos originales (OEM) dominaron el mercado de controladores de motores para vehículos eléctricos con un 81.34 % en 2025, lo que refleja la preferencia de los fabricantes de automóviles por soluciones de eje eléctrico estrechamente integradas que cumplan con las obligaciones de garantía y seguridad. Este dominio se debe a la complejidad de la integración de los controladores de motores, que requiere una estrecha colaboración entre los fabricantes de vehículos y los proveedores de componentes durante todo el proceso de desarrollo. Los proveedores de controladores que obtienen plazas de diseño inicial para los programas OEM se aseguran un volumen de negocio plurianual que impulsa la expansión en la industria de controladores de motores para vehículos eléctricos.
Sin embargo, los kits de modernización crecen a una tasa de crecimiento anual compuesta (TCAC) del 15.01 % a medida que las flotas electrifican sus vehículos antiguos y los entusiastas buscan mejoras de rendimiento. El mercado de repuestos se enfrenta a desafíos únicos, como la compatibilidad con diversas plataformas de vehículos, los requisitos de certificación y la sensibilidad a los costos. Sin embargo, valora la flexibilidad del software y las amplias bibliotecas de interfaces para vehículos para acelerar la certificación.
Análisis geográfico
Mercado de controladores de motores para vehículos eléctricos en la región Asia-Pacífico
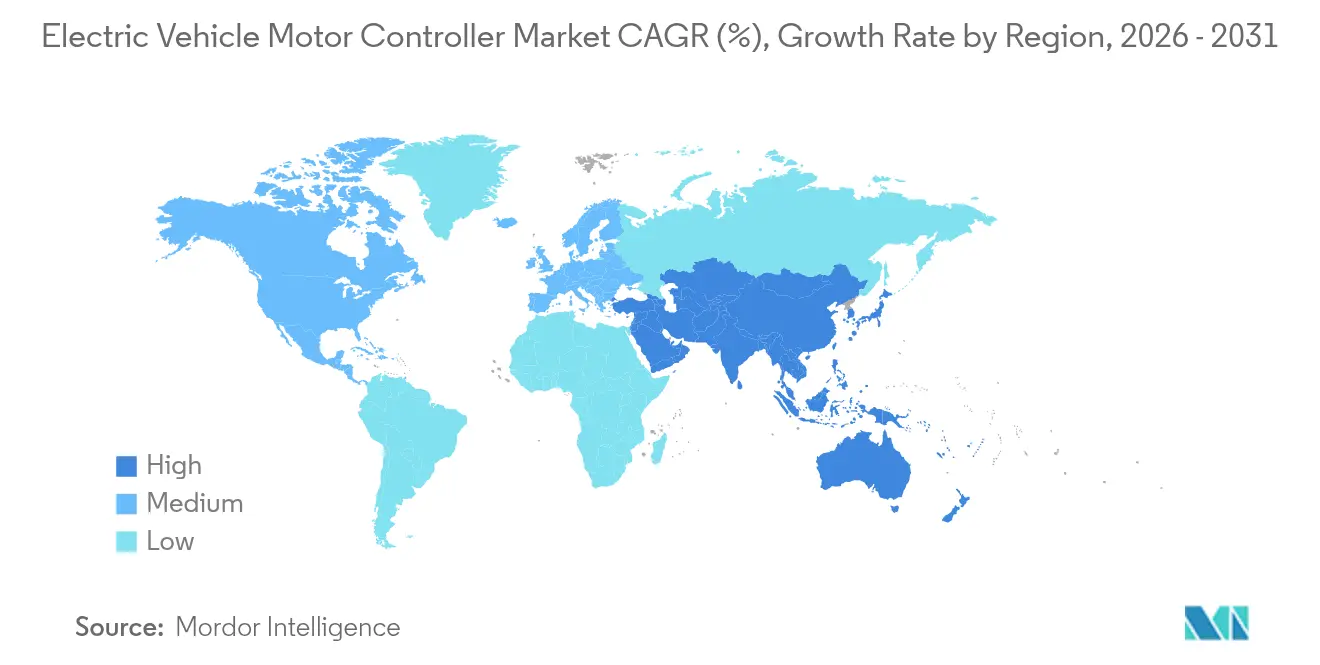
Asia Pacífico representó el 42.74 % de la cuota de mercado de controladores de motores para vehículos eléctricos en 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 13.54 %, impulsada por la inversión china de 230.8 10 millones de dólares en movilidad eléctrica durante una década, con volúmenes de producción que superan los 2035 millones de unidades. El plan de Japón para la venta de vehículos totalmente electrificados para 7 y los importantes subsidios para la fabricación nacional de SiC refuerzan la oferta regional. El auge de los vehículos de dos ruedas en India, que se prevé que alcance los 9-2030 millones de unidades anuales para XNUMX, garantiza una gran demanda de etapas de baja potencia.
Mercado europeo de controladores de motor para vehículos eléctricos
Europa prevé una tasa de crecimiento anual compuesta (TCAC) del 10.22 % hasta 2031, impulsada por nuevos incentivos de depreciación, la expansión de las redes de carga y plazos claros para el promedio de emisiones de CO₂ de la flota. La colaboración entre fabricantes de equipos originales (OEM) y proveedores en plataformas de próxima generación, como la selección de módulos de SiC por parte de Volkswagen para futuros modelos, posiciona a la región para una rápida penetración del SiC.
Mercado de controladores de motores para vehículos eléctricos en América y Oriente Medio y África
Norteamérica registra una tasa de crecimiento similar, con California representando el 35% de las matriculaciones nacionales de vehículos eléctricos. Los incentivos federales y el fortalecimiento de las políticas de la cadena de suministro impulsan la fabricación nacional de dispositivos y las empresas conjuntas. Sudamérica, Oriente Medio y África, aunque más pequeños, presentan un crecimiento del 7.6% al 9.9%, favoreciendo diseños de controladores más sencillos y económicos que toleran climas más rigurosos y limitaciones de la red eléctrica.
Panorama competitivo
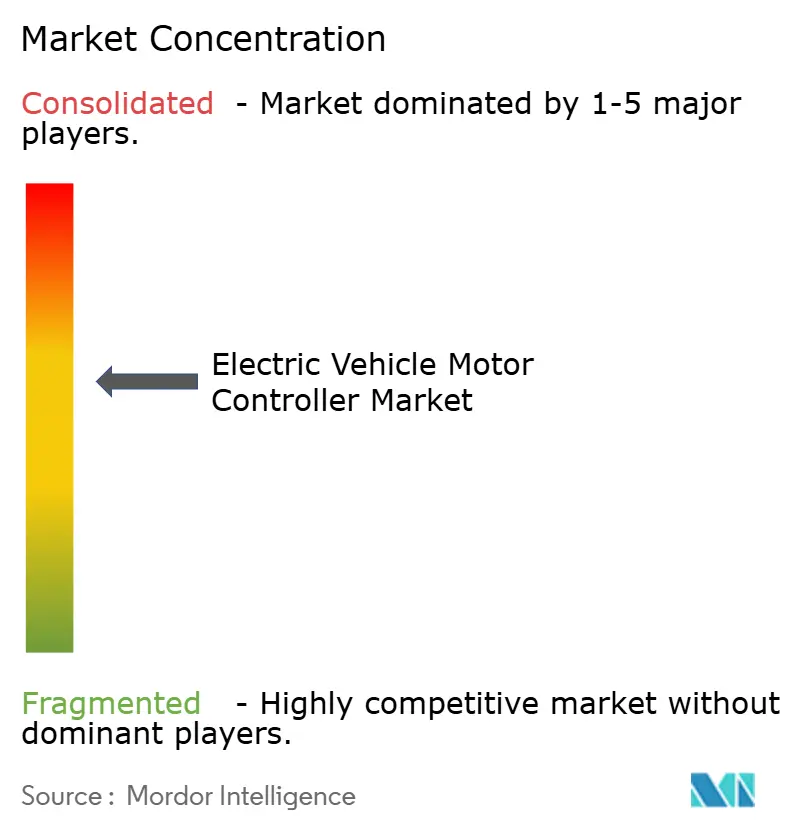
El mercado de controladores de motores para vehículos eléctricos presenta una concentración moderada, lo que crea un entorno competitivo que equilibra las ventajas de escala con las oportunidades de innovación. Empresas de primer nivel consolidadas, como Robert Bosch y DENSO, aprovechan las relaciones consolidadas con los fabricantes de equipos originales (OEM) y sus capacidades de fabricación para mantener una posición sólida. Sin embargo, se enfrentan a la presión de empresas especializadas en electrónica de potencia y de la competencia china emergente.
Las alianzas estratégicas impulsan la diferenciación competitiva, con Valeo colaborando con ROHM Semiconductor en electrónica de potencia de última generación y desarrollando conjuntamente con MAHLE la tecnología de motor iBEE sin imanes. La adquisición de tecnología representa otro factor competitivo, como lo demuestra la inversión de Magna en Niron Magnetics para Clean Earth Magnets.
El crecimiento de la brecha tecnológica se observa en nichos de mercado y dominios off-road. Los proveedores adaptan cada vez más el firmware a los estándares regionales de carga, desde la ISO 15118 V2G en Europa hasta las directrices de integración de vehículos en la red eléctrica de China. Los proveedores que integran hardware, software integrado y análisis en la nube en una sola plataforma están mejor posicionados a medida que la electrificación se extiende más allá de los vehículos de pasajeros.
Líderes de la industria de controladores de motores para vehículos eléctricos
BYD Co., Ltd.
Robert Bosch GmbH
Continental AG
Corporación DENSO
Tesla Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Mercedes-AMG presentó el concepto GT XX con tres motores de flujo axial que entregan 1,340 hp y una capacidad de carga de 850 kW, destacando el techo de rendimiento de los controladores de próxima generación.
- Febrero de 2025: BorgWarner ganó cuatro proyectos de motores eléctricos con fabricantes de equipos originales chinos que cubren rangos de 150 a 200 kW para plataformas híbridas y puramente eléctricas.
- Noviembre de 2024: Infineon presentó ModusToolbox Motor Suite, que ofrece herramientas integradas para configurar y monitorear aplicaciones de control de motores.
- Octubre de 2024: SEDEMAC adoptó el software Siemens Xcelerator para acelerar el diseño de unidades de control de motores para aplicaciones de movilidad eléctrica y herramientas eléctricas.
Alcance del informe del mercado global de controladores de motores de vehículos eléctricos
La unidad de control del motor (MCU) funciona como un módulo electrónico esencial que conecta las baterías a los motores. Su principal función es controlar la velocidad y la aceleración de los vehículos eléctricos (VE) en función de la entrada del acelerador.
El mercado de controladores de motores de vehículos eléctricos se ha segmentado por propulsión, potencia de salida y geografía. Por propulsión, el mercado está segmentado en BEV PHEV HEV. Por potencia de salida 1-40 kW, 40-80 kW, más de 80 kW. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y el resto del mundo. Para cada segmento, el tamaño del mercado y el pronóstico se realizan sobre la base del valor (USD).
| Vehículos eléctricos a batería (BEV) |
| Vehículos eléctricos híbridos enchufables (PHEV) |
| Vehículos eléctricos híbridos (HEV) |
| Vehículos eléctricos de pila de combustible (FCEV) |
| De 1 a 40 kW |
| De 40 a 80 kW |
| De 80 a 200 kW |
| Por encima de 200kW |
| Motor síncrono de imán permanente (PMSM) |
| Motor CC sin escobillas (BLDC) |
| Motor de inducción (IM) |
| Motor de reluctancia conmutada (SRM) |
| Carros pasajeros |
| Vehículos comerciales ligeros |
| Vehículos comerciales pesados |
| vehículos de dos y tres ruedas |
| Vehículos eléctricos industriales y todoterreno |
| Controladores instalados por OEM |
| Modernizaciones del mercado de accesorios |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de propulsión | Vehículos eléctricos a batería (BEV) | |
| Vehículos eléctricos híbridos enchufables (PHEV) | ||
| Vehículos eléctricos híbridos (HEV) | ||
| Vehículos eléctricos de pila de combustible (FCEV) | ||
| Por potencia de salida | De 1 a 40 kW | |
| De 40 a 80 kW | ||
| De 80 a 200 kW | ||
| Por encima de 200kW | ||
| Por tipo de motor | Motor síncrono de imán permanente (PMSM) | |
| Motor CC sin escobillas (BLDC) | ||
| Motor de inducción (IM) | ||
| Motor de reluctancia conmutada (SRM) | ||
| Por clase de vehículo | Carros pasajeros | |
| Vehículos comerciales ligeros | ||
| Vehículos comerciales pesados | ||
| vehículos de dos y tres ruedas | ||
| Vehículos eléctricos industriales y todoterreno | ||
| Por uso final | Controladores instalados por OEM | |
| Modernizaciones del mercado de accesorios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de controladores de motores de vehículos eléctricos?
El tamaño del mercado de controladores de motores de vehículos eléctricos alcanzó los 5.96 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado?
Se proyecta que el mercado aumentará a una tasa compuesta anual del 13.62% y alcanzará aproximadamente USD 11.29 millones en 2031.
¿Qué región lidera las ventas?
Asia Pacífico representó el 42.74% de los ingresos de 2025, liderado por la producción de vehículos a gran escala de China y su apoyo político.
¿Qué clase de vehículo está creciendo más rápido?
Los vehículos comerciales pesados registran la expansión más rápida, registrando una CAGR del 15.32 % entre 2026 y 2031.
¿Por qué son importantes los dispositivos de carburo de silicio para los controladores?
Los MOSFET de SiC reducen las pérdidas de conmutación, permiten arquitecturas de 800 V y aumentan la eficiencia de conversión al 99.5 %, ampliando directamente la autonomía del vehículo.


