

Tamaño y participación en el mercado de vehículos eléctricos MLCC
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
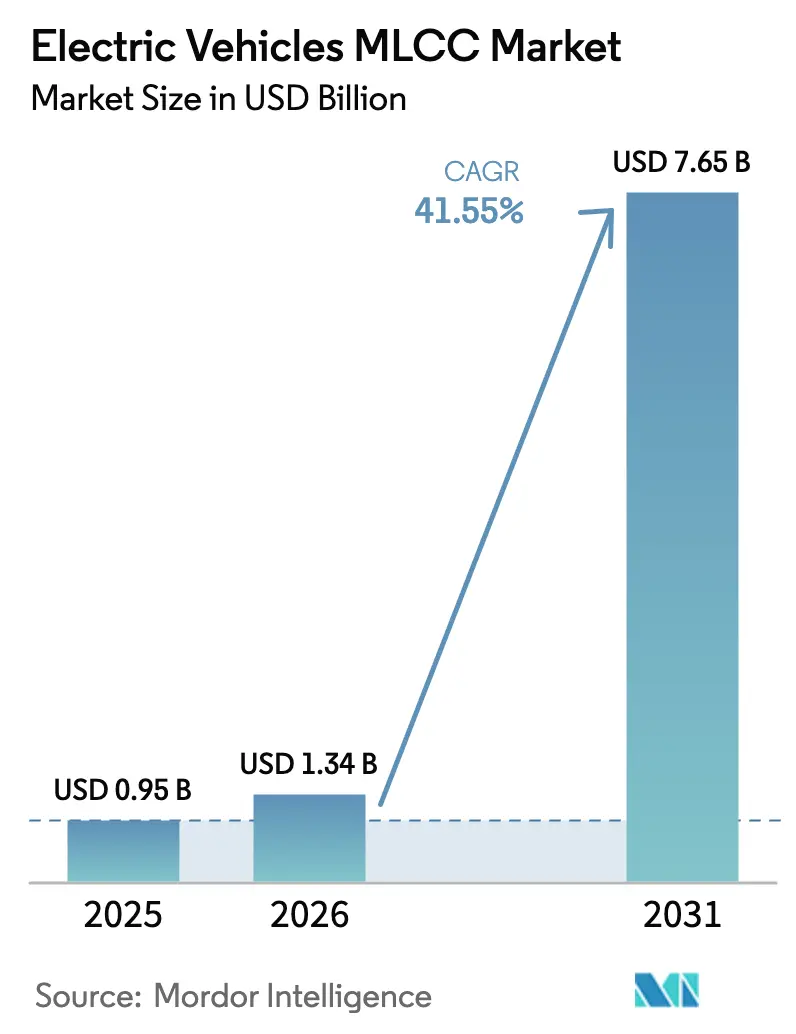
| Tamaño del mercado (2026) | USD 1.34 mil millones |
| Tamaño del mercado (2031) | USD 7.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 41.55% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos eléctricos MLCC por Mordor Intelligence
El tamaño del mercado de MLCC para vehículos eléctricos en 2026 se estima en 1.34 millones de dólares, cifra que crece desde los 0.95 millones de dólares de 2025, con proyecciones para 2031 de 7.65 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 41.55 % entre 2026 y 2031. La adopción de arquitecturas vehiculares de 800 V a 1,000 V, la multiplicación de los sensores a bordo y la transición a inversores de carburo de silicio (SiC) están incrementando el número de condensadores cerámicos multicapa (MLCC) por vehículo, mientras que las iniciativas de localización y la creación de capacidad con alto consumo de capital reducen los riesgos de suministro. Los fabricantes de automóviles incorporan cada vez más condensadores de clase 1 estables a la temperatura para zonas de electrónica de potencia en entornos hostiles, y los sistemas avanzados de asistencia al conductor (ADAS) están acelerando la demanda de huellas de alta densidad de capacitancia. Mientras tanto, los incentivos gubernamentales bajo la Ley CHIPS fomentan la producción regional, y los proyectos piloto de reciclaje de baterías al final de su vida útil se perfilan como una vía complementaria para obtener materias primas. Si bien las fluctuaciones en los precios de las materias primas y la demanda cíclica de teléfonos inteligentes representan obstáculos, el crecimiento sostenido de la producción de xEV y los regímenes de calificación más estrictos siguen consolidando las perspectivas a largo plazo del mercado de vehículos eléctricos MLCC.
Conclusiones clave del informe
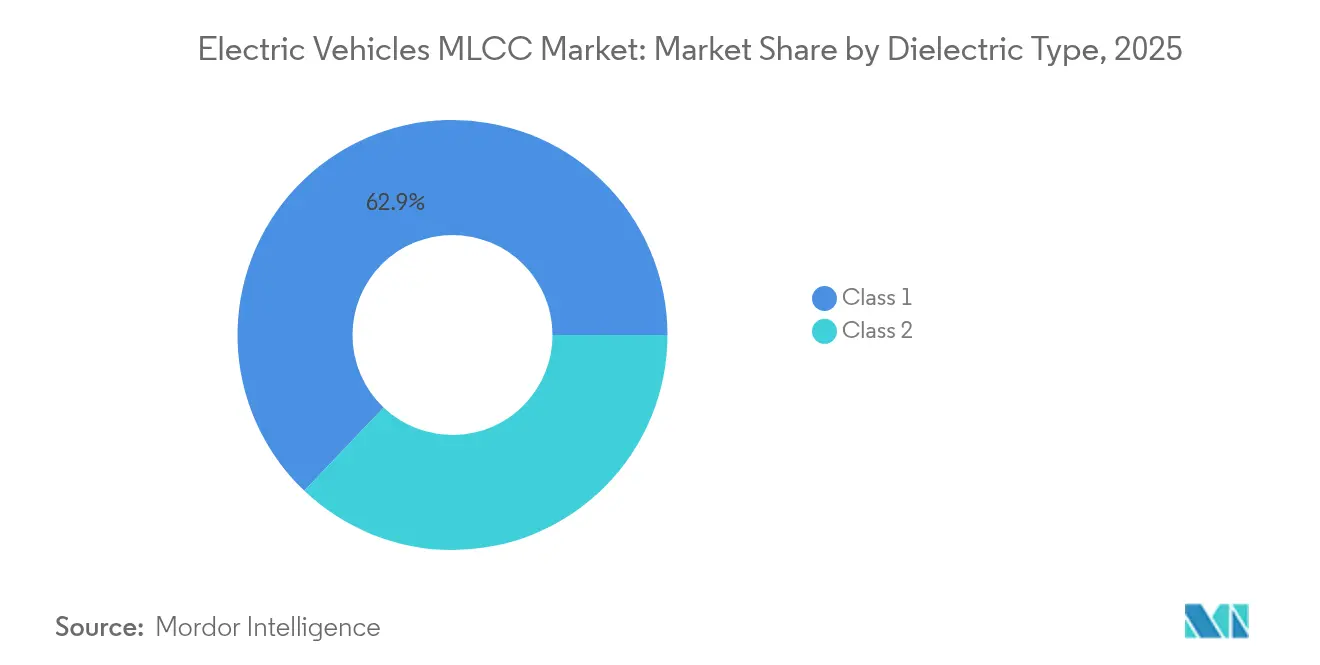
- Por tipo de dieléctrico, los condensadores de Clase 1 lideraron con una participación de ingresos del 62.90 % en 2025 en el mercado MLCC de vehículos eléctricos; también se proyecta que la Clase 1 avance a una CAGR del 43.67 % hasta 2031.
- Por tamaño de caja, el formato 201 representó el 55.90 % de la participación de mercado de MLCC de vehículos eléctricos en 2025, mientras que se proyecta que el tamaño 402 crezca a una CAGR del 43.12 % hasta 2031.
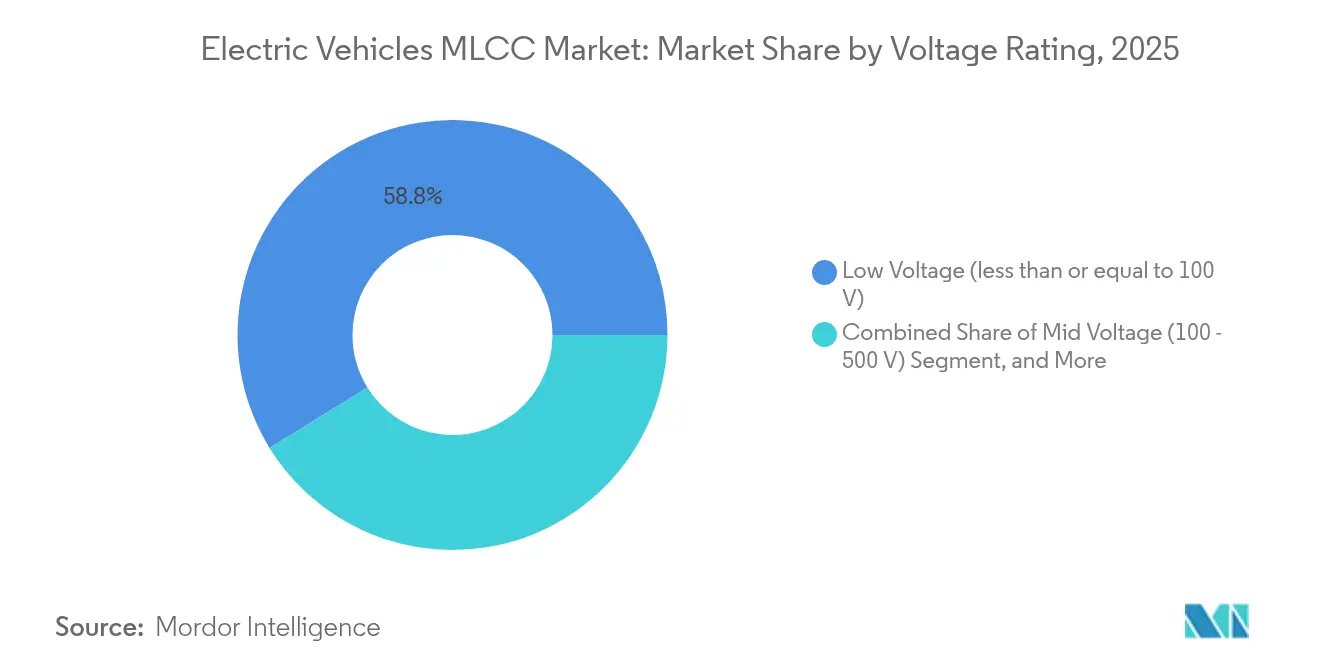
- Por clasificación de voltaje, los dispositivos de bajo voltaje (menor o igual a 100 V) representaron el 58.80 % del tamaño del mercado de MLCC de vehículos eléctricos en 2025 y están preparados para expandirse a una CAGR del 42.65 % durante el horizonte de pronóstico.
- Por estilo de montaje, los dispositivos de montaje superficial representaron una participación del 41.10 % en 2025 en el mercado de MLCC para vehículos eléctricos; se prevé que las piezas con tapa de metal registren una CAGR del 42.30 % hasta 2031.
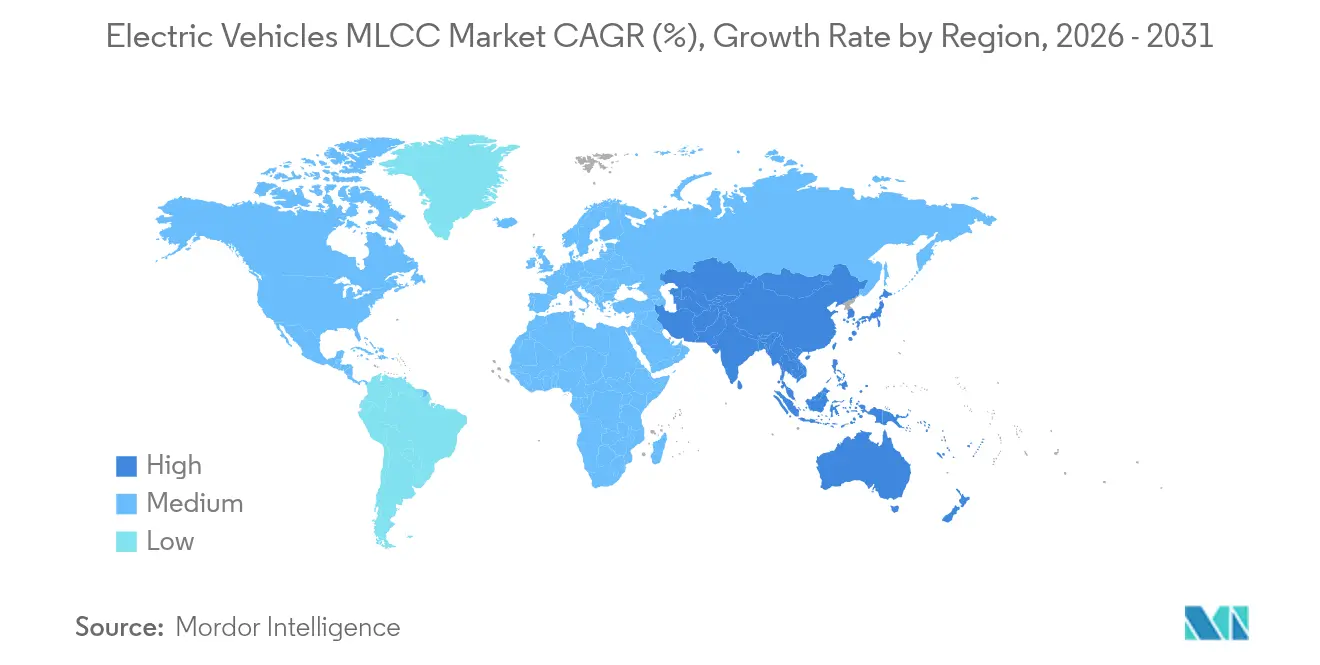
- Por región, América del Norte dominó el mercado de vehículos eléctricos MLCC con una participación del 56.90 % en 2025, pero se espera que la región Asia-Pacífico registre la CAGR más alta del 43.05 % entre 2025 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de vehículos eléctricos MLCC
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las plataformas de voltaje de tren motriz de vehículos eléctricos en aumento incrementan la demanda de MLCC | + 8.2% | Global, con adopción temprana en Europa y China | Mediano plazo (2-4 años) |
| Integración de módulos avanzados ADAS/autónomos que requieren alta densidad de capacitancia | + 7.1% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| El cambio a inversores de SiC aumenta la adopción de MLCC de clase 1 con estabilidad térmica | + 6.8% | Global, liderado por los segmentos de vehículos eléctricos premium | Mediano plazo (2-4 años) |
| Estrategias de localización de OEM que impulsan las cadenas de suministro regionales de MLCC | + 6.5% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Corto plazo (≤ 2 años) |
| Competición por el gasto de capital de los principales fabricantes de MLCC en instalaciones específicas para vehículos eléctricos | + 5.4% | Centros de fabricación de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Reciclaje de MLCC de paquetes de vehículos eléctricos al final de su vida útil: creación de circuitos de suministro secundarios | + 4.2% | Europa y China, primeros marcos regulatorios | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento del voltaje de las plataformas de propulsión de vehículos eléctricos eleva la demanda de MLCC
Los fabricantes de vehículos están migrando de sistemas de 400 V a 800 V e incluso 1,000 V para acortar los tiempos de carga rápida y aumentar la eficiencia, lo que a su vez eleva los requisitos de voltaje de trabajo, aislamiento y confiabilidad de los condensadores. Un paquete de 800 V puede reponer el estado de carga del 10 al 80 % en menos de 18 minutos, en comparación con los más de 30 minutos para los sistemas de 400 V, lo que impulsa la instalación de redes de desacoplamiento de alto voltaje adicionales. TDK vincula este aumento de voltaje con un crecimiento del volumen de componentes pasivos del 4 al 7 % anual dentro de los vehículos eléctricos. [1] TDK Corporation, “Integrated Report 2024”, tdk.com Cada modelo eléctrico de batería ahora integra aproximadamente 10 000 MLCC en comparación con las 5,000 unidades en un automóvil de combustión interna. Los voltajes de sistema más altos también elevan los umbrales de compatibilidad electromagnética, lo que hace que los OEM especifiquen más piezas de Clase 1 que exhiben una deriva de capacitancia mínima en amplias fluctuaciones de temperatura. El objetivo de Samsung Electro-Mechanics de alcanzar unos ingresos de 1 billón de wones en el sector de los condensadores cerámicos multicapa (MLCC) para automóviles subraya la magnitud comercial de este cambio en la demanda.
Integración de módulos avanzados ADAS/autónomos que requieren alta densidad de capacitancia
Las pilas de autonomía de nivel 3 y superior emplean entre 20 y 30 sensores, LiDAR, radar y cámaras de alta resolución, frente a menos de 10 en los modelos convencionales, lo que multiplica los nodos locales de filtrado de potencia. El número de condensadores por módulo sensor aumenta porque cada uno requiere supresión de ruido de banda ancha y tiempos de respuesta de microsegundos. Las investigaciones indican que los MLCC de alta capacitancia, entre 1 µF y 100 µF, dominan estos circuitos debido a la ventaja de su formato. Los controladores de dominio centralizados agravan aún más la demanda, ya que las unidades de cómputo de placa única pueden albergar cientos de condensadores de desacoplamiento para estabilizar procesadores de clase gigahertz. Los requisitos de seguridad funcional de la norma ISO 26262 exigen rieles de alimentación redundantes, lo que consolida el aumento del volumen de MLCC en los subsistemas ADAS. A medida que crece la autonomía de los vehículos, el mercado de MLCC para vehículos eléctricos se beneficia de un impulso estructural de demanda que compensa la ciclicidad de la electrónica de consumo.
El cambio a inversores de SiC aumenta la adopción de MLCC de clase 1 con estabilidad térmica
Los interruptores de carburo de silicio operan a temperaturas de unión superiores a 200 °C y frecuencias de conmutación superiores a 20 kHz, lo que exige MLCC con baja pérdida dieléctrica, tolerancias ajustadas y una estabilidad térmica excepcional. Los condensadores NPO/COG de clase 1 presentan coeficientes de temperatura cercanos a cero, por lo que predominan en estas posiciones de filtros inversores. TDK ha asignado aproximadamente el 30 % de su programa trienal de inversión de capital de 700 000 millones de yenes a la expansión de líneas de MLCC automotrices de alta fiabilidad que abordan nichos de inversores de SiC. Las frecuencias más altas permiten componentes pasivos de menor tamaño, pero una dv/dt elevada exacerba la interferencia electromagnética, lo que impulsa a los diseñadores a aumentar la cantidad de MLCC de carcasa pequeña en los módulos de potencia. En consecuencia, el mercado de MLCC para vehículos eléctricos se beneficia tanto de la creciente penetración del SiC como de unas especificaciones de fiabilidad más estrictas.
Estrategias de localización de OEM que impulsan las cadenas de suministro regionales de MLCC
Los fabricantes de automóviles priorizan el abastecimiento dentro de un radio de 500 km para reducir el riesgo logístico y alinearse con las reglas de origen bajo pactos comerciales como el T-MEC. El Departamento de Comercio de EE. UU. asignó USD 2 mil millones en subvenciones de la Ley CHIPS para plantas de circuitos impresos y componentes, creando incentivos para la fabricación nacional de MLCC. [2] Departamento de Comercio de EE. UU., “Oportunidad de financiamiento de la Ley CHIPS y Ciencia”, commerce.gov La línea recientemente ampliada de Samsung en Filipinas ilustra un enfoque de “China más uno”, atendiendo la demanda norteamericana mientras se mantiene cerca de los proveedores de polvo cerámico. Las cadenas de suministro localizadas otorgan acceso al codesarrollo, acortan los ciclos de calificación y protegen a los OEM de los aranceles de condensadores de la Sección 301. Estos factores en conjunto inyectan un incremento incremental del 6.5 % en el pronóstico de CAGR del mercado de MLCC para vehículos eléctricos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas para óxidos de tierras raras en dieléctricos de clase 2 | + 3.8% | Global, con exposición aguda en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Riesgo de escasez de MLCC debido a la colisión de la demanda entre teléfonos inteligentes y vehículos eléctricos | + 2.9% | Global, afectando particularmente a los centros de electrónica de consumo | Mediano plazo (2-4 años) |
| Los rigurosos ciclos de calificación AEC-Q200 para la industria automotriz retrasan el diseño | + 2.1% | Global, con plazos extendidos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fallas de descontrol térmico en MLCC de alto voltaje que desencadenan retiradas de garantía | + 1.4% | Global, concentrado en implementaciones de plataformas de más de 800 V | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del precio de las materias primas para óxidos de tierras raras en dieléctricos de clase 2
El titanato de bario y los óxidos dopantes representan hasta el 60% de la inversión en la fabricación de MLCC, y los precios spot se dispararon cuando los cierres mineros coincidieron con las interrupciones logísticas durante la pandemia. Los contratos automotrices suelen fijar precios a largo plazo, lo que obliga a los fabricantes a absorber la volatilidad o renegociar a costa de perder contratos de diseño. TDK reveló que las fluctuaciones en las materias primas recortaron 24 000 millones de yenes de las ganancias de los componentes pasivos en el año fiscal 2024, lo que pone de relieve la sensibilidad a los costes de los insumos. A medida que aumenta el volumen de vehículos eléctricos, la competencia con la electrónica de consumo por la materia prima cerámica de alta pureza amenaza la estabilidad de los plazos de entrega, lo que supone un lastre del 3.8% en la proyección de la tasa de crecimiento anual compuesta (TCAC) del mercado de MLCC para vehículos eléctricos.
Riesgo de escasez de MLCC debido a la colisión de la demanda entre teléfonos inteligentes y vehículos eléctricos
Los lanzamientos de smartphones en el cuarto trimestre requieren grandes lotes de MLCC de alta capitalización, que coinciden con los picos de producción automotriz. Dados los mayores márgenes y los plazos de calificación más cortos, los proveedores suelen asignar primero la capacidad limitada a los fabricantes de teléfonos. Los resultados de Murata para 2025 indicaron la competencia de precios de los nuevos fabricantes chinos, incluso cuando los envíos a Taiwán se mantuvieron firmes. Si se repiten ciclos similares, las líneas de producción automotriz corren el riesgo de plazos de entrega de 26 a 32 semanas, en comparación con las 12 a 16 semanas habituales, lo que retrasaría la fabricación de vehículos eléctricos y reduciría en un 2.9 % la tasa de crecimiento anual compuesta (TCAC) prevista para el mercado de MLCC para vehículos eléctricos.
Análisis de segmento
Por tipo dieléctrico: Los condensadores de clase 1 garantizan la confiabilidad de alto voltaje
Los productos de Clase 1 representaron el 62.90 % de los ingresos de 2025, lo que subraya la dependencia de los fabricantes de equipos originales (OEM) de cerámicas termoestables para inversores de SiC y cargadores integrados. Se proyecta que el tamaño del mercado de MLCC para vehículos eléctricos de Clase 1 alcance los 5.24 millones de dólares estadounidenses para 2031, con una sólida tasa de crecimiento anual compuesta (TCAC) del 43.67 %. La excelente estabilidad de coeficientes entre -55 °C y +125 °C protege la capacitancia en aplicaciones de misión crítica. Los futuros diseños que apuntan a frecuencias de conmutación superiores a 1 MHz refuerzan la demanda de pilas NPO/COG de baja pérdida, lo que garantiza un aumento de la cuota de mercado a largo plazo.
La Clase 2 conserva su relevancia en nichos donde la eficiencia volumétrica supera la deriva térmica, especialmente en los sectores de infoentretenimiento y electrónica de carrocería. Sin embargo, su susceptibilidad al envejecimiento por capacitancia y a los efectos de polarización de CC limita su penetración en inversores de tracción. Los ciclos de prueba AEC-Q200 de hasta 24 meses favorecen a los proveedores de Clase 1, lo que protege los márgenes a pesar de la creciente competencia unitaria. En consecuencia, se espera que el dominio de la Clase 1 persista a medida que se amplía la penetración de inversores de SiC, consolidando el liderazgo del mercado de MLCC para vehículos eléctricos en formulaciones de alta fiabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caja: la miniaturización impulsa la adopción del modelo 402
La planta 201 representó el 55.90% de los ingresos en 2025, beneficiándose de la madurez de los procesos y la amplia compatibilidad con la selección y colocación. No obstante, se prevé que la planta 402 avance significativamente, con una tasa de crecimiento anual compuesta (TCAC) prevista del 43.12% hasta 2031, a medida que los diseñadores comprimen la electrónica en torno a los paquetes de baterías. El liderazgo en el mercado de MLCC para vehículos eléctricos podría cambiar una vez que el precio de la planta 402 se iguale al de las plantas más grandes en los próximos años de pronóstico.
La miniaturización genera ahorros de peso y superficie de placa esenciales para los objetivos de gama de los fabricantes de equipos originales (OEM). Sin embargo, impone tolerancias de colocación más estrictas, lo que obliga a los proveedores a perfeccionar la precisión de la serigrafía y la alineación multicapa. Líderes como Samsung aprovechan la fundición de cinta dieléctrica ultrafina para mantener la tensión de ruptura a la vez que reducen el tamaño de los formatos. Por lo tanto, la inversión sostenida en I+D respalda la migración a carcasas más pequeñas sin sacrificar la calidad, lo que impulsa la expansión del mercado de MLCC para vehículos eléctricos.
Por clasificación de voltaje: los dispositivos de bajo voltaje permanecen en el motor de volumen
Los MLCC de bajo voltaje (menor o igual a 100 V) representaron el 58.80 % de las ventas en 2025 y se prevé que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 42.65 %. Su ubicuidad abarca la electrónica de la carrocería, la iluminación y las interfaces de usuario, lo que se traduce en los mayores volúmenes de unidades dentro del mercado de MLCC para vehículos eléctricos. Los de voltaje medio (100-500 V) recuperan cuota de mercado a medida que proliferan los subsistemas de 400 V, mientras que las piezas de más de 500 V, aunque de precio elevado, siguen representando una porción menor, vinculada a los inversores de tracción.
La migración del diseño hacia arquitecturas zonales integra múltiples dominios de voltaje, lo que garantiza una amplia disponibilidad de inventarios de baja tensión, incluso con la expansión de los rieles de alta tensión. Los proveedores se diferencian por su experiencia en coordinación de aislamiento y análisis de la tasa de fallos, factores que influyen en los cálculos del coste total de propiedad (CTP) para los fabricantes de equipos originales (OEM). A medida que se acelera la erosión del precio promedio de venta (ASP) en las clases de baja tensión, los SKU de alta tensión ofrecen un alivio de margen, equilibrando la composición de ingresos del mercado de MLCC para vehículos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de montaje MLCC: el formato de tapa metálica gana terreno en entornos hostiles
Las variantes de montaje superficial mantuvieron una cuota del 41.10 % en 2025 gracias a la familiaridad con las líneas automatizadas. Los dispositivos con tapa metálica, aunque representan una base menor, experimentarán un crecimiento anual compuesto (CAGR) del 42.30 %, ya que los inversores de tracción y las cajas de conexiones de baterías exigen una mayor resistencia a las vibraciones. Una vez que los volúmenes aumenten, el tamaño del mercado de MLCC para vehículos eléctricos con tapa metálica podría superar los 1.21 millones de dólares para 2031.
Las piezas radiales con orificio pasante persisten en los sistemas de propulsión tradicionales, pero se enfrentan a una desaparición gradual a medida que los fabricantes de equipos originales (OEM) racionalizan el espacio disponible en las placas. Este cambio pone de relieve cómo los cuellos de botella en la fiabilidad mecánica, en lugar del rendimiento dieléctrico puro, guían cada vez más la selección de condensadores. Los proveedores que integren herramientas de simulación de diseño para vibraciones junto con la experiencia en procesos cerámicos captarán este nicho emergente.
Análisis geográfico
Mercado de MLCC para vehículos eléctricos en Norteamérica
Norteamérica representó el 56.90 % de los ingresos de 2025, gracias a los consolidados programas de vehículos eléctricos de Detroit y Silicon Valley y a los incentivos federales que favorecen el contenido nacional. El rápido crecimiento de las redes de carga y el lanzamiento de camiones premium elevan la cantidad de condensadores por vehículo, mientras que la financiación de la Ley CHIPS acelera las propuestas de componentes pasivos en tierra. Si bien la presión de los costos impulsada por los aranceles elevó los precios de la lista de materiales (BOM), las estrategias de localización de los fabricantes de equipos originales (OEM) mitigan los riesgos de los plazos de entrega, estabilizando la demanda del mercado de MLCC para vehículos eléctricos.
Mercado de MLCC para vehículos eléctricos en la región Asia-Pacífico
Se proyecta que Asia-Pacífico registre una formidable tasa de crecimiento anual compuesta (TCAC) del 43.05 % hasta 2031, a medida que se disparan los volúmenes regionales de xEV. El objetivo de Samsung Electro-Mechanics de alcanzar un billón de wones en ventas de MLCC para automóviles y las ampliaciones de capacidad de TDK en Japón destacan el dinamismo de la producción en la región. La producción china de baterías eléctricas, sumada a la experiencia coreana en materiales cerámicos, posiciona a Asia-Pacífico como el núcleo de las economías de escala. Medidas de reducción de riesgos, como las líneas de producción en Filipinas y las pruebas piloto en India, diversifican la exposición geopolítica, a la vez que preservan la proximidad a las fuentes de materias primas, impulsando la expansión del mercado de MLCC para vehículos eléctricos.
Mercado europeo de MLCC para vehículos eléctricos
Europa, aunque rezagada en términos absolutos, aprovecha los estrictos mandatos de CO₂ promedio de la flota para sostener el crecimiento de la demanda de condensadores. La Ley de Materias Primas Críticas busca reducir la dependencia de los suministros chinos de titanato de bario, creando oportunidades de inversión en la síntesis y el reciclaje local de polvos. La transición de los fabricantes de equipos originales (OEM) alemanes a arquitecturas de 800 V amplifica el uso de condensadores de alto voltaje, mientras que la volatilidad del precio de la energía motiva rediseños electrónicos orientados a la eficiencia. La adhesión de la región a la norma ISO 26262 impulsa capas de redundancia adicionales, lo que amplía la base del mercado de MLCC para vehículos eléctricos.
Panorama competitivo
El mercado de MLCC para vehículos eléctricos muestra una concentración moderada: Murata controla casi el 50% de los envíos de grado automotriz, y TDK tiene una participación del 35-40% en categorías cerámicas seleccionadas, formando un duopolio que se acerca al 85% del suministro premium. [3] Murata Manufacturing Co., Ltd., “Murata Value Report 2024”, murata.com Las altas barreras de capex y los ciclos AEC-Q200 que superan los 18 meses protegen a los operadores establecidos. Samsung Electro-Mechanics actúa como un seguidor rápido, ampliando las líneas avanzadas de colado de cinta para desafiar el liderazgo en grados de alto voltaje.
Los ejes estratégicos enfatizan la integración vertical. La planta de Honjo de TDK introducirá la síntesis patentada de polvo dieléctrico, lo que reducirá el riesgo de abastecimiento externo y facilitará la diferenciación de calidades. La gestión de la cartera de Murata equilibra la ciclicidad de los smartphones con la cartera de pedidos del sector automotriz, lo que permite una asignación ágil de capacidad entre segmentos. Los nuevos fabricantes chinos avanzan en estrategias de reducción de costos para los MLCC de electrónica de carrocería, pero aún deben superar la percepción sobre la fiabilidad a largo plazo para penetrar en las tomas de corriente de los inversores de tracción.
Los ecosistemas de colaboración se están ampliando: los fabricantes de equipos originales (OEM) ubican a sus ingenieros en las fábricas de los proveedores para acelerar la validación del diseño, mientras que los actores de primer nivel en electrónica de potencia estipulan la utilización de condensadores de doble fuente para evitar la dependencia de un solo proveedor. Los consorcios de reciclaje, en particular dentro de la Alianza Europea de Baterías, incitan tanto a los proveedores de cerámica como a los fabricantes de vehículos a implementar la recuperación de cerámica en circuito cerrado, lo que refleja los nuevos temas de diferenciación en sostenibilidad dentro del mercado de MLCC para vehículos eléctricos.
Líderes de la industria de vehículos eléctricos MLCC
Kyocera AVX Componentes Corporation (Kyocera Corporation)
Corporación TDK
Corporación Yageo
Murata Manufacturing Co.,Ltd.
Samsung Electromecánica Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Samsung Electro-Mechanics amplió la producción de MLCC automotriz en Filipinas para capitalizar la demanda regional del T-MEC y el acceso libre de aranceles.
- Febrero de 2025: TDK informó que las correcciones de inventario provocaron un viento en contra en las ganancias de componentes pasivos de 24 mil millones de JPY, pero reiteró sus expectativas de recuperación en el segundo semestre de 2025.
- Enero de 2025: El Departamento de Comercio de EE. UU. otorgó 2 mil millones de dólares en virtud de la Ley CHIPS para reforzar los ecosistemas nacionales de PCB y componentes.
- Octubre de 2024: Murata publicó su “Informe de valor Murata 2024”, enfatizando en los MLCC automotrices como un pilar fundamental de crecimiento.
Alcance del informe del mercado global de vehículos eléctricos MLCC
0 603, 0 805, 1 206, 1 210, 1 812. Otros se segmentan por tamaño de caja. 50 V a 200 V, menos de 50 V, más de 200 V se segmentan por voltaje. 10 µF a 1000 µF, menos de 10 µF, más de 1000 µF se segmentan por capacitancia. Clase 1 y Clase 2 se segmentan por tipo dieléctrico. Asia-Pacífico, Europa y Norteamérica se segmentan por región.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 – 500 V) |
| Alto voltaje (por encima de 500 V) |
| Tapa de metal |
| Plomo radial |
| Montaje en superficie |
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Resto del mundo |
| Por tipo de dieléctrico | Clase 1 | |
| Clase 2 | ||
| Por tamaño de caja | 201 | |
| 402 | ||
| 603 | ||
| 1005 | ||
| 1210 | ||
| Otros tamaños de caja | ||
| Por voltaje | Bajo voltaje (menor o igual a 100 V) | |
| Voltaje medio (100 – 500 V) | ||
| Alto voltaje (por encima de 500 V) | ||
| Por tipo de montaje MLCC | Tapa de metal | |
| Plomo radial | ||
| Montaje en superficie | ||
| Por geografía | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Resto del mundo | ||
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




