

Tamaño y cuota de mercado de las bebidas electrolíticas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 335.67 Million |
| Tamaño del mercado (2031) | USD 458.17 Million |
| Tasa de crecimiento (2026 - 2031) | 6.42% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
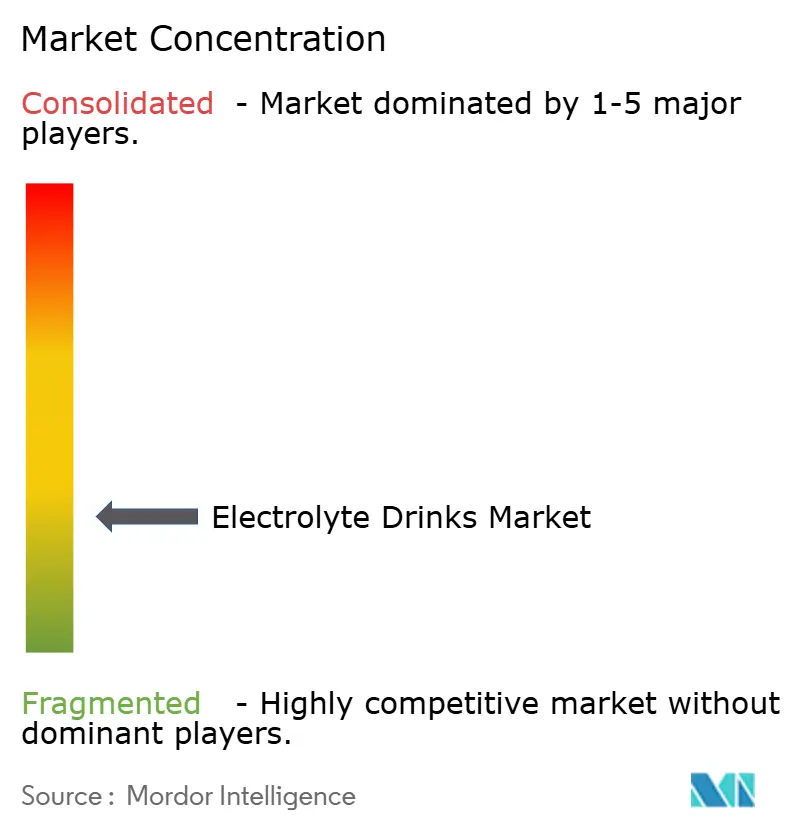
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bebidas electrolíticas realizado por Mordor Intelligence
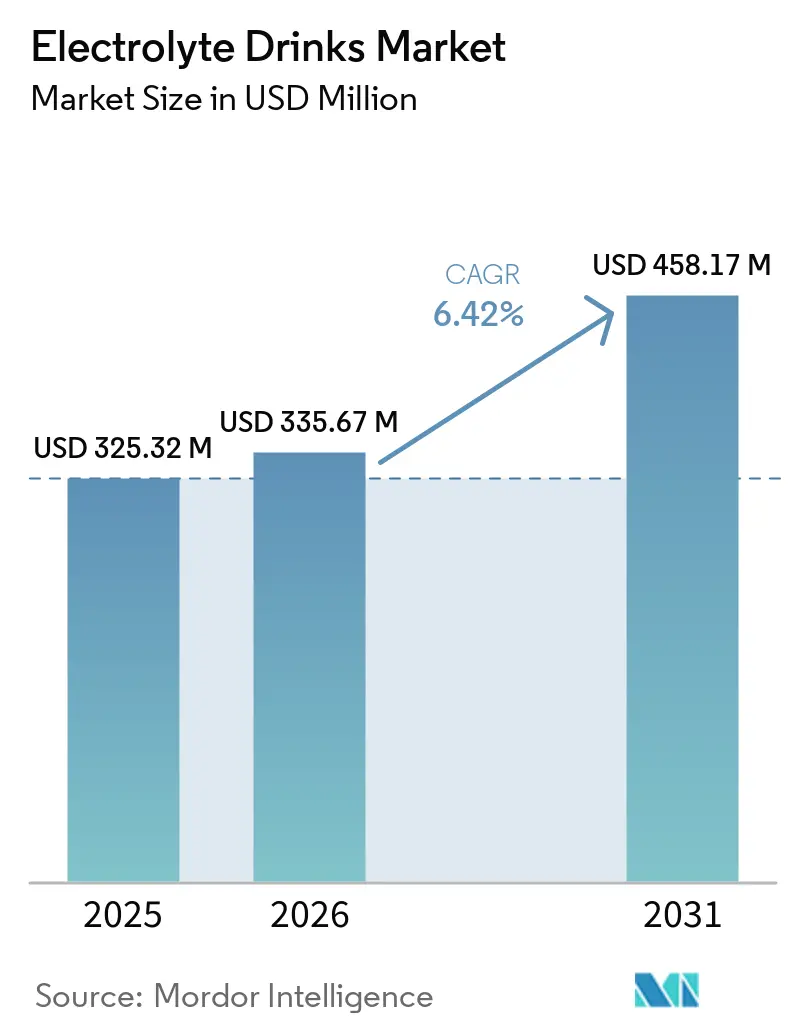
Se proyecta que el mercado de bebidas electrolíticas alcance los 325.32 millones de dólares en 2025, los 335.67 millones en 2026 y los 458.17 millones en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.42 % entre 2026 y 2031. Este mercado trasciende la recuperación muscular y se vincula cada vez más con la hidratación diaria, el bienestar general y el consumo de bebidas funcionales. La Organización Mundial de la Salud (OMS) informó que la inactividad física afecta al 31 % de los adultos a nivel mundial, lo que equivale a 1.8 millones de personas. Esto mantiene a las instituciones públicas y a las marcas de consumo enfocadas en comportamientos preventivos que pueden ampliar la base de compradores para el mercado de bebidas electrolíticas. La OMS también estableció el objetivo de una reducción relativa del 15 % en la inactividad para 2030, y esta política respalda una mayor inversión en programas de bienestar y participación en actividades físicas que pueden sostener la demanda de la categoría a lo largo del tiempo. El panorama competitivo del mercado de bebidas electrolíticas se mantiene semiconsolidado, con grandes empresas de bebidas que recurren a la reformulación, perfiles de ingredientes más limpios y una mayor variedad de formatos para defender su presencia en los estantes y las ocasiones de consumo diario. El escrutinio regulatorio en torno al etiquetado y las declaraciones de propiedades saludables, junto con los precios elevados de las fórmulas especializadas en regiones sensibles al precio, sigue limitando el crecimiento de algunos segmentos del mercado de bebidas electrolíticas, a pesar de que la categoría muestra una demanda sostenida hasta 2031.
Conclusiones clave del informe
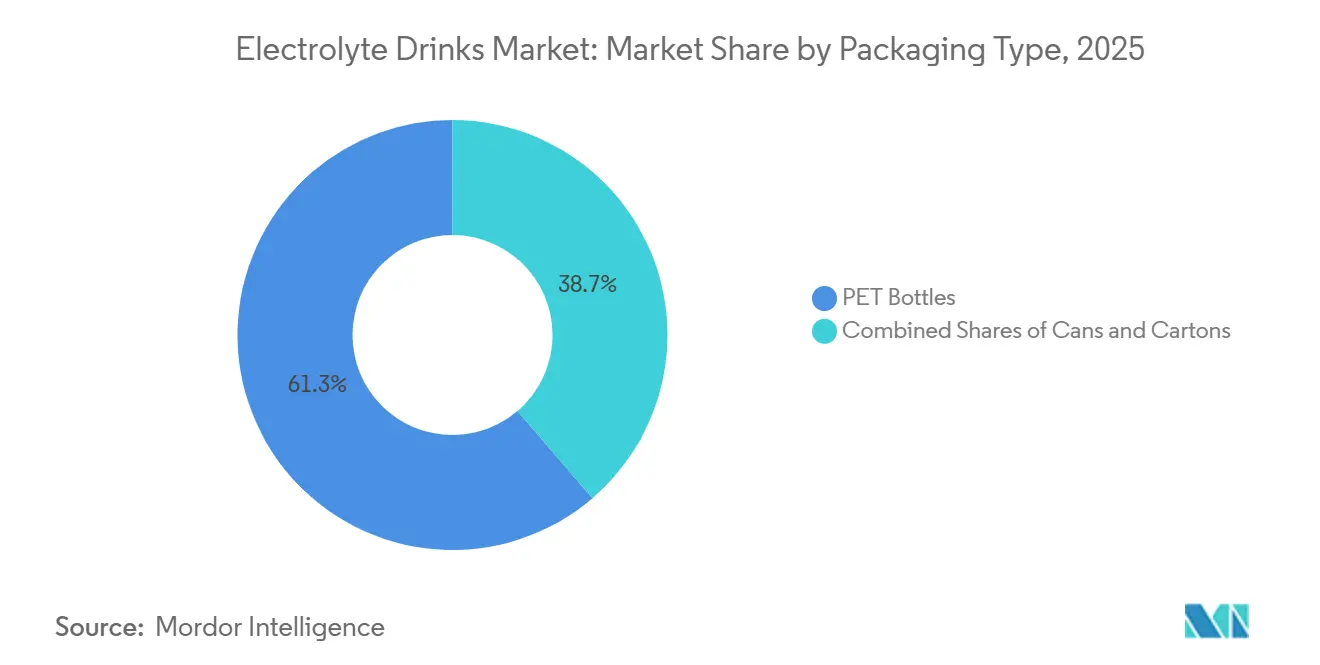
- Por tipo de envase, las botellas de PET representaron el 61.28% de la cuota de mercado en 2025, mientras que se prevé que las latas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.11% entre 2026 y 2031.
- Por tipo de ingrediente, las formulaciones convencionales mantuvieron una cuota de mercado del 78.57 % en 2025, mientras que se prevé que las variantes con etiqueta limpia crezcan a una tasa de crecimiento anual compuesta del 8.02 % entre 2026 y 2031.
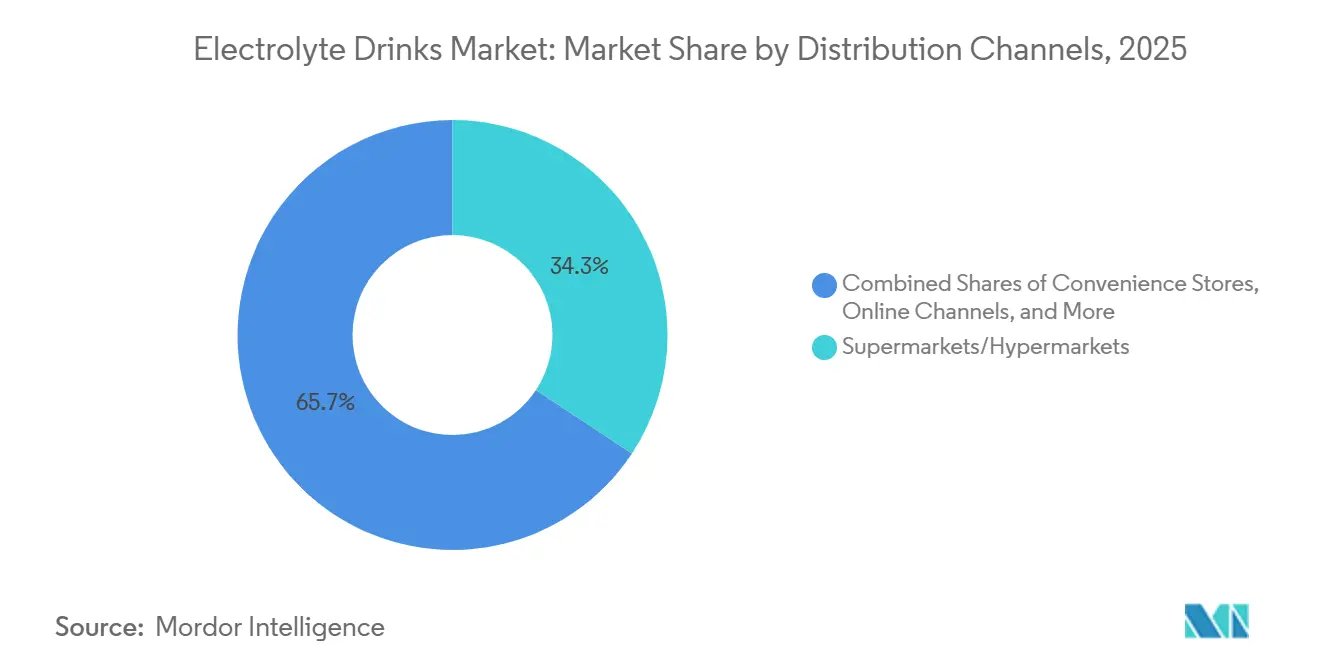
- Por canal de distribución, los supermercados e hipermercados representaron una cuota del 34.28% en 2025, mientras que se prevé que el comercio minorista en línea crezca a una tasa de crecimiento anual compuesta del 7.72% hasta 2031.
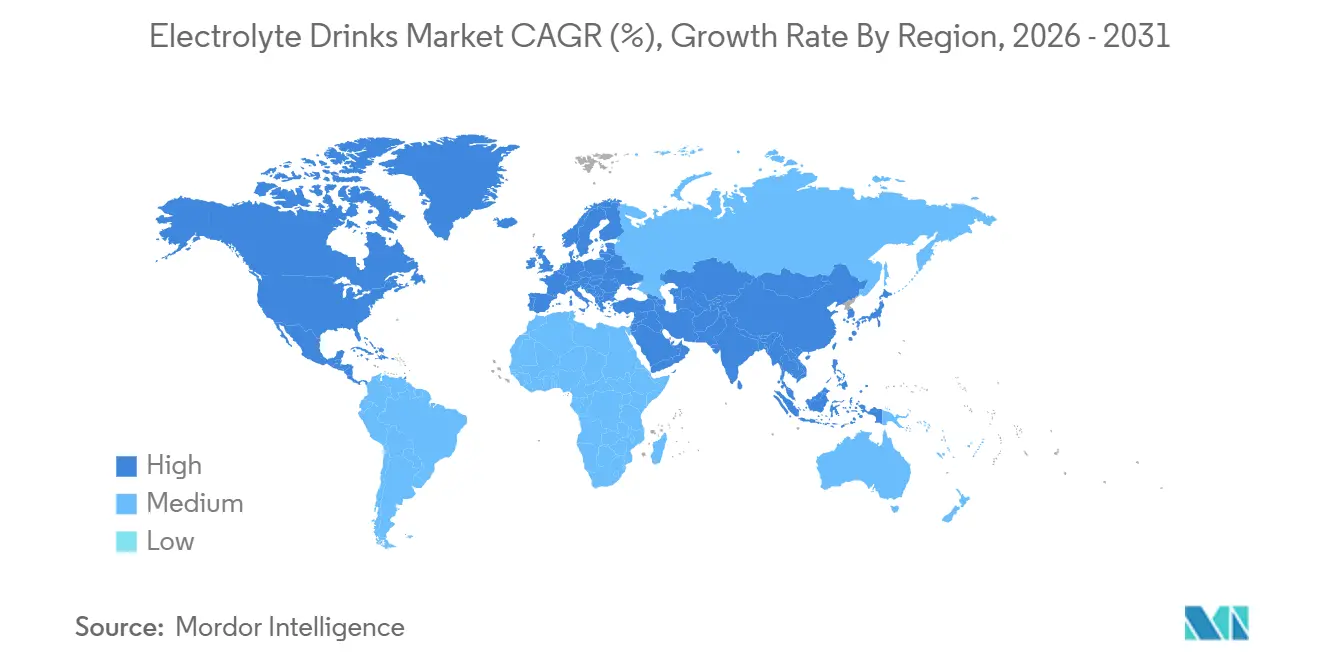
- Geográficamente, Norteamérica lideró con una cuota del 42.38% en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa compuesta anual del 7.65% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bebidas electrolíticas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % de impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor interés de los consumidores en la hidratación y la gestión de la salud preventiva. | + 1.4% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Incrementar la participación en deportes, actividades físicas y de resistencia. | + 1.2% | La aceleración global y en Asia-Pacífico es la más destacada. | Mediano plazo (2-4 años) |
| Creciente demanda de bebidas funcionales con beneficios para la salud. | + 1.0% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente popularidad de las soluciones de hidratación bajas en azúcar y más saludables. | + 0.8% | Norteamérica, Europa occidental | Corto plazo (≤ 2 años) |
| Innovación de productos en formulaciones de electrolitos naturales, con etiquetas limpias y de origen vegetal. | + 0.6% | Global | Largo plazo (≥ 4 años) |
| Crecimiento del consumo de bebidas listas para consumir (RTD). | + 0.5% | Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor interés de los consumidores en la hidratación y la gestión de la salud preventiva.
La hidratación ha trascendido el uso posterior al ejercicio, y este cambio está expandiendo el mercado de bebidas electrolíticas hacia el consumo diario habitual. La Organización Mundial de la Salud afirmó que el 31 % de los adultos a nivel mundial eran físicamente inactivos, lo que significa que una gran parte de la población sigue estando al alcance de los mensajes de salud pública centrados en el comportamiento preventivo y mejores hábitos de bienestar diario [1] Fuente: Organización Mundial de la Salud, “Actividad física”, Hoja informativa de la OMS, who.int . El Plan de Acción Mundial de la OMS sobre Actividad Física estableció un objetivo de reducción relativa del 15 % para 2030, y esto mantiene a los gobiernos y sistemas de salud enfocados en una participación más amplia y un compromiso con la salud en lugar de solo la actividad deportiva de élite. En el mercado de bebidas electrolíticas, este cambio es importante porque las marcas pueden posicionar la hidratación para el uso rutinario, el control del calor y el bienestar general, no solo para la recuperación del rendimiento intenso. Este caso de uso más amplio fomenta una compra repetida más constante y abre la categoría a adultos mayores, personas que hacen ejercicio ocasionalmente y otros consumidores que no se identifican como atletas.
Incrementar la participación en deportes, actividades físicas y de resistencia.
El mercado de bebidas electrolíticas todavía depende en gran medida de la participación en deportes, ejercicio y actividad de resistencia, y esa base se está ampliando en todas las regiones. El Plan Nacional de Aptitud Física de China estableció una meta para que el 38.5 % de la población participe en ejercicio regular para 2025, frente al 37.2 % en 2020, lo que refleja el apoyo político directo a las categorías de consumo basadas en la actividad [2] Fuente: Consejo de Estado de la República Popular China, “Plan Nacional de Aptitud Física (2021–2025)”, Consejo de Estado de la República Popular China, gov.cn. La OMS también mostró que la inactividad global se mantuvo alta hasta 2022, lo que mantiene la presión sobre los gobiernos para apoyar el ejercicio, el bienestar y los programas de participación pública que pueden crear nuevos usuarios para productos de hidratación funcional. Para el mercado de bebidas electrolíticas, la participación masiva es importante porque amplía el uso mucho más allá de los atletas profesionales o serios y crea ocasiones de reposición más frecuentes en las rutinas diarias. Este patrón es especialmente relevante en la región de Asia-Pacífico, donde la inversión pública en el ámbito del fitness y una mayor participación urbana pueden respaldar un crecimiento sostenido del volumen durante el período previsto.
Creciente demanda de bebidas funcionales con beneficios para la salud.
El mercado de bebidas electrolíticas se sitúa ahora dentro de un segmento más amplio de bebidas funcionales, donde los consumidores esperan algo más que simple hidratación. PepsiCo lanzó Propel Clear Protein en mayo de 2026, una bebida lista para consumir con 20 g de proteína, fibra dietética y electrolitos, demostrando cómo las grandes empresas están combinando múltiples beneficios en un solo formato, en lugar de considerar la hidratación como una necesidad aislada. Este diseño de producto es importante porque refuerza su posicionamiento premium y aumenta la competitividad del mercado de bebidas electrolíticas frente a categorías adyacentes como las bebidas proteicas y las bebidas para el bienestar diario. Esta misma tendencia se observa en el trabajo de formulación en curso, donde se demostró la viabilidad de sistemas electrolíticos sin calorías a base de extracto de fruta del monje, según una investigación publicada en febrero de 2026. A medida que el mercado de bebidas electrolíticas incorpora más beneficios funcionales, es probable que el desarrollo de productos se centre en la comodidad, la eficacia demostrada y un uso diario más amplio, en lugar de limitarse al rendimiento deportivo puntual.
Creciente popularidad de las soluciones de hidratación bajas en azúcar y más saludables.
El posicionamiento bajo en azúcar se está convirtiendo en un estándar competitivo fundamental en el mercado de bebidas electrolíticas, en lugar de un atributo premium de nicho. PepsiCo lanzó Gatorade Lower Sugar en marzo de 2026 con un 75 % menos de azúcar que Gatorade Thirst Quencher y sin saborizantes, edulcorantes ni colorantes artificiales, lo que demuestra cómo las grandes empresas se están moviendo rápidamente para redefinir las expectativas del público general. Kraft Heinz también presentó Capri Sun Hydrate en abril de 2026 con un 50 % menos de azúcar que las principales bebidas deportivas regulares y sin saborizantes, colorantes ni conservantes artificiales, extendiendo el enfoque de hidratación más limpia a los formatos infantiles. Una investigación publicada en el Journal of Drug Delivery and Therapeutics en febrero de 2026 mostró formulaciones viables de electrolitos sin calorías utilizando extracto de fruta del monje, lo que respalda una mayor reformulación del producto sin sacrificar el dulzor. Para el mercado de bebidas electrolíticas, la tendencia hacia un menor contenido de azúcar eleva el nivel de exigencia en la calidad de la formulación, ya que las marcas deben preservar el sabor, el rendimiento electrolítico y el posicionamiento de etiqueta limpia al mismo tiempo.
Análisis del impacto de las restricciones
| Dominación | (~) % de impacto en las previsiones de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensa competencia por parte del agua embotellada, el agua funcional y las alternativas de bebidas deportivas. | -0.8% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Control regulatorio de las declaraciones de propiedades saludables y los requisitos de etiquetado de productos. | -0.5% | América del Norte, Unión Europea | Mediano plazo (2-4 años) |
| Creciente preocupación de los consumidores por el contenido de azúcar y los ingredientes artificiales. | -0.4% | Norteamérica, Europa occidental | Corto plazo (≤ 2 años) |
| Precios premium de productos de hidratación especializados y funcionales | -0.4% | América del Sur, Oriente Medio y África, partes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensa competencia por parte del agua embotellada, el agua funcional y las alternativas de bebidas deportivas.
El mercado de bebidas electrolíticas se enfrenta a la competencia directa del agua embotellada, el agua funcional, los polvos, las tabletas, las bebidas listas para consumir y otros formatos de hidratación similares que satisfacen necesidades parecidas. Esta presión es estructural, ya que muchas de estas alternativas requieren menos compromiso por parte del consumidor y pueden posicionarse como opciones de hidratación diaria más sencillas. En el mercado de bebidas electrolíticas, esta amplia superposición de formatos reduce el margen de diferenciación de precios y dificulta que las marcas mantengan posiciones premium en los estantes. El riesgo aumenta cuando los consumidores comparan los formatos de hidratación en función de la comodidad, la tolerancia al sabor o la asequibilidad habitual, en lugar de basarse únicamente en el rendimiento técnico. A medida que los electrolitos se extienden a más sistemas de administración, la categoría se enfrenta a la presión del precio de referencia, lo que puede desviar parte de la demanda hacia opciones más económicas o menos especializadas.
Control regulatorio de las declaraciones de propiedades saludables y los requisitos de etiquetado de productos.
El escrutinio regulatorio sigue siendo una clara restricción para el mercado de bebidas electrolíticas porque la categoría depende en gran medida de la comunicación en el envase y el posicionamiento basado en los beneficios. La FDA de EE. UU. finalizó su definición actualizada de la declaración de contenido nutricional "Saludable" el 27 de diciembre de 2024, con la norma entrando en vigor el 28 de abril de 2025 y una fecha límite de cumplimiento el 25 de febrero de 2028, que establece límites más estrictos para los azúcares añadidos y el sodio [3] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “La FDA finaliza la declaración actualizada de contenido nutricional 'Saludable'”, Actualización de la FDA para los constituyentes, fda.gov . Esto es importante porque la reducción de azúcar y el contenido de sodio están cerca de las declaraciones de rendimiento principales de la categoría, por lo que las decisiones de reformulación pueden afectar tanto el cumplimiento como la eficacia del producto. La Comisión de Comercio Internacional de EE. UU. también inició la Investigación No. 337-TA-1435 en febrero de 2025 relacionada con el etiquetado y el envasado de bebidas electrolíticas, lo que indica un entorno legal más exigente en torno a la presentación y la conducta de envasado. En el mercado de las bebidas electrolíticas, estas normas pueden ralentizar los ciclos de vida de los productos, aumentar los costes de cumplimiento y limitar la agresividad con la que las marcas traducen los beneficios de la formulación en afirmaciones comerciales.
Análisis de segmento
Por tipo de envase: El formato de lata desafía el dominio de la botella de PET
En 2025, las botellas de PET representaban el 61.28 % de la cuota de mercado de bebidas electrolíticas, lo que refleja su compatibilidad con la comercialización de bebidas convencionales, su amplia familiaridad con el consumidor y su rentabilidad en la distribución minorista de gran volumen. El mercado de bebidas electrolíticas sigue dependiendo del PET, ya que los supermercados e hipermercados siguen siendo canales importantes para las compras planificadas, la mayor visibilidad en los estantes y la presencia de marcas consolidadas. Las botellas también permiten tanto el consumo individual como el consumo en casa, lo que ayuda a las marcas a cubrir la recuperación tras el ejercicio, el consumo durante los desplazamientos y la hidratación diaria con el mismo formato básico. Los envases de cartón siguen siendo mucho menos comunes en el mercado de bebidas electrolíticas y están más ligados a nichos de mercado, formatos familiares o uso institucional que a la demanda general de hidratación deportiva. Su papel limitado sugiere que el crecimiento de los formatos se decide más por la comodidad, la portabilidad y el atractivo para el estilo de vida que por la mera novedad.
Se prevé que las latas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.11 % entre 2026 y 2031, lo que las convierte en el formato de envase de mayor crecimiento en este segmento de la industria de las bebidas electrolíticas. The Coca-Cola Company amplió su línea BodyArmor Sports Nutrition en junio de 2026 con BodyArmor FIT, la primera bebida deportiva con gas de la marca en una lata delgada de 355 ml (12 oz), lo que demuestra que un importante actor del mercado ahora considera el formato de lata como comercialmente relevante para la hidratación activa. En el mercado de las bebidas electrolíticas, las latas se adaptan bien al posicionamiento de hidratación diaria premium, ya que se alinean con las bebidas energéticas, las exhibiciones refrigeradas y una identidad visual más orientada al estilo de vida. También ofrecen a las marcas otra vía para atraer a nuevos consumidores fuera de las ocasiones deportivas tradicionales, especialmente cuando se trata de variantes con gas, sin azúcar o con cafeína. Este cambio no elimina el liderazgo de las botellas de PET, pero sí demuestra que la estrategia de envasado en el mercado de las bebidas electrolíticas está cada vez más ligada a la ocasión de consumo, el contexto de comercialización y la expresión de marca premium.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de ingrediente: Las formulaciones con etiqueta limpia superan el crecimiento del segmento convencional.
Las formulaciones convencionales mantuvieron una cuota de mercado del 78.57 % en 2025, lo que demuestra que el mercado de bebidas electrolíticas sigue dependiendo de perfiles de sabor establecidos, sistemas de sodio-potasio conocidos y precios convencionales. Estos productos siguen siendo importantes en el comercio minorista masivo porque son fáciles de entender, están ampliamente disponibles y se basan en décadas de hábitos de consumo arraigados por las grandes marcas de bebidas. En muchos entornos sensibles al precio, los productos convencionales continúan siendo la base del mercado de bebidas electrolíticas porque los precios de venta promedio más bajos importan más que la pureza de los ingredientes o la terminología avanzada de la formulación. Su liderazgo también refleja la profunda integración de las formulaciones tradicionales en las rutinas de hidratación deportiva, los entornos deportivos escolares y la distribución minorista en general. Aun así, el dominio del segmento convencional coexiste ahora con una clara presión para mejorar el etiquetado, reducir el azúcar y eliminar los ingredientes artificiales.
Se prevé que las variantes con etiqueta limpia crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.02 % entre 2026 y 2031, lo que las sitúa por delante de todos los demás segmentos analizados en este estudio del mercado de bebidas electrolíticas. La normativa actualizada de la FDA sobre la declaración de contenido nutricional "saludable" ha reforzado el valor comercial de la reducción de azúcar y las formulaciones más claras para las marcas que buscan diferenciar sus etiquetas. Un estudio publicado en febrero de 2026 también demostró la viabilidad de formulaciones electrolíticas sin calorías mediante el extracto de fruta del monje, lo que respalda un desarrollo de productos con etiqueta limpia más creíble sin sacrificar el dulzor. En el mercado de bebidas electrolíticas, esta tendencia está impulsando la inversión hacia formulaciones que puedan satisfacer simultáneamente las expectativas de sabor, hidratación y transparencia de ingredientes. El resultado es una división más clara dentro de la industria de bebidas electrolíticas, donde los productos convencionales aún mantienen una cuota de mercado, pero las formulaciones con etiqueta limpia están captando una mayor parte de la innovación y del crecimiento en el segmento premium.
Por canal de distribución: el comercio minorista en línea transforma la economía del canal
Los supermercados e hipermercados representaron el 34.28 % de la cuota de mercado en 2025, lo que los mantiene como el principal canal de venta en el mercado de bebidas electrolíticas. Su tamaño es crucial, ya que estos establecimientos combinan un amplio surtido, un flujo constante de clientes, compras planificadas y una gran visibilidad en los estantes, lo que favorece a las grandes carteras de bebidas. Las tiendas de conveniencia también siguen siendo importantes en el mercado de bebidas electrolíticas, pues satisfacen las necesidades de consumo inmediato cerca de gimnasios, lugares de trabajo, vías de transporte y rutas urbanas. Otros canales de distribución, como las tiendas especializadas en fitness, las farmacias y los establecimientos de restauración, desempeñan un papel menor, pero igualmente útil, al reforzar el posicionamiento del bienestar y atender momentos de consumo específicos. Esta estructura de canales demuestra que el comercio minorista físico sigue siendo fundamental en el mercado de bebidas electrolíticas, incluso a medida que los canales digitales ganan terreno.
Se prevé que el comercio electrónico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.72 % entre 2026 y 2031, lo que lo convierte en la vía de acceso al mercado de mayor crecimiento en esta categoría. El mercado de bebidas electrolíticas se beneficia de las ventajas del canal online, como una mayor variedad de sabores, el acceso directo a nichos de mercado específicos y una menor dependencia de la saturación de los estantes físicos. El comercio digital también fomenta la compra recurrente, la venta de paquetes y los modelos de suscripción, ideales para productos utilizados en rutinas semanales de ejercicio, viajes e hidratación en el hogar. Para las marcas nuevas, el canal online puede reducir las dificultades de entrada, ya que permite un posicionamiento específico antes de que sea necesaria una mayor expansión en tiendas físicas. En consecuencia, es probable que el mercado de bebidas electrolíticas mantenga una estructura de canales mixtos, donde los supermercados e hipermercados conservan la escala, mientras que el comercio electrónico impulsa el descubrimiento, la fidelización y la interacción con los consumidores de alta gama.
Análisis geográfico
Mercado de bebidas electrolíticas en Norteamérica
América del Norte mantuvo una cuota de mercado del 42.38% en 2025, lo que la consolidó como el mayor bloque regional en el mercado de bebidas electrolíticas. Esta posición refleja una amplia base de consumidores activos en el ámbito del fitness, un acceso directo a tiendas de conveniencia y un reconocimiento de marca consolidado en el sector de las bebidas deportivas y funcionales. PepsiCo reportó casi 94 mil millones de dólares en ingresos netos en 2025, lo que subraya la magnitud de la cartera de productos y el apoyo a la distribución disponibles para las principales marcas de hidratación que operan en la región. El mercado norteamericano de bebidas electrolíticas también está experimentando un rápido ritmo de reformulación y extensión de línea, lo que demuestra que las marcas establecidas están defendiendo la categoría mediante la renovación de productos, en lugar de solo mediante la expansión. Gatorade Lower Sugar se lanzó en marzo de 2026 con un 75% menos de azúcar que Gatorade Thirst Quencher, y Propel Clear Protein se lanzó en mayo de 2026 con 20 g de proteína, fibra dietética y electrolitos, reforzando ambos el impulso de la región hacia una hidratación funcional más amplia. Estos lanzamientos indican que el mercado norteamericano de bebidas electrolíticas está siendo moldeado por las expectativas de menor contenido de azúcar, los formatos multifuncionales y la ejecución comercial a gran escala.
Mercado europeo de bebidas electrolíticas
Europa sigue siendo una región de tamaño medio en el mercado de bebidas electrolíticas, con una escala más lenta que Norteamérica, pero con una base de consumidores atenta a la formulación, el etiquetado y la calidad del producto. El perfil de demanda de la región favorece la entrada de marcas premium, pero las exigencias regulatorias pueden limitar la forma en que las marcas comunican los beneficios y la rapidez con la que armonizan sus productos en distintos países. Esto eleva los costes de localización para el mercado de bebidas electrolíticas, ya que las preferencias de sabor, las normas de venta minorista y las necesidades de cumplimiento normativo difieren entre las principales economías europeas. En consecuencia, la escala en Europa depende no solo del reconocimiento de marca, sino también de una adaptación rigurosa del producto y una gestión cuidadosa de las declaraciones. Esto hace que Europa sea comercialmente atractiva, aunque menos directa que los entornos de mercado único más maduros.
Mercado de bebidas electrolíticas en APAC, Sudamérica y MEA
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.65 % entre 2026 y 2031, lo que la convierte en la región con el mayor crecimiento en el mercado de bebidas electrolíticas. El apoyo público al ejercicio físico sigue siendo importante en esta región, y el Plan Nacional de Aptitud Física de China se propuso que el 38.5 % de la población realizara ejercicio regularmente para 2025. Japón también muestra una continua amplitud en la oferta de bebidas deportivas, con la Asociación Japonesa de Bebidas Refrescantes registrando un aumento de 238 productos en 2020 a 333 en 2024. Estas tendencias respaldan la idea de que el mercado de bebidas electrolíticas en Asia-Pacífico se está expandiendo gracias a una combinación de mayor participación, mayor disponibilidad de productos y un uso cotidiano más extendido. Sudamérica, Oriente Medio y África siguen siendo contribuyentes menores, y los precios elevados continúan frenando la adopción en algunas partes de estas regiones, donde la asequibilidad es un filtro de compra más inmediato. Por lo tanto, el panorama regional muestra una categoría con un liderazgo consolidado en Norteamérica, una oportunidad moderada en Europa y el mayor impulso hacia adelante en Asia-Pacífico.
Panorama competitivo
El mercado de bebidas electrolíticas se mantiene semiconsolidado, con PepsiCo y The Coca-Cola Company a la cabeza gracias a su alcance de marca, presencia en los estantes y amplia gama de productos. Sus portafolios les otorgan una ventaja competitiva en bebidas deportivas convencionales, hidratación funcional y formatos afines que satisfacen tanto las necesidades de entrenamiento como el consumo diario. Abbott Laboratories también ocupa un lugar diferenciado en el mercado de bebidas electrolíticas con Pedialyte, donde la credibilidad médica y el uso para el bienestar del consumidor convergen de una manera que muchas marcas centradas en el estilo de vida no pueden igualar fácilmente. La fortaleza regional también es importante, con Otsuka Pharmaceutical y Suntory Holdings manteniendo una relevancia competitiva significativa en Asia, ya que la profundidad de la distribución y el conocimiento local de la marca siguen siendo determinantes para el acceso a la categoría. Al mismo tiempo, marcas emergentes como LMNT, DripDrop, Nuun Hydration e Hydrant continúan influyendo en el mercado de bebidas electrolíticas impulsando formulaciones más específicas y un posicionamiento de marca más centrado en la comunidad.
La competencia se está intensificando porque las empresas establecidas ahora responden directamente a las expectativas de etiquetas más limpias y multifuncionales que antes ayudaban a los competidores a destacarse. PepsiCo lanzó Gatorade Lower Sugar en marzo de 2026, una iniciativa que aborda las preocupaciones sobre el azúcar en una plataforma de hidratación insignia, en lugar de hacerlo solo con una extensión de nicho. Posteriormente, PepsiCo lanzó Propel Clear Protein en mayo de 2026, que combinaba hidratación con 20 g de proteína y fibra dietética en un formato listo para beber. Coca-Cola Company luego amplió BodyArmor en junio de 2026 con BodyArmor FIT en una lata delgada de 12 oz, introduciendo la innovación del formato con gas en el espacio de la hidratación deportiva. Estas estrategias demuestran que el mercado de bebidas electrolíticas ya no compite solo por el sabor y la familiaridad, porque el empaque, el perfil de azúcar y los beneficios funcionales adicionales ahora definen la diferenciación comercial.
La innovación también está ampliando el abanico de usuarios potenciales en el mercado de las bebidas electrolíticas. Kraft Heinz lanzó Capri Sun Hydrate en abril de 2026, una de las primeras bebidas electrolíticas diseñadas específicamente para niños, lo que demuestra que la hidratación familiar y el posicionamiento por edades están adquiriendo mayor relevancia. Esta iniciativa sugiere que aún existe un nicho de mercado sin explotar en la hidratación infantil, el consumo por parte de adultos mayores y otros casos de uso poco desarrollados donde el riesgo de deshidratación es evidente, pero las soluciones de marca aún son limitadas. La disciplina regulatoria y la competencia en la formulación también se están convirtiendo en ventajas competitivas, especialmente a medida que se endurecen los estándares de etiquetado y la reducción del azúcar se vuelve más crucial para la credibilidad de la marca. En la práctica, esto significa que el mercado de las bebidas electrolíticas se está configurando mediante una combinación de economías de escala, velocidad de reformulación y la capacidad de desarrollar una lógica de producto más clara para distintas ocasiones de consumo.
Líderes de la industria de bebidas electrolíticas
PepsiCo Inc.
Compañía Coca-Cola
Abbott Laboratories
Suntory Holdings Limited
Otsuka Pharmaceutical Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Instant Hydration presentó su nueva bebida de electrolitos, ampliando así su gama de productos de bienestar centrados en la hidratación. Esta bebida está formulada para favorecer la hidratación diaria, el equilibrio electrolítico, los niveles de energía y un estilo de vida activo, y está dirigida no solo a atletas, sino también a viajeros, oficinistas, estudiantes y consumidores preocupados por su bienestar.
- Julio de 2025: Evocus amplió su cartera de bebidas funcionales con el lanzamiento de Hydration IV Electrolytes Drink, marcando así la entrada de la compañía en el mercado indio de hidratación deportiva y bebidas listas para consumir (RTD), un sector en rápido crecimiento. Este producto, posicionado como una solución de hidratación con ingredientes naturales, contiene electrolitos esenciales como sodio, potasio y cloruro, y no contiene azúcares añadidos, cafeína, conservantes ni colorantes artificiales.
- Abril de 2025: Hindustan Unilever Limited (HUL) lanzó Liquid IV en India, introduciendo la marca líder estadounidense de hidratación en polvo en uno de los mercados de bienestar y bebidas funcionales de mayor crecimiento a nivel mundial. Respaldada por Unilever Health & Wellbeing Collective, Liquid IV ofrece una fórmula de hidratación con electrolitos basada en la ciencia, diseñada para consumidores activos y preocupados por su salud.
Alcance del informe del mercado global de bebidas electrolíticas
| Botellas de PET |
| Cartones |
| latas |
| Convencional |
| Etiqueta Limpia |
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Tipo de embalaje | Botellas de PET | |
| Cartones | ||
| latas | ||
| Tipo de ingrediente | Convencional | |
| Etiqueta Limpia | ||
| Por Canales de Distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva para las bebidas electrolíticas en 2031?
Se prevé que el mercado de bebidas electrolíticas alcance los 458.17 millones de dólares en 2031, frente a los 335.67 millones de dólares en 2026, con una tasa de crecimiento anual compuesta (CAGR) del 6.42 % entre 2026 y 2031.
¿Qué formato de envase está creciendo más rápidamente en esta categoría?
Las latas son el formato de envase de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.11 % entre 2026 y 2031, a pesar de que las botellas de PET todavía representaban el 61.28 % del mercado en 2025.
¿Por qué los lanzamientos de productos bajos en azúcar se están volviendo tan importantes para las marcas de hidratación?
Los productos bajos en azúcar están adquiriendo gran importancia debido a que las principales marcas están reformulando sus fórmulas rápidamente, como Gatorade Lower Sugar, con un 75 % menos de azúcar, y Capri Sun Hydrate, con un 50 % menos de azúcar que las principales bebidas deportivas convencionales.
¿Qué canal de ventas sigue siendo el más importante para las marcas de bebidas electrolíticas?
Los supermercados e hipermercados siguieron siendo el principal canal de distribución, con una cuota del 34.28% en 2025, aunque el comercio minorista en línea está creciendo más rápido, con una tasa de crecimiento anual compuesta del 7.72% hasta 2031.


