

Tamaño y participación del mercado de pruebas, inspección y certificación de productos electrónicos y eléctricos
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 7.95 mil millones |
| Tamaño del mercado (2030) | USD 9.43 mil millones |
| Tasa de crecimiento (2025 - 2030) | 3.46% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
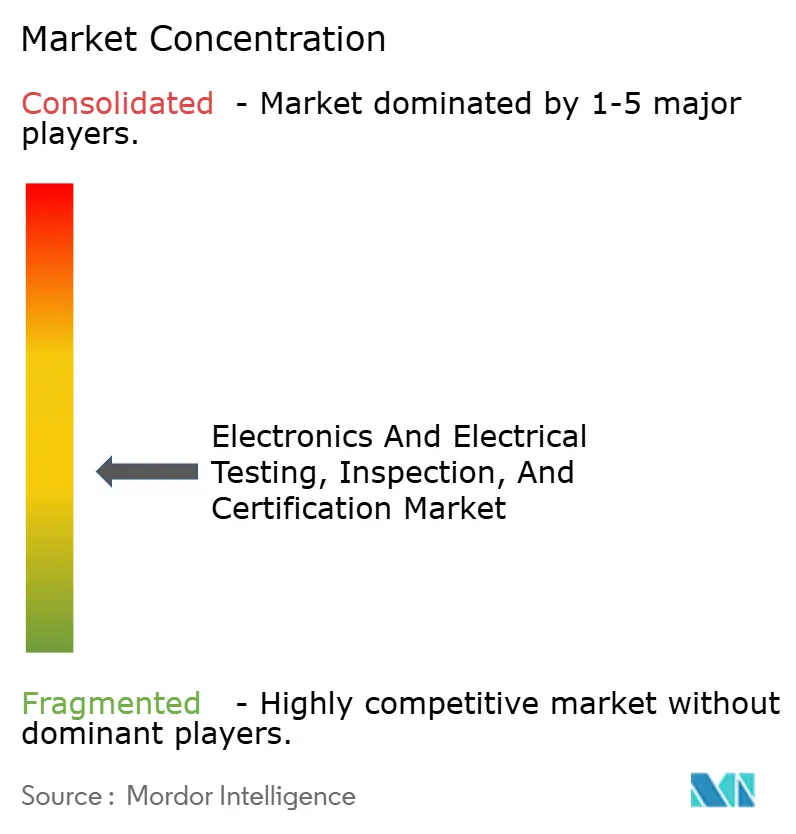
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas, inspección y certificación de electrónica y electricidad por Mordor Intelligence
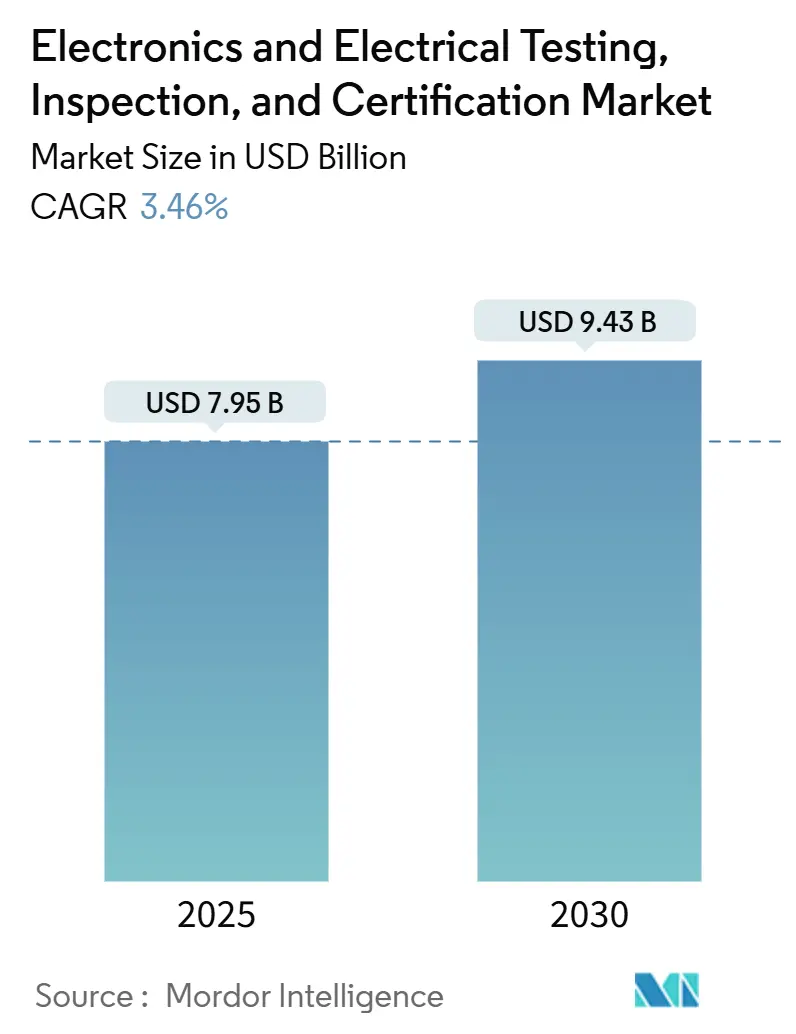
El tamaño del mercado de pruebas, inspección y certificación de productos electrónicos y eléctricos fue de 7.95 millones de dólares en 2025 y se proyecta que alcance los 9.43 millones de dólares para 2030, lo que representa una tasa de crecimiento anual compuesta (TCAC) del 3.46 % durante el período de pronóstico. Esta expansión constante se basa en evaluaciones obligatorias de seguridad y compatibilidad electromagnética (CEM), que son inaplazables ante la introducción de nuevos dispositivos de consumo, módulos automotrices o controles industriales. La intensificación de las regulaciones globales, en particular la Directiva de Equipos Radioeléctricos de la Unión Europea y el programa Cyber Trust Mark de Estados Unidos, añade nuevas capas de certificación que incrementan el volumen de pruebas. La producción manufacturera de Asia-Pacífico, la implementación de electrónica basada en energías renovables y las normas de trazabilidad de productos vinculadas a ESG se combinan para preservar la demanda incluso cuando los ciclos de hardware se estancan. Los proveedores con acreditaciones multijurisdiccionales obtienen una ventaja estructural, ya que pueden ofrecer un único programa de pruebas que cumple con diversas normativas nacionales. Las inversiones digitales en inspección automatizada, pruebas presenciales remotas y análisis de calidad basados en IA impulsan aún más los márgenes de los proveedores al reducir el tiempo de mano de obra y mejorar el rendimiento.
Conclusiones clave del informe
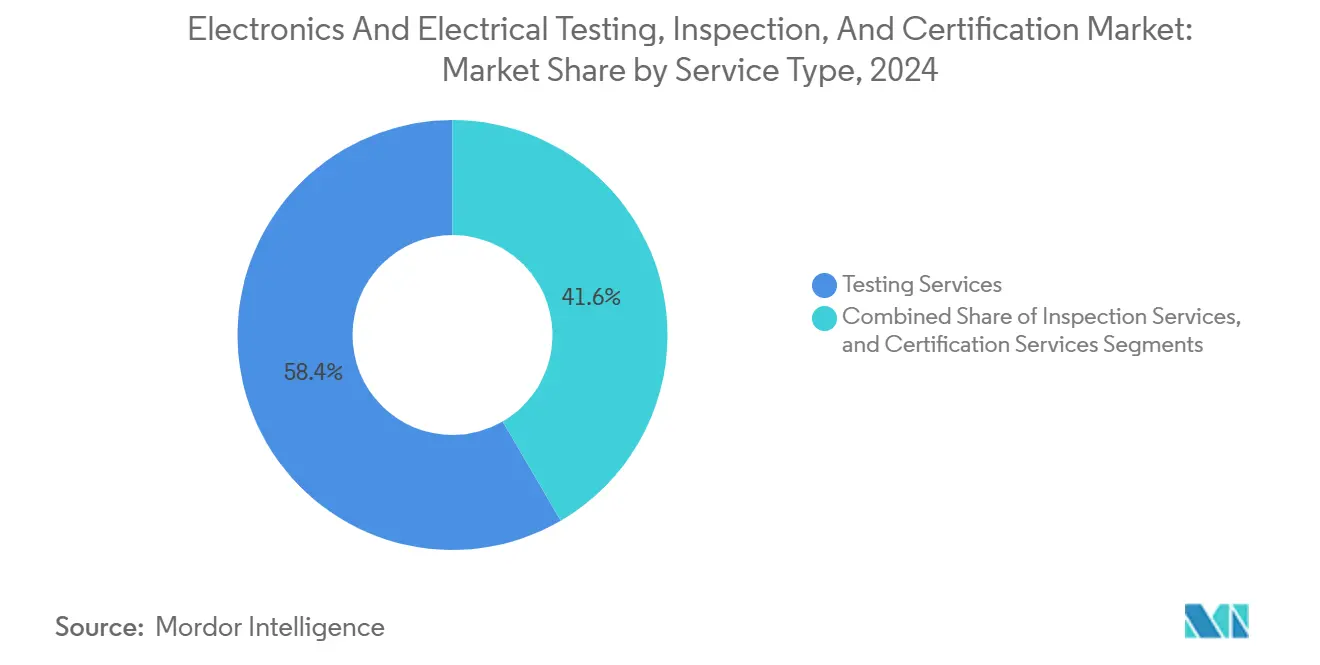
- Por tipo de servicio, los servicios de pruebas lideraron con una participación de ingresos del 58.4 % del mercado de pruebas, inspección y certificación de productos electrónicos y eléctricos en 2024, mientras que se proyecta que los servicios de certificación avancen a una CAGR del 4.2 % hasta 2030.
- Por tipo de abastecimiento, los programas subcontratados capturaron el 72.4 % de la participación de mercado en pruebas, inspección y certificación eléctricas y electrónicas en 2024 y se prevé que registren una CAGR del 3.7 % hasta 2030.
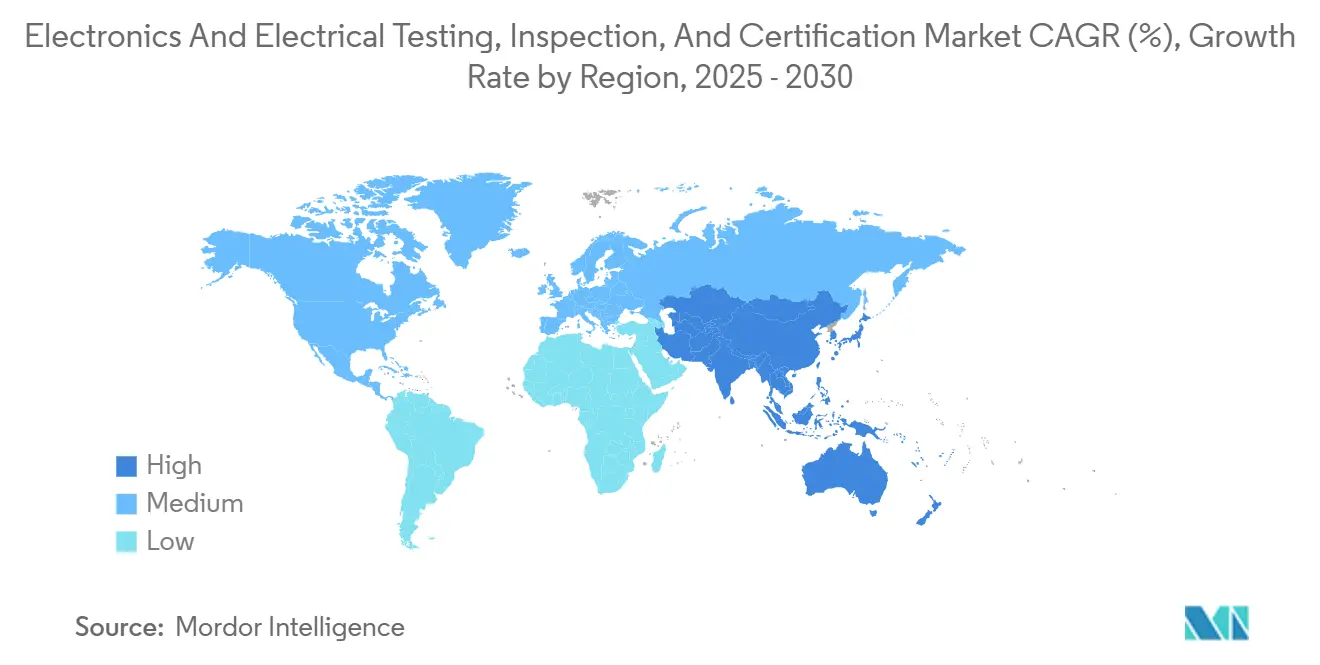
- Por geografía, la región Asia-Pacífico representó una participación en los ingresos del 47.9 % del mercado de pruebas, inspección y certificación de productos electrónicos y eléctricos en 2024 y se proyecta que crecerá a una CAGR del 4.5 % hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias e información del mercado global de pruebas, inspección y certificación de electrónica y electricidad
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rigor en el cumplimiento de las normas de seguridad y EMC | + 0.8% | Global, con la UE y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Rápida proliferación de dispositivos vinculados a la IoT | + 0.9% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Tendencia de externalización a laboratorios externos neutrales | + 0.6% | Global, particularmente fuerte en los centros de fabricación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la electrónica de energía renovable | + 0.7% | La UE y América del Norte lideran, seguidas por Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de inspección automática impulsada por inteligencia artificial de borde | + 0.5% | Adopción temprana en América del Norte y la UE, implementación a escala de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda impulsada por ESG de auditoría de electrónica circular | + 0.4% | Liderazgo regulatorio de la UE, adopción corporativa en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cumplimiento estricto de las normas de seguridad y EMC
Las normativas regionales más estrictas y los ciclos de actualización más rápidos obligan a los fabricantes a realizar más iteraciones de prueba antes del lanzamiento del producto. Los laboratorios acreditados para múltiples estándares aprovechan esta tendencia porque los clientes prefieren informes consolidados que aceleran la entrada al mercado. [1] SGS, “Acerca de SGS TIC”, sgs.com Las ventas de paquetes combinados de evaluación de seguridad y ciberseguridad se expandieron a lo largo de 2024 a medida que los proveedores buscaban soluciones integrales para nuevos dispositivos médicos y para el hogar inteligente. Las autoridades en la UE y los Estados Unidos continúan ampliando el alcance de la conformidad obligatoria, lo que efectivamente convierte las pruebas en un costo operativo recurrente en lugar de una tarea de ingeniería discrecional.
Proliferación rápida de dispositivos vinculados a la IoT
El número de terminales conectados crece cada trimestre, lo que multiplica las permutaciones de radiofrecuencia que deben demostrarse libres de interferencias. Bureau Veritas reportó un crecimiento de dos dígitos en proyectos que involucran productos que alojan Bluetooth, Wi-Fi y radios celulares en una sola placa durante 2024. Cada protocolo adicional aumenta la complejidad de la compatibilidad electromagnética (EMC), ya que las pruebas de coexistencia mutua abarcan docenas de escenarios de nivel de potencia y frecuencia, a medida que los módulos 5G se generalizan. La acumulación de trabajos en los laboratorios aumenta, lo que obliga a los proveedores a reservar capacidad con meses de antelación, lo que garantiza ingresos predecibles por pruebas.
Expansión de la electrónica de energía renovable
Los inversores solares conectados a la red y los controladores de almacenamiento de energía en baterías requieren evaluaciones de resistencia al efecto isla, armónicas y de ciberseguridad que no están disponibles en muchas cámaras EMC tradicionales. TÜV Rheinland invirtió en bancos de electrónica de potencia diseñados específicamente en su planta de Massachusetts en 2024 para satisfacer esta demanda especializada. [2] TÜV Rheinland, “Inversiones en laboratorios de energías renovables”, tuv.com Los operadores de servicios públicos ahora solicitan validación de terceros antes de permitir la entrada de nuevo hardware a las redes de distribución, lo que convierte a la electrónica de energías renovables en un segmento de prueba de alta gama aislado de la estacionalidad de los dispositivos de consumo.
Demanda de auditoría de electrónica circular impulsada por ESG
Los compromisos corporativos y las normas pendientes del Pasaporte Digital de Productos de la UE impulsan auditorías que rastrean el origen de los componentes, su reciclabilidad y su huella de carbono. UL Solutions amplió sus programas de verificación para incluir plásticos reciclados y la eliminación de sustancias peligrosas en 2024. Estas auditorías se basan en espectroscopia química, revisión documental e inspecciones in situ, añadiendo compromisos de alto margen a las pruebas de rendimiento básicas. Dado que las afirmaciones de sostenibilidad se enfrentan al escrutinio público, las marcas insisten cada vez más en laboratorios acreditados, impulsando así el mercado de pruebas, inspección y certificación de productos electrónicos y eléctricos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital para laboratorios de última generación | -0.4% | Global, particularmente desafiante para los mercados emergentes | Largo plazo (≥ 4 años) |
| Regímenes regulatorios globales fragmentados | -0.3% | Global, con mayor complejidad en operaciones transfronterizas | Mediano plazo (2-4 años) |
| Escasez de profesionales certificados en TIC | -0.2% | América del Norte y la UE tienen preocupaciones agudas, y la región de Asia y el Pacífico tiene preocupaciones emergentes. | Corto plazo (≤ 2 años) |
| Responsabilidad por ciberseguridad de los dispositivos conectados | -0.3% | Global, con liderazgo regulatorio en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital para laboratorios de vanguardia
Las cámaras de prueba de ondas milimétricas, los analizadores vectoriales de redes de alta frecuencia y los equipos de prueba de estrés climático cuestan actualmente hasta 10 millones de dólares por línea. TÜV Rheinland reveló una inversión multimillonaria para su expansión en Massachusetts en 2024, lo que refleja el obstáculo al capital que enfrentan los nuevos participantes. Este gasto prolonga los plazos de amortización y excluye a los laboratorios regionales más pequeños de los proyectos de nueva generación, lo que ralentiza el crecimiento de la capacidad incluso con el aumento de la demanda.
Regímenes regulatorios globales fragmentados
Los fabricantes que realizan envíos a nivel mundial deben lidiar con normas mutuamente inconsistentes, como la norma cibernética EN 303 645 de la UE, la marca de confianza cibernética de EE. UU. y las especificaciones divergentes de Asia. La Organización Mundial del Comercio señaló un aumento en las barreras técnicas al comercio durante 2024, destacando la divergencia regulatoria como un factor que incrementa los costos para los exportadores. [3] Organización Mundial del Comercio, «Informe sobre el Comercio Mundial 2023», wto.org Los ciclos adicionales de pruebas y documentación inflan los presupuestos y retrasan los lanzamientos de productos, lo que frena la expansión general del mercado.
Análisis de segmento
Por tipo de servicio: Los servicios de prueba siguen siendo la principal fuente de ingresos mientras la certificación gana velocidad
Los servicios de prueba representaron el 58.4 % de los ingresos de 2024, lo que confirma su papel fundamental en la calificación de diseños antes del envío. Se prevé que el tamaño del mercado de pruebas, inspección y certificación de electrónica y electricidad para este segmento aumente a una tasa de crecimiento anual compuesta (TCAC) del 3.1 %, respaldado por las actualizaciones recurrentes de EMC que se producen cuando evolucionan los protocolos inalámbricos. Se espera que la certificación, aunque menor, crezca a un ritmo más rápido, con un 4.2 %, debido a que las nuevas normas suelen requerir la certificación de terceros en lugar de la autodeclaración del fabricante. Se espera que la cuota de mercado de pruebas, inspección y certificación de electrónica y electricidad, dominada por los proveedores de servicios de certificación, aumente a medida que las empresas requieren marcas armonizadas para acceder a múltiples jurisdicciones en una única ventana de lanzamiento. La inspección se sitúa en un punto intermedio al verificar los controles de fábrica y la conformidad de la cadena de suministro, que consolidan tanto la validez de las pruebas como la integridad de la certificación.
Los proveedores están agrupando las tres actividades para asegurar a sus clientes en marcos plurianuales. Element Materials Technology, por ejemplo, amplió sus cámaras de pruebas ambientales a principios de 2024 para complementar sus suites de pruebas de seguridad y funcionales. La oferta de servicios integrados reduce la fricción logística y acorta los plazos de los proyectos, lo cual es crucial a medida que se acortan los ciclos de diseño a lanzamiento de dispositivos inteligentes. La competencia de precios es reñida para las pruebas básicas de vibración o temperatura, pero los márgenes aumentan considerablemente cuando la ciberseguridad, la seguridad funcional o la documentación ESG deben integrarse en el mismo proyecto. El mercado de pruebas, inspección y certificación de electrónica y electricidad se beneficia porque muchos fabricantes pequeños y medianos carecen de equipos internos de cumplimiento y están dispuestos a externalizar todo el paquete.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: la subcontratación predomina a medida que la complejidad supera los presupuestos internos
Las tareas externalizadas representaron el 72.4 % de los ingresos en 2024 y se prevé que crezcan a una tasa anual del 3.7 % hasta 2030, lo que refleja un cambio estructural desde los laboratorios OEM hacia terceros especializados. El tamaño del mercado de pruebas, inspección y certificación electrónica y eléctrica vinculado a la externalización eclipsa el gasto interno, ya que los organismos acreditados pueden amortizar los equipos entre cientos de clientes. Están surgiendo modelos híbridos en los que los proveedores integran ingenieros en las plantas de los clientes para la depuración de prototipos y luego dirigen las pruebas de conformidad formales a centros centralizados. Esta configuración reduce los retrasos en los viajes, ayuda a mantener los límites de propiedad intelectual y acorta los ciclos de iteración.
Las capacidades internas persisten principalmente en conglomerados electrónicos de primer nivel que protegen diseños patentados. Incluso estos actores buscan cada vez más la acreditación externa para satisfacer a los reguladores que favorecen la verificación imparcial. La automatización de documentos de super.AI, implementada en Bureau Veritas en 2024, redujo el tiempo de respuesta en un 75 % y los costos de entrada de datos en un 80 %, lo que ilustra cómo las herramientas digitales mejoran la eficiencia de los flujos de trabajo externalizados. A medida que las suites de pruebas se expanden para incluir ciberresiliencia, validación lógica mediante IA y métricas de carbono del ciclo de vida, la brecha de costos entre los laboratorios especializados y los laboratorios internos se ampliará aún más, lo que reforzará la tendencia a la externalización en el mercado de pruebas, inspección y certificación de productos electrónicos y eléctricos.
Análisis geográfico
Mercado de pruebas, inspección y certificación electrónica y eléctrica de la región Asia-Pacífico
Asia-Pacífico generó el 47.9 % de los ingresos en 2024 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 4.5 % hasta 2030, superando los promedios globales gracias a la intensa actividad en las cadenas de suministro de electrónica de consumo y automoción. Las reformas regulatorias de China y las actualizaciones de la Ley de Seguridad de Productos de Aparatos y Materiales Eléctricos de Japón exigen la repetición de varias rondas de pruebas incluso para pequeños ajustes de diseño, lo que aumenta el volumen de pruebas por SKU. Las crecientes exigencias de certificación de seguridad de Corea del Sur y las aprobaciones de Planificación y Coordinación Inalámbrica de India aumentan la carga de trabajo regional. Dado que las barreras lingüísticas y los portales en línea específicos de cada país complican el papeleo, las marcas multinacionales valoran enormemente los laboratorios con personal bilingüe y enlaces con las autoridades competentes.
Mercado norteamericano de pruebas, inspección y certificación de productos electrónicos y eléctricos
Norteamérica muestra un crecimiento unitario más lento, pero disfruta de una facturación superior a medida que los alcances de las pruebas se amplían a la electrónica de energía renovable, los módulos de conducción autónoma automotriz y el etiquetado oficial de ciberseguridad. La Marca de Confianza Cibernética de Estados Unidos, vigente desde mediados de 2024, ya canaliza las líneas de productos de IoT hacia canales de certificación especializados. Los incentivos paralelos para la relocalización del ensamblaje electrónico promueven la capacidad de prueba local, garantizando que los laboratorios permanezcan cerca tanto de los centros de diseño como de las nuevas fábricas. La armonización de la normativa canadiense con los estándares estadounidenses reduce la duplicación, lo que permite a los proveedores transfronterizos aprovechar los equipos continuamente.
Mercado europeo de pruebas, inspección y certificación de productos electrónicos y eléctricos
Europa consolida el liderazgo intelectual global en criterios ESG y de economía circular. Los laboratorios locales integran cada vez más las auditorías de trazabilidad de materiales con las comprobaciones estándar de EMC, respondiendo a las futuras exigencias del Pasaporte Digital de Productos. Los centros de electrónica de potencia de Alemania solicitan complejas simulaciones de interconexión a la red, mientras que Francia y los Países Bajos presionan a los proveedores para que verifiquen los porcentajes de reciclabilidad. Tras el Brexit, el Reino Unido implementa su propio proceso de conformidad UKCA, añadiendo una marca obligatoria más para los exportadores. La experiencia europea en pruebas de sostenibilidad se transmite con éxito; varios laboratorios licencian métodos en el extranjero, ampliando la presencia del mercado de pruebas, inspección y certificación de productos electrónicos y eléctricos más allá de las fronteras regionales.
Panorama competitivo
Más de 500 entidades compiten a nivel mundial, y las cinco principales capturan una parte significativa de la facturación, lo que indica una estructura difusa en la que los especialistas regionales prosperan junto a las multinacionales diversificadas. [4] TIC Council, “What Is the TIC Sector”, tic-council.org SGS mantiene la red geográfica más amplia, con un enfoque en portales digitales para clientes que permiten la programación instantánea de pruebas y la descarga de informes. Bureau Veritas agudizó su diferenciación al integrar el procesamiento de documentos impulsado por IA a través de super.AI, lo que redujo los costos administrativos y consolidó los contratos recurrentes.
Intertek aprovecha su suite de Servicios Ecológicos para gestionar el cumplimiento de ESG, incluyendo la verificación del contenido reciclado en productos electrónicos de consumo. Dekra, por su parte, se centra en la movilidad, presentando en 2024 una certificación especializada para Sistemas Avanzados de Asistencia al Conductor que la posiciona para programas de seguridad de vehículos autónomos. Eurofins combina amplitud con profundidad; su filial EAG Laboratories proporciona análisis de fallos en ciencia de materiales que pocos laboratorios de amplio espectro pueden igualar, garantizando contratos de larga duración ante crisis de contaminación o microdefectos.
El impulso de adquisiciones persiste, ya que las grandes empresas buscan talento especializado y presencia regional que se adquieren más rápido que se construyen. Muchos actores de nicho responden redoblando sus esfuerzos en pruebas de alta complejidad, como las mediciones criogénicas de dispositivos cuánticos o el modelado electromagnético a nivel de chiplet. Las plataformas digitales, los certificados con seguridad blockchain y las transmisiones de video con testigos remotos pasan de ser una novedad a un requisito básico. Los proveedores que carecen de estas herramientas corren el riesgo de quedar relegados a pruebas de productos básicos de bajo valor en el mercado de pruebas, inspección y certificación de productos electrónicos y eléctricos.
Líderes de la industria de pruebas, inspección y certificación electrónica y eléctrica
SGS Société Générale de Surveillance SA
Oficina Veritas SA
Grupo Intertek plc
TÜV SÜD AG
TÜV Rheinland AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: EMC Directory proyectó que el segmento de pruebas de EMC global alcanzaría los USD 34.42 mil millones para 2030 gracias a las implementaciones de 5G, vehículos eléctricos e IoT.
- Septiembre de 2024: Force Technology actualizó su designación de organismo notificado 0200, manteniendo la cobertura de la Directiva de equipos de radio de la UE.
- Agosto de 2024: NICET amplió los programas de certificación de técnicos para aliviar la escasez de fuerza laboral en los campos de las TIC.
- Julio de 2024: Eurofins amplió sus servicios de ciencia de materiales a través de su división EAG Laboratories.
Alcance del informe de mercado global de pruebas, inspección y certificación de productos electrónicos y eléctricos
El Informe de Mercado de Pruebas, Inspección y Certificación Electrónica y Eléctrica segmenta su análisis por tipo de servicio, abarcando los servicios de prueba, inspección y certificación. También diferencia por tipo de abastecimiento, dividiéndolo en categorías internas y subcontratadas. Geográficamente, el informe abarca Norteamérica (incluidos Estados Unidos, Canadá y México), Sudamérica (que abarca Brasil, Argentina y el resto de la región), Europa (con especial atención a Alemania, Reino Unido, Francia, Italia, España, Rusia y otros países europeos), Asia-Pacífico (con especial atención a China, Japón, India, Corea del Sur, el Sudeste Asiático y otros países), y Oriente Medio y África (con especial atención a Arabia Saudita, Emiratos Árabes Unidos, Turquía y otros países de la región). Todas las previsiones de mercado se expresan en dólares estadounidenses.
| Servicios de prueba |
| Servicios de inspección |
| Servicios de certificacion |
| En casa |
| Outsourced |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de servicio | Servicios de prueba | ||
| Servicios de inspección | |||
| Servicios de certificacion | |||
| Por tipo de abastecimiento | En casa | ||
| Outsourced | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué valor generará el mercado mundial de pruebas, inspección y certificación eléctricas y electrónicas para 2030?
Se pronostica que el tamaño del mercado de pruebas, inspección y certificación eléctricas y electrónicas alcanzará los USD 9.43 mil millones para 2030, logrando una CAGR del 3.46 % a partir de 2025.
¿Qué región contribuye más a los ingresos por conformidad de productos electrónicos hoy en día?
Asia-Pacífico representó el 47.9% de los ingresos de 2024, lo que refleja densos centros de fabricación de productos electrónicos y diversos regímenes regulatorios.
¿Por qué los fabricantes dependen cada vez más de laboratorios externos?
La creciente complejidad regulatoria y los altos gastos de capital para las cámaras avanzadas hacen que las pruebas subcontratadas sean la ruta más rentable, que capturó el 72.4 % de la participación de mercado en 2024.
¿Cómo influyen las normas de sostenibilidad en la demanda de pruebas?
Las directivas ESG, como el Pasaporte Digital de Productos de la UE, desencadenan requisitos de auditoría del ciclo de vida que agregan tareas de trazabilidad de materiales y verificación de reciclaje a las pruebas de seguridad estándar.
¿Qué tecnologías están transformando los servicios de inspección?
Los sistemas de visión Edge-AI, el seguimiento de certificados blockchain y los enlaces de video de testigos remotos están aumentando el rendimiento y reduciendo el trabajo manual en todo el mercado de pruebas, inspección y certificación de productos electrónicos.


