

Tamaño y participación en el mercado de electrorretinogramas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
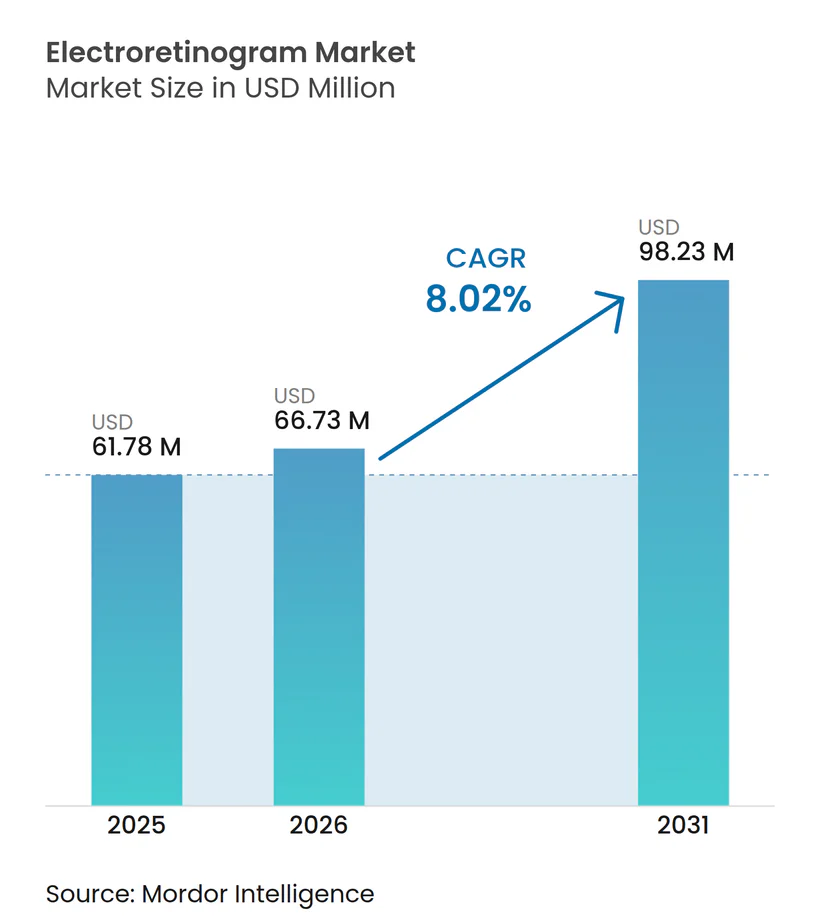
| Tamaño del mercado (2026) | USD 66.73 Million |
| Tamaño del mercado (2031) | USD 98.23 Million |
| Tasa de crecimiento (2026 - 2031) | 8.02% CAGR |
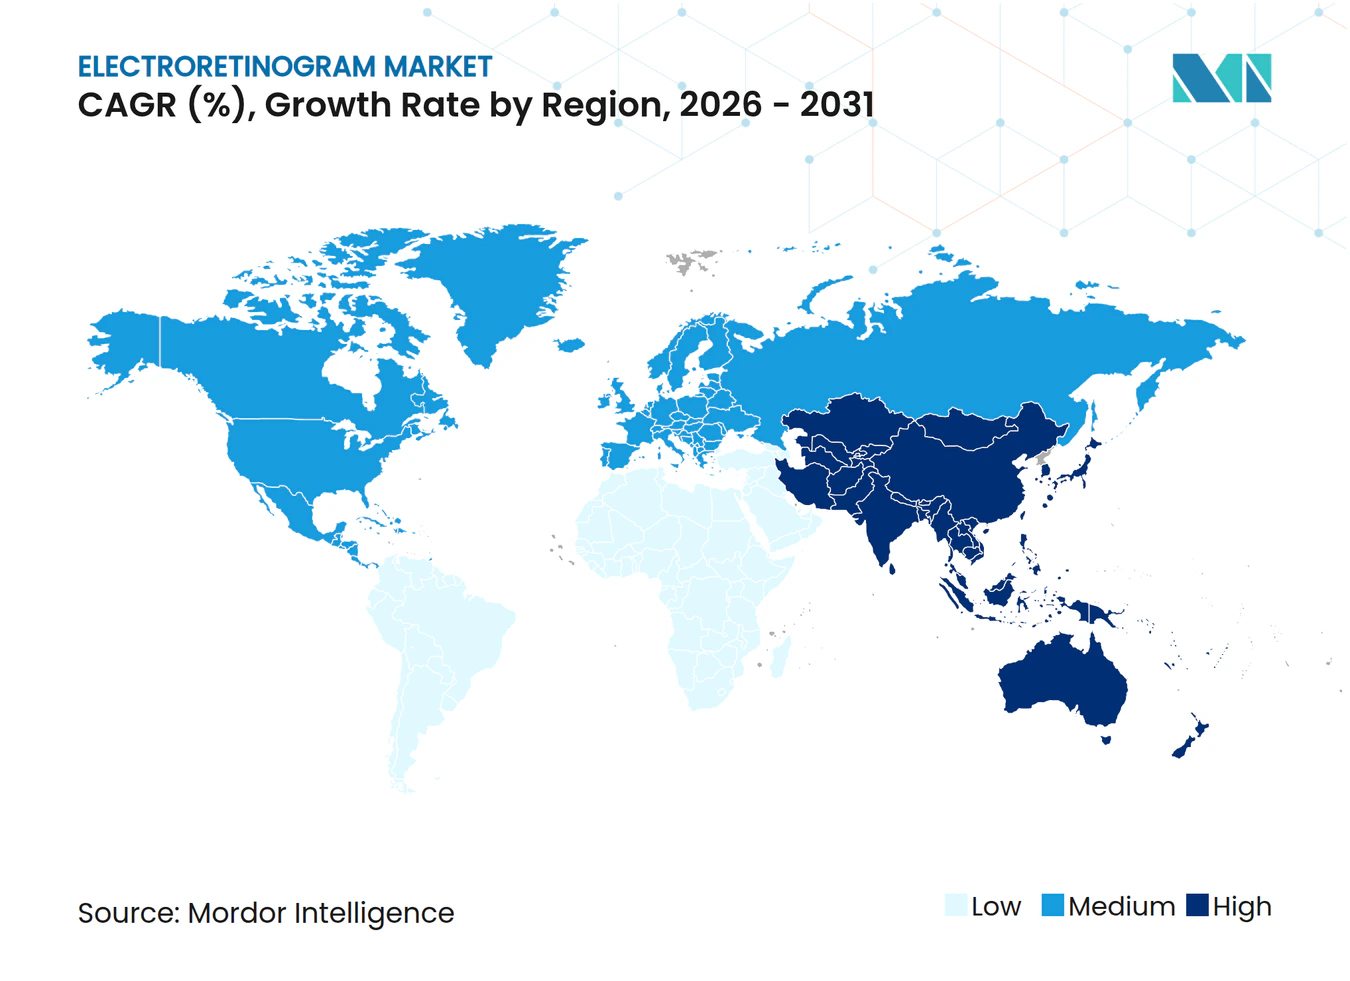
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
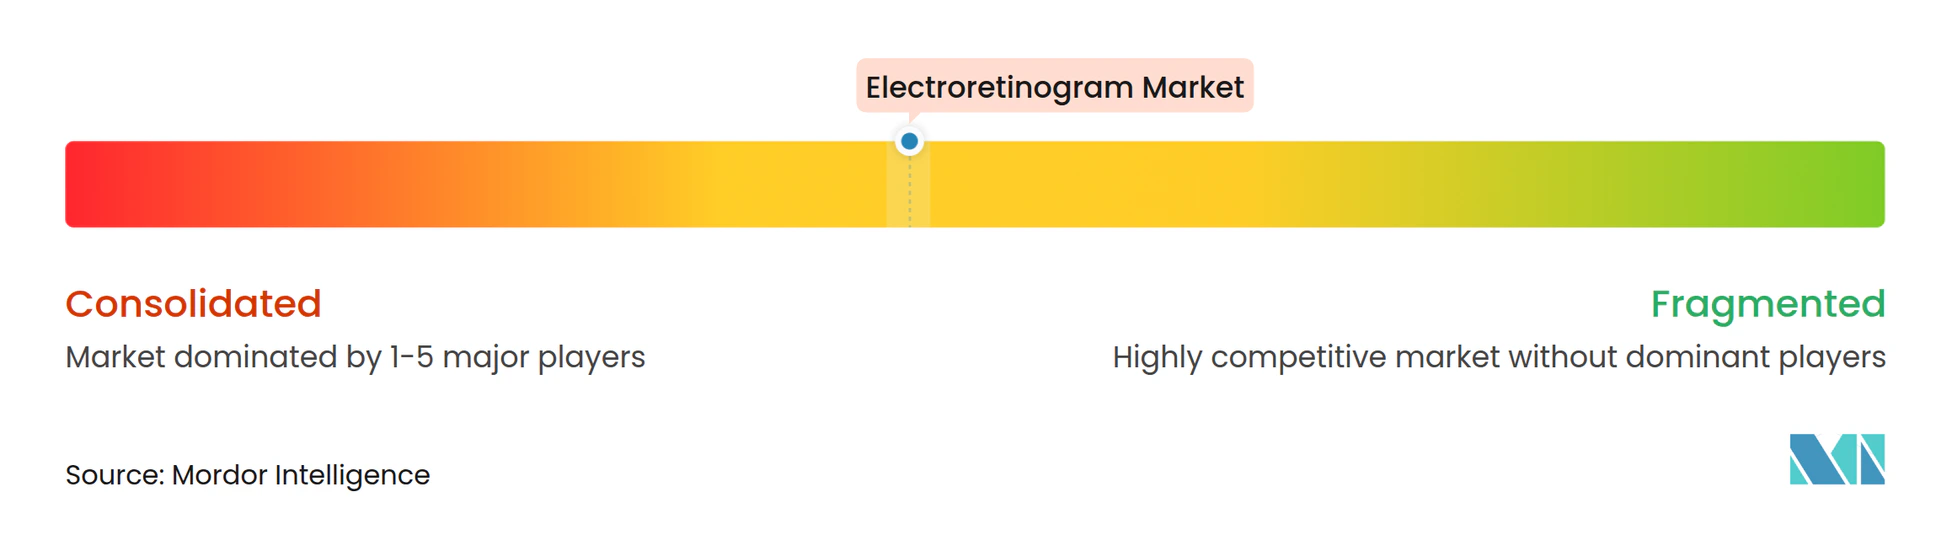
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de electrorretinogramas por Mordor Intelligence
Se espera que el tamaño del mercado de electrorretinogramas crezca de USD 61.78 millones en 2025 a USD 66.73 millones en 2026 y se pronostica que alcance los USD 98.23 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 8.02 % durante el período 2026-2031. Este impulso sostenido se debe al creciente uso de la electrofisiología en la atención oftalmológica rutinaria, la creciente lista de ensayos clínicos de terapia génica y los algoritmos de inteligencia artificial que acortan los tiempos de respuesta desde la prueba hasta el diagnóstico. Los sistemas portátiles son los principales beneficiarios de estas tendencias, ya que acercan las pruebas de retina a los entornos de atención primaria y a las poblaciones desatendidas. Mientras tanto, las plataformas fijas de laboratorio mantienen su presencia en los hospitales universitarios gracias a la integración multimodal, la amplia cobertura de reembolso bajo los códigos CPT 92273, 92274 y 0509T, y la necesidad de grabaciones de alta fidelidad en el manejo avanzado de enfermedades. La consolidación entre los fabricantes de dispositivos se está acelerando a medida que las compañías oftálmicas de servicio completo ensamblan carteras de diagnóstico integradas que envuelven la electrorretinografía en flujos de trabajo completos para el cuidado de la retina.
Conclusiones clave del informe
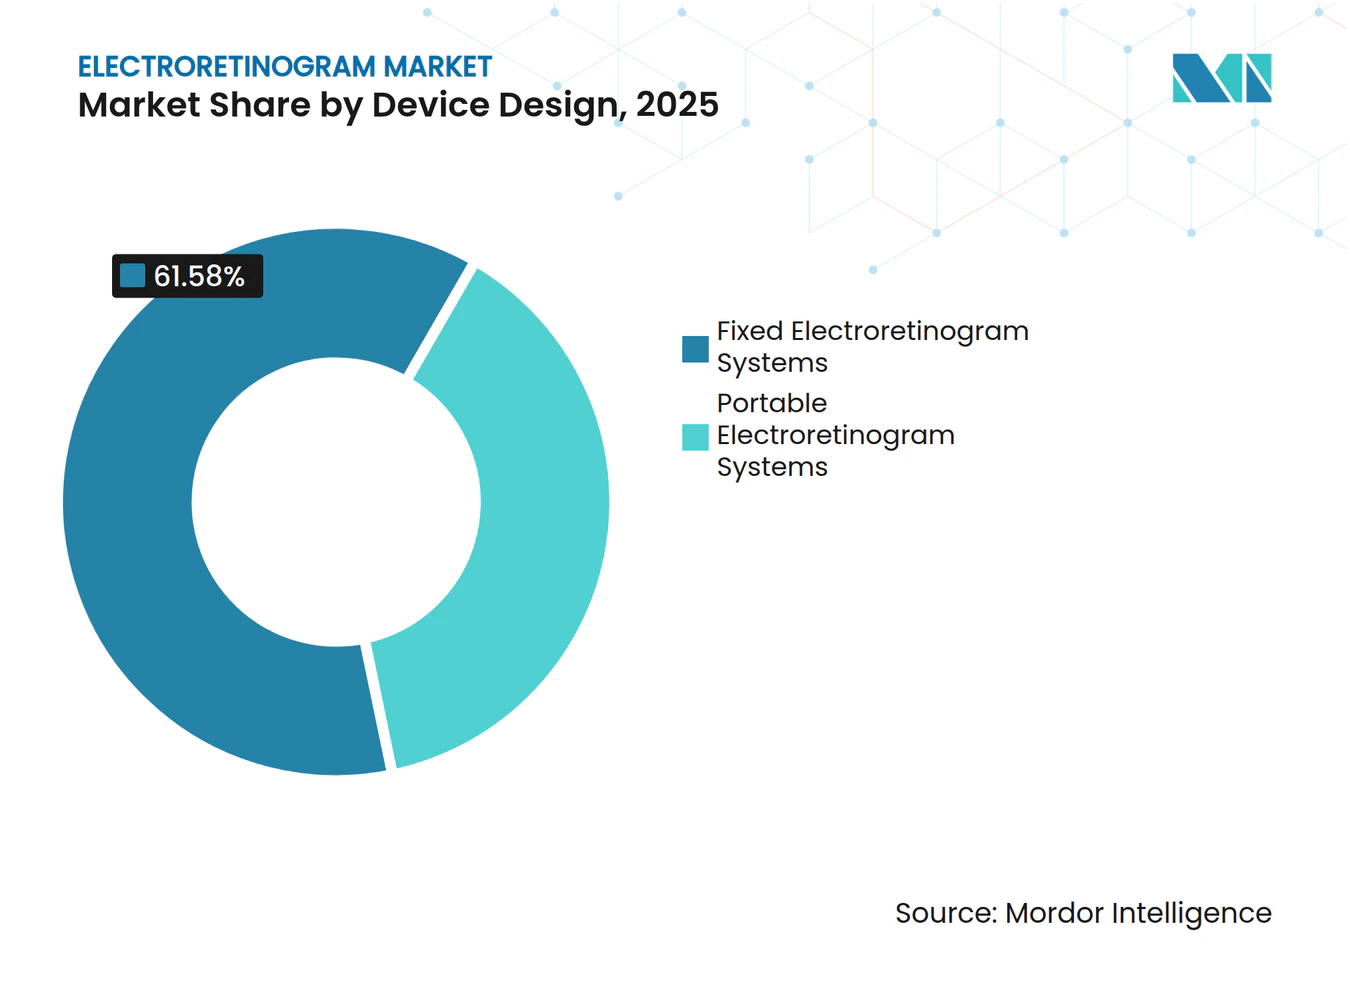
- Por diseño de dispositivo, los sistemas fijos tenían el 61.58% de la participación de mercado de electrorretinogramas en 2025, mientras que las plataformas portátiles se están expandiendo a una CAGR del 10.01% hasta 2031.
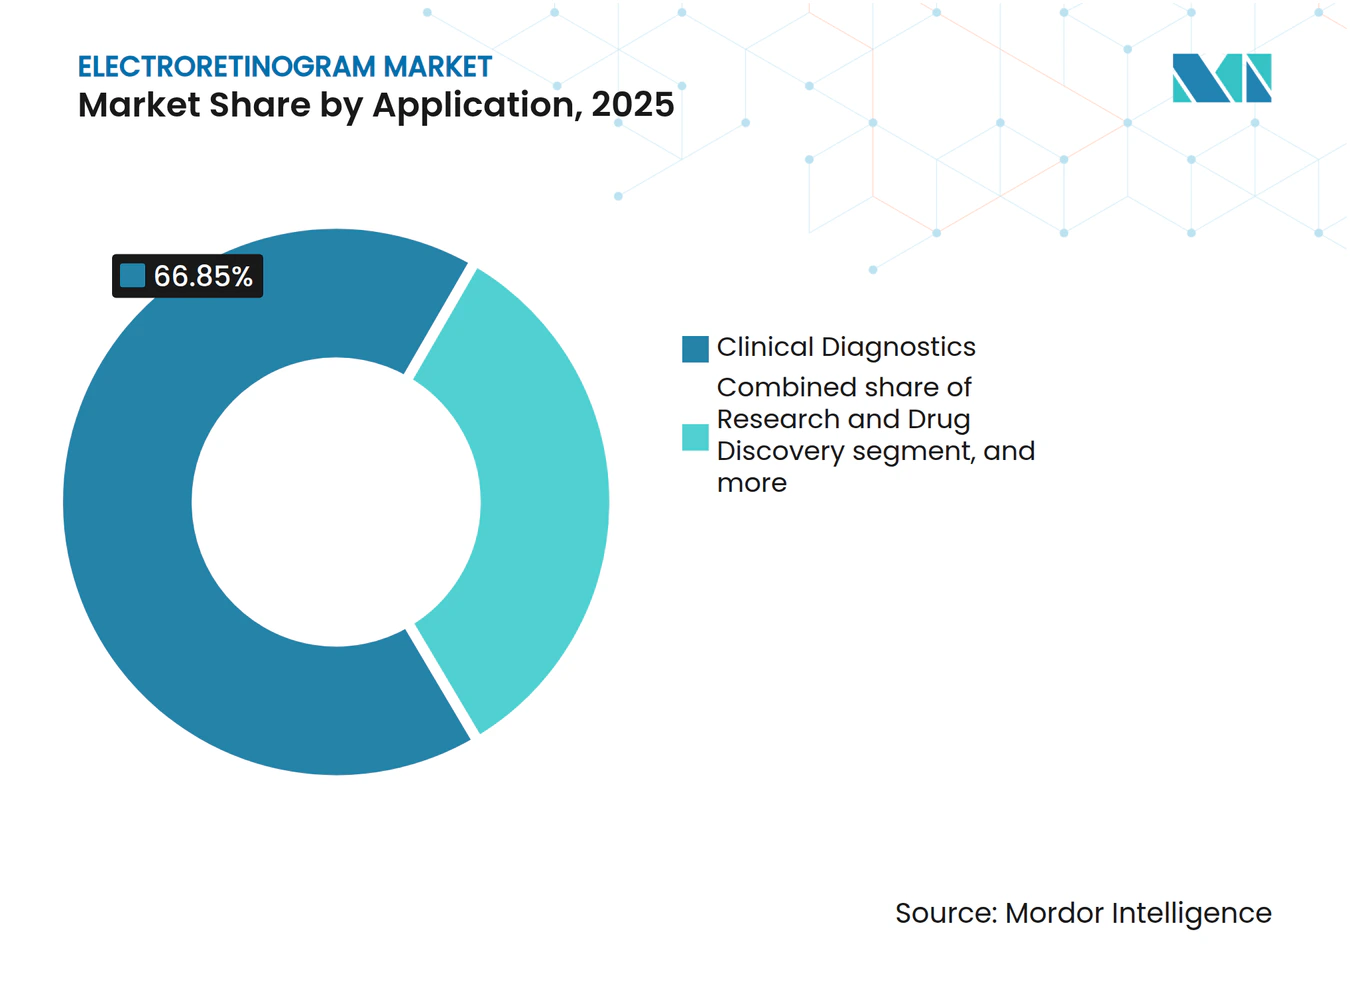
- Por aplicación, los diagnósticos clínicos capturaron el 66.85 % de la participación en los ingresos del tamaño del mercado de electrorretinogramas en 2025; la investigación y el descubrimiento de fármacos están aumentando a una CAGR del 11.05 % hasta 2031.
- Por modalidad de prueba, el ERG de campo completo lideró con el 48.21 % del tamaño del mercado de electrorretinogramas en 2025; el ERG multifocal está rastreando la CAGR más rápida con un 10.14 % hasta 2031.
- Por usuario final, los hospitales lideraron con el 54.08 % del tamaño del mercado de electrorretinogramas en 2025; los institutos académicos y de investigación están rastreando la CAGR más rápida con un 10.88 % hasta 2031.
- Por geografía, América del Norte controló el 40.12% de la participación de mercado de electrorretinograma en 2025, mientras que Asia-Pacífico registró la CAGR más rápida, con un 9.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de electrorretinogramas
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la carga de enfermedades oftálmicas | + 2.1% | Global; el más alto en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Demografía favorable y envejecimiento de la población | + 1.8% | Global; concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Cambio hacia el diagnóstico de retina en el punto de atención | + 1.5% | América del Norte y la UE; expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovaciones tecnológicas en la imagenología funcional de la retina | + 1.3% | Global; liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de la inteligencia artificial en el diagnóstico oftalmológico | + 1.2% | América del Norte y la UE; adopción temprana en las zonas urbanas de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Expansión de las líneas de desarrollo clínico de terapias génicas y celulares | + 0.9% | América del Norte y la UE; lanzamiento selectivo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la carga de enfermedades oftálmicas
Los casos de retinopatía diabética y degeneración macular relacionada con la edad están aumentando, lo que hace que la evaluación funcional temprana sea indispensable para la preservación de la visión. La electroretinografía detecta la disfunción retiniana antes de que la tomografía de coherencia óptica revele lesiones estructurales, lo que acelera la intervención terapéutica y amplía el mercado del electroretinograma. Los estándares revisados de la ISCEV publicados en 2024 establecen parámetros de prueba más estrictos que refuerzan la confianza clínica y la elegibilidad para el reembolso [1] Sociedad Internacional de Electrofisiología Clínica de la Visión, “Estándar 2024 para ERG de patrón”, iscev.org . Los programas de terapia génica muestran el valor de la herramienta para el monitoreo terapéutico; Life Biosciences informó mejoras en el ERG de patrón en primates no humanos que recibieron tratamiento con ER-100 en la reunión de la AAO de 2024. El ciclo de retroalimentación de investigación clínica resultante aumenta los volúmenes de procedimientos tanto en hospitales como en centros académicos.
Demografía favorable y envejecimiento de la población
Las poblaciones de Japón, Alemania, Estados Unidos y China están envejeciendo rápidamente, elevando las incidencias de degeneración macular y glaucoma que requieren pruebas funcionales de retina [2] Asia-Pacific Journal of Ophthalmology, “Ophthalmologist Distribution in Asia”, apjo.org . La demanda converge con la escasez de mano de obra, impulsando los sistemas portátiles de electroretinograma que llevan el diagnóstico a las clínicas de atención a personas mayores y programas de visitas domiciliarias. Los ingenieros de la Universidad de Waseda desarrollaron una lente de contacto multielectrodo blanda en 2024, que combina comodidad con higiene desechable para adaptarse a pacientes mayores y frágiles, al tiempo que reduce los tiempos de rotación de la práctica. La miniaturización del dispositivo también mejora el cumplimiento entre las personas mayores que no pueden tolerar los electrodos de lentes de contacto corneales, ampliando la presencia del mercado del electroretinograma. Los programas de financiación orientados a la edad, como los reembolsos del Seguro de Atención a Largo Plazo de Japón, fomentan aún más la inversión institucional en unidades ERG portátiles.
Cambio hacia el diagnóstico de retina en el punto de atención
Los consultorios de atención primaria y los centros de salud comunitarios están adoptando tecnologías de cribado oftalmológico para compensar la escasez proyectada del 30% de oftalmólogos para 2035 en Estados Unidos. La electrorretinografía (ERG) complementa las cámaras retinianas portátiles al detectar déficits funcionales que la fotografía por sí sola no puede revelar, lo que permite derivaciones tempranas y protocolos de atención compartida. Las autorizaciones 510(k) de la FDA para dispositivos portátiles de imagenología como la Sentinel Camera de AI Optics en 2025 subrayan el apoyo de los organismos reguladores al diagnóstico descentralizado. Los clasificadores ERG automatizados ahora superan el 90% de sensibilidad para distinguir entre respuestas normales y anormales, eliminando la necesidad de técnicos de electrofisiología in situ e impulsando su adopción en entornos no especializados. Esta ola de atención en el punto de atención está reposicionando el mercado del electrorretinograma, alejándolo de los sótanos de los hospitales y acercándolo a clínicas minoristas, cadenas de ópticas y furgonetas móviles.
Innovaciones tecnológicas en imágenes funcionales de la retina
Las matrices de electrodos cutáneos y el hardware de registro binocular, como el sistema HE-2000, reducen las molestias de la prueba y permiten protocolos no midriáticos que aceleran el cribado de cataratas a gran escala. La integración multiplataforma permite a los profesionales clínicos superponer señales ERG con imágenes de campo ultra amplio y angiografía por tomografía de coherencia óptica, generando informes unificados que acortan los ciclos de interpretación. Las solicitudes de propiedad intelectual de Apple y Meta indican interés en integrar la detección electrooculográfica en dispositivos portátiles de consumo, lo que sugiere una futura monitorización funcional de la visión en el hogar. Estos avances diversifican las fuentes de ingresos de los fabricantes más allá de los compradores tradicionales de oftalmología. La conectividad en la nube acelera aún más la agregación de datos para el entrenamiento de algoritmos, lo que refuerza el impulso del mercado del electrorretinograma entre los proveedores de inteligencia artificial.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y costos de mantenimiento | -1.4% | Global; más pronunciado en los mercados emergentes | Largo plazo (≥ 4 años) |
| Marcos de reembolso inconsistentes a nivel mundial | -1.1% | Global; amplia variación regional | Mediano plazo (2-4 años) |
| Fuerza laboral calificada limitada para pruebas de electrofisiología | -0.8% | Global; agudo en zonas rurales y emergentes | Largo plazo (≥ 4 años) |
| Sustitución por modalidades avanzadas de imágenes de retina | -0.7% | América del Norte y la UE; extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y costos de mantenimiento
Los laboratorios de ERG completos requieren salas blindadas, amplificadores y personal especializado, lo que eleva los costos iniciales al límite de muchas clínicas comunitarias. Si bien los nuevos códigos CPT 92273, 92274 y 0509T ajustan los tipos de prueba con los niveles de pago, la reducción del 5.4 % en las tarifas de Medicare en 2024 erosiona los márgenes operativos. Los modelos de automatización de "laboratorios oscuros" buscan mitigar los costos laborales mediante robótica e inteligencia artificial, pero exigen una inversión inicial aún mayor que los pequeños proveedores no pueden asumir. Los hospitales de mercados emergentes se enfrentan a obstáculos adicionales debido a los aranceles aduaneros, las fluctuaciones monetarias y las limitadas redes de soporte técnico, lo que retrasa los ciclos de renovación de equipos y limita la base de instalaciones disponibles en el mercado de electrorretinogramas.
Marcos de reembolso inconsistentes a nivel mundial
Los pagadores nacionales varían considerablemente en cuanto a las indicaciones cubiertas, las normas de documentación y las tarifas de ERG, lo que obliga a los proveedores a gestionar múltiples sistemas de codificación. Las actualizaciones del Reglamento Europeo de Productos Sanitarios amplían los plazos de aprobación y añaden costes de vigilancia poscomercialización que los fabricantes deben amortizar en función del volumen unitario, lo que eleva los precios de lista para los compradores. El software de ERG portátil y de análisis asistido por IA carece de categorías de pago establecidas en varios países de Asia-Pacífico, lo que dificulta la toma de decisiones de compra a pesar de la necesidad clínica. Si bien se están llevando a cabo iniciativas de armonización lideradas por la ISCEV y las sociedades oftalmológicas regionales, aún faltan años para que se establezca una vía uniforme, lo que frena la aceleración del mercado de electrorretinogramas a corto plazo.
Análisis de segmento
Por diseño de dispositivo: las plataformas portátiles amplían el continuo de atención
Las estaciones fijas representaron el 61.58 % del mercado de electrorretinogramas en 2025, lo que refleja su base heredada en hospitales de referencia terciarios, donde los laboratorios integrales de electrofisiología siguen siendo esenciales para el diagnóstico de enfermedades raras. La mayoría de los modelos integran cámaras de adaptación a la oscuridad, estimuladores de patrones y módulos multifocales, lo que permite a los oftalmólogos cambiar de modalidad sin necesidad de cambiar de hardware. Sin embargo, los dispositivos portátiles están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.01 %, ya que las clínicas rurales y los consultorios de atención primaria priorizan el peso, el tamaño y el funcionamiento con batería por encima de las suites de modalidades completas. La unidad portátil RETeval se conecta a paneles de control en la nube mediante Bluetooth, capturando el parpadeo de la respuesta del cono en condiciones fotópicas y autoclasificando la gravedad en segundos. Esta convergencia de portabilidad y análisis eleva los sistemas portátiles de herramientas de triaje a recursos de diagnóstico de primera línea. De cara al futuro, las arquitecturas híbridas (lentes blandas multielectrodo conectadas a aplicaciones para smartphones) prometen fusionar la calidad de la señal de los equipos fijos con el alcance de los dispositivos portátiles. Esta versatilidad difumina las líneas de segmentación tradicionales y transforma la trayectoria del mercado del electrorretinograma hasta 2031.
Los dispositivos portátiles de segunda generación también se dirigen a entornos intraoperatorios donde los cirujanos requieren retroalimentación funcional en tiempo real sobre la perfusión macular. Los diseños de sondas desechables minimizan los problemas de esterilidad y aceleran la respuesta entre casos. La miniaturización de los componentes ha reducido el precio promedio de los dispositivos en un 18% desde 2022, aunque los contratos de mantenimiento aún imponen tarifas premium que favorecen las estructuras de leasing sobre la compra directa. Los proveedores ahora incluyen actualizaciones de software y calibración remota en modelos de suscripción, lo que facilita el flujo de caja de las clínicas y obliga a los clientes a firmar contratos de servicio plurianuales. Se espera que estos ajustes de comercialización reduzcan la diferencia de precio entre los sistemas portátiles y los fijos básicos, animando a las clínicas más pequeñas a adoptar un modelo de dos niveles que equilibra la detección rápida con la derivación ocasional a laboratorios centralizados para estudios complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por modalidad de prueba: ERG multifocal amplía horizontes terapéuticos
Las grabaciones de campo completo siguen siendo la modalidad más utilizada, con un 48.21 % del mercado de electrorretinogramas en 2025, gracias a su capacidad para capturar patrones de degeneración de conos y bastones, cruciales para el cribado de enfermedades hereditarias de la retina. Sin embargo, el ERG multifocal supera a otras modalidades con una tasa de crecimiento anual compuesto (TCAC) del 10.14 %, gracias a su mapeo macular-céntrico, indispensable para evaluar la eficacia de la terapia génica. La capacidad de esta técnica para analizar las densidades localizadas de la onda P1 permite una correlación precisa con la tomografía de coherencia óptica y la autofluorescencia del fondo de ojo, lo que genera criterios de valoración multifactoriales favorecidos por los reguladores. Estudios sobre la distrofia corneorretiniana cristalina de Bietti mostraron que el 80 % de los ojos tratados mantuvieron las ganancias de la onda P1 a los 12 meses, consolidando las pruebas multifocales como pilares de los ensayos clínicos.
El ERG de patrón, considerado durante mucho tiempo un biomarcador de glaucoma, recibió una actualización de evidencia en 2024 gracias a unas normas de calibración ISCEV más estrictas que redujeron la variabilidad interlaboratorio en un 35 %. Su enfoque en la capa de células ganglionares se complementa con las terapias neuroprotectoras emergentes, lo que podría generar nuevos complementos de reembolso e impulsar la utilización general del mercado del electrorretinograma. El ERG focal y la respuesta del umbral escotópico, si bien son de nicho, cubren las necesidades en las poblaciones pediátricas y con visión ultrabaja, lo que garantiza que la diversificación de modalidades crezca a la par con las necesidades de la medicina personalizada.
Por aplicación: los procesos de investigación impulsan el volumen de procedimientos
El diagnóstico clínico dominó el gasto con una participación del 66.85 % en 2025, gracias a las directrices para el manejo de la retinopatía diabética y la DMAE, que establecen la rutina de las pruebas ERG en las clínicas de retina. Sin embargo, la investigación y el descubrimiento de fármacos registran una tasa de crecimiento anual compuesta (TCAC) del 11.05 % hasta 2031, ya que cada ola de edición genética o terapia optogenética exige criterios de valoración funcionales longitudinales. En 2025, 67 ensayos de intervención oftálmica incluían la electrorretinografía como resultado primario o secundario en ClinicalTrials.gov, el doble que en 2022. Las CRO integran unidades portátiles en protocolos multicéntricos para armonizar la recopilación de datos, lo que reduce los tiempos de preparación en un 40 % en comparación con los laboratorios fijos. La monitorización intraoperatoria, aunque todavía es un caso de uso minoritario, cobra relevancia en las cirugías de agujero macular y prótesis de retina, donde la retroalimentación del electrorretinograma en tiempo real informa sobre los ajustes de la técnica quirúrgica y predice el potencial visual posoperatorio.
Los proveedores de inteligencia artificial entrenan algoritmos con conjuntos de datos multiinstitucionales que comprenden más de 1,300 patrones de ERG recopilados durante dos décadas, lo que aumenta la sensibilidad diagnóstica en grupos étnicos subrepresentados. Hospitales de Europa y Japón ahora realizan pruebas piloto de triaje de ERG asistido por IA que detecta anomalías para su revisión por especialistas, reduciendo el tiempo de respuesta de los informes de días a minutos y ampliando el número de procedimientos de electrorretinograma sin aumentar el personal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los hospitales académicos orquestan ciclos de innovación
Los hospitales y clínicas representaron el 54.08 % de los ingresos de 2025, ya que las aseguradoras reembolsan las pruebas realizadas en centros con mayor facilidad que los procedimientos en consultorio. Muchos centros terciarios cuentan con laboratorios de electrofisiología junto con salas de imágenes, lo que facilita flujos de trabajo multidisciplinarios para casos complejos de retina. Sin embargo, las instituciones académicas crecen a una tasa de crecimiento anual compuesta (TCAC) del 10.88 % a medida que obtienen subvenciones para explorar la edición genética, los implantes de células madre y las prótesis neurovisuales. Su doble mandato —investigación y formación— genera una alta demanda inicial de ERG avanzada, lo que impulsa la adopción temprana de matrices de electrodos cutáneos y herramientas de aprendizaje automático.
Los centros de cirugía ambulatoria y las grandes cadenas ópticas son pioneros, aprovechando la ERG portátil para diferenciar la oferta de servicios y realizar evaluaciones preoperatorias. La escasez de personal impulsa a los oftalmólogos comunitarios a establecer acuerdos de lectura remota con centros académicos, lo que conecta a estos segmentos de usuarios finales. Las becas financiadas por la industria refuerzan los canales de transferencia de tecnología, garantizando que los residentes graduados lleven sus conocimientos de ERG a la práctica privada, ampliando así el mercado de electrorretinogramas.
Análisis geográfico
Mercado de electroretinogramas en Norteamérica
Norteamérica lidera el mercado de electrorretinogramas con una participación del 40.12 % en 2025, gracias a un sólido sistema de reembolso, una densa red de subespecialidades y laboratorios con certificación ISCEV. El reconocimiento por parte de Medicare de códigos CPT específicos de ERG garantiza flujos de caja predecibles, aunque la Tarifa de Honorarios Médicos de 2024 redujo los márgenes de beneficio de las consultas privadas. La escasez en zonas remotas (29 % de suficiencia en zonas rurales) acelera la adopción de unidades portátiles bajo el paraguas de la teleoftalmología que alimentan a los centros de lectura universitarios.
Mercado de electroretinogramas en la región Asia-Pacífico
La región Asia-Pacífico proyecta una tasa de crecimiento anual compuesta (TCAC) del 9.12 % hasta 2031, impulsada por el envejecimiento poblacional y la distribución desigual de oftalmólogos: Japón cuenta con 114 oftalmólogos por millón de habitantes, lo que contrasta con la escasa cobertura en la India rural. Los programas gubernamentales de prevención de la ceguera en China subvencionan dispositivos portátiles para puestos de salud comunitarios, ampliando así el mercado de electrorretinogramas. El seguro médico universal de Japón acelera el reembolso, mientras que Australia integra la ERG en la atención de la salud ocular autóctona, lo que ilustra diversos factores desencadenantes del crecimiento regional.
Mercado europeo de electroretinogramas
Europa muestra una expansión estable a medida que madura el cumplimiento de la Regulación de Dispositivos Médicos. El Servicio Nacional de Salud del Reino Unido reembolsa los ERG con tarifas especializadas, lo que permite mantener las actualizaciones de laboratorio a pesar de las limitaciones de costos. El seguro obligatorio alemán integra los ERG en programas de manejo de enfermedades para pacientes diabéticos, lo que refuerza los ingresos por pruebas recurrentes. Las directrices regulatorias emitidas en 2024 aclaran las exenciones de investigación para componentes ERG de bajo riesgo, acelerando la adopción de la innovación.
Mercado de electroretinogramas en Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica contribuyen en conjunto con una modesta contribución, pero ofrecen un futuro prometedor. Las cadenas de hospitales privados del Consejo de Cooperación del Golfo importan sistemas fijos de alta gama, mientras que las ONG sudamericanas implementan unidades portátiles con energía solar en comunidades remotas de la Amazonia. La falta de financiación y las barreras arancelarias siguen siendo obstáculos; no obstante, las iniciativas de transferencia de tecnología patrocinadas por organismos internacionales de desarrollo buscan subsanar estas deficiencias, ampliando gradualmente la base de mercado de electrorretinogramas.

Panorama competitivo
Los proveedores de electrorretinografía operan en un sector moderadamente concentrado donde la diferenciación de sus productos depende de la calidad de la señal, la automatización del flujo de trabajo y la experiencia regulatoria. LKC Technologies, Diagnosys y Roland-consult consolidan el sector aprovechando la conformidad con ISCEV, los estimuladores multicanal y las autorizaciones de la FDA para fidelizar a clientes clave. Los nuevos participantes de nivel medio priorizan la analítica basada en IA, atrayendo a clínicas con recursos limitados con suscripciones de "interpretación como servicio" que eliminan los cuellos de botella en el diagnóstico.
La consolidación del sector está redefiniendo los límites: la adquisición de DORC por parte de Carl Zeiss por 1 millones de dólares integra la visualización intraoperatoria con los procesos de electrofisiología, lo que promete plataformas retinianas de un solo proveedor. La participación mayoritaria de EssilorLuxottica en Heidelberg Engineering conecta la venta minorista de refracción, la imagenología y el análisis de ERG, lo que indica una transición hacia ecosistemas de atención oftalmológica integrados verticalmente que integran las pruebas funcionales en los procesos integrales.
Las tendencias en patentes pronostican una expansión hacia los canales de electrónica de consumo. Meta presentó wearables que capturan potenciales evocados visuales, y Apple siguió con módulos de detección del movimiento ocular, anticipando aplicaciones de bienestar que podrían ampliar la base de usuarios del mercado de electrorretinogramas. Las colaboraciones entre la academia y la industria —la Universidad de Waseda codesarrolla lentes blandas con una startup nacional de sensores— impulsan una línea de electrodos flexibles y matrices desechables destinadas a la detección de alto volumen. En general, el éxito competitivo ahora depende menos de la escala de fabricación que de la orquestación del ecosistema, la solidez del software y las capas de servicio ricas en datos.
Líderes de la industria del electrorretinograma
OSC Italia
Metrovisión
Tecnologías LKC
neurosoft
Konan Medical USA Inc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2025: Alcon adquirió LumiThera y agregó a su arsenal el sistema de fotobiomodulación Valeda autorizado por la FDA para la DMAE seca.
- Marzo de 2025: La Academia Estadounidense de Oftalmología incorporó la electrorretinografía a su Patrón de práctica preferida para la retinopatía diabética, elevando la ERG a la categoría de guía.
- Enero de 2025: Cencora compró una participación del 85% en Retina Consultants of America por USD 4.6 millones, consolidando los servicios de retina que se basan en pruebas ERG estandarizadas.
- Diciembre de 2024: EssilorLuxottica acordó comprar Espansione Group y adquirió dispositivos de terapia de luz relevantes para el cuidado de la retina monitoreado por ERG.
- Noviembre de 2024: la FDA aprobó el sistema de suministro de luz Valeda de LumiThera, lo que marca el primer dispositivo para DMAE seca aprobado que utiliza puntos finales vinculados a ERG.


Alcance del informe del mercado global de electrorretinograma
Según el alcance del informe, el electrorretinograma (ERG) es una prueba fiable y no invasiva que evalúa la respuesta eléctrica de las células de la retina a los estímulos luminosos. Puede emplearse para diagnosticar diversas enfermedades oculares, como el glaucoma y la retinopatía diabética.
El mercado de electrorretinogramas está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en electrorretinogramas fijos y electrorretinogramas portátiles. Por aplicación, el mercado está segmentado en investigación y desarrollos, y usos clínicos. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (USD) para los segmentos anteriores.
| Sistemas de electrorretinograma fijo |
| Sistemas portátiles de electrorretinograma |
| ERG de campo completo |
| ERG multifocal |
| Patrón ERG |
| ERG focal |
| Diagnósticos clínicos |
| Investigación y descubrimiento de fármacos |
| Monitoreo intraoperatorio |
| Hospitales y Clínicas |
| Centros Oftalmológicos |
| Centros Quirúrgicos Ambulatorios |
| Institutos académicos y de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por diseño de dispositivo | Sistemas de electrorretinograma fijo | |
| Sistemas portátiles de electrorretinograma | ||
| Por modalidad de prueba | ERG de campo completo | |
| ERG multifocal | ||
| Patrón ERG | ||
| ERG focal | ||
| por Aplicación | Diagnósticos clínicos | |
| Investigación y descubrimiento de fármacos | ||
| Monitoreo intraoperatorio | ||
| Por usuario final | Hospitales y Clínicas | |
| Centros Oftalmológicos | ||
| Centros Quirúrgicos Ambulatorios | ||
| Institutos académicos y de investigación | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de electrorretinograma en 2026?
El tamaño del mercado de electroretinograma alcanza los USD 66.73 millones en 2026 y se prevé que alcance los USD 98.23 millones para 2031 con una CAGR del 8.02 %.
¿Qué tipo de dispositivo está creciendo más rápido?
Las plataformas de electrorretinograma portátiles lideran el crecimiento con una CAGR del 10.01 % al abordar las brechas de acceso fuera de los hospitales terciarios.
¿Qué modalidad registra el mayor impulso de adopción?
El ERG multifocal muestra la captación más rápida con una CAGR del 10.14 % porque su mapeo localizado es fundamental para el monitoreo de la terapia genética.
¿Qué región registra la mayor expansión?
Asia-Pacífico registra la CAGR más rápida, del 9.12 %, hasta 2031, debido al envejecimiento de la población y una cobertura oftálmica más amplia.
¿Cómo influyen las herramientas de IA en el uso de ERG?
Los algoritmos de inteligencia artificial ahora ofrecen una sensibilidad >90% en la interpretación automatizada de ERG, acortando los tiempos de respuesta y permitiendo la implementación en el punto de atención.
¿Quiénes son los principales líderes del mercado?
LKC Technologies, Diagnosys, Roland-consult y conglomerados que han adquirido recientemente, como Carl Zeiss y EssilorLuxottica, dominan gracias a su profundidad tecnológica y a la integración de ecosistemas.
Última actualización de la página:



