

Tamaño y participación en el mercado del flúor elemental
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
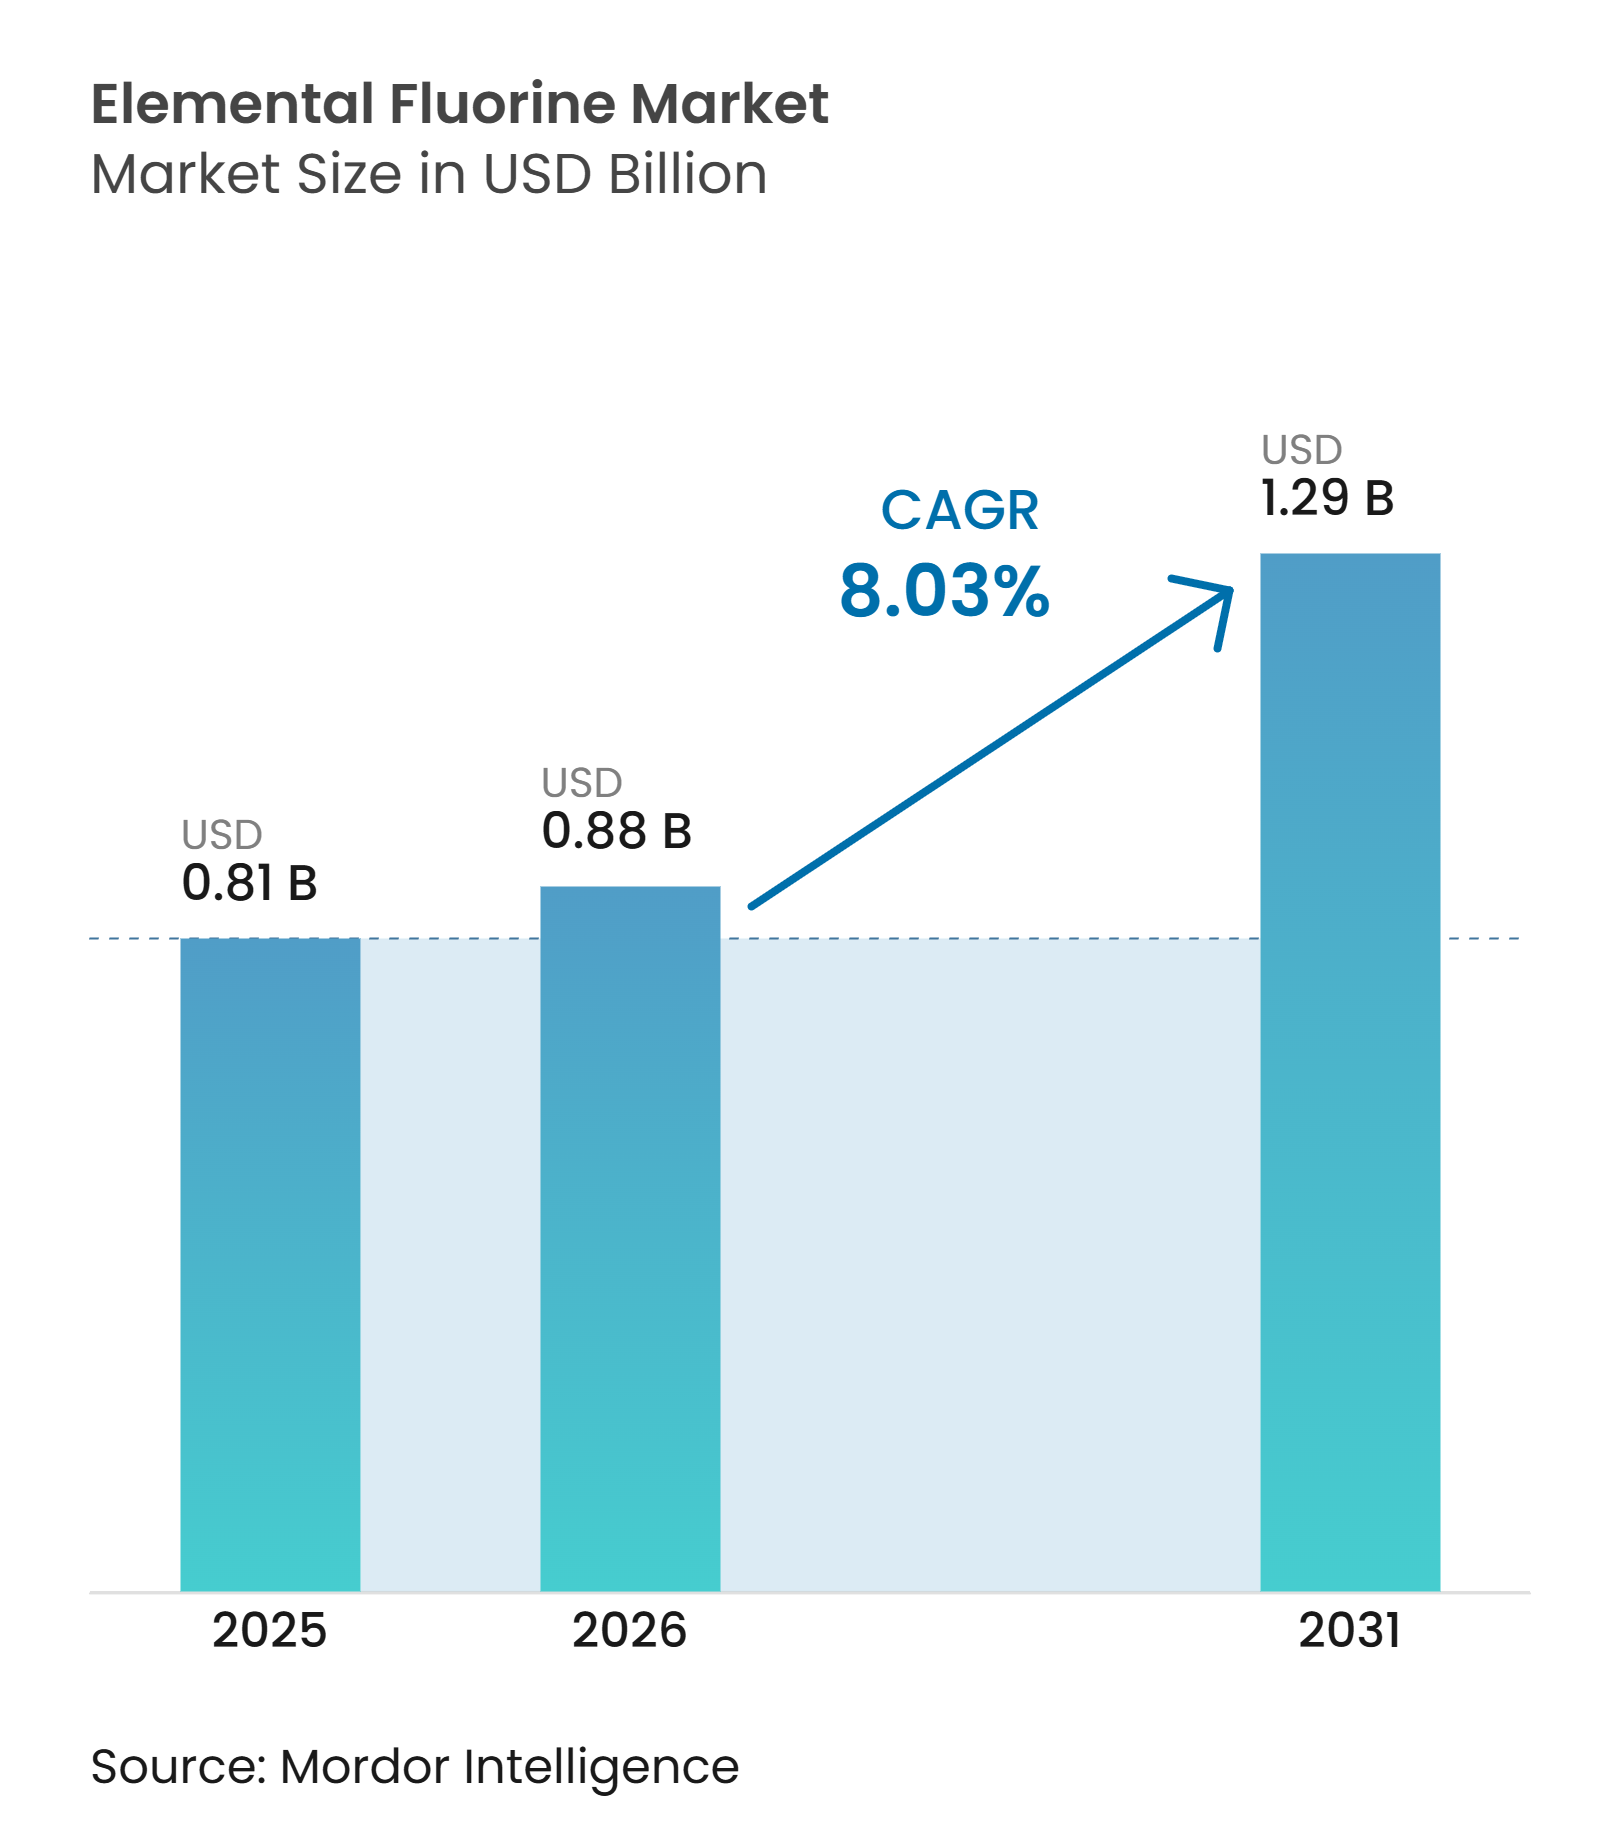
| Tamaño del mercado (2026) | USD 0.88 mil millones |
| Tamaño del mercado (2031) | USD 1.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
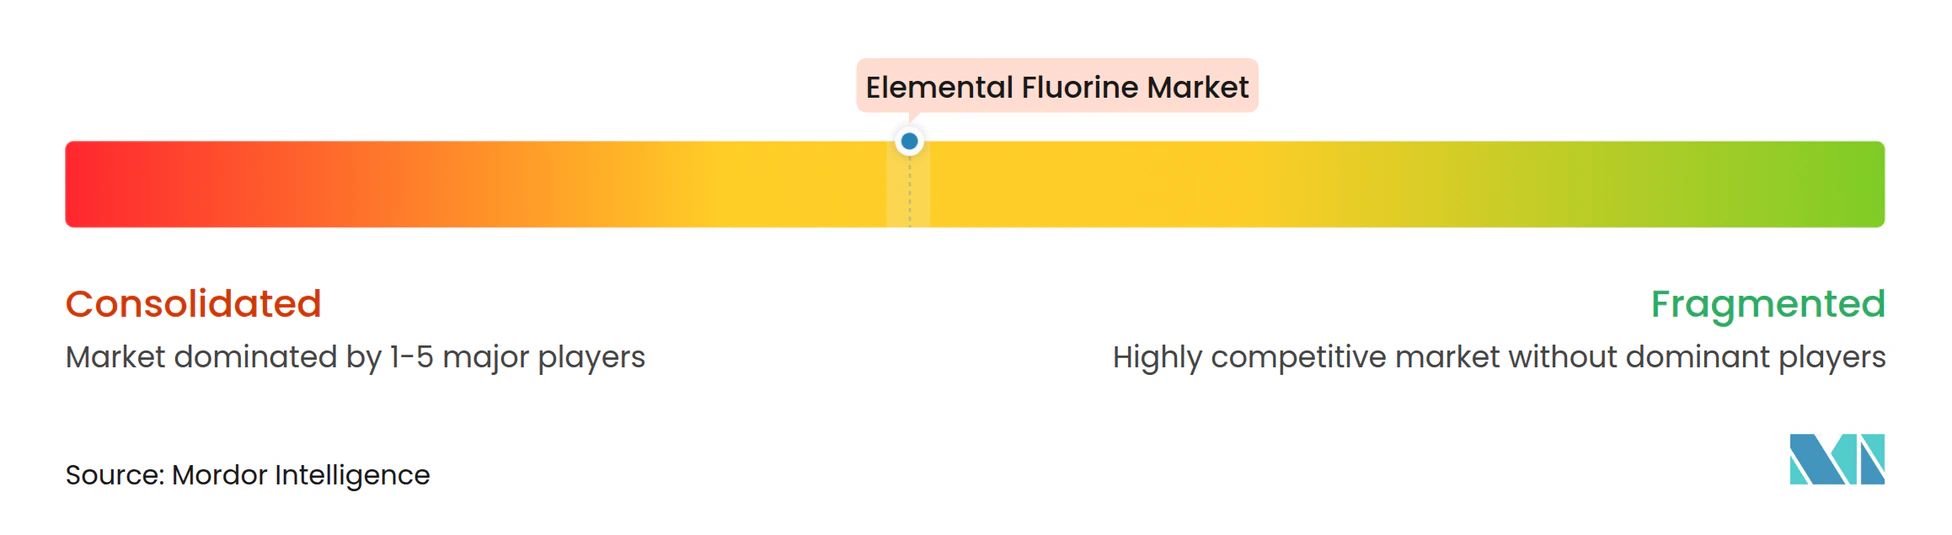
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del flúor elemental por Mordor Intelligence
Se proyecta que el tamaño del mercado de flúor elemental será de USD 0.81 mil millones en 2025, USD 0.88 mil millones en 2026, y alcanzará USD 1.29 mil millones para 2031, con un crecimiento a una CAGR del 8.03% entre 2026 y 2031. Las expansiones en la capacidad de enriquecimiento de uranio, la agresiva construcción de fábricas de chips y las regulaciones más estrictas que reducen gradualmente los gases de alto GWP están impulsando la demanda base de flúor de alta pureza. Los productores se están enfocando cada vez más en la generación in situ para reducir los riesgos de transporte, lo que acorta los plazos de suministro y respalda la fabricación justo a tiempo en las fábricas de semiconductores y plantas farmacéuticas. Asia-Pacífico sigue siendo el líder en anuncios de nueva capacidad, mientras que los incentivos norteamericanos bajo la Ley CHIPS y las subvenciones para combustible nuclear están fomentando la relocalización parcial de la demanda. En Europa, las elevadas tarifas energéticas y las normativas climáticas más estrictas están fomentando las alianzas de peaje con proveedores asiáticos en lugar de impulsar nuevos proyectos en la región.
Conclusiones clave del informe
- Por tipo, el α-flúor lideró con el 70.78% de la cuota de mercado del flúor elemental en 2025, mientras que el β-flúor avanza a una tasa de crecimiento anual compuesta del 8.24% hasta 2031.
- Por aplicaciones, la electrónica y los semiconductores acapararon el 39.11% de la cuota de mercado del flúor elemental en 2025, mientras que la energía y la energía nuclear avanzan a una tasa de crecimiento anual compuesta del 8.78% hasta 2031.
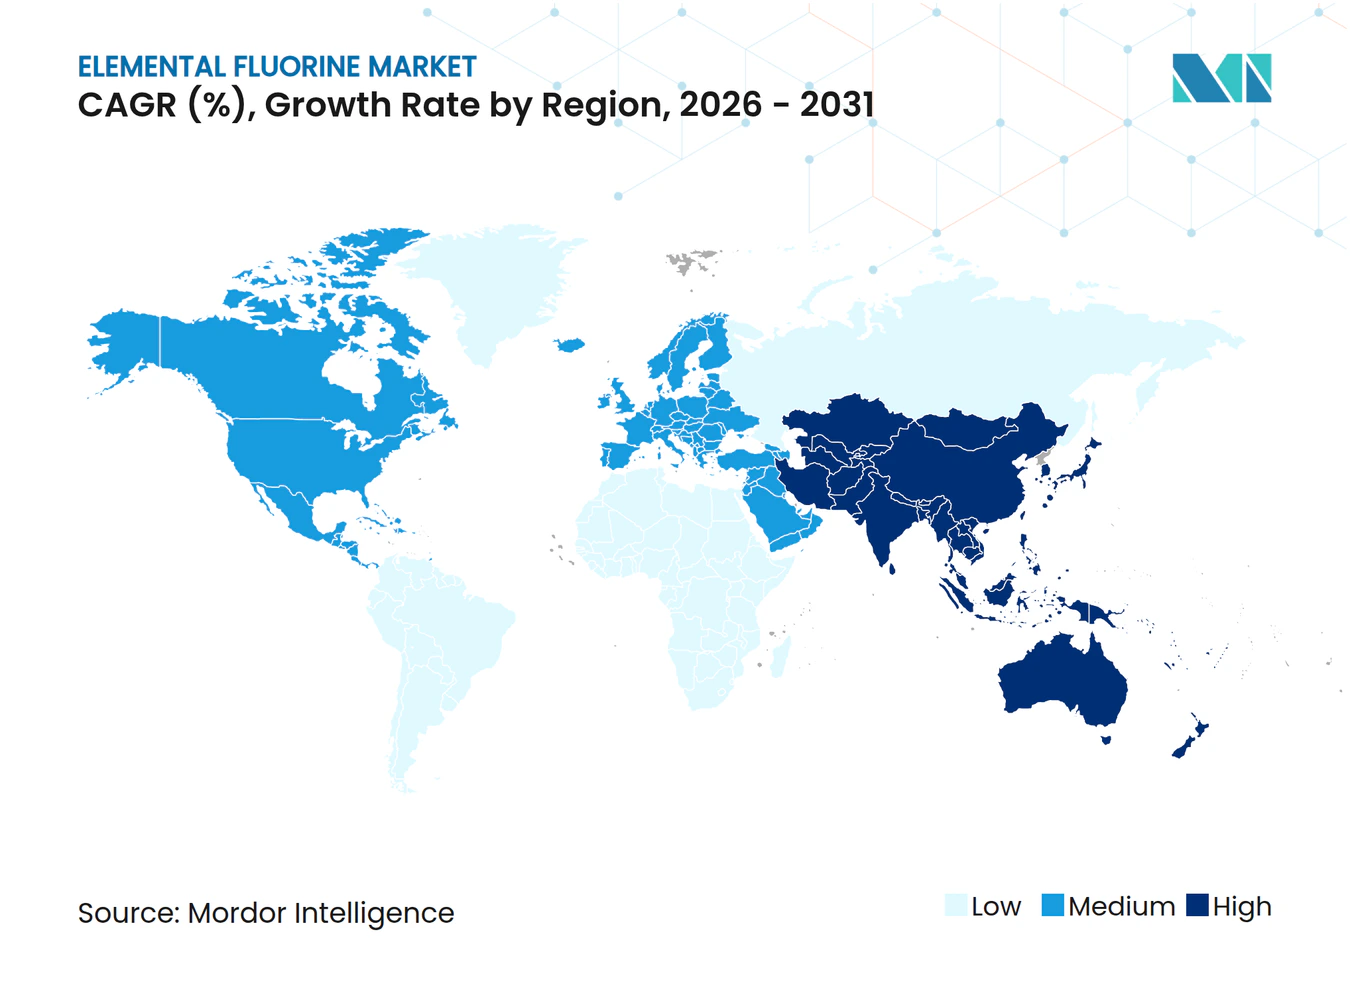
- Geográficamente, la región de Asia-Pacífico representó el 54.45% de la cuota de mercado del flúor elemental en 2025 y está creciendo a una tasa compuesta anual del 8.95% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del flúor elemental
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de la capacidad de conversión/enriquecimiento de UF₆ para combustible nuclear. | + 1.8% | América del Norte, Europa, Asia-Pacífico (China, India) | Mediano plazo (2–4 años) |
| Crecimiento en el uso de plásticos, grabado y limpieza de pantallas LCD y OLED. | + 2.1% | Núcleo de APAC (China, Corea del Sur, Taiwán), efecto indirecto en Norteamérica | Corto plazo (≤2 años) |
| Reducción gradual de la regulación del NF₃ de alto GWP favoreciendo la adopción de F₂ | + 1.5% | Global, liderado por la UE y América del Norte | Largo plazo (≥4 años) |
| Generadores modulares de flúor in situ que reducen el riesgo logístico | + 1.2% | Global, con una adopción temprana en los centros de semiconductores de Asia-Pacífico y Norteamérica. | Mediano plazo (2–4 años) |
| Uso emergente de F₂ de alta pureza como aditivo para electrolitos de baterías de iones de litio | + 0.9% | Asia-Pacífico (China, Corea del Sur), Norteamérica (grupos de gigafábricas de vehículos eléctricos) | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Ampliación de la capacidad de conversión/enriquecimiento de UF₆ para combustible nuclear.
Los proyectos de enriquecimiento financiados por el gobierno están incrementando el consumo de flúor a medida que los reactores avanzados pasan de las fases piloto a la fase comercial inicial. La planta de Centrus Energy en Piketon, Ohio, se está expandiendo con miles de centrifugadoras en virtud de un contrato de ingeniería plurianual adjudicado en 2026, lo que la posiciona como la única fuente autorizada en Occidente de combustible LEU de alta pureza. Cada kilogramo de LEU requiere flúor elemental durante el proceso de conversión de UF₄ a UF₆, lo que vincula directamente la capacidad nuclear con la demanda de flúor. Expansiones de capacidad similares en Francia e India están reforzando aún más la visibilidad de la demanda a medio plazo. Los proveedores que ofrecen grados de pureza aptos para la industria nuclear están firmando acuerdos de compra a largo plazo, lo que respalda las inversiones en nuevos electrolizadores.
Crecimiento en el uso de plásticos y aplicaciones de grabado/limpieza de pantallas LCD y OLED.
La penetración de OLED representó el 61 % de los ingresos de LG Display en 2025, y la compañía invirtió 970 millones de dólares para expandir las líneas de producción de paneles hasta 2027. Las tecnologías de visualización avanzadas requieren múltiples procesos de grabado en seco, donde los gases fluorados eliminan los residuos poliméricos sin dañar las capas subyacentes. Las fábricas de semiconductores que operan por debajo del nodo de 5 nm están adoptando flúor elemental para la limpieza de las cámaras debido a sus propiedades de cero GWP, que ayudan a cumplir con los objetivos de emisiones de Alcance 1. Estas tendencias se concentran particularmente en la región de Asia-Pacífico, donde más del 80 % de la nueva capacidad de pantallas y semiconductores está en construcción, lo que representa el mayor motor de crecimiento a corto plazo para el mercado del flúor elemental.
Reducción gradual de la regulación del NF₃ de alto GWP para favorecer la adopción del F₂.
El Reglamento (UE) 2024/573 de la Unión Europea impone cuotas más estrictas, requisitos de información y normas de detección de fugas para los gases fluorados de efecto invernadero [1] Unión Europea, «Reglamento (UE) 2024/573 sobre gases fluorados de efecto invernadero», eur-lex.europa.eu . De manera similar, California y Nueva York han implementado marcos paralelos, aumentando el costo del uso de NF₃, que tiene un potencial de calentamiento global (PCG) de casi 17,000. El flúor elemental, con un PCG de cero, evita estas restricciones regulatorias y califica para la contabilidad de cero neto corporativo. Las empresas de gases industriales informan un crecimiento de dos dígitos en los sistemas in situ de «Generación F» a medida que las fábricas de semiconductores hacen la transición del NF₃ en cilindros. Se espera que esta tendencia de sustitución continúe más allá de 2030.
Generadores modulares de flúor in situ que reducen el riesgo logístico.
El transporte de flúor comprimido implica estrictas normativas de seguridad y manejo de materiales peligrosos, lo que incrementa significativamente los costos de envío. Empresas como Linde y Air Liquide ofrecen sistemas montados sobre patines que electrolizan HF anhidro en las instalaciones del cliente, manteniendo solo 2 kg de flúor en línea, en comparación con los 500 cilindros de acero anuales necesarios para un suministro equivalente de NF₃. Estos sistemas recuperan su inversión en menos de cuatro años para fábricas que operan de forma continua, con un historial de seguridad que muestra cero incidentes durante quince años. Su adopción es particularmente fuerte en Corea del Sur y Arizona, donde las nuevas fábricas a menudo carecen de la infraestructura de cilindros heredada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital/gastos operativos para plantas de producción de electrólisis de flúor. | -1.1% | Global, agudo en regiones con altos costos de electricidad (Europa, Japón) | Mediano plazo (2–4 años) |
| Suministro mundial limitado de materia prima de HF anhidro de calidad para baterías. | -0.8% | Global, con la oferta concentrada en China; grave en Norteamérica y Europa. | Corto plazo (≤2 años) |
| Escasez de técnicos certificados en manipulación de flúor | -0.5% | Global, más agudo en América del Norte y Europa | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital/gastos operativos para plantas de producción de electrólisis de flúor
Las celdas electrolíticas requieren materiales especializados como aleaciones de níquel-cobre, tuberías de doble pared y sistemas de monitoreo continuo de gases, lo que eleva los costos de instalación por encima de los 10 millones de dólares para las grandes instalaciones. En Europa, las elevadas tarifas eléctricas incrementan aún más los costos variables en comparación con las plantas asiáticas, lo que limita la expansión nacional e incentiva el procesamiento de productos intermedios semielaborados en Asia.
Suministro mundial limitado de materia prima de HF anhidro de grado batería.
China concentra más de la mitad de la producción mundial de ácido fluorhídrico anhidro, y los grados con un contenido de humedad inferior a 20 ppm alcanzan precios elevados. Si bien las inversiones en Norteamérica buscan solucionar este problema, las nuevas plantas de ácido se enfrentan a largos procesos de obtención de permisos, lo que hace probable una escasez a corto plazo cuando las gigafábricas de vehículos eléctricos (VE) comiencen a operar en 2027.
Análisis de segmento
Por tipo: El α-flúor mantiene su ventaja de escala, el β-flúor gana en nichos de pureza.
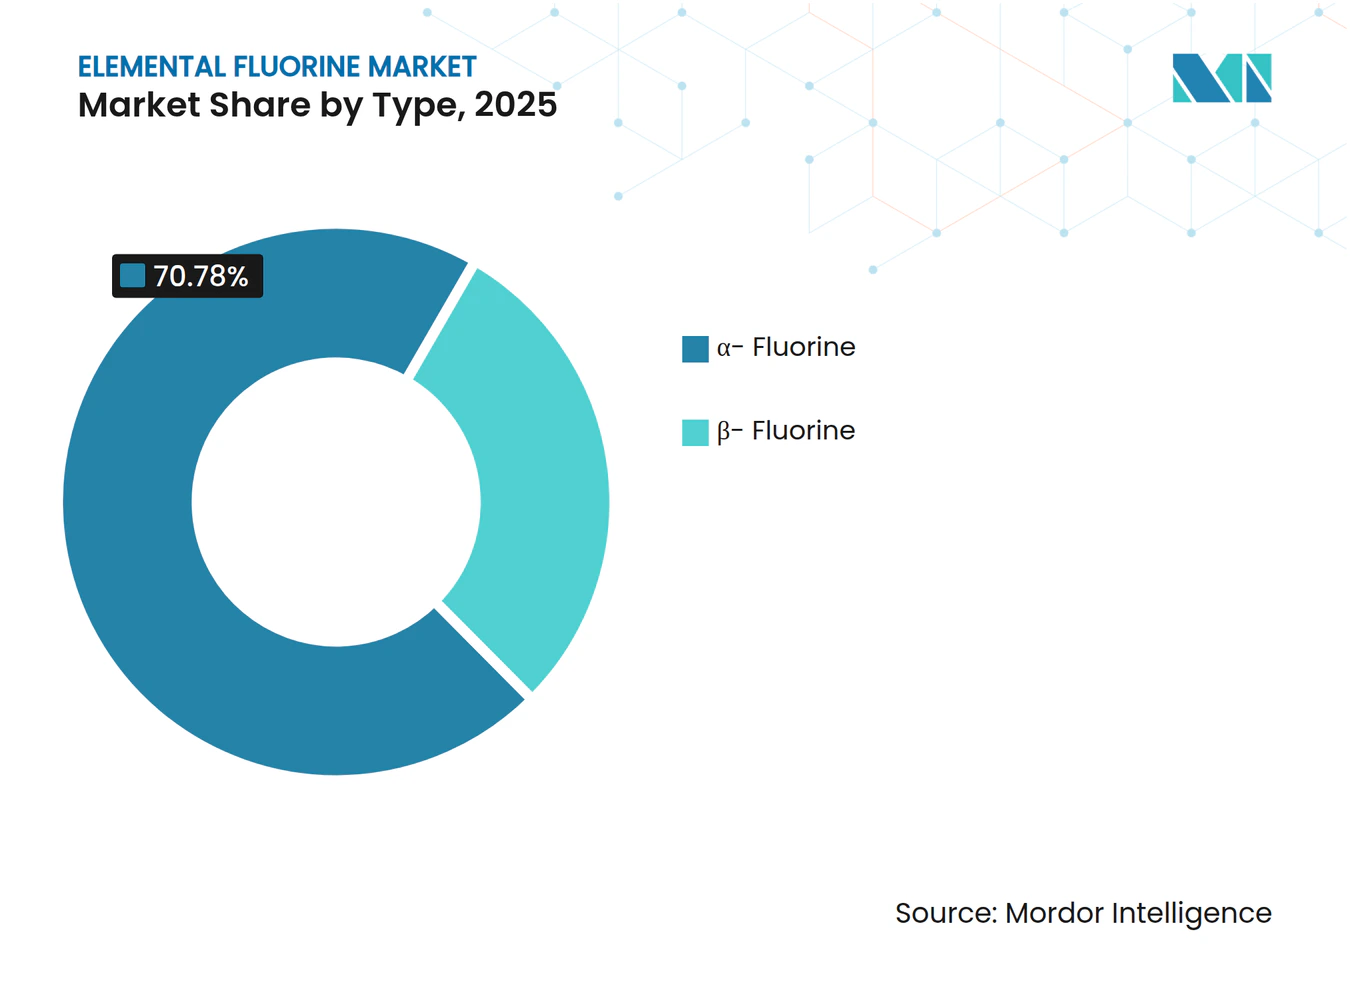
El α-flúor representó el 70.78 % de la cuota de mercado del flúor elemental en 2025, gracias a la infraestructura consolidada utilizada para la conversión de combustible nuclear y la limpieza de cámaras de semiconductores. Este segmento se beneficia de una base de clientes estable, protocolos de pasivación probados y estándares analíticos fácilmente disponibles.
Se prevé que el β-flúor crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.24 % hasta 2031, aunque partiendo de una base menor. Su reactividad única para la fluoración selectiva es cada vez más valorada por los innovadores de baterías y productos farmacéuticos. A medida que aumente la producción, se espera que la contribución del β-flúor al mercado del flúor elemental se incremente, si bien es probable que el α-flúor mantenga su predominio durante el período de pronóstico.
Por aplicación: la electrónica y los semiconductores lideran, la energía y la energía nuclear superan el crecimiento.
La electrónica y los semiconductores representaron el 39.11 % de los ingresos de 2025, impulsados por los avances en las tecnologías de fabricación de 3 nm y 2 nm en Taiwán, Corea del Sur y Estados Unidos. Los sistemas de Generación F instalados en las propias fábricas permiten reducir las emisiones de Alcance 1 y adoptar modelos de pago por uso, fortaleciendo así las relaciones con los proveedores.
Se prevé que el sector energético y nuclear alcance la mayor tasa de crecimiento anual compuesto (TCAC) del 8.78 % entre 2026 y 2031. Las inversiones en plantas de enriquecimiento en Ohio y la capacidad prevista para la producción de HALEU en Francia están desplazando los contratos a largo plazo hacia proveedores occidentales. Estos avances están incrementando la demanda de flúor ultraseco, superando las proyecciones iniciales del tamaño del mercado para aplicaciones de combustible nuclear.
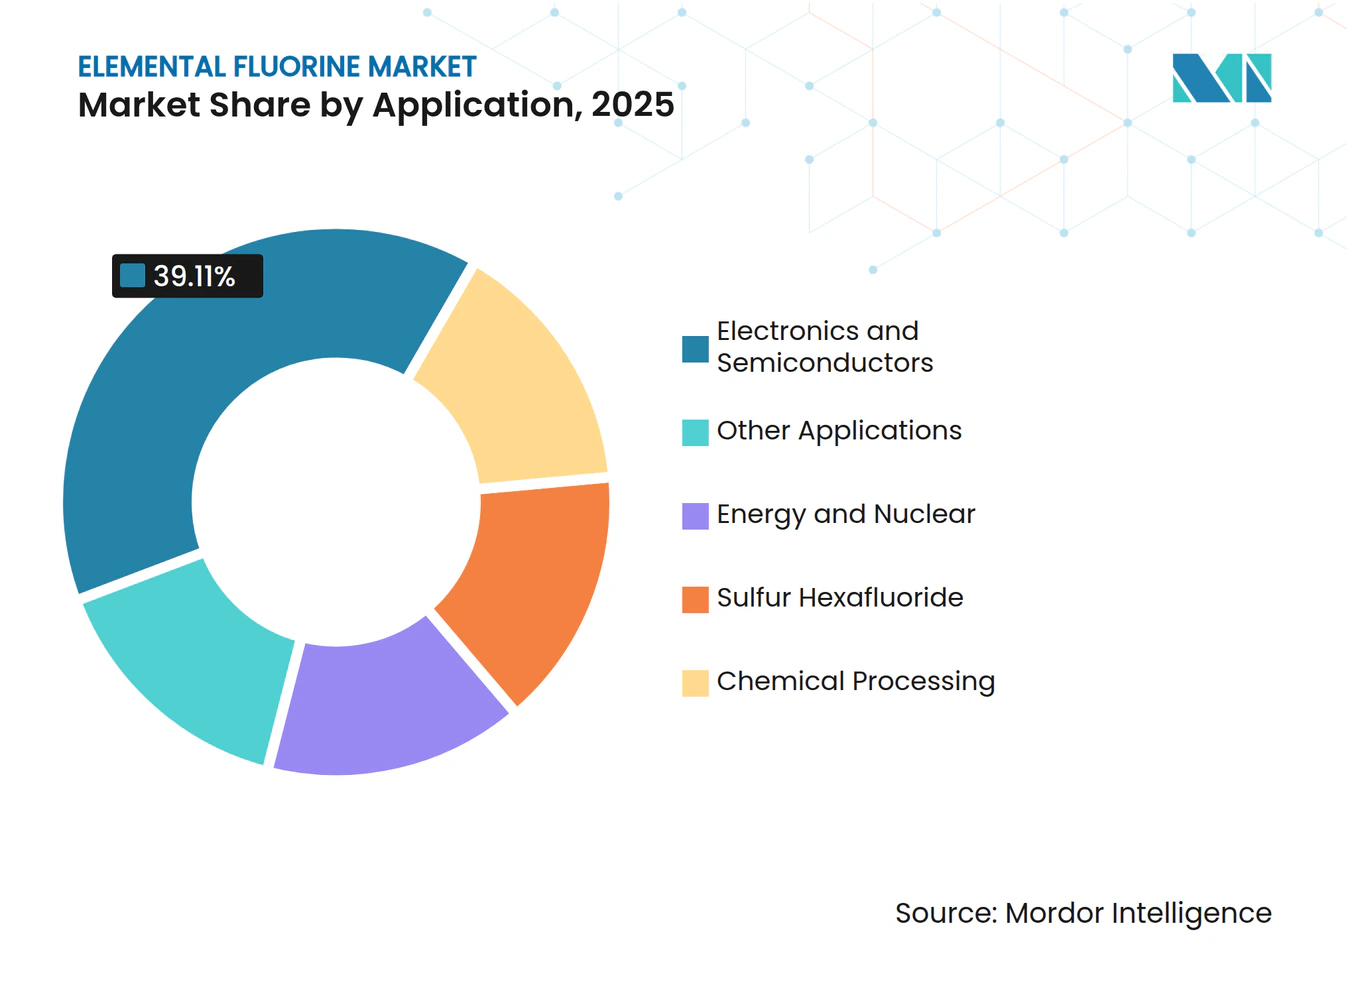
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de flúor elemental en la región Asia-Pacífico
Asia-Pacífico controló el 54.45% de los ingresos globales en 2025 gracias a la concentración de las cadenas de suministro de pantallas, semiconductores y vehículos eléctricos. Productores chinos como Dongyue están redirigiendo 191.9 millones de HK$ hacia PTFE de alta pureza para fábricas de chips y líneas piloto de tetrafluoropropileno que permiten refrigerantes de bajo GWP [2]. Dongyue Group Ltd., “Cambio en el uso de los fondos”, dongyue.com Las expansiones de OLED de Corea del Sur y las inversiones japonesas en gases finos fortalecen aún más la posición de la región, manteniendo a Asia-Pacífico en una trayectoria de CAGR del 8.95% hasta 2031.
Mercado norteamericano de flúor elemental
América del Norte está recuperando peso estratégico gracias a que la Ley CHIPS subsidia las fábricas de semiconductores en Arizona y Texas, mientras que la Ley de Reducción de la Inflación impulsa proyectos de materiales para baterías en el sureste. El proyecto Piketon HALEU de Centrus Energy, por sí solo, genera un suministro plurianual de flúor para la mezcla de combustible nuclear. La escasez de fluorita a nivel nacional persiste, por lo que la mayor parte de la materia prima de HF anhidro todavía se importa de México y China, lo que impulsa a los productores a ubicar plantas de HF en la costa del Golfo.
Mercado europeo de flúor elemental
Europa se enfrenta a la doble presión de los elevados precios de la electricidad y las estrictas cuotas de gases fluorados. Las grandes empresas de gases industriales prefieren expandirse en yacimientos existentes en Alemania e Irlanda, pero muchas expansiones de refrigerantes y PVDF se están trasladando a Kentucky o Jiangsu para limitar los gastos operativos. Los altos costos de importación de HF anhidro sitúan a Europa en una desventaja estructural, lo que mantiene el crecimiento de su mercado de flúor elemental por debajo de la media mundial, a pesar de los incentivos regulatorios para productos químicos con bajo potencial de calentamiento global (PCG).
Panorama competitivo
El mercado del flúor elemental presenta una concentración moderada. Cinco empresas líderes representan aproximadamente el 61 % de la capacidad instalada en 2025. Linde opera más de 30 unidades de Generación F en 11 países con un historial de seguridad impecable durante 15 años, ofreciendo datos de proceso inigualables que cumplen con las auditorías SEMI S2. El complejo de Air Liquide en Dresde, con una inversión de 250 millones de euros y que entrará en funcionamiento en 2027, vincula a la empresa a un contrato de suministro a largo plazo con una de las tres principales fundiciones de lógica.
Las empresas de productos químicos especializados Arkema, Daikin, Solvay y Chemours integran sus procesos hacia atrás en la producción de monómeros y fluoropolímeros, equilibrando la demanda estable de la industria electrónica con la de refrigerantes, cuya demanda es más cíclica. El crecimiento interanual del 56 % en las ventas de Opteon de Chemours en 2025 demuestra la ventaja de contar con propiedad intelectual diferenciada en un mercado de refrigerantes con cuotas de producción muy ajustadas.
Empresas medianas como Kanto Denka Kogyo aspiran a alcanzar una cuota del 25 % en el mercado de gases para el grabado de semiconductores en 2030 a través de sus centros regionales en Xuancheng y Pyeongtaek. Empresas innovadoras más pequeñas, como F2 Chemicals Ltd. y Valliscor, buscan moléculas organofluoradas de alta pureza para principios activos farmacéuticos, pero las dificultades de escala y certificación limitan su potencial a corto plazo para las empresas ya establecidas.
Líderes de la industria del flúor elemental
Solvay
PLC Linde
Productos de aire y productos químicos, Inc.
InfobelTaiwánKanto DENKA KOGYO CO., LTD.
Navin flúor internacional limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Rcapital Partners LLP adquirió F2 Chemicals Ltd., fabricante de compuestos fluorados con sede en el Reino Unido, de Resonac Corporation, su antigua matriz. F2 Chemicals produce flúor elemental, que se fusiona con compuestos orgánicos para crear fluidos perfluorados.
- Marzo de 2024: Deepak Chem Tech Limited (DCTL), filial de Deepak Nitrite Limited, inauguró su primera planta de fluoración en Dahej, Gujarat. Esta instalación marcó la entrada del grupo en la química del flúor, con aplicaciones en los sectores farmacéutico, agroquímico y de ciencia de los materiales.
Alcance del informe del mercado global de flúor elemental
El flúor elemental es el elemento químico más reactivo y electronegativo. En condiciones normales, se presenta como un gas diatómico de color amarillo pálido, altamente tóxico y con un olor penetrante y penetrante. Es el agente oxidante más potente conocido, capaz de provocar la ignición espontánea o la combustión con llama brillante de materiales como el agua, el vidrio y el amianto.
El mercado del flúor elemental se segmenta por tipo, aplicación y geografía. Por tipo, se divide en flúor α y flúor β. Por aplicación, se segmenta en electrónica y semiconductores, energía y energía nuclear, hexafluoruro de azufre, procesamiento químico y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el flúor elemental en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han calculado en función del valor (USD).
| α-Flúor |
| β-Flúor |
| Electrónica y semiconductores |
| Energía y nuclear |
| Hexafloruro de azufre |
| Tratamiento de Productos Químicos |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | α-Flúor | |
| β-Flúor | ||
| por Aplicación | Electrónica y semiconductores | |
| Energía y nuclear | ||
| Hexafloruro de azufre | ||
| Tratamiento de Productos Químicos | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado del flúor elemental?
El mercado del flúor elemental se situó en 0.88 millones de dólares en 2026 y se prevé que alcance los 1.29 millones de dólares en 2031.
¿Qué tipo tendrá la mayor cuota de mercado en 2025?
El flúor alfa representó el 70.78% de los ingresos en 2025.
¿Qué aplicación experimentará el mayor crecimiento hasta 2031?
Se prevé que el sector energético y nuclear crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.78 % entre 2026 y 2031.
¿Qué región dominará el consumo en 2025?
La región de Asia-Pacífico representó el 54.45% de las ventas de 2025 y mantiene las mejores perspectivas de crecimiento regional.


