

Tamaño y participación en el mercado de tarjetas SIM integradas (eSIM)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | 0.65 mil millones de unidades |
| Volumen de mercado (2031) | 2.12 mil millones de unidades |
| Tasa de crecimiento (2026 - 2031) | 26.67% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
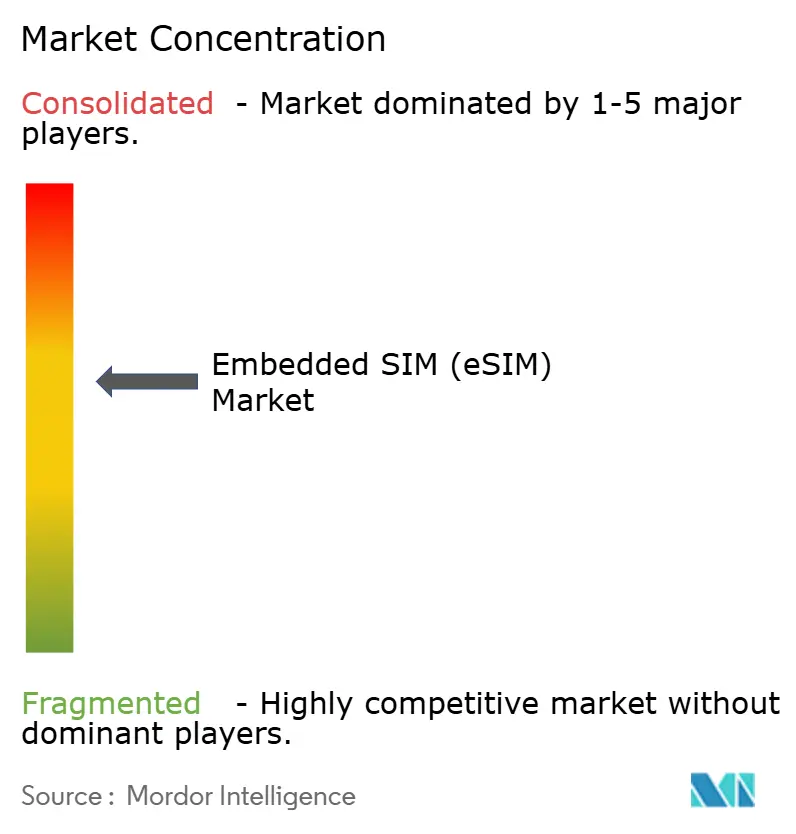
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tarjetas SIM integradas (eSIM) por Mordor Intelligence
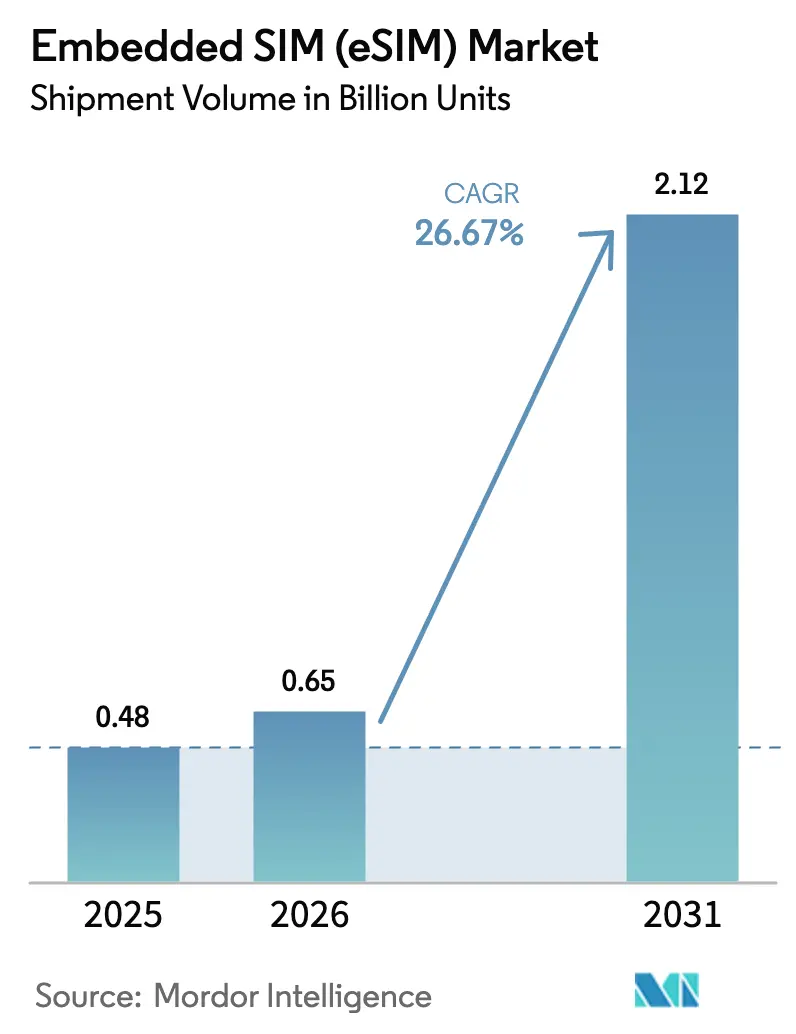
Se proyecta que el tamaño del mercado de SIM integrada en términos de volumen de envío será de 0.48 mil millones de unidades en 2025, 0.65 mil millones de unidades en 2026 y alcanzará 2.12 mil millones de unidades en 2031, creciendo a una CAGR de 26.67% de 2026 a 2031.
El sector está en rápida transición desde los módulos de identidad de suscriptor extraíbles hacia alternativas soldadas o integradas. Este patrón de crecimiento refleja tres cambios convergentes: los smartphones de gama alta que eliminan las bandejas SIM, los mandatos de ciberseguridad automotriz que integran telemática siempre conectada, y la ratificación en junio de 2024 de la especificación GSMA SGP.32 que armoniza el aprovisionamiento remoto para implementaciones industriales. La demanda se ve amplificada aún más por los despliegues nacionales de 5G autónomo, que permiten la segmentación de red de baja latencia para casos de uso que van desde la cirugía remota hasta la logística autónoma, y por el esfuerzo de los operadores de redes móviles por reducir los gastos operativos vinculados a la logística de tarjetas de plástico. La dinámica competitiva favorece a los proveedores de semiconductores que integran elementos seguros a nivel de oblea, mientras que los fabricantes tradicionales de tarjetas SIM se enfrentan a una compresión de márgenes. La preocupación por la confianza en la cadena de suministro, las brechas de conocimiento del consumidor en mercados sensibles a los precios y los costos del aprovisionamiento dual-stack moderan el impulso, pero no han descarrilado las trayectorias de adopción.
Conclusiones clave del informe
- Por tipo de red, 4G/LTE lideró con el 52.11% de la participación de mercado de SIM integrada (eSIM) en 2025, mientras que se pronostica que 5G avance a una CAGR del 26.89% hasta 2031.
- Por tipo de dispositivo, los teléfonos inteligentes representaron el 60.29 % del tamaño del mercado de tarjetas SIM integradas (eSIM) en 2025, mientras que se proyecta que los wearables registren una CAGR del 26.76 % durante el período 2026-2031.
- Por industria de usuario final, la electrónica de consumo representó el 44.84% del tamaño del mercado de SIM integrada (eSIM) en 2025, pero se espera que la industria automotriz y el transporte registren la CAGR más rápida del 27.11% hasta 2031.
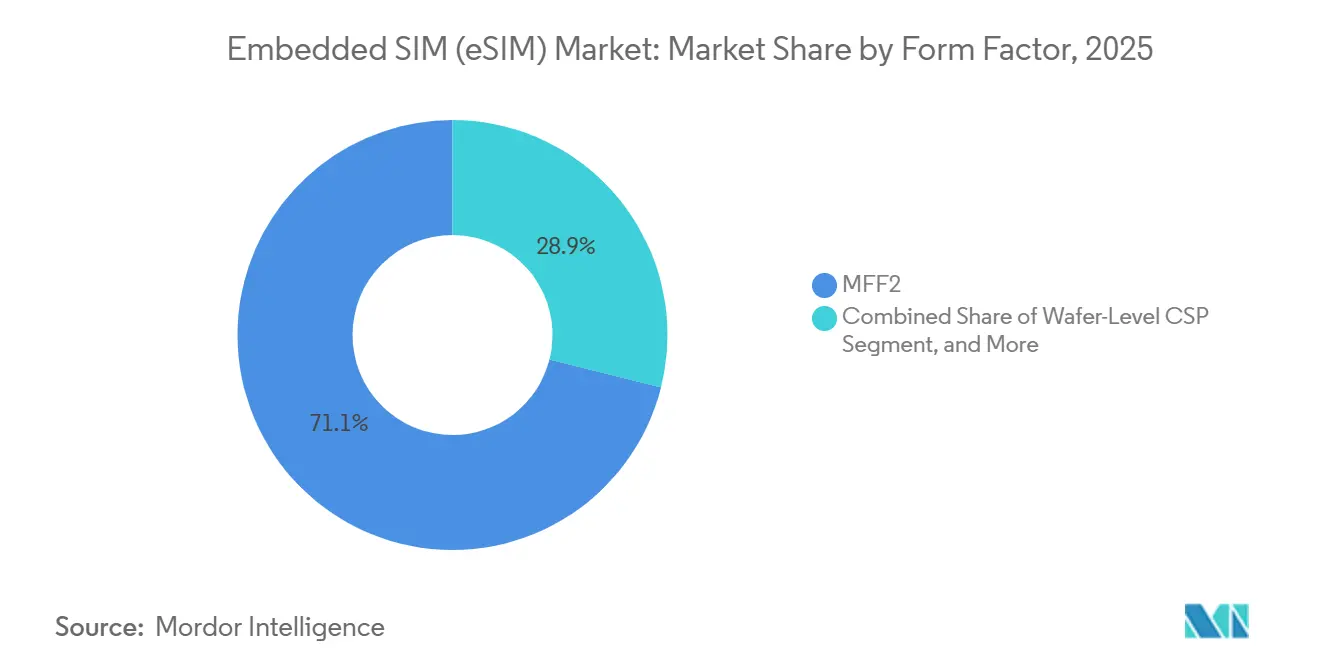
- Por factor de forma, los módulos MFF2 capturaron el 71.07 % de participación en 2025, aunque se prevé que los paquetes a escala de chip a nivel de oblea crezcan a una CAGR del 29.38 % durante el período de pronóstico.
- Según las especificaciones de aprovisionamiento, SGP.02 (M2M) representó el 67.22 % de los envíos de 2025, mientras que SGP.32 (IoT) está en camino de alcanzar una CAGR del 28.12 % hasta 2031.
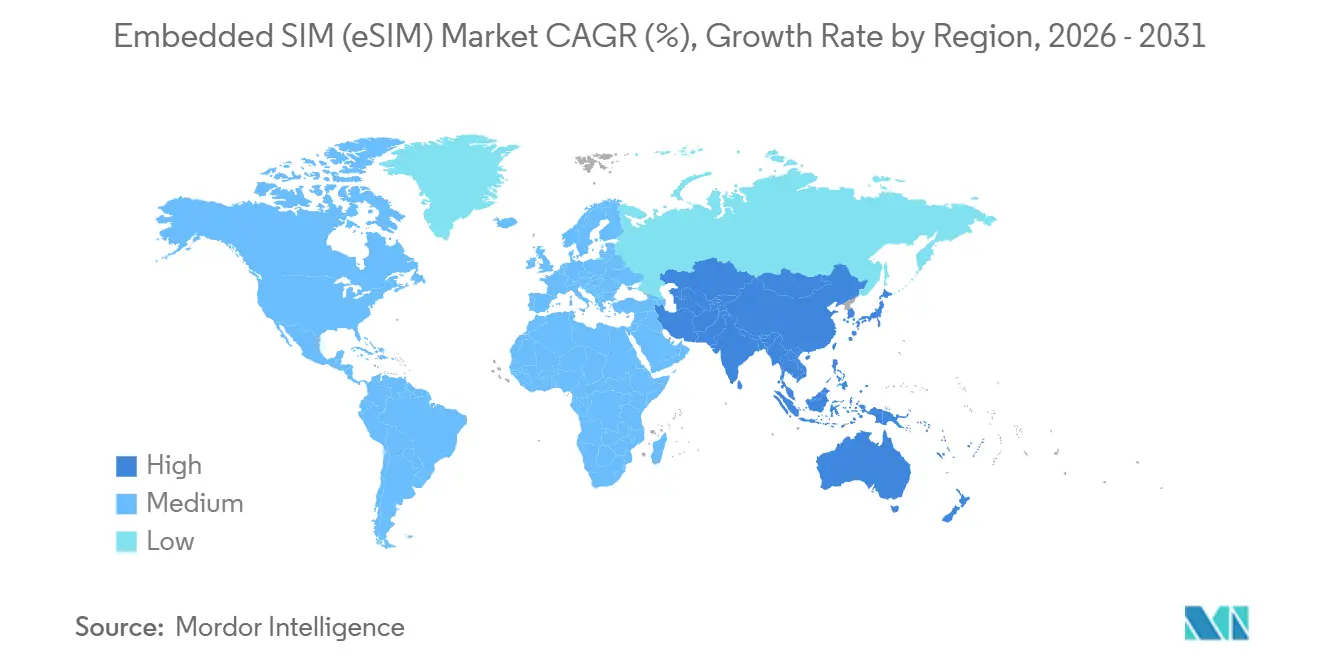
- Por geografía, América del Norte tuvo una participación del 39.39% en 2025, mientras que se proyecta que Asia Pacífico se expandirá a una CAGR del 27.36% y surgirá como la región de más rápido crecimiento.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tarjetas SIM integradas (eSIM)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los rápidos despliegues de 5G aceleran la demanda de eSIM | + 5.2% | Global, liderado por Asia Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Los mandatos eCall y UN-R155 impulsan la adopción automotriz | + 4.8% | Europa y América del Norte, con repercusión en Asia Pacífico | Largo plazo (≥4 años) |
| Los fabricantes de teléfonos inteligentes liderados por Apple cambian a buques insignia que solo admiten eSIM | + 6.1% | Núcleo de América del Norte y Europa, con expansión hacia Asia Pacífico | Corto plazo (≤2 años) |
| Ahorros en OPEX de telecomunicaciones mediante el aprovisionamiento remoto de SIM | + 3.9% | Global | Mediano plazo (2-4 años) |
| Regulaciones gubernamentales de seguridad del IoT que favorecen las tarjetas SIM soldadas | + 3.4% | Europa, América del Norte y mercados selectos de Asia Pacífico | Largo plazo (≥4 años) |
| Aparición de la especificación SGP.32 de GSMA que facilita las implementaciones de IoT a gran escala | + 4.7% | Centros industriales globales en Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los rápidos despliegues de 5G aceleran la demanda de eSIM
Las redes 5G independientes eliminan las limitaciones de latencia y rendimiento que antes limitaban el IoT celular, lo que permite a los dispositivos cambiar de segmentos de red y socios de roaming sin intervención física. China superó los mil millones de conexiones 5G en 2024, y los operadores allí finalizaron la habilitación nacional de eSIM para octubre de 2025. Japón logró una cobertura de población del 98.4 % en 2024 y apunta al 99 % para 2030, lo que brinda a las empresas una huella nacional continua para el aprovisionamiento remoto. En Europa, la cobertura de hogares alcanzó el 94.3 % en 2024, creando una plataforma de lanzamiento para sensores industriales y para hogares inteligentes que dependen de SIM soldadas. [1] Comisión Europea, “Informe trimestral del Observatorio 5G”, ec.europa.eu La prueba de concepto de roaming independiente 5G de Vodafone con A1 y Ericsson en abril de 2025 mostró el cambio de perfil transfronterizo sin fricciones. [2] Vodafone Group, “Comunicado de prensa sobre la prueba de roaming 5G independiente”, vodafone.com A medida que los operadores comercializan la segmentación de red, las empresas pueden garantizar la calidad del servicio al tiempo que seleccionan operadores de forma dinámica, catalizando el crecimiento de los envíos a través de pasarelas industriales y vehículos conectados.
Los mandatos eCall y UN-R155 impulsan la adopción automotriz
La normativa UN-R155 de las Naciones Unidas, obligatoria para los nuevos tipos de vehículos a partir de julio de 2024, exige la monitorización de ciberamenazas y actualizaciones inalámbricas seguras. Ambas favorecen diseños de tarjetas SIM integradas resistentes a manipulaciones. La directiva europea eCall ya ha integrado la conectividad celular de emergencia en los turismos, y los nuevos modelos adoptan cada vez más eSIM soldadas para cumplir con los requisitos de seguridad. Continental lanzó soluciones de ciberseguridad alineadas con la normativa UN-R155 en noviembre de 2024, integrando módulos eSIM para enviar certificados de seguridad de forma remota. Thales y Cubic les siguieron en febrero de 2025 con una plataforma automotriz compatible con SGP.32 que permite a los gestores de flotas cambiar de operador de red móvil de forma inalámbrica, lo que reduce las tarifas de roaming en operaciones transfronterizas (thalesgroup.com). A medida que otras regiones imitan el marco europeo, el volumen de producción de vehículos se traduce directamente en una demanda plurianual de formatos eSIM robustos.
Los fabricantes de teléfonos inteligentes liderados por Apple cambian a buques insignia que solo admiten eSIM
Apple eliminó la bandeja para la tarjeta SIM de las variantes estadounidenses del iPhone 14-16, lo que obligó a los operadores a industrializar los flujos de trabajo de activación de la eSIM y demostró a las marcas rivales que un diseño premium ahora equivale a hardware sin ranuras (apple.com). Samsung respondió integrando compatibilidad con doble eSIM en su familia Galaxy S24, mientras que Qualcomm integró la iSIM en el Snapdragon 8 Gen 3 para eliminar el elemento de seguridad discreto (qualcomm.com). El programa piloto de transferencia de eSIM con un solo clic de KPN, programado para mayo de 2025, redujo los pasos de activación del iPhone a un solo toque, solucionando la fricción identificada por GSMA Intelligence, que determinó que la concienciación del consumidor global era de solo el 50 % en 2025 (kpn.com). El efecto dominó se traduce en un ciclo de reemplazo más corto para las tarjetas SIM antiguas y en actualizaciones aceleradas de la infraestructura en todos los operadores.
Conciencia limitada del consumidor más allá de los teléfonos premium
A pesar de la fuerte acogida en regiones prósperas, GSMA Intelligence informó en marzo de 2025 que solo el 50 % de los usuarios móviles globales reconocen la terminología eSIM, y el conocimiento cae por debajo del 30 % en mercados sensibles al precio. [3] “Conocimiento del consumidor sobre eSIM 2025”, gsmaintelligence.com Los incentivos del canal minorista aún favorecen las ventas de tarjetas SIM de plástico, lo que ralentiza el marketing de los operadores en África y partes de Asia. América Latina ilustra la brecha: 30 operadores lanzaron eSIM a mediados de 2024, pero solo el 5 % de las conexiones de teléfonos inteligentes usaban la tecnología a finales de 2023. Las campañas de promoción como la prueba gratuita de TIM Brasil a finales de 2023 se inclinaron hacia viajeros y usuarios tempranos, lo que confirma el desafío de la educación. Hasta que los dispositivos Android de bajo costo ofrezcan una activación sin problemas y los operadores simplifiquen la incorporación, la adopción generalizada estará por detrás de los niveles premium.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Especificaciones de derechos de acceso M2M fragmentados | -2.1% | Alta fricción global en ecosistemas de IoT de múltiples proveedores | Mediano plazo (2-4 años) |
| Conciencia limitada del consumidor más allá de los teléfonos premium | -3.3% | Mercados emergentes en Asia Pacífico, África y Sudamérica | Corto plazo (≤2 años) |
| Preocupaciones sobre la confianza en la cadena de suministro (manipulación y ataques de canal lateral) | -1.8% | Escrutinio global intensificado en Europa y América del Norte | Largo plazo (≥4 años) |
| Preocupaciones sobre la dependencia del operador entre los compradores de IoT empresarial | -1.6% | Despliegues globales, especialmente multinacionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Especificaciones de derechos de acceso M2M fragmentados
Las empresas que gestionan activos industriales de larga duración deben combinar pilas de aprovisionamiento SGP.02 heredadas con flujos de trabajo SGP.32 más recientes, lo que aumenta los presupuestos de integración y amplía la superficie de ataque. La obtención de la certificación SGP.32 completa por parte de Giesecke y Devrient en abril de 2025 requirió una importante reestructuración de servidores y ciclos de prueba entre proveedores, lo que ilustra el esfuerzo técnico. [4] Anuncio de certificación SGP.32”, gi-de.com Los sectores de servicios públicos, logística y transporte con ciclos de vida de dispositivos de 15 años no están dispuestos a abandonar las flotas SGP.02 instaladas, lo que obliga a las operaciones de doble pila al menos hasta 2035. La complejidad resultante frena el crecimiento de los envíos a corto plazo para los módulos SGP.32 y compensa parcialmente la curva de expansión, por lo demás pronunciada, del mercado de la SIM integrada (eSIM).
Análisis de segmento
Por tipo de red: Los núcleos independientes 5G reestructuran el aprovisionamiento
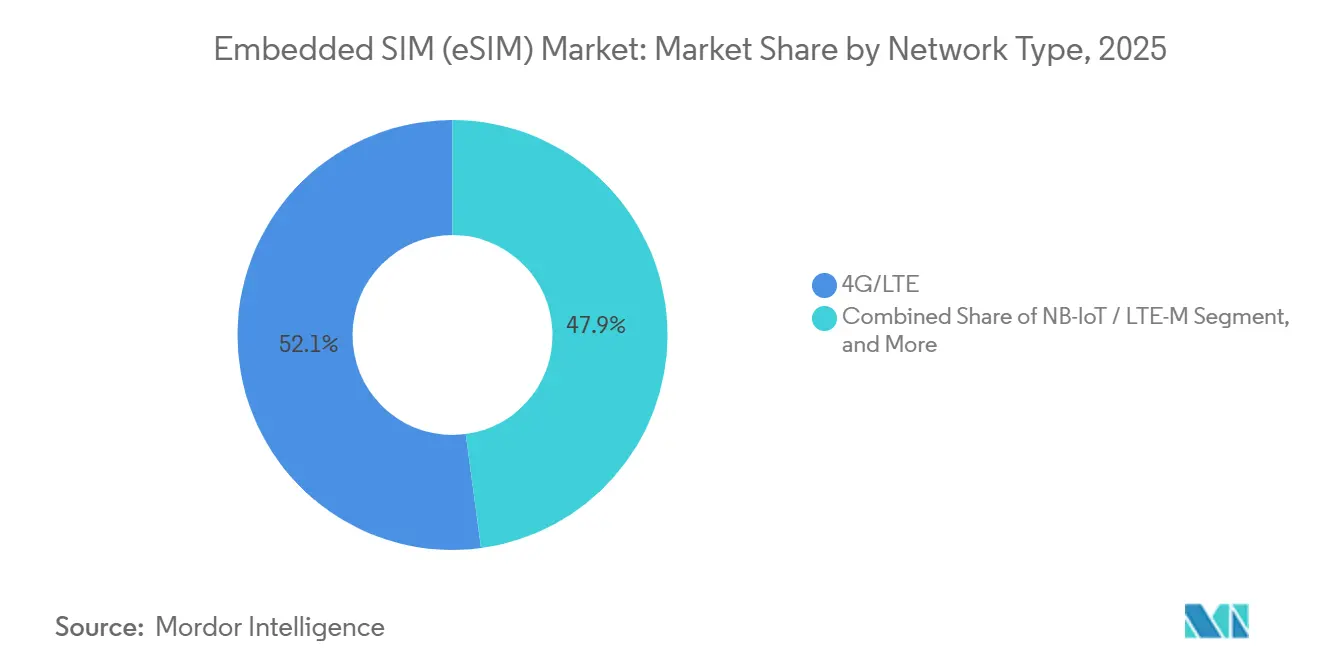
4G/LTE mantuvo una cuota de mercado del 52.11% en tarjetas SIM integradas (eSIM) en 2025, gracias a que una considerable base instalada de smartphones y sensores IoT permaneció anclada a redes consolidadas. Sin embargo, se proyecta que el segmento 5G escale a una tasa de crecimiento anual compuesta (TCAC) del 26.89%, lo que refleja la migración de los operadores a núcleos independientes que permiten la segmentación de red, comunicaciones ultrafiables de baja latencia y agregación de operadores. Los tres operadores nacionales de China concluyeron los despliegues nacionales de eSIM en octubre de 2025, aprovechando la arquitectura 5G para ofrecer conmutación dinámica de perfiles en corredores de transporte autónomo. En Japón y la Unión Europea, la cobertura combinada de la población 5G, superior al 94%, permite el aprovisionamiento inalámbrico en tiempo real para fábricas conectadas y redes de ciudades inteligentes.
A medida que avanza la densificación de ondas milimétricas, las redes privadas urbanas adoptarán módulos de tamaño de mercado de SIM integradas (eSIM) que pueden alternar entre segmentos públicos y dedicados sin interrupciones. Los operadores en mercados rurales continúan implementando NB-IoT y LTE-M para sensores de bajo ancho de banda, creando una estrategia de red dual que favorece los chipsets eSIM multimodo. Durante el horizonte de pronóstico, el 4G migrará a modo de mantenimiento, mientras que la contribución del 5G a los ingresos del mercado de SIM integradas (eSIM) aumenta, impulsada por la automatización industrial, la atención médica remota y las aplicaciones multimedia inmersivas que exigen garantías de latencia deterministas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de dispositivo: Los wearables superan a los smartphones en velocidad de crecimiento
Los smartphones representaron el 60.29% de los envíos de unidades en 2025; sin embargo, el crecimiento de un dígito medio de la categoría contrasta con la tasa de crecimiento anual compuesta (TCAC) del 26.76% prevista para los wearables hasta 2031. Los monitores de glucosa continua, los implantes cardíacos y los colgantes de detección de caídas de Medtronic y Abbott se basan en conexiones celulares permanentes a paneles de control en la nube, lo que elimina la necesidad de conectar el teléfono. Las soluciones de SIM integradas eliminan las vías de entrada de humedad, polvo y manipulación, aspectos críticos para los dispositivos médicos y de fitness que se usan las 24 horas del día. Los portátiles y las tabletas aprovechan modelos de financiación de conexión instantánea que agrupan planes de datos en el punto de venta, mientras que los módulos M2M permiten balizas de seguimiento de activos y la modernización de contadores inteligentes.
Los wearables también se benefician de un empaquetado a escala de chip a nivel de oblea que reduce a la mitad el consumo de energía, prolongando así la duración de la batería en formatos delgados. La especificación eSIM v3.0 de Samsung introduce múltiples perfiles habilitados, que admiten líneas personales y corporativas en un solo reloj, mientras que las plataformas iSIM de Qualcomm-Thales colocan el elemento seguro dentro del sistema en chip. A medida que las aseguradoras de salud reembolsan la monitorización remota y las empresas adoptan la digitalización de su personal de campo, se prevé que los envíos de tamaño de mercado de las tarjetas SIM integradas (eSIM) para wearables superen a las tabletas a mediados de la previsión, consolidando el segmento como el segundo mayor contribuyente después de los smartphones.
Por industria de usuario final: La electrificación automotriz impulsa los mandatos de conectividad
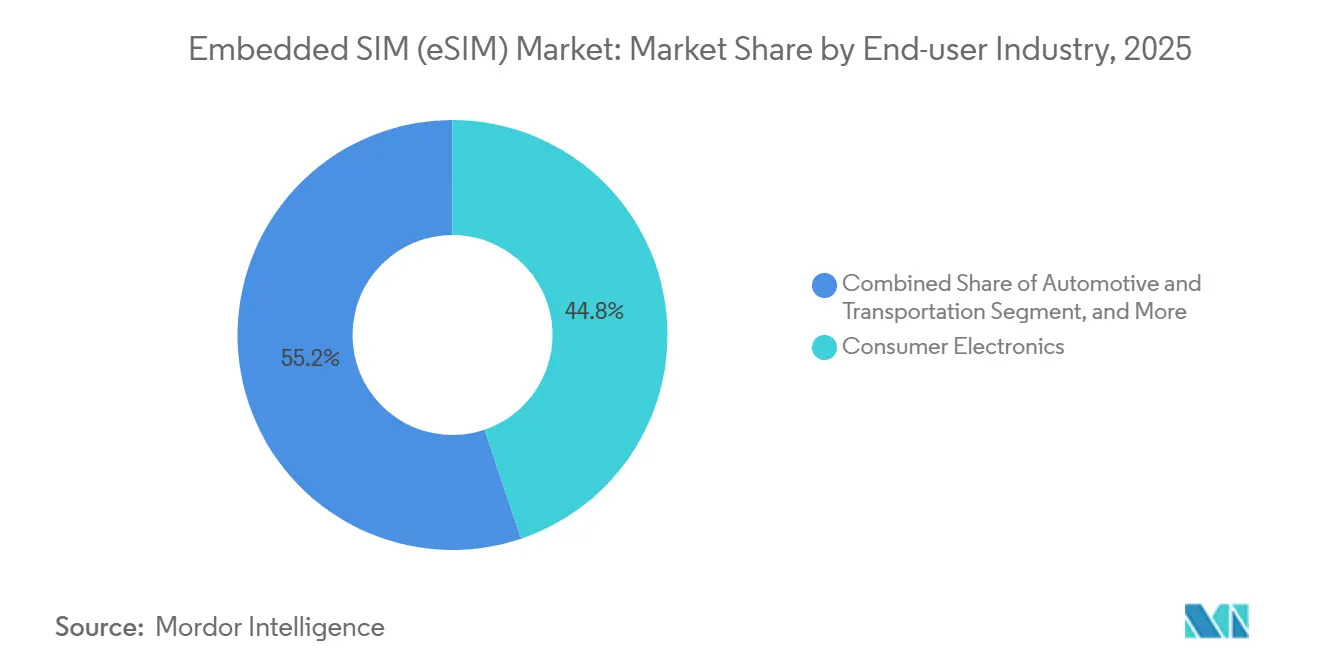
La electrónica de consumo dominó el mercado de las tarjetas SIM integradas (eSIM) con una cuota de mercado del 44.84 % en 2025. Las condiciones favorables de la regulación posicionan al sector automotriz y de transporte para un crecimiento anual compuesto (CAGR) del 27.11 %, impulsado por el cumplimiento de la normativa UN-R155 sobre ciberseguridad, los requisitos de eCall y el auge de las transmisiones eléctricas, que requieren actualizaciones de software constantes. Las plataformas de Thales, compatibles con GSMA SGP.32, permiten a los gestores de flotas cambiar de operador de forma remota, optimizando así los gastos de roaming para la logística transfronteriza. Los sectores industriales y manufactureros adoptan la eSIM para respaldar los sensores de mantenimiento predictivo y las celdas de control robóticas, donde los costes de inactividad pueden superar los 100 000 USD por hora.
La logística y el seguimiento de activos se basan en módulos eSIM de consumo ultrabajo que combinan GPS y radios celulares, ofreciendo visibilidad unificada en todas las cadenas de suministro multimodales. Las empresas de servicios públicos y los proveedores de energía integran elementos seguros en los medidores inteligentes para proteger la recaudación de ingresos y cumplir con la legislación sobre ciberresiliencia. Las implementaciones en el sector sanitario abarcan diagnósticos remotos y dispositivos para la adherencia a la medicación, beneficiándose del cifrado basado en hardware que cumple con las normativas HIPAA y GDPR. Para 2031, se prevé que el sector automotriz supere a la electrónica de consumo en volumen absoluto de envíos, lo que convertirá al sector en una fuerza importante dentro del mercado de tarjetas SIM integradas (eSIM).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por factor de forma: la integración a nivel de oblea comprime la lista de materiales
Los paquetes MFF2 obtuvieron el 71.07 % del volumen de 2025 gracias a su tolerancia a la vibración y su amplio rango de temperatura, ideales para usos en automoción e industria. Sin embargo, se prevé que los paquetes a escala de chip a nivel de oblea se expandan a una tasa de crecimiento anual compuesta (TCAC) del 29.38 %, a medida que los smartphones y wearables buscan perfiles más delgados y una mayor duración de la batería. El OPTIGA Connect OC1230 de Infineon ofrece un consumo de energía un 50 % menor gracias a su construcción de CSP de 28 nm.
Los accesorios enchufables se enfocan en escenarios de modernización; el dongle SGP.32 de Digi International, de diciembre de 2025, ofrece actualizaciones basadas en firmware para dispositivos de campo antiguos, evitando así la sustitución completa del hardware. Las arquitecturas iSIM, validadas por Qualcomm-Thales en Snapdragon 8 Gen 3, condensan aún más los componentes, liberando espacio en la placa y reduciendo el costo unitario entre 1 y 2 USD en los smartphones de consumo masivo. Durante el período de pronóstico, los formatos a nivel de oblea e iSIM captarán una cuota de mercado creciente en la electrónica de consumo, mientras que MFF2 se mantiene consolidado en instalaciones de transporte y control industrial críticas para la seguridad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante la especificación de aprovisionamiento: SGP.32 resuelve la fragmentación de IoT
SGP.02 (M2M) representó el 67.22 % de los envíos de 2025, ya que las flotas industriales instaladas dependen de servidores de aprovisionamiento heredados. Se proyecta que SGP.32 (IoT) crezca a una tasa de crecimiento anual compuesta (TCAC) del 28.12 %, a medida que las empresas buscan un flujo de trabajo unificado y multioperador. La certificación de IDEMIA en agosto de 2025 impulsó más de 40 proyectos piloto en servicios públicos y logística (idemia.com). AT&T y Thales lanzaron los servicios comerciales SGP.32 en octubre de 2025, lo que permite intercambios de perfiles sin intervención que mantienen en línea los activos de las ciudades inteligentes.
El SGP.02 persiste en flotas industriales heredadas debido a ciclos de certificación plurianuales, pero su falta de interoperabilidad multioperador genera mayores gastos operativos (OPEX). La solución conjunta de T-Mobile con Thales y SIMPL integra el SGP.22 y el SGP.32 en una sola plataforma, simplificando la gestión de dispositivos mixtos. A medida que los ciclos de adquisición se alinean con los planes de inversión de capital depreciados, los envíos con capacidad para el SGP.32 superarán al SGP.02 en volumen antes de 2029, consolidando el mercado de SIM integradas (eSIM) en un marco de aprovisionamiento unificado.
Análisis geográfico
Norteamérica representó el 39.39 % del volumen de unidades vendidas en 2025 gracias a la línea de iPhones de Apple, exclusivamente con eSIM, y a la implementación de IoT empresarial en los sectores de la salud y la logística. Los operadores aprovechan núcleos 5G independientes consolidados para monetizar planes de datos premium y aprovisionar remotamente pasarelas industriales en yacimientos petrolíferos y redes ferroviarias. La adopción por parte de los consumidores se beneficia de la amplia estrategia de marketing de los operadores, que agrupa paquetes de eSIM para viajes en planes ilimitados.
Se prevé que Asia Pacífico se convierta en la región de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 27.36 % hasta 2031. El despliegue nacional de China en octubre de 2025 abarca más de mil millones de conexiones 5G, lo que permitirá a los fabricantes de Android de bajo coste eliminar las bandejas SIM y liberar espacio en la placa para baterías más grandes. India les siguió con el lanzamiento de la eSIM panindia en octubre de 2025, dirigida tanto a usuarios de smartphones como a la implementación de medidores inteligentes en programas de electrificación rural. Japón y Corea del Sur, ya prácticamente saturados de cobertura 5G, implementan la eSIM en coches conectados, dispositivos de pago portátiles y fábricas inteligentes.
Europa goza de gran influencia regulatoria, con una cobertura 5G del 94.3% en hogares y mandatos como eCall y UN-R155 que integran la conectividad en la homologación de vehículos. La Directiva de Equipos Radioeléctricos, que entrará en vigor en agosto de 2025, eleva los estándares de ciberseguridad, impulsando a los fabricantes de dispositivos hacia diseños de eSIM soldadas. La adopción en Oriente Medio se acelera, con la plataforma nacional de stc en Arabia Saudí reduciendo la logística de las tarjetas SIM y se prevé que las conexiones en MENA alcancen los 135 millones para 2028. África se encuentra en una etapa incipiente, salvo por los programas piloto en Sudáfrica y Nigeria, donde los operadores urbanos prueban la eSIM para atender a expatriados y flotas empresariales.
Sudamérica muestra un impulso creciente, ya que 30 operadores en 14 países ofrecen servicios eSIM. La penetración aumenta del 5% en 2023 a un 75% previsto de conexiones de smartphones para 2030, impulsada por los mercados turísticos con roaming en Brasil y Argentina. Se espera que las campañas de concienciación de los consumidores, junto con teléfonos compatibles con eSIM de menor costo, despierten la demanda latente en los segmentos de prepago.
Panorama regulatorio
Las implementaciones de SIM integrada (eSIM) se basan en los estándares GSMA eUICC y Remote SIM Provisioning, y el IoT industrial avanza hacia la familia SGP.3x tras la ratificación de SGP.32 en junio de 2024. GSMA mantuvo actualizaciones activas hasta 2026, incluidas las actualizaciones SGP.21 v2.7 (abril de 2026) y SGP.31/SGP.32 v1.3 (mayo de 2026), junto con el marco de cumplimiento GSMA eSIM (SAS-SM/SAS-UP) que sustenta las operaciones seguras del servidor de derechos y eUICC en todos los mercados.
Los marcos nacionales están añadiendo capas de cumplimiento local sobre la base de GSMA. India ha estado reforzando la gobernanza de M2M/eSIM, incluyendo las Normas, Evaluación de la Conformidad y Certificación de mayo de 2025 y las instrucciones del Departamento de Telecomunicaciones de junio de 2025 sobre el uso de SIM integradas para comunicaciones M2M que hacen referencia a las expectativas de certificación GSMA SAS-SM para sitios SM-SR y requisitos de interoperabilidad. Singapur avanzó hacia la formalización de los requisitos de eUICC a través de la consulta pública de IMDA sobre el borrador de las especificaciones técnicas (Edición 1, 2026), que apunta a criterios de conformidad y seguridad más explícitos para los componentes eSIM utilizados en redes públicas.
Análisis de la cadena de valor
La cadena de valor de la SIM integrada (eSIM) abarca (i) proveedores de silicio seguro, sistema operativo SIM y empaquetado (por ejemplo, STMicroelectronics e Infineon) que proporcionan hardware compatible con eUICC en formatos como MFF2 y CSP a nivel de oblea, (ii) proveedores de infraestructura de eUICC y aprovisionamiento remoto (por ejemplo, Thales, Giesecke+Devrient e IDEMIA) que suministran productos eUICC certificados junto con plataformas de derechos y aprovisionamiento remoto de SIM, y (iii) fabricantes de equipos originales (OEM) de smartphones, wearables, automoción y módulos industriales que integran eSIM en el diseño y se basan en la certificación para asegurar la aceptación del operador. En la fase posterior, los operadores de redes móviles gestionan la activación de clientes y la incorporación de empresas, mientras que los agregadores e intermediarios de conectividad (por ejemplo, 1GLOBAL y Cubic Telecom) agrupan el alcance de múltiples operadores y simplifican la contratación para despliegues de viajes e IoT.
Los estándares y los programas de garantía dan forma a los cuellos de botella y las transferencias a lo largo de la cadena. El cambio de pilas M2M heredadas a SGP.32 ha aumentado el papel de las herramientas de orquestación y autorización para entornos IoT multioperador, mientras que las actualizaciones de la especificación GSMA en 2026 (SGP.21 v2.7 en abril de 2026 y SGP.31/SGP.32 v1.3 en mayo de 2026) reforzaron los requisitos de interoperabilidad que retroalimentan la certificación de dispositivos y las actualizaciones de la plataforma. En el lado de la seguridad, las vías de garantía vinculadas a GSMA y las certificaciones de la industria (incluidos los enfoques basados en Criterios Comunes destacados por GSMA en 2025) aumentan el valor de las operaciones de fabricación y aprovisionamiento auditadas a medida que los OEM buscan SKU de hardware de fabricación única, despliegue en cualquier lugar, con la instalación del perfil diferida hasta después de la fabricación.
Panorama competitivo
El mercado de tarjetas SIM integradas (eSIM) está experimentando una intensa competencia entre proveedores de semiconductores, proveedores de plataformas de aprovisionamiento y operadores de redes móviles. Giesecke y Devrient, aprovechando su ventaja de pioneros, lograron la conformidad con el estándar SGP.32 en abril de 2025. Esta estrategia les valió más de 20 diseños ganadores y más de 40 proyectos piloto. Mientras tanto, Infineon se está abriendo un nicho de mercado priorizando la eficiencia energética, utilizando elementos seguros a nivel de oblea de 28 nm para prolongar la duración de la batería de los wearables. Thales, por su parte, apuesta por un enfoque holístico, integrando la fabricación de chips, los servidores de autorización y forjando alianzas con operadores, para alcanzar la notable hazaña de 23 millones de instalaciones en vehículos conectados.
Los gigantes de los sistemas en chip están causando sensación en la industria: Qualcomm y Thales han validado con éxito la primera iSIM certificada por la GSMA en el Snapdragon 8 Gen 3. Juniper Research proyecta un aumento vertiginoso en los envíos de iSIM, pronosticando un ascenso de 800,000 unidades en 2024 a la asombrosa cifra de 210 millones para 2028. Este aumento está destinado a reducir el volumen de los proveedores tradicionales de elementos seguros discretos. A medida que los operadores se inclinan cada vez más por servidores de derechos independientes del proveedor, valorados por su rentabilidad y sus registros de auditoría optimizados, en línea con las normativas de ciberseguridad, una ola de consolidación de plataformas parece inminente.
Las startups se están abriendo nichos en sectores especializados como la agricultura de precisión, la monitorización de la cadena de frío y la micromovilidad. Sin embargo, a medida que la GSMA refuerza sus procesos de certificación, estas nuevas empresas se enfrentan a crecientes desafíos técnicos. De cara al futuro, el panorama está preparado para fusiones estratégicas entre empresas de semiconductores y proveedores de plataformas, con el objetivo de forjar ecosistemas de hardware y software cohesionados. Simultáneamente, los fabricantes tradicionales de tarjetas se encuentran en una encrucijada, considerando una transición hacia servicios de valor añadido o una retirada total del sector.
Líderes de la industria de tarjetas SIM integradas (eSIM)
Giesecke+Devrient GmbH
STMicroelectronics NV
Infineon Technologies AG
Grupo Thales
IDEMIA Francia SAS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Thales se asoció con Verifone para integrar la tecnología eSIM en terminales de pago de última generación y así facilitar la gestión de la conectividad global. Esta alianza amplía la adopción de eSIM a dispositivos IoT regulados y de alta disponibilidad, donde el aprovisionamiento remoto reduce las dificultades de implementación en diferentes regiones geográficas.
- Febrero de 2026: Giesecke+Devrient colaboró con Amazon Web Services para lanzar una solución de aprovisionamiento remoto de eSIM basada en la nube para implementaciones de consumo e IoT. Esta alianza pone de relieve la transición hacia plataformas de gestión de licencias y aprovisionamiento escalables y nativas de la nube, que pueden implementarse con mayor rapidez en múltiples regiones y entornos de operadores.
- Octubre de 2025: China Telecom, China Mobile y China Unicom completaron la habilitación de eSIM a nivel nacional, extendiendo la cobertura a la gran base de usuarios de 5G en China. Esto redujo las barreras de activación para los dispositivos compatibles con eSIM y fortaleció la base para los lanzamientos masivos de fabricantes de equipos originales (OEM) que eliminan las bandejas físicas para tarjetas SIM.
Alcance y metodología
Una eSIM es un chip pequeño y programable integrado directamente en dispositivos, como teléfonos inteligentes, tabletas, dispositivos portátiles y otros dispositivos IoT, que permite el aprovisionamiento remoto de SIM sin necesidad de una tarjeta SIM física.
El mercado de tarjetas SIM integradas (eSIM) está segmentado por aplicación (teléfonos inteligentes, tabletas y computadoras portátiles, wearables, M2M), por geografía (América del Norte (Estados Unidos, Canadá), Europa (Reino Unido, Alemania, Francia, resto de Europa), Asia Pacífico (China, Corea del Sur, Japón, resto de Asia Pacífico), América Latina, Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Valor total de mercado |
| 5G |
| 4G / LTE |
| NB-IoT/LTE-M |
| Teléfonos inteligentes |
| Tabletas y Laptops |
| Wearables |
| Módulos M2M/IoT |
| Electrónica de Consumo: |
| Automoción y transporte |
| Industrial y Manufactura |
| Logística y seguimiento de activos |
| Energía y servicios Públicos |
| Cuidado de la salud y dispositivos portátiles |
| MFF2 |
| CSP a nivel de oblea |
| eSIM enchufable |
| SGP.02 (M2M) |
| SGP.22 (Consumidor) |
| SGP.32 (IoT) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Israel | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Estimaciones generales del mercado | Valor total de mercado | |
| Por tipo de red | 5G | |
| 4G / LTE | ||
| NB-IoT/LTE-M | ||
| Por tipo de dispositivo | Teléfonos inteligentes | |
| Tabletas y Laptops | ||
| Wearables | ||
| Módulos M2M/IoT | ||
| Por industria del usuario final | Electrónica de Consumo: | |
| Automoción y transporte | ||
| Industrial y Manufactura | ||
| Logística y seguimiento de activos | ||
| Energía y servicios Públicos | ||
| Cuidado de la salud y dispositivos portátiles | ||
| Por factor de forma | MFF2 | |
| CSP a nivel de oblea | ||
| eSIM enchufable | ||
| Por especificación de aprovisionamiento | SGP.02 (M2M) | |
| SGP.22 (Consumidor) | ||
| SGP.32 (IoT) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado de unidades SIM integradas para 2031?
Se espera que los envíos alcancen los 2.12 millones de unidades para 2031, creciendo a una CAGR del 26.27 % desde los niveles de 2026.
¿Qué categoría de dispositivos registrará el crecimiento de volumen más rápido hasta 2031?
Se pronostica que los wearables se expandirán a una tasa compuesta anual del 26.76 %, superando a los teléfonos inteligentes, las computadoras portátiles y las tabletas.
¿Por qué los fabricantes de automóviles están adoptando rápidamente eSIM?
Las normas de ciberseguridad UN-R155 y los requisitos de emergencia eCall exigen módulos resistentes a manipulaciones y siempre conectados, lo que convierte a la SIM integrada en la solución preferida.
¿En qué se diferencia SGP.32 de los estándares de aprovisionamiento anteriores?
SGP.32 unifica el aprovisionamiento remoto de IoT, admite la interoperabilidad de múltiples operadores y reduce los costos de integración en comparación con los marcos de máquina a máquina SGP.02 tradicionales.
¿Qué regiones contribuirán más a las nuevas activaciones de eSIM?
Asia Pacífico liderará el crecimiento, impulsada por el lanzamiento a nivel nacional de China y los lanzamientos panregionales de la India, mientras que América del Norte y Europa mantendrán constantes incorporaciones de volumen.


