

Tamaño y cuota de mercado del software para el ciclo de vida de los activos de TI con carbono incorporado
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
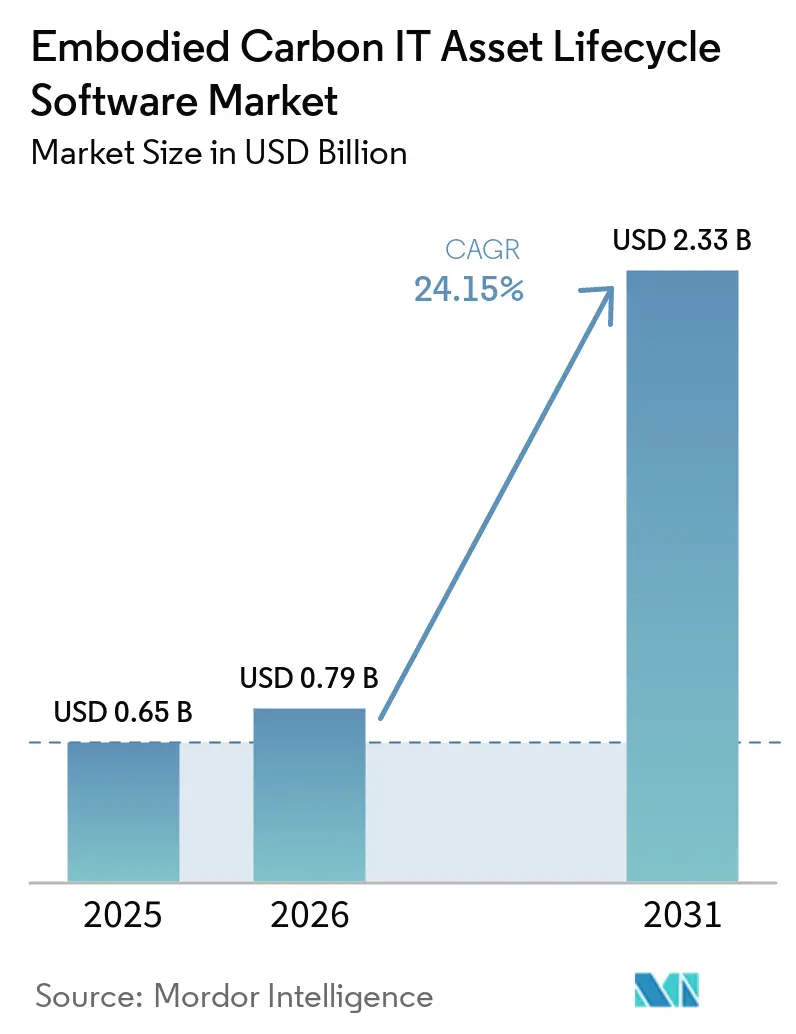
| Tamaño del mercado (2026) | USD 0.79 mil millones |
| Tamaño del mercado (2031) | USD 2.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 24.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software para el ciclo de vida de los activos de TI con carbono incorporado, realizado por Mordor Intelligence.
El mercado de software para el ciclo de vida de activos de TI con carbono incorporado se valoró en 0.65 mil millones de dólares en 2025 y se prevé que alcance los 2.33 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 24.15% durante el período 2026-2031. La demanda está aumentando debido a que la presentación de informes de carbono para el hardware de TI adquirido está pasando de ser un ejercicio voluntario a una tarea de cumplimiento documentada para las grandes empresas. Los compradores también están pasando de estimaciones generales a datos a nivel de producto que pueden superar la revisión interna, el escrutinio de los proveedores y la verificación externa. Esta categoría se encuentra ahora más cerca de la gobernanza central de TI, ya que las adquisiciones, la gestión de activos, los informes de sostenibilidad y el control de costos en la nube se revisan cada vez más de forma conjunta. La competencia se está intensificando a medida que las herramientas especializadas para el ciclo de vida, las plataformas de gestión de carbono más amplias y los proveedores de software de análisis del ciclo de vida (ACV) apuntan a los mismos presupuestos empresariales. Las oportunidades más sólidas siguen estando en la gestión de datos preparada para auditorías, las adquisiciones con conciencia del carbono y el software que permite la reutilización y una mayor vida útil de los dispositivos sin debilitar la calidad de los informes.
Conclusiones clave del informe
- Por componentes, el software representó el 69.74% del mercado de software de ciclo de vida de activos de TI con huella de carbono incorporada en 2025, mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta del 24.65% hasta 2031.
- En cuanto al modo de implementación, la implementación basada en la nube representó el 66.12 % en 2025, mientras que se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (CAGR) del 25.02 % hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 64.85% en 2025, mientras que se prevé que las pequeñas y medianas empresas crezcan a una tasa de crecimiento anual compuesta del 24.87% hasta 2031.
- En cuanto a las aplicaciones, la contabilidad del carbono incorporado representó el 29.41 % del mercado de software para el ciclo de vida de los activos de TI con carbono incorporado en 2025, mientras que se prevé que la circularidad y la planificación de la reutilización avancen a una tasa de crecimiento anual compuesta (CAGR) del 25.34 % hasta 2031.
- Por usuario final, el sector de TI y telecomunicaciones representó el 27.12% en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa de crecimiento anual compuesta (CAGR) del 24.92% hasta 2031.
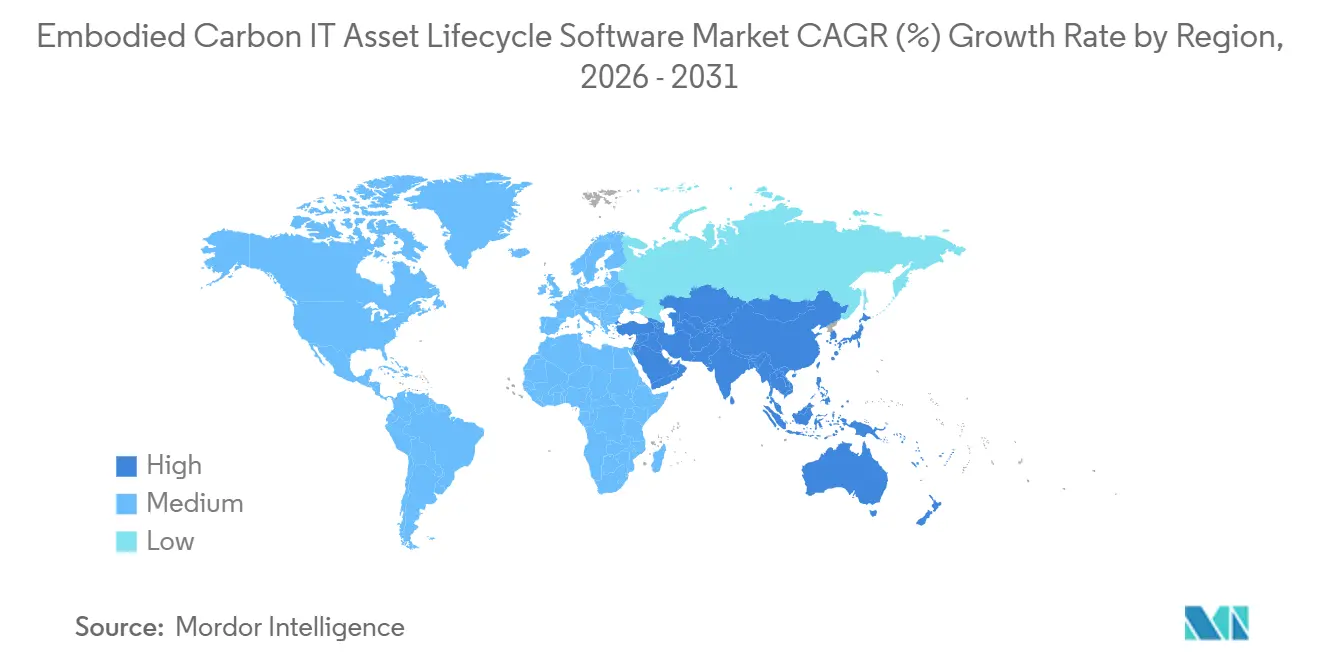
- Geográficamente, Europa representó el 34.56% de la cuota de mercado del software de gestión del ciclo de vida de los activos de TI con huella de carbono incorporada en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 25.45% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software para el ciclo de vida de los activos de TI con huella de carbono incorporada.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos estrictos de divulgación de alcance 3 y sostenibilidad de TI | + 5.2% | Global, con la mayor intensidad regulatoria en la UE, EE. UU. y Australia. | Corto plazo (≤ 2 años) |
| Creciente demanda de datos de carbono incorporado listos para auditoría en la adquisición de TI. | + 4.5% | Adopción global y la más avanzada en la UE y Norteamérica. | Corto plazo (≤ 2 años) |
| Expansión de las prácticas de TI circulares, la reutilización y los programas de extensión del ciclo de vida. | + 3.8% | Mercados centrales de la UE, con repercusiones en América del Norte y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Convergencia de la gestión de activos de TI, la presentación de informes ESG y los flujos de trabajo de FinOps. | + 2.4% | América del Norte y la UE, con un aumento en el segmento empresarial de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Mayor disponibilidad de datos de análisis del ciclo de vida a nivel de dispositivo mediante API y bases de datos. | + 1.7% | Global | Largo plazo (≥ 4 años) |
| Las empresas están prestando cada vez más atención a los puntos críticos de emisiones de carbono a nivel de producto en sus flotas de TI. | + 1.3% | América del Norte, UE, adopción temprana en Japón y Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los estrictos requisitos de divulgación del Alcance 3 y de sostenibilidad de TI impulsan la demanda de plataformas.
La presión regulatoria está impulsando los datos de carbono para hardware de TI a ciclos de informes formales. ESRS E1 coloca los bienes y servicios adquiridos dentro de un marco estructurado de divulgación climática, lo que significa que las emisiones relacionadas con los dispositivos ya no pueden manejarse como una estimación lateral dentro de resúmenes generales de sostenibilidad. [1] Grupo Asesor Europeo de Información Financiera, “Estándar Europeo de Información sobre Sostenibilidad E1, Cambio Climático”, EFRAG, efrag.org El proceso de implementación de CSRD de Alemania también reforzó la necesidad de que las grandes empresas se preparen para los informes vinculados al año fiscal 2025, lo que trasladó el trabajo de cumplimiento a la planificación activa de presupuestos y sistemas. Este cambio es importante porque el mercado de software del ciclo de vida de los activos de TI de carbono incorporado está siendo impulsado por las expectativas de auditoría más que por los objetivos de marca únicamente. El software que conecta los registros de adquisiciones, los datos de activos y la lógica de emisiones es más fácil de justificar cuando las revisiones de divulgación involucran simultáneamente a los equipos de finanzas, sostenibilidad y controles internos. La misma presión de cumplimiento también se extiende a las redes de proveedores, lo que significa que las entidades informantes a menudo necesitan una recopilación de datos ascendente más sólida incluso cuando sus patrones de compra directa de hardware no han cambiado.
La creciente demanda de datos de carbono incorporado listos para auditoría en la adquisición de TI intensifica las necesidades de procedencia de los datos.
Los equipos de compras están bajo una presión creciente para usar datos de carbono a nivel de producto en lugar de valores indirectos generales cuando evalúan las compras de TI. El lanzamiento en 2025 por parte de Lenovo de huellas de carbono de productos a nivel de configuración para ThinkPad, creado con Makersite, demostró que la transparencia del OEM se está convirtiendo en un diferenciador práctico en las conversaciones de compra empresariales. [2] Lenovo, “Cómo Lenovo está transformando la sostenibilidad empresarial para ThinkPad a través de su asociación con Makersite”, Lenovo StoryHub, lenovo.com Este cambio es importante porque los compradores no solo necesitan un número; necesitan uno que se pueda rastrear hasta una configuración de producto específica y que sea comprensible para todos los proveedores. Como resultado, el mercado de software del ciclo de vida de los activos de TI con carbono incorporado está pasando de simples paneles de informes a plataformas que pueden ingerir, normalizar y comparar datos primarios de varias fuentes OEM. Esto también aumenta el valor del software que puede mantener registros consistentes a lo largo de los ciclos de compra, las actualizaciones de dispositivos y los períodos de divulgación. Es probable que los proveedores que pueden manejar la variación de datos de los proveedores sin afectar la calidad de los informes obtengan más atención empresarial.
La expansión de las prácticas de TI circulares, la reutilización y los programas de extensión del ciclo de vida amplían el papel del software.
La reutilización y la extensión del ciclo de vida se están volviendo más centrales en cómo las empresas gestionan la carga de carbono de sus parques de TI. Un estudio de referencia de ITAD 2025 encontró que el 34% de los encuestados estaban promoviendo activamente iniciativas ESG, frente al 19% en 2023, lo que muestra que los objetivos de sostenibilidad están llegando a las decisiones operativas de disposición de activos. [3] Cascade Assets, “Informe de referencia de ITAD 2025”, Cascade Assets, cascade-assets.com Este cambio amplía el rol del software más allá de la contabilidad de la primera compra para incluir la redistribución, la renovación, la retirada y la documentación de soporte. El mercado de software del ciclo de vida de los activos de TI con carbono incorporado se beneficia de este cambio, ya que los compradores desean cada vez más un registro claro de por qué un activo fue reutilizado, retirado o reemplazado en un momento dado. La guía de BITKOM 2025 sobre eficiencia de recursos en el ciclo de vida del software también refleja una expectativa más amplia de que las organizaciones tecnológicas deben conectar los resultados de sostenibilidad con los procesos cotidianos de software y adquisiciones. Por lo tanto, las plataformas que pueden vincular la medición de carbono con la extensión de la vida útil de los activos se encuentran en una posición más ventajosa que las herramientas que solo resumen las emisiones a posteriori.
La convergencia de la gestión de activos de TI, los informes ESG y los flujos de trabajo de FinOps crea un centro de compras más amplio.
Cada vez más, las empresas tratan los registros de activos, el control de costos y el seguimiento de carbono como tareas de gestión interconectadas, en lugar de flujos de trabajo separados. La norma ISO/IEC TS 19770-13:2026 proporcionó a las organizaciones una guía formal para incorporar aspectos de sostenibilidad en los sistemas de gestión de activos de TI, facilitando así la estandarización de esta convergencia dentro de los procesos de gobernanza existentes. El informe "Estado de la Nube 2026" de Flexera también reveló que casi una de cada tres organizaciones considera ahora la reducción de las emisiones de carbono y el control de los costos de la nube como prioridades iguales. Esto es importante porque el mercado de software para el ciclo de vida de los activos de TI con carbono incorporado ya no depende únicamente de los equipos de sostenibilidad para patrocinar las implementaciones. Los equipos de compras, gestión de activos de TI, operaciones en la nube y finanzas se están convirtiendo en participantes más relevantes en las decisiones de compra e implementación. Es probable que los proveedores que se integren sin problemas con los sistemas empresariales y las revisiones operativas tengan una ventaja a medida que este grupo de compradores más amplio se vuelva más activo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Factores de carbono incorporado fragmentados entre fabricantes de equipos originales y clases de dispositivos | -2.1% | Global, más agudo en Asia-Pacífico, donde la cobertura de los fabricantes de equipos originales es menor. | Mediano plazo (2-4 años) |
| Complejidad de la integración en los sistemas ITAM, ERP, ESG y de adquisiciones. | -1.6% | Global, más grave en grandes empresas con infraestructura de TI heredada. | Corto plazo (≤ 2 años) |
| Preocupaciones sobre seguridad, privacidad y gobernanza de datos en torno a la telemetría de activos. | -1.1% | Global, con mayor presencia en la UE en virtud del RGPD y en los sectores regulados. | Mediano plazo (2-4 años) |
| Estandarización limitada de las metodologías de contabilidad de carbono de los activos de TI | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La fragmentación de los factores de carbono incorporados entre los distintos fabricantes de equipos originales y clases de dispositivos limita la fidelidad de los datos.
La calidad de los datos sigue siendo desigual porque la información sobre el carbono de los productos aún no se publica con la misma profundidad en todos los fabricantes de hardware y categorías de dispositivos. El trabajo de Lenovo sobre la huella a nivel de configuración es un ejemplo de mayor transparencia, pero ese nivel de detalle aún no es estándar en toda la base de proveedores. Ecoinvent ofrece una de las bases de inventario de ciclo de vida más grandes disponibles, pero ninguna biblioteca de conjuntos de datos cubre completamente todos los perfiles de hardware nuevos y especializados que ingresan a las flotas empresariales. [4] Ecoinvent, “Base de datos de Ecoinvent”, Ecoinvent, ecoinvent.org Esto significa que muchas plataformas todavía necesitan combinar valores específicos del proveedor con supuestos modelados y factores secundarios. Eso puede debilitar la coherencia cuando las empresas comparan flotas entre marcas, factores de forma y ciclos de actualización. El mercado de software de ciclo de vida de activos de TI con carbono incorporado todavía tiene una fuerte demanda, pero los datos ascendentes desiguales siguen siendo un freno real para la confianza y la velocidad de implementación.
La complejidad de la integración entre los sistemas ITAM, ERP, ESG y de adquisiciones aumenta la fricción en la implementación.
El despliegue de estas plataformas suele requerir mucho más que simplemente activar una nueva herramienta de informes. Las directrices ISO sitúan claramente la sostenibilidad dentro de las prácticas de gestión de activos de TI, lo que implica que el software debe integrarse en los registros de activos, los controles de procesos y los flujos de trabajo de gobernanza ya existentes en toda la empresa. CHEM de Microsoft, que colabora con Makersite, también demuestra cómo los entornos de hardware complejos requieren modelos estructurados y una gestión de datos coordinada, en lugar de hojas de cálculo aisladas. En la práctica, muchas organizaciones aún mantienen los datos de ITAM, ERP, ESG y adquisiciones en sistemas separados, cada uno con sus propios responsables y formatos. Esto genera más trabajo de implementación, más niveles de revisión y una mayor dependencia de la limpieza interna de datos antes de que los informes puedan mejorar. Por lo tanto, el mercado del software para el ciclo de vida de los activos de TI con huella de carbono incorporada tiende a avanzar más rápido en organizaciones con registros digitales maduros y más lentamente en empresas que aún dependen de pilas operativas antiguas y desconectadas.
Análisis de segmento
Por componente: El software lidera mientras que los servicios ganan terreno.
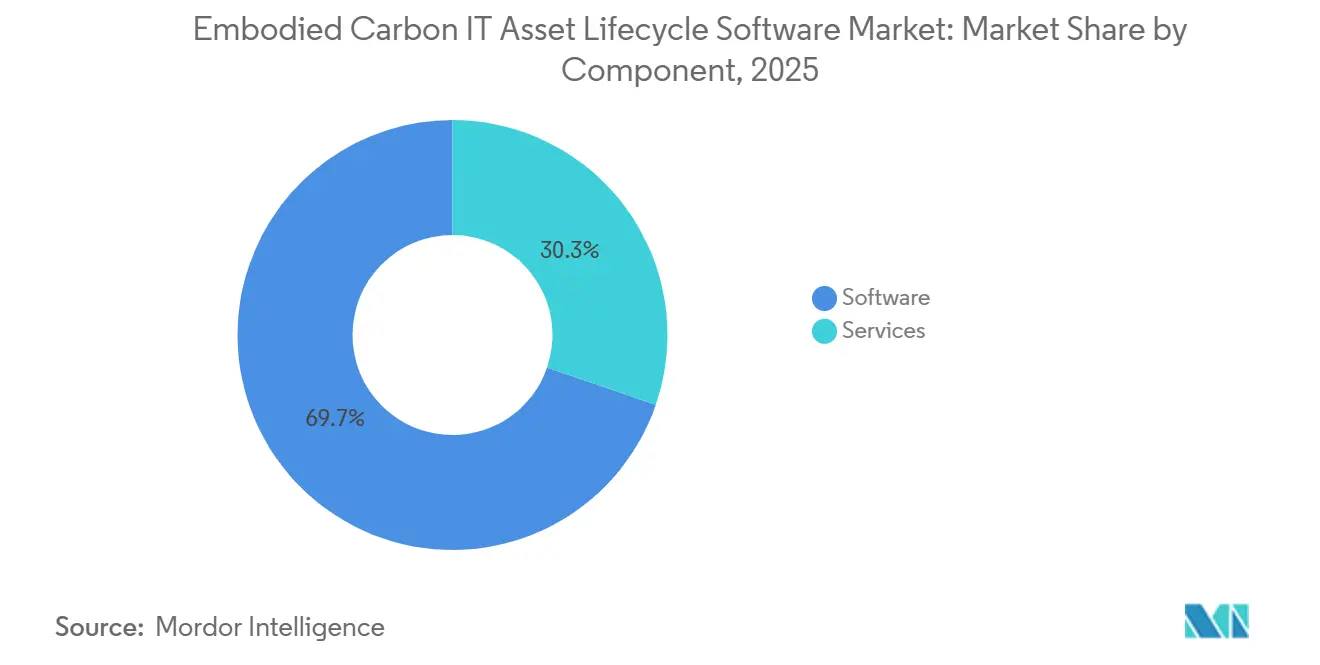
En 2025, el software representó el 69.74 % del mercado de software para el ciclo de vida de los activos de TI con carbono incorporado, consolidándose como la capa de entrega principal en toda la categoría. Esta posición refleja cómo la mayoría de los compradores comienzan necesitando recopilar información de los dispositivos, aplicar la lógica de emisiones y producir resultados consistentes dentro de un único sistema configurable. La primera pregunta que se plantean las empresas suele ser sobre la repetibilidad de la captura de datos y la generación de informes, lo que naturalmente favorece al software antes de que aumente el gasto en servicios. El mercado de software para el ciclo de vida de los activos de TI con carbono incorporado también sigue estando liderado por el software, ya que la automatización reduce el trabajo manual de contabilidad de carbono que muchos equipos internos no pueden mantener durante múltiples períodos de informes. Las plataformas de ciclo de vida y carbono establecidas entraron en este espacio con estructuras de datos probadas, mientras que los proveedores más nuevos se centraron en hacer que esos procesos fueran más rápidos y fáciles de escalar.
Esta ventaja no implica que los servicios sean de importancia secundaria, ya que se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 24.65 % hasta 2031. Muchos compradores aún necesitan ayuda con la preparación de datos, la selección de metodologías, el mapeo de sistemas y la transferencia entre los equipos de sostenibilidad y las operaciones de TI. La demanda de servicios aumenta aún más cuando las organizaciones buscan una vía más rápida para obtener resultados útiles, pero aún no cuentan con suficiente capacidad interna de ACV o contabilidad de carbono. La oferta de contenido de ACV gestionado de Sphera, respaldada por más de 20 000 conjuntos de datos actualizados anualmente y verificados por terceros, demuestra por qué el contenido y el soporte de implementación a menudo se venden juntos en implementaciones complejas. Con el tiempo, es probable que la industria del software para el ciclo de vida de los activos de TI con carbono incorporado siga anclada en los ingresos del software, mientras que los servicios capturan más valor en la integración, el control de calidad y la gobernanza continua del modelo.
Por modo de implementación: la nube mantiene la escalabilidad, mientras que el modelo híbrido se expande más rápidamente.
En 2025, la implementación en la nube representó el 66.12 % del mercado de software para el ciclo de vida de los activos de TI con carbono incorporado, lo que le otorgó un claro liderazgo entre los modelos de entrega. Esta preferencia es práctica, ya que la entrega en la nube permite una incorporación más rápida, actualizaciones más sencillas y una menor carga de infraestructura para los equipos de sostenibilidad, que generalmente no gestionan grandes entornos de software internos. También funciona bien para plataformas que necesitan actualizaciones frecuentes de datos de bibliotecas de factores, registros de proveedores y sistemas empresariales. El acceso a contenido de inventario del ciclo de vida actualizado periódicamente es fundamental, y las bases de datos amplias como ecoinvent refuerzan el valor de las actualizaciones gestionadas centralmente en lugar de copias locales aisladas. El mercado de software para el ciclo de vida de los activos de TI con carbono incorporado sigue inclinándose por la nube, ya que los compradores buscan velocidad, flexibilidad y un mantenimiento más sencillo durante las fases iniciales de implementación.
Se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (TCAC) del 25.02 % hasta 2031, lo que la convierte en la modalidad de mayor crecimiento. Este patrón refleja las necesidades de las organizaciones reguladas que desean la potencia del modelado basado en la nube, pero que prefieren un control más estricto sobre la telemetría, los detalles del inventario o los registros internos. Las configuraciones híbridas también resultan atractivas para las empresas que ya ejecutan sistemas de gobernanza establecidos en sus instalaciones y no desean trasladar todos los datos conectados a un entorno compartido de una sola vez. La norma ISO/IEC TS 19770-13:2026 respalda esta tendencia al fomentar la incorporación estructurada de información de sostenibilidad en los sistemas ITAM existentes, en lugar de una arquitectura única para todos. La implementación local sigue siendo relevante en organizaciones con ciclos de reemplazo de software más largos, pero el mercado del software de ciclo de vida de activos de TI con carbono incorporado está claramente cambiando hacia modelos que combinan la flexibilidad de la nube con un mayor control sobre los datos confidenciales.
Por tamaño de empresa: las grandes empresas lideran mientras las pymes aceleran
Las grandes empresas representaron el 64.85 % del mercado de software para el ciclo de vida de los activos de TI con carbono incorporado en 2025, lo que refleja tanto una mayor exposición al cumplimiento normativo como una mayor capacidad de gasto. Estas organizaciones fueron las primeras en formalizar los programas de Alcance 3 y, por lo general, cuentan con la complejidad de las adquisiciones y la escala de informes que justifican el uso de software especializado. Además, suelen operar flotas de dispositivos más amplias, con más proveedores y más niveles de gobernanza interna, lo que aumenta la necesidad de registros estructurados del ciclo de vida del carbono. El uso que hace Microsoft de la plataforma automatizada de ACV de Makersite en su marco CHEM demuestra cómo las grandes organizaciones están creando mediciones basadas en procesos en entornos de hardware complejos, en lugar de depender de estimaciones simplificadas. Por lo tanto, el mercado de software para el ciclo de vida de los activos de TI con carbono incorporado sigue obteniendo gran parte de sus ingresos actuales de grandes compradores que necesitan flujos de trabajo multiequipo y registros listos para auditoría.
Se prevé que las pequeñas y medianas empresas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 24.87 % hasta 2031, lo que las convierte en el grupo empresarial de mayor crecimiento. Su crecimiento está siendo moldeado menos por grandes departamentos internos de sostenibilidad y más por la presión de la cadena de valor proveniente de clientes más grandes. Cuando los compradores empresariales solicitan a los proveedores mejores datos de productos y registros de respaldo más claros, las empresas tecnológicas más pequeñas también necesitan mejores sistemas para responder. La guía de eficiencia de recursos de BITKOM para 2025 en el ciclo de vida del software indica que estas expectativas ya se están extendiendo entre las organizaciones tecnológicas medianas y pequeñas en Alemania y las redes de suministro relacionadas. Los modelos SaaS de menor costo y las rutas de implementación más simples están ayudando a que este segmento del mercado de software del ciclo de vida de los activos de TI con carbono incorporado se abra más rápidamente que en ciclos de informes anteriores.
Aplicación práctica: La contabilidad del carbono impulsa la adopción mientras se amplía la economía circular.
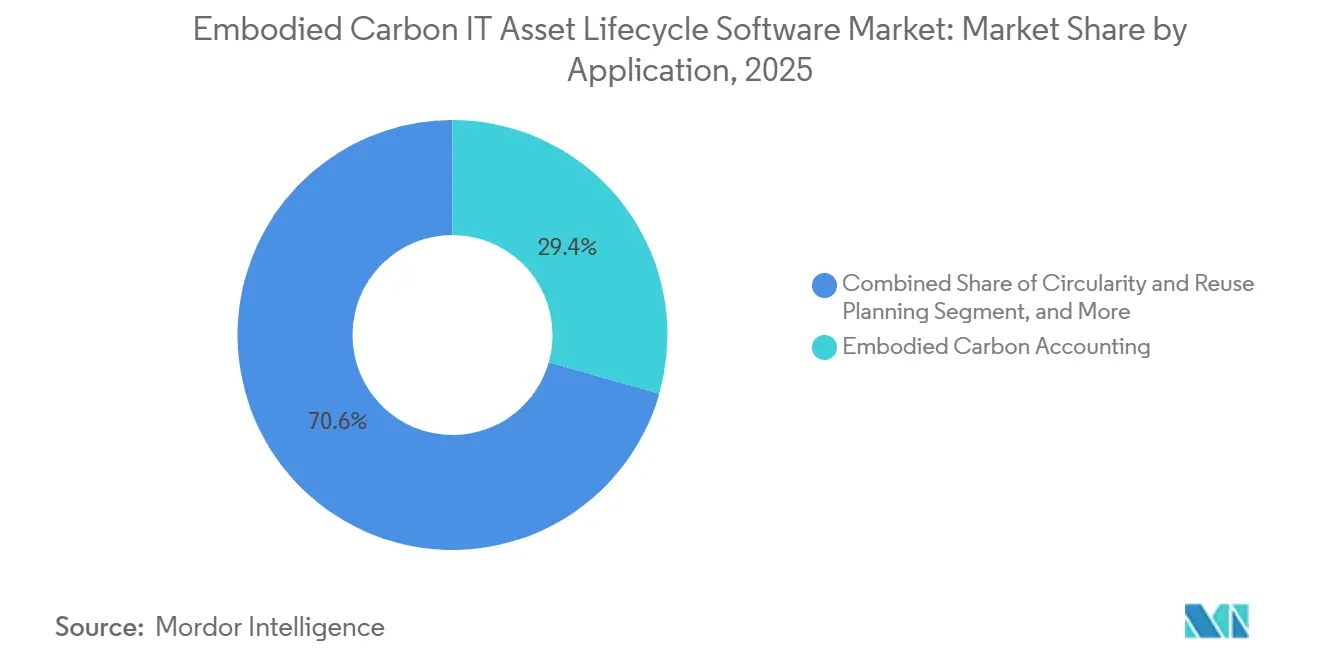
La contabilidad del carbono incorporado representó el 29.41 % del mercado de software para el ciclo de vida de los activos de TI con carbono incorporado en 2025, convirtiéndose en el área de aplicación más grande. Este liderazgo es lógico, ya que la mayoría de los programas empresariales comienzan midiendo lo que se encuentra dentro de su huella de compra de dispositivos antes de pasar a la optimización. Las reglas de informes también refuerzan este camino, dado que las divulgaciones climáticas requieren una estructura más sólida en torno a los datos de bienes y servicios adquiridos que la que muchas empresas tenían implementada anteriormente. Por lo tanto, las herramientas de contabilidad de carbono se convirtieron en la primera capa de software para muchos compradores, ya que proporcionan lógica de factores, registros de auditoría y estructuras de salida repetibles. El mercado de software para el ciclo de vida de los activos de TI con carbono incorporado sigue recurriendo a esta aplicación como su pilar fundamental, porque cada caso de uso posterior depende de una base de referencia sólida y confiable.
Se prevé que la circularidad y la planificación de la reutilización crezcan a una tasa de crecimiento anual compuesta (TCAC) del 25.34 % hasta 2031, lo que la convierte en la aplicación de mayor crecimiento. Esto refleja un cambio práctico en las prioridades empresariales, ya que, una vez que los compradores miden las emisiones incorporadas, se preguntan rápidamente si pueden evitar nuevas emisiones extendiendo la vida útil de los dispositivos. El software adquiere mayor valor cuando puede respaldar las decisiones de redistribución, las rutas de reutilización y la lógica de retiro documentada dentro del mismo flujo de trabajo. El análisis comparativo de Cascade Assets de 2025 mostró una creciente actividad ESG dentro de las prácticas de ITAD, lo que respalda la idea de que la planificación de la reutilización relacionada con el carbono se está convirtiendo en procesos operativos estándar. La guía de BITKOM sobre la eficiencia de los recursos del ciclo de vida del software apunta en la misma dirección, alentando a las organizaciones a conectar la planificación tecnológica con resultados de sostenibilidad más amplios. Como resultado, esta parte del mercado de software del ciclo de vida de los activos de TI con carbono incorporado está pasando de ser una tarea de planificación de nicho a un requisito operativo más amplio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Las tecnologías de la información y las telecomunicaciones siguen siendo los sectores más grandes, mientras que el comercio minorista y el comercio electrónico cobran impulso.
En 2025, el sector de TI y telecomunicaciones representó el 27.12 % del mercado de software para la gestión del ciclo de vida de los activos de TI con huella de carbono incorporada, convirtiéndose así en el sector vertical de mayor tamaño. El liderazgo de este sector refleja tanto la magnitud de sus flotas de dispositivos como su familiaridad previa con la elaboración de informes de sostenibilidad. Las empresas tecnológicas también suelen estar sujetas a un escrutinio más directo en lo que respecta al aprovisionamiento de hardware, el desarrollo de infraestructuras y los compromisos climáticos con sus clientes. Esta combinación las predispone a invertir en herramientas que conecten los registros de compras con los datos de carbono del ciclo de vida. Por consiguiente, el mercado de software para la gestión del ciclo de vida de los activos de TI con huella de carbono incorporada ha encontrado una base de compradores inicial natural en organizaciones donde la infraestructura digital es fundamental tanto para las operaciones como para la presentación de informes públicos.
Se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa de crecimiento anual compuesta (TCAC) del 24.92 % hasta 2031, lo que les otorga el ritmo más rápido entre los usuarios finales. Este sector vertical da soporte a una amplia base de dispositivos distribuidos en tiendas, almacenes, operaciones logísticas y redes de soporte, lo que hace que la visibilidad del hardware sea cada vez más importante con el tiempo. Las necesidades de contabilidad de carbono también se vuelven más difíciles de ignorar a medida que las operaciones omnicanal se expanden y los compromisos públicos de cero emisiones netas se vuelven más detallados. El sector BFSI se mantiene activo debido al aumento simultáneo de la gobernanza de las adquisiciones y la intensidad de la infraestructura, mientras que la manufactura, la energía y los servicios públicos están conectando el seguimiento de los activos de TI con sistemas operativos más amplios. La adopción por parte del gobierno y el sector público aún se encuentra en sus primeras etapas, pero la dirección del mercado de software del ciclo de vida de los activos de TI con carbono incorporado sugiere una mayor adopción a medida que las normas de adquisición y las expectativas de presentación de informes se estructuran más en las instituciones públicas.
Análisis geográfico
Mercado europeo de software para el ciclo de vida de los activos de TI con carbono incorporado
Europa acaparó el 34.56 % de la cuota de mercado del software de gestión del ciclo de vida de los activos de TI con huella de carbono incorporada en 2025, manteniendo su posición de liderazgo. Alemania, el Reino Unido y Francia siguen siendo los principales centros de demanda, ya que combinan grandes empresas con mayores expectativas en materia de informes y procesos de sostenibilidad más maduros. Alemania es especialmente importante porque la planificación de la implementación de la Directiva sobre Responsabilidad Social Corporativa (DSC) y la preparación corporativa han acelerado la necesidad de flujos de trabajo de informes estructurados para los bienes y servicios adquiridos. Las previsiones de BITKOM para 2025 también reflejan el grado en que las organizaciones de tecnología y software de la región ya están vinculando la eficiencia de los recursos con la planificación de compras y del ciclo de vida.
Mercado de software de ciclo de vida de activos de TI con carbono incorporado en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 25.45 % hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de software para el ciclo de vida de los activos de TI con huella de carbono incorporada. La región está entrando en una fase de adopción más sólida a medida que las prácticas de divulgación se expanden en las principales economías y los compradores empresariales exigen mejores datos a los proveedores regionales de hardware. Japón, Australia, India, Singapur, China y Corea del Sur contribuyen a esta tendencia, ya que las actividades de presentación de informes y la gobernanza relacionada con el clima se están formalizando en las empresas cotizadas y las grandes corporaciones. Otro factor es el peso de la región en la fabricación de hardware, lo que significa que las presiones tanto de los proveedores como de los compradores suelen aumentar simultáneamente. Esto genera demanda no solo por parte de las entidades informantes, sino también de los fabricantes de equipos originales (OEM) y los proveedores de componentes que necesitan datos de carbono de productos más precisos para respaldar las relaciones con sus clientes globales.
Mercado de software para el ciclo de vida de los activos de TI con carbono incorporado en América y Oriente Medio y África
América del Norte ostentaba la segunda mayor cuota regional en el mercado de software para el ciclo de vida de los activos de TI con huella de carbono incorporada en 2025. Estados Unidos sigue siendo un actor clave, ya que alberga a varios proveedores con una sólida financiación y una amplia base de empresas que ya implementan programas de sostenibilidad estructurados. La demanda en esta región se está desplazando desde la generación de informes hasta la evaluación en la etapa de adquisición, las solicitudes de datos de proveedores y las decisiones de renovación de hardware. América del Sur se mantiene en una etapa más temprana de adopción, mientras que Oriente Medio y África muestran un patrón divergente, con una mayor actividad en los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica que en el resto de la región.
Panorama competitivo
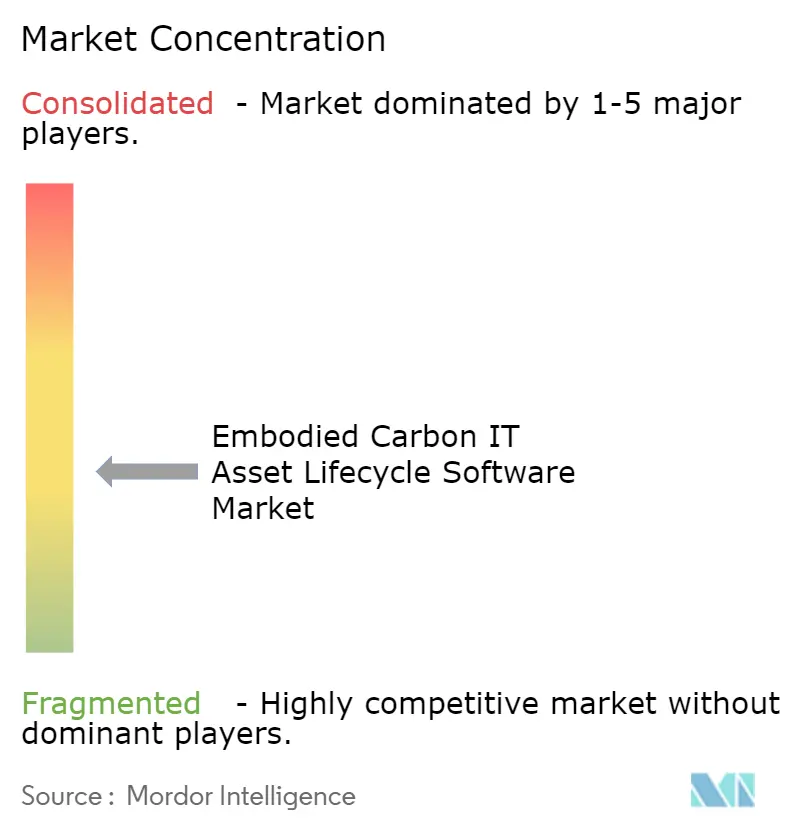
El mercado de software para el ciclo de vida de los activos de TI con huella de carbono incorporada se mantiene moderadamente fragmentado, sin que ningún proveedor domine la mayoría de los modelos de implementación, casos de uso o tamaños de clientes. La competencia abarca plataformas de gestión de carbono integrales, proveedores especializados en inteligencia del ciclo de vida y herramientas de software más específicas centradas en la medición y optimización a nivel de dispositivo. Esta diversidad se debe a que los compradores empresariales no requieren el mismo nivel de detalle en el análisis del ciclo de vida, la misma ruta de integración ni el mismo alcance de los informes. Por lo tanto, el mercado de software para el ciclo de vida de los activos de TI con huella de carbono incorporada admite simultáneamente a varios tipos de proveedores, aunque la superposición entre ellos sigue en aumento.
Los movimientos estratégicos están mostrando hacia dónde se dirige la competencia. La adquisición de la plataforma SiGREEN de Siemens por parte de Makersite se hizo efectiva el 1 de junio de 2026 y fortaleció su posición en el intercambio de datos de proveedores, la agregación de la huella de carbono de los productos y la colaboración alineada con los estándares en todas las cadenas de valor. Green Project Technologies adquirió la plataforma de software Emitwise el 28 de julio de 2025, agregando funcionalidad automatizada de huella de carbono de productos y herramientas de interacción con proveedores a su oferta más amplia de Alcance 3. Sphera continúa compitiendo en profundidad de contenido, respaldada por una base de datos de ACV administrada con más de 20 000 conjuntos de datos, actualizados anualmente y verificados por terceros. En conjunto, estos movimientos muestran que los proveedores están tratando de controlar una mayor parte de la cadena de datos, en lugar de solo la pantalla de informes. El mercado de software de ciclo de vida de activos de TI con carbono incorporado está premiando a los proveedores que pueden integrar datos a nivel de producto, colaboración con proveedores e informes empresariales en un único flujo de trabajo.
Sigue habiendo margen de mejora en los precios para empresas medianas, la integración nativa de ITAM y la automatización de flujos de trabajo. Los compradores más pequeños suelen necesitar soluciones de software más sencillas que reduzcan la carga de implementación sin comprometer la disciplina de auditoría, lo que abre la puerta a proveedores con modelos de implementación más ágiles. La integración sigue siendo otro factor diferenciador, ya que los compradores buscan cada vez más que la puntuación de carbono y los datos del ciclo de vida estén más integrados en los procesos existentes de gestión de activos, adquisiciones y la nube. Es probable que el mercado de software para el ciclo de vida de los activos de TI con carbono incorporado también favorezca a los proveedores que puedan reducir el trabajo de limpieza manual manteniendo una procedencia de datos clara, especialmente a medida que los clientes pasan de programas piloto a ciclos de informes anuales recurrentes.
Líderes de la industria del software para el ciclo de vida de los activos de TI con carbono incorporado
One Click LCA Ltd
Sphera Soluciones, Inc.
PRé Sustainability BV
GreenDelta GmbH
iPoint-systems GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: La adquisición por parte de Makersite de SiGREEN, la plataforma de Siemens para el cálculo de la huella de carbono de los productos y el intercambio de datos de la cadena de suministro, se hizo efectiva el 1 de junio de 2026, tras el anuncio del 14 de abril de 2026. La plataforma combinada añade la agregación de la huella de carbono de los productos, el intercambio de datos de proveedores y la alineación con los marcos Catena-X, WBCSD PACT y Together for Sustainability a la plataforma de inteligencia del ciclo de vida de Makersite, creando una capacidad integral para el cálculo de la huella de carbono de los productos, desde las materias primas hasta la puerta de la fábrica.
- Mayo de 2026: Persefoni AI lanzó el 5 de mayo de 2026 el Agente de Análisis de Persefoni, una herramienta de IA que permite a los usuarios empresariales consultar datos de emisiones en lenguaje natural, generar visualizaciones detalladas y producir resultados analíticos trazables y listos para auditoría, basados en el Libro Mayor de Actividad de CO₂e de la compañía. Este lanzamiento se produce tras el hito alcanzado por Persefoni de prestar servicios a más de 500 clientes empresariales a nivel mundial, gracias a un capital total recaudado de 179 millones de dólares.
- Abril de 2026: Watershed lanzó Watershed Agents el 21 de abril de 2026 durante la Semana del Clima de San Francisco, que incluye agentes de IA para la limpieza y el análisis de datos que redujeron el tiempo de obtención de datos de sostenibilidad procesables en un 80 % en las implementaciones de prueba, con un cliente que completó un proyecto de limpieza de datos de 5 horas en 20 minutos.
- Febrero de 2026: Normative lanzó el 17 de febrero de 2026 sus Servicios Gestionados de Inventario de Carbono. Este servicio práctico aborda el principal obstáculo para la adopción de nuevas tecnologías: la recopilación de datos. El servicio ofrece inventarios de carbono completos y listos para auditoría directamente en la plataforma Normative existente de los clientes, combinando la agregación de datos gestionada con las herramientas de análisis y planificación de reducción de la plataforma.
Alcance del informe de mercado global de software para el ciclo de vida de los activos de TI con carbono incorporado
El mercado de software para la gestión del ciclo de vida de los activos de TI con huella de carbono incorporada abarca plataformas y servicios que permiten a las organizaciones medir, monitorizar y gestionar las emisiones de carbono asociadas a los activos de TI a lo largo de todo su ciclo de vida, desde el diseño y la adquisición hasta el uso, la reutilización y la eliminación al final de su vida útil. Estas soluciones ofrecen funcionalidades como la contabilidad de la huella de carbono incorporada, la optimización del ciclo de vida, la planificación de la circularidad y la reutilización, y el cumplimiento de los marcos de informes de sostenibilidad.
El informe de mercado de software para el ciclo de vida de los activos de TI con carbono incorporado se segmenta por componente (software y servicios), modo de implementación (basado en la nube y local), tamaño de la empresa (grandes empresas y pequeñas y medianas empresas), aplicación (contabilidad de carbono incorporado, optimización del ciclo de vida de los activos de TI, planificación de circularidad y reutilización, cumplimiento e informes), usuario final (TI y telecomunicaciones, servicios financieros y seguros, fabricación industrial, energía y servicios públicos, petróleo y gas, comercio minorista y comercio electrónico, construcción e infraestructura, gobierno y sector público, y otros usuarios finales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Software |
| Servicios |
| Basado en la nube |
| En el local |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Contabilidad del carbono incorporado |
| Optimización del ciclo de vida de los activos de TI |
| Planificación de la circularidad y la reutilización |
| Cumplimiento e informes |
| TI y Telecomunicaciones |
| BFSI |
| Manufactura Industrial |
| Energía y servicios Públicos |
| Petróleo y Gas |
| Comercio minorista y comercio electrónico |
| Construcción e Infraestructura |
| Gobierno y sector público |
| Otros usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por componente | Software | ||
| Servicios | |||
| Por modo de implementación | Basado en la nube | ||
| En el local | |||
| Por tamaño de empresa | Grandes empresas | ||
| Pequeñas y medianas empresas | |||
| por Aplicación | Contabilidad del carbono incorporado | ||
| Optimización del ciclo de vida de los activos de TI | |||
| Planificación de la circularidad y la reutilización | |||
| Cumplimiento e informes | |||
| Por usuario final | TI y Telecomunicaciones | ||
| BFSI | |||
| Manufactura Industrial | |||
| Energía y servicios Públicos | |||
| Petróleo y Gas | |||
| Comercio minorista y comercio electrónico | |||
| Construcción e Infraestructura | |||
| Gobierno y sector público | |||
| Otros usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual y previsto del mercado de software para el ciclo de vida de los activos de TI con carbono incorporado?
El mercado de software para la gestión del ciclo de vida de los activos de TI con huella de carbono incorporada estaba valorado en 0.65 millones de dólares en 2025 y se prevé que alcance los 2.33 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 24.15% durante el período 2026-2031.
¿Qué región está experimentando el mayor crecimiento en el ámbito del software para el ciclo de vida de los activos de TI con huella de carbono incorporada?
Se prevé que la región de Asia-Pacífico registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 25.45 % hasta 2031, gracias a una mayor transparencia en la información y a requisitos más estrictos en materia de datos de los proveedores.
¿Qué modelo de despliegue lidera actualmente y cuál está creciendo más rápido?
La nube lideró con una cuota de mercado del 66.12 % en 2025, debido a que los compradores buscan actualizaciones más sencillas y una menor carga de infraestructura, mientras que se prevé que la solución híbrida crezca más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 25.02 % hasta 2031.
¿Por qué las grandes empresas representan la mayor parte del gasto actual?
Las grandes empresas representaron el 64.85% de la cuota de mercado en 2025 porque se enfrentan a una mayor presión en materia de presentación de informes, gestionan redes de proveedores más amplias y cuentan con presupuestos más elevados para la integración y la gobernanza.
¿Cuál es el sector de aplicación más importante en la actualidad y cuál está experimentando el mayor crecimiento?
La contabilidad del carbono incorporado fue la aplicación más importante, con una cuota del 29.41 % en 2025, mientras que se prevé que la planificación de la circularidad y la reutilización crezca más rápidamente, con una tasa de crecimiento anual compuesta del 25.34 % hasta 2031.
¿Qué grupo de usuarios finales está mostrando el mayor impulso hacia adelante?
Se prevé que el comercio minorista y el comercio electrónico registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 24.92%, hasta 2031, a medida que los operadores gestionen flotas de dispositivos distribuidos más grandes en tiendas, logística y redes de almacenes.


