

Tamaño y cuota de mercado del software de bibliotecas de factores de emisión e inteligencia sobre el carbono
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.19 mil millones |
| Tamaño del mercado (2031) | USD 4.93 mil millones |
| Tasa de crecimiento (2026 - 2031) | 17.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de la biblioteca de factores de emisión y el software de inteligencia sobre el carbono realizado por Mordor Intelligence.
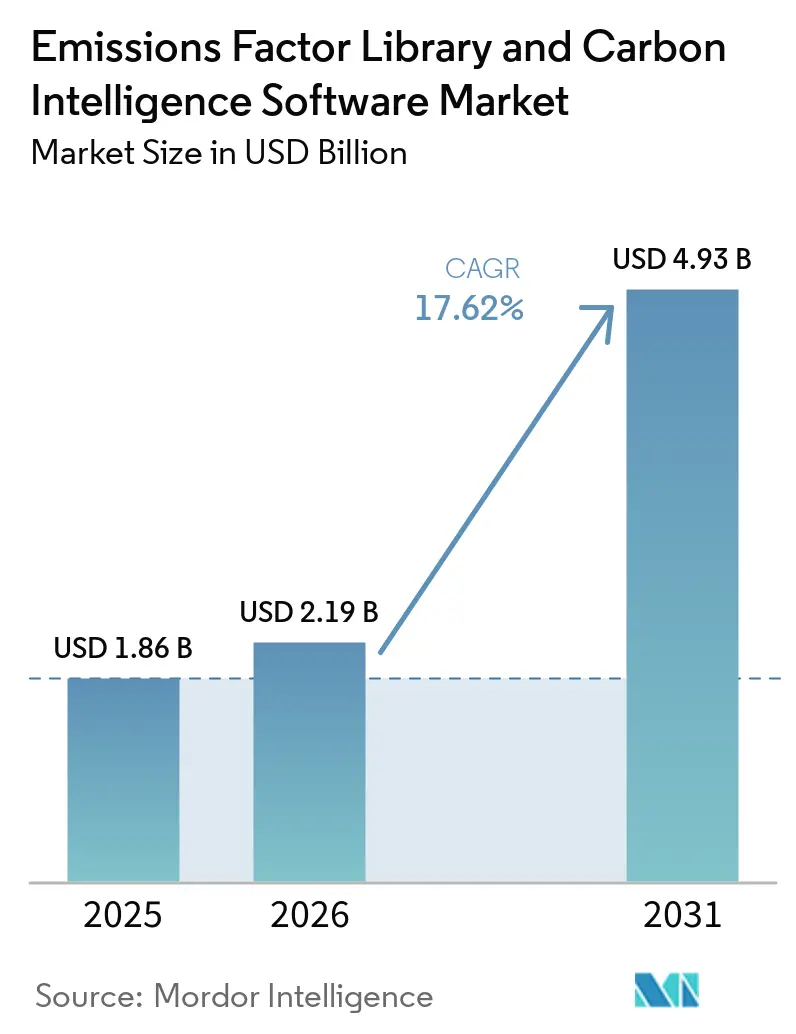
Se prevé que el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión aumente de 1.86 millones de dólares en 2025 a 2.19 millones de dólares en 2026 y alcance los 4.93 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 17.62 % entre 2026 y 2031. Este crecimiento se ve impulsado por obligaciones de divulgación más estrictas, el abandono del seguimiento de emisiones basado en hojas de cálculo y el uso generalizado de herramientas empresariales que permiten realizar auditorías y controlar las versiones. El mercado de software de contabilidad de carbono también se está integrando cada vez más en los flujos de trabajo centrales de finanzas y adquisiciones, a medida que los datos de emisiones se incorporan a sistemas operativos y de informes más amplios. La demanda se mantiene sólida, incluso cuando algunos marcos de informes reducen la cobertura directa, ya que las grandes empresas aún necesitan información a nivel de proveedor en cadenas de valor extensas. La automatización impulsada por IA también está cambiando las prioridades de compra en el mercado de software de contabilidad de carbono, ya que las empresas buscan una asignación de actividades más rápida, una mejor selección de factores y una menor preparación manual de datos. El resultado es un mercado que sigue expandiéndose debido a la demanda de cumplimiento, al tiempo que adquiere una segunda capa de adopción vinculada al apoyo a la toma de decisiones, la planificación operativa y la preparación para la garantía de calidad.
Conclusiones clave del informe
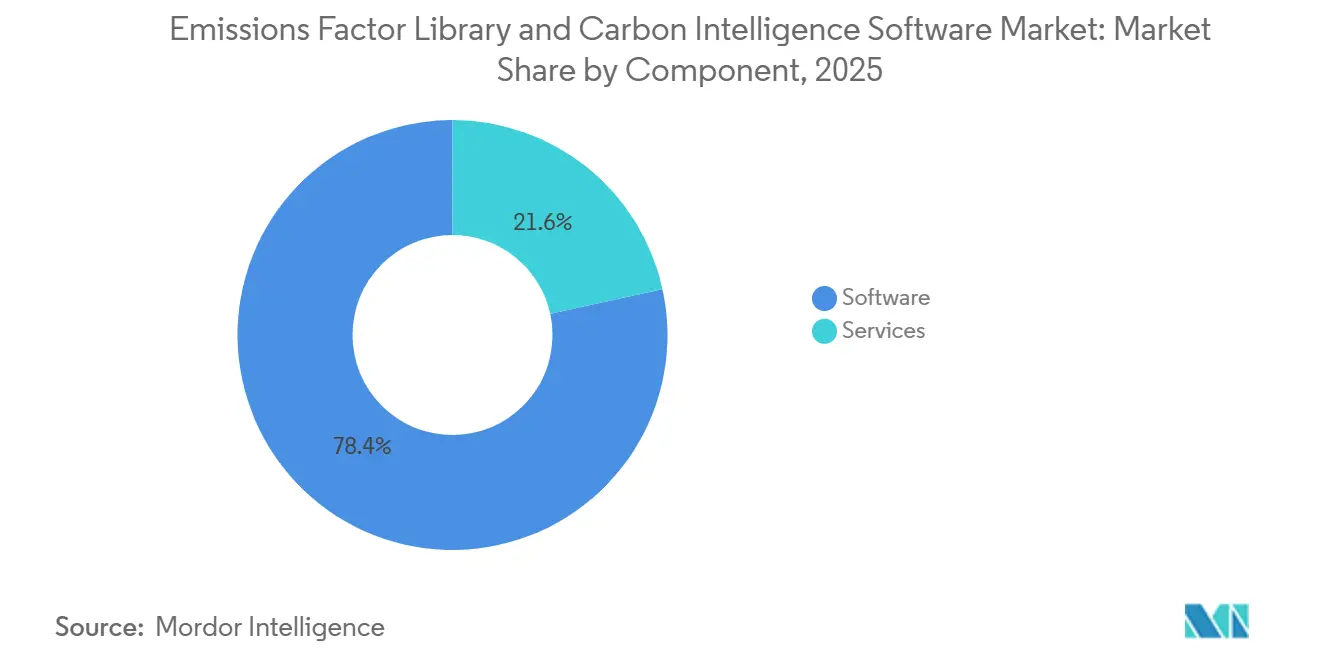
- Por componentes, el software representó el 78.41% de la cuota de mercado de la biblioteca de factores de emisión y del software de inteligencia sobre el carbono en 2025, mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta del 19.67% hasta 2031.
- En cuanto a la implementación, las soluciones basadas en la nube representaron el 69.94 % de los ingresos en 2025, mientras que se espera que las soluciones híbridas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 18.83 % entre 2026 y 2031.
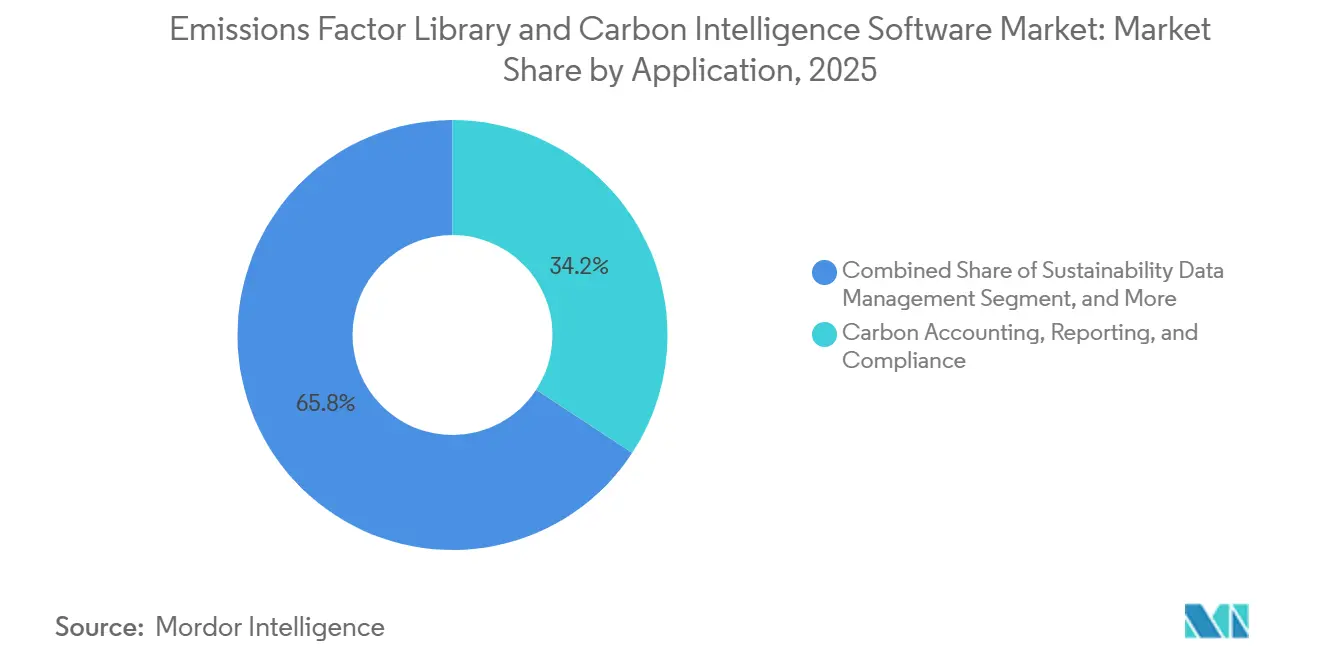
- Por aplicación, la contabilidad, la presentación de informes y el cumplimiento normativo en materia de carbono representaron el 34.23 % del tamaño del mercado de software de contabilidad de carbono en 2025, mientras que se prevé que la gestión de bibliotecas de factores de emisión se expanda a una tasa de crecimiento anual compuesta (CAGR) del 23.77 % hasta 2031.
- Por sector de usuario final, la industria manufacturera representó el 36.62% de los ingresos en 2025, mientras que se espera que el sector BFSI registre la mayor tasa de crecimiento anual compuesto (CAGR) del 21.19% hasta 2031.
- Geográficamente, Norteamérica representó el 36.44% de la cuota de mercado del software de inteligencia sobre factores de emisión y carbono en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 22.81% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de software de inteligencia sobre factores de emisión globales y análisis de carbono
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Divulgación obligatoria sobre el cambio climático y preparación para auditorías | + 5.3% | Global, con alta intensidad en Norteamérica, Europa, Australia y Japón. | Corto plazo (≤ 2 años) |
| Alcance 3: Presión sobre la calidad de los datos en las redes de proveedores | + 3.8% | Global, con avances iniciales en Norteamérica y Europa, seguidos de Asia-Pacífico, Oriente Medio y África. | Mediano plazo (2-4 años) |
| Control de versiones y trazabilidad de la biblioteca de factores de emisión | + 2.9% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Emparejamiento de actividades con factores mediante inteligencia artificial | + 2.2% | Global | Corto plazo (≤ 2 años) |
| Integración con sistemas ERP, de compras y de operaciones financieras (FinOps) | + 1.7% | América del Norte y Europa, con creciente relevancia en los principales mercados de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Planificación de la descarbonización a nivel granular de producto e instalación | + 1.2% | Global, con una intensidad inicial en Europa y en los mercados de Asia-Pacífico con fuerte presencia manufacturera. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Divulgación obligatoria sobre el cambio climático y preparación para auditorías
La divulgación obligatoria sigue siendo el principal factor desencadenante a corto plazo para el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, ya que los plazos de presentación de informes generan una necesidad directa de recopilación de datos estructurada y métodos de cálculo documentados. La presión no se limita a la publicación de totales de emisiones, puesto que los requisitos de garantía también exigen registros trazables que los auditores puedan revisar en función de los datos de origen, las metodologías y los factores de emisión. Esto está impulsando el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión hacia plataformas con registros de auditoría más sólidos, flujos de trabajo controlados y una vinculación más clara con las normas de contabilidad de GEI. El papel de la validación y la verificación también se ha vuelto más importante a medida que la norma ISO 14064-3 continúa definiendo cómo se lleva a cabo el trabajo de garantía en la práctica. [1] Greenhouse Gas Protocol, “Corporate Value Chain Scope 3 Standard”, GHG Protocol, ghgprotocol.org Como resultado, los compradores en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión ya no buscan solo resultados de divulgación, sino también sistemas que puedan soportar garantías limitadas y futuras actualizaciones en el escrutinio de los informes.
Alcance 3: Presión sobre la calidad de los datos en las redes de proveedores
Las emisiones de Alcance 3 siguen transformando la demanda de software, ya que las emisiones de los proveedores y la cadena de valor suelen representar la mayor parte de la huella ambiental de una empresa. Si bien las empresas están ampliando la presentación de informes en los tres alcances de emisiones, la disponibilidad de datos de los proveedores y la calidad de los datos internos siguen siendo obstáculos importantes para la implementación diaria. Esto está impulsando el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, alejándolo de las herramientas de divulgación limitadas y dirigiéndolo hacia sistemas que faciliten la interacción con los proveedores, la obtención de evidencia a nivel de origen y una asignación más controlada. Las revisiones propuestas a la guía de Alcance 3 también están restando solidez a los enfoques genéricos basados en el gasto, lo que aumenta la necesidad de datos primarios de los proveedores y una gobernanza de datos más sólida. En el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, esto favorece a los proveedores que pueden integrar la recopilación de datos, la gestión de factores y el control del flujo de trabajo en un único entorno.
Control de versiones y trazabilidad de la biblioteca de factores de emisión
La gestión de factores de emisión se está convirtiendo en un criterio de compra fundamental en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, ya que las empresas ahora necesitan mostrar no solo qué número se informó, sino también qué factor se utilizó, cuándo se aplicó y cómo se gobernó esa elección. Este cambio es especialmente visible en el rápido crecimiento de las herramientas de bibliotecas de factores, que se están adoptando como registros de cumplimiento en lugar de utilidades de back-end opcionales. El mercado de software de inteligencia de carbono y bibliotecas de factores de emisión está respondiendo a esta necesidad con repositorios de factores más estructurados, mejores controles de linaje y vínculos más claros entre los datos de actividad y la versión del factor utilizada en cada cálculo. La API Envizi Emissions de IBM se lanzó para integrar cálculos alineados con el Protocolo GHG y datos de factores gestionados en otros sistemas empresariales, manteniendo la trazabilidad de la metodología. [2] IBM Corporation, “Introducing IBM Envizi Emissions API, Bring Reliable Emissions Calculations into the Systems You Already Use,” IBM, ibm.com A medida que aumentan las expectativas de garantía, la gobernanza de factores se está convirtiendo en un requisito básico para el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión en lugar de una característica avanzada reservada para grandes implementaciones.
Emparejamiento de actividades con factores mediante inteligencia artificial
La IA se ha convertido en una de las palancas competitivas más claras en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, ya que el mapeo manual de grandes conjuntos de datos de Alcance 3 es lento, inconsistente y costoso. Los proveedores ahora utilizan la IA para reducir el tiempo dedicado a la limpieza de registros, la clasificación de actividades y la conexión de datos de origen con los factores de emisión apropiados. Watershed afirmó que sus nuevos agentes de IA redujeron el tiempo para obtener datos de sostenibilidad procesables en un 80 % en los clientes de prueba, al tiempo que redujeron el trabajo de limpieza de datos, que antes tomaba meses, a minutos. SAP también presentó un Agente de Optimización de Huella que redujo el tiempo de simulación de carbono de 1 día a 20 minutos en su demostración de flujos de trabajo de descarbonización operativa. En el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, esto está desplazando la competencia entre proveedores hacia la automatización práctica, la velocidad del flujo de trabajo y la capacidad de respaldar tanto los informes como las decisiones operativas a partir de la misma base de datos.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Metodologías de factores de emisión fragmentadas e inconsistentes | -2.6% | Global, con mayor impacto en Norteamérica y Europa, donde se superponen múltiples marcos. | Mediano plazo (2-4 años) |
| Datos de actividad de proveedores de baja calidad para el mapeo del alcance 3 | -1.9% | Global, con mayor fricción en Sudamérica, Oriente Medio y África. | Mediano plazo (2-4 años) |
| Alta carga de implementación para los compradores del mercado medio. | -1.4% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Cobertura limitada de factor de riesgo garantizada para materiales especializados y mercados emergentes. | -0.8% | Asia-Pacífico central, Oriente Medio, África y subsectores manufactureros especializados a nivel mundial. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Metodologías de factores de emisión fragmentadas e inconsistentes
El mercado de software de inteligencia de carbono y bibliotecas de factores de emisión aún enfrenta dificultades debido a la superposición entre el Protocolo de GEI, la norma ISO 14064, el PCAF, las necesidades de informes vinculadas al ESRS y los métodos específicos del sector. Los proveedores deben mantener sus motores de cálculo alineados con más de un marco, al tiempo que ayudan a los clientes a informar un inventario de emisiones único en diferentes entornos de cumplimiento. Esto aumenta la complejidad del producto y hace que las revisiones de estándares sean más problemáticas tanto para los proveedores como para los compradores en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión. También supone una mayor carga para los usuarios medianos que no cuentan con personal técnico interno dedicado a la selección de metodologías, controles y actualizaciones periódicas. Como resultado, la fragmentación de la metodología ralentiza la adopción en segmentos del mercado de software de inteligencia de carbono y bibliotecas de factores de emisión donde los compradores necesitan herramientas sencillas pero se enfrentan a expectativas de divulgación complejas.
Datos de actividad de proveedores de baja calidad para el mapeo del alcance 3
La calidad de los datos de los proveedores sigue siendo una de las principales limitaciones en los mercados de software de inteligencia de carbono y bibliotecas de factores de emisión, ya que el software no puede abordar completamente la falta de información útil sobre la actividad en la cadena de suministro. Muchas cadenas de suministro aún dependen de proveedores pequeños y medianos que carecen de sistemas para obtener datos de carbono a nivel de producto, planta o uso. Esto aumenta el esfuerzo de implementación, ya que las empresas a menudo necesitan programas de colaboración con los proveedores junto con el despliegue del software solo para que la plataforma sea utilizable con el nivel de detalle requerido. El informe Alcance 3 de Sphera de 2025 mostró que la disponibilidad de datos de los proveedores era el principal desafío para el 79 % de los encuestados, mientras que el 62 % también citó la calidad de los datos internos como una barrera importante. En el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, esto mantiene altos los costos totales de propiedad y ralentiza la adopción avanzada del Alcance 3 en regiones donde la infraestructura digital de proveedores aún es desigual.
Análisis de segmento
Por componente: El software lidera los ingresos, mientras que los servicios ganan peso estratégico.
En 2025, el software representó el 78.41 % de los ingresos totales, lo que mantuvo este segmento del mercado de software de inteligencia de carbono y bibliotecas de factores de emisión centrado en las suscripciones a plataformas y las implementaciones de software empresarial. La categoría de software siguió siendo dominante porque la mayoría de los grandes compradores aún prefieren sistemas que puedan integrar datos de carbono en los flujos de trabajo de finanzas, compras y cadena de suministro con controles más rigurosos. En la industria del software de contabilidad de carbono, el software también se beneficia de mayores costos de cambio una vez que una plataforma se conecta a los procesos ERP y de generación de informes. Esto mantiene estable la base de ingresos, incluso cuando los compradores solicitan más ayuda para la implementación y soporte especializado.
Se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 19.67 % entre 2026 y 2031, lo que los convierte en el componente de mayor crecimiento en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión. La demanda está aumentando debido a que el diseño de inventarios, la preparación de la verificación y la alineación de la metodología resultan difíciles para las empresas que carecen de equipos internos capacitados. Por lo tanto, el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión está experimentando un aumento en los modelos de servicios gestionados que combinan el acceso al software con servicios de asesoramiento y soporte. Esta tendencia se hizo evidente cuando Normative presentó los Servicios Gestionados de Inventario de Carbono en 2026 e informó de más de 1,000 horas de soporte al cliente certificado por el Protocolo de GEI en las primeras seis semanas. Con el tiempo, esto debería orientar la combinación de ingresos hacia ofertas integradas sin desplazar el papel central de las plataformas de software.
Por tipo de implementación: la nube sigue siendo la más grande, mientras que la tecnología híbrida gana terreno.
En 2025, la implementación en la nube representó el 69.94 % de los ingresos, lo que reflejó la estructura SaaS del mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, así como la necesidad de procesar grandes volúmenes de datos de actividad en diferentes sitios y proveedores. Los sistemas en la nube siguen siendo atractivos por su facilidad de escalabilidad, actualización y conexión con flujos de datos externos utilizados en la preparación de auditorías y divulgaciones. Esto es especialmente relevante en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, donde los ciclos de informes son recurrentes y el volumen de datos sigue en aumento. Los compradores también siguen valorando la menor complejidad de configuración de las herramientas en la nube en comparación con las implementaciones totalmente locales.
Se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (TCAC) del 18.83 % entre 2026 y 2031, lo que refleja un equilibrio más práctico entre escala y control. Las empresas multinacionales suelen necesitar análisis basados en la nube, pero también deben conservar algunos datos en entornos empresariales locales o existentes debido a políticas internas o necesidades específicas de gestión de datos en determinadas jurisdicciones. El mercado de software de inteligencia de carbono y bibliotecas de factores de emisión está respondiendo con arquitecturas que permiten que los cálculos, la custodia de datos y los informes se distribuyan en más de un entorno. El lanzamiento en 2026 por parte de Sweep de una solución de medición de emisiones en la nube integrada con AWS demostró cómo los proveedores están intentando unificar los flujos de datos en la nube dentro de estructuras de informes trazables. Esto debería contribuir a la expansión de las implementaciones híbridas a medida que los requisitos de garantía y trazabilidad de datos se vuelven más estrictos.
Por aplicación: El cumplimiento normativo mantiene la base de ingresos mientras que las herramientas de factoraje se expanden más rápidamente.
La contabilidad, la presentación de informes y el cumplimiento normativo en materia de carbono representaron la mayor cuota de mercado, con un 34.23 % en 2025. Esto situó el principal foco de gasto del mercado de software de inteligencia de carbono y bibliotecas de factores de emisión en la creación de inventarios y los flujos de trabajo de divulgación. Esta categoría sigue siendo la principal fuente de ingresos, ya que la mayoría de las empresas aún parten de la necesidad de medir las emisiones de Alcance 1, 2 y 3 y generar informes para su uso formal o para inversores. El mercado de software de inteligencia de carbono y bibliotecas de factores de emisión continúa atrayendo compradores, primero por las necesidades de cumplimiento normativo y luego por casos de uso más amplios relacionados con datos y planificación. El seguimiento y la monitorización de emisiones, así como la gestión de datos de sostenibilidad, también siguen siendo importantes, ya que ayudan a las empresas a pasar de la presentación de informes periódicos a un control más regular de los registros y flujos de actividad relacionados con las emisiones.
Se proyecta que la gestión de bibliotecas de factores de emisión crecerá a una CAGR del 23.77 % hasta 2031, convirtiéndose en la aplicación de más rápido crecimiento en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión. Este ritmo refleja la creciente demanda de procedencia de factores, historial de versiones y vinculación consistente entre la lógica de cálculo y los valores divulgados. El mercado de software de inteligencia de carbono y bibliotecas de factores de emisión también está viendo un mayor interés en herramientas de análisis y modelado que pueden respaldar la prueba de escenarios antes de tomar decisiones operativas. Tanto el Agente de Optimización de Huella de SAP como la API de Emisiones Envizi de IBM apuntan a este cambio al vincular los cálculos más estrechamente con los sistemas de planificación y operación. [3] SAP SE, “Nuevos agentes de IA de sostenibilidad”, SAP News, news.sap.com Como resultado, la demanda de aplicaciones se está ampliando más allá de la salida de divulgación hacia la infraestructura de datos gobernada y el soporte de decisiones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: La industria manufacturera mantiene el liderazgo, mientras que el sector BFSI marca el ritmo de crecimiento.
En 2025, el sector manufacturero representó el 36.62 % de los ingresos, lo que lo convirtió en el segmento de usuario final más grande en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión. Su posición de liderazgo refleja la complejidad de las emisiones directas, la amplia exposición a la cadena de suministro ascendente y descendente, y la necesidad de datos de carbono a nivel de producto en entornos comerciales regulados y con clientes. El mercado de software de inteligencia de carbono y bibliotecas de factores de emisión es especialmente relevante para los fabricantes, ya que los datos de carbono a menudo deben conectarse con los sistemas de producción, abastecimiento y logística, en lugar de estar en una herramienta de informes independiente. Esta necesidad está impulsando a los proveedores a integrar la gestión de emisiones más estrechamente con los datos operativos y de planta.
Se proyecta que BFSI crecerá a una CAGR del 21.19 % hasta 2031, convirtiéndose en el segmento de usuarios finales de más rápido crecimiento en el mercado de software de biblioteca de factores de emisión e inteligencia de carbono. Las instituciones financieras enfrentan un desafío diferente porque las emisiones financiadas pueden superar con creces su propia huella operativa, lo que aumenta la demanda de métodos a nivel de cartera y herramientas de riesgo climático. La industria del software de contabilidad de carbono también está viendo un creciente interés por parte de usuarios de comercio minorista, atención médica, telecomunicaciones y sector público a medida que las expectativas de divulgación se amplían y la presión de los clientes se formaliza más. IFS lanzó IFS Zero en 2026 para conectar la medición de emisiones directamente a los sistemas operativos en sectores intensivos en activos, lo que muestra cómo las soluciones para usuarios finales se están volviendo más especializadas. [4] IFS, “IFS lanza IFS Zero”, IFS, ifs.com Esto debería mantener la importancia del diseño de productos específicos para cada sector a medida que la base de usuarios se vuelve más amplia y variada.
Análisis geográfico
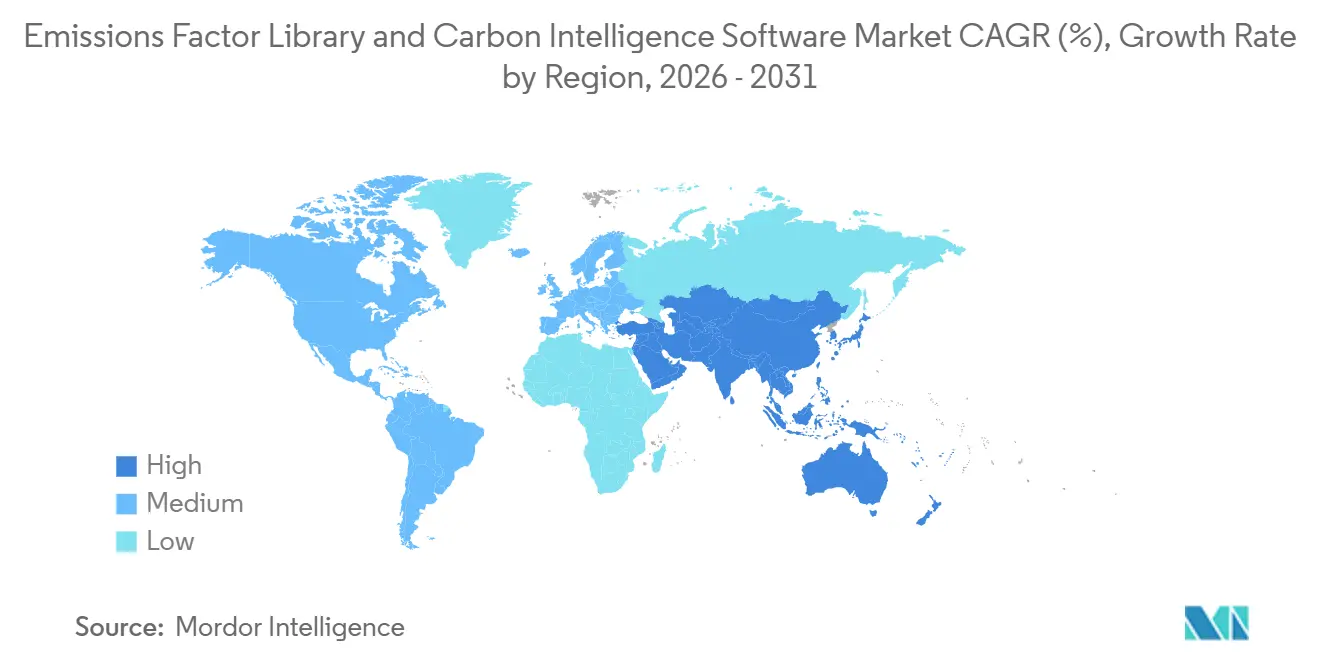
América del Norte representó el 36.44 % de los ingresos en 2025, lo que la convirtió en el mayor bloque regional en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión. La región se beneficia de una alta concentración de grandes empresas que ya cuentan con sistemas maduros de informes, adquisiciones y finanzas, lo que facilita la integración de plataformas. El calendario de divulgación de California también está reforzando la urgencia de compra a corto plazo entre las empresas que necesitan informes estructurados de Alcance 1 y Alcance 2 en 2026, con los requisitos de Alcance 3 que se implementarán posteriormente. En el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión, esto le otorga a América del Norte una sólida combinación de demanda de cumplimiento y preparación empresarial.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 22.81 % hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión. Este crecimiento se ve impulsado por las iniciativas de divulgación obligatoria o gradual en Japón, Australia, Singapur, Corea del Sur y China, que en conjunto amplían la necesidad regional de sistemas formales de datos de carbono. La región también se beneficia de su papel en las cadenas de suministro de fabricación globales, ya que las solicitudes de emisiones a nivel de proveedor se están integrando cada vez más en las redes de producción de Asia-Pacífico. Esto hace que el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión sea relevante no solo para las grandes empresas cotizadas, sino también para los proveedores que atienden a clientes internacionales con necesidades de informes de Alcance 3. India también está impulsando este mercado a través de su marco de Responsabilidad Empresarial e Informes de Sostenibilidad, que fomenta un mayor interés estructurado en las herramientas de inventario de GEI.
Europa siguió siendo el segundo mercado regional más grande en 2025, con una demanda centrada en grandes empresas que enfrentan expectativas más avanzadas en materia de informes climáticos y necesidades de garantía. Incluso con el alcance reducido de la CSRD en 2026, las empresas que aún se encuentran dentro del alcance representan la parte de la base de compradores con mayor capacidad de adquisición, lo que respalda el gasto continuo en soluciones de nivel empresarial. América del Sur sigue siendo una oportunidad emergente, con una adopción concentrada en los sectores extractivo, agrícola y de consumo, vinculados a las expectativas de informes de las multinacionales. Oriente Medio y África siguen siendo partes en etapa temprana del mercado de software de bibliotecas de factores de emisión e inteligencia de carbono, con una adopción impulsada más por programas nacionales de cero emisiones netas, filiales multinacionales y necesidades de divulgación vinculadas externamente que por una demanda local plenamente madura.
Panorama competitivo
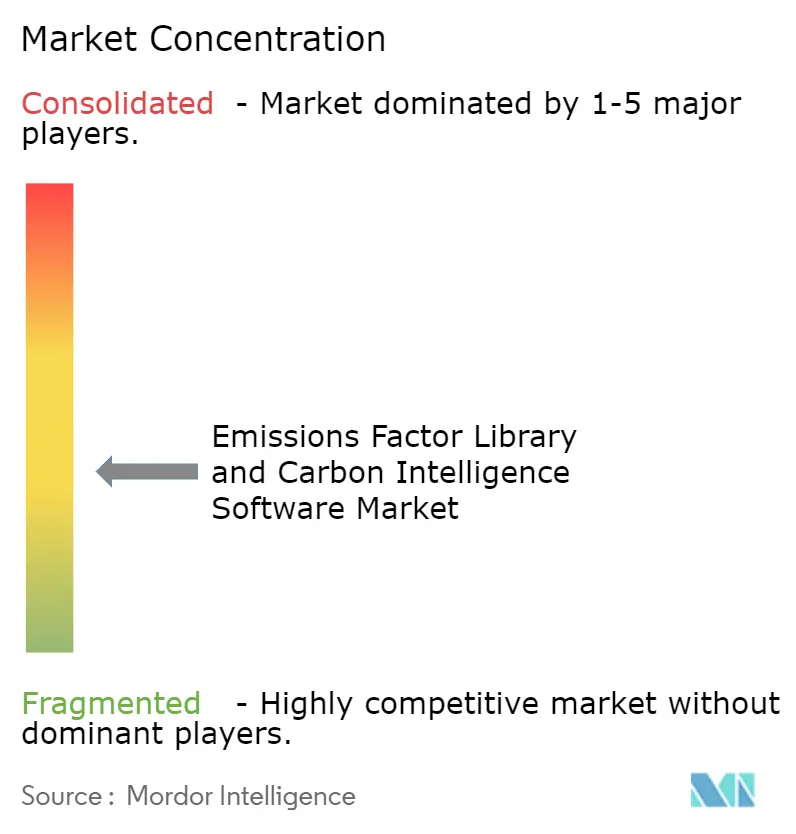
El mercado de software de inteligencia de carbono y bibliotecas de factores de emisión sigue estando moderadamente fragmentado, pero la competencia se centra cada vez más en un grupo reducido de proveedores que combinan herramientas de IA, gobernanza de factores e integración empresarial profunda. Los grandes proveedores de software aprovechan sus relaciones existentes en ERP, finanzas y operaciones para posicionar las herramientas de carbono como una extensión de los sistemas que sus clientes ya utilizan. Esto reduce las dificultades iniciales de adopción y facilita el acceso del mercado de software de inteligencia de carbono y bibliotecas de factores de emisión a cuentas empresariales consolidadas. Al mismo tiempo, los proveedores especializados siguen compitiendo ofreciendo una implementación más rápida, flujos de trabajo de Alcance 3 más robustos o una experiencia más específica en materia de carbono.
Las estrategias de productos en 2026 mostraron cómo el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión está pasando de la generación de informes básicos al uso operativo integrado. IBM lanzó la API Envizi Emissions para permitir que los cálculos de emisiones y los datos de factores gestionados se integren en sistemas de terceros sin una migración completa de la plataforma. SAP presentó nuevos agentes de IA para la sostenibilidad, incluido un Agente de Optimización de Huella de Carbono orientado a una simulación de carbono más rápida y un uso más directo en las decisiones de compras y producción. IFS lanzó IFS Zero como un sistema operativo de emisiones para sectores con uso intensivo de activos, acercando la medición de carbono a los datos de producción y operaciones de campo. Watershed también impulsó el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión hacia flujos de trabajo liderados por IA a través de nuevos agentes diseñados para reducir el tiempo de limpieza y análisis de los datos de sostenibilidad.
El panorama competitivo también refleja una tendencia hacia una cobertura más completa del flujo de trabajo, que incluye la recopilación de datos de proveedores, integraciones operativas y trazabilidad de factores. El mercado de software de inteligencia de carbono y bibliotecas de factores de emisión está premiando a los proveedores que pueden respaldar tanto el cumplimiento normativo como la planificación continua de la descarbonización desde una base de datos común. La consolidación prevista para 2025 y 2026 también sugiere que los proveedores buscan carteras de productos más amplias y un mayor alcance regional, especialmente en Europa y el segmento de mercado medio. En general, el mercado de software de inteligencia de carbono y bibliotecas de factores de emisión aún ofrece oportunidades de crecimiento para los especialistas, pero las posiciones más sólidas se están consolidando en torno a plataformas que demuestran preparación para auditorías, una profunda integración y una automatización práctica a gran escala.
Biblioteca de factores de emisión y software de inteligencia sobre el carbono, líderes en la industria.
Salesforce, Inc.
Workiva Inc.
Persefoni AI, Inc.
Tecnología de Cuencas Hidrográficas, Inc.
SAP SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Sweep, socio de AWS ISV-Accelerate, desarrolló una solución de medición de emisiones en la nube sobre el servicio AWS Sustainability, lo que permite a los clientes empresariales consolidar automáticamente los datos de emisiones de alcance 1, 2 y 3 en la nube dentro de la plataforma de inteligencia de sostenibilidad de Sweep, junto con todos los datos operativos, y enviar los resultados directamente a los procesos de auditoría externa bajo una única metodología trazable.
- Mayo de 2026: SAP anunció en su conferencia Sapphire 2026 sus planes para que nuevos agentes de IA de sostenibilidad estén disponibles para el público en general a finales de 2026, incluido un Agente de Optimización de la Huella Ecológica que reduce el tiempo de simulación de carbono de aproximadamente 1 día a 20 minutos y permite realizar pruebas "qué pasaría si" en tiempo real para las decisiones de descarbonización de compras y producción. Los datos ESG derivados de los promedios de la industria pueden variar entre un 30 % y un 40 % con respecto a los valores reales, lo que convierte la capacidad de simulación en una herramienta importante para la protección del margen.
- Mayo de 2026: IFS lanzó IFS Zero, un sistema operativo de emisiones basado en agentes para industrias con uso intensivo de activos, como la manufactura, la industria aeroespacial, el petróleo y el gas, y el transporte, integrado de forma nativa con IFS Cloud 26R1 y que permite la medición de alcance 1, 2 y 3 con registros de auditoría alineados con el protocolo GHG, extraídos directamente de los sistemas operativos sin una capa de extracción separada.
- Abril de 2026: IBM anunció la disponibilidad general de la API de emisiones de IBM Envizi, lo que permite a las organizaciones, desarrolladores y proveedores de software integrar cálculos de emisiones alineados con el Protocolo de GEI, datos de factores gestionados y metodologías de Envizi en sistemas empresariales existentes y productos de terceros sin necesidad de migrar completamente la plataforma.
- Abril de 2026: Watershed lanzó sus agentes en la Semana del Clima de San Francisco, incluyendo agentes de análisis y limpieza de datos impulsados por IA que redujeron el tiempo para obtener datos de sostenibilidad procesables en un 80% entre los clientes de prueba y completaron proyectos de limpieza de datos de 5 horas en aproximadamente 20 minutos. Watershed también lanzó una beca de IA para la sostenibilidad, un programa de 8 semanas, para abordar la baja tasa de adopción de IA del 43% entre los profesionales de la sostenibilidad.
Alcance del informe de mercado de la Biblioteca Global de Factores de Emisión y el Software de Inteligencia del Carbono
La Biblioteca de Factores de Emisión y el Software de Inteligencia de Carbono son plataformas digitales diseñadas para estandarizar los factores de emisión y proporcionar análisis avanzados. Estas herramientas permiten a las empresas medir, monitorear y gestionar las emisiones de gases de efecto invernadero en sus operaciones, cadenas de suministro y ciclos de vida de los productos. Al integrar la contabilidad del carbono, el seguimiento de las emisiones y la gestión de datos de sostenibilidad en los sistemas empresariales, facilitan el cumplimiento normativo, garantizan la transparencia en la presentación de informes y ofrecen información basada en IA para el análisis de escenarios y las estrategias de reducción de emisiones.
El informe de mercado de software para bibliotecas de factores de emisión e inteligencia de carbono está segmentado por componente (software y servicios), implementación (basada en la nube, local e híbrida), aplicación (contabilidad, informes y cumplimiento de carbono, seguimiento y monitoreo de emisiones, gestión de bibliotecas de factores de emisión y gestión de datos de sostenibilidad), industria de usuario final (manufactura, energía y servicios públicos, transporte y logística, banca, servicios financieros y seguros (BFSI), comercio minorista y bienes de consumo, atención médica y ciencias de la vida, tecnología de la información y telecomunicaciones, gobierno y sector público, y otras industrias de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se proporcionan en términos de valor (USD).
| Software |
| Servicios |
| Basado en la nube |
| En el local |
| Híbrido |
| Contabilidad, informes y cumplimiento de las normas sobre emisiones de carbono |
| Seguimiento y monitoreo de emisiones |
| Gestión de la biblioteca de factores de emisión |
| Gestión de datos de sostenibilidad |
| Inteligencia y análisis del carbono |
| Manufactura |
| Energía y servicios Públicos |
| Transporte y Logística |
| Banca, servicios financieros y seguros (BFSI) |
| Venta al por menor y bienes de consumo |
| Salud y ciencias de la vida |
| Tecnología de la información y telecomunicaciones |
| Gobierno y sector público |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por componente | Software | |
| Servicios | ||
| Por implementación | Basado en la nube | |
| En el local | ||
| Híbrido | ||
| por Aplicación | Contabilidad, informes y cumplimiento de las normas sobre emisiones de carbono | |
| Seguimiento y monitoreo de emisiones | ||
| Gestión de la biblioteca de factores de emisión | ||
| Gestión de datos de sostenibilidad | ||
| Inteligencia y análisis del carbono | ||
| Por industria del usuario final | Manufactura | |
| Energía y servicios Públicos | ||
| Transporte y Logística | ||
| Banca, servicios financieros y seguros (BFSI) | ||
| Venta al por menor y bienes de consumo | ||
| Salud y ciencias de la vida | ||
| Tecnología de la información y telecomunicaciones | ||
| Gobierno y sector público | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de software para el análisis de factores de emisión e inteligencia sobre el carbono, y hacia dónde se dirige en 2031?
El mercado de software para bibliotecas de factores de emisión e inteligencia sobre el carbono alcanzó un valor de 1.86 millones de dólares en 2025, llegó a 2.19 millones de dólares en 2026 y se prevé que alcance los 4.93 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 17.62% entre 2026 y 2031.
¿Qué factores impulsarán la adopción de plataformas de contabilidad de carbono en 2026?
Los principales factores que impulsan esta tendencia son la divulgación obligatoria de información sobre el clima, la necesidad de una mayor preparación para las auditorías y el paso del seguimiento de las emisiones basado en hojas de cálculo a sistemas empresariales gestionados.
¿Qué área de aplicación experimentará el mayor crecimiento hasta 2031?
La gestión de la biblioteca de factores de emisión es la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 23.77 % hasta 2031.
¿Qué grupo de usuarios finales está creciendo más rápido?
El sector BFSI (Banca, Servicios Financieros y Seguros) es el vertical de usuario final de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 21.19 % hasta 2031, debido a que las emisiones financiadas generan una gran carga de presentación de informes.
¿Qué región lidera actualmente y cuál está creciendo más rápido?
América del Norte lideró con una participación de ingresos del 36.44% en 2025, mientras que se prevé que Asia-Pacífico registre el crecimiento más rápido con una tasa de crecimiento anual compuesta del 22.81% hasta 2031.
¿Por qué las herramientas para determinar el factor de emisiones están adquiriendo mayor importancia?
Los compradores necesitan cada vez más control de versiones, trazabilidad y transparencia de los factores de producción, ya que los procesos de garantía y divulgación ahora requieren pruebas más claras sobre cómo se calcularon las cifras de emisiones.


