

Tamaño y participación en el mercado de ésteres emolientes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
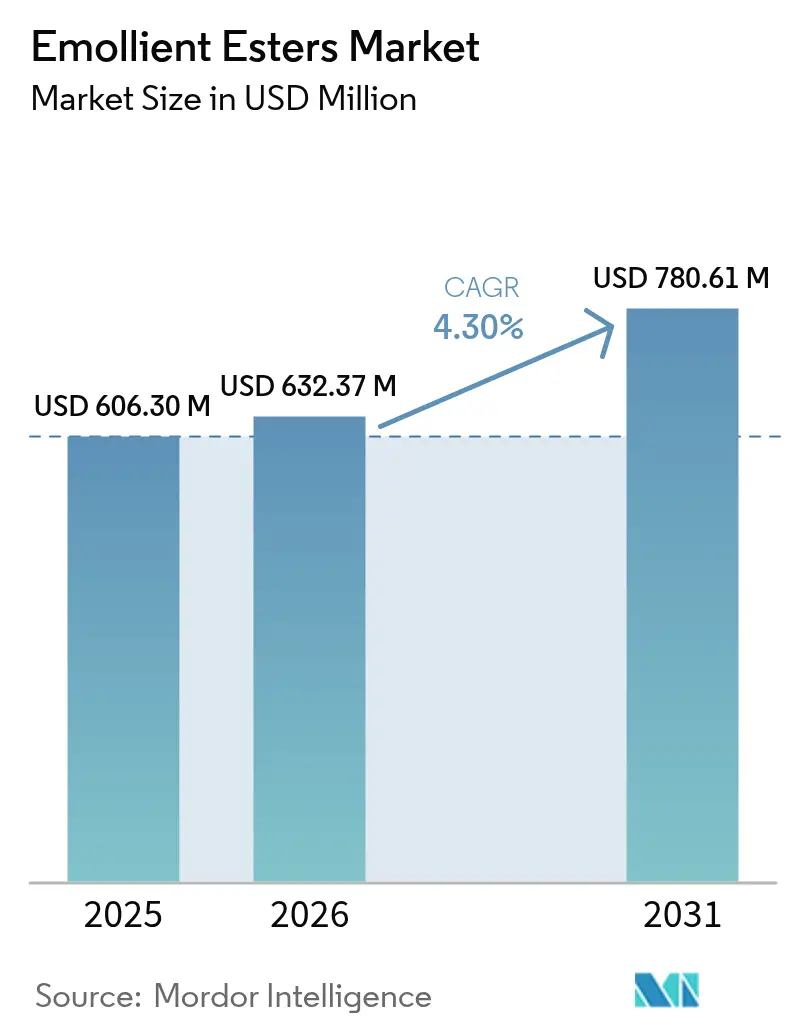
| Tamaño del mercado (2026) | USD 632.37 Million |
| Tamaño del mercado (2031) | USD 780.61 Million |
| Tasa de crecimiento (2026 - 2031) | 4.30% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de ésteres emolientes por Mordor Intelligence
El mercado de ésteres emolientes alcanzó un valor de 606.30 millones de dólares en 2025 y se estima que crecerá desde los 632.37 millones de dólares en 2026 hasta los 780.61 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.30 % durante el período de pronóstico (2026-2031). Este crecimiento se debe a la creciente demanda de ésteres multifuncionales producidos de forma sostenible, la mayor adopción de la síntesis enzimática y las tendencias de premiumización en las categorías de cuidado personal. La gran base de producción de Asia-Pacífico y el rápido crecimiento de la industria de la belleza impulsan el consumo regional, mientras que las reformulaciones europeas impulsadas por REACH aumentan la demanda de grados de alta pureza y de base biológica. Los fabricantes obtienen poder de fijación de precios mediante tecnologías diferenciadas de reducción de carbono, aunque la volatilidad de los precios de las materias primas de aceite vegetal continúa presionando los márgenes. Las exigencias regulatorias de formulaciones libres de microplásticos impulsan aún más los ésteres naturales y reciclados, orientando el mercado de ésteres emolientes hacia soluciones especializadas con una buena relación calidad-precio, en lugar de grados estandarizados de gran volumen.
Conclusiones clave del informe
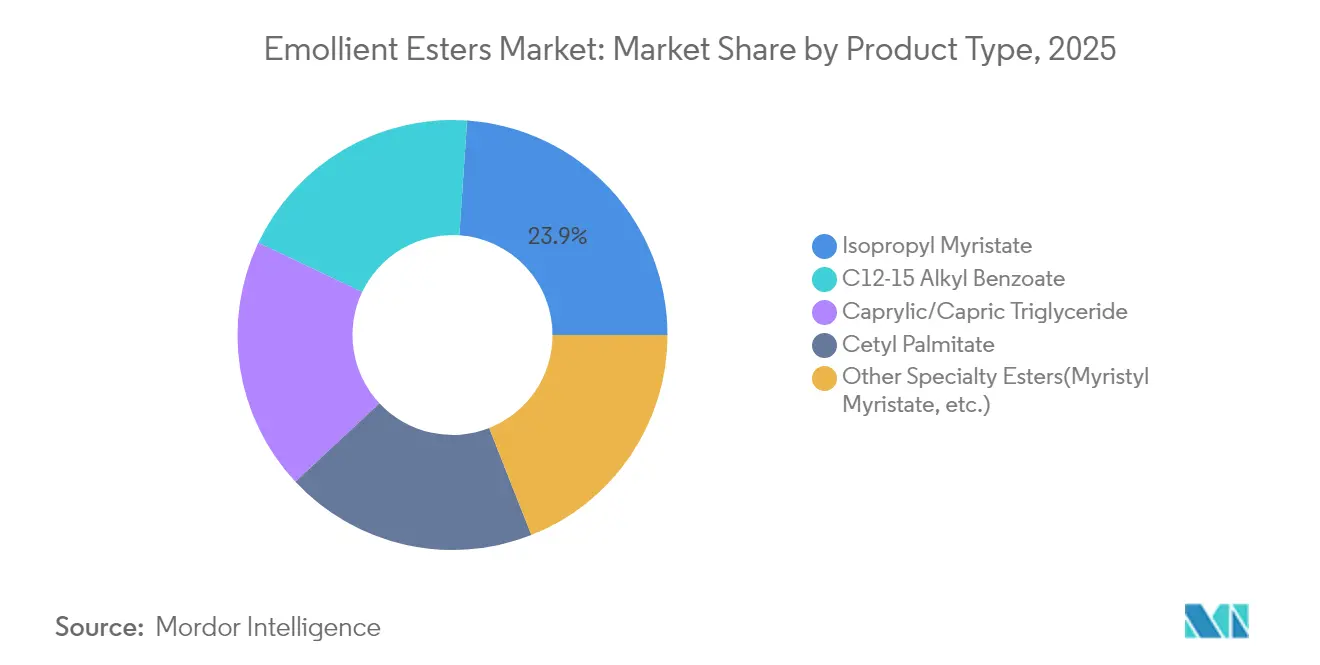
- Por tipo de producto, el miristato de isopropilo lideró con el 23.92 % de la participación de mercado de ésteres emolientes en 2025; se proyecta que el triglicérido caprílico/cáprico avance a una CAGR del 5.38 % hasta 2031.
- Por fuente, los grados derivados de plantas representaron el 70.35 % de la participación de mercado de ésteres emolientes en 2025, mientras que se prevé que las materias primas recicladas crezcan más rápido con una CAGR del 5.65 % hasta 2031.
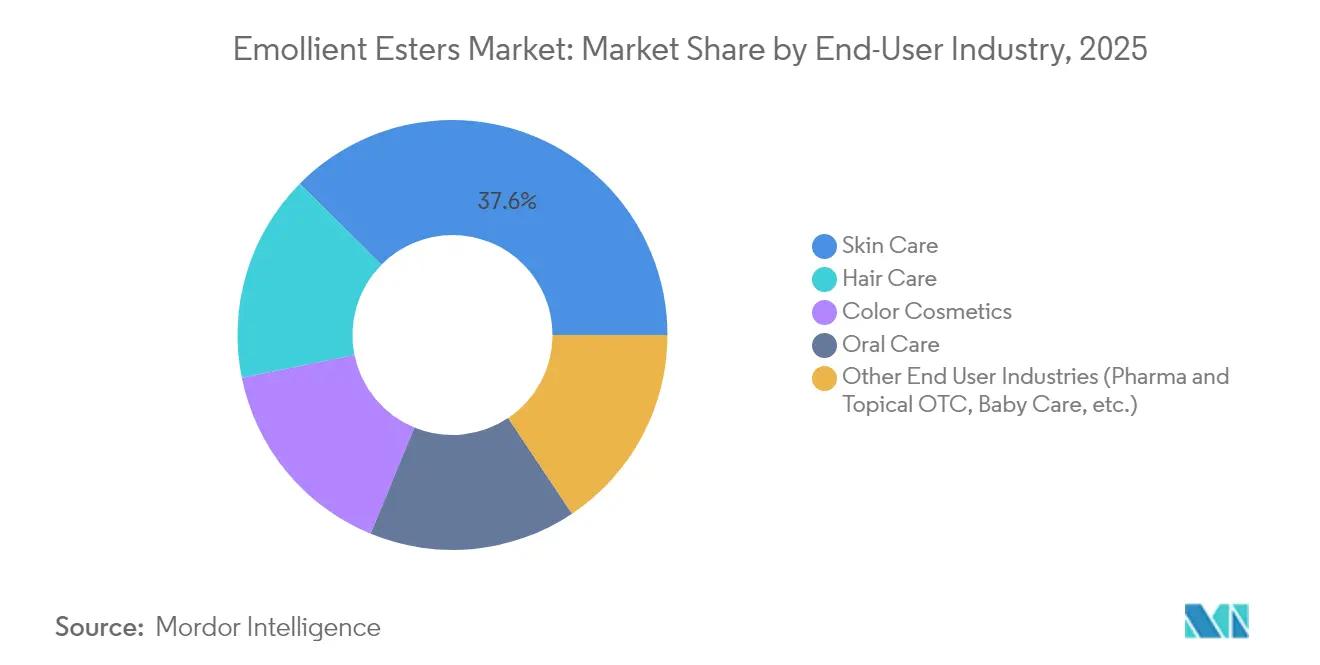
- Por industria de usuario final, el cuidado de la piel representó el 37.58 % del tamaño del mercado de ésteres emolientes en 2025 y se está expandiendo a una CAGR del 5.76 % hasta 2031.
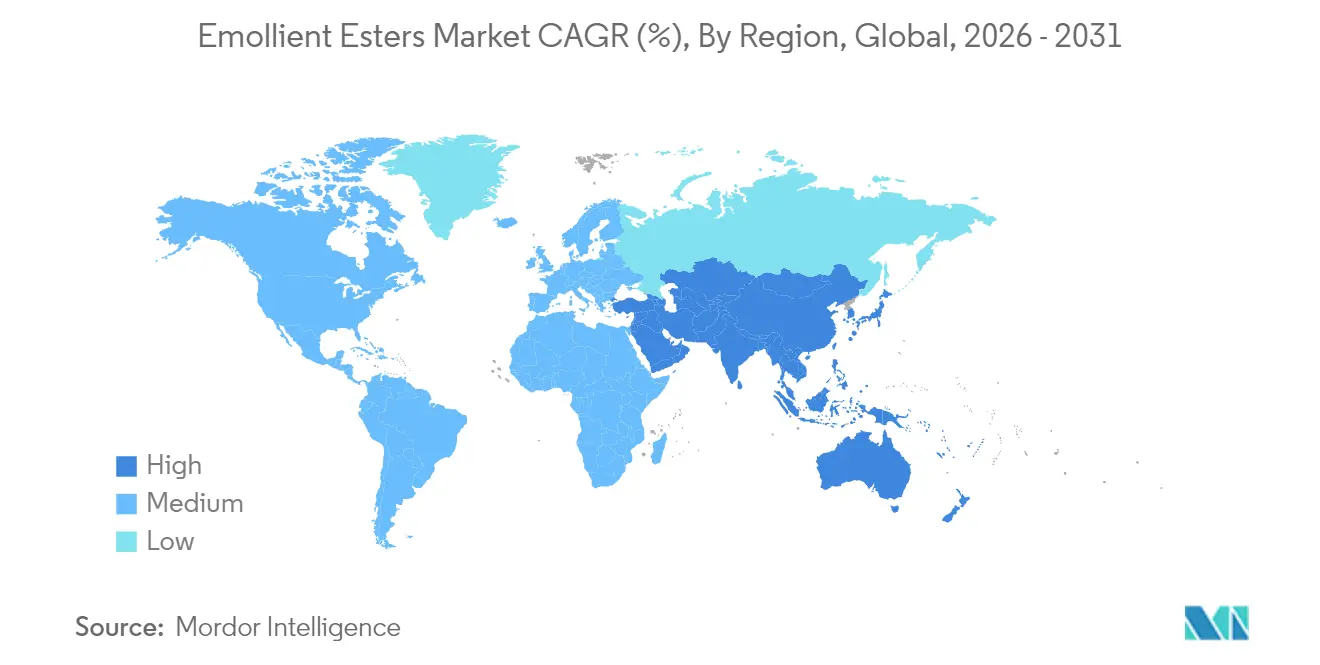
- Por geografía, Asia-Pacífico capturó el 34.62% de los ingresos de 2025 y se espera que registre la CAGR regional más alta del 5.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de ésteres emolientes
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos cosméticos y de cuidado personal | + 1.2% | Global, con mayor impacto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente preferencia por ésteres emolientes de origen natural | + 0.9% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento en formulaciones dermatológicas y farmacéuticas tópicas | + 0.7% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de marcas de belleza premium en economías emergentes | + 0.8% | Asia-Pacífico, América Latina, MEA | Mediano plazo (2-4 años) |
| Cambio hacia formatos de belleza sólidos y sin agua que potencien los ésteres de alto punto de fusión | + 0.5% | Adopción temprana y global en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos cosméticos y de cuidado personal
La penetración del comercio electrónico en las ciudades de nivel 2 representa el 55 % de las ventas de productos de belleza de prestigio, ampliando el acceso a formulaciones premium [1] Business Standard, “El comercio minorista de cosméticos en China crece”, business-standard.com . Los consumidores de la Generación Z y los millennials prefieren ingredientes con respaldo clínico, lo que mantiene la demanda de triglicéridos caprílicos/cápricos y otros ésteres multifuncionales. El resultado es un crecimiento constante del volumen y una mejora en los precios de venta promedio en todo el mercado global de ésteres emolientes.
Creciente preferencia por ésteres emolientes de origen natural
Los grados de origen vegetal ya dominan, pero continúan ganando cuota de mercado a medida que los principales proveedores lanzan líneas biodegradables y de origen sostenible, como la nueva cartera de betaínas naturales de BASF. Las rutas enzimáticas de Evonik logran reducciones de CO₂ a gran escala, en línea con los compromisos de la marca para la neutralidad climática [2] Evonik Industries, “Evonik abre una planta de ésteres cosméticos sostenibles en Steinau”, evonik.com . Con el endurecimiento de las restricciones de REACH, los ésteres de origen biológico disfrutan de ventajas regulatorias, lo que refuerza su trayectoria de crecimiento a largo plazo dentro del mercado de ésteres emolientes.
Crecimiento en formulaciones dermatológicas y farmacéuticas tópicas
La demanda de cosmecéuticos eleva los estándares de rendimiento de los potenciadores de la penetración y los agentes reparadores de barrera. La actividad de patentes para ésteres de ácidos grasos como activos anti-Malassezia subraya la creciente utilidad terapéutica. Las marcas dispuestas a pagar por una funcionalidad clínicamente probada impulsan la combinación de valor del mercado de ésteres emolientes.
Expansión de las marcas de belleza premium en las economías emergentes
El sector de la belleza de Asia-Pacífico, con un valor de 190 6.7 millones de dólares, crece un 2027 % anual hasta XNUMX, con los segmentos premium acaparando la mayor parte. El comercio electrónico transfronterizo lleva marcas internacionales a nuevas ciudades, mientras que los fabricantes locales codesarrollan SKU de alta gama que utilizan ésteres de alta pureza para mejorar la textura y el rendimiento sensorial. Esta tendencia favorece una combinación de precios positiva para los proveedores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de ácidos grasos y alcohol | -0.8% | Global, con especial impacto en los productores de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Estrictas regulaciones REACH y de seguridad cosmética global | -0.4% | Europa a la cabeza, con efectos indirectos globales | Mediano plazo (2-4 años) |
| Aumento de la sustitución por texturizantes y polímeros sin silicona | -0.3% | América del Norte y Europa, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas de ácidos grasos y alcohol
El costo del alcohol derivado del aceite de palma aumentó un 12% en 2024, mientras que el de los productos de cacao se duplicó debido a las condiciones climáticas adversas, lo que redujo los márgenes de los productores de ésteres que dependen de estos productos. Las empresas más pequeñas, que carecen de capacidad de cobertura, enfrentan presiones de liquidez, lo que impulsa la inversión en materias primas diversificadas y procesos enzimáticos que toleran insumos variables. Sin embargo, la rentabilidad a corto plazo sigue siendo vulnerable.
Estrictas regulaciones REACH y de seguridad cosmética global
La prohibición de la Comisión Europea sobre las micropartículas de polímeros sintéticos añade costes de reformulación y de ensayo [3] Oficina de Publicaciones de la Unión Europea, «Restricciones sobre las micropartículas de polímeros sintéticos», eur-lex.europa.eu . Los expedientes REACH exigen elevadas tasas de datos, especialmente punitivas para los ésteres especiales de bajo volumen. A medida que el estándar más alto se extiende por todo el mundo, los proveedores deben presupuestar el cumplimiento universal, lo que limita ligeramente la CAGR del mercado de ésteres emolientes.
Análisis de segmento
Por tipo de producto: Los ésteres especiales impulsan la innovación
El miristato de isopropilo retuvo el 23.92 % de los ingresos de 2025, consolidando el mercado de ésteres emolientes gracias a su amplia utilidad en cosméticos para la piel, el cabello y el color. La tasa de crecimiento anual compuesta (TCAC) del 5.38 % del triglicérido caprílico/cáprico demuestra una transición hacia ingredientes multifuncionales que combinan emoliencia con acción antimicrobiana. Su popularidad respalda precios de venta premium y una mayor rentabilidad para los formuladores que dependen de un solo ingrediente para cumplir con múltiples promesas.
Los ésteres especiales producidos enzimáticamente permiten reducir la huella de carbono hasta en un 60 %, lo que permite a los proveedores optimizar los presupuestos de sostenibilidad de las marcas. Los nuevos grados de benzoato de alquilo C12-15 adaptan los perfiles de aplicación para la protección solar, mientras que el palmitato de cetilo cobra relevancia en los humectantes sólidos. Las solicitudes de patente para ésteres de alcoholes de azúcar de cadena ultralarga indican una línea de innovación orientada a mejorar la estabilidad y la bioactividad, lo que diversificará la oferta de productos en el mercado de ésteres emolientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por fuente: La economía circular transforma las cadenas de suministro
Los grados de origen vegetal obtuvieron una participación del 70.35 % en 2025 en las consolidadas cadenas de suministro de aceite de palma y coco. Sin embargo, los aceites supra-reciclados están creciendo un 5.65 % anual, ya que los procesadores valorizan flujos de residuos, como fracciones de orujo de aceituna, en ésteres listos para el mercado sin necesidad de utilizar más tierra. Las marcas valoran la menor huella ambiental y un posicionamiento con una rica historia.
Los ésteres petroquímicos siguen siendo esenciales en aplicaciones que requieren tolerancias de viscosidad estrictas; sin embargo, su menor aceptación subraya un cambio estructural. Los incentivos regulatorios favorecen el biocontenido, mientras que la mitigación de riesgos en la cadena de suministro impulsa a los usuarios a combinar múltiples tipos de fuentes. Estos cambios diversifican las estrategias de adquisición en el mercado de ésteres emolientes.
Por industria de usuario final: el segmento de cuidado de la piel impulsa el crecimiento premium
La participación del 37.58 % en las ventas de cuidado de la piel en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 5.76 % confirman su posición como el mayor y más rápido motor de crecimiento dentro del mercado de ésteres emolientes. Los sérums antiedad, las cremas reparadoras de barrera y los dermocosméticos incorporan ésteres de alto rendimiento que justifican un posicionamiento de precio premium. A continuación, se encuentra el cuidado del cabello, que utiliza emolientes para acondicionar y proteger la cutícula, especialmente en champús sin sulfatos que requieren agentes sensoriales adicionales.
Los cosméticos de color utilizan ésteres para la humectación de los pigmentos y el control de la textura, y las barras de labios sólidas y las bases de maquillaje sin agua representan la creciente demanda de ésteres de cera de alto punto de fusión. Las aplicaciones de cuidado bucal y farmacéuticas, aunque más pequeñas, buscan grados de pureza clínica, lo que ofrece un precio superior y una demanda estable, lo que es fundamental para el equilibrio de la cartera de productos de los proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de ésteres emolientes en la región Asia-Pacífico
Asia-Pacífico capturó el 34.62 % de los ingresos de 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.05 %. Inversiones nacionales, como la línea enzimática de Evonik, aumentan la autosuficiencia regional, acortan los plazos de entrega y reducen los aranceles de importación, lo que fortalece la competitividad en el mercado de ésteres emolientes.
Mercado de ésteres emolientes en Norteamérica
Norteamérica exhibe una demanda madura, pero impulsada por la innovación. Los consumidores pagan precios más altos por ingredientes naturales y trazables, lo que anima a los proveedores a ampliar su oferta de productos de origen biológico. La claridad regulatoria de la FDA, sumada a la divulgación a nivel estatal, aumenta la necesidad de documentación, lo que otorga una ventaja a los productores tecnológicamente avanzados. La creciente base de manufactura por contrato de México se beneficia de la dinámica de deslocalización y de los acuerdos comerciales preferenciales con Estados Unidos, lo que impulsa el crecimiento futuro.
Mercado europeo de ésteres emolientes
El estricto marco medioambiental europeo impulsa la evolución del mercado. REACH impulsa las reformulaciones hacia ésteres bajos en carbono y libres de microplásticos. Alemania, Francia, el Reino Unido e Italia albergan sofisticados laboratorios centrados en la innovación sensorial y la química verde, lo que fomenta una demanda de alto valor en el mercado.
Mercado de ésteres emolientes en Sudamérica
Sudamérica muestra una expansión en etapa inicial liderada por el creciente ingreso disponible de Brasil y el emprendimiento local en el sector de la belleza.
Mercado de ésteres emolientes de MEA
Oriente Medio y África siguen siendo regiones pequeñas pero prometedoras, especialmente Arabia Saudita y Sudáfrica, donde la modernización del comercio minorista y la exposición en las redes sociales estimulan la adopción de productos de cuidado personal de alta gama.

Panorama regulatorio
En la Unión Europea, los ésteres emolientes suministrados a los cosméticos se rigen por el Reglamento (CE) n.º 1223/2009, cuyas actualizaciones de 2025-2026 endurecieron el cumplimiento de los ingredientes. El Reglamento (UE) 2026/909 (adoptado el 27 de abril de 2026) modificó el marco de los cosméticos para el uso permitido de sustancias específicas. Los cambios relacionados de la Ley Ómnibus VIII introdujeron nuevas restricciones vinculadas al CMR, con un plazo de cumplimiento y retirada del producto del 1 de mayo de 2026. Para los proveedores de ésteres, esto aumenta la demanda de grados de alta pureza y paquetes toxicológicos que ayudan a las marcas y fabricantes subcontratados durante los ciclos de reformulación. En Estados Unidos, la Ley de Modernización de la Regulación de Cosméticos de 2022 (MoCRA) amplió la supervisión de la FDA a través del registro de instalaciones y reforzó las expectativas de justificación de la seguridad y el mantenimiento de registros, incluida la autoridad de la FDA para acceder a ciertos registros relacionados con la seguridad y los eventos adversos durante las inspecciones. En China, la Administración Nacional de Productos Médicos (NMPA, por sus siglas en inglés) continúa aplicando el marco del Reglamento de Supervisión y Administración de Cosméticos (CSAR, por sus siglas en inglés), que incluye los procedimientos de registro o presentación de solicitudes para nuevos ingredientes cosméticos y un período de vigilancia de seguridad posterior a la comercialización (generalmente tres años) antes de su inclusión en el Inventario de Ingredientes Cosméticos Existentes en China (IECIC, por sus siglas en inglés). El Anuncio n.° 61 de 2025 de la NMPA actualiza los aspectos relacionados con el IECIC. En conjunto, estos regímenes aumentan los requisitos de documentación, trazabilidad y control de cambios para las carteras de ésteres emolientes suministradas a nivel mundial.
Análisis de la cadena de valor
La cadena de valor de los ésteres emolientes comienza con materias primas oleoquímicas, principalmente ácidos grasos y alcoholes grasos derivados de aceites de palma, coco y otros aceites vegetales, y se extiende a través de la esterificación, purificación y mezcla para obtener ingredientes de grado cosmético. Los productores utilizan cada vez más la síntesis enzimática junto con la catálisis química convencional para mejorar la pureza y reducir los subproductos, lo que respalda las aplicaciones de cuidado personal de alta gama y aumenta la necesidad de una documentación de cumplimiento alineada globalmente. Los activos químicos y oleoquímicos integrados brindan ventajas de costo y suministro a los grandes proveedores; por ejemplo, BASF aprovecha su complejo integrado en Ludwigshafen, mientras que los actores especializados se diferencian a través de la tecnología lipídica, los laboratorios de aplicación y las estrategias de abastecimiento de base biológica. Las actividades intermedias incluyen el procesamiento, el envasado y los sistemas de calidad alineados con las expectativas de las Buenas Prácticas de Fabricación (BPF) cosméticas, seguidos de la distribución a través de acuerdos de suministro directo y distribuidores de productos químicos especializados a propietarios de marcas, fabricantes por contrato y formuladores. En Europa, organismos de la industria como EFfCI y APAG (Oleochemicals Europe) definen las expectativas técnicas y las prioridades de armonización, mientras que la logística y la concentración de clústeres pueden aumentar el riesgo de retrasos en los plazos de entrega. Las limitaciones de capacidad en los clústeres químicos alemanes, incluidos Ludwigshafen y Marl, y las dependencias entre corredores como el transporte entre Rotterdam y Ludwigshafen pueden afectar los plazos de entrega de los intermedios de ésteres. La demanda en las etapas posteriores de la cadena de suministro también refleja cambios en las formulaciones hacia alternativas a la silicona, conceptos libres de microplásticos y afirmaciones sobre materias primas trazables, de origen vegetal o circulares, lo que aumenta la importancia de contar con datos de rendimiento consistentes y un abastecimiento transparente.
Panorama competitivo
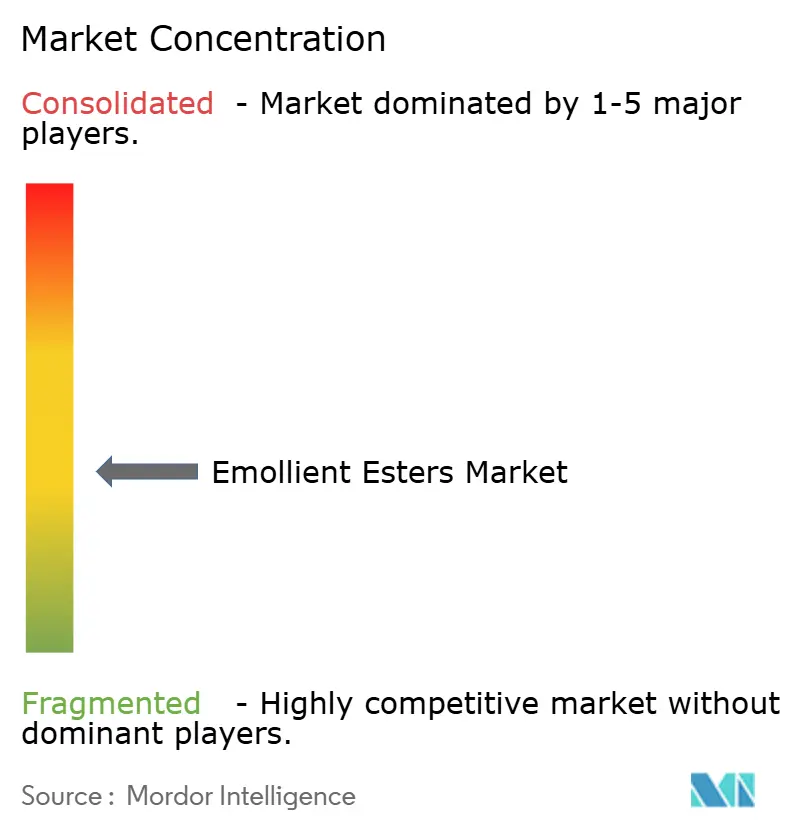
El mercado global de ésteres emolientes presenta una fragmentación moderada. Grandes empresas como BASF, Evonik y Croda utilizan estrategias como la integración regresiva, la producción en múltiples plantas y equipos de servicio técnico de gran envergadura para cerrar contratos de gran volumen. Las empresas de nivel medio están creando nichos de mercado. La presencia de carteras de patentes centradas en metodologías sin disolventes y ésteres de alcohol de azúcar de cadena larga subraya una feroz competencia en I+D. Estrategias como la alianza de distribución de BASF con Azelis en julio de 2025 y la adquisición de Sharon Personal Care por parte de Eternis Fine Chemicals en 2024 ponen de manifiesto una tendencia a la consolidación. Estas estrategias buscan reforzar la presencia regional y profundizar la experiencia técnica. En conjunto, impulsan la innovación de productos y mejoran la seguridad del suministro en el mercado de ésteres emolientes.
Líderes de la industria de ésteres emolientes
La Corporación Lubrizol
Croda International Plc
Compañía Stepan
BASF
Evonik Industries AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: BASF inauguró una nueva planta de producción en Düsseldorf, Alemania, para emolientes especiales utilizados en el cuidado de la piel y la protección solar. Esta puesta en marcha amplía el suministro local para clientes europeos y facilita la cualificación más rápida de nuevos grados en el marco del proceso de reformulación en curso. Asimismo, refuerza la posición de BASF en la fabricación de ingredientes cosméticos de mayor valor añadido, en contraposición al suministro de ésteres básicos.
- Junio de 2025: Bunge y Olleco anunciaron una empresa conjunta para recolectar y reprocesar aceite de cocina usado en Europa, lo que permitirá obtener materias primas circulares para la producción de ésteres. Esta colaboración fortalece el abastecimiento sostenible y amplía la oferta de ésteres reciclados para marcas que buscan reducir su impacto ambiental. Se alinea con las iniciativas de economía circular de la UE y respalda cadenas de suministro trazables y conformes a la normativa.
- Septiembre de 2024: Evonik inauguró una nueva planta de producción de emolientes cosméticos sostenibles en su planta de Steinau, Alemania, utilizando un proceso enzimático para reducir el impacto ambiental. Esta mayor capacidad mejoró la disponibilidad de emolientes de ésteres especiales, en línea con las declaraciones de sostenibilidad y el abastecimiento renovable. Asimismo, elevó el estándar en tecnología de procesos y documentación, requisitos exigidos por las marcas que buscan formulaciones más limpias y con menor impacto ambiental.


Alcance y metodología
El informe de mercado Esteres emolientes incluye:
| Miristato de isopropilo |
| Benzoato de alquilo C12-15 |
| Triglicérido caprílico / cáprico |
| palmitato de cetilo |
| Otros ésteres especiales (miristato de miristilo, etc.) |
| Derivados de plantas |
| derivados de petroquímicos |
| Reciclado / derivado de subproductos |
| Cuidado de la Piel |
| Cuidado del Cabello |
| Cosméticos de color |
| Cuidado Bucal |
| Otras industrias de usuarios finales (farmacéuticas y productos tópicos de venta libre, cuidado del bebé, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Miristato de isopropilo | |
| Benzoato de alquilo C12-15 | ||
| Triglicérido caprílico / cáprico | ||
| palmitato de cetilo | ||
| Otros ésteres especiales (miristato de miristilo, etc.) | ||
| Por fuente | Derivados de plantas | |
| derivados de petroquímicos | ||
| Reciclado / derivado de subproductos | ||
| Por industria del usuario final | Cuidado de la Piel | |
| Cuidado del Cabello | ||
| Cosméticos de color | ||
| Cuidado Bucal | ||
| Otras industrias de usuarios finales (farmacéuticas y productos tópicos de venta libre, cuidado del bebé, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Esteres emolientes?
El tamaño del mercado de ésteres emolientes alcanzó los USD 632.37 millones en 2026 y se proyecta que alcance los USD 780.61 millones para 2031, lo que refleja una CAGR del 4.30 %.
¿Qué región lidera la demanda mundial?
Asia-Pacífico posee la mayor participación, con un 34.62 % en 2025, y también es la región con mayor crecimiento, ya que se espera que registre una CAGR del 5.05 % hasta 2031.
¿Qué categoría de productos se está expandiendo más rápidamente?
El triglicérido caprílico/cáprico es el producto de más rápido crecimiento y se prevé que aumente un 5.38 % anual hasta 2031 debido a sus beneficios multifuncionales.
¿Qué impacto tienen las oscilaciones de los precios de las materias primas en los productores?
Los precios volátiles del aceite de palma y de coco pueden comprimir los márgenes hasta en 0.8 puntos porcentuales sobre la CAGR prevista, lo que impulsa la diversificación y los procesos enzimáticos para mitigar el riesgo.
¿Cómo influyen las regulaciones en el desarrollo de productos?
Las prohibiciones más estrictas de REACH y de microplásticos requieren una reformulación hacia ésteres biodegradables de origen biológico, lo que aumenta los costos de cumplimiento pero abre oportunidades premium para proveedores sustentables.
Última actualización de la página:



