

Tamaño y participación en el mercado de cápsulas vacías
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.95 mil millones |
| Tamaño del mercado (2031) | USD 5.62 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.32% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
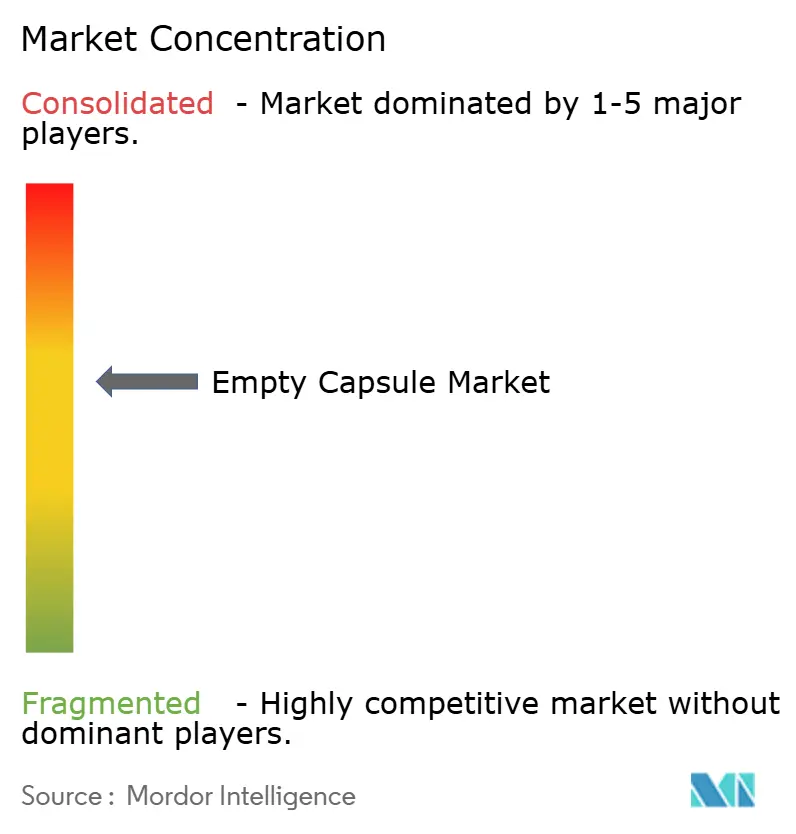
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cápsulas vacías por Mordor Intelligence
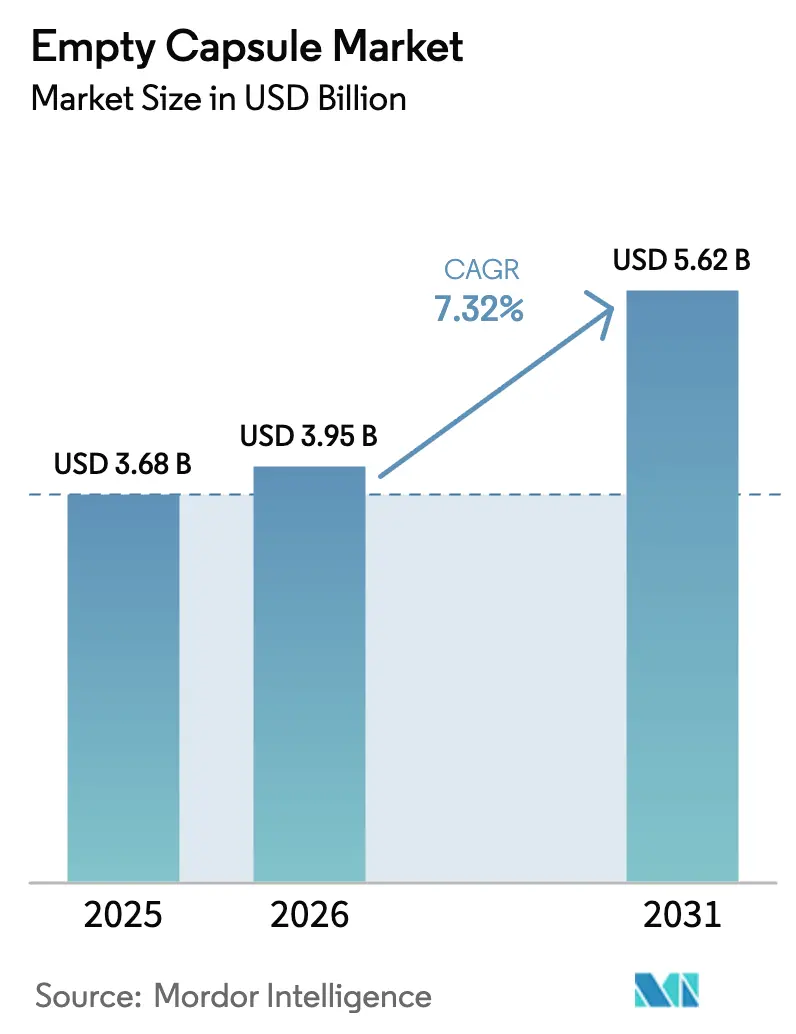
El tamaño del mercado de cápsulas vacías se valoró en USD 3.68 mil millones en 2025 y se estima que crecerá de USD 3.95 mil millones en 2026 para alcanzar USD 5.62 mil millones en 2031, a una CAGR de 7.32% durante el período de pronóstico (2026-2031).
El crecimiento refleja la transición de las compañías farmacéuticas hacia dosis orales modulares que protegen los principios activos sensibles a la humedad, mientras que las marcas nutracéuticas adoptan formatos de cápsula dura para superar los desafíos del enmascaramiento del sabor en los programas de suplementos personalizados. Los precios premium para las cápsulas vegetales, las certificaciones Halal y veganas más amplias, y la expansión de los diseños de liberación controlada, desde la oncología hasta los probióticos de consumo masivo, impulsan colectivamente la expansión del valor en lugar de las ganancias de volumen. Los fabricantes con plantas de HPMC integradas verticalmente o con un abastecimiento diversificado de gelatina obtienen márgenes de ganancia considerables, ya que la seguridad del suministro se convierte en un factor diferenciador competitivo. La fabricación continua, la inspección con IA y el llenado a demanda acortan aún más el tiempo de comercialización, lo que impulsa la evolución del mercado de cápsulas vacías de la producción de cápsulas básicas a la diferenciación basada en la funcionalidad.
Conclusiones clave del informe
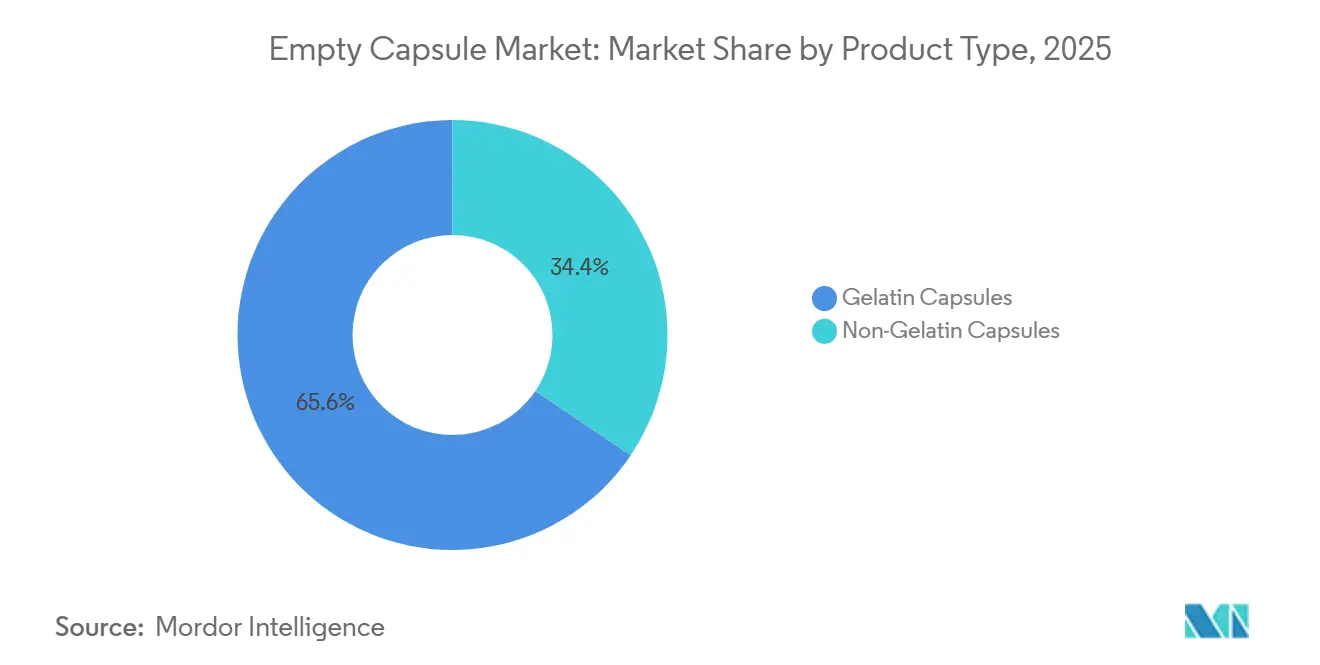
- Las cápsulas de gelatina tuvieron una participación de mercado de cápsulas vacías del 65.56 % en 2025, mientras que se prevé que los formatos sin gelatina crezcan un CAGR del 10.25 % hasta 2031.
- Las materias primas derivadas de animales representaron el 68.53% del abastecimiento en 2025; los insumos vegetales y de fermentación se expandirán un CAGR del 10.85%, lo que aumentará la porción del segmento del tamaño del mercado de cápsulas vacías a pesar de los continuos cuellos de botella en el suministro.
- Las cápsulas de liberación inmediata dominaron con un 70.63 % de ingresos en 2025; las cápsulas entéricas y de liberación retardada avanzarán a una CAGR del 8.87 % a medida que los productos probióticos y enzimáticos se generalicen.
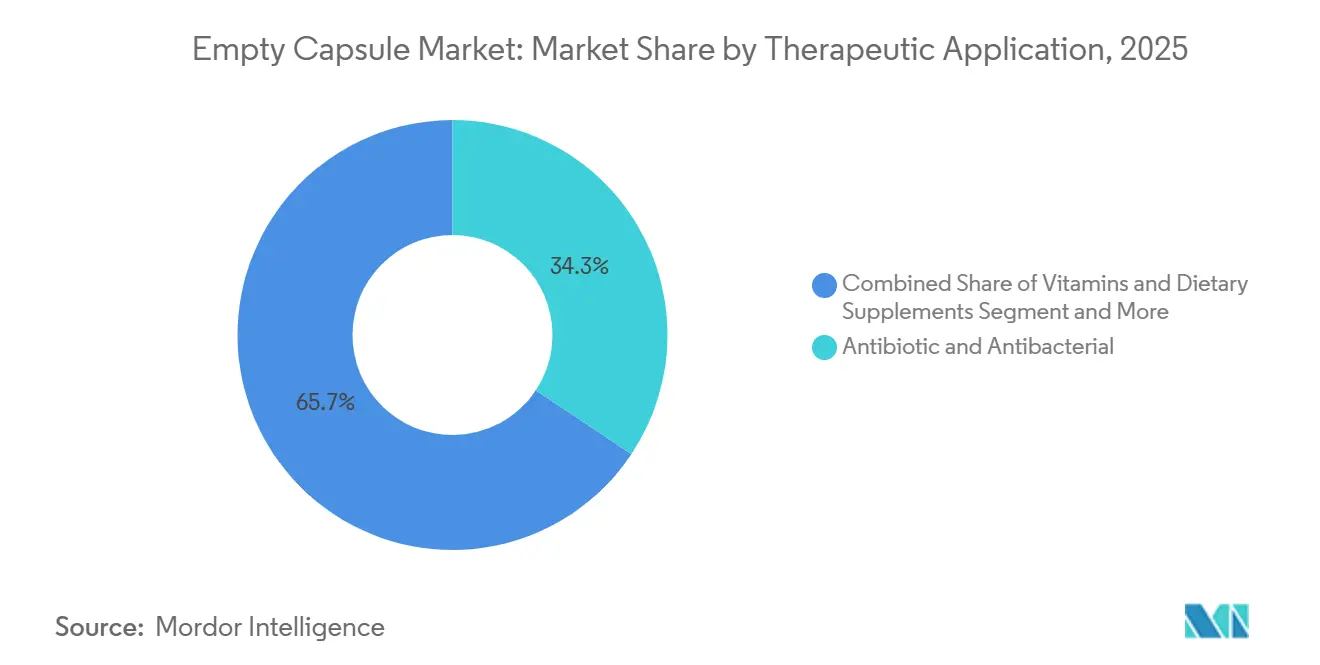
- Las formulaciones de antibióticos representaron el 34.33% de la demanda terapéutica en 2025, aunque las vitaminas y los suplementos dietéticos registrarán la CAGR más rápida del 8.7% como básculas de nutrición personalizadas.
- El sector farmacéutico contribuyó con el 52.52% de la demanda en 2025; los usuarios finales de nutracéuticos registrarán una CAGR del 9.21% a medida que las marcas directas al consumidor adopten la economía de las cápsulas.
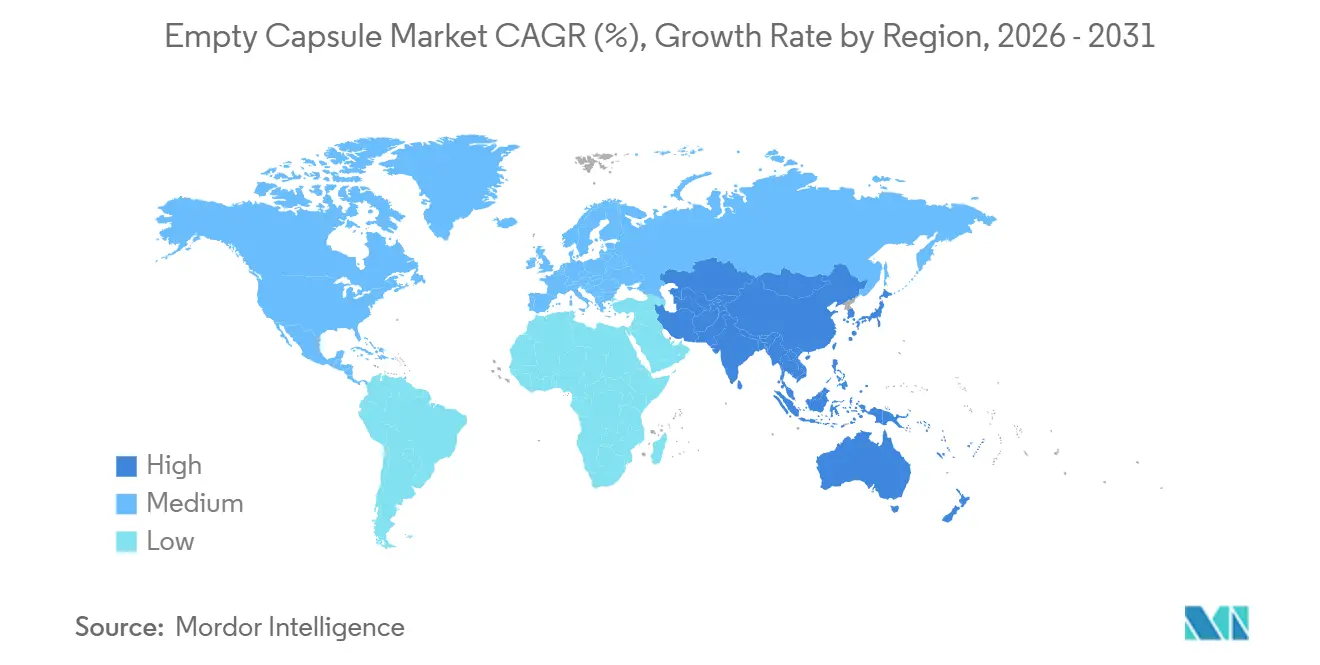
- América del Norte representó el 42.13% de los ingresos globales en 2025; Asia-Pacífico se expandirá a una CAGR del 10.51% hasta 2031 a medida que la producción migra a China e India.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cápsulas vacías
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente volumen de fabricación farmacéutica | + 1.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del consumo de nutracéuticos | + 1.5% | América del Norte y Europa lideran, Asia-Pacífico acelera | Corto plazo (≤2 años) |
| Avances en la tecnología de llenado de cápsulas | + 1.2% | América del Norte, Europa y repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia envases de dosis personalizados | + 0.9% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥4 años) |
| Integración de tecnologías de salud digital | + 0.7% | América del Norte, Europa, programas piloto en Asia-Pacífico | Largo plazo (≥4 años) |
| Expansión de la infraestructura de fabricación continua | + 0.6% | América del Norte, Europa, emergentes en China e India | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente volumen de fabricación farmacéutica
Las farmacéuticas globales destinaron más de 100 000 millones de dólares a nueva capacidad entre 2024 y 2026, lo que incrementó la demanda de líneas de encapsulación que ocupan menos espacio y alcanzan la validación más rápidamente que las prensas de comprimidos. La FDA autorizó 12 aplicaciones avanzadas de llenado continuo de cápsulas en el marco de su Programa de Tecnología Emergente durante el periodo 2024-2025, lo que aceleró la adopción de procesos de circuito cerrado con control de calidad en tiempo real. Las plantas redundantes en varias regiones atienden los requisitos de resiliencia de la cadena de suministro que surgieron tras la escasez pandémica, lo que ha impulsado los nuevos programas de dosis orales hacia formatos de cápsulas flexibles. Como resultado, los proveedores de cápsulas con recubrimiento entérico y de liberación sostenida obtienen márgenes superiores, ya que estos formatos se adaptan a los complejos regímenes de dosificación en la atención a pacientes crónicos.
Aumento del consumo de nutracéuticos
Las ventas mundiales de suplementos alcanzaron los USD 177 mil millones en 2024, con los formatos de cápsulas ganando cuota de mercado a medida que los consumidores asocian las cubiertas duras con precisión de dosificación y posicionamiento premium [1] Consejo para la Nutrición Responsable, “Descripción general del mercado de suplementos dietéticos 2024”, crnusa.org . Las marcas de nutrición guiada por ADN impulsaron los pedidos de cápsulas personalizadas un 22% interanual en 2025, evitando los costes de herramientas que desalientan las tabletas de lotes pequeños. Los fabricantes de probióticos confían cada vez más en las cápsulas para la protección contra el ácido gástrico; las cepas encapsuladas ofrecen una supervivencia entre un 40 y un 60% mayor en fluido gástrico simulado que las tabletas sin recubrimiento. La guía de etiquetado actualizada de la FDA que enfatiza la transparencia de la biodisponibilidad también impulsa a las marcas hacia formatos de cápsulas que simplifican las pruebas de disolución.
Avances en la tecnología de llenado de cápsulas
Las directrices ICH Q13, adoptadas por la FDA en 2024, legitimaron las líneas de producción continua que integran la mezcla, la dosificación y el sellado, reduciendo los cambios de formato a menos de 90 minutos y la variabilidad del peso de llenado por debajo del 2 %. Las estaciones modulares, introducidas en 2025, permiten cambiar entre cubiertas de gelatina y HPMC sin necesidad de revisión mecánica, lo que preserva la opcionalidad de la materia prima. Los sensores PAT integrados monitorizan la humedad y la carga electrostática, lo que reduce los defectos de las cubiertas hasta en un 5 % y los rechazos posteriores.
Cambio hacia envases de dosis personalizados
Los sistemas de cápsulas unitarias combinan el llenado con el etiquetado específico para cada paciente, lo que permite a las farmacias dispensar dosis personalizadas, como la warfarina de 3.5 mg, aprobada mediante una plataforma de optimización de dosis con IA en 2024. Los hospitales pediátricos experimentaron un aumento del 35 % en la preparación de cápsulas improvisadas entre 2024 y 2025, cuando la dosificación basada en el peso sustituyó a las tabletas de tamaño único. Las etiquetas RFID comestibles integradas en las cápsulas, aprobadas para ciertas terapias crónicas en 2025, proporcionan datos de ingesta a los pagadores, lo que respalda el reembolso basado en resultados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en el suministro de materia prima de gelatina | -0.8% | Global, agudo en Asia-Pacífico y Europa | Corto plazo (≤2 años) |
| Cumplimiento estricto de normas religiosas y dietéticas | -0.5% | Mercados de mayoría musulmana y segmentos vegetarianos en todo el mundo | Mediano plazo (2-4 años) |
| Disponibilidad limitada de HPMC de grado farmacéutico | -0.6% | América del Norte, Europa y repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Inestabilidad de la cadena de suministro inducida por el clima | -0.4% | Regiones agrícolas globales de alto riesgo | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en el suministro de materia prima de gelatina
Los fabricantes de cápsulas ahora tienen entre 60 y 90 días de inventario (el doble de las normas anteriores a 2024), lo que inmoviliza el capital de trabajo y reduce hasta 300 puntos básicos los márgenes brutos en mercados ajustados.
Cumplimiento estricto de normas religiosas y dietéticas
Las normas Halal y Kosher fragmentan las cadenas de suministro, obligando a utilizar líneas separadas de gelatina bovina o de pescado que conllevan costes de materia prima entre un 25 % y un 35 % superiores y alargan los plazos de lanzamiento de productos hasta un año [2] Halal Food Authority, “Halal Certification Requirements”, halalfoodauthority.com . Los consumidores veganos, aproximadamente entre el 8 % y el 10 % de la población de EE. UU. y Europa, rechazan cualquier cubierta de origen animal, lo que lleva a las marcas a optar por formatos de HPMC o pullulan a pesar de los mayores requisitos de humedad en las líneas de envasado. Los estándares divergentes entre los organismos certificadores, como JAKIM y MUI, complican aún más los lanzamientos globales.
Análisis de segmento
Por tipo de producto: Los formatos sin gelatina logran un posicionamiento premium
Las cápsulas sin gelatina crecerán una tasa de crecimiento anual compuesta (TCAC) del 10.25 % hasta 2031, superando al mercado de cápsulas vacías en casi 300 puntos básicos, a medida que aumenta la preocupación por el cumplimiento de las normas Halal, la demanda vegana y la estabilidad de los probióticos. La gelatina siguió representando el 65.56 % de los ingresos en 2025, gracias a su bajo coste y rápida disolución. Sin embargo, el HPMC y el pululano ahora se aseguran nichos premium. Las cápsulas de HPMC prolongan la vida útil de los probióticos gracias a su contenido de humedad del 4-6 %, mientras que la superior barrera de oxígeno del pululano proporciona antioxidantes a pesar de un sobreprecio del 40-50 %.
Las cápsulas blandas siguen siendo vitales para los API lipofílicos, pero se enfrentan a un escrutinio crítico debido a la pérdida de API del 8-12 % durante el sellado. Las cubiertas a base de almidón y almidón modificado, aún en fase piloto, prometen alternativas a medio plazo con resistencia a la humedad. Las mezclas híbridas de gelatina y HPMC, lanzadas en 2025, equilibran la certificación y el rendimiento, lo que indica una mayor convergencia de SKUs en el futuro.
Por fuente de materia prima: Las plataformas de fermentación desafían el dominio animal
La gelatina de origen animal representó el 68.53% del mercado en 2025, pero los insumos vegetales y de fermentación registrarán una tasa de crecimiento anual compuesta (TCAC) del 10.85%, impulsada por las fluctuaciones en la oferta relacionadas con enfermedades y un consumo ético. La ventaja en precio de la gelatina porcina la mantiene como un producto básico fuera de los mercados de mayoría musulmana, mientras que la gelatina bovina cumple con los requisitos Halal con un sobreprecio del 15-20%. El suministro de HPMC de grado farmacéutico sigue siendo limitado, lo que limita la rápida migración, pero la permeabilidad al oxígeno de 0.5 cc/m²/día del pululano garantiza pedidos nutracéuticos de alto valor. Los polisacáridos de almidón y algas se quedan atrás debido a la fragilidad y la variabilidad de las cosechas.
Por funcionalidad: los recubrimientos entéricos migran del nicho al uso generalizado
Las cápsulas de liberación inmediata representaron el 70.63 % de las ventas en 2025; sin embargo, los formatos entéricos y de liberación retardada experimentarán una tasa de crecimiento anual compuesta (TCAC) del 8.87 % a medida que proliferan las enzimas, los probióticos y los fármacos dirigidos al colon. Las líneas de recubrimiento de alto rendimiento procesan ahora hasta 300 000 cápsulas por hora, lo que reduce a la mitad los costes unitarios y amplía su adopción más allá de la oncología. Los diseños de liberación dual que combinan capas pulsátiles y sostenidas siguen siendo una especialidad, pero ilustran el potencial modular de las cápsulas para la gestión del ciclo de vida.
Por aplicación terapéutica: los suplementos superan a los antibióticos como motor de crecimiento
Los antibióticos representaron el 34.33 % de la demanda en 2025; sin embargo, los programas de gestión y los bajos reembolsos frenan su expansión futura. Las vitaminas y los suplementos dietéticos aumentarán una tasa de crecimiento anual compuesta (TCAC) del 8.7 %, impulsada por las plataformas de personalización directa al consumidor. Los probióticos, con un crecimiento previsto del 11 % al 13 %, dominan los lanzamientos de nuevas cápsulas debido a sus ventajas en estabilidad frente a las masticables o los polvos, mientras que los agonistas del GLP-1 anuncian la aparición de cubiertas con protección peptídica para el cuidado metabólico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Las marcas nutracéuticas adoptan la economía de las cápsulas
Las compañías farmacéuticas absorbieron el 52.52 % del volumen de 2025, pero los nutracéuticos registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.21 %, ya que las startups prefieren lotes mínimos de 50 000 unidades y plazos de comercialización de 4 a 6 semanas, que las tabletas no pueden igualar. Las CDMO invierten en suites flexibles que alternan entre gelatina y HPMC, cobrando primas por la capacidad de modo mixto. Los segmentos veterinario, cosmético y de investigación, en conjunto, se mantienen por debajo del 10 %, pero ofrecen segmentos con altos márgenes de beneficio para los proveedores regionales.
Análisis geográfico
Mercado de cápsulas vacías en Norteamérica
América del Norte generó el 42.13 % de los ingresos de 2025, impulsada por los incentivos de la FDA que favorecen la fabricación continua nacional y por 27 000 millones de dólares en inversiones farmacéuticas recientes en EE. UU. Sin embargo, los costos laborales mantienen una tasa de crecimiento anual compuesta (TCAC) regional inferior a la de Asia-Pacífico. Canadá se beneficia de la agrupación de ensayos clínicos, mientras que México se consolida como una alternativa cercana que evita la logística transpacífica. El cumplimiento de las normas ambientales, como la Proposición 65 de California, añade costos unitarios adicionales, pero refuerza la diferenciación de calidad.
Mercados europeos más amplios
Europa representó aproximadamente el 29% de la demanda mundial en 2025. Alemania, Francia y el Reino Unido lideran el consumo, pero la fragmentación de las normativas nacionales alarga los ciclos de validación. La deslocalización se acelera tras la escasez de la pandemia, como lo demuestran la expansión suiza de 150 millones de CHF de Lonza y la línea francesa de HPMC de Roquette. La duplicación de inventarios para las especificaciones de la UE y del Reino Unido tras el Brexit añade complejidad, mientras que la austeridad del sur de Europa limita la escalada de precios.
Mercado de cápsulas vacías en APAC, MEA y Sudamérica
Asia-Pacífico es el motor del crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.51 % hasta 2031. China e India, que en conjunto suministran casi el 70 % de las cápsulas regionales, aumentan su capacidad gracias a los incentivos NMPA y PLI, respectivamente. La oleada de adquisiciones de Sirio Pharma y la expansión de 50 000 millones de unidades de ACG en Mumbai subrayan las ambiciones de escala. Japón se centra en nichos entéricos premium, Corea del Sur se centra en las comunidades vegetarianas y Australia aprovecha su ecosistema de ensayos clínicos. Oriente Medio y África, con una participación significativa en 2025, se benefician de los mandatos Halal y del gasto en salud del CCG, mientras que Sudamérica lidia con las fluctuaciones cambiarias a pesar de las expansiones localizadas de Brasil.
Panorama regulatorio
La fabricación y el uso de cápsulas vacías se rigen por una combinación de Buenas Prácticas de Fabricación (BPF) para productos farmacéuticos, documentación de excipientes y especificaciones farmacopeicas. En Estados Unidos, las cápsulas utilizadas en productos farmacéuticos se fabrican conforme a las expectativas actuales de BPF de la FDA (21 CFR Parte 211), y las presentaciones de cápsulas de venta libre también deben cumplir con los requisitos de empaque a prueba de manipulaciones (21 CFR 211.132). Los proveedores suelen respaldar las solicitudes de los clientes mediante Archivos Maestros de Medicamentos (DMF) de Tipo III, que proporcionan información CMC para las cápsulas, protegiendo al mismo tiempo los detalles de fabricación confidenciales.
En todas las regiones, las monografías y los capítulos generales de las principales farmacopeas (incluidas la USP-NF y las farmacopeas nacionales paralelas) establecen pruebas de referencia como la identificación, la desintegración, la pérdida por secado, la calidad microbiológica y los límites de impurezas. Las BPF de los materiales de embalaje suelen basarse en la norma ISO 15378:2017 para materiales de embalaje primario, mientras que siguen surgiendo nuevas normas regionales, como la norma del grupo chino T/QAS 153-2026 para la fabricación de cápsulas huecas de gelatina. Los conceptos de calidad por diseño a los que se hace referencia en el capítulo 1059 de la USP también refuerzan un control más estricto de los atributos críticos de los materiales (ACM) y las expectativas de control de cambios, lo que aumenta la carga de cumplimiento para las cadenas de suministro multisitio y multimaterial (gelatina, HPMC, pululano).
Panorama competitivo
Las principales empresas, Lonza (Capsugel), Qualicaps, ACG, Sirio Pharma y Patheon, controlan un porcentaje significativo del mercado de cápsulas vacías, dejando espacio para especialistas regionales e innovadores de nicho. La línea de recubrimiento entérico 2024 de Lonza ilustra un cambio hacia la funcionalidad sobre el volumen, buscando mayores márgenes. Qualicaps aprovecha la integración de HPMC de Roquette para garantizar el suministro en un contexto de escasez de materia prima. ACG es pionera en la inspección con IA, multiplicando por diez el rendimiento y la detección de defectos. La consolidación de Sirio genera escala, pero aumenta el riesgo de adquisición en Occidente ante las nuevas restricciones de BIOSECURE. Empresas emergentes centradas en pululano, como Hayashibara, se centran en nutracéuticos sensibles al oxígeno, mientras que las startups basadas en almidón se posicionan para una disrupción que reduce costos una vez que se superen los obstáculos de fragilidad. Las cápsulas de materias primas se enfrentan a la presión de los precios a medida que se expande la capacidad asiática, mientras que las cápsulas especiales mantienen sus primas debido a las barreras tecnológicas y de certificación.
Líderes de la industria de las cápsulas vacías
Grupo Lonza (Capsugel)
Qualicaps (Roquette)
ACG en todo el mundo
Sirio Pharma Co., Ltd.
Patheon (Thermo Fisher)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Lonza Capsugel publicó en Pharmaceutics un estudio sobre su tecnología de cápsulas dentro de cápsulas Licaps DUOCAP, que reporta una actividad enzimática hasta cuatro veces mayor que la de las cápsulas estándar. Estos datos respaldan el posicionamiento premium de los formatos de administración oral especializados utilizados para enzimas y otros principios activos sensibles, reforzando la transición de las cápsulas genéricas a la diferenciación basada en el rendimiento.
- Octubre de 2025: ACG anunció una inversión escalonada de 200 millones de dólares para construir su primera planta de fabricación de cápsulas duras en Estados Unidos, ubicada en Atlanta, Georgia, con el objetivo de iniciar la producción a principios de 2027. Este proyecto fortalece las opciones de abastecimiento nacional para los clientes farmacéuticos y nutracéuticos de Norteamérica y aumenta la presión competitiva en cuanto a los plazos de entrega y la resiliencia del suministro.
- Diciembre de 2024: Lonza amplió su capacidad de fabricación de cápsulas de gelatina dura mediante la puesta en marcha de líneas adicionales en sus plantas de Rewari (India) y Suzhou (China). El aumento de la producción incrementa la disponibilidad en dos centros de producción clave, lo que permite satisfacer la demanda tanto farmacéutica como nutracéutica y reduce la dependencia de una sola región.
Alcance y metodología
Las cápsulas vacías son cubiertas estables que contienen o encapsulan medicamentos, los cuales se administran en diversas formas de dosificación. Son la opción más común para almacenar hierbas, polvos y medicamentos. El mercado de cápsulas vacías se segmenta por producto (cápsulas de gelatina y cápsulas sin gelatina), funcionalidad (cápsulas de liberación inmediata, de liberación retardada y de liberación sostenida), aplicación terapéutica (antibióticos y antibacterianos, vitaminas y suplementos dietéticos, antiácidos y antiflatulentos, medicamentos para terapia cardiovascular y otras aplicaciones terapéuticas), usuario final (industria farmacéutica, nutracéutica, cosmética y laboratorios de investigación) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también abarca los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo . El informe ofrece el valor (en millones de USD) para los segmentos mencionados.
| Cápsulas de gelatina | Cápsulas de gelatina dura |
| Cápsulas de gelatina blanda | |
| Cápsulas sin gelatina | Cápsulas de HPMC |
| Cápsulas de pululano | |
| Cápsulas a base de almidón | |
| Otras cápsulas de origen vegetal |
| Basado en animales | Gelatina porcina |
| Gelatina bovina | |
| Gelatina derivada del pescado | |
| Basado en plantas y fermentación | HPMC |
| Pullulan | |
| Almidón | |
| Polisacáridos de algas |
| Liberación inmediata |
| Liberación sostenida/prolongada |
| Liberación retardada/entérica |
| Otros (dirigidos al colon / sensibles al pH y de liberación dual / múltiple) |
| Antibiótico y antibacteriano |
| Vitaminas y suplementos dietéticos |
| Antiácido y antiflatulento |
| Terapia cardiovascular |
| Manejo del dolor y sistema nervioso central |
| Probióticos y salud intestinal |
| Trastornos metabólicos y endocrinos |
| Otras aplicaciones |
| Industria farmacéutica |
| Industria nutracéutica y de alimentos funcionales |
| Industria cosmética y de cuidado personal |
| Organizaciones de desarrollo y fabricación por contrato (CDMO) |
| Laboratorios académicos y de investigación |
| Sector veterinario y de salud animal |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Cápsulas de gelatina | Cápsulas de gelatina dura |
| Cápsulas de gelatina blanda | ||
| Cápsulas sin gelatina | Cápsulas de HPMC | |
| Cápsulas de pululano | ||
| Cápsulas a base de almidón | ||
| Otras cápsulas de origen vegetal | ||
| Por fuente de materia prima | Basado en animales | Gelatina porcina |
| Gelatina bovina | ||
| Gelatina derivada del pescado | ||
| Basado en plantas y fermentación | HPMC | |
| Pullulan | ||
| Almidón | ||
| Polisacáridos de algas | ||
| Por Funcionalidad | Liberación inmediata | |
| Liberación sostenida/prolongada | ||
| Liberación retardada/entérica | ||
| Otros (dirigidos al colon / sensibles al pH y de liberación dual / múltiple) | ||
| Por Aplicación Terapéutica | Antibiótico y antibacteriano | |
| Vitaminas y suplementos dietéticos | ||
| Antiácido y antiflatulento | ||
| Terapia cardiovascular | ||
| Manejo del dolor y sistema nervioso central | ||
| Probióticos y salud intestinal | ||
| Trastornos metabólicos y endocrinos | ||
| Otras aplicaciones | ||
| Por usuario final | Industria farmacéutica | |
| Industria nutracéutica y de alimentos funcionales | ||
| Industria cosmética y de cuidado personal | ||
| Organizaciones de desarrollo y fabricación por contrato (CDMO) | ||
| Laboratorios académicos y de investigación | ||
| Sector veterinario y de salud animal | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido crecerá el mercado de cápsulas vacías hasta 2031?
Se prevé que el mercado de cápsulas vacías avance a una tasa de crecimiento anual compuesta (CAGR) del 7.32 %, elevando los ingresos de USD 3.95 millones en 2026 a USD 5.62 millones en 2031.
¿Qué tipo de cápsula aportará más ingresos incrementales?
Se prevé que las cubiertas sin gelatina, principalmente HPMC y pululano, se expandan a una tasa compuesta anual del 10.25 %, superando el crecimiento general del mercado gracias al cumplimiento religioso y las ventajas de estabilidad probiótica.
¿Por qué las marcas de nutracéuticos prefieren las cápsulas a las tabletas?
Las cápsulas requieren pedidos mínimos más bajos, evitan la costosa fabricación de tabletas y ofrecen un enmascaramiento superior del sabor, lo que reduce el tiempo de comercialización en aproximadamente un mes para las nuevas etiquetas directas al consumidor.
¿Qué región ofrece el mayor potencial de crecimiento para los proveedores?
Asia-Pacífico, especialmente China e India, registrarán una CAGR del 10.51 % a medida que los fabricantes de medicamentos globales reubican la producción en centros rentables y la demanda interna de suplementos se acelera.
¿Qué limitación de materia prima podría frenar el cambio hacia las conchas vegetarianas?
La capacidad global limitada para HPMC de grado farmacéutico mantiene los plazos de entrega en 16 a 20 semanas, lo que limita la rápida conversión de gelatina de origen animal a pesar de la creciente demanda vegana y halal.
¿Cómo defienden los fabricantes sus márgenes ante las oscilaciones de los precios de la gelatina?
Los principales proveedores consiguen contratos de múltiples fuentes, integran la producción de gelatina o cambian a cubiertas de origen vegetal, aislándose de la volatilidad de la materia prima que puede comprimir los márgenes entre 200 y 300 puntos básicos.


