

Tamaño y participación del mercado de recubrimientos de emulsión
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
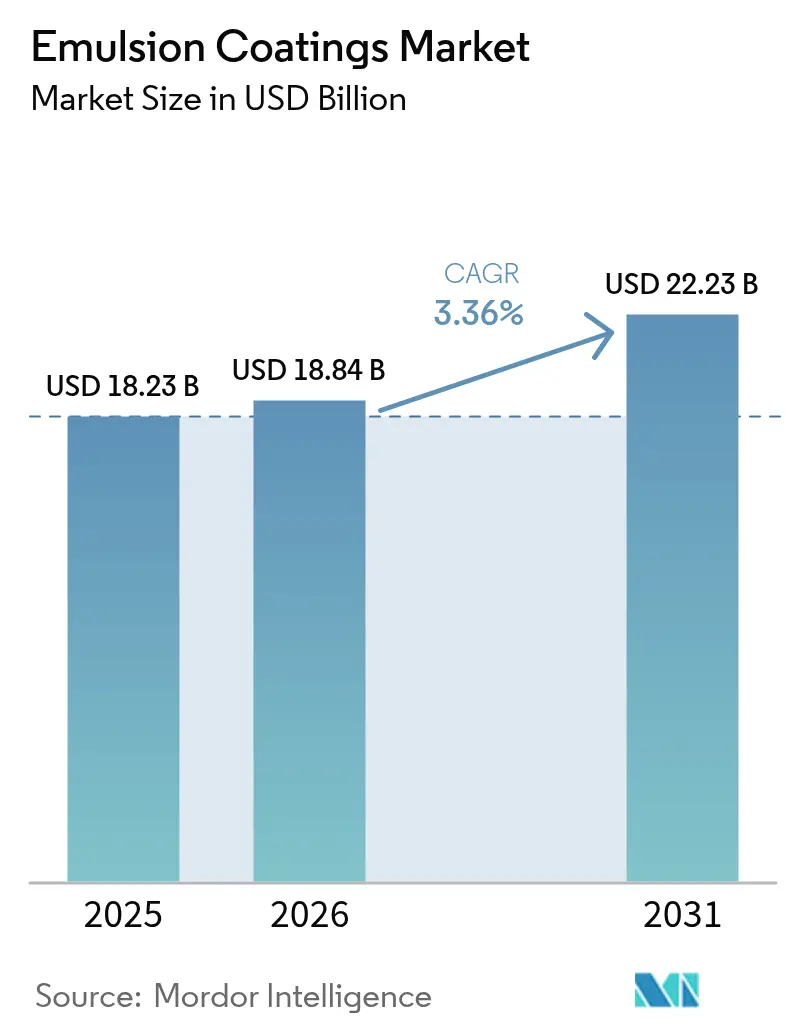
| Tamaño del mercado (2026) | USD 18.84 mil millones |
| Tamaño del mercado (2031) | USD 22.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.36% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
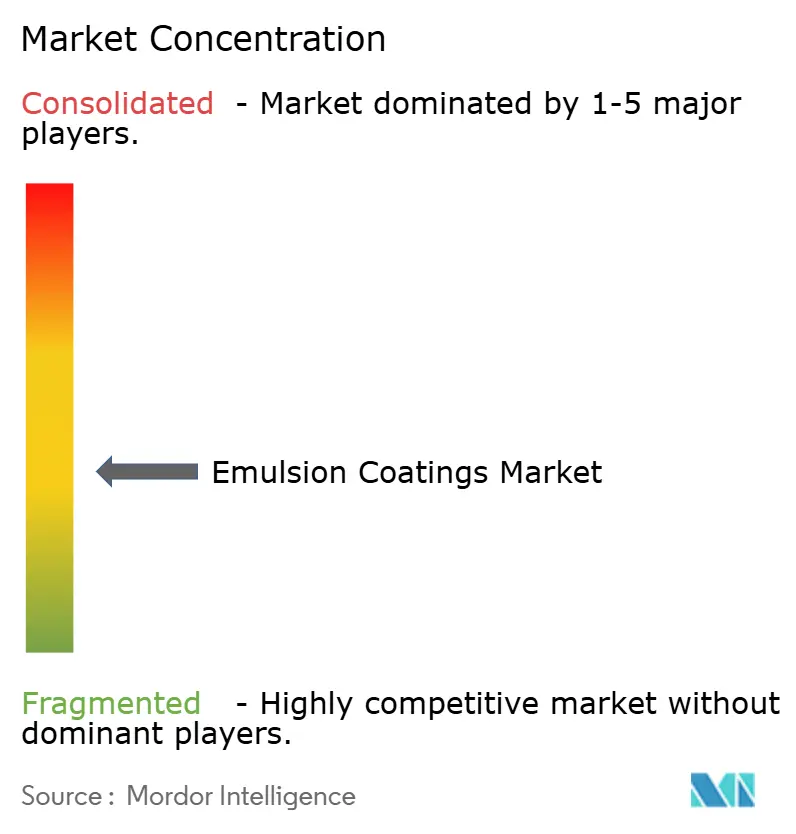
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos de emulsión por Mordor Intelligence
El tamaño del mercado de recubrimientos en emulsión en 2026 se estima en 18.84 millones de dólares, creciendo desde los 18.23 millones de dólares de 2025, con proyecciones para 2031 de 22.23 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 3.36 % entre 2026 y 2031. Esta expansión constante refleja la actividad sostenida de la construcción, la demanda sostenible de los usuarios industriales y la rápida adopción de productos químicos a base de agua con bajo contenido de COV que compiten cada vez más con el rendimiento de los productos a base de solventes. Los marcos regulatorios en Norteamérica, Europa y partes de Asia siguen restringiendo el contenido de solventes permitido, acelerando la transición hacia emulsiones acrílicas, de poliuretano e híbridas avanzadas. Mientras tanto, los centros de fabricación en Asia-Pacífico aprovechan las ventajas de escala y la disponibilidad de materia prima local para suministrar formulaciones competitivas en costos que cumplen con los estándares de rendimiento globales. La igualación digital de color, los sistemas de curado más rápido y las herramientas más inteligentes para la cadena de suministro mejoran aún más la experiencia del cliente y ayudan a los productores a proteger sus márgenes en un entorno de costos volátiles de las materias primas.
Conclusiones clave del informe
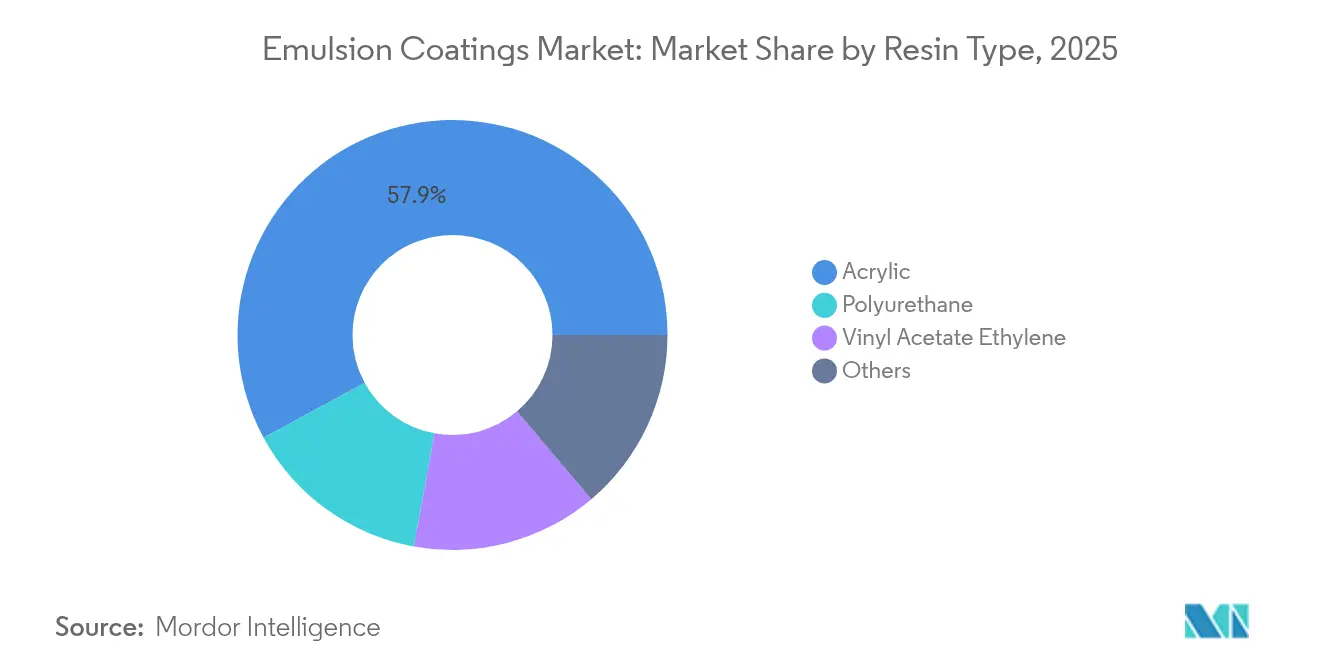
- Por tipo de resina, las resinas acrílicas representaron el 57.92 % de la participación de mercado de recubrimientos en emulsión en 2025, mientras que se prevé que las emulsiones de poliuretano se expandan a una CAGR del 4.17 % hasta 2031.
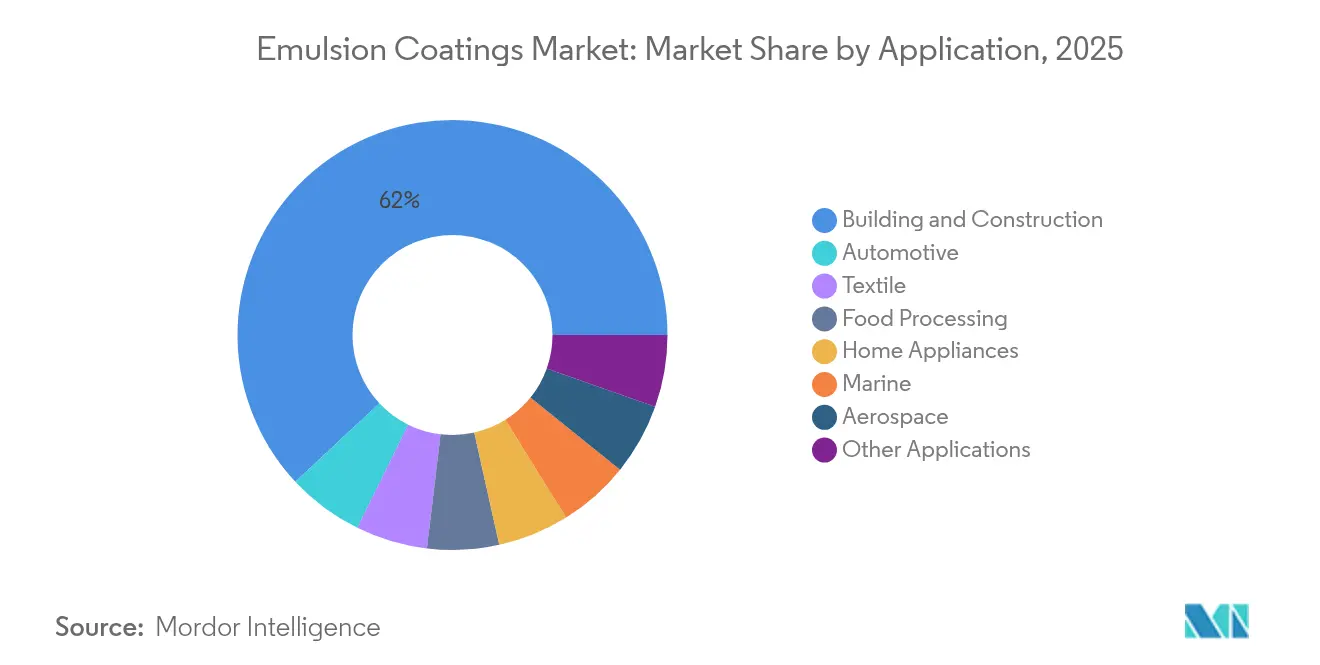
- Por aplicación, la construcción y edificación representaron el 61.95% del tamaño del mercado de recubrimientos en emulsión en 2025, mientras que se prevé que los recubrimientos automotrices avancen a una CAGR del 4.06% hasta 2031.
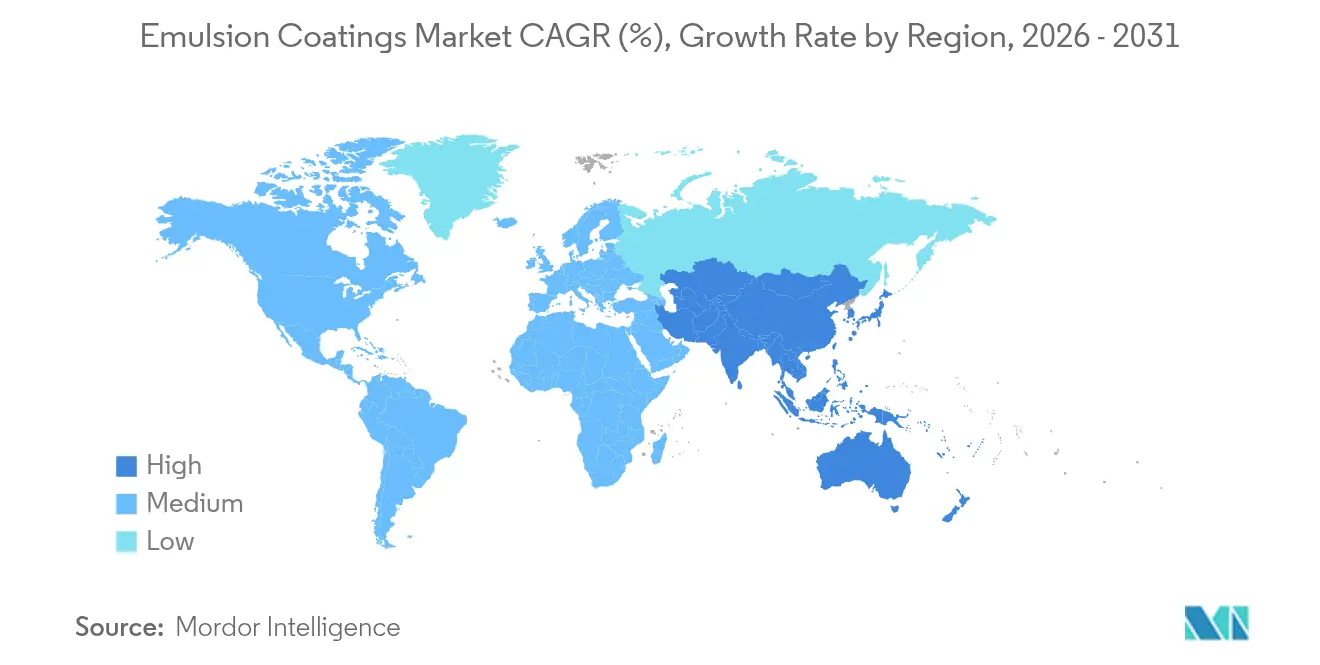
- Por geografía, la región Asia-Pacífico representó el 45.05% de los ingresos en 2025 y se proyecta que crecerá a una CAGR del 3.82%, superando a todas las demás regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos de emulsión
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Vientos favorables regulatorios sobre COV y reducción de carbono | + 0.8% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Los avances rápidos en formulación reducen la brecha de rendimiento | + 0.6% | Global, liderado por los centros de producción asiáticos | Largo plazo (≥ 4 años) |
| Auge de la renovación urbana en las megaciudades asiáticas | + 0.5% | China, India, ASEAN | Corto plazo (≤ 2 años) |
| Los fabricantes de equipos originales cambian a líneas de agua de alta velocidad en electrodomésticos | + 0.4% | Clústeres de automoción y electrodomésticos en todo el mundo | Mediano plazo (2-4 años) |
| Necesidades de infraestructura a prueba del clima | + 0.3% | Regiones costeras y de clima extremo en todos los continentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Vientos favorables regulatorios sobre COV y reducción de carbono
Varias jurisdicciones limitan ahora los niveles de COV para recubrimientos arquitectónicos a 30 g/L o menos, lo que impulsa a los formuladores a acelerar el desarrollo de recubrimientos a base de agua. Las revisiones de las emisiones industriales de la Comisión Europea y las últimas modificaciones de California a la Norma 1113 ejemplifican el impulso político que beneficia directamente al mercado de recubrimientos en emulsión. Los estados de EE. UU. que se alinean con estos parámetros amplían el alcance del cumplimiento normativo y refuerzan la demanda de productos químicos con bajo contenido de disolventes en los sectores residencial, comercial e industrial.
Los avances en formulación rápida reducen la brecha de rendimiento
Los innovadores copolímeros acrílicos lanzados por BASF en 2024 ofrecieron niveles de resistencia química que antes estaban reservados para los poliuretanos de dos componentes [1] BASF SE, “Copolímeros acrílicos de próxima generación para recubrimientos acuosos de alto rendimiento”, basf.com . La tecnología de reticulación híbrida mejora la dureza, la resistencia a la intemperie y la resistencia al bloqueo temprano, lo que permite que los sistemas acuosos de un solo componente reemplacen las alternativas ricas en solventes en los campos de equipos, transporte y mantenimiento protector. Las dispersiones de nanofillers fortalecen las propiedades de barrera, mientras que los reticulantes de origen biológico mejoran la adhesión sin comprometer la sostenibilidad.
Auge de la renovación urbana en las megaciudades asiáticas
Los programas de renovación urbana respaldados por el gobierno en China, India y las economías de rápido crecimiento de la ASEAN impulsan una gran demanda de pinturas arquitectónicas para interiores y exteriores. El Ministerio de Vivienda y Desarrollo Urbano-Rural de China asigna presupuestos plurianuales para rehabilitar bloques residenciales antiguos, especificando acabados con bajo contenido de COV que extienden los ciclos de vida de los recubrimientos [2] Ministerio de Vivienda y Desarrollo Urbano-Rural, “Plan de Acción de Renovación Urbana 2023-2025”, mohu.gov.cn. La Misión Ciudades Inteligentes de la India vincula las subvenciones de infraestructura a criterios de sostenibilidad, consolidando una importante cartera de productos de alto rendimiento a base de agua.
Los fabricantes de equipos originales (OEM) cambian a líneas de agua de alta velocidad en electrodomésticos
Los fabricantes de electrodomésticos están adaptando sus cabinas electrostáticas y hornos de curado para incorporar emulsiones de última generación que evaporan rápidamente la humedad, reducen las temperaturas de horneado y eliminan los costosos ciclos de recuperación de disolventes. Whirlpool destinó 150 millones de dólares a la modernización de sus plantas en Norteamérica en 2024, destacando una reducción del 25 % en los tiempos de ciclo y del 75 % en las emisiones de COV. Fabricantes de equipos originales (OEM) de automóviles, como Tesla, implementan tecnología similar en talleres de pintura de alta producción, lo que refuerza el impulso intersectorial.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio del ácido acrílico y del VAM | -0.7% | Segmentos arquitectónicos globales, especialmente sensibles a los precios | Corto plazo (≤ 2 años) |
| Brechas de mano de obra calificada para la correcta aplicación de la película | -0.4% | Mercados desarrollados, emergentes en toda la región Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de agua e inflación de los costos del tratamiento de aguas residuales | -0.2% | Regiones con estrés hídrico en Oriente Medio, el norte de África y partes de Asia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del precio del ácido acrílico y el VAM
Las interrupciones del suministro relacionadas con fenómenos meteorológicos y paradas de mantenimiento importantes disparan periódicamente los costos de las materias primas, lo que reduce los márgenes de beneficio de las pinturas arquitectónicas de calidad comercial. Los pequeños productores regionales sin contratos a largo plazo se enfrentan a la mayor exposición, lo que lleva a algunos a reducir la producción o a buscar fusiones para estabilizar el abastecimiento. Las fluctuaciones en los precios de las materias primas también provocan frecuentes anuncios de recargos por parte de proveedores multinacionales, lo que obliga a los clientes finales a recalibrar sus presupuestos y ciclos de inventario.
Brechas de mano de obra calificada para una correcta aplicación de la película
Los recubrimientos a base de agua exigen una preparación de la superficie, un control de la humedad y una gestión de la formación de película más rigurosos que los sistemas tradicionales con disolventes. La Asociación Nacional de Constructores de Viviendas registró más de 430,000 puestos vacantes en la construcción en 2024, muchos de ellos relacionados con oficios de acabado. Los fabricantes colaboran con escuelas de oficios, distribuidores y redes de aplicadores en programas de certificación que estandarizan las mejores prácticas y reducen las reclamaciones de garantía.
Análisis de segmento
Por tipo de resina: el predominio del acrílico se enfrenta al desafío del poliuretano
Las soluciones acrílicas mantuvieron el 57.92 % de la cuota de mercado de recubrimientos en emulsión en 2025, gracias a una equilibrada relación coste-rendimiento en paredes interiores, fachadas y proyectos de bricolaje. La introducción de híbridos acrílico-poliuretano autorreticulantes por parte de Dow en 2024 difuminó aún más la frontera entre los grados básicos y los de alta gama. Se proyecta que las emulsiones de poliuretano registrarán la mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 4.17 % hasta 2031, ya que los usuarios finales de la industria y la automoción exigen una resistencia superior a la abrasión, resiliencia química y retención de brillo. Los copolímeros de acetato de vinilo y etileno mantienen nichos estables en formulaciones de papel, textiles y adhesivos, mientras que las mezclas especiales de estireno-acrílico cumplen con las normativas marinas y aeroespaciales que exigen resistencia al fuego y baja densidad de humo. El posicionamiento competitivo depende cada vez más de la personalización de la arquitectura del polímero, las opciones de contenido renovable y la compatibilidad con líneas automatizadas de pulverización o aplicación con rodillo.
Los clientes finales evalúan continuamente los sistemas de resina en función del desarrollo de dureza, el blanqueamiento con agua y la resistencia a la acumulación de suciedad, criterios que ahora se acercan a los niveles de los solventes. Por lo tanto, los fabricantes canalizan la inversión en investigación y desarrollo hacia la optimización del tamaño de partícula, la estabilización sin surfactantes y paquetes de aditivos multifuncionales que ofrecen bloqueo de manchas y resistencia al agua temprana. Estos avances ayudan a las químicas acrílicas a mantener el liderazgo en volumen, incluso cuando los grados de poliuretano captan segmentos de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La estabilidad de la construcción se une al dinamismo automotriz
La construcción representó el 61.95 % del mercado de recubrimientos en emulsión en 2025, impulsado por la demanda cíclica de repintado y los programas de construcción sostenible impulsados por políticas. Los acabados exteriores con propiedades elastoméricas de puenteo de grietas mitigan la tensión térmica en las fachadas de hormigón, mientras que los acabados interiores de bajo olor favorecen una rotación más rápida en el sector inmobiliario comercial. Los selladores protectores de hormigón y los recubrimientos para suelos prolongan la vida útil de los activos en terminales de transporte y almacenes industriales, lo que facilita las operaciones a gran escala.
Se espera que los fabricantes de equipos originales (OEM) y los proveedores de primer nivel del sector automotriz registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.06 % hasta 2031, impulsado por la adopción de sustratos ligeros, la electrificación de los ensamblajes y la transición hacia talleres de pintura modulares y compactos. Las pilas de base-capa transparente al agua ofrecen temperaturas de horneado más bajas y mejores tasas de aplicación a la primera, lo que permite aumentar la productividad sin ampliar la superficie de planta. Los electrodomésticos, los equipos de procesamiento de alimentos y las carcasas de sistemas de climatización (HVAC) también adoptan emulsiones refinadas certificadas para el contacto indirecto con alimentos o rendimiento antimicrobiano. Segmentos de nicho como los interiores de cabinas aeroespaciales y los antiincrustantes marinos siguen siendo especializados, pero validan estrategias de formulación de alto valor que a menudo se trasladan a los mercados principales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de recubrimientos de emulsión en la región Asia-Pacífico
La región Asia-Pacífico representó el 45.05 % de los ingresos globales en 2025, impulsada por las inversiones en infraestructura de China y las inversiones de la India en Ciudades Inteligentes, que en conjunto sustentan la demanda de decenas de millones de galones de pintura arquitectónica cada año. La continua reubicación de la producción de productos químicos especializados al Sudeste Asiático mejora la autosuficiencia regional y acorta los plazos de entrega para los fabricantes de equipos originales (OEM) orientados a la exportación. El mercado de recubrimientos en emulsión se beneficia de políticas gubernamentales favorables que incentivan la conservación del agua, la reducción de COV y las prácticas de economía circular.
Mercado de recubrimientos de emulsión en Norteamérica y Europa
Norteamérica ocupa el segundo lugar, impulsada por las estrictas normas de la EPA sobre sustancias tóxicas del aire y los créditos fiscales para la eficiencia de los edificios de la Ley de Reducción de la Inflación, que premian los productos de bajas emisiones. Los ciclos de renovación de viviendas y las renovaciones obligatorias de puentes mantienen la demanda base resiliente incluso cuando se ralentiza la construcción de nuevas viviendas. Europa le sigue de cerca, con el Pacto Verde Europeo que refuerza los criterios de ecoetiquetado y los sistemas de tarificación del carbono que incentivan a los prescriptores a adoptar soluciones basadas en el agua. El crecimiento en estas regiones maduras sigue siendo moderado, pero los elevados precios de venta promedio impulsan los ingresos.
Mercado de recubrimientos de emulsión en Latinoamérica y Oriente Medio y África
Latinoamérica, Oriente Medio y África, en conjunto, representan una importante oportunidad de convergencia. El programa de subsidios de vivienda Casa Verde e Amarela de Brasil, los parques industriales mexicanos impulsados por la deslocalización y los megaproyectos de Arabia Saudita, como NEOM, requieren recubrimientos de alto rendimiento que toleren climas extremos. El riesgo político, la volatilidad cambiaria y la distribución fragmentada complican las estrategias de entrada; sin embargo, las multinacionales que localizan la producción y establecen redes de capacitación de instaladores podrían obtener importantes beneficios.
Panorama regulatorio
Las normas sobre COV y gestión de productos químicos siguen orientando las formulaciones hacia emulsiones acuosas. Varias jurisdicciones utilizan valores de referencia bajos para COV, incluidos límites arquitectónicos iguales o inferiores a 30 g/L en algunas zonas de Norteamérica, que los equipos de compras y cumplimiento normativo utilizan como puntos de referencia. En Estados Unidos, la supervisión de la EPA en virtud de la TSCA incrementa la carga de trabajo en materia de cumplimiento normativo relacionada con la notificación y el registro de PFAS, incluida la Sección 8(a)(7) de la TSCA. La agencia también mantiene los requisitos de la Norma de Uso Nuevo Significativo para ciertos PFAS de cadena larga utilizados como recubrimientos superficiales, lo que afecta tanto a fabricantes como a importadores de artículos recubiertos.
En Europa, las obligaciones del reglamento REACH de la UE, incluidos los umbrales de comunicación de sustancias altamente preocupantes (SVHC), y el marco CLP en constante evolución impulsan actualizaciones en los requisitos de etiquetado, clasificación y notificación de mezclas que pueden tener repercusiones en las cadenas de suministro globales que abastecen al mercado de la UE. La ECHA también ha destacado la transición de los requisitos de Notificaciones a Centros Toxicológicos e Identificador Único de Fórmula (UFI) a una fase de cumplimiento más estricta. Las disposiciones transitorias del CLP de la UE vinculadas al Reglamento (UE) 2024/2865 forman parte del calendario de cumplimiento para los productos que se introducen por primera vez en el mercado, reforzando la necesidad de datos de formulación auditables y una gobernanza más rigurosa del etiquetado de envases para mezclas peligrosas.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas y químicas especializadas que proporcionan monómeros clave, como el ácido acrílico y el acetato de vinilo, además de aditivos funcionales como tensioactivos, antiespumantes, coalescentes y conservantes. Los productores intermedios transforman estas materias primas en dispersiones de polímeros acuosos y aglutinantes de látex mediante polimerización en emulsión y procesos de dispersión relacionados. Posteriormente, mezclan los aglutinantes con pigmentos, principalmente dióxido de titanio, cargas y aditivos de alto rendimiento para producir recubrimientos de emulsión terminados. La volatilidad en el ácido acrílico y los aditivos VAM sigue siendo una variable central de costo y disponibilidad para los grados arquitectónicos, lo que condiciona las estrategias de abastecimiento, que se basan en múltiples fuentes, términos contractuales y centros de producción regionales.
En la fase posterior, los fabricantes de recubrimientos venden a través de canales de contratistas y minoristas para pinturas arquitectónicas y a través de redes de venta directa a fabricantes de equipos originales (OEM) y aplicadores para los segmentos industrial, automotriz, de electrodomésticos y de protección. La calificación de proveedores depende de la consistencia, la robustez del rango de aplicación y la documentación de cumplimiento. El control de procesos y la digitalización son diferenciadores cada vez más visibles en la etapa intermedia: trabajos académicos recientes de 2026 destacan el modelado predictivo y los enfoques avanzados de control de reactores para la polimerización en emulsión semicontinua con siembra, lo que se alinea con los esfuerzos de la industria para reducir la variabilidad de los lotes y acortar los ciclos de formulación a escalado.
Panorama competitivo
El mercado de recubrimientos en emulsión está moderadamente concentrado, con actores globales como The Sherwin-Williams Company ocupando el primer puesto. Los cinco principales actores del mercado poseen una participación significativa en el mercado global. La escalabilidad otorga apalancamiento de compra en ácido acrílico, dióxido de titanio y surfactantes especiales, lo que permite a los líderes amortiguar las fluctuaciones de entrada con mayor eficacia que sus competidores más pequeños. Los sólidos presupuestos de capital financian la descongestión continua de las plantas, reactores energéticamente eficientes y herramientas digitales de igualación de color que aumentan la fidelidad del cliente. Las líneas de innovación se centran en polímeros multifuncionales, calidades exteriores de bajo brillo que resisten el encalado prematuro y recubrimientos interiores aptos para el contacto con alimentos que cumplen con las nuevas regulaciones para centros de distribución de comercio electrónico. Los objetivos de sostenibilidad impulsan el lanzamiento de aglutinantes de base biológica, mientras que los paneles de evaluación del ciclo de vida ayudan a los especificadores a cuantificar su huella de carbono. Las adquisiciones estratégicas siguen siendo la vía preferida para la expansión del mercado; la compra por parte de AkzoNobel del negocio decorativo de Grupo Orbis en 2024 reforzó inmediatamente su presencia en Latinoamérica y amplió su acceso al canal minorista.
Los productores regionales contrarrestan esta situación con tonos hiperlocalizados, tamaños de lote flexibles y una logística ágil. Sin embargo, los costos de cumplimiento asociados a la nueva legislación sobre restricciones de PFAS y las normas más estrictas para aguas residuales sobrecargan los balances, lo que impulsa a algunos a buscar empresas conjuntas con proveedores de materias primas o explorar nichos especializados como imprimaciones funcionales o tintas conductoras. Los mercados digitales para pintores profesionales añaden otra dimensión competitiva, ofreciendo a los pioneros la posibilidad de realizar ventas adicionales basadas en datos.
Líderes de la industria de recubrimientos de emulsión
La compañía Sherwin-Williams
Industrias PPG, Inc.
AkzoNobel NV
Nippon Paint Holdings Co., Ltd.
RPM Internacional Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Sherwin-Williams Company lanzó Emerald Symmetry Interior Acrylic, una pintura para interiores con cero VOC (compuestos orgánicos volátiles), un 22 % de carbono de origen vegetal y certificaciones que cumplen con los requisitos de construcción sostenible y calidad del aire interior. Este lanzamiento refuerza la demanda de pinturas arquitectónicas de alta gama que buscan emulsiones acuosas de bajo olor y bajas emisiones, y destaca el contenido de origen biológico y la certificación independiente como elementos diferenciadores.
- Marzo de 2025: Asian Paints Limited aprobó una inversión adicional para su planta de fabricación de VAE y VAM en Dahej, Gujarat, elevando el costo total del proyecto a 3,250 millones de rupias indias. La ampliación de la disponibilidad de monómeros y aglutinantes en la cadena de suministro garantiza la seguridad del suministro de recubrimientos de emulsión y reduce la exposición al riesgo de abastecimiento externo para formulaciones arquitectónicas e industriales de alto volumen.
- Abril de 2024: Lubrizol Corporation anunció una inversión de 20 millones de dólares para modernizar la capacidad de producción de emulsiones acrílicas en su planta de Gastonia, Carolina del Norte. Esta mayor capacidad fortalece el suministro regional para satisfacer la demanda de aglutinantes a base de agua y permite un servicio al cliente más rápido para los productores de recubrimientos que operan bajo requisitos cada vez más estrictos en cuanto a compuestos orgánicos volátiles (COV) y rendimiento.
Alcance del informe sobre el mercado mundial de recubrimientos de emulsión
| Acrílico |
| Etileno acetato de vinilo |
| Poliuretano |
| Otros |
| Maquinaria de construcción usada |
| Motorium |
| Aeroespacial |
| Electrodomésticos |
| Marine |
| Procesamiento de alimentos |
| Textil |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por tipo de resina | Acrílico | |
| Etileno acetato de vinilo | ||
| Poliuretano | ||
| Otros | ||
| por Aplicación | Maquinaria de construcción usada | |
| Motorium | ||
| Aeroespacial | ||
| Electrodomésticos | ||
| Marine | ||
| Procesamiento de alimentos | ||
| Textil | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de recubrimientos en emulsión?
El tamaño del mercado de recubrimientos en emulsión alcanzó los USD 18.84 mil millones en 2026 y se proyecta que aumente a USD 22.23 mil millones para 2031.
¿Qué segmento de resina está creciendo más rápido?
Las emulsiones de poliuretano se están expandiendo a una CAGR del 4.17 % porque cumplen con exigentes estándares de durabilidad en usos automotrices e industriales.
¿Por qué Asia-Pacífico es el mercado regional más grande?
El gasto en infraestructura a gran escala, las fuertes bases manufactureras y las políticas ambientales de apoyo contribuyen a la participación del 45.05% de los ingresos globales de la región Asia-Pacífico.
¿Cómo influyen las regulaciones COV en el desarrollo de productos?
Los límites de COV más estrictos en todo el mundo están impulsando a los formuladores a acelerar la innovación en productos a base de agua, impulsando productos con bajo contenido de solventes que cumplen con las normas sin comprometer el rendimiento.
¿Qué desafíos enfrentan los productores con las materias primas?
Los precios volátiles de las cepas de ácido acrílico y de monómero de acetato de vinilo afectan los márgenes, especialmente para las empresas más pequeñas que carecen de contratos de suministro a largo plazo.
¿Qué sector de uso final muestra la tasa de crecimiento más alta?
Los recubrimientos automotrices registran el mayor impulso, registrando una CAGR del 4.06 % a medida que los fabricantes de equipos originales convierten las líneas de pintura a procesos de alta velocidad a base de agua.


