

Tamaño y participación en el mercado de equipos de envasado de final de línea
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 5.89 mil millones |
| Tamaño del mercado (2030) | USD 7.61 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.26% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
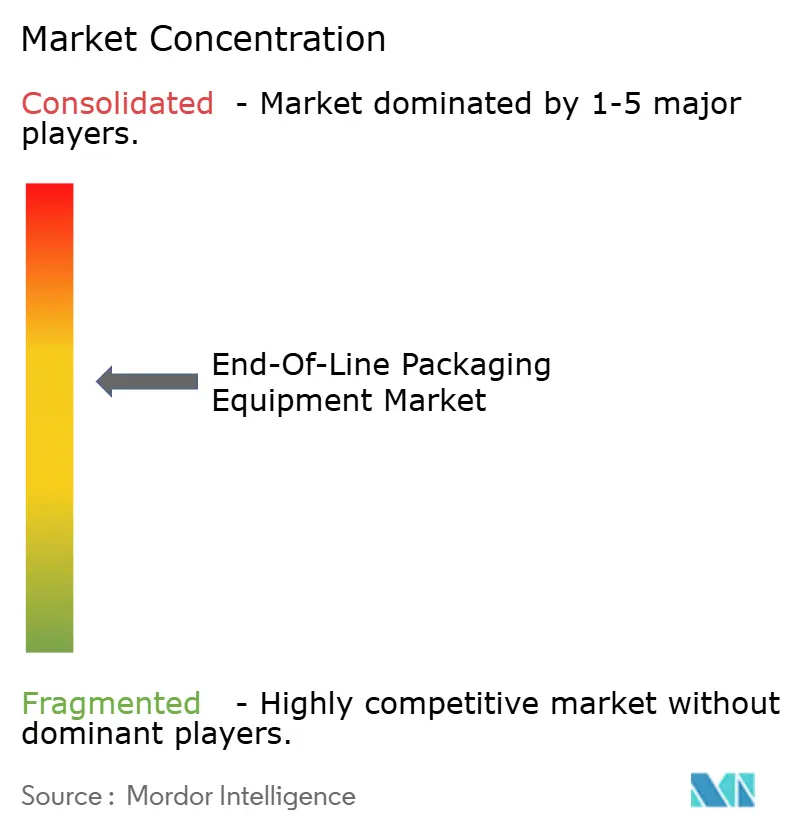
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de envasado de final de línea por Mordor Intelligence
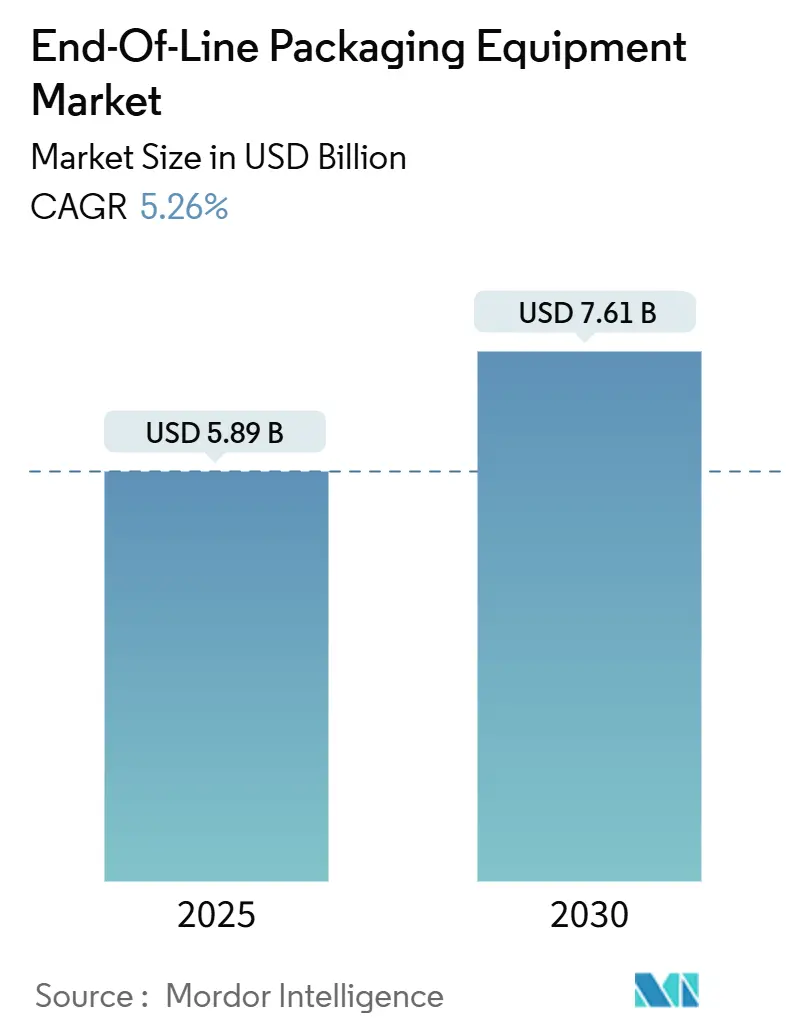
El tamaño del mercado de equipos de embalaje de final de línea se sitúa en 5.89 millones de dólares en 2025 y se prevé que alcance los 7.61 millones de dólares en 2030, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 5.26 % durante dicho período. El impulso del mercado se basa en el aumento del volumen de paquetes de comercio electrónico, la persistente escasez de mano de obra que exige una mayor automatización y la presión regulatoria para que los embalajes sean reciclables. Las plataformas de gemelos digitales, el análisis de mantenimiento predictivo y los diseños modulares se han generalizado a medida que los productores buscan equilibrar la inversión de capital con la flexibilidad. Los centros de cumplimiento de comercio electrónico están redefiniendo las especificaciones de embalaje y paletizado, las normas de sostenibilidad están impulsando el uso de materiales ligeros que sobrecargan la maquinaria obsoleta, y la escasez de técnicos cualificados está elevando la fiabilidad de los equipos como un criterio de compra decisivo. Por lo tanto, los proveedores tradicionales están combinando hardware con diagnóstico remoto, mientras que las pequeñas y medianas empresas (pymes) se inclinan por celdas semiautomáticas que posteriormente pueden escalar a un funcionamiento totalmente automático.
Conclusiones clave del informe
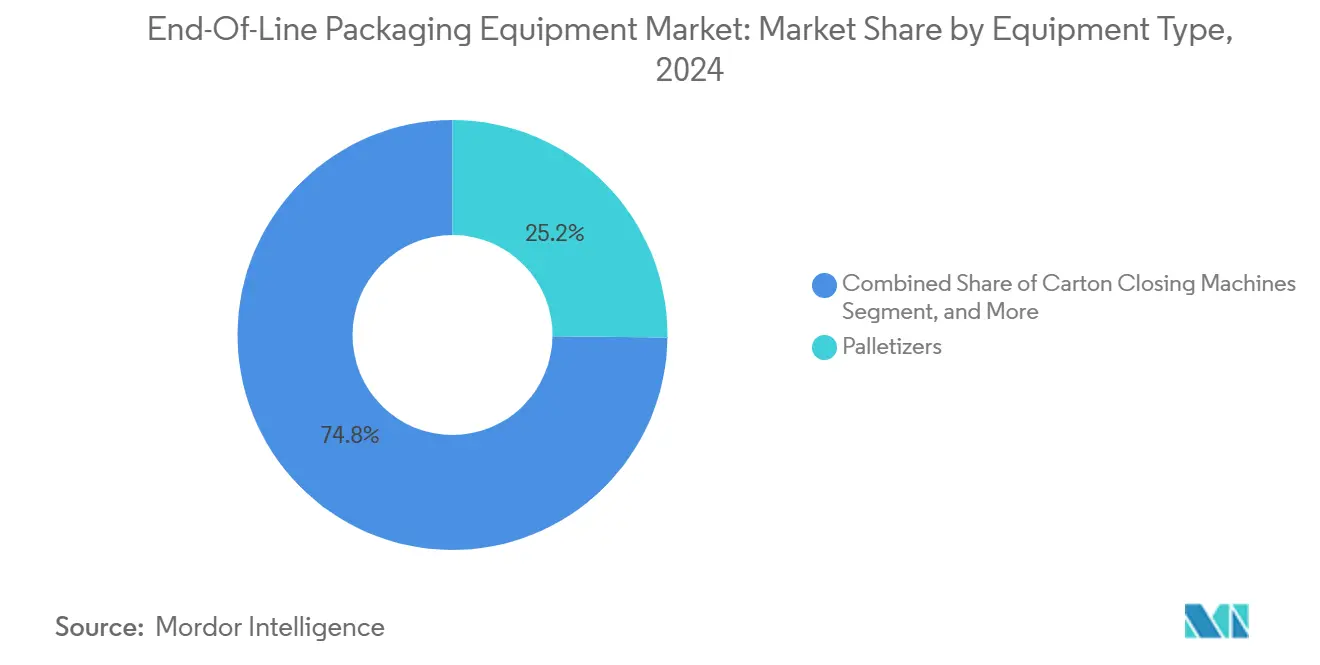
- Por tipo de equipo, los paletizadores capturaron el 25.19% de la participación de mercado de equipos de envasado de final de línea en 2024.
- Por función, se proyecta que el tamaño del mercado de equipos de envasado de final de línea para envoltura y sellado crezca a una CAGR del 5.89 % entre 2025 y 2030.
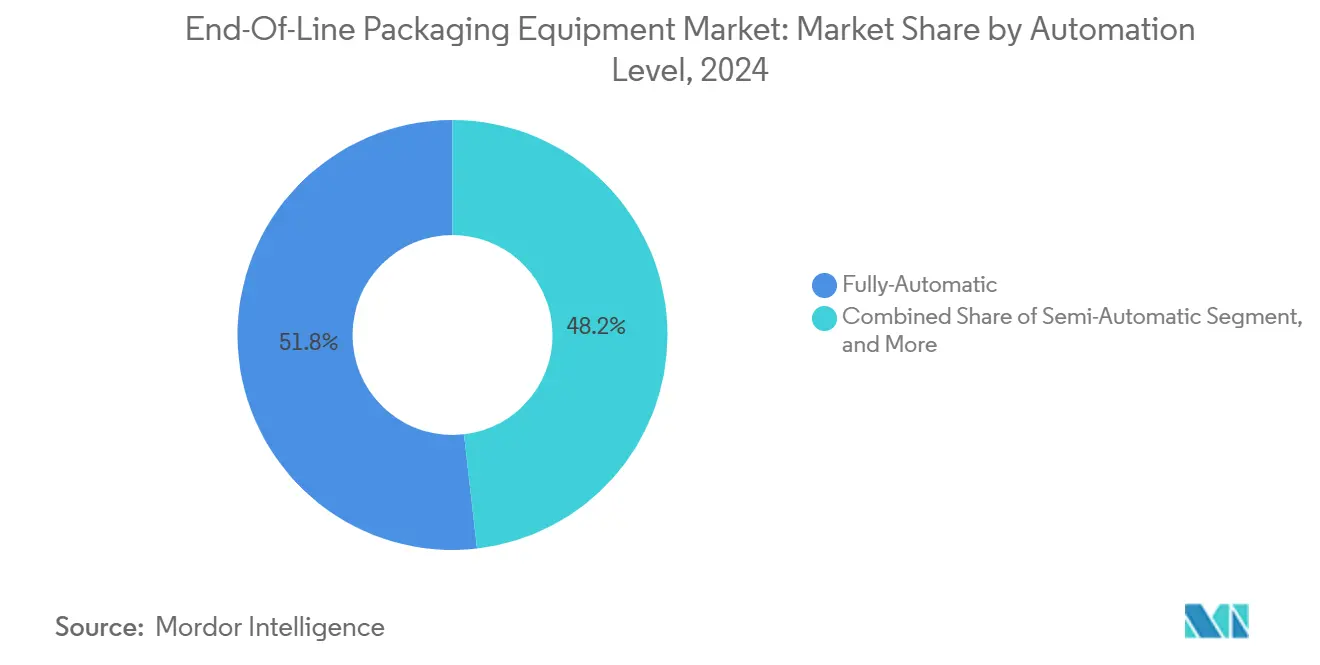
- Por nivel de automatización, los sistemas totalmente automáticos capturaron el 51.82% de la participación de mercado de equipos de envasado de final de línea en 2024.
- Por usuario final, se proyecta que el tamaño del mercado de equipos de embalaje de final de línea para el cumplimiento del comercio electrónico crezca a una CAGR del 6.19 % entre 2025 y 2030.
- Por geografía, América del Norte capturó el 27.61% de la participación de mercado de equipos de envasado de final de línea en 2024.
Tendencias y perspectivas del mercado global de equipos de envasado de final de línea
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del volumen de paquetes de comercio electrónico | + 1.8% | Global con énfasis en América del Norte y Europa | Mediano plazo (2-4 años) |
| Optimización de línea habilitada por gemelos digitales | + 1.2% | América del Norte y Europa, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| La escasez de mano de obra acelera la adopción de la automatización | + 1.5% | Global, más fuerte en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Los mandatos de sostenibilidad impulsan el uso de envases reciclables | + 0.9% | Europa y América del Norte, extendiéndose globalmente | Mediano plazo (2-4 años) |
| Aumento de SKU que requieren equipos flexibles | + 0.7% | Centros mundiales de bienes de consumo | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para fábricas inteligentes | + 0.6% | Asia-Pacífico, Europa, regiones seleccionadas de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del volumen de paquetes de comercio electrónico
El volumen explosivo de paquetes está impulsando a los centros de distribución a reemplazar las islas de empaquetado manual con equipos de alta velocidad e independientes de SKU. Amazon abrió 15 nuevos centros en Norteamérica en 2024, cada uno equipado con robots paletizadores avanzados que manejan perfiles de cajas mixtos manteniendo un rendimiento superior a 1,200 unidades por hora. [1] Amazon.com Inc., “Formulario 10-K 2024”, sec.gov. El equipo capaz de realizar cambios dinámicos es esencial porque una sola instalación ahora puede procesar miles de dimensiones de productos distintas diariamente. La demanda de envolvedoras de film estirable se beneficia a medida que la estabilidad de los envíos individuales supera la integridad de los palés a granel, lo que impulsa a los compradores hacia el software de optimización de film que reduce el uso de material sin comprometer la contención. Los proveedores que integran previamente la inspección de códigos de barras, las comprobaciones de peso y la verificación de etiquetas están ganando pedidos porque los operadores de distribución prefieren paquetes llave en mano que minimizan el tiempo de puesta en marcha. El impacto se extenderá hasta 2026 a medida que el comercio minorista omnicanal acelere la selección de unidades en comparación con los envíos de cajas tradicionales, ampliando aún más el mercado potencial de equipos de embalaje de final de línea.
Optimización de línea habilitada por gemelos digitales
Los gemelos digitales modelan líneas de envasado completas en tiempo real, lo que permite simular trayectorias de desgaste y microajustes de los perfiles de los servomotores antes de que se propaguen los fallos. Schneider Electric observó una disminución del 23 % en las paradas no planificadas en las instalaciones de sus clientes tras integrar análisis basados en gemelos en 2024. Los datos de los dispositivos edge migran a paneles de control en la nube, donde los algoritmos detectan anomalías de vibración y recomiendan cambios de rodamientos durante las pausas programadas en lugar de paradas de emergencia. A medida que los fondos de la Unión Europea subvencionan las inversiones en la Industria 4.0, su adopción se extiende más allá de las multinacionales de primera línea a las empresas de conversión de nivel medio que antes dependían del mantenimiento reactivo. A largo plazo, la tecnología de gemelos redefinirá los contratos de servicio, y los proveedores pasarán de la venta transaccional de repuestos a garantías de tiempo de actividad basadas en el rendimiento, consolidando así los flujos de ingresos recurrentes e impulsando el mercado de equipos de envasado de final de línea.
La escasez de mano de obra acelera la adopción de la automatización
El sector manufacturero estadounidense cerró 2024 con 380,000 puestos vacantes, lo que convirtió la escasez de mano de obra en un riesgo estratégico en lugar de un inconveniente ocasional. Los productores de alimentos y bebidas que antes dependían de la mano de obra estacional ahora implementan rápidamente células robóticas de final de línea que seleccionan, inspeccionan y sellan con mínima supervisión humana. Los equipos de compras informan que la fiabilidad de los equipos y las interfaces hombre-máquina intuitivas son más importantes que el precio de compra, ya que las paradas imprevistas reducen directamente los márgenes de rendimiento. Los robots colaborativos compactos están ganando terreno donde las limitaciones de espacio impiden los brazos convencionales de seis ejes. A corto plazo, las pymes optan por envolvedoras y estuchadoras semiautomáticas para reducir las necesidades de mano de obra sin incurrir en la inversión total de capital que suponen las soluciones a gran escala, expandiendo así el segmento de precio medio del mercado de equipos de envasado de final de línea.
Mandatos de sostenibilidad que impulsan envases reciclables
El Reglamento 2025/40 de la Unión Europea sobre Envases y Residuos de Envases obliga a los propietarios de marcas a cumplir estrictos objetivos de reciclabilidad, lo que obliga a modernizar sus equipos para que admitan películas más delgadas, cartones monomateriales y adhesivos de origen biológico. Los ingenieros de línea deben recalibrar las barras de termosellado y los controles de tensión para evitar rasgar los sustratos más ligeros, mientras que los sistemas de visión ahora inspeccionan la correcta colocación de la etiqueta ecológica. Los proveedores que ofrecen sets de formado de cambio rápido y bancos de calentadores de bajo consumo informan de un aumento repentino en el volumen de pedidos a medida que los convertidores se apresuran a certificar el cumplimiento. Se espera que el efecto dominó se sienta en Norteamérica para 2027, a medida que las empresas multinacionales estandarizan las especificaciones de envasado a nivel mundial, impulsando la incorporación de máquinas sostenibles al mercado de equipos de envasado de final de línea.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX inicial para PYMES conversoras | -0.8% | Global, más fuerte en los mercados emergentes | Corto plazo (≤ 2 años) |
| Interoperabilidad limitada entre los sistemas de control OEM | -0.6% | Global, pronunciado en clústeres de producción fragmentados | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro en servomotores y PLC | -0.5% | Global, agudo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la intensidad energética en medio de los objetivos verdes | -0.4% | Europa y América del Norte, extendiéndose por todo el mundo. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX inicial para PYMES conversoras
Las islas de paletización totalmente automáticas con precios entre USD 200,000 y USD 500,000 ponen a prueba los límites de capital circulante de los convertidores regionales, muchos de los cuales aún dependen de sobregiros bancarios o líneas de arrendamiento denominadas en monedas locales volátiles. [2] Banco Europeo de Inversiones, “Encuesta de acceso a financiación para PYMES 2024”, eib.org Los programas de arrendamiento que combinan servicio, software y repuestos facilitan la adopción, pero los pagos mensuales siguen siendo desalentadores cuando la visibilidad de los pedidos es limitada. Las celdas modulares que permiten a los compradores comenzar con un solo brazo robótico y agregar estaciones de visión o envoltura de forma incremental mitigan la presión, pero la difusión generalizada depende de menores costos de componentes y mayores facilidades de crédito comercial. En consecuencia, la aversión al CAPEX modera la trayectoria, por lo demás sólida, del mercado de equipos de embalaje de final de línea en geografías con restricciones de efectivo.
Interoperabilidad limitada entre sistemas de control OEM
Las pilas de comunicación propietarias a menudo impiden el intercambio de datos sin problemas entre paletizadores, envolvedoras de film estirable y empacadoras de cajas de diferentes marcas, lo que aumenta los presupuestos de integración y alarga los plazos de puesta en marcha. [3] Sociedad Internacional de Automatización, “Informe técnico de interoperabilidad de sistemas de control industrial 2024”, isa.org Los parches de middleware personalizados pueden representar hasta el 10 % del gasto total del proyecto e introducir vulnerabilidades de ciberseguridad. Si bien los protocolos abiertos, como OPC UA para PackML, están ganando impulso, las fábricas existentes equipadas con PLC y dispositivos de enlace serie heredados tienen dificultades para modernizarse. Hasta que se impongan modelos semánticos comunes en toda la base de proveedores, los ingenieros de planta se verán obligados a depender de ecosistemas de un solo proveedor o aceptar análisis de tiempo de ejecución subóptimos, lo que limita todo el potencial digital del mercado de equipos de embalaje de final de línea.
Análisis de segmento
Por tipo de equipo: Paletizadores Anchor Automation Expansion
El segmento de paletizadores representó el 25.19% de los ingresos de 2024, lo que sustenta la base operativa del cumplimiento de pedidos listos para la distribución. A partir de 2025, el tamaño del mercado de equipos de embalaje de final de línea, solo para paletizadores, se acerca a los 1.48 millones de dólares, beneficiándose de diseños de movimiento continuo que apilan 100 cajas por minuto sin dañar el producto. Las enfardadoras registraron el mayor impulso, con una tasa de crecimiento anual compuesta (TCAC) del 6.18% hasta 2030, debido a que los minoristas omnicanal exigen cargas seguras de un solo paquete, inmunes a los impactos de la cinta transportadora. Las inversiones resultantes llevan la automatización del embalaje más allá de los palés a granel, a celdas de cumplimiento por zonas que procesan diversos SKU en un ciclo de dos minutos.
Los fabricantes de equipos originales (OEM) se diferencian por la versatilidad de sus pinzas, adoptando cambios de vacío en la herramienta que reducen los segundos de inactividad, mientras que el software de estabilidad de carga calibra la tensión de la película mediante retroalimentación dinámica del peso. Las empaquetadoras retráctiles mantienen su relevancia en los multipacks de bebidas, aunque su cuota inferior al 5% subraya una tendencia hacia las cajas envolventes de cartón corrugado que simplifican el reciclaje. Las empacadoras de cajas siguen siendo esenciales para los canales tradicionales de supermercados; sin embargo, las máquinas que se autoajustan a cajas de tamaños aleatorios abren nuevos nichos de mercado. En conjunto, la operación independiente del producto, las dimensiones reducidas y el posicionamiento predictivo de repuestos fortalecen el vínculo entre la logística ágil y el mercado más amplio de equipos de envasado de final de línea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por función: la demanda de paletización sigue siendo fundamental
Las funciones de paletización representaron el 32.28 % de la facturación global durante 2024, ya que los fabricantes priorizan la estabilidad del rendimiento en un contexto de volatilidad en los volúmenes de pedidos. La cuota de mercado de equipos de envasado de final de línea, acaparada por los sistemas de paletización, refuerza su papel como último recurso antes de que los sistemas de gestión de almacenes tomen la custodia. Las capacidades de embalaje y sellado encabezan las listas de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.89 %, gracias a la transición del comercio minorista hacia el envío directo al consumidor, que prioriza la protección de las esquinas y la resistencia a la perforación por encima de la optimización del volumen.
Los módulos de inspección por visión integrados en los marcos de envoltorio verifican la legibilidad de los códigos de barras y las tolerancias de superposición de la película sin interrumpir el flujo de la línea. El etiquetado y la codificación avanzan constantemente debido a la creciente complejidad de los requisitos de serialización farmacéutica, lo que impulsa la demanda de estaciones sincronizadas de inyección de tinta, láser y RFID. Las estaciones de inspección se expanden a medida que los organismos reguladores de la seguridad alimentaria refuerzan las auditorías de control de alérgenos, utilizando cámaras hiperespectrales para detectar contaminantes a velocidades superiores a 200 unidades por minuto. En conjunto, una mayor convergencia funcional reduce el espacio físico, lo que permite que tanto las instalaciones nuevas como las modernizadas preparen las tareas de envasado para el futuro, a la vez que amplían el alcance del mercado de equipos de envasado de final de línea.
Por nivel de automatización: las células semiautomáticas cubren las brechas presupuestarias
Las líneas totalmente automáticas aportaron el 51.82 % de los ingresos de 2024, lo que refleja que los productores multinacionales tienen como referencia una eficiencia general de sus equipos superior al 85 %. Se proyecta que el tamaño del mercado de equipos de envasado de final de línea vinculados a configuraciones totalmente automáticas alcance los 4.2 millones de dólares para 2030; sin embargo, el crecimiento se modera a medida que las pymes optan por alternativas semiautomáticas escalables. Con una tasa de crecimiento anual compuesta (TCAC) del 5.66 %, las celdas híbridas combinan estaciones de alimentación manual con descargas robóticas, lo que supone un ahorro del 70 % en mano de obra y un 50 % en inversión de capital.
Los robots colaborativos permiten velocidades de takt de línea de 8 a 10 selecciones por minuto en menos de 2 m², lo que los hace ideales para plantas industriales abandonadas que carecen de espacio suficiente para pórticos robóticos de alta velocidad. Los proveedores de equipos incorporan asistentes táctiles que guían los cambios en menos de 3 minutos, adaptándose a las realidades laborales, donde los periodos de formación son reducidos. Las líneas manuales persisten en la producción artesanal de bajo volumen y en ciertas regiones emergentes donde las diferencias salariales siguen siendo pronunciadas; sin embargo, su declive proporcional está previsto, ya que los complementos semiautomáticos se escalan fácilmente a formas totalmente automáticas. Por lo tanto, las opciones de automatización escalonada siguen siendo esenciales para aprovechar las oportunidades de espacio en blanco dentro del mercado de equipos de envasado de final de línea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria del usuario final: el comercio electrónico redefine las jerarquías de especificaciones
Las empresas de alimentos y bebidas representaron el 34.55 % de los ingresos del usuario final en 2024; sin embargo, su crecimiento absoluto se está estancando a medida que las bases instaladas maduran. Por el contrario, el tamaño del mercado de equipos de envasado de final de línea atribuible al cumplimiento del comercio electrónico crece a una tasa de crecimiento anual compuesta (TCAC) del 6.19 %, superando a todos los sectores tradicionales, a medida que los operadores rediseñan las líneas para acomodar cajas de longitud variable, paquetes de peso variable y etiquetado de transportistas en tiempo real. Una célula típica de comercio electrónico requiere etiquetadoras de impresión y aplicación de alta velocidad que interactúen directamente con los sistemas de gestión de almacenes, lo que supone un cambio con respecto al envasado en fábrica con codificación por lotes.
Los fabricantes de bienes de consumo envasados centran su inversión en paletizadores flexibles para gestionar los patrones de palets multi-SKU requeridos por los planogramas específicos de cada minorista, mientras que las compañías farmacéuticas invierten en líneas con alta capacidad de inspección que cumplen con las auditorías de serialización. El envasado industrial, aunque especializado, requiere robots de carga pesada capaces de manipular cajas de 50 kg, con estructuras reforzadas que soportan termoselladores de larga duración para revestimientos gruesos de polietileno. En todos los segmentos, la conectividad de datos con el software de planificación de recursos empresariales (ERP) se ha vuelto indispensable, lo que garantiza la trazabilidad y facilita la generación de informes de economía circular exigidos por los reguladores y los propietarios de marcas. En consecuencia, la divergencia de especificaciones enriquece la combinación tecnológica que alimenta el mercado de equipos de envasado de final de línea.
Análisis geográfico
Norteamérica conservó una participación del 27.61 % en 2024, gracias a ecosistemas de comercio electrónico consolidados y a la lucha de los fabricantes por mitigar la escasez de mano de obra. Se prevé que el tamaño del mercado regional de equipos de envasado de final de línea alcance los 2.22 millones de dólares para 2030, con las fábricas estadounidenses integrando paneles de control de gemelos digitales antes que las europeas. El sector canadiense de procesamiento de alimentos continúa modernizando sus instalaciones existentes, mientras que las maquiladoras mexicanas adoptan paletizadoras semiautomáticas para equilibrar la presión salarial.
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.14 %, gracias a que el XIV Plan Quinquenal de China subsidia las redes de fábricas inteligentes y los programas de incentivos vinculados a la producción de la India impulsan la inversión en automatización de envases. Japón y Corea del Sur perfeccionan estuchadoras robóticas de lotes pequeños para la exportación de cosméticos, y países del Sudeste Asiático como Vietnam se apropian de la infraestructura de ensamblaje por contrato que exige celdas de final de línea rentables. Estas dinámicas, en conjunto, aumentan la participación de la región en el mercado de equipos de envasado de final de línea.
Europa equilibra un crecimiento moderado con una alta complejidad de especificaciones, derivada de las estrictas normas de envasado ecológico que favorecen las máquinas capaces de manipular sustratos ultrafinos. El clúster OEM de equipos de Alemania acelera las arquitecturas servo modulares, el Reino Unido simplifica los procedimientos de validación para cumplir con los controles aduaneros posteriores al Brexit, y el corredor de bebidas de Italia moderniza las empacadoras retráctiles para manipular tapas con cierre. A medida que Europa del Este atrae plantas de baterías para automóviles, aumenta la demanda de paletizadores de alta resistencia, lo que mantiene la relevancia continental en el mercado global de equipos de envasado de final de línea.

Panorama competitivo
La concentración del mercado se mantiene moderada, con los cinco principales proveedores controlando aproximadamente el 42% de los ingresos de 2024. ABB alinea su portafolio de robótica con sistemas de visión patentados, Krones acopla las llenadoras de bebidas a los paletizadores mediante capas SCADA unificadas, y ProMach realiza ventas cruzadas de marcas multiplex mediante contratos llave en mano. Estos actores aprovechan su presencia global de servicios y plataformas de gemelos digitales para asegurar suscripciones plurianuales de equipos como servicio.
Los innovadores de nicho se abren paso en los espacios vacíos ofreciendo cobots de bajo coste con programación sin código, lo que resulta atractivo para las pymes que prefieren el alquiler con opción a compra. El cumplimiento de las normas de sostenibilidad se convierte en una herramienta competitiva, ya que los proveedores que certifican la compatibilidad con bioplásticos exigen precios superiores. El control de movimiento definido por software difumina aún más las fronteras entre los proveedores de hardware y los integradores de IoT industrial, lo que intensifica los ecosistemas de socios y aumenta los costes de cambio para los usuarios finales. La localización de la cadena de suministro, especialmente en Asia-Pacífico, también influye en las decisiones de los proveedores sobre la ubicación de las plantas de ensamblaje final, lo que configura la geometría competitiva del mercado de equipos de envasado de final de línea.
Líderes de la industria de equipos de envasado de final de línea
ABB Ltd.
Krones AG
promach inc.
Grupo Sidel
Schneider Electric SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2024: ABB anunció una expansión de USD 150 millones en la producción de embalajes robóticos en América del Norte y Europa, agregando capacidad flexible de paletizado y manejo de cajas.
- Agosto de 2024: Krones completó la adquisición de Ocme Srl por 180 millones de euros (195 millones de dólares) y reforzó sus capacidades en serialización farmacéutica y embalajes a prueba de manipulaciones.
- Julio de 2024: ProMach lanzó una plataforma de optimización habilitada para gemelos digitales que reduce el tiempo de inactividad no planificado hasta en un 30%.
- Junio de 2024: Schneider Electric invirtió USD 200 millones en un centro de fabricación inteligente de Singapur centrado en controles de automatización de envases.
Alcance del informe sobre el mercado global de equipos de envasado de final de línea
| Paletizadores |
| Empacadores de cajas |
| Máquinas cerradoras de cajas de cartón |
| Envoltorios elásticos |
| Empaquetadoras retráctiles |
| Otros tipos de equipos |
| Manejo de casos |
| Paletizado |
| Envoltorio y Sellado |
| Etiquetado y Codificación |
| Inspección |
| Manual |
| Semi-automática |
| Completamente automatico |
| Alimentos y Bebidas |
| Bienes de consumo empaquetados |
| Farmacéuticos |
| Industrial |
| Cumplimiento de comercio electrónico |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de equipo | Paletizadores | ||
| Empacadores de cajas | |||
| Máquinas cerradoras de cajas de cartón | |||
| Envoltorios elásticos | |||
| Empaquetadoras retráctiles | |||
| Otros tipos de equipos | |||
| Por función | Manejo de casos | ||
| Paletizado | |||
| Envoltorio y Sellado | |||
| Etiquetado y Codificación | |||
| Inspección | |||
| Por nivel de automatización | Manual | ||
| Semi-automática | |||
| Completamente automatico | |||
| Por industria del usuario final | Alimentos y Bebidas | ||
| Bienes de consumo empaquetados | |||
| Farmacéuticos | |||
| Industrial | |||
| Cumplimiento de comercio electrónico | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de equipos de envasado de final de línea?
El mercado alcanzará los 5.89 mil millones de dólares en 2025.
¿Qué tan rápido se espera que crezca el mercado?
Se proyecta que se expandirá a una tasa compuesta anual del 5.26 % entre 2025 y 2030.
¿Qué tipo de equipo lidera los ingresos del sector?
Los paletizadores tienen la mayor participación con un 25.19% de los ingresos de 2024.
¿Qué región experimentará el crecimiento más rápido?
Asia-Pacífico muestra la CAGR más alta, del 6.14 %, hasta 2030.
¿Por qué están ganando popularidad los sistemas semiautomáticos?
Ofrecen la mayoría de los beneficios de automatización y requieren una inversión inicial menor, lo que resulta atractivo para las PYME que enfrentan presupuestos de capital ajustados.
¿Cómo influyen los mandatos de sostenibilidad en el diseño de equipos?
Las regulaciones exigen máquinas que funcionen con sustratos más delgados y monomateriales e integren características de reciclabilidad, lo que está redefiniendo las prioridades de I+D.


