

Tamaño y participación del mercado de pruebas, inspección y certificación de energía y servicios públicos
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
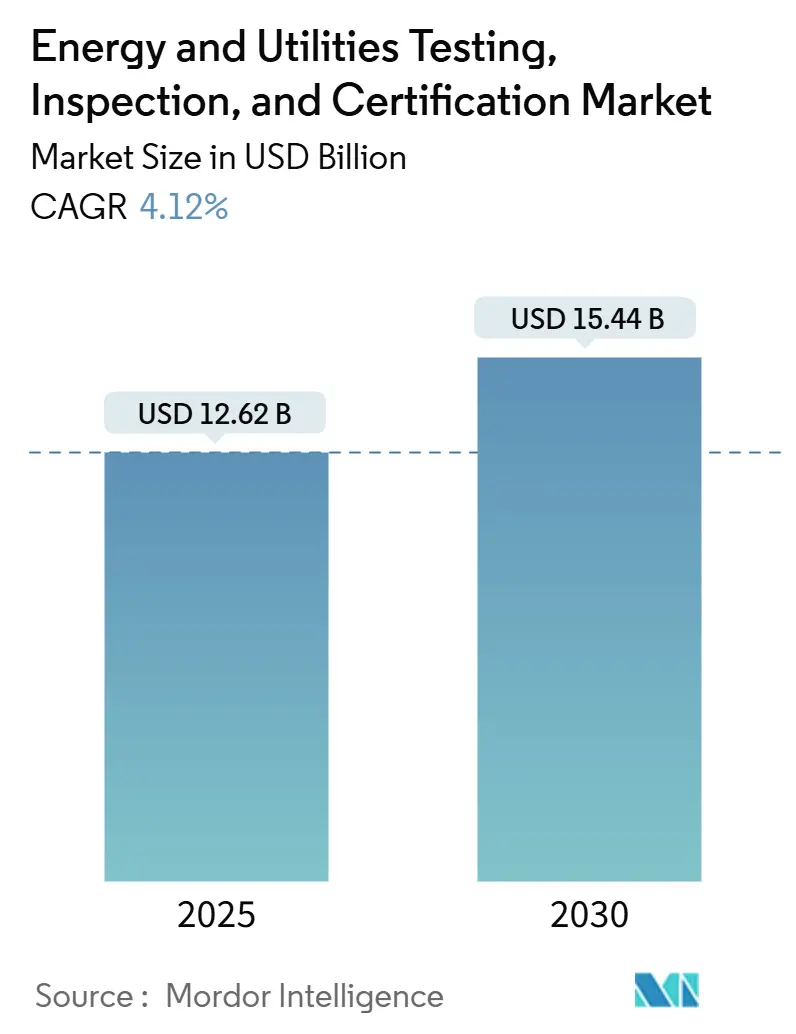
| Tamaño del mercado (2025) | USD 12.62 mil millones |
| Tamaño del mercado (2030) | USD 15.44 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
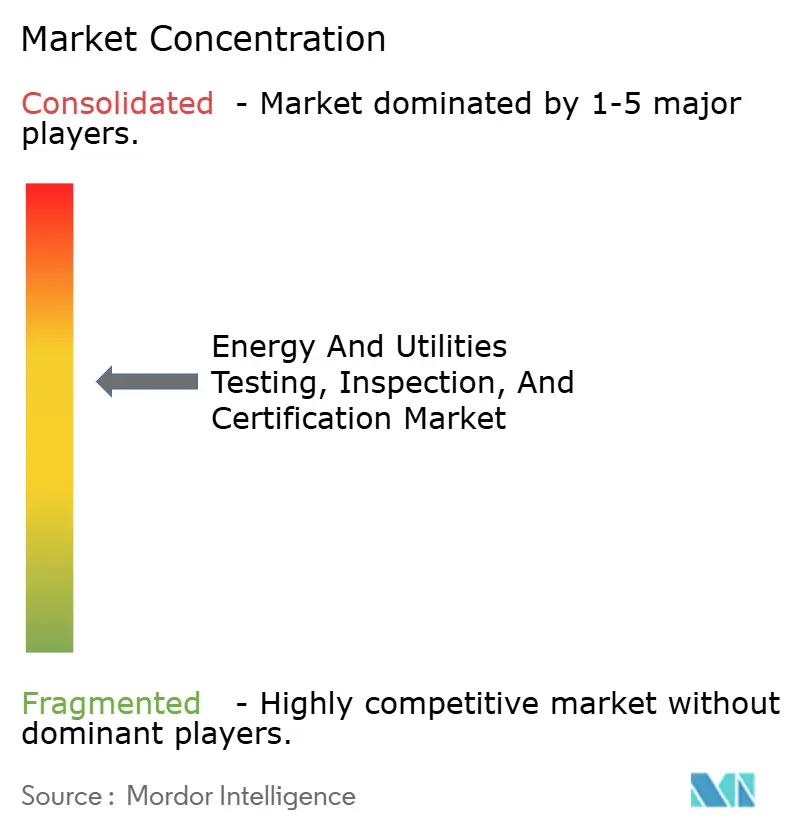
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas, inspección y certificación de energía y servicios públicos por Mordor Intelligence
El tamaño del mercado de certificación de inspección de pruebas de energía y servicios públicos alcanzó los 12.62 millones de dólares en 2025 y se prevé que alcance los 15.44 millones de dólares para 2030, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 4.12 % durante el horizonte de pronóstico. El envejecimiento de los activos de la red, las incorporaciones récord de energías renovables y el endurecimiento de las normas de ciberseguridad están ampliando el universo direccionable para los servicios de certificación de inspección y pruebas de energía de terceros. El aumento de los costes de sustitución de los equipos de las subestaciones, la transición a subestaciones digitales basadas en la norma IEC 61850 y la verificación obligatoria de la intensidad de carbono según la CSRD europea están dirigiendo a las empresas de servicios públicos hacia especialistas externos. Al mismo tiempo, las inspecciones con drones y el análisis predictivo reducen los riesgos de cortes de suministro, mientras que la consolidación del sector promete un alcance geográfico más amplio y una cartera técnica más completa. Asia-Pacífico lidera la demanda gracias a la expansión masiva de la red en China e India, mientras que América del Norte y Europa dependen de estos servicios para prolongar la vida útil de la infraestructura de posguerra.
Conclusiones clave del informe
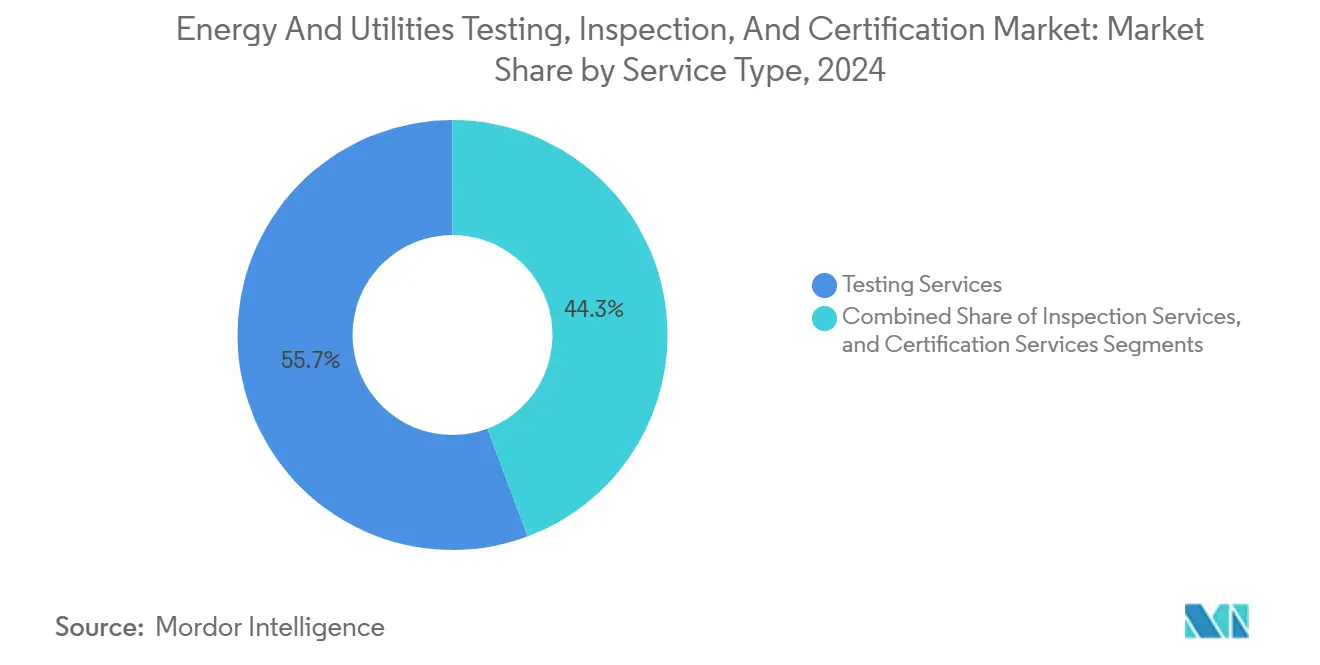
- Por tipo de servicio, los servicios de prueba tenían el 55.7 % de la participación de mercado de certificación de inspección de pruebas de energía y servicios públicos en 2024, y se prevé que los servicios de certificación registren la CAGR más rápida del 4.6 % hasta 2030 dentro del tamaño del mercado de certificación de inspección de pruebas de energía y servicios públicos.
- Por tipo de abastecimiento, el modelo subcontratado representó el 67.2% del tamaño del mercado de certificación de inspección de pruebas de energía y servicios públicos en 2024.
- Por geografía, Asia-Pacífico dominó con el 45.3% de la participación de mercado en la certificación de inspección de pruebas de energía y servicios públicos en 2024, al tiempo que avanzó a una CAGR del 4.8% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pruebas, inspección y certificación de energía y servicios públicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El envejecimiento de la infraestructura de la red requiere una evaluación de su vida útil | + 1.2% | Global, agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aumento en el desarrollo de energías renovables que requieren TIC previas a la puesta en servicio | + 1.8% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Divulgación más estricta de la intensidad de carbono y finanzas vinculadas a ESG | + 0.7% | Global, inicialmente en la UE y América del Norte | Mediano plazo (2-4 años) |
| Las implementaciones de subestaciones digitales impulsan las pruebas centradas en software | + 0.9% | Global, propagación de los países desarrollados a los emergentes | Largo plazo (≥ 4 años) |
| Las inspecciones con drones/robóticas en el sitio reducen el tiempo de inactividad | + 0.6% | Ganancias iniciales globales en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Certificación de ciberresiliencia para pasarelas de medidores inteligentes/DER | + 0.8% | Global, guiado por la norma IEC 62443 | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El envejecimiento de la infraestructura de la red requiere una evaluación de su vida útil
Muchos activos de transmisión y distribución instalados entre las décadas de 1960 y 1980 ahora superan su vida útil nominal. La norma PRC-005 de NERC obliga a las empresas de servicios públicos a demostrar la integridad del sistema de protección mediante pruebas periódicas, lo que impulsa la demanda de análisis de gases disueltos, termografía infrarroja y diagnósticos de descargas parciales. [1] “PRC-005”, North American Electric Reliability Corporation, nerc.com En Michigan, las normas más estrictas de gestión de activos emitidas después de cortes sucesivos impulsaron a DTE Energy a acelerar las evaluaciones del estado de los transformadores, aumentando el gasto regional en programas de extensión de vida útil. Dado que un transformador de alto voltaje de reemplazo puede costar USD 2 millones, las empresas de servicios públicos a menudo descubren que las pruebas calificadas pueden extender la vida útil por otra década, generando un retorno de la inversión inmediato.
Aumento en el desarrollo de energías renovables que requieren TIC previas a la puesta en servicio
Las plantas eólicas, solares y de almacenamiento deben cumplir con las pruebas de tolerancia a fallos de red, potencia reactiva y soporte de frecuencia antes de la interconexión. VDE Renewables, por sí sola, verificó 2.8 GW de módulos fotovoltaicos en 2024, aplicando protocolos de niebla salina, PID y LID para proyectos costeros. La serie VDE-AR-N, alineada con los códigos de red de ENTSO-E, estandariza estas pruebas en todos los niveles de tensión, lo que beneficia a los promotores, pero aún exige servicios de supervisión in situ. El almacenamiento basado en baterías introduce comprobaciones de fuga térmica, formación de red y ciberseguridad, ampliando así los fondos de ingresos para los organismos de certificación con laboratorios integrados de electrónica de potencia.
Divulgación más estricta de la intensidad de carbono y mandatos financieros vinculados a ESG
La Directiva CSRD de la UE ahora obliga a las compañías eléctricas a publicar datos de emisiones auditados, lo que a su vez eleva el trabajo de verificación de terceros. SGS mantuvo una calificación ESG MSCI AAA por quinto año consecutivo, una credencial que las empresas de servicios públicos suelen citar al seleccionar un verificador. [2] “SGS Distinguished for Sustainability Excellence”, SGS, sgs.com Los convenios de préstamos verdes estipulan un progreso verificado hacia la descarbonización, por lo que la demanda de certificación abarca auditorías ISO 50001, verificaciones de huella de alcance 1-2-3 y etiquetado de carbono a nivel de producto. Están surgiendo compromisos recurrentes de mayor margen a medida que las empresas TIC combinan servicios ESG y de código de red.
Las implementaciones de subestaciones digitales impulsan las pruebas centradas en software
Las empresas de servicios públicos que reemplazan el cableado de cobre con procesos IEC 61850 basados en Ethernet deben validar la sincronización de los Valores Muestreados, la latencia GOOSE y la ciberresiliencia según la norma IEC 62351. Bureau Veritas y SGS gestionan laboratorios de subestaciones digitales para certificar la interoperabilidad entre relés de protección, unidades de fusión y conmutadores de red. La VDE FNN de Alemania actualizó sus directrices de resiliencia en 2024 para abordar las fallas en cascada de TI y TO, ampliando el alcance de las TIC a las pruebas de penetración y la validación de firmware. La recertificación se realiza tras cada actualización de firmware, lo que garantiza un flujo de anualidades estable.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los códigos de red regionales fragmentados aumentan los costos de pruebas duplicadas | -0.9% | Global, agudo en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| La escasez de especialistas en TIC en el sector energético infla los plazos de entrega | -1.1% | Global, grave en América del Norte y Europa | Mediano plazo (2-4 años) |
| La reducción de los gastos operativos de las empresas de servicios públicos retrasa las inspecciones no obligatorias | -0.8% | Global | Corto plazo (≤ 2 años) |
| Los estándares inmaduros para turbinas preparadas para hidrógeno frenan la certificación | -0.3% | Global, temprano en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los códigos de red regionales fragmentados aumentan los costos de pruebas duplicadas
A pesar de los avances en la armonización del código de red europeo, persisten las desviaciones nacionales. Un controlador de aerogenerador que cumple con la norma VDE-AR-N 4110 aún debe someterse a una validación independiente para el Código de Red del Reino Unido y las especificaciones RTE de Francia, lo que supone un aumento de entre 0.5 y 2 millones de dólares en los presupuestos de los proyectos. En la región Asia-Pacífico, la discrepancia entre el Código de Red de China, el JEAC de Japón y las incipientes normas de la ASEAN obliga a los fabricantes a recertificar hardware idéntico varias veces, lo que ralentiza el flujo transfronterizo de equipos y prolonga los plazos de amortización de las inversiones en pruebas.
La escasez de especialistas en TIC en el sector energético infla los plazos de entrega
La combinación especializada de ingeniería de alta tensión, conocimiento del código de red y experiencia en ciberseguridad reduce el grupo de talentos. Los plazos de entrega para proyectos complejos en Norteamérica se han extendido más allá de los nueve meses, en parte porque la edad promedio de los ingenieros de campo ahora supera los 50 años. [3] “Revisión de la gestión de activos del regulador de energía australiano”, Regulador de energía australiano, aer.gov.au Intertek reaccionó lanzando centros de capacitación regionales para pruebas de carga de vehículos eléctricos, baterías y redes inteligentes, pero la demanda sigue superando a la oferta, lo que limita el crecimiento a corto plazo.
Análisis de segmento
Por tipo de servicio: El impulso de la certificación se acelera frente a una base de pruebas intensiva
Servicios de Pruebas generó el 55.7% de los ingresos de 2024, gracias a las comprobaciones rutinarias dieléctricas, mecánicas y funcionales de transformadores antiguos y activos renovables de nueva instalación. Las empresas de servicios públicos que implementan energía solar a gran escala dependen de pruebas de conformidad con la red (rendimiento continuo, potencia reactiva y cumplimiento de armónicos) antes de la energización, lo que consolida a Servicios de Pruebas como la columna vertebral del mercado de certificación de inspección de pruebas de energía. Los kits avanzados de diagnóstico de campo y las cámaras térmicas montadas en drones reducen las pérdidas relacionadas con las interrupciones del servicio, lo que impulsa a las empresas de servicios públicos de Asia-Pacífico, Europa y Norteamérica a ampliar el alcance de las pruebas y la duración de los contratos. La resiliencia de los ingresos se ve reforzada por mandatos regulatorios como NERC PRC-005 en Estados Unidos y VDE-AR-N 4105 en Alemania, que exigen la validación periódica del sistema de protección. Surgen flujos de anualidades a largo plazo a medida que los propietarios de activos programan acuerdos marco plurianuales que combinan diagnósticos preventivos con inspecciones de garantía.
Servicios de Certificación, aunque de menor tamaño, prevé alcanzar una tasa de crecimiento anual compuesta (TCAC) del 4.6% hasta 2030. El aumento de las obligaciones de ciberresiliencia bajo la norma IEC 62443 y la ampliación de las normas de divulgación de ESG impulsan las certificaciones de terceros. El segmento se beneficiará aún más a medida que las turbinas preparadas para hidrógeno, los inversores de red y los cargadores de vehículo a red lleguen a su comercialización, todos ellos necesitando distintivos de conformidad antes de que las empresas de servicios públicos aprueben la interconexión. Los líderes del mercado aprovechan sus carteras globales de acreditaciones para ofrecer rutas de evaluación de conformidad agrupadas, reduciendo así el plazo de comercialización para los fabricantes de equipos. Estos factores posicionan a Servicios de Certificación como el catalizador para la expansión incremental de márgenes dentro del mercado de certificación de pruebas e inspección de energía y servicios públicos durante los próximos cinco años.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: el conocimiento especializado sustenta el dominio de la subcontratación
El modelo externalizado captó el 67.2% del gasto de 2024. La digitalización de la red y la convergencia ciberfísica exigen laboratorios equipados tanto para pruebas de resistencia de alta tensión como para la carga de capital que supone la evaluación de protocolos, una carga que las empresas de servicios públicos prefieren evitar. Los proveedores externos también gestionan la acreditación multijurisdiccional, lo que evita que los fabricantes de equipos originales (OEM) tengan que mantener sistemas de calidad separados para cada destino de exportación. De este modo, los socios externalizados absorben la complejidad regulatoria, mientras que las empresas de servicios públicos reasignan capital a proyectos de modernización de la red. La inminente fusión entre Bureau Veritas y SGS subraya cómo las redes escalables ofrecerán una cobertura de emplazamientos más amplia y una movilización más rápida.
Las unidades internas se mantienen activas para el análisis rutinario de aceite y la calibración de relés, especialmente en empresas de servicios públicos integradas verticalmente que históricamente han construido extensas bahías de prueba. Sin embargo, las habilidades necesarias para el análisis de captura de paquetes de subestaciones digitales o las pruebas de seguridad de baterías de litio según IEC 62619 se encuentran, en gran medida, fuera de los laboratorios tradicionales de las empresas de servicios públicos. Como resultado, la externalización continúa ganando terreno en los osciloscopios centrados en software y vinculados a ESG, consolidando su liderazgo en el mercado de certificación de inspección de pruebas de potencia.
Análisis geográfico
Mercado de pruebas, inspección y certificación de energía y servicios públicos en la región Asia-Pacífico
Asia-Pacífico contribuyó con el 45.3% de los ingresos de 2024, la mayor porción del mercado de certificación de inspección de pruebas de energía, y se expandirá a una CAGR del 4.8% hasta 2030. El despliegue de ultra alta tensión de State Grid Corporation y la fase 2 del Corredor de Energía Verde de la India dependen de extensas pruebas de precomisionamiento para enlaces de CC de 800 kV, aparamenta GIS y sistemas STATCOM. [4] “Proyectos de ultra alta tensión”, State Grid Corporation de China, stategrid.com Los organismos regionales como SIRIM y TISI están armonizando las vías de certificación, pero los anexos específicos de cada país todavía requieren la presencia local, lo que mantiene fuerte la demanda para los actores de TIC globales y nacionales. La adquisición de energías renovables en Vietnam, Indonesia y Filipinas impulsa aún más las pruebas de aceptación del sitio para recursos basados en inversores en condiciones tropicales.
Mercado norteamericano de pruebas, inspección y certificación de energía y servicios públicos
Norteamérica le sigue, impulsada por el mantenimiento obligatorio de los sistemas de protección bajo la NERC y un auge en proyectos de energía limpia en ERCOT, CAISO y PJM. Los créditos fiscales a la inversión en transmisión, junto con estándares de confiabilidad mejorados, implican que cada instalación de reconducción o STATCOM requiere pruebas documentadas de aceptación en fábrica y en sitio. Sin embargo, la escasez de especialistas en la región y el escrutinio presupuestario de las empresas de servicios públicos prolongan las colas de proyectos, impidiendo que los ingresos aumenten en consonancia con la necesidad de infraestructura.
Mercado europeo de pruebas, inspección y certificación de energía y servicios públicos
Europa registra un crecimiento sostenido de un dígito medio. Los códigos de red armonizados agilizan las aprobaciones multinacionales, pero matices como la divergencia del Reino Unido tras el Brexit obligan a duplicar las certificaciones. Las normas alemanas VDE sirven de referencia; su actualización de 2024 formalizó las comprobaciones de resiliencia ciberfísica para subestaciones digitales, ampliando así el alcance del servicio. La divulgación de ESG en el marco de la CSRD intensifica aún más la demanda de auditorías de huella de carbono, impulsando la venta cruzada entre líneas de servicios eléctricos y de sostenibilidad.

Panorama competitivo
Los líderes globales SGS, Bureau Veritas, Intertek y UL Solutions aprovechan amplios catálogos de acreditaciones y densas redes de laboratorios para prestar servicios a empresas de servicios públicos, fabricantes de equipos originales (OEM) y firmas de ingeniería. Juntos, poseen una participación significativa en los ingresos de 2024, lo que otorga al sector un perfil de concentración moderado. La consolidación propuesta —en particular, la fusión Bureau Veritas-SGS— crearía un gigante de 30 000 millones de dólares con un alcance inigualable en más de 150 países. Intertek está incursionando activamente en los campos de las baterías y la carga de vehículos eléctricos, abriendo nuevos centros en Estados Unidos, el Reino Unido y China para el ciclado de alta potencia y la validación de la interfaz con la red eléctrica.
Empresas de nivel medio como TÜV Rheinland, DEKRA y DNV se expanden adquiriendo laboratorios especializados en ciberseguridad o electrónica de potencia, mientras que empresas líderes locales en China e India obtienen contratos combinando equipos de campo económicos con la aprobación gubernamental. La ventaja competitiva se basa cada vez más en la capacidad de ofrecer evaluaciones eléctricas y cibernéticas integradas. Los nuevos participantes del mercado que se centran exclusivamente en dieléctricos tradicionales tienen dificultades para obtener licitaciones multidisciplinarias que abarcan las normas IEC 61850, IEC 62443 e ISO 14064. A medida que evolucionan las normas, las empresas con plataformas de informes automatizados y herramientas de evaluación de condiciones basadas en IA están generando costos de cambio que fidelizan a los clientes a largo plazo.
Líderes de la industria de pruebas, inspección y certificación de energía y servicios públicos
SGS SA
Oficina Veritas SA
PLC del Grupo Intertek
TÜV SÜD AG
TÜV Rheinland AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Bureau Veritas y SGS iniciaron conversaciones preliminares de fusión con el objetivo de formar una entidad TIC de USD 30 mil millones con la escala necesaria para ejecutar programas integrados de energía, ciberseguridad y ESG.
- Diciembre de 2024: VDE Renewables presentó protocolos mejorados para módulos fotovoltaicos orientados a la corrosión por niebla salina y la mitigación de PID.
- Noviembre de 2024: TÜV Rheinland amplió los servicios de certificación IEC 62443 para equipos de subestaciones digitales.
- Octubre de 2024: VDE FNN actualizó VDE-AR-N 4105, facilitando las aprobaciones de generación a pequeña escala y preservando al mismo tiempo las protecciones de resistencia a fallas.
Alcance del informe de mercado global de pruebas, inspección y certificación de energía y servicios públicos
El mercado de pruebas, inspección y certificación (TIC) de la industria energética se centra en garantizar la seguridad, la calidad y la conformidad de diversos productos, sistemas y procesos. Este mercado incluye servicios que buscan confirmar el rendimiento, la fiabilidad y el cumplimiento de las normas regulatorias de equipos, instalaciones y operaciones relacionadas con la generación, transmisión, distribución y consumo de energía.
El mercado de las TIC en la industria energética y eléctrica está segmentado por tipo de servicio (pruebas, inspección y certificación), geografía (China, Estados Unidos, India, Japón, Brasil, Canadá, Corea del Sur, Alemania, Francia, Arabia Saudita, Resto de el mundo) y aplicaciones (generación, almacenamiento y distribución y venta de energía). Además, los servicios internos están excluidos del alcance del estudio. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Servicios de prueba |
| Servicios de inspección |
| Servicios de certificacion |
| En casa |
| Outsourced |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de servicio | Servicios de prueba | ||
| Servicios de inspección | |||
| Servicios de certificacion | |||
| Por tipo de abastecimiento | En casa | ||
| Outsourced | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de certificación de pruebas e inspección de energía y servicios públicos en 2025?
El tamaño del mercado de certificación de inspección de pruebas de energía y servicios públicos alcanzará los USD 12.62 mil millones en 2025.
¿Qué CAGR se proyecta para el mercado de pruebas de energía y certificación de inspección de servicios públicos entre 2025 y 2030?
Se proyecta que los ingresos aumenten a una tasa de crecimiento anual compuesta (CAGR) del 4.12 % hasta 2030.
¿Qué región lidera la demanda del mercado de certificación de inspección y pruebas de energía y servicios públicos?
Asia-Pacífico posee la mayor participación (45.3 %) y está creciendo más rápidamente, con una CAGR del 4.8 %.
¿Por qué los servicios de certificación están creciendo más rápido que los servicios de pruebas?
Una divulgación ESG más estricta y las normas cibernéticas IEC 62443 requieren certificaciones independientes, lo que eleva el crecimiento del segmento a una CAGR del 4.6 %.
¿Quiénes son las empresas líderes en este campo?
SGS, Bureau Veritas, Intertek y UL Solutions representan juntas aproximadamente el 60% de los ingresos globales.
¿Qué papel juega la adopción de subestaciones digitales?
La migración a subestaciones basadas en IEC 61850 impulsa la demanda de software y pruebas cibernéticas, lo que genera ingresos recurrentes por certificación.


