

Tamaño y participación en el mercado de baterías de almacenamiento de energía para microrredes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 457.34 Million |
| Tamaño del mercado (2031) | USD 889.10 Million |
| Tasa de crecimiento (2026 - 2031) | 14.22% CAGR |
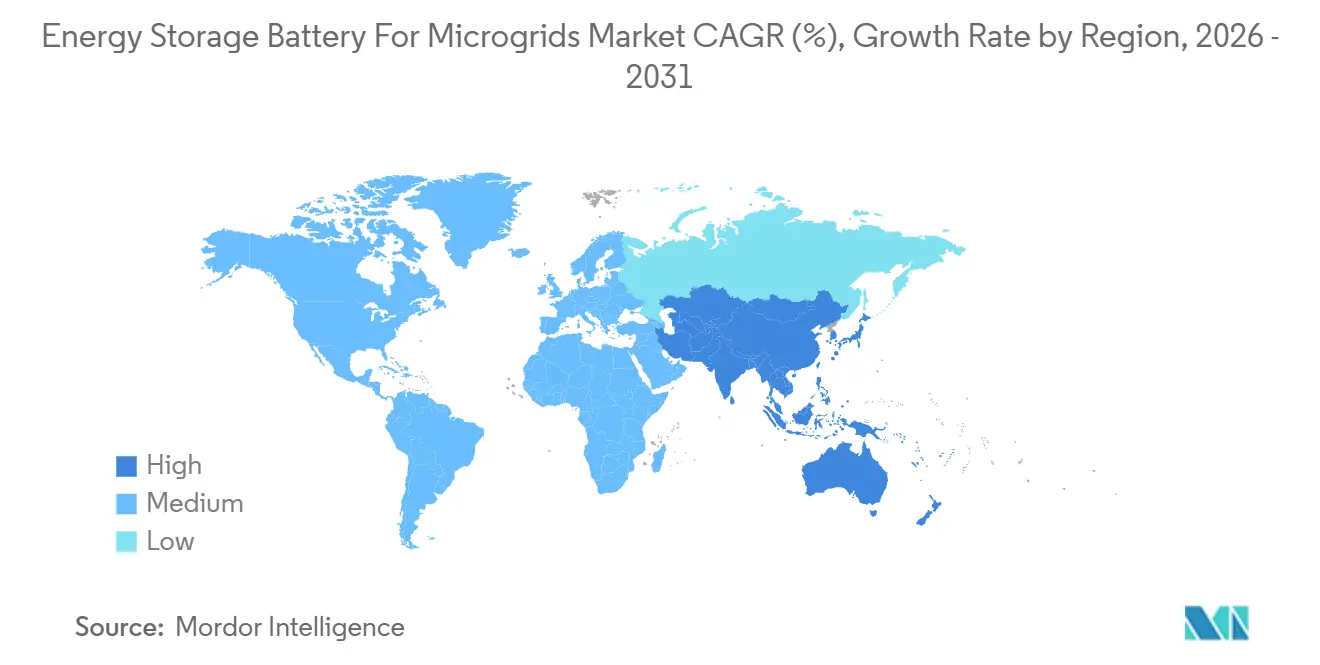
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
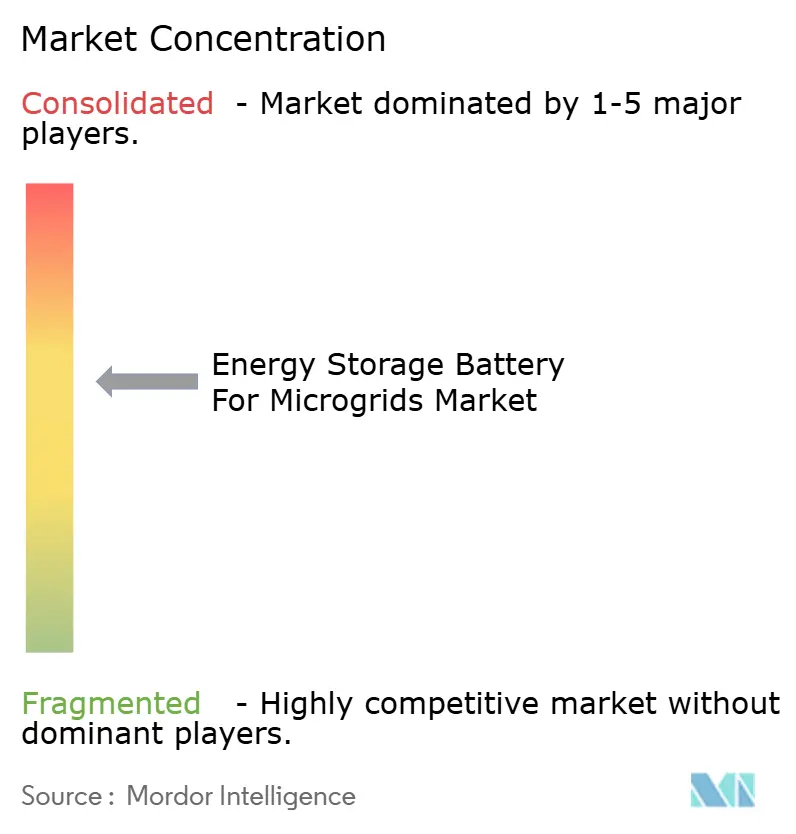
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de baterías de almacenamiento de energía para microrredes por Mordor Intelligence
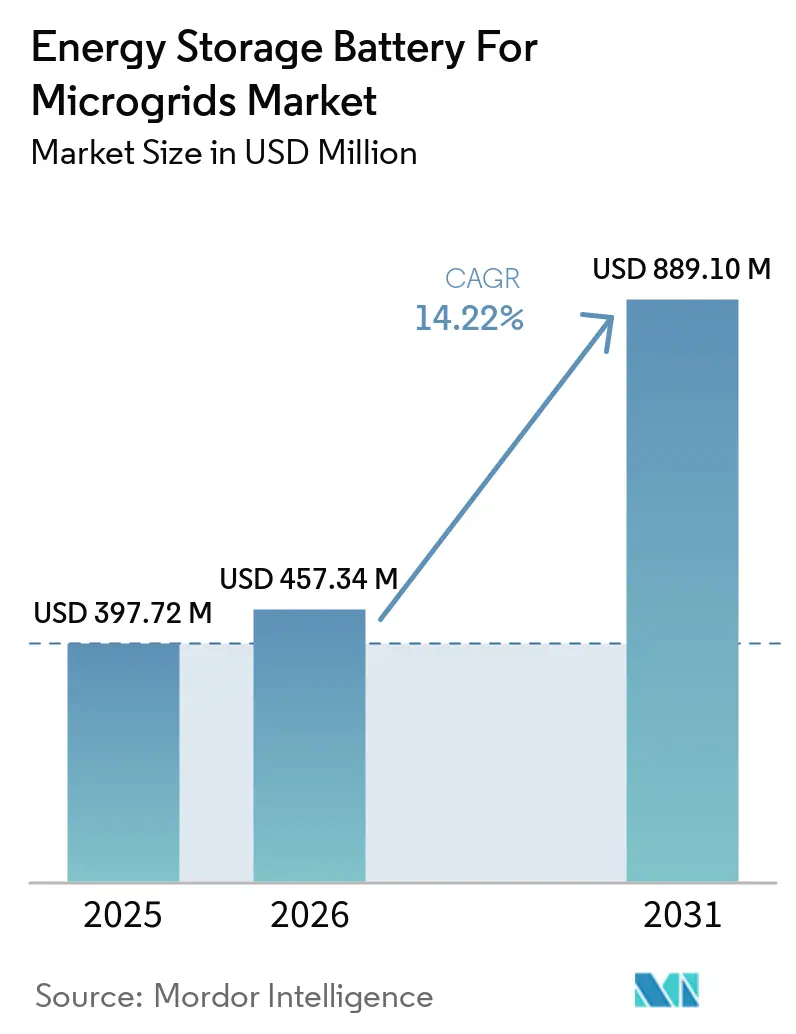
El mercado de baterías de almacenamiento de energía para microrredes alcanzó un valor de 397.72 millones de dólares en 2025 y se estima que crecerá desde los 457.34 millones de dólares en 2026 hasta los 889.10 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 14.22 % durante el período de pronóstico (2026-2031). La disminución de los costos de las celdas de fosfato de hierro y litio (LFP), el aumento de los incentivos específicos para microrredes y la mayor frecuencia de eventos climáticos extremos están impulsando la demanda global de sistemas distribuidos resilientes. Las tecnologías de iones de litio siguen siendo la referencia en rendimiento, pero las variantes de sodio están reduciendo la brecha en funciones de larga duración y sensibles al costo. Las empresas de servicios públicos en zonas propensas a huracanes e incendios forestales están adelantando sus programas de adquisición, ya que los reguladores clasifican las microrredes como infraestructura crítica. Los estándares de controladores de código abierto están reduciendo los costos de integración, mientras que las arquitecturas híbridas de energía solar, almacenamiento y diésel están reemplazando los esquemas de respaldo de combustible único, especialmente en regiones con logística de diésel volátil.
Conclusiones clave del informe
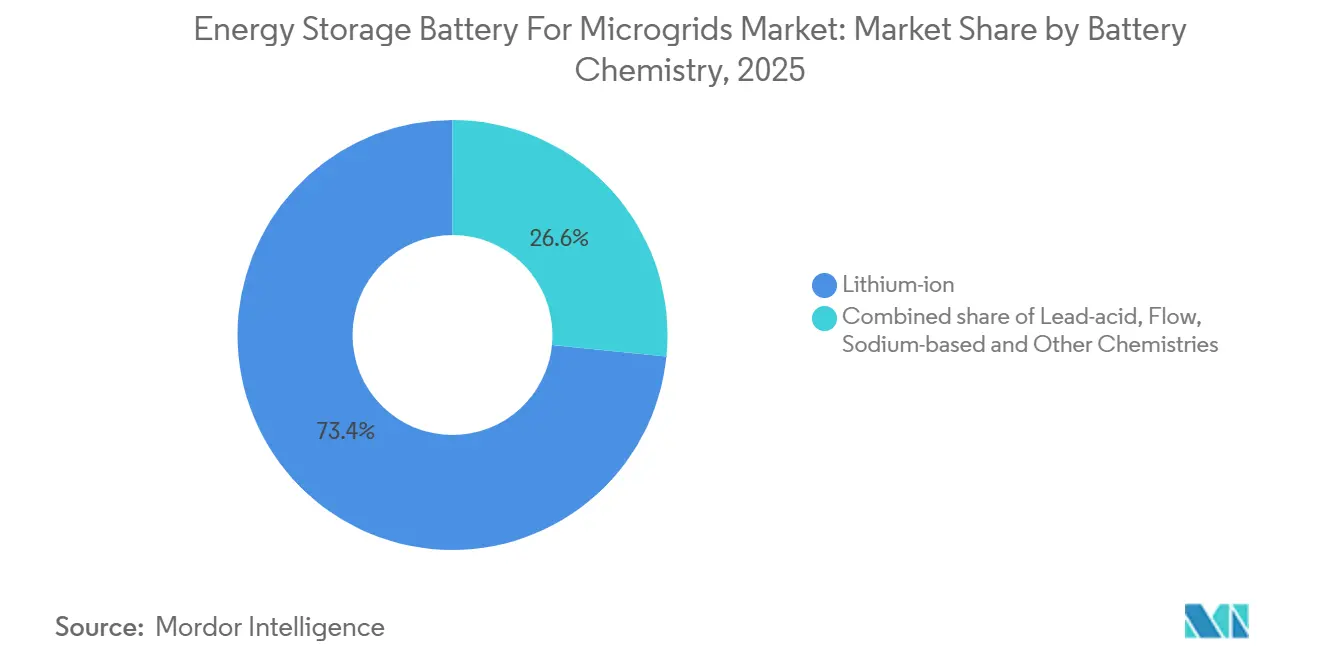
- En cuanto a la química de las baterías, las de iones de litio lideraron con una cuota de mercado del 73.4 % en el segmento de baterías de almacenamiento de energía para microrredes en 2025, mientras que se prevé que las baterías de sodio avancen a una tasa de crecimiento anual compuesta (CAGR) del 31.9 % hasta 2031.
- Por potencia nominal, los sistemas superiores a 500 kW representaron el 55.1 % de los ingresos en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 15.2 % durante el período 2026-2031.
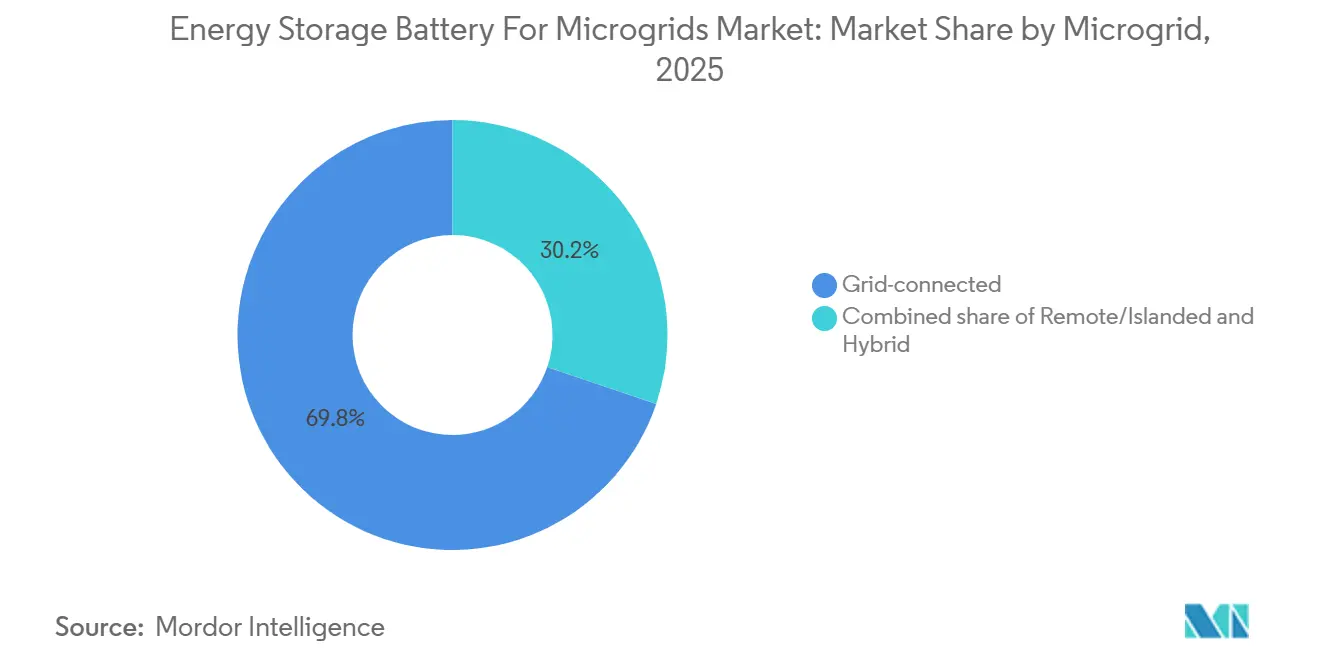
- Por tipo de microrred, las configuraciones conectadas a la red representaron el 69.8% de las instalaciones de 2025; se prevé que las microrredes híbridas se expandan a una tasa de crecimiento anual compuesta del 20.6% durante el mismo período.
- Por tipo de usuario final, los emplazamientos comerciales e industriales representaron el 44.6% de los ingresos en 2025, mientras que las instalaciones residenciales mostraron el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 23.8% hasta 2031.
- Geográficamente, Norteamérica acaparó el 34.7% de los ingresos en 2025, pero Asia-Pacífico es la región de más rápido crecimiento, con una previsión de crecimiento anual compuesto del 19.5% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de baterías de almacenamiento de energía para microrredes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución de los costes de los paquetes de baterías de iones de litio | + 3.2% | A nivel mundial, con los descensos más pronunciados en China y América del Norte. | Corto plazo (≤ 2 años) |
| Incentivos y reformas tarifarias específicas para microrredes | + 2.8% | América del Norte, Europa, India | Mediano plazo (2-4 años) |
| Creciente demanda de resiliencia energética en zonas de clima extremo. | + 2.5% | América del Norte (huracanes, incendios forestales), Asia-Pacífico (tifones), Europa (olas de calor) | Mediano plazo (2-4 años) |
| Disminución rápida de las tasas de degradación de las células LFP | + 1.9% | Global, con una adopción temprana en China y proyectos a gran escala. | Largo plazo (≥ 4 años) |
| Controladores de microrredes de código abierto que permiten la estandarización. | + 1.4% | América del Norte, Europa, Australia | Largo plazo (≥ 4 años) |
| Microrredes híbridas emergentes de hidrógeno verde | + 1.1% | Europa, Oriente Medio, proyectos piloto en Norteamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución de los costos de las baterías de iones de litio
Los precios de los paquetes de almacenamiento estacionario cayeron a 70 USD por kWh en 2025 tras un aumento en la producción china de LFP, lo que redujo los plazos de recuperación de la inversión de ocho a cinco años y aceleró las adquisiciones de las empresas de servicios públicos. Casi la mitad de la disminución de costos se debe a la sustitución de los cátodos NMC ricos en cobalto por LFP sin cobalto, lo que también simplifica el reciclaje. Las estimaciones de BloombergNEF muestran que las reducciones de precios se moderarán hacia los 60 USD por kWh para 2028, a medida que la inversión de capital en las plantas de celdas se estabilice y la logística de materias primas alcance sus límites de escala. Los desarrolladores están respondiendo con contratos de compra plurianuales que cubren la volatilidad al contado y respaldan precios de oferta más agresivos en licitaciones competitivas. Los precios más bajos de los paquetes impulsan directamente el mercado de baterías de almacenamiento de energía para microrredes al expandir la base de proyectos potenciales que superan las tasas de rentabilidad mínima requeridas.
Aumento de los incentivos específicos para las microrredes y reformas tarifarias
La Ley de Reducción de la Inflación de Estados Unidos otorga un crédito fiscal del 30 % para el almacenamiento independiente, lo que permitirá invertir 2.1 millones de dólares en nuevos proyectos en 18 estados en 2025. California y Nueva York implementaron tarifas basadas en el rendimiento, pagando a las microrredes por los servicios de red en lugar de por el consumo de kilovatios-hora. El subsidio de capital del 60 % de la India para microrredes rurales impulsó una capacidad de 1.2 GW en proyectos para mediados de 2025. Los cambios en las tarifas de Hawái y California redujeron los créditos a la exportación entre un 40 % y un 75 %, incentivando el autoconsumo y aumentando las tasas de conexión residencial. En conjunto, estas medidas reducen el riesgo de costos indirectos, estandarizan la interconexión y añaden un 2.8 % a la tasa de crecimiento anual compuesta (TCAC) base para el mercado de baterías de almacenamiento de energía para microrredes.
Disminución rápida de las tasas de degradación de las células LFP.
Los datos revisados por pares muestran que las celdas LFP modernas conservan el 92 % de su capacidad después de 6,000 ciclos a 25 °C, gracias a los aditivos del electrolito y los ánodos de grafito dopado con silicio [1] Nature Energy Editors, “Extended Lifetimes for LFP Cells,” Nature Energy, nature.com . La celda LFP de 587 Ah de CATL, lanzada en 2025, incorpora espectroscopia de impedancia en tiempo real, lo que permite garantías de 15 años. Las vidas útiles más largas reducen los eventos de aumento a mitad de vida útil y hacen que el costo total de propiedad sea par con los grupos electrógenos diésel cuando los precios locales del combustible superan los USD 1.20 por litro. Las altas eficiencias de ida y vuelta de productos como el Megapack 2XL de Tesla eliminan el sobredimensionamiento del inversor, reducen los costos del balance del sistema y aumentan el tamaño del mercado de baterías de almacenamiento de energía para microrredes en proyectos sensibles al costo.
Controladores de microrredes de código abierto que permiten la estandarización.
IEEE 2030.7-2024 exige protocolos interoperables para sistemas de más de 100 kW, lo que reduce la dependencia de proveedores y reduce a la mitad los presupuestos de ingeniería de controladores al 9 % del costo total del proyecto [2] IEEE Standards Association, “IEEE 2030.7-2024 Standard Finalized,” IEEE, standards.ieee.org . OpenMicroGrid 3.0 de NREL, adoptado por 14 empresas de servicios públicos, permite intercambios de baterías de terceros sin reescrituras de firmware, lo que fomenta una nueva licitación competitiva para contratos de aumento REUTERS.COM. Los ahorros de costos redirigen el capital hacia capacidad de almacenamiento adicional y extienden los mercados objetivo. Las arquitecturas definidas por software refuerzan así la trayectoria del mercado de baterías de almacenamiento de energía para microrredes al convertir ecosistemas propietarios en plataformas abiertas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en la cadena de suministro de minerales críticos | -2.1% | Crisis globales y agudas en litio (Australia, Chile) y cobalto (RDC). | Corto plazo (≤ 2 años) |
| Preocupaciones sobre seguridad contra incendios y fugas térmicas | -1.6% | América del Norte, Europa (zonas que cumplen con las normas UL 9540A y NFPA 855) | Mediano plazo (2-4 años) |
| Altos costos de Balance of System (BOS) para sistemas rurales de <100 kW | -1.3% | Asia-Pacífico, África subsahariana, América Latina | Mediano plazo (2-4 años) |
| Permisos lentos en códigos de red heredados | -1.0% | Europa y algunas zonas de Norteamérica con estándares de interconexión obsoletos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de la cadena de suministro de minerales críticos
Los precios al contado del carbonato de litio fluctuaron un 50 % durante 2025, alcanzando un máximo de 18,500 USD por tonelada métrica en enero antes de caer a 9,200 USD en diciembre, lo que obligó a los fabricantes de baterías a reabrir contratos y retrasó 8 GWh de capacidad de microrred planificada en Norteamérica y Europa. La prohibición de la minería artesanal en la República Democrática del Congo redujo el suministro mundial de cobalto en un 12 % e impulsó un aumento del 40 % en el precio del sulfato de cobalto, añadiendo costes de ampliación no presupuestados para los sistemas NMC heredados. Indonesia endureció las restricciones a la exportación de mineral de níquel, extendiendo los ciclos de adquisición de cátodos con alto contenido de níquel hasta nueve meses y perjudicando a los proveedores sin refinería integrada. Los precios del pentóxido de vanadio oscilaron entre 8 y 14 USD por kilogramo, impidiendo que los proveedores de baterías de flujo obtuvieran ofertas de precio fijo a 25 años que muchas empresas de servicios públicos ahora exigen. La Agencia Internacional de Energía proyecta un déficit de refinación de litio del 15 % para 2028, lo que podría redirigir el material hacia los vehículos eléctricos y comprimir el crecimiento del mercado de baterías de almacenamiento de energía para microrredes en un 2.1 % cada año [3] Analistas de la Agencia Internacional de Energía, “Perspectivas de los minerales críticos 2025”, IEA, iea.org.
Preocupaciones sobre seguridad contra incendios y fugas térmicas
Las pruebas de propagación UL 9540A se volvieron obligatorias en 13 estados de EE. UU. durante 2025, agregando USD 0.2 millones a USD 0.5 millones por proyecto y extendiendo los plazos hasta doce semanas. NFPA 855 ahora requiere la supresión de aerosoles para gabinetes de más de 600 kWh, lo que ha aumentado los costos del balance del sistema entre un 7 % y un 11 % y ha obligado a algunos desarrolladores a subdividir grandes sitios en módulos más pequeños. Un incendio de litio de 22 MWh en Corea del Sur en abril de 2024 provocó una revisión a nivel nacional que paralizó 400 MW de capacidad de enrutamiento y puso de manifiesto cómo los incidentes aislados tienen repercusiones en las agencias de permisos. La retirada del mercado del Megapack de Bouldercombe de Tesla detuvo los envíos globales durante cuatro meses y costó un estimado de USD 120 millones en pérdidas de ingresos, erosionando la confianza de los clientes en las soluciones de litio llave en mano. Las aseguradoras han reaccionado con aumentos de primas de entre el 15 % y el 25 % para los proyectos que carecen de la certificación UL 9540A, lo que eleva los costes nivelados de almacenamiento hasta en 0.04 USD por kWh y reduce la ventaja económica sobre los grupos electrógenos diésel en las regiones donde no se fija el precio del carbono.
Análisis de segmento
Por química de la batería: las variantes de sodio erosionan el plomo del litio
Las tecnologías de iones de litio controlaron el 73.4 % de la cuota de mercado de baterías de almacenamiento de energía para microrredes en 2025, respaldadas por cadenas de suministro probadas y una alta capacidad de potencia. Sin embargo, se prevé que las químicas de sodio se expandan a una tasa de crecimiento anual compuesta (CAGR) del 31.9 % hasta 2031, el ritmo más rápido entre todas las opciones. Las celdas de iones de sodio de CATL, con un precio de 50 USD por kWh, eliminan el riesgo del cobalto y el níquel, redirigiendo los ahorros de costes hacia mejoras en el balance del sistema. En Japón, los sistemas de sodio-azufre satisfacen las necesidades de descarga de 6 horas en redes insulares, cubriendo la brecha de duración dejada por los productos de litio convencionales. Las baterías de flujo ocupan un nicho en el mercado, ofreciendo almacenamiento de energía de larga duración con un rendimiento constante durante vidas útiles que superan los 25 años y una degradación mínima de la capacidad.
Las baterías de plomo-ácido siguen siendo útiles en proyectos de microrredes rurales de menos de 50 kW debido a su familiaridad con el mantenimiento y la facilidad de reparación. Sin embargo, su menor vida útil limita su adopción generalizada a largo plazo. Las baterías de titanato de litio se siguen utilizando principalmente en aplicaciones especializadas de transporte y militares, donde se prioriza la vida útil ultralarga y la alta durabilidad sobre la densidad energética. Se espera que las químicas de baterías alternativas se adopten de forma constante hasta 2031, a medida que las implementaciones de microrredes se expandan a diversos casos de uso y condiciones de operación. En consecuencia, la posición competitiva depende cada vez más de alinear la química de la batería con los requisitos específicos de cada aplicación, en lugar de depender de una única tecnología dominante. Los fabricantes con carteras de químicas diversificadas están mejor preparados para abordar el panorama de la demanda, que es cambiante y fragmentado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clasificación energética: Los proyectos a gran escala mantienen el impulso de los ingresos.
Los sistemas de más de 500 kW representaron el 55.1 % del tamaño del mercado de baterías de almacenamiento de energía para microrredes en 2025 y exhiben una CAGR del 15.2 % hasta 2031, impulsados por adquisiciones de servicios públicos como la instalación de Arizona Copia de 2.2 GWh [4] Financial Times Reporters, “CATL Commercializes Sodium-Ion at USD 50/kWh,” Financial Times, ft.com . Las configuraciones en el rango de 100-500 kW constituyen el 28 % de las implementaciones, que dan servicio a hospitales, centros de datos y cargas industriales ligeras que necesitan un respaldo de dos a tres horas con un capex manejable.
Los elevados costes del sistema de equilibrio (BOS) siguen dificultando el despliegue de sistemas rurales de menos de 100 kW, si bien los kits en contenedores de Schneider Electric reducen el tiempo de instalación en un 80 % y disminuyen las primas del BOS. La norma IEEE 1547-2024 acelera aún más las aprobaciones de 100-500 kW al reducir a la mitad las colas de interconexión, adelantando así los ciclos de inversión. Los pedidos a gran escala siguen siendo difíciles de gestionar debido a los pagos por capacidad de acumulación de ingresos y a los amortiguadores de respuesta de frecuencia que protegen el riesgo de margen. Por el contrario, los proyectos pequeños dependen de financiación externa y préstamos en condiciones favorables, lo que ralentiza su escala. Los proveedores que ofrecen hardware estandarizado y monitorización remota tienen la oportunidad de captar este mercado de gran volumen desatendido.
Por tipo de microrred: las configuraciones híbridas se aceleran
Los diseños conectados a la red representaron el 69.8 % de las instalaciones de 2025, aprovechando la doble fuente de ingresos y la simplificación de la operación y el mantenimiento. Las microrredes híbridas, que combinan energías renovables, almacenamiento y generadores de pico de diésel o gas, están en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 20.6 %, superando a cualquier otra configuración. El proyecto Arizona Pioneer de Fluence, con una capacidad de 1.2 GWh, ilustra cómo la energía solar, las baterías y el gas de arranque rápido logran, en conjunto, una penetración de energías renovables del 95 %, cumpliendo con la confiabilidad N-1.
Las microrredes remotas siguen siendo esenciales para minas, islas y bases militares, donde los costos de extensión de la red superan los 50 000 USD por kilómetro. Los controladores de código abierto permiten una transición fluida entre el funcionamiento en paralelo a la red y el funcionamiento aislado, difuminando las distinciones históricas. Se prevé que el mercado de baterías de almacenamiento de energía para microrredes, vinculado a sistemas híbridos, se duplique para 2031, a medida que los riesgos climáticos desafíen los sistemas de combustible único. Este cambio obliga a los proveedores a optimizar el costo total en sus carteras de activos múltiples, lo que hace que la orquestación del software sea tan valiosa como los kilovatios-hora adicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: la adopción residencial aumenta drásticamente en medio de la reforma de la medición neta.
Las instalaciones comerciales e industriales representaron el 44.6 % de los ingresos de 2025, utilizando microrredes para mitigar los costos de la demanda y garantizar la disponibilidad del servicio. Los sistemas residenciales están creciendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 23.8 %, después de que Hawái y California redujeran drásticamente los aranceles de exportación, lo que hace que el autoconsumo sea fundamental.
Las implementaciones de servicios públicos en el mercado de baterías de almacenamiento de energía para microrredes a menudo superan los 10 MW y cuentan cada vez más con el apoyo de pagos por capacidad a través de programas de soporte a la red y reducción de picos de demanda. La batería IQ Battery 5P de Enphase Energy simplifica las instalaciones residenciales a aproximadamente tres horas, reduciendo significativamente los requisitos de mano de obra y ofreciendo paquetes de almacenamiento estandarizados de 10 a 15 kWh. Los proyectos comerciales e industriales presentan requisitos variados, incluyendo estándares de cumplimiento de grado hospitalario y expectativas de disponibilidad del 99,9
Análisis geográfico
Mercado norteamericano de baterías de almacenamiento de energía para microrredes
América del Norte representó el 34.7% de los ingresos de 2025. El mercado de energía exclusiva de ERCOT y los créditos fiscales federales mantienen una tasa de crecimiento anual compuesta regional del 13.8% a pesar del creciente retraso en las interconexiones. Texas y California anunciaron cada uno más de 1 GW de nuevos proyectos tras las interrupciones del suministro eléctrico provocadas por fenómenos meteorológicos. La instalación Oneida de 80 MW en Canadá ejemplifica la soberanía energética local y la monetización de los servicios de la red.
Mercado de baterías de almacenamiento de energía para microrredes en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea el mercado de almacenamiento de energía de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 19.5 % durante el período de pronóstico. Este crecimiento se debe al sólido apoyo político, los esfuerzos de descarbonización industrial y las iniciativas de modernización de la red eléctrica. En India, una subvención de capital del 60 % para proyectos de almacenamiento de energía en baterías ha facilitado el desarrollo de aproximadamente 1.2 GW de capacidad en desarrollo, impulsando su implementación tanto en aplicaciones a gran escala como distribuidas. En China, la necesidad de microrredes in situ en parques industriales de reciente desarrollo ha generado una demanda adicional estimada de 3 GW de almacenamiento de energía. Japón se centra en sistemas de baterías de sodio-azufre (NaS) para mejorar la seguridad y la resiliencia energética, especialmente en islas remotas y zonas propensas a desastres. En Australia, el proyecto Tomago Energy Hub de 500 MW subraya la creciente adopción de soluciones de almacenamiento de energía a gran escala por parte de industrias con alto consumo energético, consolidando aún más la posición de la región en el despliegue de almacenamiento avanzado y la flexibilidad de la red eléctrica.
Mercado de baterías de almacenamiento de energía para microrredes en EMEA y Sudamérica
En Europa, el sistema híbrido de hidrógeno y baterías de Alemania en Energiepark Mainz valida el equilibrio de varios días, pero permitir listas de espera con un promedio de 38 meses frena la velocidad del mercado. Los países nórdicos implementan microrredes para aldeas remotas y centros de datos, mientras que España e Italia se enfrentan a problemas con los códigos de red heredados. Sudamérica, Oriente Medio y África impulsan el crecimiento mediante corredores mineros y parques solares donde la extensión de la red no es rentable.
Panorama competitivo
El mercado de baterías de almacenamiento de energía para microrredes está semiconsolidado. Los proveedores de sistemas integrados monetizan las garantías de tiempo de actividad y el software, obteniendo márgenes brutos más altos que sus competidores que solo ofrecen celdas. La cartera de pedidos de Megapack de Tesla superó los 2.2 GWh gracias a las garantías de 20 años y los controles compatibles con GridOS. Los especialistas en flujo ESS Tech y Eos Energy aseguraron 200 MWh en contratos de flujo de hierro a 25 años, cubriendo un nicho de larga duración que rivaliza con el litio. Los nuevos participantes de iones de sodio, como Peak Energy, ofrecen precios un 30 % más bajos que el litio, apuntando a microrredes rurales sensibles al costo. Los estándares de código abierto reducen la dependencia de un proveedor, y los costos de cumplimiento de UL 9540A aumentan las barreras de entrada. Las fusiones y adquisiciones se intensificaron en 2025. Aqua Metals compró Lion Energy, y Zenobē consolidó 1.3 GW de activos alemanes, lo que indica una competencia a escala de cartera basada en la solidez de los balances.
Líderes de la industria de baterías de almacenamiento de energía para microrredes
-
Tecnología ESS, Inc.
-
Panasonic energía Co., Ltd.
-
Tesla, Inc.
-
Fluence Energy, Inc.,
-
LG Energy Solution Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Redwood Materials ha ampliado el despliegue de microrredes utilizando baterías de vehículos eléctricos reutilizadas. Su instalación en Nevada proporciona 12 MW / 63 MWh de capacidad mediante baterías de segunda vida, convirtiéndose en uno de los proyectos de microrredes más grandes del mundo. Esta iniciativa demuestra un enfoque rentable para el almacenamiento en microrredes, aprovechando la reutilización de baterías y los principios de la economía circular.
- Julio de 2025: Panasonic inauguró su fábrica de baterías cilíndricas de iones de litio en De Soto, Kansas, alcanzando una capacidad de producción anual de 32 GWh como una de las gigafábricas más grandes de América del Norte, con una inversión total de USD 4 mil millones que creó 8,000 puestos de trabajo y respaldó el desarrollo de la cadena de suministro de baterías nacionales.
- Junio de 2025: AMEA Power cerró la financiación del primer proyecto de sistema de almacenamiento de energía en baterías a escala industrial de Egipto, lo que supone el mayor desarrollo de energía solar fotovoltaica de África con una solución de almacenamiento integrada que impulsa la adopción de energías renovables en todo el continente.
- Marzo de 2025: Hopi Nation obtuvo USD 4.63 millones en fondos del Departamento de Energía para una microrred de almacenamiento de energía solar y baterías que atiende a 230 clientes residenciales y 14 comerciales, lo que demuestra el apoyo federal a la soberanía energética tribal y a las iniciativas de electrificación rural.
Alcance del informe de mercado global de baterías de almacenamiento de energía para microrredes
Una batería de almacenamiento de energía para microrredes es un sistema diseñado para almacenar electricidad, generalmente en forma química, y suministrarla según sea necesario para alimentar una red eléctrica localizada conocida como microrred. Una microrred es un sistema energético a pequeña escala que puede funcionar de forma independiente o en conjunto con la red principal, e incorpora con frecuencia fuentes de energía renovables como la solar o la eólica. Estas baterías, que suelen utilizar tecnologías como las de iones de litio, las de flujo o las de plomo-ácido, desempeñan un papel fundamental en el equilibrio entre la oferta y la demanda. Almacenan el excedente de energía generado durante los períodos de baja demanda y lo liberan durante los picos de demanda o los cortes de energía. Además, mejoran la fiabilidad, estabilizan la tensión y la frecuencia, facilitan la integración de energías renovables y proporcionan energía de respaldo en ubicaciones remotas o aisladas de la red.
El mercado de baterías de almacenamiento de energía para microrredes se segmenta por química de la batería, potencia nominal, tipo de microrred, usuario final y geografía. Por química de la batería, el mercado se segmenta en baterías de iones de litio, plomo-ácido, de flujo, de sodio y otras químicas. Por potencia nominal, el mercado se segmenta en menos de 100 kW, de 100 a 500 kW y más de 500 kW. Por tipo de microrred, el mercado se segmenta en sistemas remotos/aislados, conectados a la red e híbridos. Por usuario final, el mercado se segmenta en los sectores residencial, comercial, industrial y de servicios públicos. El informe también cubre el tamaño del mercado y las previsiones para el mercado global de baterías de almacenamiento de energía para microrredes en los principales países de las regiones clave. Para cada segmento, el tamaño del mercado y las previsiones se proporcionan en función del valor (USD).
| Iones de litio (NMC, LFP, LTO) |
| Plomo-ácido (VRLA, inundadas) |
| Flujo (vanadio, zinc, hierro, otros) |
| A base de sodio (ion Na, NaS) |
| Otras químicas (NiCd, Zn-Br, etc.) |
| Por debajo de 100 kW |
| De 100 a 500 kW |
| Por encima de 500kW |
| Remoto/isla |
| conectado a la red |
| Híbrido (fotovoltaico-diésel-almacenamiento, etc.) |
| Residencial |
| Comercial e Industrial |
| Utilidad |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por química de la batería | Iones de litio (NMC, LFP, LTO) | |
| Plomo-ácido (VRLA, inundadas) | ||
| Flujo (vanadio, zinc, hierro, otros) | ||
| A base de sodio (ion Na, NaS) | ||
| Otras químicas (NiCd, Zn-Br, etc.) | ||
| Por potencia nominal | Por debajo de 100 kW | |
| De 100 a 500 kW | ||
| Por encima de 500kW | ||
| Por tipo de microrred | Remoto/isla | |
| conectado a la red | ||
| Híbrido (fotovoltaico-diésel-almacenamiento, etc.) | ||
| Por usuario final | Residencial | |
| Comercial e Industrial | ||
| Utilidad | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor global proyectado de las baterías de almacenamiento de energía desplegadas en microrredes para el año 2031?
Se prevé que el mercado alcance aproximadamente los 889.10 millones de dólares estadounidenses para el año 2031.
¿Cuál es la tasa de crecimiento anual compuesta prevista para los ingresos por baterías para microrredes entre 2026 y 2031?
Se prevé que los ingresos aumenten a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 14.22% durante ese período.
¿Qué región registrará la mayor adopción de baterías para microrredes hasta 2031?
Se prevé que la región de Asia-Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 19.5%.
¿Qué tipo de química de baterías está ganando terreno más rápidamente en las aplicaciones de microrredes?
Se prevé que los productos químicos basados en sodio experimenten el crecimiento más rápido, a un ritmo de casi el 31.9% anual.
¿Cómo están influyendo los recientes créditos fiscales y subvenciones para la resiliencia en Estados Unidos en la rentabilidad de los proyectos?
El crédito fiscal independiente del 30% para el almacenamiento y los incentivos estatales han reducido los plazos de recuperación típicos de ocho años a unos cinco años.


