

Tamaño y participación del mercado de aceites para motores
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 18.03 mil millones de litros |
| Volumen de mercado (2031) | 18.97 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 1.02% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
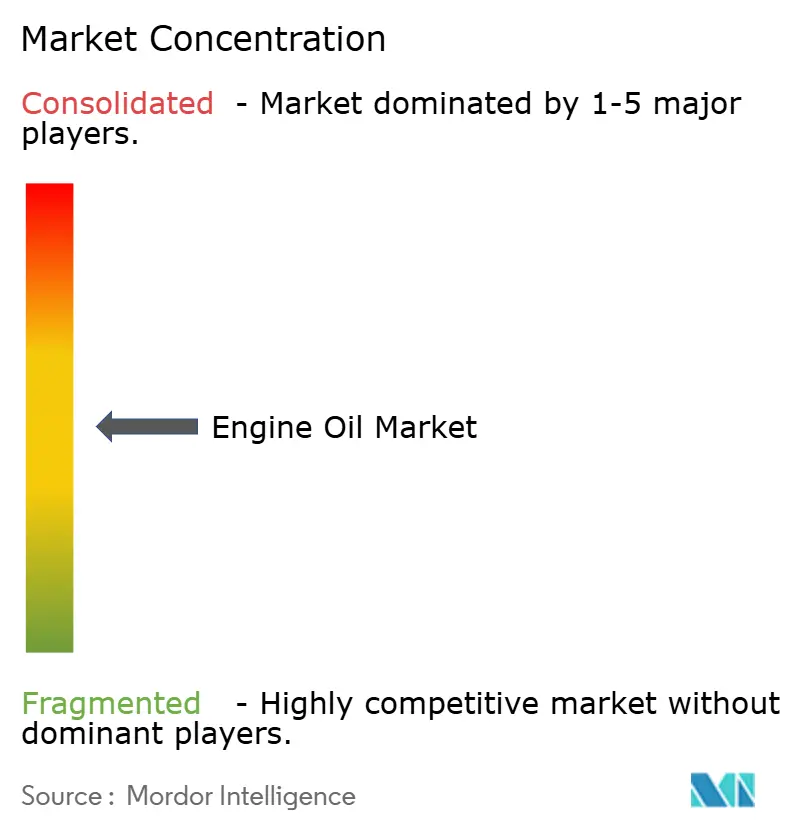
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceites para motores por Mordor Intelligence
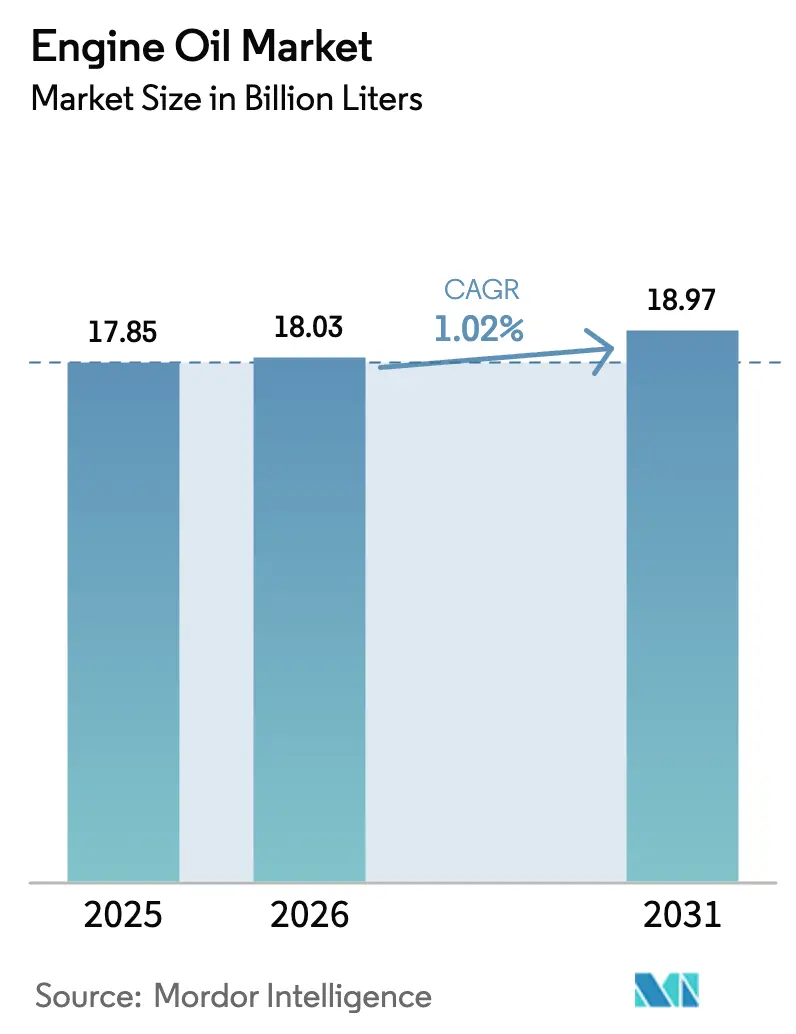
Se espera que el tamaño del mercado de aceite de motor aumente de 17.85 mil millones de litros en 2025 a 18.03 mil millones de litros en 2026 y alcance los 18.97 mil millones de litros para 2031, creciendo a una CAGR del 1.02% durante 2026-2031. El mercado de aceite de motor está sintiendo el lastre de los intervalos de drenaje de llenado de fábrica más largos, la adopción acelerada de baterías eléctricas y el uso más amplio de transmisiones selladas de por vida, incluso a medida que el parque automotor mundial envejece. Asia-Pacífico mantiene el liderazgo en volumen gracias a un fuerte salto en la producción china y un aumento en la producción india durante 2024, mientras que la norma Euro 7 pendiente de Europa y los estándares de Fase 3 de la EPA de EE. UU. están inclinando la demanda hacia sintéticos de baja viscosidad. Las formulaciones de base biológica están ganando velocidad bajo los mandatos de la etiqueta ecológica de la UE, y las motocicletas están ganando terreno a medida que las normas Bharat Stage VI de la India endurecen los límites de azufre y fósforo. La presión competitiva sigue siendo intensa, con las principales refinerías mundiales defendiendo márgenes premium a través de su capacidad de base del Grupo III y Grupo III+, mientras que las refinerías estatales en Asia buscan participación nacional.
Conclusiones clave del informe
- Por tipo de aceite base, los aceites minerales lideraron con el 56.18% del volumen de 2025, mientras que se prevé que los aceites de origen biológico se expandan a una CAGR del 2.80% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 49.74% de la demanda de 2025, aunque se prevé que las motocicletas y los scooters sean los que crezcan más rápido, con una CAGR del 1.90% hasta 2031.
- Por industria de usuario final, la automotriz y el transporte representaron el 80.18% del consumo en 2025, mientras que se prevé que la generación de energía registre la CAGR más rápida del 2.30% hasta 2031.
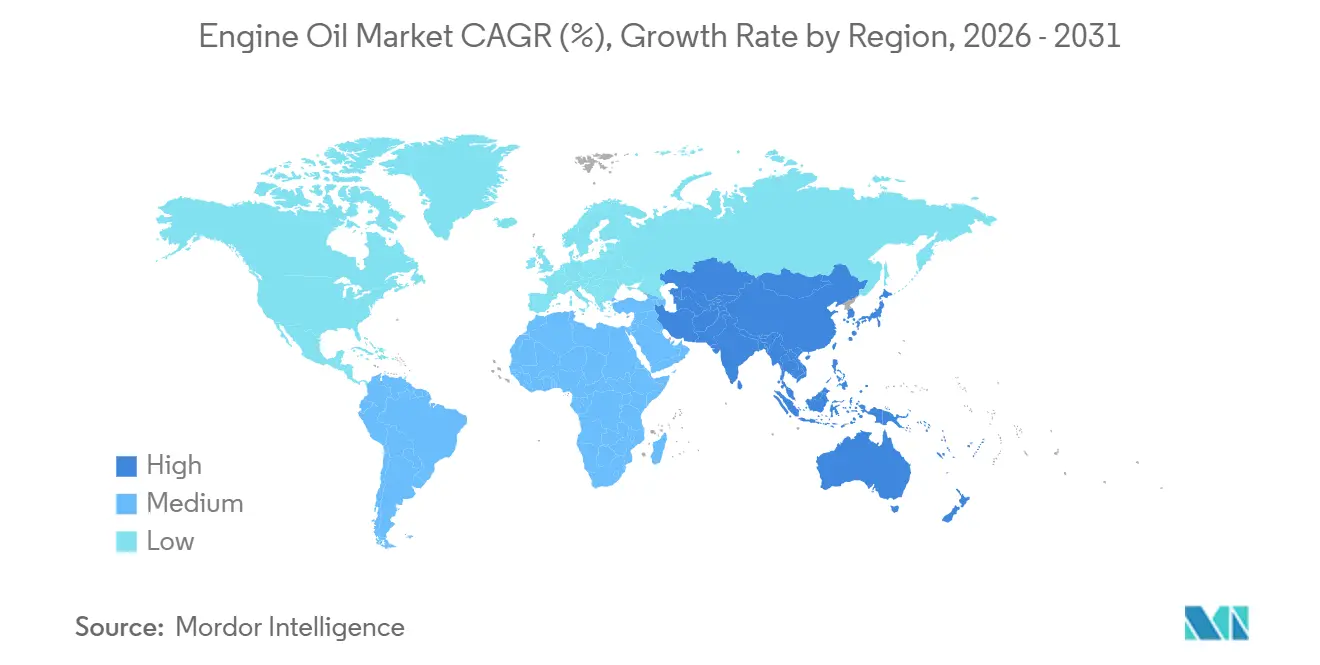
- Por geografía, Asia-Pacífico dominó con una participación del 58.17 % en 2025 y se espera que registre una CAGR del 1.30 % durante el período de la perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceites para motores
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción automotriz en las economías emergentes | + 0.4% | Núcleo de Asia y el Pacífico, con repercusión en América del Sur | Mediano plazo (2-4 años) |
| Creciente demanda de lubricantes sintéticos de alto rendimiento | + 0.3% | Global, con foco en América del Norte y Europa | Largo plazo (≥4 años) |
| Aumento de la edad media de los vehículos y de los kilómetros recorridos | + 0.2% | América del Norte, Europa y mercados maduros de APAC | Largo plazo (≥4 años) |
| Normas más estrictas de CO₂ y ahorro de combustible que favorecen los aceites de baja viscosidad | + 0.3% | Global, liderado por la UE, América del Norte y China | Mediano plazo (2-4 años) |
| Surgimiento de ecosistemas de mantenimiento de la micromovilidad | + 0.1% | Centros urbanos en Europa y Asia-Pacífico | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción automotriz en las economías emergentes
En 2024, la producción mundial de vehículos ligeros aumentó, con una contribución significativa de Asia a la producción total. China incrementó su producción, mientras que India, impulsada por un aumento en la demanda de SUV y con el apoyo de centros de exportación en Gujarat y Tamil Nadu, experimentó un crecimiento notable. México consolida su posición como el tercer actor clave en Norteamérica y actúa como canal de reexportación hacia Sudamérica. Esta mayor capacidad no solo impulsa los volúmenes de llenado de fábrica, sino que también garantiza un sólido reabastecimiento en el mercado de repuestos, especialmente en regiones con intervalos de servicio inferiores a 10 000 kilómetros. De cara al futuro, la OICA proyecta que, para 2028, la región Asia-Pacífico representará una parte significativa de la producción mundial, lo que indica una fuerte demanda continua de lubricantes minerales y semisintéticos, sensibles a los costos.
Creciente demanda de lubricantes sintéticos de alto rendimiento
A medida que los fabricantes de automóviles recurren cada vez más a fluidos de baja viscosidad para cumplir con los estándares de ahorro de combustible, la participación de los aceites de motor totalmente sintéticos en el mercado global ha crecido. En Norteamérica y Europa, los aceites base del Grupo III ahora representan una parte significativa del suministro, desplazando constantemente las existencias más antiguas del Grupo I. El próximo estándar ILSAC GF-8A, establecido para 2028, exige que los aceites 0W-8 mantengan una viscosidad de alta temperatura y alta cizalladura de 2.6 centipoises, lo que consolida aún más la demanda de sintéticos [1] Comité Internacional de Estandarización y Aprobación de Lubricantes, “Estándar ILSAC GF-7”, ilsac.org . Mobil 1 de ExxonMobil y Helix Ultra de Shell han logrado un éxito notable, reforzado por la obtención de co-aprobaciones de fabricantes de equipos originales (OEM) de gigantes automotrices como Honda, Toyota y Volkswagen.
Creciente edad promedio de los vehículos y kilómetros recorridos
En 2025, la edad media de los vehículos ligeros en EE. UU. aumentó, superando el promedio de la UE, lo que indica ciclos de reemplazo más largos. El consumo de aceite de los sistemas de propulsión más antiguos garantiza una demanda constante de recargas en los canales minoristas. En 2024, el kilometraje recorrido por vehículos en EE. UU. aumentó, lo que indica una recuperación tanto en el transporte de pasajeros como en el de mercancías. Entre 2020 y 2025, Japón experimentó un aumento en las lecturas promedio del odómetro durante las inspecciones, lo que contrarrestó los intervalos de cambio de aceite más largos de los modelos más nuevos.
Normas más estrictas de CO₂ y ahorro de combustible que favorecen los aceites de baja viscosidad
A finales de 2024, la norma Euro 7, cuya entrada en vigor está prevista para 2027, introdujo un límite a las emisiones del cárter. También exige la homologación con lubricantes comerciales, trasladando el riesgo de durabilidad a los mezcladores. Mientras tanto, en EE. UU., la Fase 3 de la EPA impulsa una reducción significativa de CO₂ en vehículos pesados para 2032. Esta iniciativa está orientando a las flotas hacia los aceites FA-4 10W-30, que ofrecen ahorros de combustible en comparación con el CK-4 15W-40, anteriormente preferido. En China, en 2024 se amplió a nivel nacional los límites VI-b de China, endureciendo los límites de azufre y fósforo. Esta medida ha impulsado una mayor demanda de grados SAE 0W-20 y 5W-30 con bajo contenido de SAPS.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intervalos de drenaje extendidos mediante aceites de larga duración llenados de fábrica OEM | -0.5% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Aceleración de la penetración de los vehículos eléctricos | -0.3% | Europa, China, América del Norte | Largo plazo (≥4 años) |
| Los fabricantes de equipos originales avanzan hacia sistemas de lubricación sellados de por vida | -0.2% | Global, liderado por Europa y Japón | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Intervalos de drenaje extendidos mediante aceites de larga duración llenados de fábrica por el fabricante original
En Norteamérica, los fabricantes de automóviles han ampliado los intervalos de servicio, mientras que en Europa, el límite se establece en intervalos más largos. Esta ampliación se logra mediante la incorporación de antioxidantes y modificadores de fricción en los aceites de fábrica, lo que garantiza que mantengan la viscosidad hasta dos años. El Camry Híbrido de Toyota, que utiliza aceite 0W-16, sigue un programa específico. En cambio, el Aceite de Motor Genuino 0W-20 de Honda sigue un intervalo más corto. General Motors, con su Dexos1 Gen 3, se centra en la resistencia mediante la incorporación de componentes químicos de molibdeno y boro.
Acelerando la penetración de los vehículos eléctricos
En 2024, los modelos eléctricos de batería representaron una parte significativa de las ventas totales de vehículos ligeros, lo que llevó a una reducción en la demanda de aceite de cárter por vehículo. Noruega logró una impresionante participación de vehículos eléctricos (VE) en 2025, mientras que la iniciativa Advanced Clean Cars II de California exige ventas de cero emisiones al 100% para 2035 [2] Junta de Recursos del Aire de California, “Advanced Clean Cars II”, arb.ca.gov . Según la ruta Net Zero de la IEA, la adopción de VE para 2030 podría resultar en una disminución notable en la demanda de aceite de motor en comparación con la base de referencia de 2026.
Análisis de segmento
Por tipo de aceite base: los aceites de origen biológico cobran impulso en medio de los mandatos de sostenibilidad
Los aceites de origen biológico son el segmento de mayor crecimiento del mercado de aceites para motores, con un crecimiento del 2.80 % anual hasta 2031, a pesar de que los aceites minerales siguen dominando con un volumen del 56.18 % en 2025. La etiqueta ecológica de la Unión Europea exige un mínimo del 25 % de carbono renovable y estipula que la biodegradabilidad debe superar el 60 % en un plazo de 28 días. Esta medida está orientando a las flotas gubernamentales hacia mezclas de ésteres vegetales. De igual forma, el programa BioPreferred de Estados Unidos está cobrando impulso, adjudicando contratos federales en función del contenido biológico certificado. En Alemania, RAVENOL lanzará su BioSyntoLub 2024, que mezcla ésteres de colza y girasol con aceite del Grupo III para cumplir con los estándares ACEA C3. Esto subraya la búsqueda de presupuestos públicos por parte de la industria.
La sensibilidad al precio mantiene la cuota dominante de la categoría mineral, especialmente en el sur y sudeste asiático. Las mezclas semisintéticas, con contenido de Grupo III o IV, cumplen con los estándares API SN Plus para sedanes convencionales. Los aceites totalmente sintéticos, derivados principalmente de polialfaolefina, gozan de la aprobación premium de los fabricantes de equipos originales (OEM). Sin embargo, se enfrentan al aumento de los costos, ya que la exigencia de baja viscosidad impulsa a los formuladores hacia opciones mejoradas de Grupo III+. Si bien el mercado de aceites de motor de base biológica es actualmente modesto, las influencias regulatorias y los objetivos corporativos de carbono indican una importante tendencia al alza para 2031.
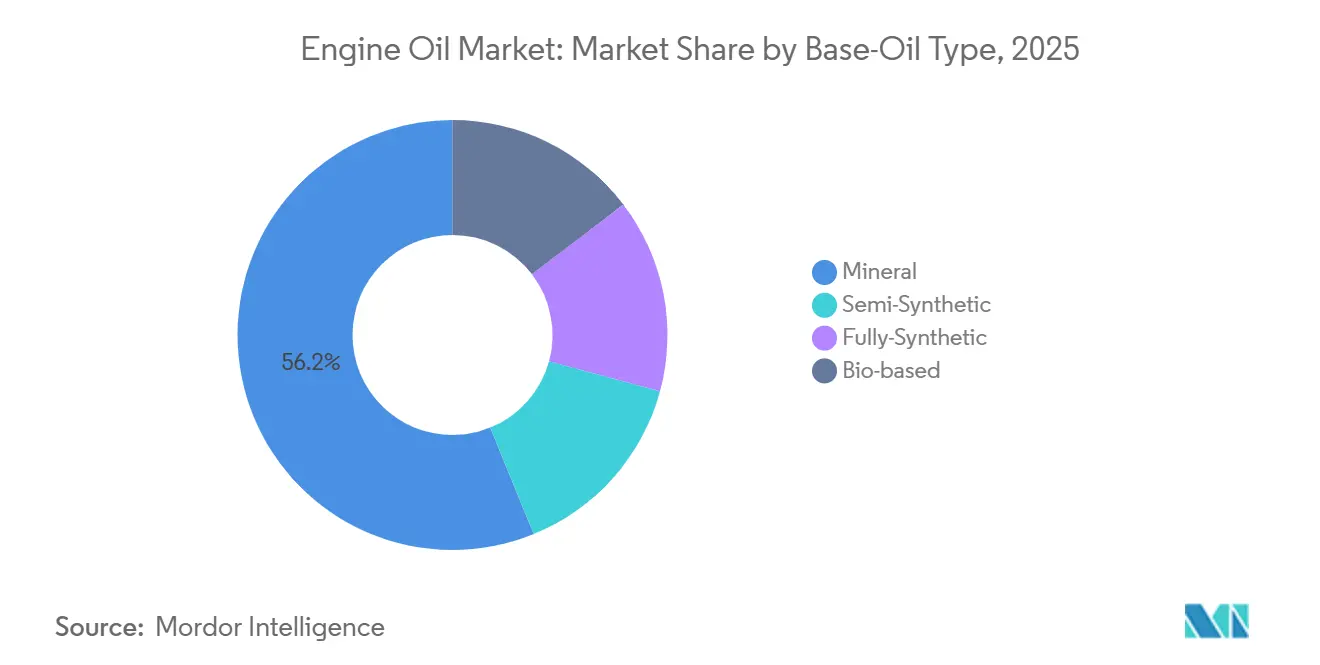
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de vehículo: Los vehículos de dos ruedas aceleran el cumplimiento de las emisiones
Los turismos generaron el 49.74 % del volumen de 2025, pero se prevé que las motocicletas y los scooters registren la mayor tasa de crecimiento anual compuesta (TCAC) del 1.90 %, lo que subraya su creciente papel en el mercado de aceites de motor. India, Indonesia, Vietnam y Tailandia han endurecido los límites de emisiones, lo que ha llevado a cambios de aceite más frecuentes y a una transición hacia productos JASO MA2 de mayor especificación. MAK 4T Plus de Bharat Petroleum, Servo 4T Synth de Indian Oil y HP Racer de Hindustan Petroleum dominan el mercado, controlando una parte significativa de las ventas organizadas de lubricantes para vehículos de dos ruedas a través de una extensa red de puntos de contacto.
Las furgonetas comerciales ligeras y las camionetas pickup están aprovechando las ventajas de la demanda de entregas de última milla del comercio electrónico. Gigantes como Amazon, FedEx y UPS operan flotas que requieren cambios de aceite regulares. Mientras tanto, los camiones y autobuses de servicio pesado están adoptando los grados de baja viscosidad FA-4 y E9. Estos grados no solo reducen las emisiones de partículas, sino que también mantienen la protección contra el desgaste. En el sector de la construcción todoterreno, los operadores de equipos están optando por formulaciones ricas en zinc, lo que garantiza la protección de sus sistemas hidráulicos incluso en condiciones de polvo y cargas pesadas. Si bien el mercado de aceites de motor para vehículos de dos ruedas puede estar por detrás del de los turismos en tamaño, su rápido crecimiento y sus frecuentes requisitos de mantenimiento lo convierten en un segmento estratégicamente vital para los mezcladores.
Por industria de usuario final: la generación de energía impulsa el crecimiento de nichos
La industria automotriz y el transporte consumieron el 80.18 % del volumen global en 2025, pero la generación de energía destaca con la tasa de crecimiento anual compuesta (TCAC) más rápida, del 2.30 %, lo que le ha permitido crear un nicho atractivo y de alto margen dentro del mercado general de aceites para motores. Los grupos electrógenos a gas, los motores de combustible dual y las turbinas de respaldo en centros de datos dependen de aceites con bajo contenido de cenizas, como el Caterpillar CG-4, para proteger los catalizadores durante la combustión estequiométrica. Los motores de combustible dual de Wärtsilä requieren lubricantes que mantengan la estabilidad, ya sea que operen con fueloil pesado o gas natural licuado. Por otro lado, el motor QSK95 de Cummins consume aceite por cada 1,000 horas de funcionamiento continuo.
La maquinaria pesada y la minería, el segundo segmento industrial más importante, confían en los aceites CI-4 Plus para proteger los turbocompresores bajo cargas pesadas. En el sector metalúrgico, los aceites ISO VG 68-150 cumplen una doble función: actúan como fluidos para engranajes e hidráulicos. Las plantas químicas, por otro lado, optan por los grados H1 o H2 registrados por la NSF para garantizar una lubricación óptima de compresores y bombas. Si bien estos sectores pueden tener una cuota de mercado menor, ofrecen constantemente estabilidad en volumen y márgenes, lo que contrarresta la naturaleza cíclica de la industria automotriz y garantiza una cartera equilibrada para el mercado de aceites de motor.
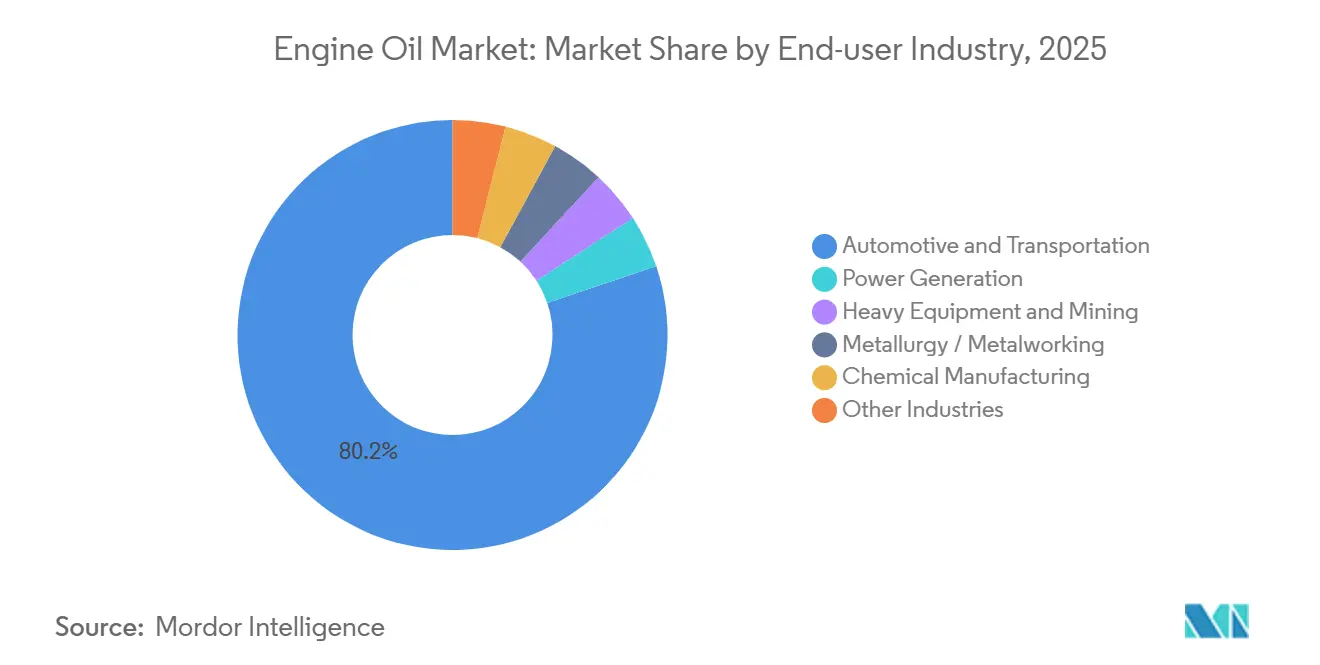
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
APAC Engine Oil Market
Asia-Pacífico representó el 58.17 % de la demanda mundial en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 1.30 %. Este crecimiento se ve impulsado por la producción de China, la producción de la India y los ensamblajes combinados de la ASEAN. La implementación a nivel nacional de la norma China VI-b en China en 2024 impulsó un aumento repentino de la demanda de aceites SAE 0W-20 y 5W-30 con bajo contenido de SAPS. Mientras tanto, en la India, el consumo de lubricantes aumentó, impulsado por la proliferación de vehículos de dos ruedas y una sólida red minorista.
North America Engine Oil Market
Norteamérica experimentó una contracción anual, coincidiendo con la adopción de vehículos eléctricos (VE) en la mezcla de ventas para 2025. A pesar de ello, las mezclas sintéticas premium lograron mantener su cuota de mercado. El límite de azufre impuesto por la EPA para 2024 exigió reformulaciones de aditivos, una medida que benefició a proveedores como ExxonMobil, Chevron y Valvoline. Si bien el mandato federal de cero emisiones de Canadá ha frenado la demanda en Columbia Británica y Quebec, la producción de México satisface las necesidades de llenado de fábrica de aceites aprobados por Dexos1 y Motorcraft.
Europe Engine Oil Market
Europa experimentó una contracción anual, con países como Noruega y los Países Bajos elevando significativamente su cuota de vehículos eléctricos. Las complejidades regulatorias de la región —que abarcan la Euro 7, las secuencias ACEA y los impuestos nacionales al CO₂— han incrementado los costos de formulación, orientando el negocio hacia las grandes empresas integradas. Para 2027, la Autoridad Federal de Transporte Motorizado de Alemania exigirá pruebas de emisiones del cárter con lubricantes comerciales, lo que podría incrementar los gastos de certificación. En el Reino Unido, las iniciativas de los programas de circuito cerrado de Safety-Kleen y Fuchs Petrolub han impulsado la cuota de aceites base re-refinados.
South America Engine Oil Market
Sudamérica experimentó un modesto crecimiento anual, impulsado por la flota de combustible flexible de Brasil, que requiere aceites resistentes a la corrosión. La marca Lubrax de Petrobras, aprovechando una red de estaciones de servicio propias y de distribuidores independientes, se aseguró una participación dominante en el mercado de repuestos. En una estrategia estratégica, la argentina YPF inauguró una planta de mezcla, que abastece tanto a las exportaciones del Mercosur como al sector nacional de maquinaria agrícola.
MEA Engine Oil Market
Oriente Medio y África registraron un crecimiento anual. La demanda se vio impulsada por proyectos de ensamblaje financiados por el Fondo de Inversión Privada (PIF) de Arabia Saudí y una sólida flota minera en Sudáfrica. En 2024, Luberef, de Aramco, amplió su producción del Grupo II, con especial atención a los mercados de India y África Oriental. Simultáneamente, Engen introdujo su aceite 10W-40 con certificación ACEA E9, destinado a camiones pesados en la región de la Comunidad de Desarrollo de África Austral (SADC).
Análisis de la cadena de valor
La cadena de valor del aceite de motor comienza con la obtención de crudo y su refinación en aceites base (Grupo I/II/III/III+) y componentes especiales (por ejemplo, aceites base derivados de GTL). Los paquetes de aditivos (detergentes, dispersantes, antidesgaste, modificadores de fricción) de proveedores importantes como The Lubrizol Corporation, Infineum International Limited, Afton Chemical Corporation y Chevron Oronite se mezclan con los aceites base y, posteriormente, se les añaden modificadores de viscosidad y depresores del punto de fluidez para cumplir con las aprobaciones API/ACEA y de los fabricantes de equipos originales (OEM). Los aceites terminados se distribuyen a través de los canales de llenado de fábrica de los OEM, las redes de concesionarios y servicios de cambio rápido de aceite, los talleres independientes y el comercio minorista y electrónico, donde el embalaje (cubos, bidones, IBC) y la distribución de última milla influyen en el costo y la disponibilidad.
En 2026, el abastecimiento de aceites base de alta calidad se convirtió en un cuello de botella clave para los fabricantes de mezclas, ya que el suministro de aceites base del Grupo III en EE. UU. seguía dependiendo en gran medida de las importaciones y estaba expuesto a interrupciones en el corredor de suministro del Golfo Pérsico. Las comunicaciones de las asociaciones comerciales alertaron sobre los riesgos de una reducción de inventarios a corto plazo, y las interrupciones imprevistas en los principales proveedores del Grupo III limitaron la flexibilidad de formulación para los grados sintéticos de baja viscosidad. Como resultado, los fabricantes de mezclas han puesto mayor énfasis en la diversificación de sus gamas de aceites base, la integración vertical por parte de las grandes empresas integradas y la gestión regional del almacenamiento y la asignación, especialmente para productos vinculados a ventanas de rendimiento ajustadas para fabricantes de equipos originales (OEM) y API.
Panorama competitivo
El mercado de aceites de motor presenta una fragmentación moderada. Las estrategias de los actores globales se centran en las alianzas con fabricantes de equipos originales (OEM), la integración de aceites base del Grupo III+ y los canales de comercio electrónico directo al consumidor que preservan los márgenes premium. Las refinerías estatales dominan su mercado local al combinar el suministro de crudo, la refinación de aceites base y las redes minoristas de marca. El crecimiento de la oferta se está desarrollando en los aceites base re-refinados y los modelos de suscripción. Mobil 1 y Pennzoil han puesto en marcha programas piloto de venta directa al consumidor que envían aceite y filtros anualmente, captando una cuota de mercado incremental del comercio minorista tradicional a la vez que generan datos de clientes. La innovación en aditivos es otra palanca competitiva. Los dispersantes de dialquilditiocarbamato de molibdeno y boro reducen la fricción y el hollín, respectivamente, mientras que los detergentes de sulfonato de calcio prolongan la retención total del número base. Los avances digitales, como los sensores de estado del aceite en el cárter y las etiquetas de autenticidad basadas en blockchain, buscan reducir el riesgo de falsificación en los mercados emergentes.
Líderes de la industria del aceite de motor
Cáscara PLC
Exxon Mobil Corporation
BP plc
Chevron Corporation
Energías Totales
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: ProFluid y Vertical Chemical ampliaron sus capacidades de fabricación y envasado de aditivos para lubricantes especiales en sus instalaciones de McKee, Kentucky, incluyendo tecnologías destinadas a la mitigación de la formación de barnices. Esta iniciativa respalda el suministro nacional de componentes aditivos esenciales para el rendimiento, que ayudan a que los aceites de motor terminados mantengan la limpieza y el control de la oxidación en ciclos de trabajo exigentes.
- Septiembre de 2025: ExxonMobil puso en marcha una nueva planta de producción de aceites base en Singapur, añadiendo 20 000 barriles diarios de capacidad del Grupo II e introduciendo el aceite base lubricante EHC 340 MAX. Esta expansión incrementa el suministro de aceites base de alta calidad en Asia, lo que beneficia a las empresas mezcladoras que elaboran aceites para motores de baja viscosidad y alto rendimiento.
- Mayo de 2024: TotalEnergies lanzó los aceites de motor Quartz de nueva generación, formulados para cumplir con los requisitos de rendimiento API SQ e ILSAC GF-7 para motores modernos de gasolina turboalimentados de inyección directa. Esta actualización refuerza la tendencia hacia aceites de motor para turismos de mayor especificación, que dependen de sistemas de aditivos avanzados y bases de aceite de primera calidad.
Alcance del informe sobre el mercado mundial de aceites para motores
El aceite de motor es un sistema de lubricación diseñado específicamente para motores. Disminuye la fricción entre las superficies del motor que entran en contacto. Reduce el desperdicio de energía causado por la fricción y es muy eficaz para limpiar, enfriar y proteger los componentes metálicos de la corrosión y la oxidación. Un aceite de motor de buena calidad es fundamental para el correcto funcionamiento del motor, ya que permite un funcionamiento suave, previene daños y prolonga su vida útil.
El mercado de aceites de motor está segmentado por tipo de aceite base, tipo de vehículo, sector de consumo final y geografía. Por tipo de aceite base, el mercado se divide en mineral, semisintético, totalmente sintético y de base biológica. Por tipo de vehículo, el mercado se segmenta en turismos, vehículos comerciales ligeros, camiones y autobuses pesados, motocicletas y scooters, y vehículos todoterreno/construcción. Por sector de consumo final, el mercado se segmenta en automoción y transporte, generación de energía, maquinaria pesada y minería, metalurgia/metalmecánica, fabricación de productos químicos y otras industrias. El informe también abarca el tamaño del mercado y las previsiones para el mercado de aceites de motor en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se proporcionan en función del volumen (litros).
| Mineral |
| Semi sintetico |
| Totalmente sintético |
| De base biológica |
| Carros pasajeros |
| Vehículos comerciales ligeros |
| Camiones y autobuses de servicio pesado |
| Motocicletas y scooters |
| Todoterreno / Construcción |
| Automoción y transporte |
| Generación de energía |
| Equipos pesados y minería |
| Metalurgia / Metalmecánica |
| Fabricación química |
| Otras Industrias |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de aceite base | Mineral | |
| Semi sintetico | ||
| Totalmente sintético | ||
| De base biológica | ||
| Por tipo de vehículo | Carros pasajeros | |
| Vehículos comerciales ligeros | ||
| Camiones y autobuses de servicio pesado | ||
| Motocicletas y scooters | ||
| Todoterreno / Construcción | ||
| Por industria del usuario final | Automoción y transporte | |
| Generación de energía | ||
| Equipos pesados y minería | ||
| Metalurgia / Metalmecánica | ||
| Fabricación química | ||
| Otras Industrias | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado mundial de aceite de motor para 2031?
Se espera que el tamaño del mercado de aceite de motor alcance los 18.97 mil millones de litros para 2031, aumentando a una CAGR del 1.02 % desde los 18.03 mil millones de litros en 2026.
¿Qué región tiene la mayor participación en la demanda?
Asia-Pacífico representará el 58.17% del volumen mundial en 2025 gracias a la sólida producción de vehículos en los mercados de China, India y la ASEAN.
¿Qué segmento de aceite base está creciendo más rápido?
Se pronostica que los aceites de origen biológico se expandirán a una tasa compuesta anual del 2.80 % hasta 2031 a medida que se fortalecen los mandatos de sostenibilidad.
¿Por qué las motocicletas son un atractivo bolsillo de crecimiento?
Las motocicletas y los scooters registrarán una CAGR del 1.90 % debido a que las normas de emisiones más estrictas en India y el sudeste asiático exigen el uso de aceites de mayor especificación y cambios más frecuentes.
¿Cómo afecta la electrificación a la demanda de lubricantes?
Los vehículos eléctricos a batería consumen menos lubricante que los modelos de combustión interna, lo que reduce el volumen global de aceite de motor a medida que aumenta la participación de mercado de los vehículos eléctricos.


