

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
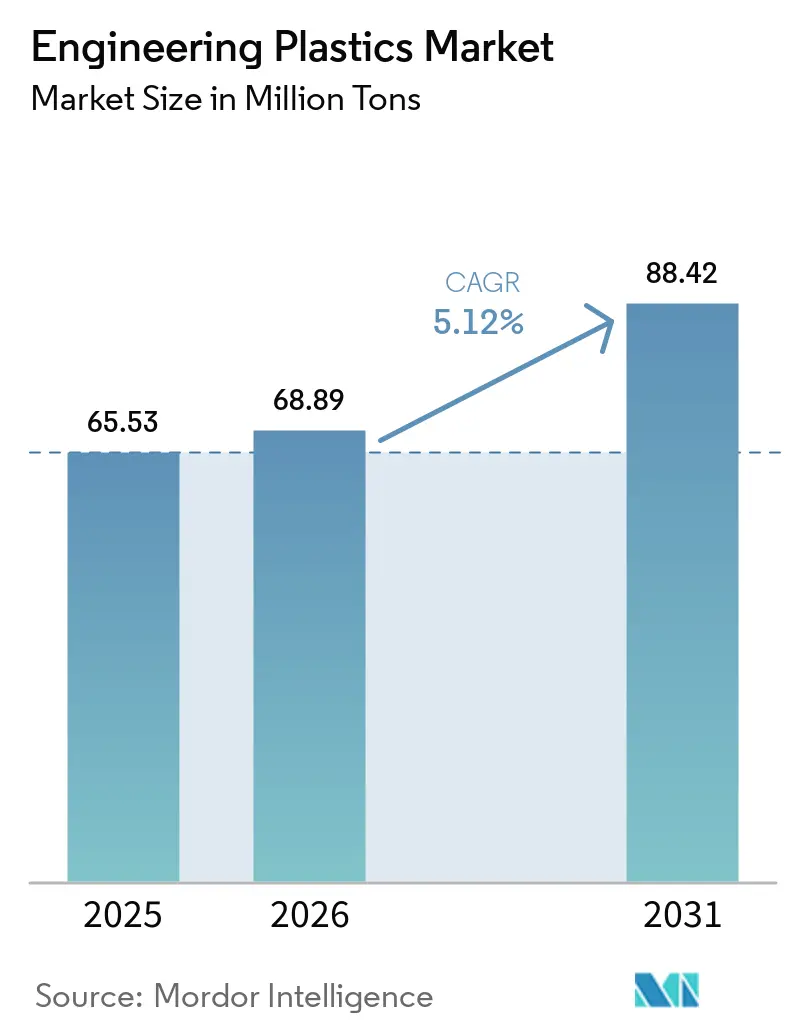
| Volumen de mercado (2026) | 68.89 millones de toneladas |
| Volumen de mercado (2031) | 88.42 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
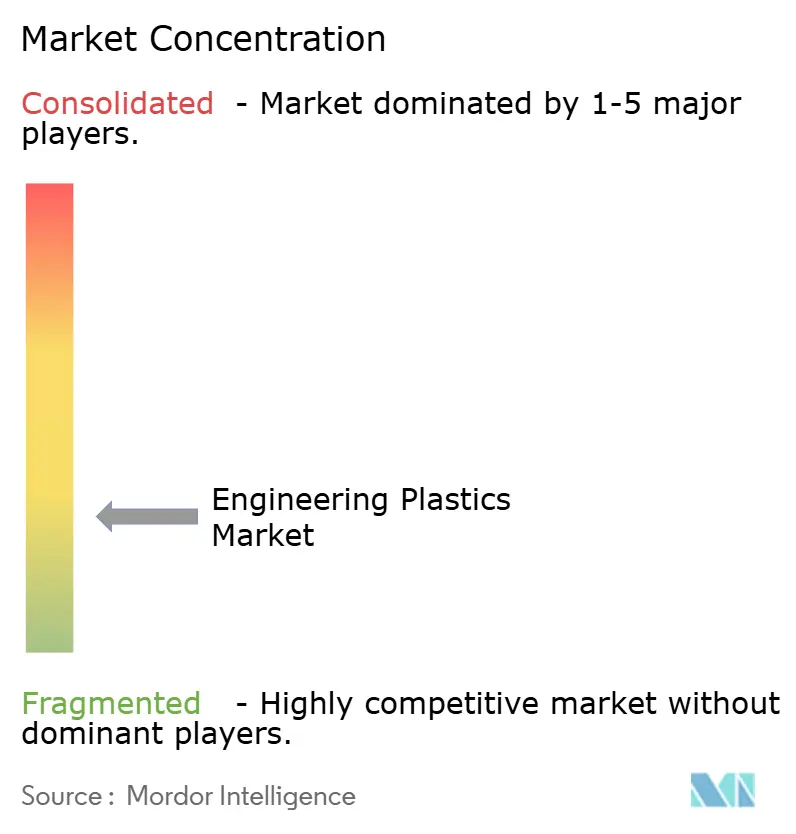
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plásticos de ingeniería por Mordor Intelligence
Se proyecta que el tamaño del mercado de plásticos de ingeniería se expandirá de 65.53 millones de toneladas en 2025 y 68.89 millones de toneladas en 2026 a 88.42 millones de toneladas para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.12 % entre 2026 y 2031. La creciente demanda de programas de aligeramiento de la movilidad, arquitecturas de sistemas de propulsión electrificados e inversiones en fabricación de semiconductores está alejando la sustitución de resinas de metales y polímeros básicos. Las carcasas de los módulos de batería especifican cada vez más poliamidas y policarbonatos ignífugos que reducen la masa y simplifican la gestión térmica. Simultáneamente, las empresas emergentes de reciclaje químico están inyectando materia prima reciclada en flujos de poliéster y poliamida, lo que permite a los propietarios de marcas cumplir con sus compromisos de contenido reciclado sin comprometer el rendimiento mecánico. La intensidad competitiva se mantiene moderada, ya que los cinco principales proveedores controlan aproximadamente el 38 % de la capacidad global; sin embargo, los nuevos anuncios de capacidad en Asia-Pacífico y Estados Unidos apuntan a una reorganización de la oferta. Las medidas regulatorias, en particular el Reglamento revisado de Envases y Residuos de Envases de Europa, están endureciendo los umbrales de uso de resina virgen, lo que presiona a los convertidores para que opten por tipos circulares.
Conclusiones clave del informe
- Por tipo de resina, el tereftalato de polietileno (PET) lideró con el 50.15% de la participación de mercado de plásticos de ingeniería en 2025, mientras que se prevé que los fluoropolímeros se expandan a una CAGR del 7.24% hasta 2031.
- Por industria de usuario final, el embalaje capturó el 50.66% del tamaño del mercado de plásticos de ingeniería en 2025, mientras que los productos eléctricos y electrónicos están avanzando a una CAGR del 7.01% hasta 2031.
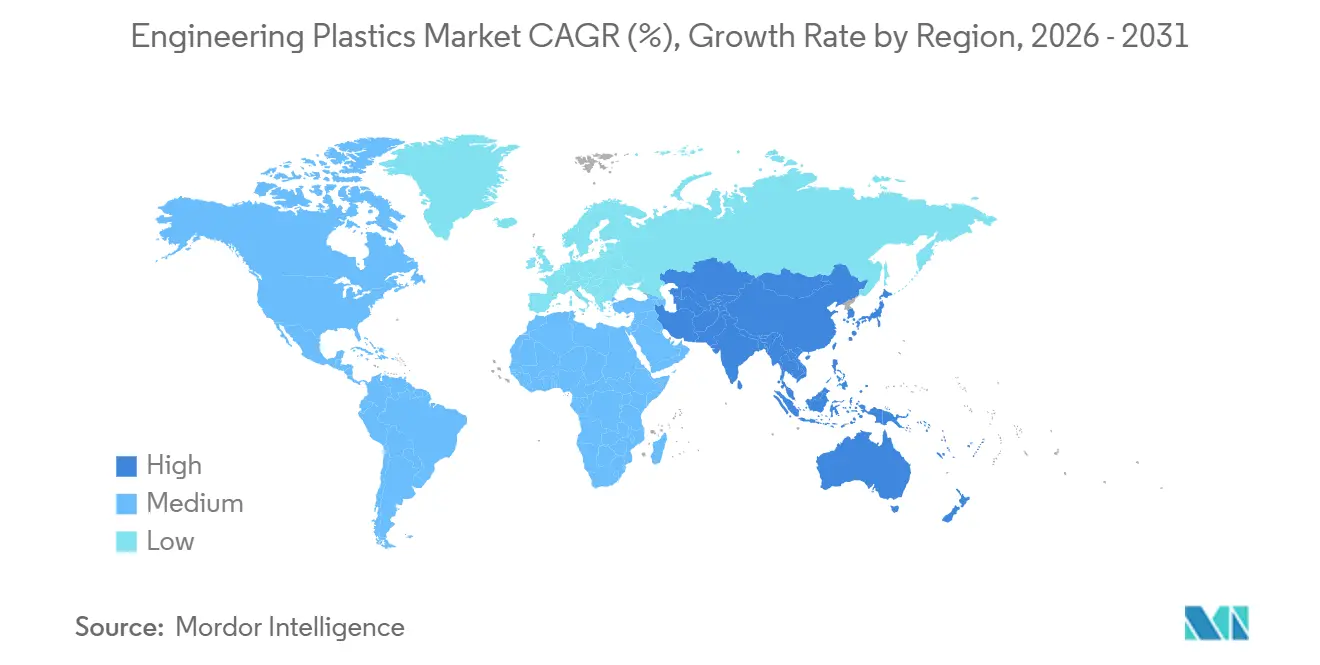
- Por geografía, Asia-Pacífico representó el 55.78% del volumen de 2025, mientras que se proyecta que crecerá a una CAGR del 5.44%, líder en la región, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de plásticos de ingeniería
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso al aligeramiento en movilidad y aeroespacial | + 1.2% | Global, con concentración en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Aumento de la demanda impulsado por la electrificación | + 1.5% | Núcleo de Asia-Pacífico, propagación a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Migración manufacturera en Asia-Pacífico | + 0.9% | APAC (China, India, ASEAN), con efectos indirectos en MEA | Largo plazo (≥ 4 años) |
| Adopción de carcasas para módulos de batería de vehículos eléctricos | + 0.8% | China, Estados Unidos, Alemania, Corea del Sur | Mediano plazo (2-4 años) |
| Aumenta la oferta de reciclaje químico | + 0.6% | América del Norte y Europa, primeros pilotos en Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Impulso al aligeramiento en movilidad y aeroespacial
Los mandatos de reducción de peso en las flotas automotrices y aeroespaciales están acelerando la sustitución del acero y el aluminio por termoplásticos de alto rendimiento. La revisión de 2024 de la EPA de EE. UU. sobre la Economía de Combustible Corporativa Promedio obliga a los vehículos ligeros a alcanzar 58 millas por galón para 2032, lo que da a los fabricantes de automóviles un incentivo directo para implementar poliamidas reforzadas con fibra de vidrio para los colectores de admisión y vidrios de policarbonato en los techos corredizos [1] Agencia de Protección Ambiental de EE. UU., “Regla final de las normas de Economía de Combustible Corporativa Promedio”, epa.gov . El programa 787 de Boeing ya emplea sujetadores de polieteretercetona y conductos de polisulfona que en conjunto reducen el peso en vacío en un 20 %. Airbus extendió la narrativa en 2025 después de que la EASA certificara el aislamiento de película de poliimida para los arneses eléctricos del A350, reduciendo la masa del haz de cables en un 12 %. Los paquetes de datos aeroespaciales probados acortan los ciclos de validación en los programas automotrices, lo que permite una rápida difusión intersectorial. Los proveedores de componentes ahora ofrecen ahorros de masa del 40-50% en comparación con el metal, manteniendo la paridad de costes en volúmenes de producción que superan las 300,000 piezas al año, lo que confirma el impulso sostenido del mercado de plásticos de ingeniería.
Aumento de la demanda impulsado por la electrificación
La producción mundial de vehículos eléctricos de batería alcanzó los 14.2 millones de unidades en 2025, y cada plataforma consume entre 18 y 25 kg de plásticos de ingeniería en conectores de alto voltaje, separadores de celdas y placas de interfaz térmica. La resina Noryl GTX de SABIC, una mezcla de polifenileno y éter, obtuvo diseños en los paquetes Ultium de GM y MEB de Volkswagen, reemplazando las bandejas de aluminio estampado y reduciendo la masa del módulo en 3.2 kg. El grado Makrolon TC de Covestro, lanzado en 2024 con una conductividad térmica de 3 W/mK, permite placas de refrigeración moldeadas por inyección que eliminan los intercambiadores de calor de aluminio soldado y reducen los pasos de ensamblaje en un 30 %. La norma GB 38031 de China sobre retardancia de llama para carcasas de baterías, vigente a partir de enero de 2025, concentró la demanda en paquetes de aditivos a base de fósforo y aumentó los envíos de poliamida 6 en un 28 % durante el primer semestre de 2025. La mitigación del descontrol térmico continúa abriendo un nicho de volumen para películas de polieterimida con índices de oxígeno limitante superiores al 47 %, lo que refuerza la trayectoria del mercado de plásticos de ingeniería.
Migración manufacturera en Asia-Pacífico
En 2025, se invirtieron 4.7 millones de dólares en inversiones extranjeras directas en empresas de compuestos del sudeste asiático, a medida que las empresas diversificaban sus cadenas de suministro, excluyendo la exposición a un solo país. La Junta de Inversiones de Tailandia autorizó la construcción de 22 plantas de plásticos de ingeniería por un total de 890 millones de dólares, incluyendo la línea de poliamida de 60,000 tpa de Mitsubishi Chemical. Vietnam se hizo con el complejo de sales PA-66 de Hyosung, valorado en 385 millones de dólares, que entraría en servicio en 2027. El programa de incentivos vinculados a la producción de la India desembolsó 1.2 millones de dólares a ensambladores de productos electrónicos, lo que catalizaba un incremento de 45,000 tpa en la demanda de policarbonato y ABS. Los fabricantes de automóviles japoneses trasladaron su capacidad de compuestos a Tailandia e Indonesia, como lo demuestra una caída del 19 % en las exportaciones de poliamida de Japón a China en 2025. Esta dispersión en la fabricación consolida la seguridad del suministro, pero obliga a las grandes empresas de resinas a desplegar centros de servicios técnicos en varios países, impulsando la diferenciación basada en servicios dentro del mercado de plásticos de ingeniería.
Adopción de carcasas para módulos de batería de vehículos eléctricos
Las carcasas termoplásticas están reemplazando a las bandejas de aluminio en vehículos eléctricos de gama media y alta. El PA de fibra larga Celstran de LyondellBasell logró una reducción de peso del 35 % en comparación con el aluminio en un paquete de 75 kWh presentado por un OEM europeo en 2024 y ahora respalda tres lanzamientos de vehículos adicionales entre 2026 y 2027. Las bandejas de policarbonato reforzado con fibra de carbono de Teijin, producidas en una empresa conjunta con China Shipbuilding Industry Corp. en 2024, redujeron la masa del módulo en 1.8 kg, una diferencia atractiva para las marcas de lujo. Persisten las divergencias regulatorias: el Ministerio de Industria, Tecnología e Ingeniería de Corea del Sur (MOLIT) adoptó la norma UL 94 V-0 para carcasas en 2025, mientras que la norma GB 38031 de China especifica una tasa de combustión vertical más estricta, lo que obliga a las formulaciones duales. La integración del diseño sigue siendo una ventaja; los canales de refrigerante moldeados eliminan las placas frías soldadas, lo que reduce el costo de la lista de materiales entre 18 y 22 USD por módulo. Los copolímeros de poliamida 6T/6I soportan una exposición continua a 160 °C, lo que permite la colocación de baterías debajo del capó en arquitecturas híbridas y amplía el mercado de plásticos de ingeniería.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio del monómero | -0.7% | Global, agudo en Asia-Pacífico debido a la concentración de materias primas | Corto plazo (≤ 2 años) |
| Endurecimiento de la normativa sobre embalajes | -0.4% | Europa y América del Norte, adopción temprana en mercados selectos de APAC | Mediano plazo (2-4 años) |
| Escasez de fluoropolímeros ligados a fluorita | -0.3% | Cadenas de suministro globales de semiconductores y aeroespacial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del precio del monómero
Las fluctuaciones en las materias primas socavan la estabilidad de los márgenes. Las cotizaciones al contado del benceno en Asia oscilaron entre 850 y 1,320 USD por tonelada durante 2025, reflejando las interrupciones de las refinerías en Corea del Sur y el aumento repentino del estireno en China. La caprolactama fluctuó entre 1,450 y 1,980 USD por tonelada en Europa, debido a la escasez de suministro de gas natural y amoníaco en medio de conflictos regionales. China puso en servicio 1.2 millones de toneladas de capacidad de ácido adípico entre 2023 y 2025, pero la demanda se rezagó, lo que provocó una caída del 18 % en los precios y presionó a los productores integrados de PA-66. Las cláusulas contractuales ahora se reajustan trimestralmente en función de los índices de referencia de la nafta; sin embargo, los fabricantes de compuestos más pequeños carecen de capacidad de cobertura, absorbiendo una erosión del 8-12 % en los márgenes durante los repuntes. Grandes empresas, como BASF, se refugian en el adiponitrilo y el ciclohexano, lo que inclina aún más la dinámica competitiva en el mercado de plásticos de ingeniería.
Endurecimiento de la normativa sobre embalajes
El Reglamento de la UE de 2024 sobre envases y residuos de envases exige un 30 % de contenido reciclado en los envases de bebidas para 2030, limitando la demanda de PET virgen en botellas [2] Comisión Europea, “Reglamento de envases y residuos de envases de 2024”, europa.eu . La ampliación del sistema de depósito y devolución de Alemania elevó la recogida de PET al 96 % en seis meses, eliminando 85,000 tpa de demanda de material virgen. La SB 54 de California impone un 25 % de PCR en envases de un solo uso para 2032, añadiendo tasas EPR que impulsan a los propietarios de marcas hacia el reciclaje químico a pesar de los sobrecostes. Los rendimientos de rPET apto para uso alimentario se mantienen en el 60-70 % debido a la contaminación, creando escasez estructural e inversiones de precios con la resina virgen. Las prohibiciones de biberones de policarbonato en varios estados de EE. UU. desviaron 12,000 tpa a bienes duraderos, lo que subraya cómo las preocupaciones sanitarias pueden cambiar abruptamente los patrones de uso final y moderar el crecimiento del mercado de plásticos de ingeniería.
Análisis de segmento
Por tipo de resina: el dominio del PET se enfrenta al auge de los fluoropolímeros
El tereftalato de polietileno capturó el 50.15 % del volumen en 2025, impulsado por el consumo de botellas y fibra, que consolidó el tamaño del mercado de plásticos de ingeniería en 65.53 millones de toneladas. Se prevé que los programas de depósito y devolución y las exigencias de contenido reciclado moderen el crecimiento del PET virgen, si bien la implementación del reciclaje químico mitiga la posible pérdida de volumen. Los fluoropolímeros registrarán la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 7.24 %, en el tamaño del mercado de plásticos de ingeniería para 2031. Las herramientas de litografía EUV incorporan 2.8 kg de sellos de PTFE por escáner, lo que generará una demanda incremental para 2027. La piezoelectricidad del PVDF impulsa su adopción en sensores ultrasónicos automotrices, con Arkema registrando un aumento del 34 % en los envíos en 2025. Sin embargo, la prohibición de PFAS propuesta en Europa podría limitar los recubrimientos de cables de PTFE no críticos, lo que obligará a los formuladores a optar por poliamidas de alta temperatura. El PA-11 de origen biológico se consolida en nichos premium de artículos deportivos, donde las etiquetas de sostenibilidad ofrecen un margen de beneficio. El policarbonato avanza en los techos solares panorámicos después de que el Makrolon Rx4 de Covestro cumpliera con las normas de transparencia e impacto ECE R43, lo que ilustra la continua diversificación del mercado de plásticos de ingeniería.
La demanda continua de engranajes de polioximetileno, películas de poliimida y conectores de polímero de cristal líquido estabiliza el segmento de alto rendimiento, incluso cuando el volumen agregado se mantiene por debajo del 2 %. El Delrin 527UV de DuPont eliminó el PA reforzado con fibra de vidrio para revestimientos exteriores, alcanzando una ventana de producción de 12 000 toneladas en 2025. Los copolímeros de estireno mantienen su relevancia en el sector de los electrodomésticos y la electrónica, con la línea de reciclaje de ABS de 15 000 toneladas de INEOS Styrolution, que produce pellets aptos para contacto con alimentos para carcasas de refrigeradores. La mezcla diversificada de resinas protege a la industria de los plásticos de ingeniería frente a las fluctuaciones regulatorias en materia de materiales individuales, a la vez que fomenta programas de I+D multidisciplinarios.
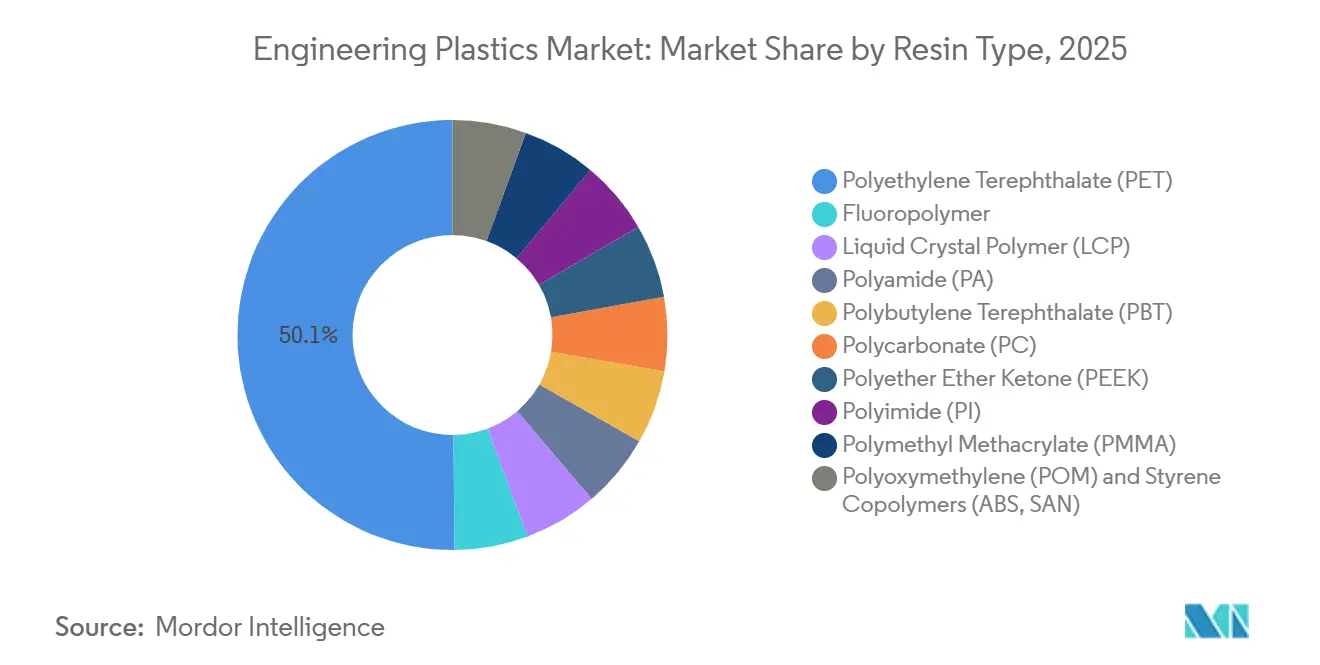
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: la electrónica supera al embalaje
Los envases absorbieron el 50.66 % de la demanda de 2025; sin embargo, el endurecimiento de las normativas europeas y californianas limita la extracción de componentes vírgenes, lo que ralentiza el crecimiento del segmento. El sector eléctrico y electrónico se encamina a una tasa de crecimiento anual compuesta (TCAC) del 7.01 % hasta 2031, lo que consolida su cuota de mercado en el mercado de plásticos de ingeniería. El servidor de inteligencia artificial GB200 de Nvidia disipa 1,200 W por GPU y utiliza conectores de poliamida 9T probados a 180 °C. Los polímeros de cristal líquido, apreciados por sus constantes dieléctricas estables por encima de 60 GHz, crecieron un 41 % en los conectores de estaciones base de telecomunicaciones, a medida que Ericsson llenó las redes del sudeste asiático con radios de 28 GHz. El sector automotriz se expande a medida que los modelos híbridos y totalmente eléctricos estandarizan las cubiertas de colector de poliamida 6T y el acristalamiento de policarbonato.
El sector aeroespacial y de defensa impulsa las tendencias en la especificación de materiales; 1,340 entregas de aviones comerciales en 2025 consumieron 300 kg de plásticos de ingeniería cada una. La construcción se apoya en el estímulo de infraestructuras en Italia y España, aprovechando los paneles de PC con contenido reciclado que se integran en las directrices de las ciudades inteligentes. La oleada de automatización de la maquinaria industrial mantiene el crecimiento constante de los engranajes de POM y los bujes de PA, mientras que categorías de nicho como dispositivos médicos y equipamiento deportivo aprovechan las resinas de base biológica de alto margen, lo que subraya la amplia gama de oportunidades en el mercado de los plásticos de ingeniería.
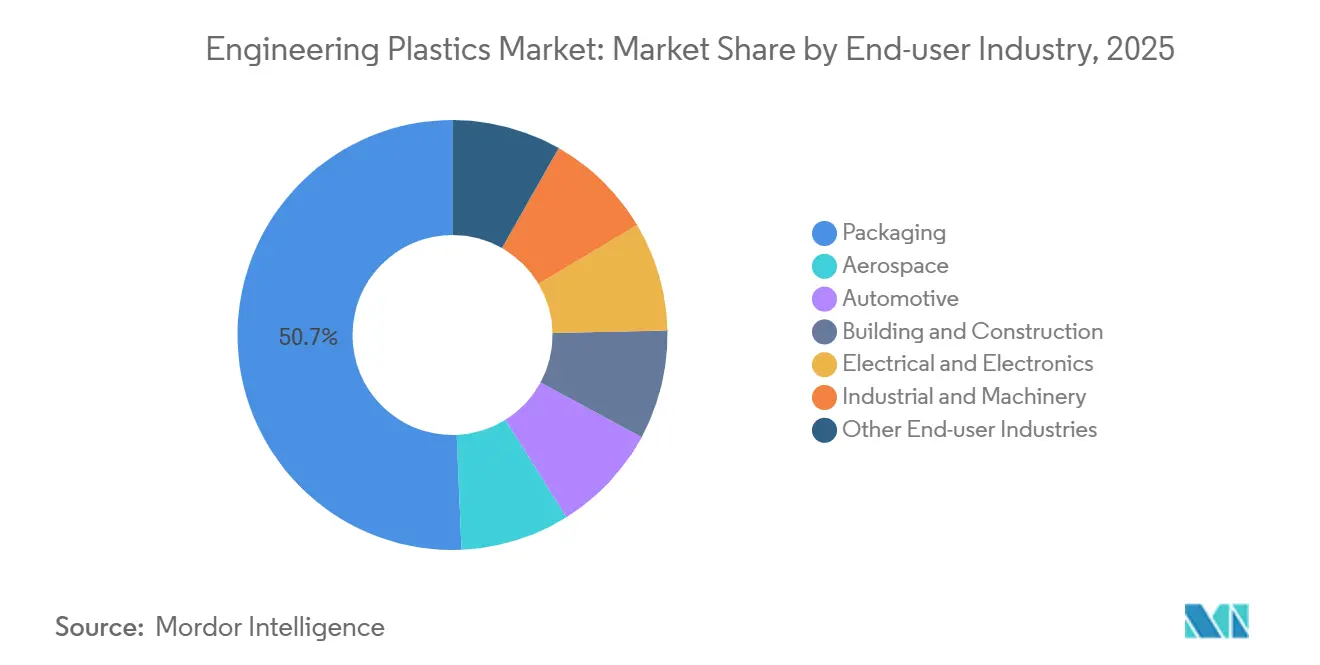
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de plásticos de ingeniería en la región Asia-Pacífico
Asia-Pacífico concentró el 55.78% del volumen de 2025, impulsado por la producción de 9.4 millones de vehículos eléctricos de nueva energía (NEV) de China y el subsidio de 1.2 millones de dólares de la India a la electrónica, que en conjunto contribuyeron con una tasa de crecimiento anual compuesta (TCAC) del 5.44% al crecimiento regional. BYD consumió 42,000 toneladas de poliamida y policarbonato compuestos de fabricación propia durante 2025, lo que indica una integración vertical de los fabricantes de equipos originales (OEM). Las exportaciones de Japón disminuyeron un 11% debido a la reubicación de la capacidad en Tailandia y Vietnam, gracias a los incentivos de la ASEAN. Corea del Sur mantuvo la producción estable, priorizando los grados especiales. La IED, por un total de 4.7 millones de dólares, financió los centros de compuestos tailandeses y vietnamitas, lo que reorientó el comercio intrarregional.
Mercado de plásticos de ingeniería de América del Norte
Norteamérica se mantiene estable, aunque atenuada por la penetración del 9.2% en las ventas de vehículos eléctricos (BEV) en Estados Unidos. La expansión de Covestro de 450 millones de dólares en Baytown PC, prevista para 2027, se ajusta a los umbrales de contenido de la Ley de Reducción de la Inflación y posiciona a los productores de la Costa del Golfo para oportunidades en la industria de vehículos eléctricos y energía solar. El aumento del 14% en las exportaciones de autopartes de México a EE. UU. impulsó la producción de PA y ABS en los clústeres de Nuevo León. La recuperación aeroespacial de Canadá, impulsada por la producción del Bombardier Global 7500, impulsó la demanda nacional un 4.3%.
Mercado europeo de plásticos de ingeniería
En Europa, los altos costos de la energía y el cumplimiento de REACH lastraron el uso de poliamida en Alemania en 2025. Francia se benefició del aumento de producción de Airbus, mientras que el Reino Unido aprovechó los pactos comerciales posteriores al Brexit para importar resinas asiáticas con aranceles reducidos, lo que llevó a INEOS a paralizar la capacidad de ABS escocés. Italia y España se mantuvieron resilientes gracias a la infraestructura financiada por la UE que requiere acristalamiento de policarbonato reciclado. Rusia, afectada por las sanciones, cayó un 5.4%, ya que los fabricantes de equipos originales (OEM) sustituyeron las importaciones premium por policarbonato y policarbonato locales.
Mercado de plásticos de ingeniería en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África, en conjunto, obtuvieron una participación menor. La fabricación de 2.4 millones de vehículos en Brasil impulsó la demanda regional de plásticos de ingeniería, mientras que Argentina se contrajo en medio de crisis macroeconómicas. Arabia Saudita exportó 140,000 toneladas de PC y ABS a Europa y Asia, aprovechando el etileno de bajo coste. El centro de distribución de Jebel Ali en los Emiratos Árabes Unidos reexportó 95,000 toneladas hacia África Oriental y el Sur de Asia, lo que reforzó su ventaja logística en el Golfo. Las exigencias de abastecimiento local de Sudáfrica impulsaron considerablemente el uso de plásticos de ingeniería en el mercado nacional.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
La capacidad global se mantiene baja, con BASF, Covestro, DuPont, SABIC y Celanese compartiendo el 32%. Envalior, nacida de DSM y Lanxess en 2024, genera 3.85 millones de euros en ventas y busca sinergias de costes de 120 millones de euros para 2027. La integración regresiva de BASF en adiponitrilo y caprolactama aisló las ganancias durante la turbulencia de las materias primas de 2025 y generó un aumento de 140 puntos básicos en la cuota de mercado de poliamida. La colaboración de SABIC con Plastic Energy suministró 14,000 toneladas de aceite de pirólisis a plantas de craqueo europeas, obteniendo PC y ABS circulares certificados con primas del 10-15%. Arkema escaló el PA-11 de base biológica, mientras que Victrex obtuvo la certificación AS9100D para filamento de PEEK, lo que legitimó la fabricación aditiva aeroespacial. Las solicitudes de patentes para retardantes de llama sin halógenos aumentaron un 23 % en 2025, lo que apunta a futuras vías de diferenciación a medida que se intensifica el escrutinio ambiental en la industria de los plásticos de ingeniería. Los fabricantes de compuestos más pequeños siguen buscando nichos regionales, pero el aumento de los costos de cumplimiento normativo y la volatilidad de las materias primas fomentan la consolidación o las alianzas estratégicas.
Líderes de la industria de plásticos de ingeniería
SABIC
BASF
DuPont
Covestro AG
Corporación Celanese
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: Covestro AG lanzó nuevos productos de policarbonato reciclado posconsumo (PCR), derivados de faros fuera de uso, y amplió su gama de policarbonatos de grado médico con bajas emisiones de carbono bajo la marca Makrolon RE. Los materiales de grado automotriz fueron certificados por TÜV Rheinland.
- Septiembre de 2024: LOTTE Chemical Corporation invirtió más de 300 mil millones de KRW para establecer la planta de compuestos más grande de Corea en el Complejo Industrial Yulchon, Jeollanam-do, con operaciones planificadas para 2026. La instalación tenía una capacidad inicial de 500,000 toneladas, ampliable a 700,000 toneladas, centrándose en plásticos de ingeniería súper de alto valor (Super EP) como PPS y LCP, que atienden a los mercados automotriz, de TI y de electrodomésticos.
Alcance del informe del mercado global de plásticos de ingeniería
Los plásticos de ingeniería son termoplásticos de alto rendimiento que se caracterizan por una resistencia mecánica, térmica y química superior a la de los plásticos convencionales. Están diseñados para aplicaciones estructurales, a largo plazo y de alta tensión, y suelen utilizarse como sustitutos del metal, el vidrio o la cerámica gracias a su durabilidad, resistencia y peso reducido.
El mercado de plásticos de ingeniería está segmentado por tipo de resina, industria del usuario final y geografía. Por tipo de resina, el mercado se segmenta en tereftalato de polietileno (PET), fluoropolímero, polímero de cristal líquido (LCP), poliamida (PA), tereftalato de polibutileno (PBT), policarbonato (PC), poliéter éter cetona (PEEK), poliimida (PI), polimetilmetacrilato (PMMA), polioximetileno (POM) y copolímeros de estireno (ABS, SAN). Por fluoropolímero, el mercado se segmenta a su vez en etilenotetrafluoroetileno (ETFE), etileno-propileno fluorado (FEP), politetrafluoroetileno (PTFE), fluoruro de polivinilo (PVF), fluoruro de polivinilideno (PVDF) y otros tipos de subresinas. El mercado de poliamida (PA) se segmenta en polímeros de cristal líquido (LCP), poliamida (PA), aramida, poliamida (PA) 6, poliamida (PA) 66 y poliftalamida. Por sector de consumo final, el mercado se segmenta en embalaje, aeroespacial, automoción, construcción, electricidad y electrónica, industria y maquinaria, y otros sectores. El informe también abarca el tamaño del mercado y las previsiones de plásticos de ingeniería en 20 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
Por tipo de resina
| Tereftalato de polietileno (PET) | |
| Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de resinas secundarias | |
| Polímero de cristal líquido (LCP) | |
| Poliamida (PA) | Aramida |
| Poliamida (PA) 6 | |
| Poliamida (PA) 66 | |
| Poliftalamida | |
| Tereftalato de polibutileno (PBT) | |
| Policarbonato (PC): | |
| Poliéter éter cetona (PEEK) | |
| Poliamida (PI) | |
| Metacrilato de polimetilo (PMMA) | |
| Polioximetileno (POM) | |
| Copolímeros de estireno (ABS, SAN) |
Por industria del usuario final
| Embalaje |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Otras industrias de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Malaysia | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tipo de resina | Tereftalato de polietileno (PET) | |
| Fluoropolímero | Etilentetrafluoroetileno (ETFE) | |
| Etileno-propileno fluorado (FEP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Fluoruro de polivinilo (PVF) | ||
| Fluoruro de polivinilideno (PVDF) | ||
| Otros tipos de resinas secundarias | ||
| Polímero de cristal líquido (LCP) | ||
| Poliamida (PA) | Aramida | |
| Poliamida (PA) 6 | ||
| Poliamida (PA) 66 | ||
| Poliftalamida | ||
| Tereftalato de polibutileno (PBT) | ||
| Policarbonato (PC): | ||
| Poliéter éter cetona (PEEK) | ||
| Poliamida (PI) | ||
| Metacrilato de polimetilo (PMMA) | ||
| Polioximetileno (POM) | ||
| Copolímeros de estireno (ABS, SAN) | ||
| Por industria del usuario final | Embalaje | |
| Aeroespacial | ||
| Motorium | ||
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Industriales y Maquinaria | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Industria del usuario final - Embalaje, electricidad y electrónica, automoción, edificación y construcción, y otras son las industrias de usuarios finales consideradas en el mercado de plásticos de ingeniería.
- Resina - Bajo el alcance del estudio, se considera el consumo de resinas vírgenes como fluoropolímero, policarbonato, tereftalato de polietileno, tereftalato de polibutileno, polioximetileno, metacrilato de polimetilo, copolímeros de estireno, polímero de cristal líquido, poliéter éter cetona, poliimida y poliamida en las formas primarias. El reciclaje se ha proporcionado por separado en su capítulo individual.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




