

Tamaño y participación en el mercado de WLAN empresarial
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 27.98 mil millones |
| Tamaño del mercado (2031) | USD 50.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.55% CAGR |
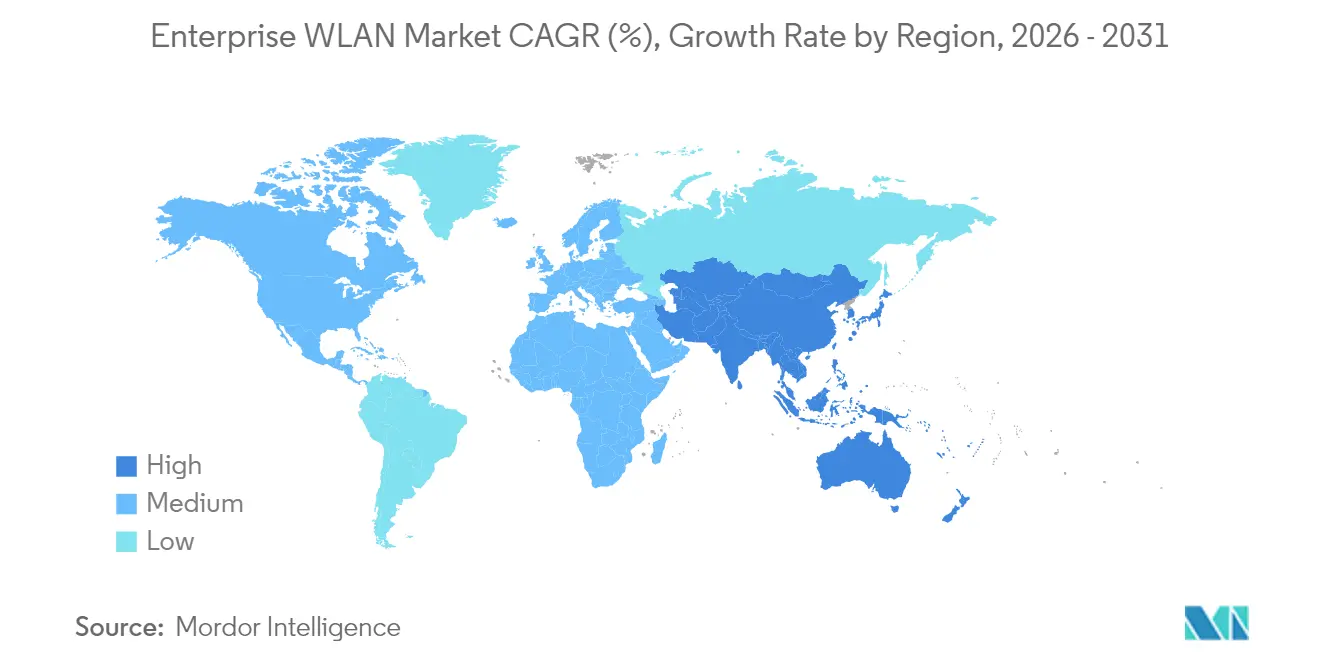
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
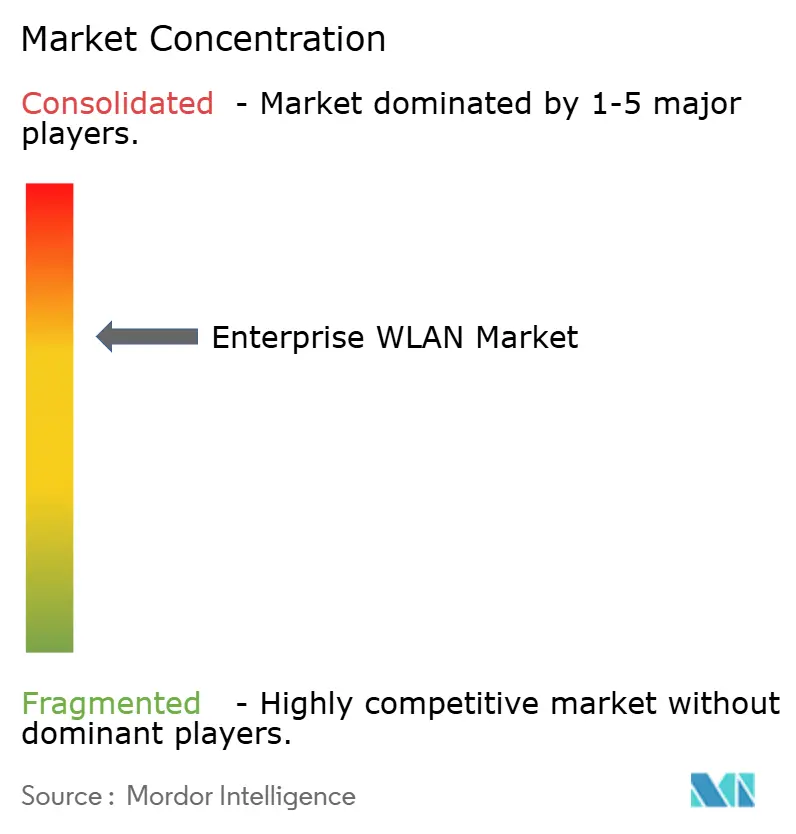
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de redes WLAN empresariales por Mordor Intelligence
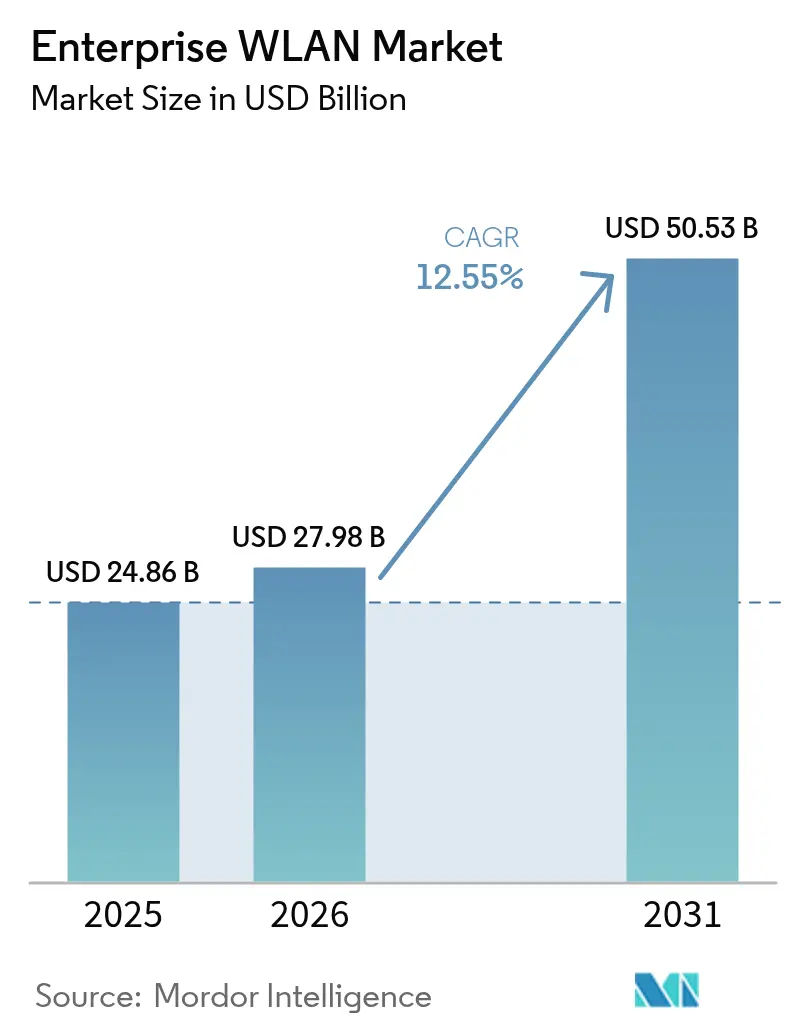
El mercado de redes WLAN empresariales alcanzó un valor de 24.86 millones de dólares en 2025 y se estima que crecerá desde los 27.98 millones de dólares en 2026 hasta alcanzar los 50.53 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 12.55% durante el período de previsión (2026-2031).
Las restricciones de suministro anteriores han disminuido en gran medida, y los presupuestos de adquisición se están desplazando hacia la infraestructura inalámbrica de próxima generación que admite el trabajo híbrido, IoT de alta densidad y cargas de trabajo de video sensibles a la latencia. El rápido paso a Wi-Fi 6E, y la primera ola de pruebas de Wi-Fi 7, expande el espectro utilizable a la banda de 6 GHz, lo que permite un rendimiento multigigabit y una latencia determinista que las redes Wi-Fi 5 heredadas no pueden igualar. [1] Pierre de Vries, “Drivers and Barriers to Wi-Fi 7 Deployment”, Electronics Weekly, electronicsweekly.com América del Norte capturó el 38.9 % de los ingresos de 2024 gracias a las fuertes inversiones en TI y una política de espectro favorable, mientras que Asia Pacífico es la región de más rápido crecimiento a medida que las agendas de primer lugar digital ganan impulso. El hardware sigue siendo la categoría de mayor gasto, pero el software de seguridad y gestión impulsado por IA está creciendo más rápido a medida que las empresas priorizan la automatización, la observabilidad y los controles de confianza cero. La consolidación del mercado, ejemplificada por la oferta de HPE de 14 millones de dólares por Juniper Networks, tiene como objetivo conformar carteras de soluciones integrales capaces de desafiar la cuota de mercado de Cisco, que ronda el 40%, según NetworkWorld, pero el escrutinio antimonopolio podría modificar los plazos.
Conclusiones clave del informe
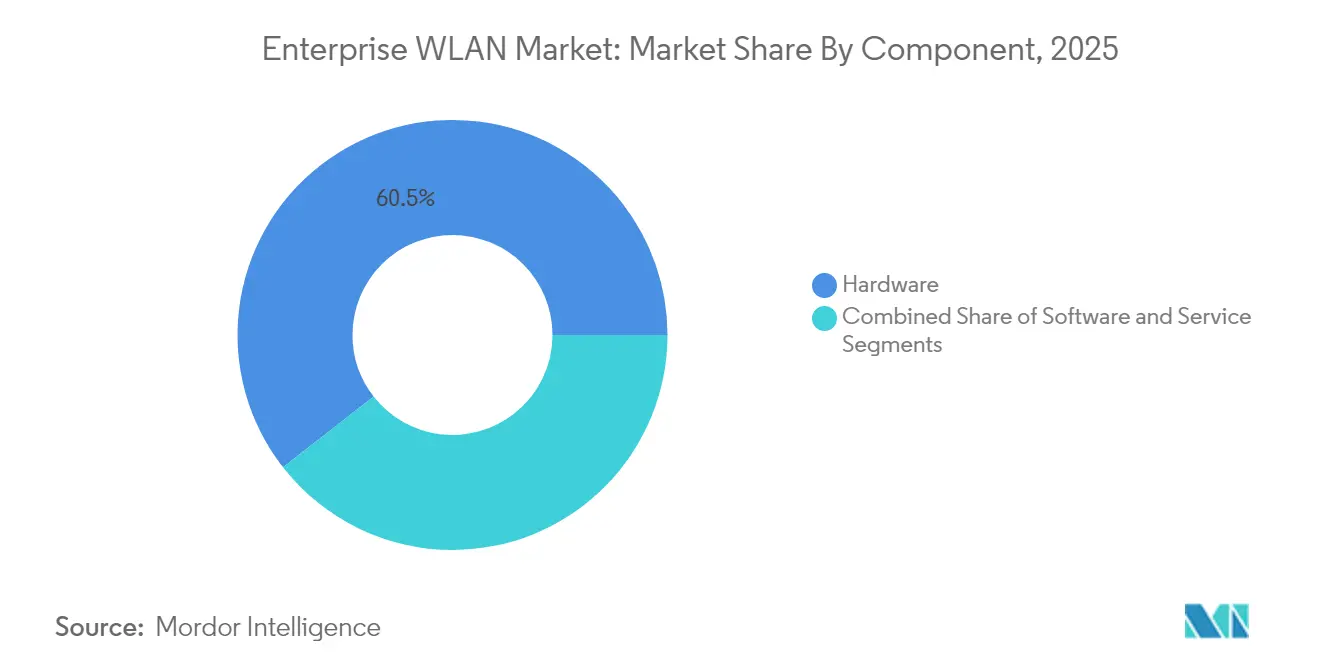
- Por componente, el hardware lideró con una participación de ingresos del 60.55 % en 2025; el software se está expandiendo a una CAGR del 13.75 % hasta 2031.
- Por tamaño de organización, las grandes empresas tenían el 57.35 % de la participación de mercado de WLAN empresarial en 2025, mientras que las pymes registraron la CAGR proyectada más alta, del 12.95 % hasta 2031.
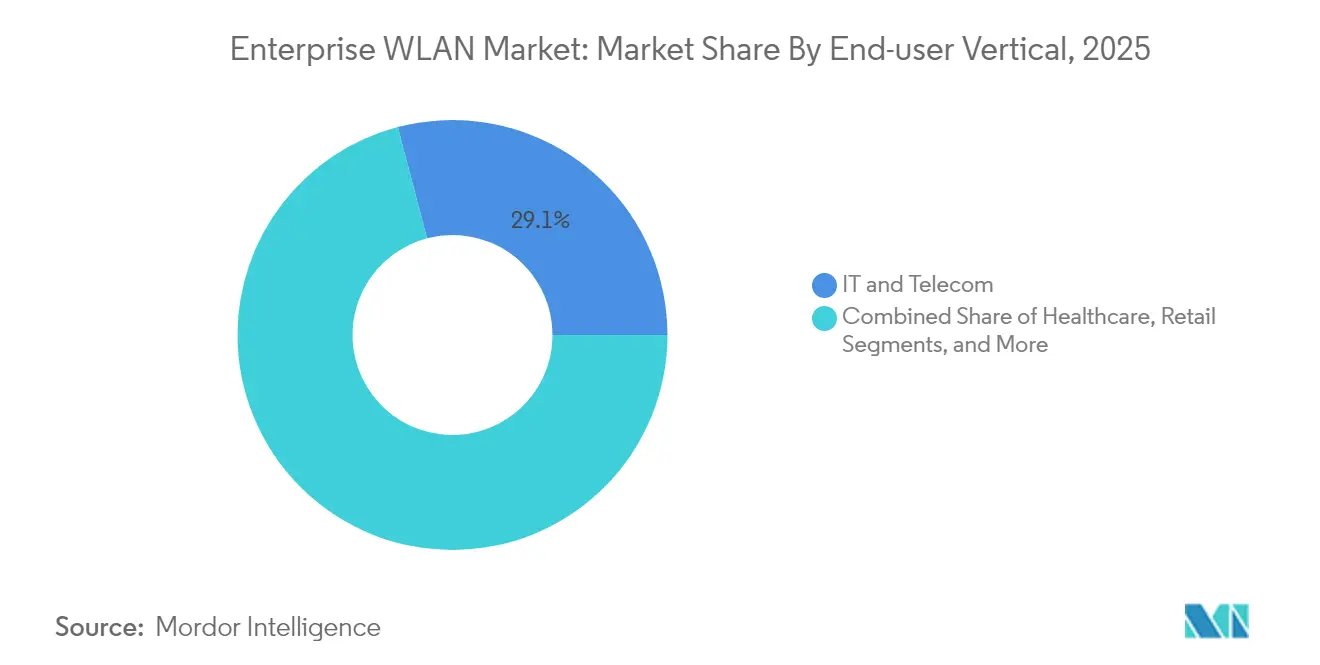
- Por vertical de usuario final, TI y telecomunicaciones representaron el 29.10 % del tamaño del mercado de WLAN empresarial en 2025; se prevé que la atención médica avance a una CAGR del 13.15 % hasta 2031.
- Por modo de implementación, las soluciones locales mantuvieron una participación del 65.50 % en 2025, aunque la WLAN administrada en la nube está aumentando a una CAGR del 13.95 % hasta 2031.
- Por geografía, América del Norte lideró con una participación en los ingresos del 38.40 % en 2025; se prevé que Asia Pacífico crezca a una CAGR del 13.05 % durante el mismo horizonte.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de WLAN empresarial
Análisis del impacto de los impulsores
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los ciclos de actualización de Wi-Fi 6/6E | + 3.2% | Global, más temprano en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Adopción rápida de BYOD y trabajo híbrido | + 2.8% | Global, más fuerte en los mercados desarrollados | Corto plazo (≤2 años) |
| Explosión de la densidad de nodos de IoT empresarial | + 2.5% | Global, con gran presencia en manufactura, atención médica y comercio minorista. | Mediano plazo (2-4 años) |
| La WLAN administrada en la nube reduce el TCO | + 2.1% | Global, el más rápido en América del Norte y Europa | Corto plazo (≤2 años) |
| Asignaciones de espectro de 6 GHz | + 1.4% | Regional, sujeto a la aprobación del regulador | Mediano plazo (2-4 años) |
| Fondos de estímulo para edificios inteligentes | + 0.6% | Regional, visible en América del Norte, Europa y la región APAC desarrollada | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de los ciclos de actualización de Wi-Fi 6/6E impulsa un salto en el rendimiento
- La apertura de 1,200 MHz del espectro de 6 GHz ofrece a las empresas el primer tramo continuo de canales ultraanchos para WLAN multigigabit, y la operación multienlace en Wi-Fi 7 aumenta el rendimiento y reduce la latencia. La colaboración por video, la formación inmersiva y el mantenimiento asistido por RA exigen un rendimiento tan determinista, lo que ha impulsado al 40 % de las grandes organizaciones a adelantar sus calendarios de actualización. Los reguladores indios valoran la asignación de 6 GHz en 4,030 billones de dólares en actividad económica acumulada para el período 2024-2034, lo que subraya su impacto macroeconómico.[ 2 ]Kevin Robinson, “Valor económico de la banda de 6 GHz para uso sin licencia en India”, Dynamic Spectrum Alliance, dynamicspectrumalliance.orgSin embargo, los presupuestos de energía más elevados y los conmutadores POE++ son requisitos previos que impulsan a los compradores a coordinar las actualizaciones de la capa de acceso y de conmutación en conjunto.
Los modelos de trabajo híbridos exigen la transformación de la red
El trabajo híbrido se ha convertido en una práctica habitual, que requiere itinerancia fluida, control de acceso granular y calidad de servicio (QoS) a nivel de aplicación en oficinas y hogares. Las empresas destinan un promedio de 115.7 millones de dólares a lo largo de tres años a proyectos inalámbricos avanzados que permiten experiencias de usuario unificadas, seguridad de nivel VPN y planificación de capacidad basada en análisis. Passpoint (IEEE 802.11u) simplifica la incorporación segura de empleados e invitados, reduciendo las incidencias en el servicio de asistencia técnica y reforzando la seguridad de la identidad. El mercado de redes WLAN empresariales se beneficia a medida que los directores de TI alinean la modernización de la red con los requisitos de flexibilidad laboral.
La densidad del IoT impulsa la evolución de la arquitectura de red
Para 2030, solo los edificios comerciales inteligentes albergarán una cantidad significativa de dispositivos IoT, lo que impulsará los diseños de WLAN hacia puntos de acceso de triple radio y una segmentación dinámica que aísla los sistemas críticos. Las arquitecturas de confianza cero verifican cada dispositivo y flujo, y los esquemas de identidad basados en blockchain incorporan registros resistentes a manipulaciones para entornos con requisitos de cumplimiento normativo exigentes. El uso complementario de 5G privado para AGV con latencia crítica y Wi-Fi 6 para sensores de interior crea estructuras híbridas, ampliando el alcance del mercado de WLAN empresarial.
La gestión de la nube transforma la economía operativa
Los controladores WLAN alojados en la nube eliminan el hardware local, unifican las operaciones multisitio e integran IA para la detección de anomalías. La IA Mist de Juniper detecta la causa raíz de los problemas antes de que los usuarios los detecten, lo que reduce el tiempo medio de reparación y las visitas de técnicos, lo que resulta muy útil para los equipos de TI con poco personal. Según NetworkComputing, el 42 % de los profesionales admite dedicar demasiadas horas a tareas manuales de resolución de problemas. La conversión de CAPEX a OPEX, sumada a las actualizaciones continuas de funciones, sustenta un crecimiento de dos dígitos para las plataformas gestionadas en la nube.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de la cadena de suministro de conjuntos de chips | –1.8% | Global, más nítido en los mercados emergentes | Corto plazo (≤2 años) |
| Brecha de habilidades en diseño y seguridad de Wi-Fi | –1.2% | Global, más pronunciado en las economías de rápido crecimiento | Mediano plazo (2-4 años) |
| Riesgo de sustitución de las empresas privadas por 5G | –0.8% | Regional, intenso en manufactura, logística y salud. | Largo plazo (≥4 años) |
| Aumento de las primas de seguros de ciberseguridad | –0.5% | Una carga global mayor en las industrias reguladas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las interrupciones persistentes de la cadena de suministro limitan el crecimiento
Los plazos de entrega de los ASIC de red se extienden hasta 52 semanas en algunas SKU de centros de datos, lo que lleva a los compradores a posponer las implementaciones o adoptar alternativas en la nube que reducen la dependencia del hardware. Los proveedores con proveedores diversificados superan mejor la escasez y captan la demanda desplazada. Extreme Networks cita la resiliencia durante la pandemia que impulsó nuevas ventas en la remodelación de centros de salud.
La brecha de habilidades en ciberseguridad amenaza la seguridad de la red
El 2026 % de las brechas de seguridad se deben en parte a la falta de talento, y la experiencia en seguridad inalámbrica es especialmente escasa, según Fortinet. Si bien Fortinet se compromete a capacitar a un millón de especialistas para 19, el XNUMX % de las empresas ya reportan un alto riesgo de no alcanzar sus objetivos debido a la falta de personal cualificado. Los motores de políticas basados en IA ayudan a subsanar las deficiencias, pero los retrasos en la contratación siguen lastrando el crecimiento del mercado de redes WLAN empresariales.
Análisis de segmento
Por componente: el hardware domina, el software acelera
El hardware contribuyó con el 60.55 % de los ingresos de 2025, impulsado por la demanda de puntos de acceso Wi-Fi 6E de alta densidad que protegen el rendimiento de las aplicaciones en auditorios, fábricas y hospitales. Los proveedores combinan diseños de triple radio, radios IoT integradas y análisis de RF avanzado que justifican precios elevados. El mercado de WLAN empresarial está experimentando un ciclo de actualizaciones de switches que suministran Ethernet multigigabit de 2.5 Gbps o 5 Gbps, además de PoE de 90 W para impulsar los puntos de acceso de próxima generación. La categoría de software, aunque más pequeña, está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 13.75 %, a medida que el control en la nube con IA nativa, el análisis de seguridad y la microsegmentación centrada en amenazas se vuelven indispensables. Mist AI y Cisco DNA Center ilustran cómo la lógica del controlador, los lagos de datos de red y el aprendizaje automático convergen en experiencias de panel único.
Las suscripciones de firmware y licencias para puntos de acceso convierten gastos de capital periódicos en ingresos recurrentes, lo que atrae a inversores y acorta los intervalos de actualización. Mientras tanto, los servicios profesionales y gestionados prosperan porque las organizaciones carecen de planificación interna de RF y de habilidades de diseño de confianza cero. Los consultores organizan estudios de sitio, auditorías de espectro y validación de cumplimiento, lo que refuerza la adhesión a los ecosistemas de proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de la organización: las grandes empresas lideran, las pymes aceleran
Las grandes empresas representaron el 57.35 % de la cuota de mercado de WLAN empresarial en 2025, lo que refleja la demanda de infraestructuras con múltiples campus que requieren autenticación a escala, motores de políticas y resiliencia. Las arquitecturas de sucursales SD que se integran en los marcos SASE se ajustan bien a los requisitos de seguridad de las empresas Fortune 1000. Sin embargo, las pymes registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 12.95 %, impulsadas por la WLAN como servicio basada en suscripción, que elimina el hardware del controlador y un elevado coste inicial. La integración en la nube y la optimización automatizada de RF liberan a los equipos de TI más pequeños de los tediosos flujos de trabajo de CLI, lo que permite acceder a funciones empresariales sin necesidad de contratar ingenieros inalámbricos certificados.
Los proveedores reorganizan la funcionalidad empresarial en ofertas escalonadas que priorizan la implementación rápida, las licencias de pago por uso y los paneles de control móviles. Los canales MSP combinan WLAN con banda ancha y VoIP, profundizando la penetración en el comercio minorista, la hostelería y los servicios profesionales. Ante la persistente escasez de talento, las pymes recurren a la monitorización externalizada, impulsando una capa de servicios que crece a la par con la adopción de la gestión en la nube.
Por sector vertical de usuario final: TI y telecomunicaciones dominan, salud crece rápidamente
El sector de TI y telecomunicaciones representa el 29.10 % del tamaño del mercado de WLAN empresarial, actuando como innovador tecnológico y cliente de referencia. Hiperescaladores, proveedores de coubicación y operadores de red confían en WLAN multiusuario para el acceso de visitantes, el almacenamiento en laboratorios y la automatización inteligente de almacenes. El sector sanitario registra la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 13.15 %, gracias a la digitalización de los historiales clínicos, la adopción de la telesalud y la implementación de dispositivos médicos conectados que requieren una latencia determinista y un aislamiento sólido por parte de los hospitales. Las actualizaciones propuestas a la normativa de seguridad HIPAA priorizan el cifrado, el control de acceso y la monitorización continua, lo que impulsa la reasignación de presupuestos para la actualización de WLAN.
Los comercios minoristas incorporan análisis de Wi-Fi para mapear las rutas de compra y permitir pagos sin cajero, mientras que las universidades estandarizan el Wi-Fi de última generación en residencias y aulas para dar soporte a las plataformas de aprendizaje electrónico. Los fabricantes invierten en redes WLAN redundantes para vehículos guiados automáticos (AGV) y controladores lógicos programables (PLC), concluyendo que el cableado impide una reestructuración flexible. Las instituciones financieras buscan la transformación de sus sucursales, implementando Wi-Fi seguro para la movilidad del personal y la interacción con los clientes, a la vez que cumplen con estrictos requisitos de cumplimiento normativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: local persiste, nube acelera
Los modelos locales aún representan el 65.50 % de las implementaciones, favorecidos por entidades gubernamentales, financieras y sanitarias que mantienen los planos de datos locales para garantizar el cumplimiento normativo. Los controladores alojados localmente proporcionan rutas de control deterministas y facilitan la optimización de RF personalizada. No obstante, las soluciones gestionadas en la nube se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 13.95 % gracias a la escalabilidad elástica y la rápida implementación de funciones. El mercado de redes WLAN empresariales adopta cada vez más el control híbrido, donde los campus críticos permanecen locales y los sitios distribuidos migran a paneles de control SaaS.
Los módulos de aseguramiento en la nube, respaldados por IA, agregan la telemetría de miles de puntos de acceso, generando huellas de rendimiento de referencia y generando automáticamente scripts de remediación. Esta autonomía acorta los ciclos de resolución de problemas y libera a los ingenieros para tareas estratégicas. La compatibilidad con operaciones API-first permite a los equipos de DevNet integrar eventos WLAN en las suites de gestión de servicios de TI, alineando la red con los procesos de DevOps más amplios.
Análisis geográfico
Norteamérica generó los mayores ingresos, con una participación del 38.40 % en 2025, impulsada por las asignaciones de 6 GHz respaldadas por la FCC, que generaron un valor económico estimado de 870 2 millones de dólares durante 2023-2024. Los envíos a Estados Unidos experimentaron una fuerte fluctuación, con una caída interanual del 30.6 % en el segundo trimestre de 2024, y posteriormente repuntaron un 15.3 % secuencialmente al liquidarse los atrasos, según InfotechLead. La financiación federal para banda ancha, los incentivos para edificios inteligentes y un dinámico canal de servicios gestionados sustentan el gasto en sanidad, educación y servicios financieros.
Asia Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 13.05 %, entre 2026 y 2031. China sigue siendo el mayor mercado, impulsado por políticas industriales que favorecen las fábricas digitales y la implantación de campus. Un grupo de expertos en políticas de la India estima que la banda de 6 GHz sin licencia tendrá un impacto acumulado de 4,030 billones de dólares hasta 2034, lo que impulsará aún más la demanda del mercado de redes WLAN empresariales. Los miembros de la ASEAN amplían su presencia manufacturera y modernizan los aeropuertos, ambos requisitos que requieren Wi-Fi de alta densidad y segmentación de confianza cero.
Europa muestra un dinamismo desigual. Los envíos se desplomaron un 22.3 % interanual en el segundo trimestre de 2024 debido a dificultades macroeconómicas, y luego aumentaron ligeramente en el tercer trimestre a medida que avanzaba la normalización de inventarios, según InfotechLead. La Visión Europea para los Ecosistemas de Red 6G prioriza las funciones de detección integradas y nativas de IA, y los reguladores del espectro impulsan marcos comunes para acelerar la innovación de los proveedores. Estas iniciativas definirán las actualizaciones de las redes WLAN empresariales, ya que la interoperabilidad entre 5G-Advanced y Wi-Fi 7 es un objetivo de diseño para entornos de campus.
Oriente Medio y África siguen siendo más pequeños, pero registran un crecimiento de dos dígitos gracias a la inversión de los gobiernos en ciudades inteligentes. Los ministerios de los Emiratos Árabes Unidos implementan redes convergentes Wi-Fi/IoT en edificios federales, mientras que los minoristas sudafricanos adoptan redes WLAN gestionadas en la nube para impulsar el comercio omnicanal. América Latina, partiendo de una base baja, registró un crecimiento interanual del 235 % en el tercer trimestre de 3, tras la disminución de los cuellos de botella en el suministro y la mejora de la estabilidad monetaria. Los sectores de la hostelería y la minería de la región muestran especial interés en las redes WLAN asistidas por IA para la atención a huéspedes y la conectividad en sitios remotos.
Panorama regulatorio
Las implementaciones de WLAN empresariales están condicionadas por las políticas de espectro y los regímenes de conformidad de equipos que afectan las opciones de configuración de Wi-Fi 6E y Wi-Fi 7 de 6 GHz. En Estados Unidos, la Comisión Federal de Comunicaciones (FCC) amplió el marco de uso sin licencia de 6 GHz al autorizar dispositivos de potencia variable geolocalizada (GVP) en enero de 2026 (FCC-26-1), con las normas finales publicadas en el Registro Federal en febrero de 2026 y con fecha de entrada en vigor el 27 de abril de 2026. Esto añade una vía de cumplimiento más allá del funcionamiento en potencia estándar y baja potencia en interiores (LPI) para U-NII-5 y U-NII-7.
En Europa, la normativa para la banda de 6 GHz sigue siendo más restrictiva, limitando generalmente su funcionamiento a los modos LPI y de muy baja potencia (VLP). Esta limitación influye en los perfiles de potencia de los puntos de acceso empresariales y en los diseños para exteriores o en el borde de los campus. En cuanto a la conformidad, la Comisión Europea sigue reforzando el cumplimiento de la Directiva de Equipos Radioeléctricos (RED) mediante normas armonizadas, como la Decisión de Ejecución (UE) 2025/893 de la Comisión, que hace referencia a la norma EN 303 687 V1.1.1, que los fabricantes deben tener en cuenta mientras avanzan las revisiones de ETSI. En el ámbito de la estandarización global, la publicación IEEE 802.11be (Wi-Fi 7) (22 de julio de 2025) proporciona la base técnica para el funcionamiento multilink y la capacidad de canal de 320 MHz que los proveedores incorporan en sus líneas de productos WLAN empresariales certificadas.
Análisis de la cadena de valor
La cadena de valor de las redes WLAN empresariales comienza con los chips de RF y de red, incluidos los chipsets Wi-Fi, los ASIC de conmutación y la memoria, y se extiende a través de los fabricantes de módulos y los fabricantes OEM/ODM que construyen puntos de acceso, gateways y hardware de controlador. Los proveedores de infraestructura de marca añaden firmware, funciones de seguridad y planos de gestión antes de que los productos lleguen a las empresas a través de distribuidores, revendedores de valor añadido, MSP e integradores de sistemas. Estos socios de canal se encargan de los estudios de emplazamiento, la planificación de RF, la instalación y las operaciones continuas para entornos con múltiples ubicaciones.
El software y los servicios han ganado cuota de mercado a medida que se expanden las redes WLAN gestionadas en la nube y las operaciones de IA, incorporando licencias recurrentes, análisis y suscripciones de seguridad a la cadena junto con actualizaciones de hardware como la conmutación multigigabit y mayores presupuestos para PoE. Los avances del lado de la oferta en 2026 apuntan a dos patrones de entrega: pilas abiertas e interoperables para despliegues liderados por proveedores de servicios (Edgecore Networks e Indio Networks completaron la integración de OpenWiFi lista para producción en enero de 2026) y ofertas convergentes cableadas e inalámbricas que reducen la fricción para la modernización de la capa de acceso empresarial (RUCKUS Networks y Nokia anunciaron el acceso anticipado a una solución integrada de LAN de fibra óptica Wi-Fi 7 más gestionada a través de RUCKUS One en abril de 2026).
Panorama competitivo
Cisco mantiene su liderazgo con una cuota de ingresos cercana al 40 %, aunque los ingresos cayeron un 29.7 % en el segundo trimestre de 2, ya que la reducción de la cartera de pedidos eclipsó los nuevos pedidos. La propuesta de adquisición de Juniper Networks por 2024 14 millones de dólares por parte de HPE busca fusionar la capacidad de las redes WLAN de campus de Aruba con la automatización en la nube de Mist AI. Los reguladores temen que la concentración tras la fusión supere el 70 % en Estados Unidos, y los litigios amenazan con retrasar la integración. Durante la incertidumbre, Extreme Networks se posicionó como una alternativa estable, logrando 164 contratos por valor superior a 1 millón de dólares en el año fiscal 2024.
La diferenciación de productos se centra en las operaciones basadas en IA. El asistente virtual Marvis de Juniper procesa la telemetría para ofrecer información práctica, mientras que Cisco integra análisis de IA en Catalyst Center. Fortinet unifica los firewalls y el wifi de última generación, creando una estructura de seguridad única que destaca en las auditorías de ciberseguros. HPE-Aruba lidera la unificación de políticas de conectividad cableada e inalámbrica mediante la sinergia entre ClearPass y EdgeConnect SD-WAN.
Las oportunidades de espacio en blanco surgen en paquetes específicos para cada sector: paquetes de atención médica que combinan RTLS para activos médicos, kits de fabricación optimizados para transferencias de AGV basadas en Wi-Fi y ediciones educativas con identidad nativa en la nube. Los proveedores también exploran niveles de suscripción que incluyen CBRS o módulos de radio 5G privados, lo que permite a los operadores de campus implementar redes convergentes con un solo plan de licencia.
La visibilidad de la hoja de ruta inicial de Wi-Fi 7 influye en las solicitudes de propuestas (RFP). Extreme ha presentado unidades de la serie AP4000 que gestionan canales de 320 MHz con perfiles de potencia flexibles, mientras que el firmware del controlador Catalyst 9800E de Cisco ya admite la operación multienlace para clientes beta seleccionados. Socios como WWT comparan los presupuestos de energía y la disipación de calor de los proveedores para orientar a los equipos de instalaciones en las actualizaciones de conmutadores y sistemas de refrigeración. La certificación oportuna de Wi-Fi 7 será un momento clave para la apropiación de terrenos y la transferencia de recursos.
Líderes de la industria de WLAN empresarial
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Empresas Alcatel Lucent
Dell Inc.
Fortinet
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: RUCKUS Networks y Nokia anunciaron el acceso anticipado a una solución integrada de Wi-Fi 7 y LAN de fibra óptica gestionada a través de la plataforma RUCKUS One. Esta oferta conjunta está dirigida a empresas que buscan estandarizar la capa de acceso, combinando WLAN de última generación con LAN basada en fibra para simplificar las operaciones y las actualizaciones de las instalaciones.
- Mayo de 2025: Extreme Networks lanzó ExtremeCloud Universal Zero Trust Network Access y Extreme Platform ONE, consolidando los flujos de trabajo de redes y seguridad en un plano de control impulsado por IA. Este lanzamiento respalda la transición empresarial hacia políticas unificadas, acceso basado en identidad y operaciones simplificadas en entornos distribuidos.
- Marzo de 2024: Cisco presentó su gama de productos Wi-Fi 7, centrada en una conectividad inteligente, segura y fiable para entornos empresariales. Este anuncio reforzó su posicionamiento competitivo en torno a puntos de acceso de mayor capacidad y funcionalidades de gestión alineadas con las nuevas características de Wi-Fi 7.
Alcance y metodología
Una LAN inalámbrica (WLAN) es una red inalámbrica que vincula dos o más dispositivos mediante comunicación inalámbrica para crear una red de área (LAN) dentro de un área limitada como un hogar, escuela, laboratorio de computación, campus o bloque de oficinas, lo que permite al usuario con descargas más rápidas, excelente confiabilidad de la red, lo que hace que las empresas sean más eficientes. Permite a los usuarios moverse dentro de la región y permanecer conectados a la red. Una WLAN también puede conectarse a una Internet más amplia a través de una puerta de enlace. Las LAN inalámbricas empresariales se basan principalmente en los estándares IEEE 802.11 y se venden bajo la marca Wi-Fi.
El mercado de WLAN empresarial está segmentado por componente (hardware, software, servicios), tamaño de la organización (grandes empresas, pequeñas y medianas empresas), usuario final (minorista, atención médica, banca, servicios financieros y seguros) y geografía ( América del Norte, Europa, Asia Pacífico, América Latina, Oriente Medio y África). El informe ofrece previsiones de mercado y tamaño en valor (USD) para todos los segmentos anteriores.
| Componentes metálicos | Puntos de acceso |
| Controladores WLAN | |
| Puertas de enlace de punto de acceso inalámbrico | |
| Software | Seguridad WLAN |
| Gestión de WLAN | |
| Análisis de WLAN | |
| otro software | |
| Servicios | Servicios profesionales |
| Managed Services |
| Grandes empresas |
| Pequeñas y medianas empresas (PYME) |
| Banca, servicios financieros y seguros |
| Sector Sanitario |
| Venta al Por Menor |
| TI y Telecomunicaciones |
| Manufactura |
| Educación |
| Hospitalidad |
| Otros verticales |
| On-premises |
| Gestionado en la nube |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Argentina |
| Brazil | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Resto de África Central y del Este |
| Por componente | Componentes metálicos | Puntos de acceso |
| Controladores WLAN | ||
| Puertas de enlace de punto de acceso inalámbrico | ||
| Software | Seguridad WLAN | |
| Gestión de WLAN | ||
| Análisis de WLAN | ||
| otro software | ||
| Servicios | Servicios profesionales | |
| Managed Services | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas (PYME) | ||
| Por vertical de usuario final | Banca, servicios financieros y seguros | |
| Sector Sanitario | ||
| Venta al Por Menor | ||
| TI y Telecomunicaciones | ||
| Manufactura | ||
| Educación | ||
| Hospitalidad | ||
| Otros verticales | ||
| Por modo de implementación | On-premises | |
| Gestionado en la nube | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Argentina | |
| Brazil | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Resto de África Central y del Este | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado WLAN empresarial?
El tamaño del mercado de WLAN empresarial será de USD 27.98 mil millones en 2026.
¿Qué tan rápido se espera que crezca el mercado de WLAN empresarial?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 12.55% y alcance los 50.53 millones de dólares en 2031.
¿Qué región está creciendo más rápido en implementaciones de WLAN empresariales?
Se proyecta que Asia Pacífico registrará una CAGR del 13.05 % entre 2026 y 2031.
¿Por qué las plataformas WLAN administradas en la nube están ganando popularidad?
Eliminan los controladores locales, reducen el costo total de propiedad e incorporan IA para la resolución automatizada de problemas, lo que resulta atractivo para organizaciones con equipos de TI reducidos.
¿Cómo mejora Wi-Fi 6E el rendimiento de la red empresarial?
Agrega 1,200 MHz de espectro de 6 GHz, lo que permite canales más amplios, mayor rendimiento y menor latencia, que son esenciales para la colaboración de video, IoT y aplicaciones AR/VR.
¿Qué impacto tendrá la propuesta de adquisición de Juniper Networks por parte de HPE?
Si se aprueba, la entidad combinada podría controlar más del 70% del mercado de WLAN de nivel empresarial de los Estados Unidos, lo que potencialmente cambiaría la dinámica competitiva y aceleraría la innovación impulsada por IA.


