

Tamaño y cuota de mercado de los seguros ambientales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.44 mil millones |
| Tamaño del mercado (2031) | USD 4.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
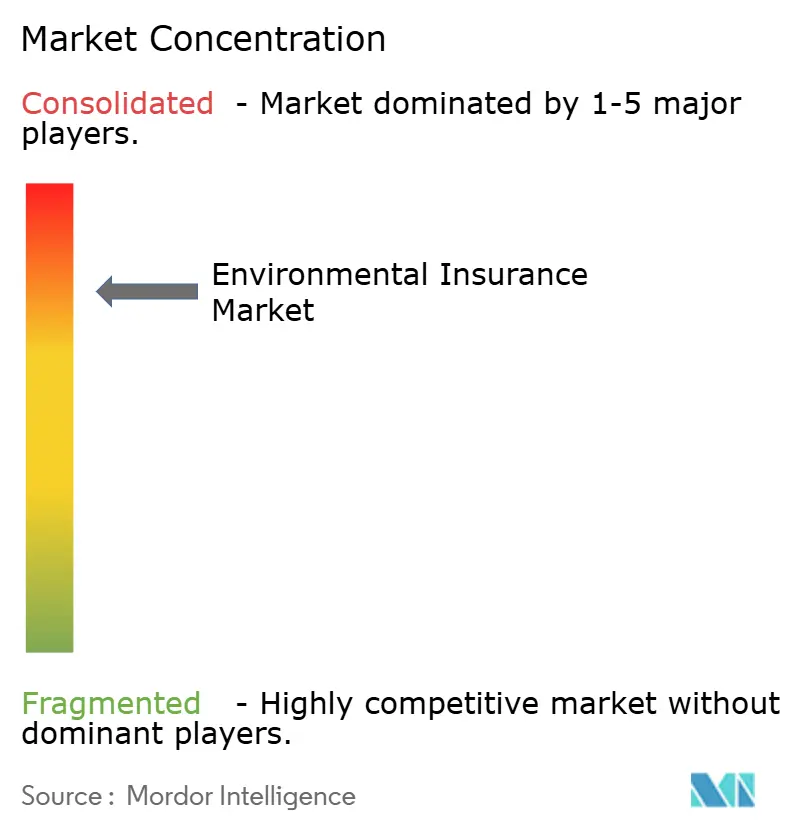
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de seguros ambientales realizado por Mordor Intelligence
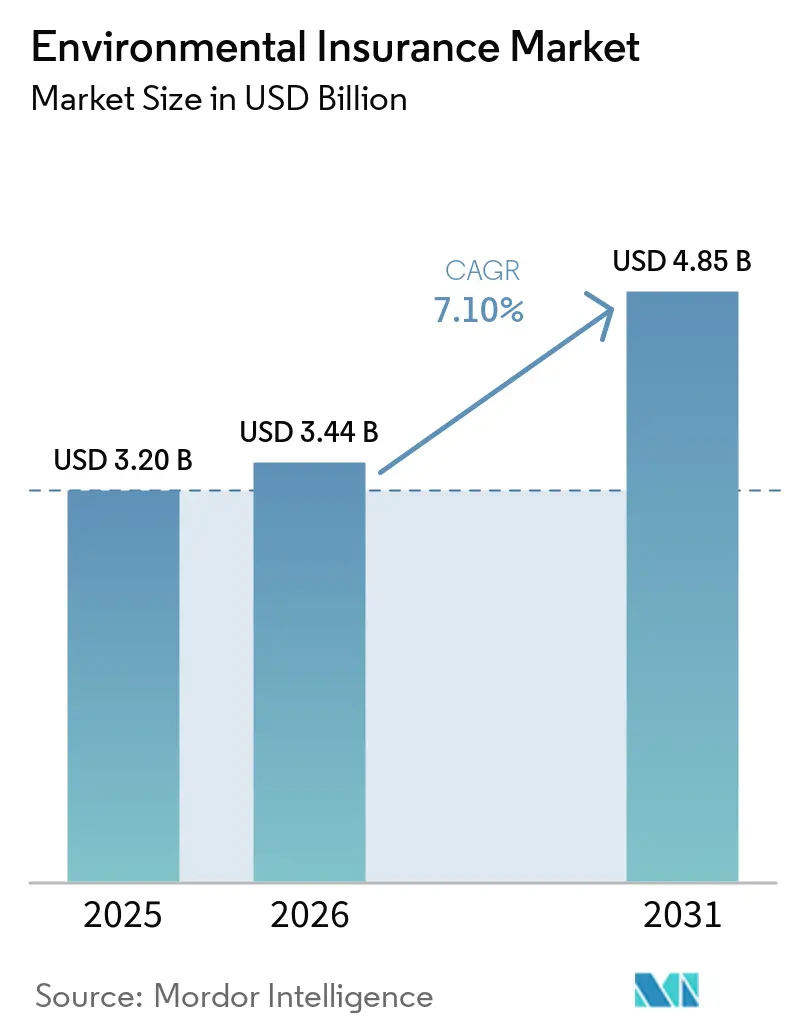
Se prevé que el tamaño del mercado de seguros ambientales aumente de 3.20 millones de dólares en 2025 a 3.44 millones de dólares en 2026 y alcance los 4.85 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.10 % durante el período 2026-2031.
El mercado de seguros ambientales se está expandiendo debido a que las responsabilidades ambientales son cada vez más difíciles de absorber mediante las pólizas comerciales estándar de seguros de propiedad y responsabilidad civil. Por lo tanto, este mercado se ha vuelto relevante para los compradores cuyas pólizas convencionales incluyen exclusiones por contaminación. Los compradores de seguros adquieren pólizas ambientales especializadas, lo que limita el volumen actual de primas, pero deja una considerable demanda sin cubrir. La regulación, las responsabilidades relacionadas con la contaminación y los requisitos de los prestamistas están incorporando los seguros en etapas más tempranas de la financiación de proyectos y la planificación de transacciones. El mercado de seguros ambientales también enfrenta un entorno de suscripción más complejo, ya que las sustancias peroxidasa (PFAS), la inflación de los costos de remediación y las grandes indemnizaciones judiciales afectan los precios y las reservas. Las aseguradoras están respondiendo mediante formas de cobertura combinadas, una intervención más temprana en los siniestros, programas escalonados y suscripción con apoyo tecnológico.
Conclusiones clave del informe
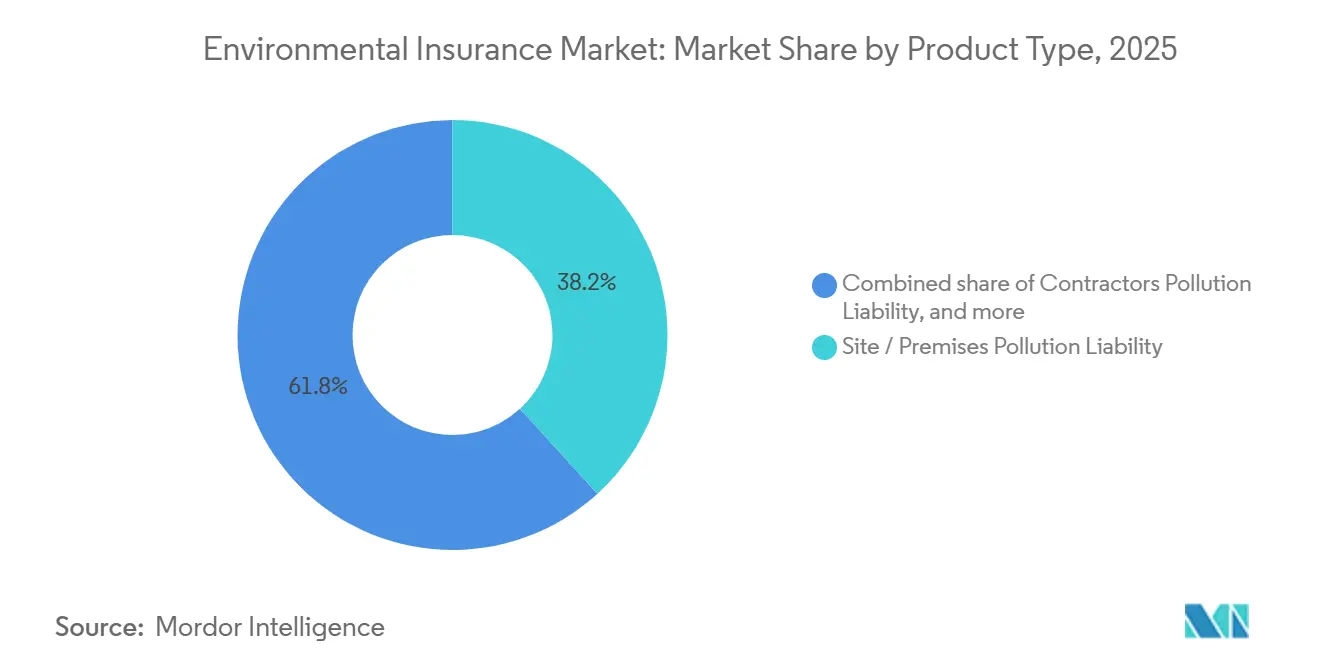
- Por tipo de producto, la responsabilidad por contaminación de instalaciones/locales acaparó el 38.2% de la cuota de mercado de seguros ambientales en 2025, mientras que se prevé que los seguros ambientales combinados/paquetes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.2% hasta 2031.
- Por tipo de riesgo, las instalaciones operativas y las actividades en curso representaron el 46.3% de la cuota de mercado de los seguros medioambientales en 2025, mientras que se prevé que la responsabilidad financiera legal y las condiciones de la licencia crezcan a una tasa de crecimiento anual compuesta del 10.8% hasta 2031.
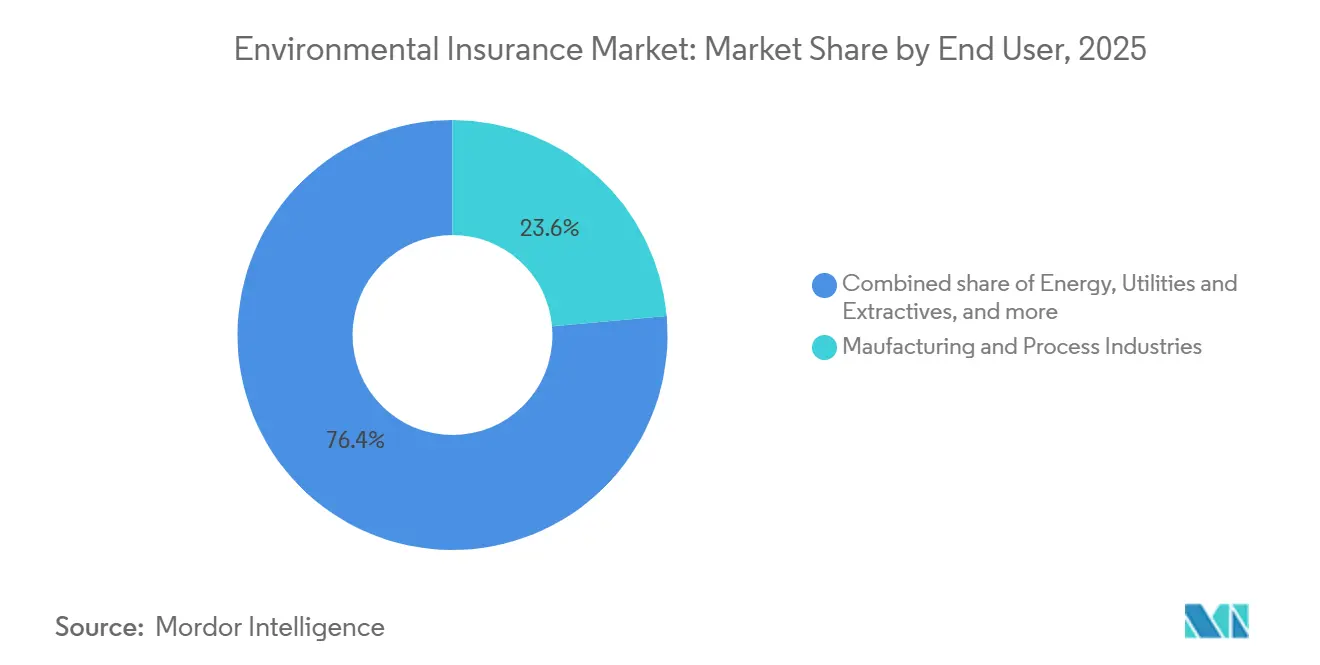
- Por usuario final, las industrias manufactureras y de procesos representaron el 23.6% de la cuota de mercado de seguros ambientales en 2025, mientras que se prevé que la construcción, la contratación y la ingeniería crezcan a una tasa de crecimiento anual compuesta del 9.8% hasta 2031.
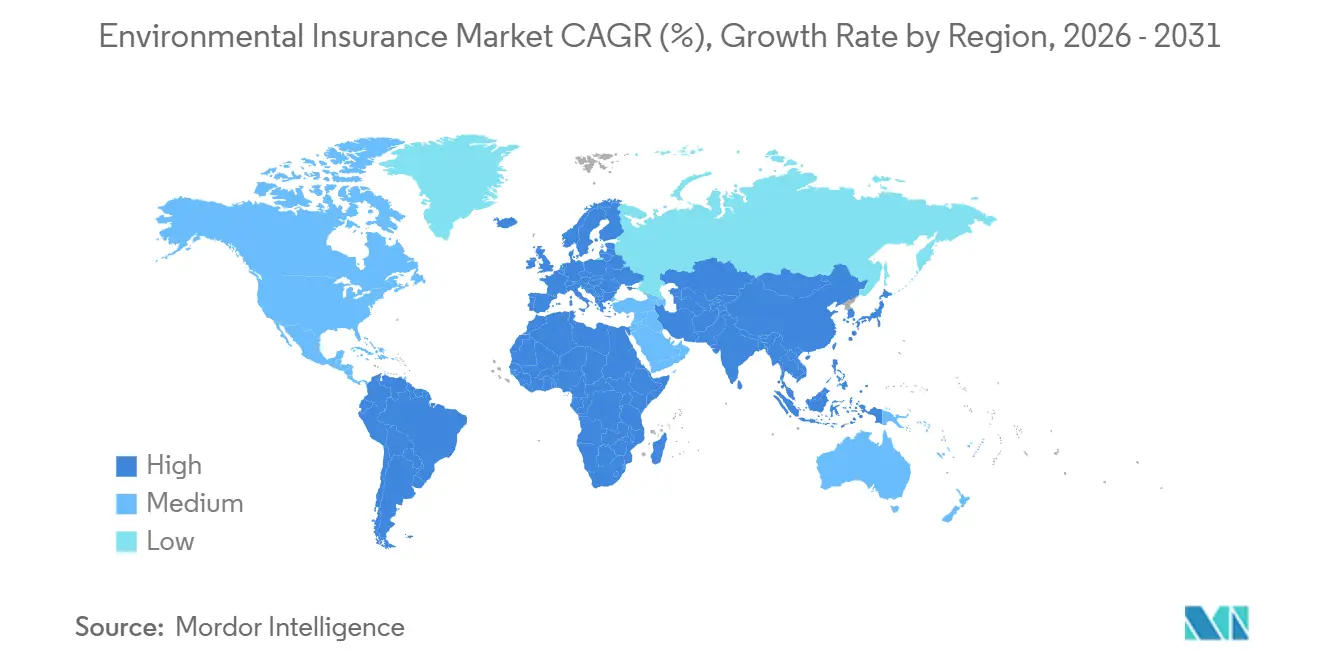
- Geográficamente, Norteamérica acaparaba el 68.7% de la cuota de mercado de seguros medioambientales en 2025, mientras que se prevé que la región de Asia-Pacífico crezca a una tasa compuesta anual del 12.0% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros ambientales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos más estrictos en materia de responsabilidad ambiental y limpieza ambiental. | + 1.4% | Global, con un impacto concentrado a corto plazo en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Ampliación de la rehabilitación de terrenos contaminados, transacciones inmobiliarias y diligencia debida en fusiones y adquisiciones medioambientales. | + 1.2% | América del Norte y Europa son el núcleo, con repercusiones en Asia-Pacífico a medida que aumentan las fusiones y adquisiciones industriales. | Mediano plazo (2-4 años) |
| Aumento de la exposición a la contaminación industrial, energética, de residuos y de infraestructuras | + 1.0% | Presencia mundial, con mayor presencia en Norteamérica, China, India y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| Los fenómenos meteorológicos extremos aumentan el riesgo de vertidos contaminantes y pérdidas medioambientales. | + 0.8% | Núcleo en Norteamérica y Asia-Pacífico, con expansión a Sudamérica y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Crecientes riesgos ambientales derivados de contaminantes emergentes | + 0.7% | América del Norte y Europa, con señales tempranas en Asia Oriental. | Largo plazo (≥ 4 años) |
| Requisitos contractuales y de seguros para prestamistas en proyectos de construcción e infraestructura | + 0.5% | América del Norte y Europa, con un crecimiento en los estados del Golfo y el Sudeste Asiático. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos más estrictos en materia de responsabilidad ambiental y limpieza ambiental.
Las normas de responsabilidad ambiental son una fuente constante de demanda de cobertura de responsabilidad por contaminación. El mercado de seguros ambientales se beneficia cuando las obligaciones de cumplimiento requieren garantías financieras demostrables. La Comisión Europea evaluó la Directiva de Responsabilidad Ambiental en julio de 2026 y reafirmó el principio de quien contamina paga para los daños ambientales preventivos y correctivos. La directiva requiere garantías financieras de los operadores que realizan actividades peligrosas del Anexo III. China adoptó su Código Ambiental Ecológico en marzo de 2026, y el Artículo 169 fomenta formalmente el seguro de responsabilidad por contaminación ambiental al tiempo que extiende la responsabilidad civil solidaria a los proveedores de servicios técnicos ambientales. Hubei emitió medidas de gestión de seguros de responsabilidad por contaminación ambiental en mayo de 2025, y Shanghai emitió un estándar de servicios de control de riesgos en julio de 2025. En los Estados Unidos, 40 CFR 280.97 exige a los propietarios y operadores de tanques de almacenamiento subterráneo que mantengan una responsabilidad financiera respaldada por seguros en los límites mínimos especificados federalmente [1] Agencia de Protección Ambiental de EE. UU., “Seguro para la Responsabilidad Financiera de UST”, Agencia de Protección Ambiental de EE. UU., epa.gov.
Ampliación de la rehabilitación de terrenos contaminados, transacciones inmobiliarias y diligencia debida en fusiones y adquisiciones medioambientales.
El seguro ambiental se utiliza cada vez más para respaldar transacciones en lugar de solo para gestionar el riesgo posterior al cierre. El mercado de seguros ambientales se está convirtiendo en parte del proceso de transacción cuando los compradores buscan certeza en torno a la contaminación conocida. BC Environmental Insurance descubrió que las transacciones que involucran aseguradoras en la etapa de carta de intención se cerraron hasta un 27 % más rápido que las transacciones donde la cobertura se contrató después de la debida diligencia. En junio de 2026, Gowling WLG asesoró a Imperial Oil en la venta de un antiguo sitio de refinería y operaciones petroleras de 7.5 millones de pies cuadrados en Montreal Este [2] Canadá - Gowling WLG asesora a Imperial Oil en una transacción histórica de reurbanización de terrenos contaminados en Montreal Este . El seguro ambiental fue una condición de cierre y una herramienta de participación regulatoria en esa reurbanización de terrenos contaminados. AXA XL y Ryan Transaction Risk ampliaron las ofertas de responsabilidad por deterioro ambiental transaccional y sobrecosto de remediación durante 2025 y 2026.
Aumento de la exposición a la contaminación industrial, energética, de residuos y de infraestructuras
La construcción de infraestructuras, energía, logística y centros de datos está incrementando la necesidad de coberturas de responsabilidad civil por contaminación controladas por contratistas y propietarios. El mercado de seguros ambientales está respondiendo a los riesgos derivados de la creciente actividad industrial y la complejidad de los emplazamientos de proyectos. Se prevé un aumento de las nuevas construcciones iniciadas en 2026 en proyectos de infraestructuras, energía, inteligencia artificial, instituciones y atención médica. Los centros de datos pueden introducir fluidos dieléctricos, refrigerantes y productos químicos para baterías en emplazamientos urbanos con espacio limitado, riesgos que las exclusiones estándar de responsabilidad civil general por contaminación podrían no cubrir. La explosión de una planta química en el estado de Washington en junio de 2026 y el consiguiente derrame en el río Columbia incrementaron las consultas del sector manufacturero sobre coberturas específicas para la contaminación. El mercado de seguros ambientales cuenta con más de 500 millones de dólares de capacidad en Estados Unidos para la responsabilidad civil por contaminación de emplazamientos y contratistas, y los mercados de Londres elevan la capacidad a 700 millones de dólares por riesgo.[ 3 ]Previsión del mercado medioambiental 2025-26 "assets.aon.com"Esta capacidad ofrece margen para una demanda adicional sin necesidad de racionamiento inmediato por parte de la oferta.
Los fenómenos meteorológicos extremos aumentan el riesgo de vertidos contaminantes y pérdidas medioambientales.
El clima extremo está generando eventos de contaminación que difieren de las pérdidas de propiedad convencionales. El mercado de seguros ambientales es relevante cuando los eventos climáticos liberan contaminantes que la cobertura estándar de propiedad no cubre. Los desastres naturales causaron pérdidas totales por USD 260 mil millones durante 2025, incluyendo USD 41 mil millones en pérdidas aseguradas por los incendios de Palisades y Eaton [4] 2026 Climate and Catastrophe Insight, aon.com . Los incendios pueden causar contaminación por PFAS a través de productos químicos retardantes de fuego, escorrentía de cenizas y volatilización del suelo. Las tormentas también pueden movilizar contaminantes de la infraestructura de almacenamiento y suelos contaminados hacia cursos de agua y comunidades. Las organizaciones con buenos historiales de cumplimiento aún pueden enfrentar reclamaciones ambientales cuando el clima severo expone fallas de contención. Por lo tanto, el mercado de seguros ambientales atiende a compradores fuera de los sectores tradicionalmente de alto riesgo a medida que los eventos climáticos amplían el rango de exposiciones afectadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Exclusiones de PFAS e incertidumbre en torno a los pasivos ambientales a largo plazo | -0.8% | Principalmente en Norteamérica, aunque Europa y Asia-Pacífico también se verán afectadas a medida que se extienda la regulación de las sustancias PFAS. | Largo plazo (≥ 4 años) |
| El aumento de los costos de remediación y limpieza genera incertidumbre en los precios y las reservas. | -0.7% | Global, más agudo en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Capacidad limitada y suscripción restrictiva para riesgos de alto riesgo y contaminación heredada. | -0.5% | Los mercados industriales de Norteamérica, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Regulaciones ambientales globales fragmentadas y marcos de responsabilidad por contaminación inconsistentes. | -0.4% | Sudamérica, Sudeste Asiático, Oriente Medio y África, y compradores multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Exclusiones de PFAS e incertidumbre en torno a los pasivos ambientales a largo plazo
Las sustancias perfluoroalquiladas y polifluoroalquiladas están alterando la suscripción de seguros ambientales porque sus responsabilidades pueden persistir durante períodos prolongados y pueden generar reclamaciones a lo largo de varios años de póliza. El mercado de seguros ambientales debe equilibrar la demanda de cobertura con la incertidumbre sobre los costos de contaminación a largo plazo. Las exclusiones de PFAS se han vuelto cada vez más comunes en las pólizas de seguros de responsabilidad civil, particularmente a medida que las aseguradoras buscan limitar la exposición a responsabilidades de contaminación potencialmente significativas y difíciles de modelar. La EPA estableció niveles máximos de contaminantes para PFOA y PFOS en 4.0 partes por billón cada uno bajo sus regulaciones de agua potable. Los acuerdos más importantes incluyen hasta USD 10.3 mil millones para 3M en su acuerdo nacional con proveedores de agua pública, USD 1.185 mil millones para DuPont, Chemours y Corteva en litigios separados, y un acuerdo de USD 875 millones con el Estado de Nueva Jersey que involucra a DuPont, Chemours y Corteva. En agosto de 2026, Nueva Jersey también recibió la aprobación judicial para acuerdos separados sobre PFAS con entidades relacionadas con DuPont y 3M por un valor combinado de aproximadamente 2.5 millones de dólares, incluidos más de 2 millones de dólares de las entidades relacionadas con DuPont.
El aumento de los costos de remediación y limpieza genera incertidumbre en los precios y las reservas.
El aumento de los costos de limpieza está ejerciendo presión sobre los modelos de precios basados en la economía de la remediación inicial. El mercado de seguros ambientales se ve afectado cuando las estimaciones de remediación cambian después de que se hayan establecido los límites de la póliza y los precios. Los sitios contaminados complejos pueden superar el millón de dólares en costos de respuesta. WTW informó que el aumento de los costos de remediación y las reclamaciones de cobertura múltiple están impulsando a las aseguradoras a intervenir antes en el ciclo de reclamaciones. Aon registró 31.300 millones de dólares en 135 veredictos nucleares, un aumento del 116%, y estos casos se suman a la presión de la inflación social en las reclamaciones relacionadas con la contaminación. Dos aseguradoras que ingresaron a la responsabilidad por contaminación de sitios durante el mercado inicial, que era menos favorable, se han retirado o han reducido sustancialmente su participación. La norma ASTM E2137 exige que las estimaciones de costos de remediación se actualicen a medida que cambia la información del sitio, la regulación o la tecnología de limpieza. Las aseguradoras utilizan las condiciones de la póliza para respaldar estas actualizaciones, mientras que los asegurados pueden oponerse a los cambios en los costos y los límites.
Análisis de segmento
Por tipo de producto: La responsabilidad civil del sitio consolida el mercado a medida que las líneas de paquetes se aceleran.
La responsabilidad por contaminación de instalaciones/locales representó el 38.2 % de la cuota de mercado de seguros ambientales en 2025 y siguió siendo la categoría de producto más importante. Esta cobertura abarca activos industriales fijos, carteras inmobiliarias y la gestión de la contaminación heredada. Se prevé que los seguros ambientales combinados/paquetes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.2 % entre 2026 y 2031, la más alta de este segmento. AXA XL lanzó su póliza ambiental combinada en marzo de 2026 para clientes de fabricación y distribución del mercado medio de Estados Unidos. Este producto combina la responsabilidad civil general y la cobertura por contaminación, y ofrece límites de exceso de hasta 25 millones de dólares para determinadas clases. El tamaño del mercado de seguros ambientales también se ve impulsado por la creciente demanda de cobertura integrada para riesgos comerciales complejos.
Markel Canada presentó en abril de 2026 dos soluciones ambientales integradas para fabricantes y empresas de servicios ambientales. Estas pólizas combinan responsabilidad civil general, responsabilidad por contaminación y responsabilidad profesional en un solo formulario. La responsabilidad por contaminación para contratistas continúa registrando altos volúmenes de colocación, respaldada por más de 30 aseguradoras activas y tarifas de moderadas a estables. Los productos de límite de costos para transacciones y remediación están ganando popularidad en fusiones y adquisiciones y en la rehabilitación de terrenos contaminados, con plazos de PLL transaccionales de 6 a 12 años y primas del 0.5 % al 3 % del límite. La cobertura de contaminación para tanques de almacenamiento sigue respaldada por las normas de responsabilidad financiera para tanques de almacenamiento subterráneo, mientras que la cobertura contingente, de transporte y de eliminación de residuos no propios se enfrenta a una revisión más rigurosa de los manifiestos de residuos y los registros de la cadena de custodia.
Por riesgo y circunstancia: las instalaciones operativas predominan, mientras que las líneas legales impulsan el crecimiento más rápido.
Las instalaciones operativas y las actividades en curso representaron el 46.3 % de la cuota de mercado de seguros ambientales en 2025, la mayor cuota por tipo de riesgo. Este segmento refleja la gran cantidad de plantas de fabricación, instalaciones energéticas, plantas de tratamiento de residuos y sitios comerciales expuestos diariamente a la contaminación. Se prevé que la responsabilidad financiera legal y las condiciones de licencia crezcan a una tasa anual compuesta (CAGR) del 10.8 % entre 2026 y 2031, la tasa más rápida en este segmento. Los mandatos de garantía financiera están convirtiendo a los compradores discrecionales en compradores obligatorios en las actividades de energía, residuos e industria. Las operaciones de contratación y proyectos se están expandiendo con el gasto en construcción e infraestructura. La cobertura de fusiones, adquisiciones y transferencia de propiedades está ganando densidad de primas, ya que los asesores legales de las transacciones utilizan la cobertura ambiental como condición de cierre en lugar de depender únicamente de las indemnizaciones.
El cierre, la gestión posterior al cierre y la remediación activa satisfacen una importante necesidad de cobertura en emplazamientos históricos que se encaminan hacia su cierre regulatorio. Estos emplazamientos pueden requerir un seguimiento continuo, garantías financieras y cobertura para las responsabilidades posteriores al cierre durante periodos prolongados. Las pólizas de responsabilidad civil por contaminación del emplazamiento y las de responsabilidad civil general pueden no cubrir adecuadamente estas obligaciones. Los requisitos regulatorios de garantías financieras posteriores al cierre pueden incrementar la demanda de cobertura especializada. El tamaño del mercado de seguros ambientales se ve impulsado por estos requisitos regulatorios y de remediación, que amplían el número de operadores industriales que buscan cobertura ambiental especializada.
Por usuario final: La industria manufacturera lidera mientras la construcción se acelera al ritmo más rápido.
En 2025, las industrias manufactureras y de procesos representaron el 23.6 % de la cuota de mercado de seguros ambientales, la mayor cuota entre los usuarios finales. Este sector presenta una alta exposición a la contaminación in situ, obligaciones de cumplimiento en múltiples jurisdicciones y responsabilidades derivadas de operaciones anteriores. Se prevé que la construcción, la contratación y la ingeniería crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.8 % entre 2026 y 2031. En 2026, se espera un aumento en los proyectos de infraestructura, energía, inteligencia artificial, institucionales y de salud. Estas categorías de proyectos conllevan una mayor exposición a la responsabilidad por contaminación que la construcción residencial y comercial, donde se prevé que los inicios de obra se mantengan estables.
Los sectores de energía, servicios públicos y extractivos se enfrentan a una mayor exposición regulatoria a medida que la tecnología de monitoreo y los requisitos de divulgación ambiental amplían la evidencia disponible para la aplicación de la ley. Los propietarios de bienes raíces y los desarrolladores se están convirtiendo en compradores más importantes a medida que los prestamistas estandarizan la cobertura ambiental en la deuda de adquisición de terrenos contaminados. Los proveedores de servicios ambientales, de agua y de residuos pueden enfrentar exposición a PFAS durante las labores de remediación, aunque muchas pólizas excluyen o limitan ese riesgo. Novacore introdujo productos de límite de costos de remediación y responsabilidad legal por contaminación en julio de 2026 para abordar las deficiencias de capacidad en estas áreas. Los compradores públicos e institucionales, el transporte y la logística, y otras ocupaciones comerciales siguen estando menos penetrados que la manufactura y la energía. Formularios de cobertura más simples podrían facilitar la conversión a medida que el escrutinio regulatorio alcance un conjunto más amplio de compradores. Se espera que el tamaño del mercado de seguros ambientales se beneficie a medida que la cobertura se expanda a estos grupos de usuarios finales con baja penetración.
Análisis geográfico
América del Norte ostentaba el 68.7% de la cuota de mercado de seguros ambientales en 2025, la posición regional más importante. La ley CERCLA puede responsabilizar a los propietarios actuales de la remediación de la contaminación histórica generada por operadores anteriores, incluso en casos donde no se establece la culpa. La transacción de un terreno contaminado de 7.5 millones de pies cuadrados en Montreal Este, en junio de 2026, utilizó seguros ambientales como parte del acuerdo y condición para el prestamista. Great American Insurance Group planea lanzar su producto de seguro ambiental para contratistas en México durante 2026. Los límites de responsabilidad por contaminación de sitios y contratistas en Estados Unidos superan los 500 millones de dólares, llegando a 700 millones de dólares con la cobertura en Londres.
Europa es el segundo mercado regional de seguros ambientales más grande. El tamaño de este mercado en la región se sustenta en una normativa común para la remediación ambiental. Alemania, Francia, el Reino Unido e Italia concentran la mayor parte del volumen de primas regionales. La evaluación realizada por la Comisión Europea en julio de 2026 confirmó el papel de la Directiva de Responsabilidad Ambiental en el establecimiento de estándares mínimos comunes de remediación. Dicha directiva establece un límite inferior para las obligaciones de garantía financiera de los operadores del Anexo III. Se prevé que en 2026 se lancen en Europa productos combinados de responsabilidad civil general y contaminación, siguiendo el modelo del mercado medio estadounidense. Sudamérica sigue siendo un mercado incipiente, con Brasil como el país con mayor demanda latente proveniente de las actividades industriales y agroindustriales.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.0 % entre 2026 y 2031, la más rápida entre las regiones. China está fortaleciendo el marco de responsabilidad ambiental mediante el Artículo 169 del Código Ambiental Ecológico, las medidas provinciales de Hubei y los estándares de control de riesgos de Shanghái. Un estudio revisado por pares de 2026 encontró que la política de seguros de responsabilidad ambiental de China redujo el ecoblanqueo ESG al apoyar la innovación verde y limitar el cortoplacismo gerencial. El sector de seguros no de vida de la India creció un 14.1 % en el año fiscal 2026, mientras que la iniciativa Seguros para Todos para 2047 está apoyando una mayor penetración de los seguros no de vida. Los países del sudeste asiático, incluidos Vietnam, Indonesia y Filipinas, registraron un crecimiento de las primas de seguros del 15-20 % en 2026, y la responsabilidad ambiental es una subcategoría en crecimiento. Arabia Saudita y los Emiratos Árabes Unidos son los mercados más activos en Oriente Medio y África, donde los principales proyectos petroquímicos y de infraestructura incluyen cada vez más requisitos de responsabilidad por contaminación para los contratistas.
Panorama competitivo
El mercado de seguros ambientales se concentra en grandes cuentas y se fragmenta entre el mercado medio y los negocios especializados. AIG, Chubb, Zurich Insurance Group, AXA XL y Allianz Commercial son participantes importantes en riesgos complejos debido a su capital, capacidad de gestión de siniestros y relaciones con corredores. En marzo de 2026, Zurich acordó adquirir Beazley por 8.1 millones de libras esterlinas, equivalentes a 10.8 millones de dólares estadounidenses, sujeto a la aprobación regulatoria. Esta transacción ampliaría las capacidades especializadas de Zurich, incluyendo su experiencia en el mercado de Lloyd's. Las aseguradoras más grandes mantienen una ventaja en las colocaciones obligatorias, ya que los programas de energía, química y manufactura requieren un historial de suscripción comprobado y capital suficiente.
La competencia también está aumentando entre las plataformas MGA que atienden riesgos de mercado medio y especializados. Sands Point Risk adquirió Launch Environmental Underwriters en mayo de 2026, creando una práctica ambiental con más de 250 millones de dólares en primas brutas suscritas combinadas. Novacore lanzó su segmento ambiental en julio de 2026 con productos de límite de costos de remediación y responsabilidad legal por contaminación. RT Specialty amplió su plataforma de responsabilidad civil ambiental a medida que las aseguradoras redujeron su apetito por la responsabilidad por contaminación de sitios. Estas plataformas se están enfocando en brechas de capacidad en riesgos de energía, infraestructura, construcción, químicos, fusiones y adquisiciones e industriales. El mercado de seguros ambientales tiene más oportunidades en la cobertura para contratistas de remediación de PFAS y formas combinadas para compradores más pequeños.
La tecnología se está convirtiendo en una herramienta competitiva cada vez más visible en la suscripción y la gestión de carteras. AIG y McGill and Partners también anunciaron una colaboración para marzo de 2026 que permitirá el análisis casi en tiempo real de la exposición, la asignación de límites y la estimación de riesgos. AXA XL, Great American Insurance Group y Markel Canada utilizan productos combinados para reducir la necesidad de contratar coberturas por separado.
Líderes del sector de seguros medioambientales
-
AIG
-
Chubb Limited
-
Zurich Insurance Group
-
AXAXL
-
Comercial Allianz
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Novacore, un proveedor independiente de seguros especializados, lanzó su segmento ambiental, presentando un producto rediseñado de límite de costos de remediación ambiental y un producto de responsabilidad civil por contaminación. El lanzamiento responde directamente a las brechas de capacidad creadas por la salida de dos importantes aseguradoras del sector de responsabilidad ambiental en sitios contaminados, en un contexto donde las reclamaciones relacionadas con PFAS están incrementando la demanda de este tipo de productos.
- Mayo de 2026: Sands Point Risk adquirió Launch Environmental Underwriters, superando los 250 millones de dólares en primas brutas suscritas combinadas y estableciendo una división especializada en riesgos ambientales, centrada en energía, infraestructura, construcción, productos químicos, fusiones y adquisiciones, y riesgos industriales. Esta transacción es la mayor en la historia de Sands Point y se financió con capital privado que respalda la estrategia de consolidación especializada de la agencia general de seguros.
- Marzo de 2026: AXA XL lanzó su póliza combinada de responsabilidad civil ambiental para clientes medianos de los sectores manufacturero, de distribución y de contratación en Estados Unidos. Esta póliza combina la cobertura de responsabilidad civil general con la de contaminación, con límites primarios de 1 millón de dólares por siniestro y hasta 25 millones de dólares en límites adicionales para determinadas categorías.
- Marzo de 2026: Zurich Insurance Group acordó adquirir Beazley por 8.1 millones de libras esterlinas, equivalentes a 10.8 millones de dólares estadounidenses. Esta transacción ampliaría la oferta de seguros especializados de Zurich, incluyendo líneas medioambientales, cibernéticas, marítimas y de aviación, sujeta a la aprobación regulatoria.
Alcance del informe del mercado global de seguros ambientales
| Responsabilidad por contaminación del sitio/instalaciones |
| Responsabilidad de los contratistas por contaminación |
| Paquete combinado / Medio ambiente |
| Contaminación de tanques de almacenamiento |
| Costos transaccionales y de remediación |
| Servicios contingentes, transporte y eliminación de bienes no propios |
| Instalaciones operativas y actividades en curso |
| Contratación y operaciones de proyectos |
| Fusiones, adquisiciones y transferencia de propiedad |
| Responsabilidad financiera legal y condiciones de la licencia |
| Cierre, Post-cierre y Remediación activa |
| Industrias manufactureras y de procesos |
| Energía, servicios públicos y extractivas |
| Construcción, Contratación e Ingeniería |
| Bienes raíces, propietarios y promotores inmobiliarios |
| Servicios de residuos, agua y medio ambiente |
| Transporte y Logística |
| Público e Institucional |
| Otros locales comerciales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Responsabilidad por contaminación del sitio/instalaciones | |
| Responsabilidad de los contratistas por contaminación | ||
| Paquete combinado / Medio ambiente | ||
| Contaminación de tanques de almacenamiento | ||
| Costos transaccionales y de remediación | ||
| Servicios contingentes, transporte y eliminación de bienes no propios | ||
| Por riesgo ocasional | Instalaciones operativas y actividades en curso | |
| Contratación y operaciones de proyectos | ||
| Fusiones, adquisiciones y transferencia de propiedad | ||
| Responsabilidad financiera legal y condiciones de la licencia | ||
| Cierre, Post-cierre y Remediación activa | ||
| Por usuario final | Industrias manufactureras y de procesos | |
| Energía, servicios públicos y extractivas | ||
| Construcción, Contratación e Ingeniería | ||
| Bienes raíces, propietarios y promotores inmobiliarios | ||
| Servicios de residuos, agua y medio ambiente | ||
| Transporte y Logística | ||
| Público e Institucional | ||
| Otros locales comerciales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para los seguros ambientales?
Se prevé que el mercado de seguros medioambientales crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.1% entre 2026 y 2031, alcanzando los 4.9 millones de dólares en 2031.
¿Qué producto de seguro medioambiental tiene la mayor base de primas?
El seguro de responsabilidad civil por contaminación de instalaciones o locales fue la categoría de producto más importante, con el 38.2% de las primas en 2025.
¿Qué grupo de compradores está creciendo más rápidamente?
Se prevé que el sector de la construcción, la contratación y la ingeniería crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.8 % entre 2026 y 2031.
¿Por qué los riesgos asociados a las sustancias PFAS están afectando la disponibilidad de cobertura?
Las amplias exclusiones de PFAS y los estrictos umbrales de remediación dificultan que las compañías de transporte estimen y presupuesten los costos de limpieza a largo plazo.
¿Qué región se espera que crezca más rápido?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 12.0 % entre 2026 y 2031, a medida que se desarrollen los marcos regulatorios y aumente la exposición industrial.
¿Cómo benefician las políticas medioambientales combinadas a los compradores?
Las pólizas combinadas incluyen la responsabilidad civil general, la responsabilidad por contaminación y, en ocasiones, la responsabilidad profesional bajo un mismo formulario, lo que ayuda a reducir las lagunas en la cobertura.


